






Principais pontos
- Slippage (derrapagem) é a diferença entre o preço que você esperava negociar e o preço que realmente recebeu na execução da ordem — acontece em todos os mercados financeiros, incluindo forex (câmbio), ações, futuros e criptoativos.
- Slippage negativo é quando a execução sai pior do que o planejado (ex.: comprar a £50,07 em vez de £50,00); slippage positivo é quando sai melhor do que o planejado.
- As cinco causas principais são: volatilidade do mercado, baixa liquidez, tipo de ordem, tamanho grande da ordem e latência/roteamento (atraso e caminho que a sua ordem percorre até a corretora/bolsa).
- Ordens limitadas, stop-loss garantido, ajustes de tolerância de slippage e operar em horários de maior liquidez são os controles mais eficazes.
- Ignorar o slippage no seu planejamento distorce a relação risco-retorno — é essencial incluir hipóteses realistas antes de entrar na posição.
O que é Slippage?
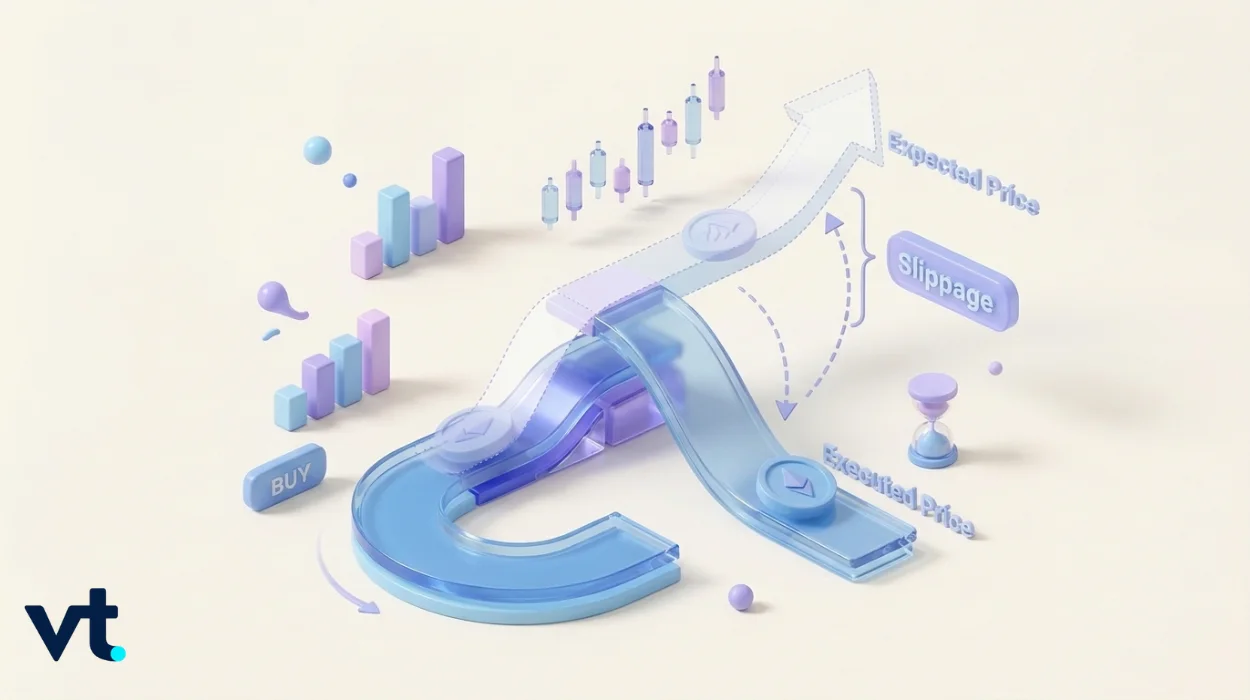
Slippage é o intervalo entre o preço em que você queria negociar e o preço em que sua ordem de fato foi executada. Isso não é “erro da corretora” nem falha do sistema — é uma consequência normal do funcionamento de mercados ao vivo, onde os preços mudam o tempo todo.
Quando você envia uma ordem a mercado (ordem que prioriza execução imediata, sem travar um preço) em EUR/USD a 1,0850 e a confirmação mostra 1,0854, a diferença de quatro pips (pip é uma variação mínima de preço no forex) é slippage. O mercado se mexeu na fração de segundo que a ordem levou da sua plataforma até o local de execução.
O slippage afeta todas as classes de ativos — forex, ações, futuros e criptomoedas — e todo tipo de trader. Entender o que é, por que acontece e como considerar isso é parte central de controlar custos de trading.
Como o Slippage funciona na prática?
A sequência é simples: você envia uma ordem, o preço de mercado muda enquanto sua ordem “viaja” até o ponto de execução, e a bolsa ou o formador de mercado (market maker, participante que oferece preços de compra e venda) executa sua operação no próximo preço disponível. Se o preço mudou nesse intervalo, o preço executado fica diferente do planejado.
O livro de ofertas (order book, lista de ordens de compra e venda em cada nível de preço) é fundamental. Em qualquer momento, existe uma quantidade limitada disponível em cada preço. Se sua ordem é maior do que o volume ofertado no melhor preço, o restante executa no próximo nível, depois no seguinte — e cada “degrau” aumenta o slippage.
Exemplo no Forex
Um trader envia uma compra a mercado em GBP/USD a 1,3050 segundos antes de um comunicado do Banco da Inglaterra. Quando os dados saem, as cotações são reajustadas rapidamente. A execução acontece a 1,3057. Essa diferença de sete pips é slippage no forex — causada pela volatilidade e pelo reajuste quase instantâneo em um evento de grande impacto.
Exemplo no mercado de ações
Um trader envia uma compra a mercado de 1.000 ações a £50,00. Só há 400 ações disponíveis nesse preço. As próximas 400 executam a £50,08 e as 200 finais a £50,15. O preço médio de execução fica em torno de £50,07 — slippage de 7 pence por ação, totalizando £70. É um caso clássico de uma única ordem consumindo a “profundidade” disponível em vários níveis de preço.
Slippage positivo vs. Slippage negativo: qual é a diferença?
| Tipo | O que acontece | Exemplo |
|---|---|---|
| Slippage negativo | Execução pior do que o esperado | Comprar a £100,12 em vez de £100,00 |
| Slippage positivo | Execução melhor do que o esperado | Comprar a £99,88 em vez de £100,00 |
| Slippage zero | Execução exatamente no preço planejado | Comprar exatamente a £100,00 |
Dados da FXCM apontaram que, em uma amostra grande de ordens de forex de varejo, 73% tiveram slippage zero, 15% tiveram slippage positivo e 12% negativo. Em condições calmas, resultados zero ou positivos são comuns. Em movimentos rápidos e “de uma mão só” (quando o preço corre praticamente em uma direção) — como uma decisão surpresa de juros ou um choque geopolítico — o slippage negativo tende a predominar.
Atenção: mesmo um slippage médio pequeno por operação se acumula ao longo de centenas de trades. Uma estratégia que parece lucrativa em testes com dados passados pode render menos no mercado real se o custo do slippage não for incluído no modelo.
Por que o Slippage acontece? As cinco causas principais
1. Volatilidade do mercado
Movimentos rápidos de preço em decisões de bancos centrais, divulgação do NFP (payroll dos EUA, indicador de emprego), dados de inflação ou notícias inesperadas fazem as cotações mudarem mais rápido do que as ordens conseguem ser processadas. Quanto maior a “distância” entre uma atualização de preço e outra (ticks), maior o slippage possível para ordens que chegam ao livro nesse período.
2. Baixa liquidez
Com menos compradores e vendedores em um preço, sua ordem pode consumir o volume disponível e avançar para níveis progressivamente piores. Pares exóticos de moedas, penny stocks (ações de preço muito baixo) e tokens menores de cripto tendem a ter risco de slippage bem maior do que instrumentos muito negociados.
3. Tipo de ordem
Ordens a mercado priorizam velocidade, não preço — executam no melhor preço disponível quando chegam. Ordens limitadas (limit) colocam um teto no preço de compra ou um piso no preço de venda, mas podem não executar se o mercado não tocar seu nível. Ordens de stop viram ordens a mercado quando são acionadas, ficando expostas a slippage em momentos de movimento rápido.
4. Tamanho da ordem
Ordens grandes em ativos pouco negociados “consomem” a profundidade exibida e empurram a execução por vários níveis. A mesma posição que entra sem problema em EUR/USD pode gerar slippage relevante em um par exótico com pouca negociação ou em uma ação de microcapitalização.
5. Latência e roteamento
Atrasos entre sua plataforma e o local de execução — por causa da velocidade da rede, localização do servidor ou complexidade do roteamento (o caminho que a ordem percorre) — dão tempo para o mercado mudar antes de a ordem chegar. Isso pesa mais em estratégias de alta frequência e em robôs (algoritmos) que dependem de milissegundos.
Como o Slippage muda entre classes de ativos
O slippage varia bastante entre classes de ativos como ações, futuros e forex porque cada mercado tem horários, padrões de liquidez e participantes diferentes.
Forex. Pares principais como EUR/USD tendem a ter slippage menor por causa da liquidez muito alta — muitas vezes abaixo de 0,5 pip em momentos calmos. Pares exóticos (USD/MXN, USD/ZAR) podem registrar 5 a 10 pips de slippage mesmo em sessões normais, com menos participantes dos dois lados do livro. No forex, o slippage é mais comum em eventos de alta volatilidade, como divulgações do FOMC (comitê de política monetária dos EUA) ou do NFP.
Ações. Ações de empresas gigantes (mega caps) têm livros profundos e spreads (diferença entre preço de compra e venda) apertados, o que reduz o slippage por ação. Já as penny stocks costumam ter spreads largos e volume irregular. Mesmo algumas milhares de ações podem mexer no preço, gerando compra mais cara e venda mais barata do que o esperado.
Futuros. Contratos muito líquidos, como o E-mini S&P 500, tendem a ter slippage baixo no horário regular. Contratos de commodities menos líquidos ou futuros mais “de nicho” perto da rolagem (roll, troca do contrato que vence para o próximo) podem sofrer mais, porque a liquidez pode secar.
Cripto. Criptoativos costumam ter slippage maior por causa da volatilidade extrema e da liquidez espalhada entre várias corretoras. Em “flash crashes” (quedas muito rápidas), o slippage pode ficar exagerado. Em corretoras descentralizadas, definir tolerância de slippage é prática comum para evitar execução muito longe do preço indicado.
Slippage em diferentes mercados
O que é Slippage no Forex?
No forex, o slippage muda bastante conforme o tipo de par. Pares principais — EUR/USD, GBP/USD, USD/JPY — geralmente ficam abaixo de 0,5 pip em condições calmas, graças à liquidez alta e spreads apertados. Pares exóticos como USD/ZAR ou USD/MXN podem gerar de cinco a dez pips de slippage mesmo em sessões normais, com bem menos participantes em cada lado do livro.
No forex, o slippage aparece mais perto de divulgações programadas: NFP, CPI (inflação ao consumidor), GDP (PIB) e decisões de juros. Muitos traders experientes reduzem o tamanho da posição ou afastam o stop nesses horários para compensar a maior variação no preço de execução.
O que é Slippage no Trading de Cripto?
O mercado de criptomoedas junta volatilidade extrema, negociação 24/7 sem compensação central (sem uma câmara central que padronize e finalize operações para todos) e liquidez dividida entre dezenas de corretoras. Esses três fatores aumentam o slippage. Em “flash crashes” ou picos repentinos de volume, o slippage pode chegar a vários pontos percentuais em altcoins (criptoativos fora do Bitcoin) ou tokens menos líquidos.
Em exchanges descentralizadas (DEXs, plataformas sem uma corretora central), definir uma tolerância de slippage antes de confirmar uma troca (swap) é parte padrão da interface. O usuário define um percentual máximo aceitável — muitas vezes 0,5% a 1% em pares mais líquidos, e mais alto em tokens com pouca liquidez — e a transação é revertida automaticamente se a execução ultrapassar esse limite.
O que é Slippage de preço em ações e penny stocks?
Ações blue chips (empresas grandes e consolidadas) em bolsas relevantes têm livros profundos, vários formadores de mercado e spreads apertados. O slippage por ação costuma ser baixo em condições normais. Já as penny stocks são o oposto — spreads largos, pouco volume visível e liquidez irregular fazem com que até ordens pequenas “passem” por vários níveis do livro.
Uma pesquisa da Alvarez Quant Trading indicou que estratégias lucrativas em backtests (testes em dados históricos) perderam cerca de 8% no trading ao vivo em períodos equivalentes, em grande parte porque o slippage não modelado em ações pouco negociadas consumiu a vantagem que parecia existir.
Como o Slippage afeta day traders e scalpers
Em estratégias de curto prazo, em que os alvos de lucro são de poucos pips ou poucos centavos por operação, slippage não é detalhe — é um custo relevante de execução.
Pense em um scalper que vende a descoberto (short, aposta na queda) uma ação em tendência a 1240p, com stop em 1250p e alvo em 1230p. Isso é ganho de 10p contra risco de 10p — relação 1:1. Um slippage de 3p na entrada e de 5p na saída pelo stop transforma um trade que seria “no zero” em perda de 8p por ação. Em 50 operações na semana, o impacto total fica grande.
Lembrete: ao fazer backtest ou paper trading (simulação sem dinheiro real) de uma estratégia de scalping ou intraday, inclua sempre uma suposição realista de slippage — mesmo 1 ou 2 pips/centavos por lado — para testar se a vantagem da estratégia se mantém na execução real. Um modelo que só funciona sem custo de slippage pode falhar ao vivo.
Tipos de ordem que ajudam a controlar o Slippage
| Tipo de ordem | Risco de slippage | Trade-off (vantagem e custo) |
|---|---|---|
| Ordem a mercado | Alto | Execução garantida; sem controle de preço |
| Ordem limitada (limit) | Nenhum (ou só positivo) | Pode não executar se o preço não chegar ao nível escolhido |
| Ordem stop | Moderado a alto (vira ordem a mercado quando acionada) | Disparo automático; exposta a gaps (saltos de preço) |
| Stop-loss garantido | Nenhum (preço de saída travado) | Exige taxa extra (prêmio) ou distância mínima |
Ordens limitadas são a forma mais direta de controlar slippage na entrada. Ao definir o preço máximo que você aceita pagar (compra) ou o preço mínimo que aceita receber (venda), você evita execuções piores do que o seu limite. O custo é a chance de não executar — em um mercado rápido, o preço pode não voltar ao seu nível.
Ordens de stop-loss garantido travam a saída em um preço definido, mesmo com gaps ou volatilidade extrema. São especialmente úteis em anúncios programados. Normalmente há uma taxa extra (um custo adicional) ou uma distância mínima do preço atual. Nem todas as plataformas ou ativos oferecem esse recurso — verifique no ticket de ordem.
Seis formas práticas de reduzir o risco de Slippage
- Opere nos horários de maior liquidez. No forex, a sobreposição Londres–Nova York (aprox. 13h–17h no horário de Londres, BST) costuma ter spreads mais baixos e livros mais profundos. Em ações, a abertura e o fechamento do pregão principal tendem a concentrar mais volume. Mais participantes normalmente significam melhor execução.
- Evite grandes eventos de notícias, a menos que sua estratégia seja feita para isso. Divulgações programadas — NFP, CPI, decisões de juros, balanços — criam as condições mais críticas de slippage. Se você não opera uma estratégia específica para notícias com controles de risco adequados, reduzir exposição nessa janela é uma precaução sensata.
- Ajuste o tamanho da ordem à liquidez disponível. Em ativos pouco negociados, reduza o tamanho da posição ou entre aos poucos. Isso evita que uma única ordem grande atravesse vários níveis do livro.
- Use ordens limitadas quando sua estratégia permitir. Trocar ordem a mercado por ordem limitada na entrada reduz a exposição ao slippage, mas aumenta as chances de perder a entrada quando o preço “passa direto”.
- Defina uma tolerância de slippage na plataforma. Muitas plataformas permitem limitar o slippage máximo aceito em ordens a mercado. Se a execução exceder sua tolerância, a ordem é cancelada em vez de executar em um preço ruim. Use com critério — tolerância zero pode gerar muitas rejeições de ordem.
- Revise seus dados de execução com frequência. Compare seu preço esperado vs. o preço executado em pelo menos 50–100 operações. Isso mostra quais ativos, horários e condições geram mais slippage no seu método. Os relatórios trimestrais públicos de “melhor execução” (best execution, qualidade de execução) da OANDA, por ativo, podem servir como referência do mercado para comparação.
Entendendo a tolerância de Slippage: equilíbrio entre controle e execução
Tolerância de slippage é, ao mesmo tempo, um recurso da plataforma e um conceito de gestão de risco. Como configuração, define a mudança máxima de preço que você aceita antes de a ordem ser rejeitada. Como ferramenta de planejamento, significa estimar custos realistas de slippage antes de entrar e incluir isso na sua relação risco-retorno.
Um ponto de partida prático: suponha 0,1%–0,3% de slippage em instrumentos muito líquidos (pares principais de forex, ações de grande capitalização) e 0,5%–1%+ em instrumentos menos líquidos (pares exóticos, small caps, cripto com baixo volume). Use essas premissas para definir tamanho da posição e metas de lucro antes de entrar, não depois de uma execução inesperada.
Cuidado: definir tolerância zero evita execuções ruins, mas também aumenta rejeições e entradas perdidas — o que também é risco de execução. A tolerância adequada deve refletir a variação típica do ativo, e não um padrão fixo (zero ou “sem limite”).
Perguntas frequentes sobre Slippage no trading
Todo slippage é ruim ou às vezes pode ajudar?
Por definição, slippage é neutro — ele só mede a diferença entre o preço pretendido e o preço executado. Slippage positivo reduz seus custos; slippage negativo aumenta. Em muitas operações, o objetivo realista é reduzir o slippage negativo médio, e não “zerar” todo slippage em cada ordem. Corretoras que divulgam dados de execução com transparência geralmente mostram uma mistura de resultados positivos, zero e negativos na base de clientes.
Quanto slippage é normal ao operar pares principais de forex?
Em condições calmas, EUR/USD ou GBP/USD geralmente ficam entre zero e 0,5 pip de slippage em ordens a mercado pequenas ou médias, em corretoras estabelecidas. Em grandes divulgações econômicas, slippage de vários pips não é incomum даже nos pares mais líquidos. Seu histórico de execução — filtrado por ativo, sessão e condição de mercado — é um guia mais confiável do que uma média geral.
Por que penny stocks têm muito mais slippage do que ações blue chip?
Penny stocks costumam ter spreads de compra e venda (bid-ask) largos, pouco volume visível em cada nível de preço e poucos formadores de mercado ativos. Mesmo uma ordem pequena pode consumir o melhor nível de preço e empurrar a execução para o próximo. Já as blue chips têm mais participantes competindo para executar ordens, mantendo spreads menores e slippage baixo em condições normais.
Uma internet mais rápida reduz de forma relevante o slippage para traders de varejo?
Para a maioria dos traders de varejo, os principais fatores do slippage são liquidez e volatilidade — não a velocidade da internet de casa. Reduzir latência com VPS (servidor virtual, usado para ficar mais perto do servidor da corretora) ou servidor co-locado (infraestrutura colocada no mesmo datacenter) faz mais diferença em alta frequência e estratégias algorítmicas, em que milissegundos afetam o resultado. Para a maioria dos estilos, escolher o tipo de ordem adequado e operar em horários mais líquidos tem impacto maior do que ganhar poucos milissegundos na conexão.
Comece a operar CFDs com a VT Markets
Se você quer aplicar na prática o que aprendeu sobre slippage em mercados ao vivo, a VT Markets oferece acesso a ferramentas e plataformas para você começar. Opere em plataformas robustas como MetaTrader 4 (MT4) e MetaTrader 5 (MT5), desenvolvidas para velocidade, estabilidade e recursos de execução avançados — exatamente o que importa quando o mercado muda rápido.
Novo no trading? Treine sem risco com uma conta demo da VT Markets antes de usar dinheiro real — útil para entender como o slippage se comporta em pares de moedas, índices e commodities, sem risco financeiro.
Abra sua conta real na VT Markets hoje e tenha acesso a negociação de CFDs com segurança, transparência e condições competitivas em alguns dos mercados mais populares do mundo.



