





Belangrijkste punten
- Slippage (prijsafwijking) is het verschil tussen de prijs waarop u wilde handelen en de prijs waarop uw order daadwerkelijk wordt uitgevoerd. Dit komt voor in alle markten, zoals forex (valuta), aandelen, futures (termijncontracten) en crypto.
- Negatieve slippage betekent een slechtere uitvoering dan bedoeld (bijvoorbeeld kopen op £50,07 in plaats van £50,00); positieve slippage betekent juist een betere uitvoering.
- De vijf belangrijkste oorzaken zijn: marktvolatiliteit (sterke prijsschommelingen), lage liquiditeit (weinig kopers/verkopers), ordertype, grote orderomvang en vertraging door orderroutering (latency).
- Limietorders, gegarandeerde stop-loss, slippage-tolerantie (maximale toegestane prijsafwijking) en handelen tijdens uren met hoge liquiditeit zijn de effectiefste manieren om slippage te beperken.
- Wie slippage negeert in de tradeplanning, maakt de risico-rendementsverhouding onrealistisch. Realistische aannames vóór het openen van een positie zijn daarom essentieel.
Wat is slippage?
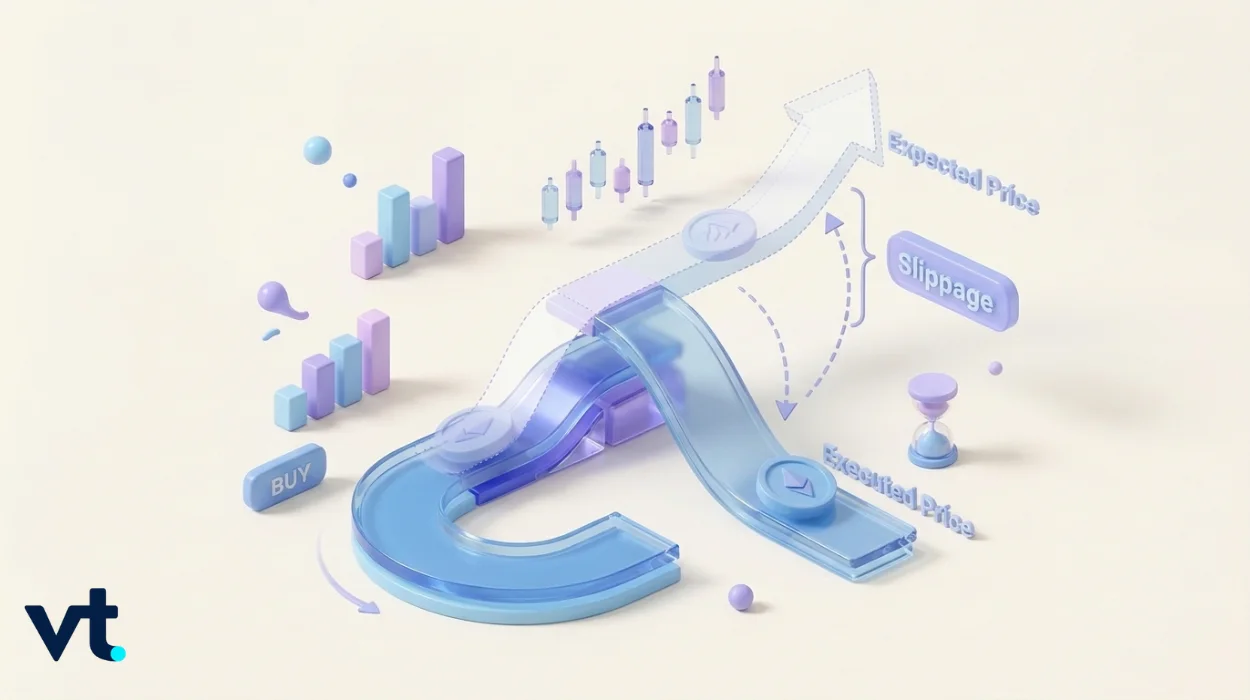
Slippage is het verschil tussen de prijs waarop u wilde handelen en de prijs waarop uw order daadwerkelijk is uitgevoerd. Het is geen brokerfout of storing, maar een normaal gevolg van hoe live markten werken.
Als u een marktorder (een order die direct wordt uitgevoerd tegen de beste beschikbare prijs) plaatst op EUR/USD op 1,0850 en de bevestiging toont 1,0854, dan is het verschil van vier pips slippage. De markt bewoog in de fractie van een seconde waarin uw order van uw platform naar de uitvoeringslocatie werd gestuurd.
Slippage speelt bij alle beleggingscategorieën — forex, aandelen, futures en crypto — en bij alle soorten traders. Begrijpen wat het is, waarom het gebeurt en hoe u het meeneemt in uw berekeningen, hoort bij het beheersen van uw handelskosten.
Hoe werkt slippage in de praktijk?
De volgorde is eenvoudig: u stuurt een order in, de marktprijs verandert terwijl de order onderweg is, en de beurs of market maker (partij die continu bied- en laatprijzen stelt) voert uw transactie uit tegen de eerstvolgende beschikbare prijs. Als de prijs in die tussentijd is veranderd, wijkt uw uitvoering af van uw bedoeling.
Het orderboek (overzicht van koop- en verkooporders per prijsniveau) is hierbij bepalend. Op elk prijsniveau is maar een beperkte hoeveelheid beschikbaar. Is uw order groter dan wat er op de beste prijs ligt, dan wordt de rest uitgevoerd op het volgende niveau, en daarna eventueel nog een niveau — elke stap vergroot de slippage.
Een voorbeeld uit forex
Een trader plaatst een marktorder om GBP/USD te kopen op 1,3050, enkele seconden vóór een aankondiging van de Bank of England. Zodra de cijfers bekend worden, worden koersen razendsnel aangepast. De uitvoering komt binnen op 1,3057. Dat verschil van zeven pips is slippage in forex, veroorzaakt door hoge volatiliteit en directe herprijzing rond belangrijk nieuws.
Een voorbeeld uit aandelen
Een trader stuurt een marktorder om 1.000 aandelen te kopen op £50,00. Er zijn op die prijs maar 400 aandelen beschikbaar. De volgende 400 worden uitgevoerd op £50,08 en de laatste 200 op £50,15. De gemiddelde uitvoeringsprijs is ongeveer £50,07 — 7 pence slippage per aandeel, samen £70. Dit is een klassiek voorbeeld waarbij één order de beschikbare diepte van het orderboek op meerdere niveaus opmaakt.
Positieve slippage vs. negatieve slippage: wat is het verschil?
| Type | Wat gebeurt er | Voorbeeld |
|---|---|---|
| Negatieve slippage | Slechtere uitvoering dan verwacht | Kopen op £100,12 in plaats van £100,00 |
| Positieve slippage | Betere uitvoering dan verwacht | Kopen op £99,88 in plaats van £100,00 |
| Geen slippage | Uitgevoerd precies op uw beoogde prijs | Kopen precies op £100,00 |
Gegevens van FXCM laten zien dat bij een grote steekproef van retail-forexorders 73% geen slippage had, 15% positieve slippage en 12% negatieve slippage. In rustige markten komen geen of positieve uitkomsten vaak voor. Bij snelle, eenzijdige bewegingen — bijvoorbeeld een onverwachte rentebeslissing of geopolitieke schok — overheerst negatieve slippage.
Let op: zelfs een kleine gemiddelde slippage per transactie telt op over honderden posities. Een strategie die op historische data goed lijkt, kan in de praktijk tegenvallen als slippage niet is meegenomen.
Waarom ontstaat slippage? De vijf belangrijkste oorzaken
1. Marktvolatiliteit
Scherpe bewegingen rond centrale-bankbesluiten, NFP (Amerikaans banenrapport), inflatiecijfers of onverwacht nieuws zorgen dat koersen sneller veranderen dan orders verwerkt worden. Hoe groter de sprongen tussen prijsupdates, hoe groter de kans op slippage voor orders die in dat moment binnenkomen.
2. Lage liquiditeit
Als er weinig kopers en verkopers zijn op een bepaald prijsniveau, kan uw order de beschikbare hoeveelheid opmaken en doorschuiven naar slechtere niveaus. Exotische valutaparen, penny stocks (zeer laag geprijsde en vaak dun verhandelde aandelen) en kleinere cryptomunten hebben duidelijk meer slippage-risico dan zeer liquide instrumenten.
3. Ordertype
Marktorders geven snelheid voorrang op prijs en worden uitgevoerd tegen de beste beschikbare koers op het moment van aankomst. Limietorders leggen uw maximale koopprijs of minimale verkoopprijs vast, maar kunnen onvervuld blijven als de markt uw niveau niet raakt. Stoporders worden bij activering een marktorder en zijn daardoor in snelle markten extra gevoelig voor slippage.
4. Orderomvang
Grote orders in dun verhandelde instrumenten trekken de prijs door meerdere niveaus in het orderboek. Een positie die in EUR/USD netjes wordt gevuld, kan in een exotisch valutapaar of een microcap-aandeel (zeer klein beursfonds) forse slippage veroorzaken.
5. Vertraging (latency) en routering
Vertraging tussen uw handelsplatform en de plek waar de order wordt uitgevoerd — door netwerk, serverlocatie of complexe routering — geeft de markt tijd om te bewegen vóórdat uw order aankomt. Dit weegt vooral zwaar bij high-frequency trading (zeer snelle handel) en algoritmische strategieën (geautomatiseerde handelsprogramma’s).
Hoe slippage verschilt per beleggingscategorie
Slippage verschilt sterk tussen beleggingscategorieën zoals aandelen, futures en forex, omdat elke markt eigen openingstijden, liquiditeitspatronen en deelnemers heeft.
Forex. Grote valutaparen zoals EUR/USD hebben meestal minder slippage door de zeer hoge liquiditeit — vaak minder dan 0,5 pip in rustige omstandigheden. Exotische paren (USD/MXN, USD/ZAR) kunnen zelfs in normale sessies 5–10 pips slippage laten zien, omdat er minder partijen in het orderboek staan. Slippage komt in forex vaker voor tijdens volatiele momenten zoals FOMC (vergadering van de Amerikaanse centrale bank) of NFP-publicaties.
Aandelen. Zeer grote bedrijven (mega-caps) hebben diepe orderboeken en kleine spreads (het verschil tussen bied- en laatprijs), waardoor slippage per aandeel beperkt blijft. Penny stocks hebben vaak brede spreads en onregelmatig volume. Dan kan een order van een paar duizend stuks de koers al merkbaar verplaatsen: hogere uitvoering bij kopen en lagere uitvoering bij verkopen.
Futures. Zeer liquide contracten zoals de E-mini S&P 500 hebben doorgaans weinig slippage tijdens reguliere uren. Minder liquide grondstoffenfutures of nichecontracten rond de roll-datum (moment waarop handel verschuift naar het volgende contract) kunnen meer last krijgen, doordat liquiditeit tijdelijk verdwijnt.
Crypto. Cryptomarkten hebben vaker hogere slippage door extreme volatiliteit en versnipperde liquiditeit over meerdere beurzen. Bij plotselinge crashes kan slippage procenten bedragen, vooral bij altcoins of tokens met weinig handel. Op gedecentraliseerde beurzen is het instellen van slippage-tolerantie gebruikelijk om te voorkomen dat u veel slechter wordt uitgevoerd dan de opgegeven prijs.
Slippage in verschillende markten
Wat is slippage bij forex trading?
In de forexmarkt verschilt slippage sterk per valutapaar. Grote paren — EUR/USD, GBP/USD, USD/JPY — hebben in rustige omstandigheden meestal minder dan 0,5 pip slippage, dankzij hoge liquiditeit en kleine spreads. Exotische paren zoals USD/ZAR of USD/MXN kunnen zelfs in normale sessies vijf tot tien pips slippage opleveren, omdat er veel minder partijen aan beide kanten van het orderboek zijn.
Slippage in forex is het duidelijkst rond geplande cijfers: NFP, CPI (inflatie), GDP (bbp-groei) en rente besluiten van centrale banken. Veel ervaren traders verlagen in die periodes hun positieomvang of plaatsen hun stop verder weg om rekening te houden met grotere onzekerheid in uitvoering.
Wat is slippage bij crypto trading?
Cryptomarkten combineren extreme volatiliteit, 24/7-handel zonder centrale afwikkeling en liquiditeit die verdeeld is over tientallen beurzen. Dat vergroot slippage. Bij plotselinge crashes of volumepieken kan slippage bij altcoins of minder liquide tokens oplopen tot meerdere procenten.
Op gedecentraliseerde beurzen (DEX’s: beurzen zonder centrale tussenpartij, waar u direct via een protocol ruilt) is het instellen van slippage-tolerantie standaard. U kiest een maximaal acceptabel percentage — vaak 0,5–1% voor grote paren, hoger bij illiquide tokens — en de transactie wordt automatisch teruggedraaid als de uitvoering daarboven uitkomt.
Wat is prijsslippage bij aandelen en penny stocks?
Blue chips (grote, stabiele beursfondsen) op grote beurzen hebben diepe orderboeken, meerdere market makers en krappe spreads. Daardoor is de slippage per aandeel in normale omstandigheden klein. Bij penny stocks is het anders: brede spreads, weinig zichtbare orders en wisselende liquiditeit zorgen ervoor dat zelfs kleine orders door het orderboek kunnen schuiven.
Onderzoek van Alvarez Quant Trading stelde vast dat strategieën die in backtests (testen op historische data) winstgevend waren, in live trading over vergelijkbare periodes ongeveer 8% slechter presteerden, vooral doordat slippage in dun verhandelde aandelen niet was meegerekend.
Hoe slippage daytraders en scalpers raakt
Bij kortetermijnstrategieën, waar winstdoelen vaak maar enkele pips of pence per trade zijn, is slippage geen detail maar een echte kostenpost.
Neem een scalper (trader die mikken op kleine, snelle winsten) die een momentum-aandeel short (verkopen in de verwachting van een daling) gaat op 1240p met een stop op 1250p en een koersdoel op 1230p. Dat is 10p potentiële winst tegenover 10p risico — een 1:1-verhouding. 3p slippage bij de instap en 5p slippage bij de stop maakt van break-even een verlies van 8p per aandeel. Over 50 trades per week loopt dat snel op.
Ter herinnering: neem bij backtesten of paper trading (oefenen zonder echt geld) altijd een realistische slippage aan — al is het maar één of twee pips of pence per kant — om te zien of de strategie in echte uitvoering standhoudt. Een model dat alleen goed werkt zonder slippage, kan in live markten tegenvallen.
Ordertypes die helpen slippage te beheersen
| Ordertype | Slippage-risico | Afweging |
|---|---|---|
| Marktorder | Hoog | Uitvoering vrijwel zeker; geen prijscontrole |
| Limietorder | Geen (of alleen positief) | Wordt mogelijk niet uitgevoerd als de koers uw niveau niet haalt |
| Stoporder | Gemiddeld tot hoog (wordt marktorder bij activering) | Automatische activering; gevoelig voor gaps (sprongen in de koers) |
| Gegarandeerde stop-loss | Geen (vaste uitstapprijs) | Vaak tegen vergoeding of met minimale afstand |
Limietorders zijn het meest directe middel om slippage bij instap te beperken. U geeft de hoogste prijs op die u wilt betalen (bij kopen) of de laagste prijs die u accepteert (bij verkopen), waardoor u niet slechter wordt uitgevoerd dan uw niveau. Nadeel: in een snel bewegende markt kan de koers niet terugkomen naar uw limiet, en mist u de trade.
Gegarandeerde stop-loss orders leggen uw uitstapprijs vast, ook bij gaps of extreme volatiliteit. Ze zijn vooral nuttig rond geplande aankondigingen. Meestal betaalt u een kleine premie of moet de stop op een minimale afstand staan. Niet elk platform of instrument biedt dit — controleer dit in uw orderticket.
Zes praktische manieren om slippage-risico te verkleinen
- Handel tijdens uren met hoge liquiditeit. Voor forex geeft de overlap Londen–New York (ongeveer 13:00–17:00 BST) vaak de kleinste spreads en de meeste diepte in het orderboek. Bij aandelen zit het meeste volume vaak rond opening en sluiting van de hoofdhandel. Meer deelname betekent doorgaans betere uitvoering.
- Mijd groot nieuws als uw strategie daar niet op is gebouwd. Geplande publicaties — NFP, CPI, rente besluiten, kwartaalcijfers — geven de heftigste slippage. Als u geen nieuwsstrategie met passende risicoregels gebruikt, is minder blootstelling rond het publicatiemoment verstandig.
- Pas ordergrootte aan de beschikbare liquiditeit aan. Bij dun verhandelde assets: kleinere posities of geleidelijk instappen. Zo voorkomt u dat één order meerdere prijsniveaus opslokt.
- Gebruik limietorders waar dat kan. Van marktorder naar limietorder bij instap verlaagt slippage, maar kan ook gemiste kansen opleveren als de koers snel door uw niveau heen schiet.
- Stel slippage-tolerantie in op uw platform. Veel platforms laten u een maximale prijsafwijking instellen voor een marktorder. Als de uitvoering daarboven zou uitkomen, wordt de order geannuleerd in plaats van slecht uitgevoerd. Gebruik dit gericht: een tolerantie van nul geeft veel afwijzingen.
- Bekijk uw uitvoeringsdata regelmatig. Vergelijk uw verwachte met uw daadwerkelijke uitvoeringsprijs over minstens 50–100 trades. Zo ziet u welke instrumenten, tijdstippen en marktomstandigheden bij uw aanpak de meeste slippage geven. De openbare kwartaalrapporten van OANDA over best execution (kwaliteit van orderuitvoering) met slippage per instrument zijn een nuttige benchmark.
Slippage-tolerantie begrijpen: balans tussen controle en uitvoering
Slippage-tolerantie is zowel een platforminstelling als een onderdeel van risicoplanning. Als instelling bepaalt het de maximale prijsverandering die u accepteert voordat een order wordt afgewezen. Als planningsinstrument betekent het dat u vooraf een realistische slippage inschat en die meeneemt in uw risico-rendementsverhouding.
Een praktisch uitgangspunt: reken op 0,1–0,3% slippage bij zeer liquide instrumenten (grote forexparen, large caps: grote beursbedrijven) en 0,5–1% of meer bij minder liquide instrumenten (exotische paren, small caps: kleinere beursbedrijven, crypto met laag volume). Verwerk dit in positieomvang en winstdoelen vóór u instapt.
Let op: tolerantie op nul voorkomt slechte fills, maar zorgt ook voor veel afwijzingen en gemiste instappen — ook dat is uitvoeringsrisico. Een passende tolerantie sluit aan op de normale schommelingen van het instrument, niet op een standaard “nul of onbeperkt”.
Veelgestelde vragen over slippage bij trading
Is slippage altijd slecht, of kan het ook in uw voordeel werken?
Slippage is op zichzelf neutraal: het meet alleen het verschil tussen beoogde en werkelijke prijs. Positieve slippage verlaagt uw kosten, negatieve slippage verhoogt ze. Over veel trades is het doel vooral om gemiddelde negatieve slippage te beperken. Brokers die hun uitvoeringsdata open rapporteren, laten meestal een mix zien van positieve, nul- en negatieve slippage.
Hoeveel slippage is normaal bij grote forexparen?
In rustige markten is bij EUR/USD of GBP/USD vaak sprake van geen tot 0,5 pip slippage bij kleine tot middelgrote marktorders via gevestigde brokers. Rond belangrijke macropublicaties is slippage van meerdere pips niet ongebruikelijk, zelfs bij de meest liquide paren. Uw eigen uitvoeringshistorie per instrument, sessie en marktomstandigheden is betrouwbaarder dan één gemiddelde uit de markt.
Waarom hebben penny stocks zo veel meer slippage dan blue-chip aandelen?
Penny stocks hebben meestal brede bid-ask spreads (verschil tussen bied- en laatprijs), weinig volume per prijsniveau en weinig actieve market makers. Zelfs een relatief kleine koop- of verkooporder kan het dichtstbijzijnde niveau opmaken en de uitvoering naar het volgende niveau duwen. Bij blue chips concurreren meerdere partijen om orders te vullen, waardoor spreads krap blijven en slippage doorgaans beperkt is.
Vermindert een snellere internetverbinding slippage merkbaar voor particuliere traders?
Voor de meeste particuliere traders zijn liquiditeit en volatiliteit de belangrijkste oorzaken van slippage, niet de snelheid van uw thuisinternet. Lagere latency via een VPS (virtuele server die dicht bij de broker draait) of co-locatie (server naast de beurs/broker) helpt vooral bij zeer snelle en algoritmische strategieën, waar milliseconden tellen. Voor de meeste aanpakken werken passende ordertypes en handelen in liquide uren veel sterker dan een paar milliseconden winst op de verbinding.
Begin met CFD-handel bij VT Markets
Als u uw kennis van slippage wilt toepassen in live markten, biedt VT Markets toegang tot tools en platforms om te starten. U kunt handelen via platforms zoals MetaTrader 4 (MT4) en MetaTrader 5 (MT5), ontwikkeld voor snelheid, betrouwbaarheid en geavanceerde uitvoeringsfuncties — belangrijk wanneer markten snel bewegen.
Nieuw met trading? Oefen zonder risico met een VT Markets-demoaccount voordat u echt geld inzet. Zo ziet u hoe slippage werkt bij valutaparen, indices en grondstoffen, zonder financieel risico.
CFD’s (Contract for Difference: een afgeleid product waarmee u speculeert op koersbewegingen zonder de onderliggende belegging te bezitten) zijn complexe instrumenten en brengen door hefboomwerking (leverage: handelen met geleend geld waardoor winsten én verliezen groter worden) een hoog risico met zich mee om snel geld te verliezen. Zorg dat u begrijpt hoe CFD’s werken en of u het risico kunt dragen om uw geld te verliezen.



