





Piyasa çöküşleri (sert düşüşler) belirli ve değişmez bir kalıbı takip etmez.
Bazıları ilk satış dalgasının hızıyla öne çıkar. Bazıları ise finansal ya da ekonomik baskı yayıldıkça uzun süren bir ayı piyasasına (fiyatların uzun süre aşağı yönlü seyrettiği dönem) dönüşür. Toparlanma da aynı ölçüde farklı olabilir: kimi piyasalar kayıplarını aylar içinde telafi ederken, kimilerinde bu süreç yıllar hatta on yıllar sürebilir.
Piyasa çöküşlerinin tarihi bu geniş aralığı net biçimde gösterir. 1929 çöküşü Büyük Buhran’a dönüştü ve modern tarihin en derin piyasa düşüşlerinden birini yarattı. 1987 çöküşü, ABD’de sonrasında resesyon (ekonominin küçülmesi) yaşanmadan, tek günde olağanüstü bir düşüşe yol açtı. 2000’deki dot-com (internet şirketleri) çöküşü teknoloji odaklı ve uzun süren bir ayı piyasasına dönüştü. 2008 finansal krizi, düşen hisse piyasasını ağır finansal ve ekonomik baskıyla birleştirdi. 2020 çöküşü ise çok hızlı bir düşüş ve ardından yine hızlı bir toparlanma getirdi.
Bu dönemler her açıdan birebir karşılaştırılamaz. Nedenleri, ekonomik koşulları ve piyasa yapıları farklıydı. Yine de, bir piyasa düşüşünün hızına, derinliğine, nedenine ve sonrasına göre ne kadar farklı görünebileceğini anlamak için iyi bir bakış açısı sunarlar.
Tarihteki başlıca borsa çöküşleri
“Çöküş” (crash) terimi çoğu zaman geniş anlamda kullanılır; ancak her büyük piyasa düşüşü aynı özellikleri taşımaz. Bazıları tek bir günde yaşanan çöküşle tanımlanır. Bazıları ise uzun süren ayı piyasalarıdır.
Aşağıdaki örnekler kıyaslama için faydalıdır:
| Dönem | Piyasa | Zirveden dibe düşüş | Önceki zirveyi yeniden görme süresi |
| 1929–1932 | Dow Jones Sanayi Endeksi | 89% | 25 yıl |
| 1987 | Dow Jones Sanayi Endeksi | Tek seansta %22,6 | İki yıldan kısa |
| 2000–2002 | Nasdaq Bileşik Endeksi | 77,90% | Yaklaşık 15 yıl |
| 2007–2009 | S&P 500 | 56,80% | Yaklaşık 5,5 yıl |
| 2020 | S&P 500 | 33,90% | Yaklaşık 6 ay |
Rakamlar, aksi belirtilmedikçe kapanış seviyelerine göredir. Bunlar fiyat endeksleridir ve temettüleri (şirketlerin nakit/bedelsiz kâr payı ödemeleri) içermez. Bu nedenle, temettüyü yeniden yatırıma yönlendiren bir yatırımcı için toparlanma süresi daha kısa olurdu.
Bu kıyas, sonuçların ne kadar farklı olabildiğini gösterir. 1987 çöküşü tek günde en sert düşüşlerden biri olmasına rağmen nispeten hızlı toparlandı. 1929 düşüşü hem derin hem de uzun sürdü. 2000-2002 dot-com dönemi iki yıldan fazla zamana yayıldı; 2020 düşüşü ise sadece birkaç hafta sürdü.
Piyasa çöküşleri, fiyatların ne kadar hızlı düştüğüne, düşüşün ne kadar derinleştiğine ve toparlanmanın ne kadar sürdüğüne göre çok farklı görünebilir. Aşağıdaki dönemler bu aralığı gösterir.
1929: düşüşten Büyük Buhran’a
1929 borsa çöküşü, ABD tarihindeki en ağır ekonomik daralmalardan birinin başlangıcı oldu.
Dow Jones Sanayi Endeksi Eylül 1929’da zirve yaptıktan sonra sert düştü. Düşüş, ilk çöküşün çok ötesine uzadı ve endeks nihayet Temmuz 1932’de dip gördü. Zirveden dibe Dow yaklaşık %89 geriledi. Önceki zirvesine ancak Kasım 1954’te dönebildi.
Piyasa düşüşüne ekonomik faaliyette sert bir daralma eşlik etti. National Bureau of Economic Research (NBER – ABD’de resesyon tarihlerini belirlemesiyle bilinen bağımsız araştırma kurumu), Büyük Buhran resesyonunu Ağustos 1929–Mart 1933 arası, yani 43 aylık bir daralma olarak tarihlendirir.
İlk satış dalgası, daha büyük düşüşün sadece başlangıcıydı; süreç daha uzun bir ekonomik ve finansal baskı dönemine dönüştü.
Derin piyasa düşüşü → uzun süreli ekonomik daralma → olağanüstü uzun toparlanma1987: resesyonsuz sert düşüş
19 Ekim 1987’de Dow Jones Sanayi Endeksi tek seansta %22,6 (508 puan) düştü. Bu, Dow tarihinde bir günde yaşanan en büyük yüzdesel düşüş olarak kayıtlardadır.
Satış dalgası, o yılın başındaki güçlü yükselişin ardından geldi. ABD dış ticaret açığı, dolar ve yurtdışı piyasalardaki gelişmelere dair endişeler fiyatlar üzerindeki baskıyı artırdı. “Portföy sigortası” (fiyat düşerken otomatik satışla riski azaltmayı hedefleyen, çoğu zaman vadeli işlemlerle uygulanan sistematik stratejiler) da fiyatlar geriledikçe satışları hızlandırdı.
Düşüş çok sertti; ancak ekonomik sonuçları 1920’lerin Büyük Buhran’ından farklıydı.
ABD, çöküşün ardından resesyona ya da bankacılık krizine girmedi. Dow, Kara Pazartesi kaybının %57’sini iki işlem gününde geri aldı ve iki yıldan kısa sürede çöküş öncesi seviyesinin üzerine çıktı.
1987 örneği, piyasa düşüşünün büyüklüğünün, düşüşün ne kadar süreceğini tek başına belirlemediğini gösterir. Çok sert bir düşüş, uzun bir ekonomik daralmaya dönüşmeden sınırlı bir piyasa olayı olarak kalabilir.
2000–2002 dot-com çöküşü
1990’ların sonu, yatırımcıların yeni dijital ekonominin büyümesine çok yüksek beklentiler yüklemesiyle teknoloji ve internet hisselerinde sert bir yükselişe sahne oldu.
Nasdaq Bileşik Endeksi Mart 2000’de zirve yaptı. Sonraki düşüş iki yıldan fazla sürdü ve endeks zirveden 2002 dip seviyesine kadar yaklaşık %77,9 geriledi.
1987’den farklı olarak belirleyici unsur tek bir günde aşırı satış değildi. Yatırımcılar teknoloji şirketlerinin değerlemelerini (hisse fiyatının şirket kârlılığına ve beklentisine göre pahalı/ucuz olmasını) ve dot-com yükselişiyle öne çıkan şirketlerin kâr beklentilerini yeniden değerlendirirken piyasa baskı altında kaldı.
Nasdaq, önceki kapanış zirvesinin üzerine ancak 2015’te çıkabildi.
Bu dönem, geleneksel “çöküş” algısındaki tek günlük sert düşüş olmadan da bir piyasa gerilemesinin uzun süren ayı piyasasına dönüşebileceğini gösterir.
2008: ekonomik krize yayılan süreç
2008 krizi çok daha yavaş gelişti ve finansal sistemin geneline güçlü biçimde bağlandı.
ABD’de konut fiyatları, ипотекli borçlanmanın (ev kredisi) hızla artmasıyla 1998-2006 arasında iki katından fazla yükseldi. Ardından konut fiyatları düşmeye başladı; bu da borçlular, kredi verenler ve finansal kurumlar üzerinde baskı yarattı.
S&P 500, kapanışta 9 Ekim 2007’de 1.565,15 ile zirve yaptı. 9 Mart 2009’da 676,53 seviyesine indi; düşüş %56,8 oldu.
Genel ekonomi de piyasayla birlikte bozuldu. NBER, Büyük Resesyon’u (2008 dönemi resesyonu) Aralık 2007–Haziran 2009 arası, yani 18 aylık bir daralma olarak tarihlendirir. ABD işsizlik oranı Kasım 2007’de %4,7’den Ekim 2009’da %10,0’a yükseldi.
2007–2009 döneminin kilit gelişmeleri
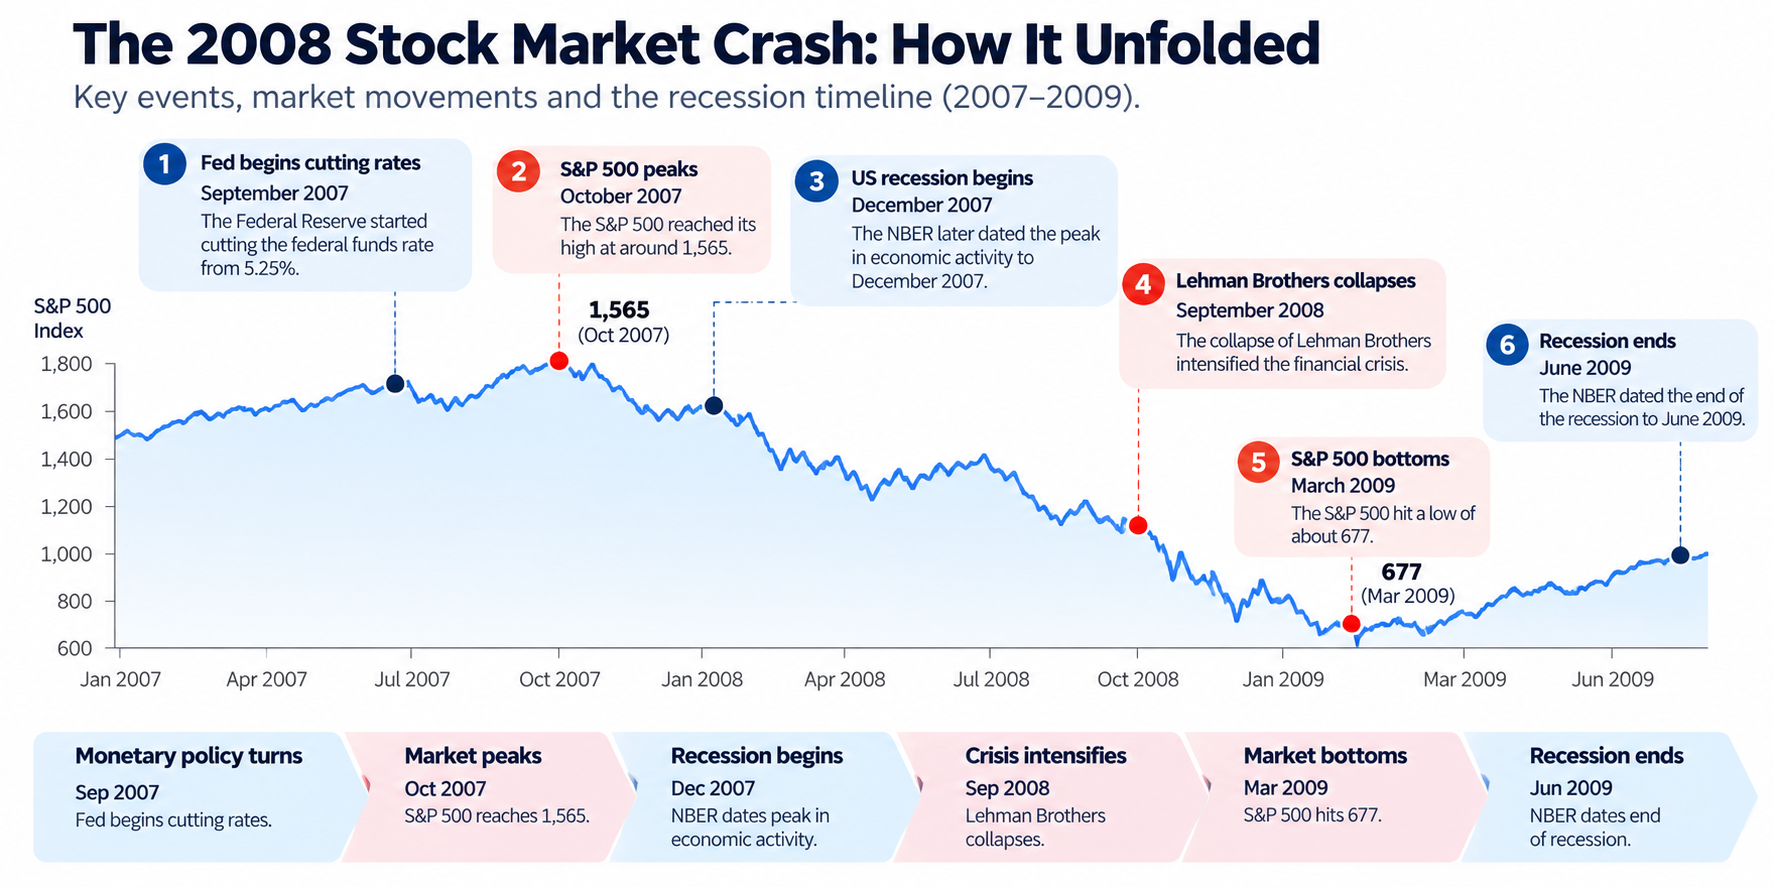
Sıralama önemlidir.
Piyasa, resesyon başlamadan önce yön değiştirdi ve resesyon bitmeden önce dip yaptı. İşsizlik ise resesyonun resmî olarak sona ermesinden dört ay sonra zirveye ulaştı.
Bu durum, 2008 krizini piyasa fiyatları ile ekonomik göstergeler (işsizlik, büyüme, üretim gibi veriler) arasındaki ilişkiyi anlamak için özellikle faydalı kılar. Bu göstergeler her zaman aynı anda dönmez. Kriz ayrıca, sorunlar bankalar, kredi piyasaları (borçlanma-kanalları) ve reel ekonomiye yayıldığında bir piyasa düşüşünün nasıl daha geniş bir finansal krizin parçası haline gelebileceğini gösterir.
2020: hızlı düşüş ve hızlı toparlanma
2020 çöküşü çok farklı bir hızla ilerledi.
S&P 500, 19 Şubat 2020’de 3.386,15 ile kapanış yaptı ve 23 Mart’ta 2.237,40 seviyesine indi; 23 işlem gününde %33,9 düştü.
Günlük hareketler olağan dışı büyüklükteydi. Endeks 12 Mart’ta %9,51 düştü, ertesi gün %9,29 yükseldi ve 16 Mart’ta bir kez daha %11,98 geriledi. ABD borsalarında ayrıca Mart boyunca dört kez piyasa genelinde “devre kesici” (fiyatlar çok sert hareket ettiğinde işlemleri geçici olarak durduran mekanizma) çalıştı.
Toparlanma, düşüşten çok daha hızlı oldu. S&P 500, Mart dip seviyesinden yaklaşık beş ay sonra, 18 Ağustos 2020’de Şubat zirvesinin üzerinde kapanış yaptı.
Ekonomik daralma da olağandışı derecede kısaydı. NBER, COVID-19 resesyonunu Şubat–Nisan 2020 arası, yani iki aylık bir daralma olarak tarihlendirir. Buna rağmen işsizlik Şubat’ta %3,5’ten Nisan’da %14,8’e yükseldi.
Ağustos 2021’e gelindiğinde endeks, Mart 2020 dip seviyesine göre iki katına çıktı.
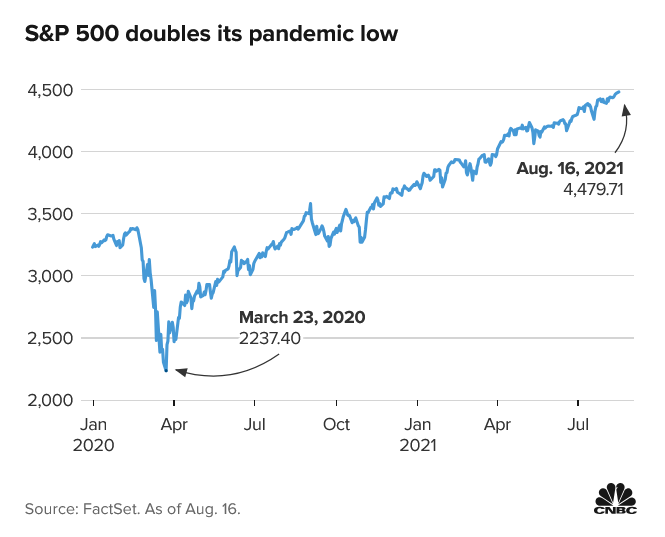
2020 örneği, sert bir piyasa düşüşünün kısa bir zamana sığabileceğini; hem satış dalgasının hem toparlanmanın, uzun ayı piyasalarına göre çok daha hızlı gerçekleşebileceğini gösterir.
Bu dönemler birlikte ele alındığında, tarihteki borsa çöküşlerini, ayı piyasasının süresini, piyasanın toparlanmasını ve finansal piyasalar ile reel ekonomi arasındaki ilişkiyi anlamak için güçlü bir çerçeve sunar.
Ayı piyasaları ne kadar sürer?
Ayı piyasası için sabit bir süre yoktur.
Piyasa çöküşü genelde hızlı ve sert bir düşüşü anlatır. Ayı piyasası ise fiyatlarda kalıcı (uzun süreli) bir düşüş dönemidir. Bir çöküş ayı piyasasının içinde yaşanabilir; ancak bu iki terim aynı anlama gelmez.
Tarihteki düşüş dönemleri, sürenin neden genellenmesinin zor olduğunu gösterir.
NBER’nin resesyon tarihlerine göre Büyük Buhran 43 ay sürerken, Büyük Resesyon 18 ay sürdü. COVID-19 resesyonu ise yalnızca iki ay sürdü. 1987 çöküşünü ise ABD’de hiç resesyon izlemedi.
Piyasanın kendi zamanlaması da ekonomiden farklı olabilir.
Sabit bir zaman aralığı olmadığı için, bir düşüşü değerlendirirken başka unsurlar daha anlamlıdır. Bunlar düşüşün derinliği, düşüşün hızı, arkasındaki nedenler ve piyasanın sonrasında nasıl tepki verdiği gibi göstergelerdir.
Geçmiş piyasa çöküşleri yatırımcılara ne öğretir?
Bu dönemlerin ortak bazı özellikleri öne çıkar.
Hız ile derinlik aynı şey değildir
Piyasa bir günde %20 düşebilir ya da bu düşüş birkaç aya yayılabilir. Sadece yüzdesel düşüş, işlem koşullarını (oynaklık, panik satışları, likidite) tek başına anlatmaz.
1987 çöküşü olağanüstü hızlıydı. Dot-com düşüşü çok daha yavaş ama yıllarca süren bir süreçti. 2020 düşüşü ise hem sertti hem de kısa bir döneme sıkıştı.
Piyasa fiyatları, ekonomik verilerden önce dönebilir
2008 dönemi bunu net biçimde gösterir. S&P 500, resesyon başlamadan önce zirve yaptı ve resesyon bitmeden önce dip gördü. İstihdam verileri (işsizlik gibi) daha da gecikmeli geldi.
Ekonomik göstergeler bağlam sağlar; ancak finansal piyasalarla mutlaka aynı dönüm noktalarını işaret etmez.
Bir çöküş uzun süren ayı piyasasına dönüşebilir
1929 ve dot-com örnekleri, ilk şokun çok daha uzun bir düşüşe dönüşebileceğini gösterir. Tek bir dramatik işlem günü, düşüşün toplam süresini mutlaka belirlemez.
Toparlanma, ilk düşüşten çok daha uzun sürebilir
S&P 500, 2020 zirvesine aylar içinde döndü. Dow’un 1929 zirvesini yeniden görmesi onlarca yıl aldı. Nasdaq, 2000 zirvesinin üzerinde kapanışı ancak 2015’te yaptı.
Farklı varlıklar farklı tepki verebilir
Piyasa çöküşü her varlığı aynı şekilde etkilemez. Hareketin yönü ve büyüklüğü; likiditeye (alış-satışın kolaylığı), yatırımcıların pozisyonlarına (taşıdıkları işlem yönü ve büyüklük), arz-talep koşullarına bağlı olabilir.
Hisse endeksleri piyasa düşüşünü ölçmek için en net göstergedir; ancak diğer piyasalar farklı bir tablo çizebilir.
Altın
Altın çoğu zaman “güvenli liman” (belirsizlikte tercih edilen varlık) olarak görülür; ancak resesyon dönemlerindeki performansı her zaman aynı değildir.
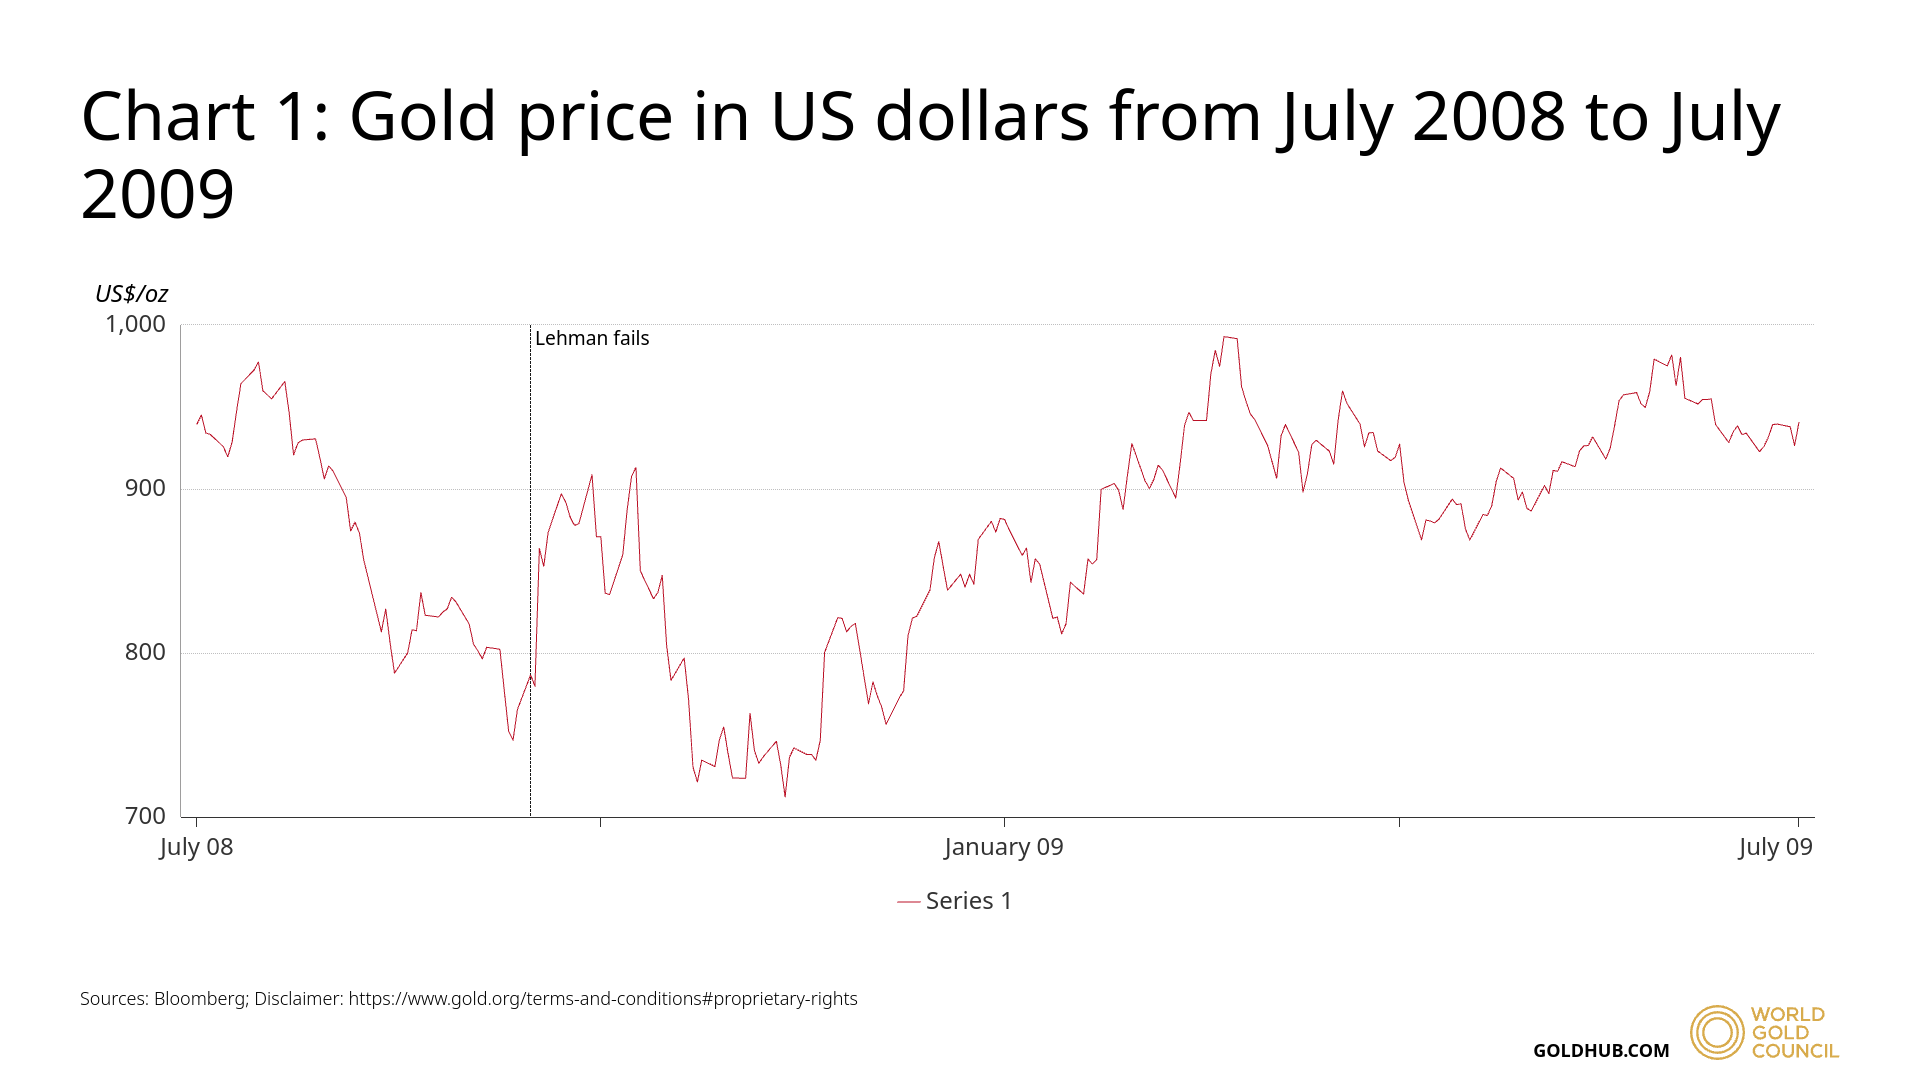
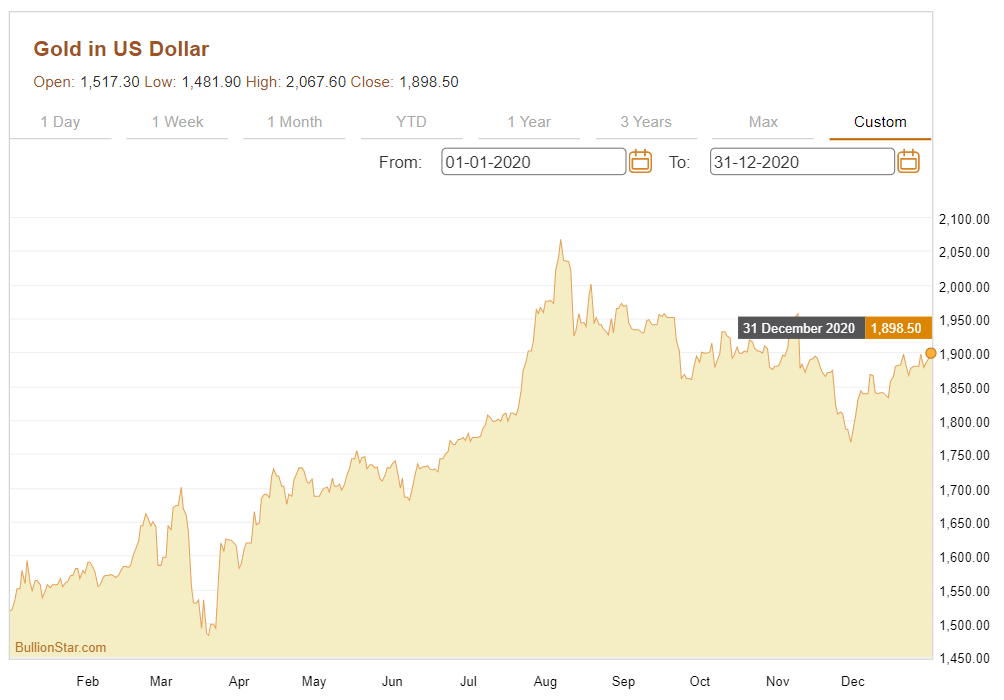
Ders nettir: altın, piyasa çöküşünün başında mutlaka yükselmez. Nakit ihtiyacının arttığı ilk panik döneminde, savunma amaçlı görülen varlıklar bile düşebilir.
Dövizler
Dövizler pariteler halinde (ör. EUR/USD) işlem görür; bu yüzden kriz, tek bir yönden çok “göreli güç” (bir para biriminin diğerine göre değer kazanması/kaybetmesi) olarak yansır.
2008 ve 2020 düşüşlerinde ABD doları, Japon yeni ve İsviçre frangı birçok büyük paritede güçlenirken; küresel büyüme ve emtialara daha bağlı para birimleri zayıfladı.
Uluslararası Ödemeler Bankası’nın (BIS) araştırmalarına göre 2008’de doların hareketi; güvenli liman talebi, carry trade’lerin (düşük faizli para biriminden borçlanıp yüksek faizliye yatırım yapma işlemleri) çözülmesi ve dolar fonlama (dolar cinsi borçlanma/finansman) sıkışıklığıyla bağlantılıydı. 2020 krizinin ilk aşamalarında da dolar endeksi (doların sepet para birimlerine karşı gücünü izleyen gösterge) sert yükseldi.
Bu örnekler, bir para birimine kalıcı “güvenli liman” etiketi yapıştırmanın doğru olmadığını gösterir. Davranış, piyasayı etkileyen stresin türüne bağlıdır.
Petrol
Petrol, ekonomik faaliyetteki değişimlere güçlü tepki verebilir; çünkü enerji talebi küresel büyümeyle yakından ilişkilidir.
2008 finansal krizi buna net bir örnektir. Kriz öncesinde petrol fiyatları sert yükselmiş, 2008’de zirve yaptıktan sonra finansal koşullar kötüleşip ekonomik aktivite zayıfladıkça hızla gerilemiştir.
Benzer bir desen 2020 COVID-19 şokunda da görüldü. Salgın, seyahat ve sanayi faaliyetini azaltıp enerji talebini düşürünce petrol fiyatları sert geriledi.
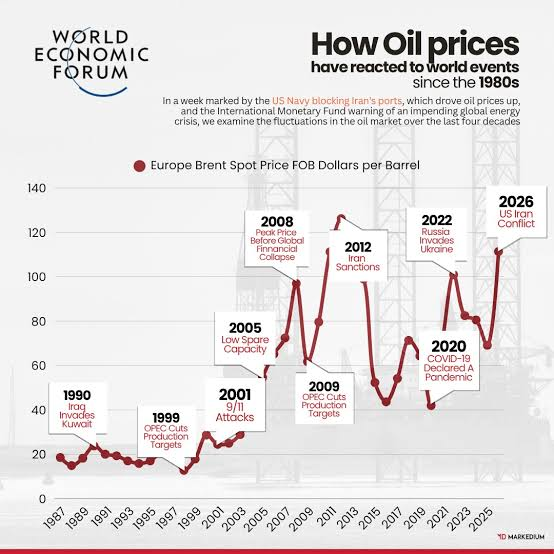
Bu örnekler, ekonomik aktivite beklentileri değiştiğinde petrolün ne kadar hızlı tepki verebildiğini gösterir. Hisselerden önemli bir farkı da vurgular: petrol fiyatlarını hem talep hem arz koşulları belirleyebilir. Bu nedenle aynı şok, enerji piyasasında ne olduğuna bağlı olarak farklı sonuçlar üretebilir.
Bu örnekler, bir piyasa düşüşüne sadece hisseler üzerinden bakılmaması gerektiğini gösterir. Altın, döviz ve petrol; likiditeye, yatırımcı pozisyonlarına, arz-talep koşullarına göre aynı şoka farklı tepki verebilir.
Geçmiş balonlardan bugünün yapay zekâ piyasasına
Dot-com dönemi, bugünkü yapay zekâ (AI) piyasasını düşünürken tarihsel bir referans sunar. 1990’ların sonunda internet etrafındaki beklentiler teknoloji hisselerinde büyük bir yükselişi tetiklemiş, Nasdaq ise 2000’deki zirvesinden 2002’deki dibine kadar yaklaşık %77,9 gerilemişti.
Buradaki kıyas, “AI mutlaka yeni bir dot-com balonu” demek değildir. Daha faydalı soru şudur: Dönüştürücü bir teknolojiye dair beklentiler, gerçek ekonomik faydalar ortaya çıkmadan önce değerlemelere çok hızlı yansıyabilir mi?
2007–2008 konut ve finansal kriziyse farklı bir tarihsel referans sunar. Bu örnekte, varlık fiyatları, kaldıraç (borç kullanarak pozisyon büyütme) ve finansal sistemin geneli arasındaki bağ kritik hale gelmiş; konut fiyatlarındaki düşüş borçlular, kredi verenler ve finansal kurumlar genelinde baskıyı artırmıştı.
Bu dönemler, iyimserliğin piyasalara nasıl yerleşebileceğine dair farklı yolları işaret eder. Dot-com dönemi teknoloji beklentileri ve değerlemeleri öne çıkarır. Finansal kriz ise kaldıraç, kredi ve varlık fiyatları ile reel ekonomi arasındaki bağı öne çıkarır.
Bugünkü AI piyasası bu iki yoldan birini izlemek zorunda değil. AI ciddi verimlilik artışları ve kâr büyümesi sağlayabilir; ya da beklentiler gereğinden fazla iyimser çıkabilir. Tarihsel örnekler, piyasa beklentileri ile ekonomik gerçeklik ayrıştığında neler olabileceğini düşünmek için farklı çerçeveler sunar.
Bir sonraki düşüşün 1987, 2000, 2008 ya da 2020’ye benzeyip benzemeyeceğini sormak yerine, birkaç temel özelliğe bakmak daha faydalı olabilir:
- Derinlik — fiyatların ne kadar düştüğü.
- Hız — düşüşün ne kadar hızlı gerçekleştiği.
- Süre — piyasanın ne kadar süre baskı altında kaldığı.
- Toparlanma — önceki zirvelerin yeniden görülmesinin ne kadar sürdüğü.
Bu faktörler; ani bir piyasa şoku, uzun süren ayı piyasası ve daha geniş kapsamlı bir ekonomik daralma arasındaki farkı ayırt etmeye yardımcı olabilir.
Hemen işlem yapmaya başlayın — gerçek VT Markets hesabınızı oluşturmak için buraya tıklayın.





