






การร่วงแรงของตลาด (Market crash: ราคาตลาดปรับลงเร็วและแรงในช่วงสั้น) ไม่ได้เกิดตามรูปแบบตายตัว
บางครั้งถูกจดจำจากความเร็วของแรงขายช่วงแรก บางครั้งค่อย ๆ ลุกลามกลายเป็น “ตลาดหมี” (Bear market: ภาวะที่ราคาสินทรัพย์ปรับลงต่อเนื่องเป็นเวลานาน) เมื่อความตึงเครียดด้านการเงินหรือเศรษฐกิจแพร่กระจาย ส่วนการฟื้นตัวก็หลากหลายไม่แพ้กัน: บางตลาดกลับขึ้นไปชดเชยที่ร่วงลงได้ภายในไม่กี่เดือน แต่บางตลาดต้องใช้เวลาหลายปี หรือยาวนานเป็นสิบปี
ประวัติศาสตร์ของเหตุการณ์ตลาดร่วงแรงสะท้อนความแตกต่างนี้อย่างชัดเจน เหตุการณ์ปี 1929 ลุกลามเป็น “เศรษฐกิจตกต่ำครั้งใหญ่” (Great Depression: ภาวะเศรษฐกิจถดถอยรุนแรงและยืดเยื้อทั่ววงกว้าง) และเป็นหนึ่งในช่วงตลาดหุ้นร่วงลึกที่สุดในยุคใหม่ เหตุการณ์ปี 1987 เกิดการร่วงหนักในวันเดียวอย่างผิดปกติ แต่ไม่ได้ตามมาด้วยภาวะเศรษฐกิจถดถอยของสหรัฐ เหตุการณ์ฟองสบู่ดอตคอมปี 2000 กลายเป็นตลาดหมีที่ยืดเยื้อ นำโดยหุ้นเทคโนโลยี ส่วนวิกฤตการเงินปี 2008 เชื่อมโยงการร่วงของตลาดหุ้นเข้ากับความตึงเครียดรุนแรงในระบบการเงินและเศรษฐกิจ ขณะที่เหตุการณ์ปี 2020 เป็นการร่วงลงเร็วเป็นพิเศษ ก่อนจะฟื้นตัวอย่างรวดเร็วเช่นกัน
เหตุการณ์เหล่านี้เทียบกันแบบตรงตัวไม่ได้ทุกมุม เพราะสาเหตุ เงื่อนไขเศรษฐกิจ และโครงสร้างตลาดต่างกัน อย่างไรก็ดี เหตุการณ์เหล่านี้ช่วยให้เห็นภาพว่า “ขาลง” ของตลาดอาจหน้าตาแตกต่างกันมากเพียงใด ขึ้นอยู่กับ ความเร็ว ความลึก สาเหตุ และสิ่งที่ตามมา
เหตุการณ์ตลาดหุ้นร่วงแรงครั้งสำคัญในประวัติศาสตร์
คำว่า “crash” มักถูกใช้กว้าง ๆ แต่การปรับลงแรงของตลาดแต่ละครั้งไม่ได้มีลักษณะเหมือนกัน บางครั้งคือการทรุดตัวในวันเดียว แต่บางครั้งคือ “ตลาดหมี” ที่ยาวนาน
เหตุการณ์ต่อไปนี้ช่วยให้เปรียบเทียบได้ชัดขึ้น:
| เหตุการณ์ | ตลาด | การร่วงจาก “จุดสูงสุดถึงจุดต่ำสุด” (Peak-to-trough: วัดจากจุดสูงสุดก่อนร่วงไปจนถึงจุดต่ำสุดระหว่างทาง) | เวลาที่ใช้กลับไปแตะจุดสูงสุดเดิม |
| 1929–1932 | Dow Jones Industrial Average | 89% | 25 ปี |
| 1987 | Dow Jones Industrial Average | 22.6% ในวันเดียว | น้อยกว่า 2 ปี |
| 2000–2002 | Nasdaq Composite | 77.90% | ราว 15 ปี |
| 2007–2009 | S&P 500 | 56.80% | ราว 5 ปีครึ่ง |
| 2020 | S&P 500 | 33.90% | ราว 6 เดือน |
ตัวเลขทั้งหมดอ้างอิง “ราคาปิด” (closing level: ราคาสุดท้ายของวันซื้อขาย) เว้นแต่ระบุเป็นอย่างอื่น และเป็นดัชนีแบบวัดจาก “ราคา” (price index: นับเฉพาะการเปลี่ยนแปลงราคา) จึงยังไม่รวม “เงินปันผล” (dividend: เงินที่บริษัทจ่ายให้ผู้ถือหุ้นจากกำไร) ดังนั้น หากนักลงทุน “นำปันผลกลับไปลงทุนต่อ” (reinvest dividends: ใช้เงินปันผลซื้อสินทรัพย์เพิ่ม) ระยะเวลาการฟื้นตัวจริงอาจสั้นกว่านี้
การเปรียบเทียบนี้ทำให้เห็นผลลัพธ์ที่แตกต่างกันมาก เหตุการณ์ปี 1987 เป็นหนึ่งในวันที่ตลาดร่วงแรงที่สุด แต่ฟื้นค่อนข้างเร็ว ส่วนปี 1929 ร่วงลึกและยืดเยื้อ เหตุการณ์ดอตคอมปี 2000–2002 ลากยาวเกินสองปี ขณะที่ปี 2020 ร่วงเพียงไม่กี่สัปดาห์
เหตุการณ์ตลาดร่วงแรง อาจมีหน้าตาแตกต่างกันมาก ขึ้นอยู่กับว่าราคาลงเร็วแค่ไหน ลงลึกเพียงใด และฟื้นตัวนานเท่าไร เหตุการณ์ต่อไปนี้สะท้อนช่วงความแตกต่างนั้น
1929: ร่วงสู่เศรษฐกิจตกต่ำครั้งใหญ่
เหตุการณ์หุ้นร่วงปี 1929 เป็นจุดเริ่มต้นของหนึ่งในช่วงเศรษฐกิจถดถอยที่รุนแรงที่สุดในประวัติศาสตร์สหรัฐ
ดัชนี Dow Jones Industrial Average ทำจุดสูงสุดในเดือนกันยายน 1929 ก่อนร่วงลงอย่างหนัก และการปรับลงยังดำเนินต่อไปไกลกว่าช่วง “crash” ระยะแรก โดยดัชนีลงไปทำจุดต่ำสุดในเดือนกรกฎาคม 1932 หากวัดจากจุดสูงสุดถึงจุดต่ำสุด ดัชนีร่วงราว 89% และกว่าจะกลับไปแตะจุดสูงสุดเดิมได้ต้องรอถึง พฤศจิกายน 1954
การร่วงของตลาดเกิดพร้อมกับการหดตัวรุนแรงของกิจกรรมทางเศรษฐกิจ โดย National Bureau of Economic Research (NBER: หน่วยงานวิจัยที่มักใช้เป็นมาตรฐานในการระบุช่วงเศรษฐกิจถดถอยของสหรัฐ) ระบุว่าเศรษฐกิจตกต่ำครั้งใหญ่กินช่วงตั้งแต่ สิงหาคม 1929 ถึงมีนาคม 1933 รวม 43 เดือน
แรงขายช่วงแรกเป็นเพียงจุดเริ่ม ก่อนจะขยายเป็นช่วงยาวของความตึงเครียดด้านเศรษฐกิจและการเงิน
ตลาดร่วงลึก → เศรษฐกิจหดตัวยืดเยื้อ → ฟื้นตัวนานเป็นพิเศษ1987: ร่วงหนักแต่ไม่ตามด้วยเศรษฐกิจถดถอย
วันที่ 19 ตุลาคม 1987 ดัชนี Dow Jones Industrial Average ร่วง 22.6% ในวันเดียว หรือ 508 จุด ถือเป็นการร่วงรายวันที่มากที่สุดในเชิงเปอร์เซ็นต์ในประวัติศาสตร์ของดัชนี
แรงขายเกิดหลังตลาดหุ้นสหรัฐปรับขึ้นแรงก่อนหน้านั้นในปีเดียวกัน ความกังวลเรื่อง “ขาดดุลการค้า” (trade deficit: มูลค่านำเข้าสูงกว่าส่งออก) ค่าเงินดอลลาร์ และความเคลื่อนไหวในตลาดต่างประเทศเพิ่มแรงกดดันต่อราคา กลยุทธ์ “ประกันพอร์ต” (portfolio insurance: วิธีบริหารพอร์ตที่มักใช้อนุพันธ์หรือการขายอัตโนมัติ เพื่อลดความเสี่ยง แต่เมื่อราคาลงแรงอาจยิ่งเร่งแรงขาย) ก็เป็นอีกปัจจัยที่ซ้ำเติมเมื่อราคาปรับลง
แม้การปรับลงจะรุนแรง แต่ผลกระทบต่อเศรษฐกิจต่างจากช่วงเศรษฐกิจตกต่ำครั้งใหญ่ในทศวรรษ 1920–1930 อย่างชัดเจน
สหรัฐ ไม่ได้ เข้าสู่ภาวะเศรษฐกิจถดถอยหรือวิกฤตธนาคารหลังเหตุการณ์ดังกล่าว ดัชนี Dow ฟื้นกลับได้ 57% ของการร่วงใน “Black Monday” ภายในสองวันทำการ และกลับขึ้นไปเหนือระดับก่อนร่วงภายในเวลาไม่ถึงสองปี
เหตุการณ์ปี 1987 ชี้ว่า ขนาดการร่วงของตลาดไม่ได้กำหนดระยะเวลาของผลกระทบ เพราะการร่วงที่เร็วและแรงมาก อาจจบลงเป็นเหตุการณ์เฉพาะในตลาด ไม่ได้ลุกลามเป็นภาวะเศรษฐกิจถดถอยยาวนาน
2000–2002: วิกฤตฟองสบู่ดอตคอม
ช่วงปลายทศวรรษ 1990 หุ้นเทคโนโลยีและอินเทอร์เน็ตพุ่งแรง จากความคาดหวังการเติบโตสูงของ “เศรษฐกิจดิจิทัล” (digital economy: เศรษฐกิจที่ขับเคลื่อนด้วยเทคโนโลยีและอินเทอร์เน็ต)
ดัชนี Nasdaq Composite ทำจุดสูงสุดในเดือนมีนาคม 2000 จากนั้นตลาดปรับลงต่อเนื่องยาวกว่า 2 ปี โดยดัชนีร่วงราว 77.9% จากจุดสูงสุดลงถึงจุดต่ำสุดในปี 2002
ต่างจากปี 1987 จุดเด่นไม่ใช่การเทขายสุดโต่งในวันเดียว แต่เป็นแรงกดดันต่อเนื่องจากการที่นักลงทุนกลับมาประเมิน “มูลค่าเหมาะสม” (valuation: การประเมินว่าราคาหุ้นแพงหรือถูกเทียบกับพื้นฐาน) ของหุ้นเทค และทบทวนแนวโน้มกำไรของบริษัทที่ได้อานิสงส์จากกระแสดอตคอม
Nasdaq ไม่ได้กลับไปปิดเหนือจุดสูงสุดเดิม จนถึง ปี 2015
เหตุการณ์นี้สะท้อนว่า ตลาดสามารถกลายเป็นตลาดหมีที่ยาวนานได้ แม้จะไม่ได้มี “วันเดียวที่ร่วงพรวด” แบบ crash ตามภาพจำ
2008: ลุกลามเป็นวิกฤตเศรษฐกิจ
วิกฤตปี 2008 ค่อย ๆ ก่อตัว และเชื่อมโยงลึกกับระบบการเงินโดยรวม
ราคาบ้านในสหรัฐเพิ่มขึ้นมากกว่าเท่าตัวระหว่างปี 1998–2006 หลังการกู้ซื้อบ้าน (mortgage borrowing: การกู้เงินเพื่อซื้อบ้านโดยใช้บ้านค้ำประกัน) ขยายตัว จากนั้นราคาบ้านเริ่มปรับลง สร้างแรงกดดันต่อผู้กู้ ผู้ให้กู้ และสถาบันการเงิน
ดัชนี S&P 500 ทำจุดสูงสุดที่ราคาปิด 1,565.15 เมื่อ 9 ตุลาคม 2007 ก่อนร่วงลงมาแตะ 676.53 เมื่อ 9 มีนาคม 2009 คิดเป็นการปรับลง 56.8%
เศรษฐกิจจริงแย่ลงไปพร้อมกับตลาด โดย NBER ระบุช่วง “วิกฤตเศรษฐกิจครั้งใหญ่” (Great Recession: ภาวะเศรษฐกิจถดถอยรุนแรงช่วงปี 2007–2009) ตั้งแต่ ธันวาคม 2007 ถึงมิถุนายน 2009 รวม 18 เดือน อัตราว่างงานสหรัฐเพิ่มจาก 4.7% ในพฤศจิกายน 2007 เป็น 10.0% ในตุลาคม 2009
เหตุการณ์สำคัญช่วงปี 2007–2009
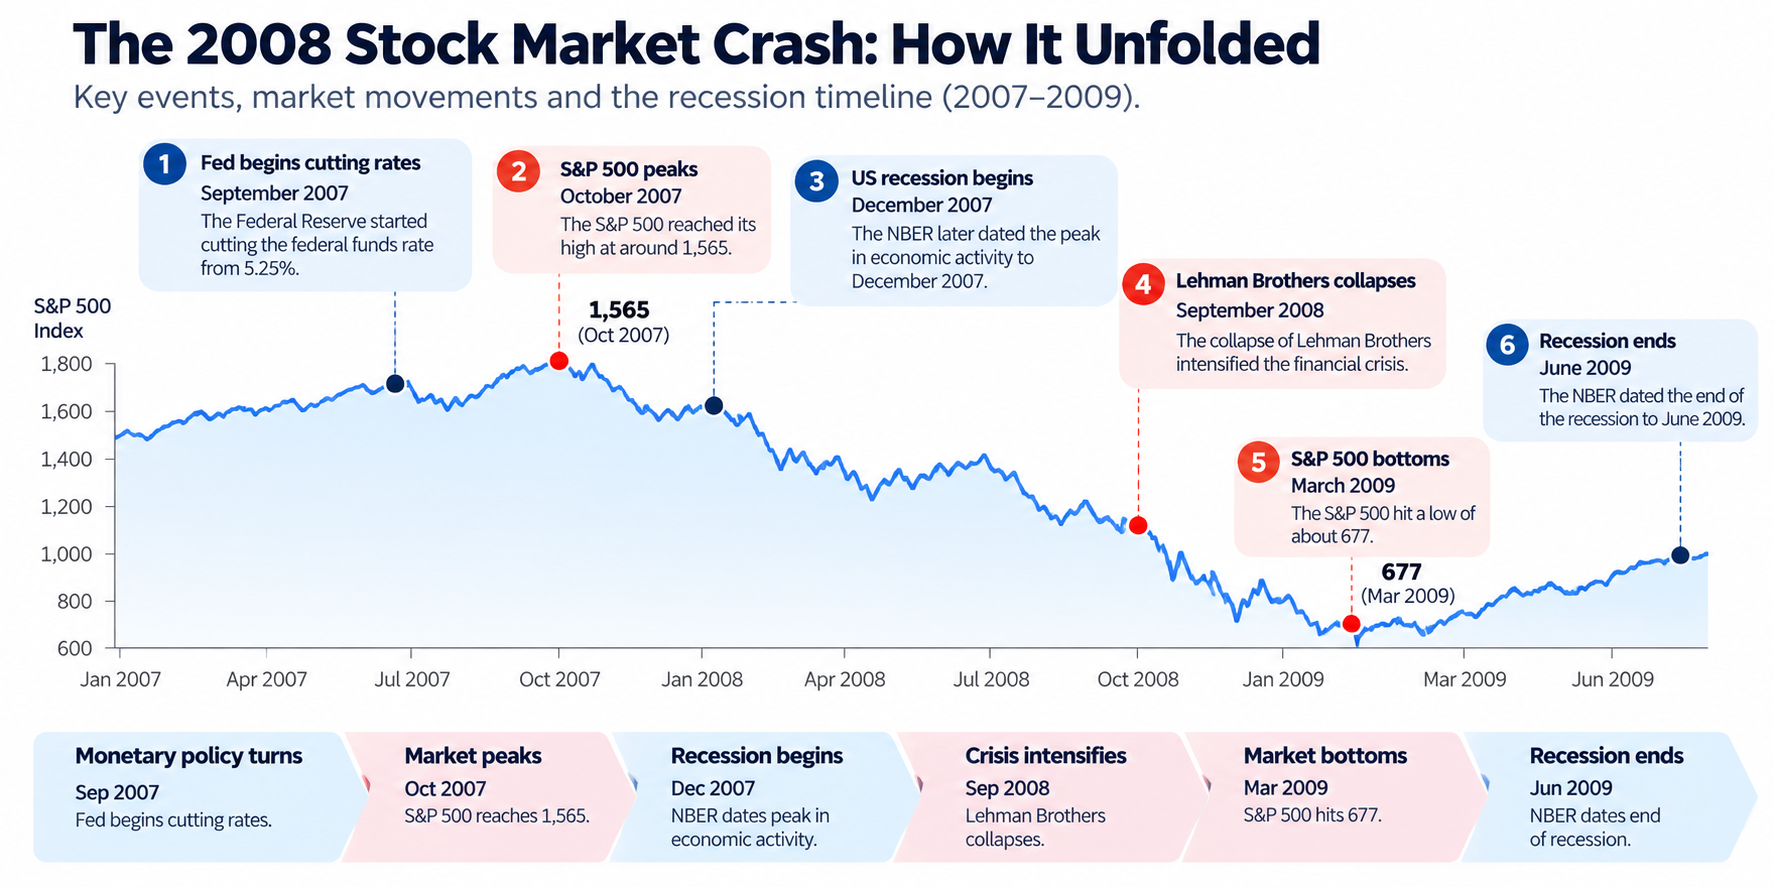
ลำดับเหตุการณ์มีความสำคัญ
ตลาดเริ่มกลับตัวลงก่อนเศรษฐกิจถดถอยจะเริ่ม และทำจุดต่ำสุดก่อนเศรษฐกิจถดถอยจะสิ้นสุด ขณะที่อัตราว่างงานไปพีคหลังจากเศรษฐกิจถดถอย “จบตามนิยาม” แล้ว 4 เดือน
จึงเป็นกรณีศึกษาที่ดีในการทำความเข้าใจความสัมพันธ์ระหว่าง ราคาตลาดกับตัวชี้วัดเศรษฐกิจ (economic indicators: ข้อมูลเศรษฐกิจ เช่น การจ้างงาน การผลิต รายได้) ซึ่งไม่ได้กลับทิศพร้อมกันเสมอ วิกฤตนี้ยังชี้ให้เห็นว่า เมื่อปัญหากระจายผ่านธนาคาร ตลาดสินเชื่อ (credit markets: ตลาดการกู้ยืม/ตราสารหนี้ และการให้สินเชื่อ) และเศรษฐกิจโดยรวม การร่วงของตลาดหุ้นอาจกลายเป็นส่วนหนึ่งของวิกฤตการเงินที่ใหญ่กว่า
2020: ร่วงเร็ว ฟื้นเร็ว
เหตุการณ์ปี 2020 มีจังหวะที่ต่างออกไปมาก
S&P 500 ปิดที่ 3,386.15 เมื่อ 19 กุมภาพันธ์ 2020 ก่อนร่วงลงสู่ 2,237.40 เมื่อ 23 มีนาคม เท่ากับลดลง 33.9% ภายใน 23 วันทำการ
ความผันผวนรายวันสูงผิดปกติ ดัชนีร่วง 9.51% เมื่อ 12 มีนาคม จากนั้นบวก 9.29% ในวันถัดมา และร่วงอีก 11.98% เมื่อ 16 มีนาคม ตลาดหุ้นสหรัฐยัง “พักการซื้อขายชั่วคราวทั้งตลาด” (market-wide circuit breaker: กลไกหยุดซื้อขายอัตโนมัติเมื่อดัชนีร่วงเกินเกณฑ์ เพื่อลดความตื่นตระหนก) ถึง 4 ครั้งในเดือนมีนาคม
การฟื้นตัวเร็วมาก S&P 500 ปิดเหนือจุดสูงสุดของเดือนกุมภาพันธ์ในวันที่ 18 สิงหาคม 2020 หรือราว 5 เดือนหลังทำจุดต่ำสุดในเดือนมีนาคม
ภาวะเศรษฐกิจถดถอยครั้งนี้ สั้นผิดปกติ โดย NBER ระบุช่วงเศรษฐกิจถดถอยจากโควิด-19 ตั้งแต่ กุมภาพันธ์ถึงเมษายน 2020 รวม 2 เดือน อย่างไรก็ดี อัตราว่างงานยังพุ่งจาก 3.5% ในกุมภาพันธ์เป็น 14.8% ในเมษายน
ภายในเดือนสิงหาคม 2021 ดัชนีเพิ่มขึ้นเป็นสองเท่าจากจุดต่ำสุดเดือนมีนาคม 2020
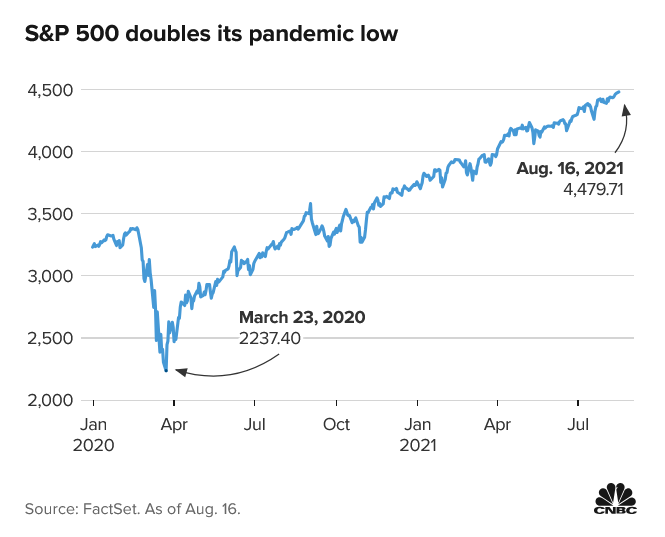
เหตุการณ์ปี 2020 ชี้ว่า การร่วงแรงสามารถ “อัดอยู่ในช่วงสั้น” ได้ โดยทั้งการเทขายและการฟื้นตัวเกิดเร็วกว่าในตลาดหมีที่ยืดเยื้อ
เมื่อพิจารณาร่วมกัน เหตุการณ์เหล่านี้ช่วยให้เข้าใจภาพรวมของ เหตุการณ์ตลาดหุ้นร่วงแรงในอดีต ระยะเวลาของตลาดหมี การฟื้นตัวของตลาด และความสัมพันธ์ระหว่างตลาดการเงินกับเศรษฐกิจจริง
ตลาดหมีใช้เวลานานแค่ไหน?
ตลาดหมีไม่มีระยะเวลาตายตัว
ตลาดร่วงแรง (market crash) โดยทั่วไปหมายถึงการปรับลงที่เร็วและแรง ส่วน ตลาดหมี (bear market) หมายถึงการปรับลงต่อเนื่องเป็นเวลานาน เหตุการณ์ crash อาจเกิดภายในตลาดหมีได้ แต่สองคำนี้ไม่ได้ใช้แทนกันได้
ประวัติศาสตร์ของช่วงขาลงอธิบายได้ว่าทำไม “ระยะเวลา” จึงสรุปรวมเป็นกฎเดียวได้ยาก
เศรษฐกิจตกต่ำครั้งใหญ่กินเวลา 43 เดือน ตามช่วงเศรษฐกิจถดถอยที่ NBER ระบุ ขณะที่ Great Recession กินเวลา 18 เดือน ส่วนเศรษฐกิจถดถอยจากโควิด-19 ใช้เวลาเพียง 2 เดือน และเหตุการณ์ปี 1987 ไม่ได้ตามมาด้วยเศรษฐกิจถดถอยของสหรัฐเลย
ตัวตลาดเองก็อาจเคลื่อนไหวคนละไทม์ไลน์กับเศรษฐกิจ
เมื่อไม่มีช่วงเวลาตายตัว ปัจจัยอื่นจึงช่วยประเมินภาวะขาลงได้มากกว่า ได้แก่ ความลึกของการปรับลง ความเร็วของการร่วง สาเหตุ และการตอบสนองของตลาดหลังจากนั้น
การลงต่อเนื่องยาวนานอาจเกิดจากปัญหา “การตีมูลค่าสินทรัพย์” (asset valuation: ราคาสินทรัพย์สูงเกินพื้นฐาน) วิกฤตการเงิน หรือเศรษฐกิจหดตัวเป็นวงกว้าง ขณะเดียวกัน แรงกระแทกที่รุนแรงก็อาจกลับตัวได้เร็ว หากสภาพการเงิน (financial conditions: ภาวะการเข้าถึงเงินทุน เช่น ดอกเบี้ย สินเชื่อ สภาพคล่อง) เริ่มนิ่งและความเชื่อมั่นกลับมา
บทเรียนจากเหตุการณ์ตลาดร่วงในอดีตสำหรับเทรดเดอร์
มีหลายประเด็นที่เห็นร่วมกันจากเหตุการณ์เหล่านี้
ความเร็วกับความลึกไม่ใช่เรื่องเดียวกัน
ตลาดอาจร่วง 20% ในวันเดียว หรือค่อย ๆ ลงตลอดหลายเดือน ตัวเลขเปอร์เซ็นต์เพียงอย่างเดียวไม่บอกสภาพแวดล้อมการซื้อขายได้ครบ
ปี 1987 เร็วผิดปกติ ส่วนดอตคอมลงช้ากว่ามากแต่ลากยาวหลายปี ขณะที่ปี 2020 ทั้งรุนแรงและถูกอัดให้อยู่ในเวลาสั้น
ราคาตลาดอาจกลับทิศก่อนข้อมูลเศรษฐกิจ
เหตุการณ์ปี 2008 แสดงชัด S&P 500 ทำจุดสูงสุดก่อนเศรษฐกิจถดถอยเริ่ม และทำจุดต่ำสุดก่อนเศรษฐกิจถดถอยจบ ข้อมูลการจ้างงานยิ่งตามหลังไปอีก
ตัวชี้วัดเศรษฐกิจช่วยให้เห็นบริบท แต่ไม่ได้จำเป็นต้องชี้จุดกลับตัวเดียวกับตลาดการเงิน
ช่วงร่วงแรง อาจกลายเป็นตลาดหมีที่ยาวนาน
ปี 1929 และดอตคอมชี้ว่า แรงกระแทกเริ่มต้นอาจพัฒนาเป็นการลงยาวได้ วันซื้อขายที่ดราม่ามากวันเดียวไม่ได้แปลว่าจะสะท้อนระยะเวลาทั้งหมดของขาลง
การฟื้นตัวอาจนานกว่าช่วงร่วงครั้งแรกมาก
S&P 500 ฟื้นกลับจุดสูงสุดปี 2020 ภายในไม่กี่เดือน แต่ Dow ใช้เวลาหลายสิบปีเพื่อกลับไปแตะจุดสูงสุดปี 1929 และ Nasdaq ไม่ได้ปิดเหนือจุดสูงสุดปี 2000 จนถึงปี 2015
ดังนั้น ขนาดของการร่วงไม่ได้บอกว่า “ผลกระทบ” จะอยู่ยาวแค่ไหน
สินทรัพย์แต่ละประเภทอาจเคลื่อนไหวไม่เหมือนกัน
การร่วงของตลาดไม่ได้กระทบสินทรัพย์ทุกชนิดเท่ากัน ทิศทางและขนาดของการเคลื่อนไหวขึ้นอยู่กับ “สภาพคล่อง” (liquidity: ความง่ายในการซื้อขายโดยไม่ทำให้ราคาผันผวนมาก) “การวางสถานะของนักลงทุน” (investor positioning: นักลงทุนถือฝั่งซื้อหรือฝั่งขายมากน้อยเพียงใด) และภาวะอุปสงค์-อุปทาน
ดัชนีหุ้น ช่วยวัดภาพรวมขาลงได้ชัด แต่ตลาดอื่นอาจให้สัญญาณต่างออกไป
ทองคำ
ทองคำ มักถูกมองเป็นสินทรัพย์ “หลบภัย” (safe-haven asset: สินทรัพย์ที่คนมักเข้าซื้อยามตลาดผันผวน) แต่ผลตอบแทนในช่วงเศรษฐกิจถดถอยในอดีตไม่ได้เป็นไปในทิศเดียวเสมอ
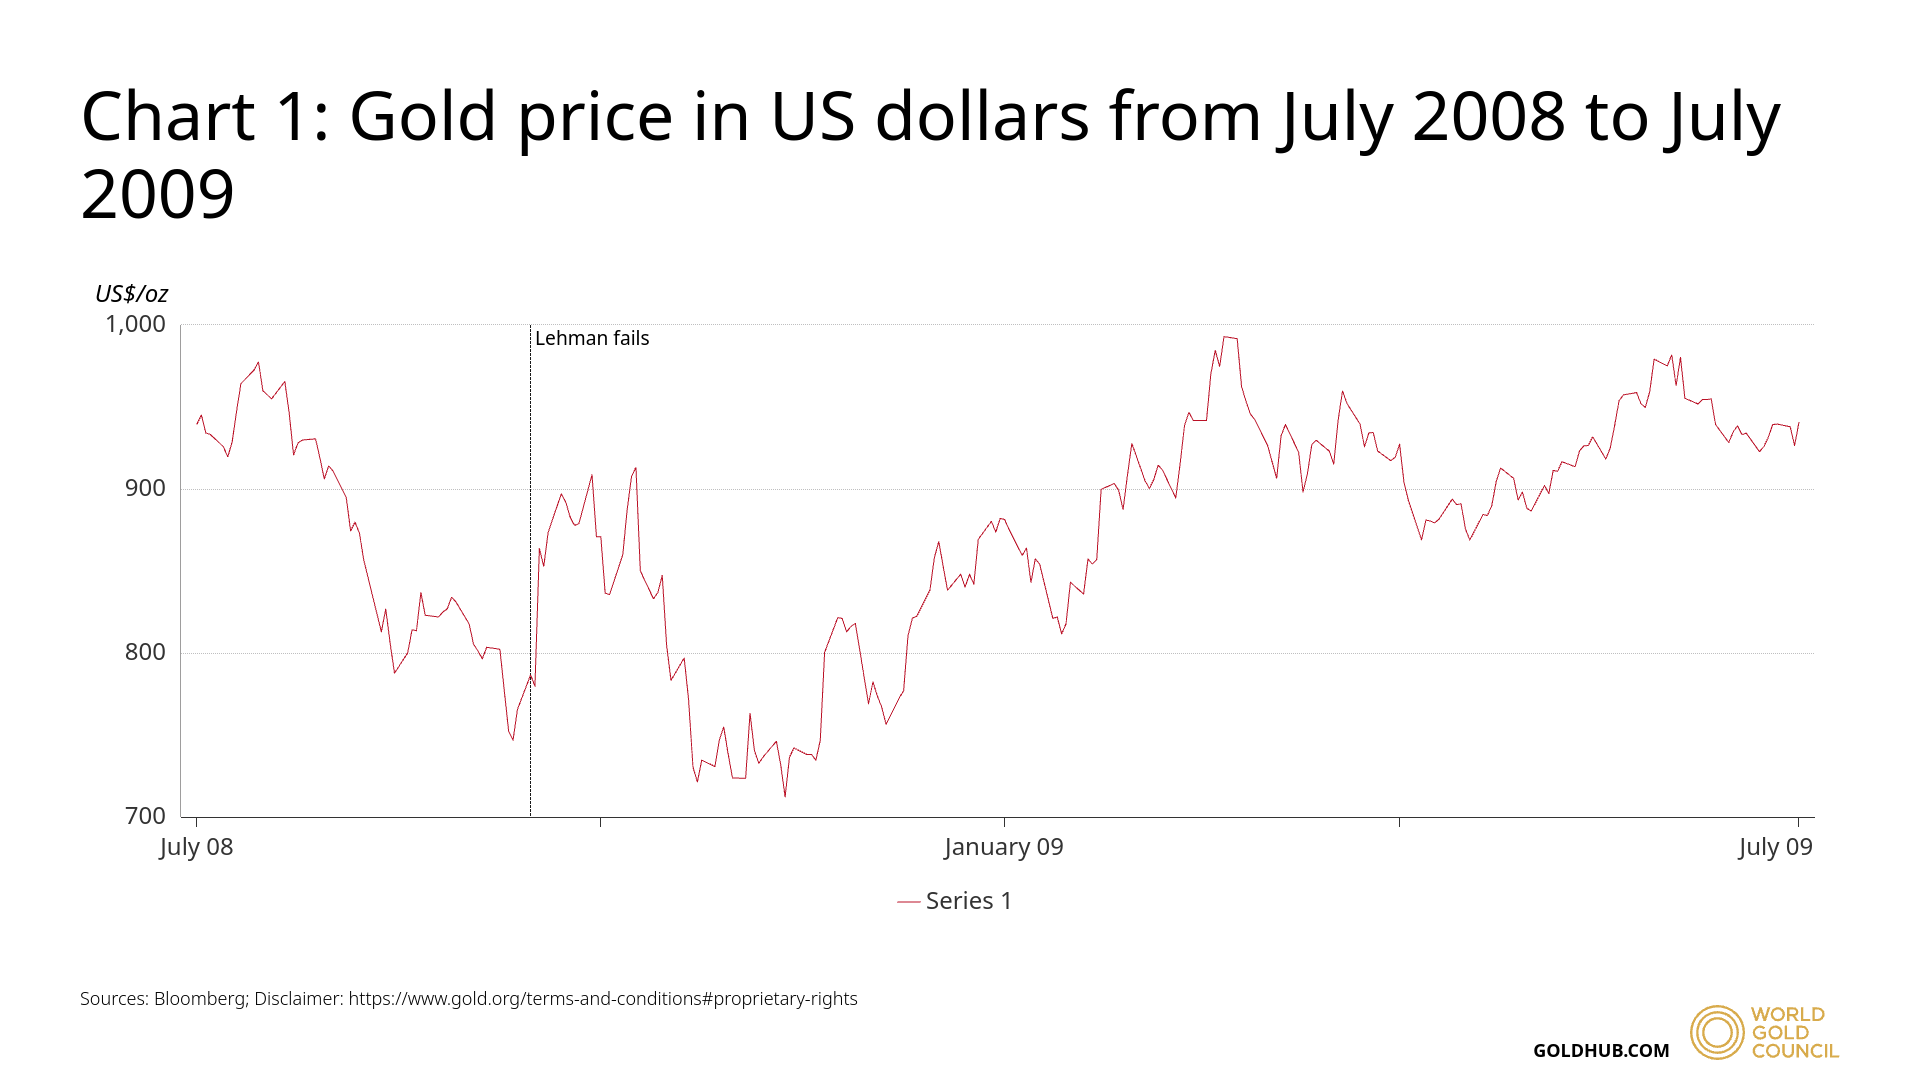
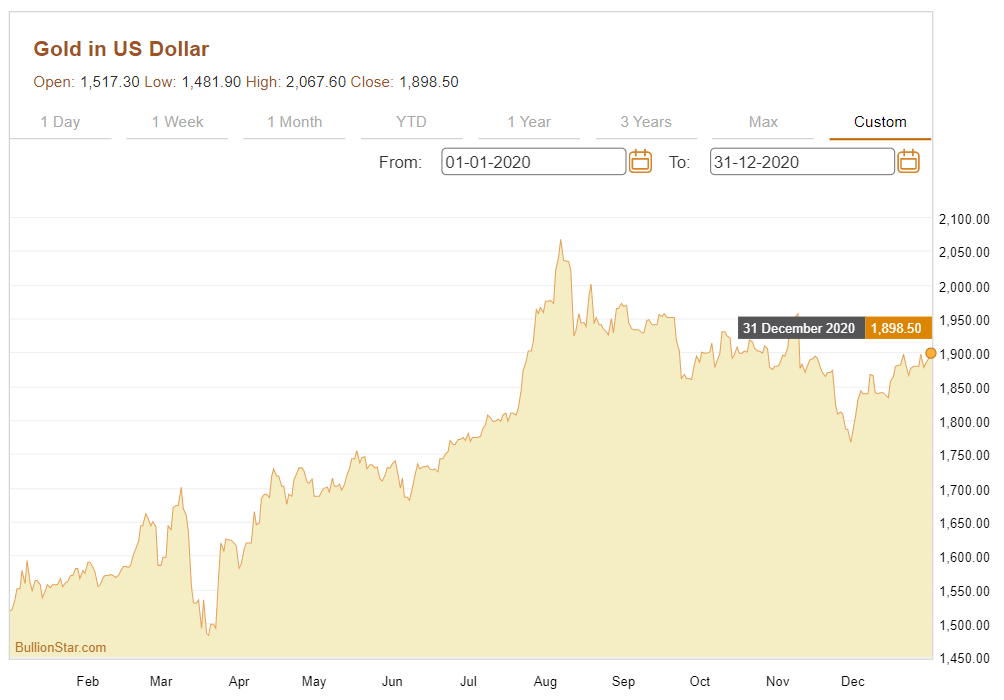
บทเรียนตรงไปตรงมา: ทองคำไม่ได้จำเป็นต้องขึ้นทันทีเมื่อเกิดตลาดร่วงแรง ในช่วงที่ทุกคนแห่ถือเงินสดพร้อมกัน (rush for cash: ต้องการเงินสดอย่างเร่งด่วนเพื่อชำระหนี้/เพิ่มหลักประกัน/ลดความเสี่ยง) แม้แต่สินทรัพย์ที่มักถูกมองว่าป้องกันความเสี่ยงก็อาจปรับลงได้
สกุลเงิน
สกุลเงิน ซื้อขายเป็น “คู่” (currency pair: เช่น EUR/USD) ดังนั้น ในวิกฤตมักสะท้อนผ่าน “ความแข็งแกร่งเมื่อเทียบกัน” มากกว่าทิศทางเดียวแบบสินทรัพย์เดี่ยว
ในช่วงขาลงปี 2008 และ 2020 เงินดอลลาร์สหรัฐ เงินเยนญี่ปุ่น และฟรังก์สวิสแข็งค่าขึ้นในหลายตลาดหลัก ขณะที่สกุลเงินที่ผูกกับการเติบโตโลกและสินค้าโภคภัณฑ์อ่อนค่าลง
การแข็งค่าของดอลลาร์ในปี 2008 เชื่อมโยงกับ แรงซื้อเพื่อหลบภัย การปิดสถานะ “แครีเทรด” (carry trade: กู้สกุลเงินดอกเบี้ยต่ำไปลงทุนในสกุลเงินดอกเบี้ยสูง เมื่อวิกฤตเกิดมักต้องรีบปิดสถานะ) และภาวะขาดแคลนเงินดอลลาร์สำหรับการระดมทุน (dollar funding shortage: บริษัท/ธนาคารต้องใช้ดอลลาร์แต่หาได้ยาก) ตามงานวิจัยของธนาคารเพื่อการชำระหนี้ระหว่างประเทศ (BIS) ช่วงต้นวิกฤตปี 2020 “ดัชนีดอลลาร์” (dollar index: ดัชนีวัดค่าเงินดอลลาร์เทียบตะกร้าสกุลเงิน) ก็ปรับขึ้นแรงเช่นกัน
เหตุการณ์เหล่านี้สะท้อนว่า ไม่ควรติดป้ายให้สกุลเงินใดเป็น “หลบภัยถาวร” เพราะพฤติกรรมขึ้นอยู่กับรูปแบบความตึงเครียดที่เกิดในตลาด
น้ำมัน
น้ำมัน มักตอบสนองแรงต่อการเปลี่ยนแปลงของกิจกรรมเศรษฐกิจ เพราะอุปสงค์ พลังงาน เชื่อมกับการเติบโตของเศรษฐกิจโลกอย่างใกล้ชิด
วิกฤตการเงินปี 2008 เป็นตัวอย่างชัดเจน ราคาน้ำมันปรับขึ้นแรงก่อนเกิดวิกฤต ทำจุดสูงสุดในปี 2008 ก่อนร่วงเร็วเมื่อสภาพการเงินตึงตัวและกิจกรรมเศรษฐกิจชะลอลง
รูปแบบคล้ายกันเกิดใน แรงกระแทกจากโควิด-19 ปี 2020 เมื่อน้ำมันร่วงแรง หลังการระบาดทำให้การเดินทาง การผลิต และความต้องการพลังงานลดลง
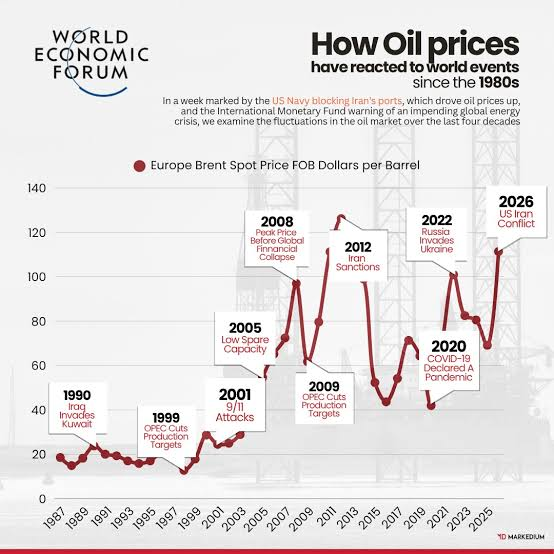
เหตุการณ์เหล่านี้ชี้ว่าน้ำมันตอบสนองได้เร็วมากเมื่อความคาดหวังต่อเศรษฐกิจเปลี่ยน และยังสะท้อนความต่างจากหุ้น: ราคาน้ำมันถูกขับเคลื่อนทั้งฝั่งอุปสงค์และอุปทาน (demand & supply: ความต้องการซื้อและปริมาณเสนอขาย) ดังนั้นแรงกระแทกแบบเดียวกันอาจให้ผลต่างกัน หากปัจจัยในตลาดพลังงานต่างกัน
จากฟองสบู่ในอดีตสู่ตลาด AI วันนี้
ช่วงฟองสบู่ดอตคอมเป็นหนึ่งในจุดอ้างอิงทางประวัติศาสตร์เมื่อมองไปยัง ตลาด AI ในปัจจุบัน ช่วงปลายทศวรรษ 1990 ความคาดหวังต่ออินเทอร์เน็ตช่วยดันหุ้นเทคโนโลยีขึ้นแรง ก่อนที่ Nasdaq จะร่วงราว 77.9% จากจุดสูงสุดปี 2000 ลงสู่จุดต่ำสุดปี 2002
ประเด็นเปรียบเทียบไม่ใช่ว่า AI ต้องเป็นฟองสบู่แบบดอตคอม แต่คำถามที่สำคัญกว่าคือ ความคาดหวังต่อเทคโนโลยีที่ “เปลี่ยนเกม” (transformative technology: เทคโนโลยีที่เปลี่ยนวิธีทำงาน/ธุรกิจอย่างมีนัยสำคัญ) จะถูกสะท้อนเข้าไปใน “มูลค่า” (valuation) เร็วกว่าที่ประโยชน์ทางเศรษฐกิจจริงจะเกิดขึ้นหรือไม่
ส่วนวิกฤตที่อยู่อาศัยและการเงินปี 2007–2008 เป็นอีกกรอบอ้างอิงหนึ่ง โดยความเชื่อมโยงระหว่างราคาสินทรัพย์ “การก่อหนี้/ใช้เงินกู้มาก” (leverage: การใช้เงินกู้เพื่อขยายการลงทุน ทำให้ทั้งกำไรและขาดทุนขยายตัว) และระบบการเงินโดยรวม กลายเป็นจุดสำคัญ เมื่อราคาทรัพย์สินลดลงแล้วส่งต่อความตึงเครียดไปยังผู้กู้ ผู้ให้กู้ และสถาบันการเงิน
เหตุการณ์เหล่านี้ชี้ให้เห็นว่าความเชื่อมั่นมักฝังตัวในตลาดได้หลายแบบ ช่วงดอตคอมเน้น ความคาดหวังต่อเทคโนโลยีกับการตีมูลค่า ส่วนวิกฤตการเงินเน้น การใช้หนี้ สินเชื่อ และความเชื่อมโยงระหว่างราคาสินทรัพย์กับเศรษฐกิจโดยรวม
ตลาด AI วันนี้ไม่จำเป็นต้องเดินตามเส้นทางใดเส้นทางหนึ่ง AI อาจสร้างผลิตภาพ (productivity: ประสิทธิภาพการผลิต/ทำงานที่ดีขึ้น) และการเติบโตของกำไรได้จริง หรือความคาดหวังอาจสูงเกินไป ตัวอย่างในอดีตทำหน้าที่เป็นกรอบคิดว่าเมื่อ “ความคาดหวังของตลาด” กับ “ความจริงทางเศรษฐกิจ” ไม่สอดคล้องกัน อะไรอาจเกิดขึ้นได้
แทนที่จะถามว่าขาลงครั้งถัดไปจะเหมือนปี 1987, 2000, 2008 หรือ 2020 หรือไม่ อาจเป็นประโยชน์กว่าหากพิจารณาคุณลักษณะพื้นฐานไม่กี่ข้อ:
- ความลึก (Depth) — ราคาลงไปไกลแค่ไหน
- ความเร็ว (Speed) — ลงเร็วแค่ไหน
- ระยะเวลา (Duration) — ตลาดถูกกดดันนานเท่าไร
- การฟื้นตัว (Recovery) — ใช้เวลานานแค่ไหนกว่าจะกลับไปจุดสูงสุดเดิม
ปัจจัยเหล่านี้ช่วยแยกแยะความแตกต่างระหว่างแรงกระแทกฉับพลันในตลาด ตลาดหมีที่ยืดเยื้อ และภาวะเศรษฐกิจถดถอยที่ลุกลามเป็นวงกว้าง
เริ่มต้นเทรดเดี๋ยวนี้ — คลิกที่นี่เพื่อสร้างบัญชีจริงของคุณกับ VT Markets





