





Börskrascher följer inget fast mönster.
Vissa kännetecknas av hur snabbt den första kursnedgången sker. Andra utvecklas till långvariga björnmarknader (en längre period med fallande börskurser) när finansiell eller ekonomisk stress sprider sig. Återhämtningen kan variera lika mycket: vissa marknader tar igen förlusterna inom några månader, medan andra behöver år eller till och med årtionden.
Historiken visar spannet tydligt. Kraschen 1929 övergick i den stora depressionen och blev ett av de djupaste börsfallen i modern tid. 1987 gav ett ovanligt stort endagsfall utan att USA därefter hamnade i en recession (ekonomisk nedgång). IT-kraschen år 2000 blev en långvarig björnmarknad med teknikbolag i centrum. Finanskrisen 2008 kopplade ett fall på aktiemarknaden till allvarlig finansiell och ekonomisk stress, medan kraschen 2020 gav ett exceptionellt snabbt fall följt av en snabb återhämtning.
Dessa händelser är inte direkt jämförbara i alla avseenden. Orsakerna, konjunkturläget och hur marknaderna var uppbyggda såg olika ut. Men de ger ett användbart perspektiv på hur olika en börsnedgång kan se ut beroende på hastighet, djup, orsak och vad som händer efteråt.
Stora börskrascher i historien
Begreppet ”krasch” används ofta brett, men alla stora börsfall har inte samma egenskaper. Vissa definieras av en endagskollaps. Andra är långvariga björnmarknader (en längre period med fallande börskurser).
Följande perioder ger användbara jämförelser:
| Period | Marknad | Fall från topp till botten | Tid att nå tidigare topp igen |
| 1929–1932 | Dow Jones Industrial Average | 89% | 25 år |
| 1987 | Dow Jones Industrial Average | 22,6% under en handelsdag | Mindre än två år |
| 2000–2002 | Nasdaq Composite | 77,90% | Cirka 15 år |
| 2007–2009 | S&P 500 | 56,80% | Cirka 5,5 år |
| 2020 | S&P 500 | 33,90% | Cirka sex månader |
Siffrorna bygger på stängningskurser om inget annat anges. Det är prisindex (index som bara mäter kursnivåer) och inkluderar inte utdelningar, så återhämtningstiden för en sparare som återinvesterade utdelningar hade varit kortare.
Jämförelsen visar stora skillnader i utfall. Kraschen 1987 var ett av de brantaste endagsfallen men återhämtade sig relativt snabbt. Nedgången efter 1929 var både djup och långvarig. IT-kraschen 2000–2002 pågick i mer än två år, medan nedgången 2020 bara varade i några veckor.
Börskrascher kan se helt olika ut beroende på hur snabbt kurserna faller, hur djupt nedgången blir och hur lång tid återhämtningen tar. Följande exempel visar den bredden.
1929: från börsfall till depression
Börskraschen 1929 markerade starten på en av de allvarligaste ekonomiska nedgångarna i USA:s historia.
Dow Jones Industrial Average toppade i september 1929 och föll därefter kraftigt. Nedgången fortsatte långt efter den första kraschen, och indexet nådde botten i juli 1932. Från topp till botten tappade Dow cirka 89%. Indexet nådde inte tillbaka till sin tidigare topp förrän i november 1954.
Börsfallet sammanföll med en kraftig nedgång i ekonomin. National Bureau of Economic Research (NBER, ett amerikanskt forskningsinstitut som daterar recessioner) anger att recessionen under den stora depressionen pågick från augusti 1929 till mars 1933, totalt 43 månader.
Den första utförsäljningen var bara början på en bredare nedgång, som utvecklades till en mycket längre period av ekonomisk och finansiell stress.
Djupt börsfall → långvarig ekonomisk nedgång → ovanligt lång återhämtning1987: kraftigt fall utan recession
Den 19 oktober 1987 föll Dow Jones Industrial Average 22,6% under en enda handelsdag, motsvarande 508 punkter. Det är fortfarande den största endagsnedgången i procent i Dow Jones historia.
Utförsäljningen kom efter en stark uppgång i amerikanska aktier tidigare under året. Oro för USA:s handelsunderskott, dollarn och utvecklingen på utländska marknader ökade pressen. Även så kallad portföljförsäkring (automatiska strategier som säljer när kurser faller för att begränsa förluster) bidrog till försäljningen när prisfallet accelererade.
Nedgången var dramatisk, men de ekonomiska följderna skilde sig från 1930-talets depression.
USA gick inte in i någon recession eller bankkris efter kraschen. Dow tog igen 57% av Black Monday-fallet inom två handelsdagar och var tillbaka över nivån före kraschen på mindre än två år.
1987 visar varför storleken på ett börsfall inte avgör hur länge det varar. Ett mycket snabbt fall kan stanna vid en relativt avgränsad marknadshändelse i stället för att bli en lång ekonomisk nedgång.
2000–2002: IT-kraschen
Under slutet av 1990-talet steg teknik- och internetaktier kraftigt när investerare satte allt högre förväntningar på den nya digitala ekonomins tillväxt.
Nasdaq Composite nådde sin topp i mars 2000. Nedgången som följde varade i mer än två år, och indexet föll cirka 77,9% från toppen till botten 2002.
Till skillnad från 1987 var det inte en enskild dag med extrem försäljning som definierade perioden. Marknaden låg kvar under press när investerare omvärderade värderingarna av teknikbolag och vinstutsikterna för företag som kopplades till dotcom-boomen.
Nasdaq kom inte tillbaka till sin tidigare stängningshögsta nivå förrän 2015.
Det här visar hur en nedgång kan bli en långvarig björnmarknad även utan den plötsliga endagskollaps som ofta förknippas med en ”klassisk” krasch.
2008: när nedgången blir en ekonomisk kris
Krisen 2008 byggdes upp långsammare och blev tätt kopplad till det finansiella systemet.
Amerikanska bostadspriser mer än fördubblades mellan 1998 och 2006 när bolånen ökade. Därefter började bostadspriserna falla, vilket pressade låntagare, långivare och finansinstitut.
S&P 500 nådde sin högsta stängningsnivå på 1 565,15 den 9 oktober 2007. Indexet föll till 676,53 den 9 mars 2009, en nedgång på 56,8%.
Ekonomin försvagades samtidigt som börsen. NBER daterar den stora recessionen (Great Recession) från december 2007 till juni 2009, en nedgång på 18 månader. Arbetslösheten i USA steg från 4,7% i november 2007 till 10,0% i oktober 2009.
Viktiga händelser 2007–2009
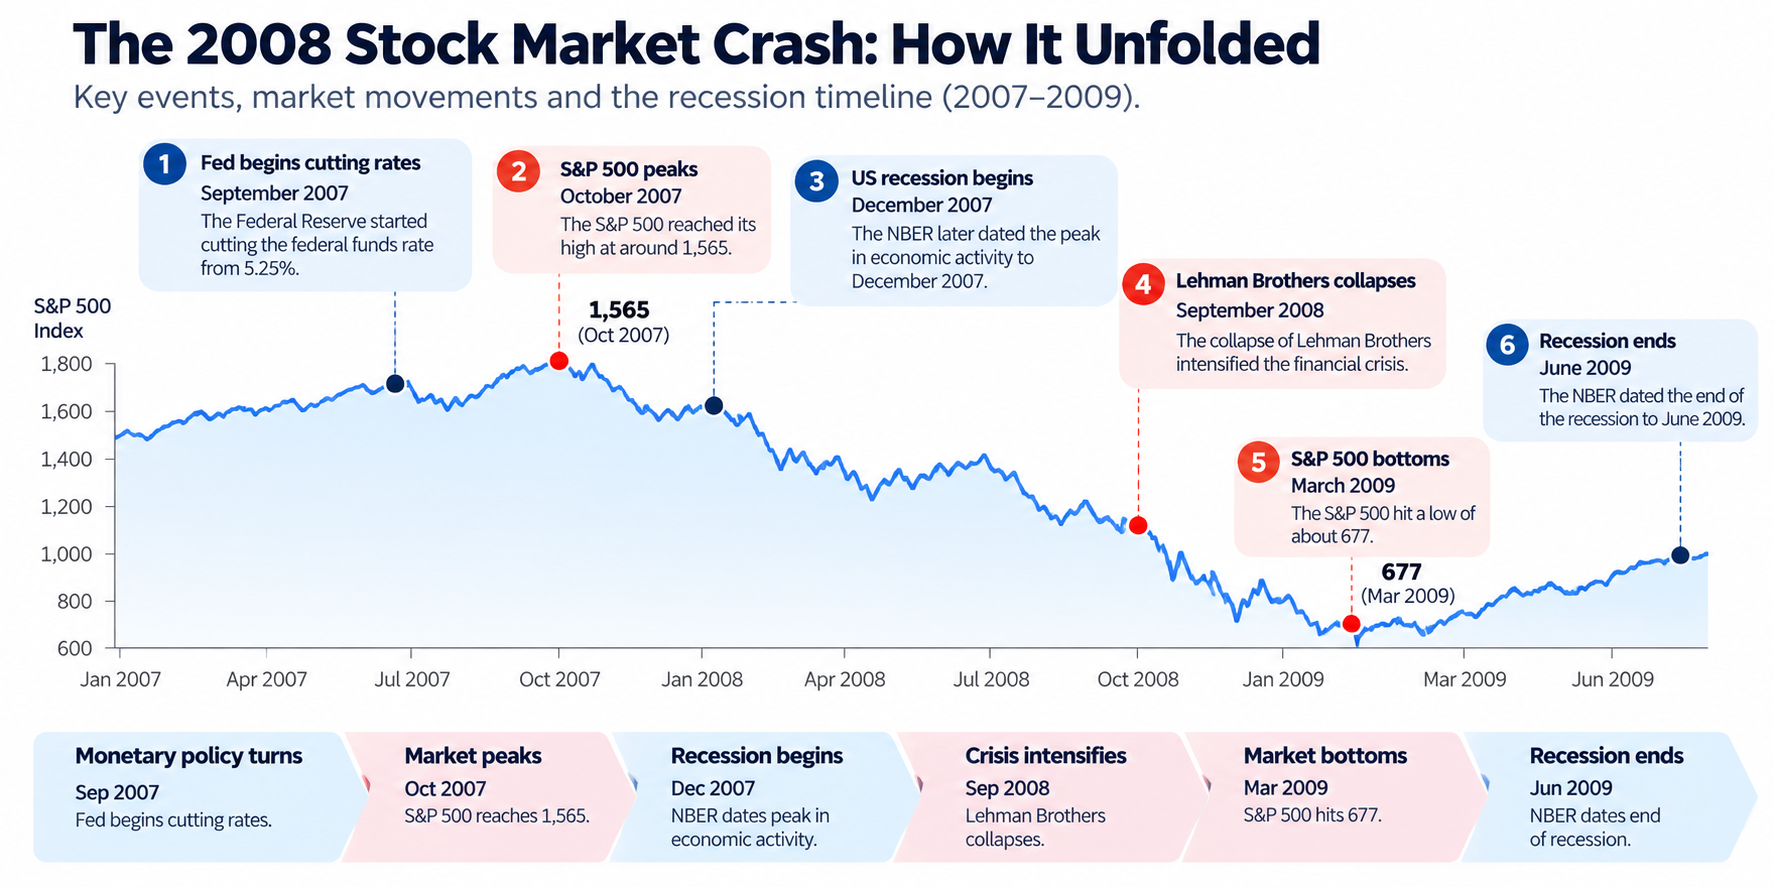
Ordningen är viktig.
Börsen vände ned innan recessionen började och nådde botten innan recessionen var över. Arbetslösheten toppade fyra månader efter att recessionen officiellt hade avslutats.
Det gör 2008 särskilt användbar för att förstå samspelet mellan börskurser och ekonomiska nyckeltal (statistik som arbetslöshet och BNP). De vänder inte nödvändigtvis samtidigt. Krisen visar också hur ett börsfall kan bli en del av en bred finansiell kris när problemen sprids via banker, kreditmarknader (marknader där lån prissätts och förmedlas) och ekonomin i stort.
2020: snabbt fall och snabb återhämtning
Kraschen 2020 hade ett helt annat tempo.
S&P 500 stängde på 3 386,15 den 19 februari 2020 och föll till 2 237,40 den 23 mars, en nedgång på 33,9% på 23 handelsdagar.
De dagliga rörelserna var ovanligt stora. Indexet föll 9,51% den 12 mars, steg 9,29% dagen efter och föll ytterligare 11,98% den 16 mars. USA-börserna utlöstes också marknadsomfattande ”circuit breakers” vid fyra tillfällen i mars (automatiska handelsstopp som ska bromsa panik och ge marknaden tid att samla sig).
Återhämtningen gick betydligt snabbare än nedgången. S&P 500 stängde över februaritoppen den 18 augusti 2020, cirka fem månader efter botten i mars.
Nedgången i ekonomin var också ovanligt kort. NBER daterar covid-19-recessionen från februari till april 2020, en nedgång på två månader. Arbetslösheten steg ändå från 3,5% i februari till 14,8% i april.
I augusti 2021 hade indexet fördubblats från botten i mars 2020.
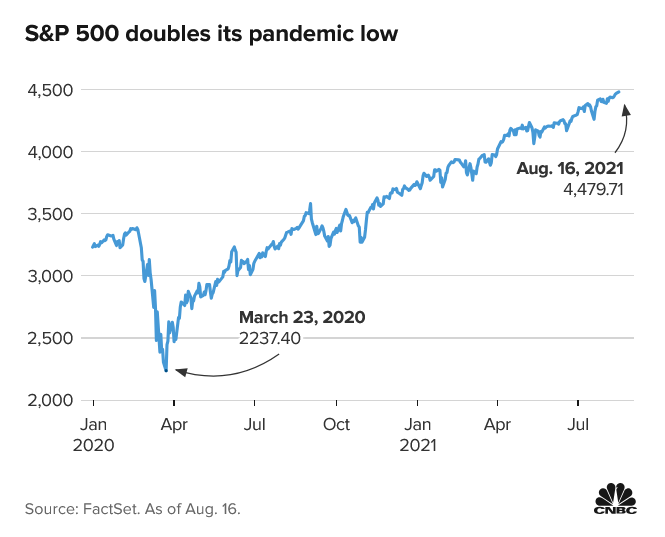
Exemplet från 2020 visar hur ett kraftigt börsfall kan pressas ihop till en kort period, där både utförsäljning och återhämtning sker mycket snabbare än i längre björnmarknader.
Tillsammans ger dessa perioder ett användbart sammanhang för att förstå historiska börskrascher, hur länge björnmarknader kan pågå, hur återhämtning kan se ut och sambandet mellan finansmarknader och ekonomin.
Hur länge varar björnmarknader?
Det finns ingen fast varaktighet för en björnmarknad.
En börskrasch beskriver vanligtvis ett snabbt och kraftigt fall. En björnmarknad innebär en mer ihållande period med fallande kurser. En krasch kan inträffa under en björnmarknad, men begreppen betyder inte samma sak.
Historiska nedgångar visar varför det är svårt att generalisera om längd.
Den stora depressionen varade 43 månader enligt NBER:s recessionsdatering, medan den stora recessionen varade i 18 månader. Covid-19-recessionen varade bara i två månader. Kraschen 1987 följdes inte av någon recession i USA alls.
Marknaden kan också ha en annan tidslinje än ekonomin.
När det inte finns någon fast tidsram blir andra faktorer mer informativa vid bedömning av en nedgång. Dit hör hur stor nedgången är, hur snabbt den sker, vad som driver den och hur marknaden reagerar efteråt.
En lång nedgång kan komma av för höga värderingar på tillgångar (till exempel aktier eller bostäder), en finansiell kris eller en bred ekonomisk nedgång. En snabb chock kan också vända snabbt om de finansiella villkoren stabiliseras och förtroendet återvänder.
Vad historiska börskrascher lär traders
Flera mönster återkommer i dessa perioder.
Hastighet och djup är olika saker
En marknad kan falla 20% på en dag eller under flera månader. Procentfallet säger inte i sig hur handelsmiljön ser ut.
Kraschen 1987 var extremt snabb. IT-nedgången var mycket långsammare men pågick i år. Nedgången 2020 var både kraftig och ovanligt hoptryckt i tid.
Börsen kan vända före ekonomisk statistik
2008 visar detta tydligt. S&P 500 toppade innan recessionen började och bottnade innan recessionen tog slut. Sysselsättningsstatistik släpade efter ännu mer.
Ekonomiska indikatorer ger sammanhang, men de markerar inte alltid samma vändpunkter som finansmarknaderna.
En krasch kan övergå i en långvarig björnmarknad
1929 och IT-kraschen visar att en första marknadschock kan utvecklas till en mycket längre nedgång. En dramatisk handelsdag säger inte nödvändigtvis hur länge nedgången varar.
Återhämtningen kan ta mycket längre tid än själva fallet
S&P 500 tog igen 2020 års topp inom några månader. Dow behövde årtionden för att komma tillbaka till 1929 års topp. Nasdaq stängde inte över 2000 års topp förrän 2015.
Storleken på en krasch säger därför inte hur länge effekterna består.
Olika tillgångar kan röra sig olika
En börskrasch slår inte mot alla tillgångar på samma sätt. Riktning och storlek i rörelsen kan bero på likviditet (hur lätt det är att köpa och sälja utan att priset påverkas mycket), investerares positionering (hur många som redan är köpare eller säljare), samt utbud och efterfrågan.
Aktieindex ger den tydligaste bilden av ett börsfall, men andra marknader kan ge en annan bild.
Guld
Guld ses ofta som en trygg hamn (en tillgång som investerare söker i oroliga tider), men historiken under recessioner är blandad.
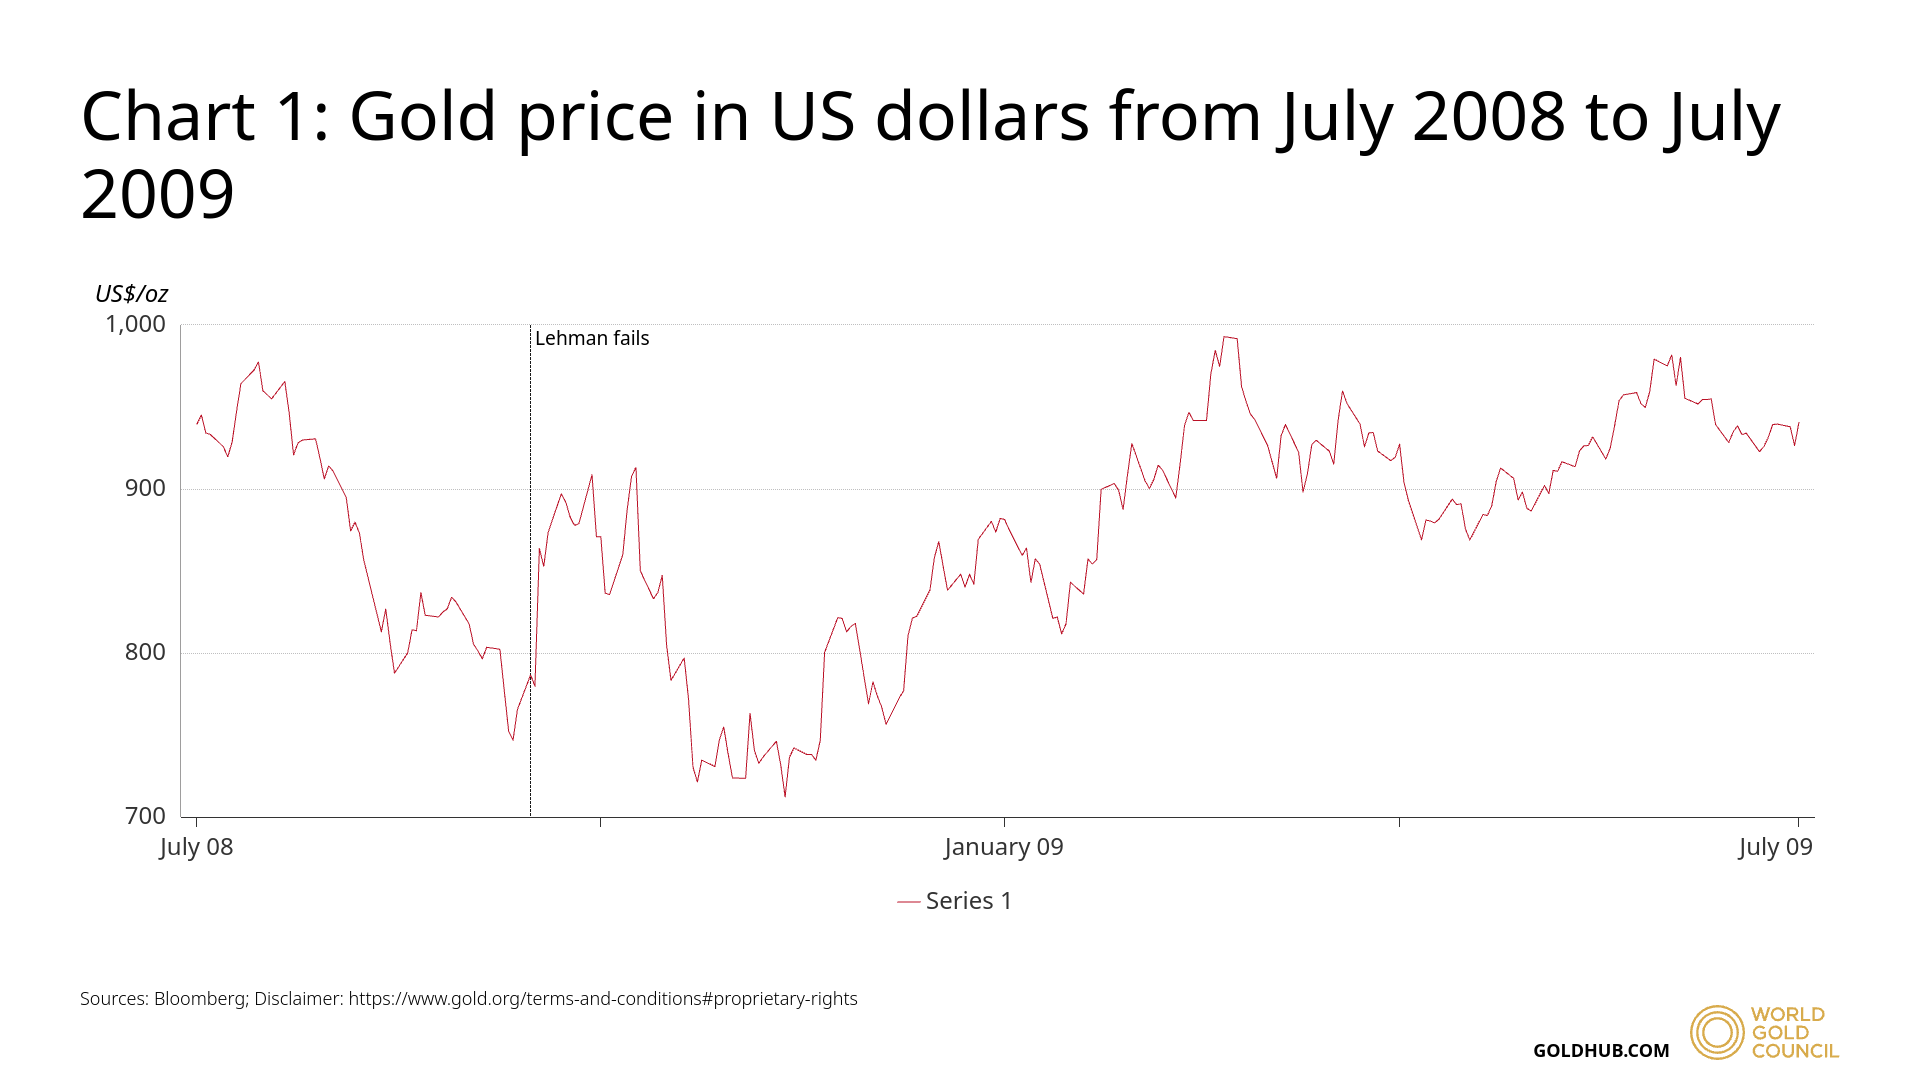
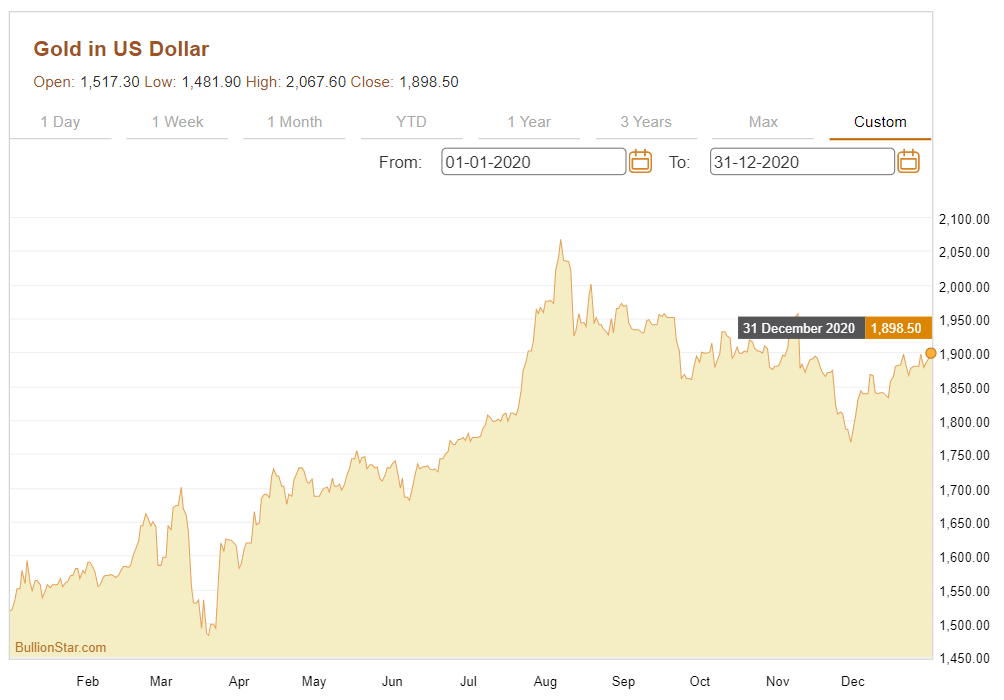
Slutsatsen är enkel: guld stiger inte alltid i början av en börskrasch. När många snabbt vill ha kontanter kan även tillgångar som ofta ses som defensiva falla.
Valutor
Valutor handlas i par, så en kris syns som relativ styrka (en valuta som går bättre än en annan) snarare än en enda riktning.
Under nedgångarna 2008 och 2020 stärktes USA-dollarn, japanska yenen och schweizerfrancen i flera stora valutapar, medan valutor som är mer kopplade till global tillväxt och råvaror försvagades.
Dollarns rörelse 2008 kopplades enligt forskning från Bank for International Settlements till efterfrågan på trygg hamn, att så kallade carry trades avvecklades (strategier där man lånar i en valuta med låg ränta och placerar i en med högre ränta), samt brist på dollarfinansiering. I början av 2020 steg också dollarindex kraftigt.
Det visar varför en valuta inte bör ses som en permanent ”trygg hamn”. Beteendet beror på vilken typ av stress som slår mot marknaden.
Olja
Olja kan reagera kraftigt på förändringar i ekonomisk aktivitet, eftersom efterfrågan på energi hänger nära ihop med global tillväxt.
Finanskrisen 2008 är ett tydligt exempel. Oljepriset hade stigit kraftigt före krisen och nådde en topp 2008, för att sedan falla snabbt när finansiella villkor försämrades och ekonomin bromsade in.
Ett liknande mönster syntes under covid-19-chocken 2020. Oljepriset föll kraftigt när pandemin minskade resande, industriproduktion och energiefterfrågan.
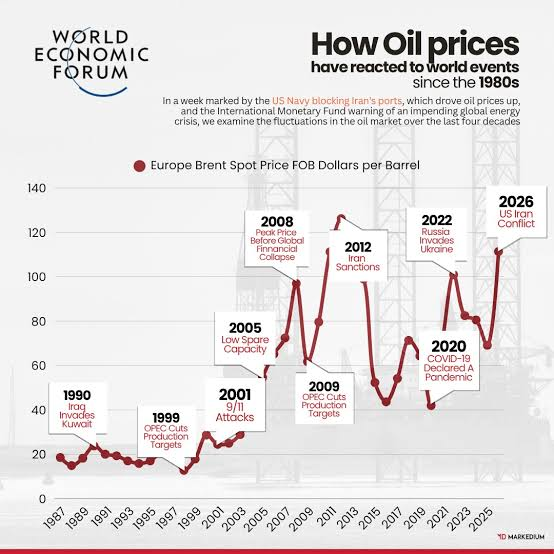
Det här visar hur snabbt oljan kan reagera när förväntningarna på ekonomisk aktivitet ändras. Det lyfter också en viktig skillnad mot aktier: oljepriset kan påverkas av både efterfrågan och utbud, så samma marknadschock kan ge olika effekt beroende på vad som händer på energimarknaden.
Dessa exempel visar varför en börsnedgång inte bör bedömas enbart via aktier. Guld, valutor och olja kan reagera olika på samma chock, beroende på likviditet, positionering samt utbud och efterfrågan.
Från tidigare bubblor till dagens AI-marknad
Dotcom-boomen är en historisk referens när man funderar på dagens AI-marknad. I slutet av 1990-talet drev förväntningar kring internet en kraftig uppgång i teknikaktier innan Nasdaq till slut föll cirka 77,9% från toppen 2000 till botten 2002.
Poängen är inte att AI måste vara en ny dotcom-bubbla (en period där priser drivs upp av överdriven optimism). Den mer relevanta frågan är om förväntningar på en teknik som kan förändra mycket kan byggas in i värderingarna snabbare än de faktiska ekonomiska vinsterna blir synliga.
Bostads- och finanskrisen 2007–2008 ger en annan historisk parallell. Där blev kopplingen mellan tillgångspriser, belåning (hög skuldsättning) och det finansiella systemet avgörande när fallande bostadspriser skapade stress hos låntagare, långivare och finansinstitut.
Dessa perioder pekar på olika sätt som optimism kan prägla marknaden. Dotcom-perioden handlar om teknikförväntningar och värderingar. Finanskrisen handlar om belåning, krediter och kopplingen mellan tillgångspriser och ekonomin.
Dagens AI-marknad behöver inte följa någon av dessa vägar. AI kan ge stora produktivitetslyft och högre vinster, eller så kan förväntningarna vara för optimistiska. De historiska exemplen ger olika ramar för att tänka kring vad som kan hända när marknadens förväntningar och den ekonomiska verkligheten går isär.
I stället för att fråga om nästa nedgång kommer att likna 1987, 2000, 2008 eller 2020 kan det vara mer användbart att fokusera på några grundegenskaper:
- Djup — hur mycket priserna föll.
- Hastighet — hur snabbt nedgången skedde.
- Varaktighet — hur länge marknaden låg under press.
- Återhämtning — hur lång tid det tog att nå tidigare toppnivåer igen.
Dessa faktorer kan hjälpa till att skilja mellan en plötslig marknadschock, en långvarig björnmarknad och en bred ekonomisk nedgång.
För traders är historiska börskrascher därför mest användbara som historiska jämförelser snarare än prognoser. De visar vilka utfall marknader tidigare har haft, samtidigt som nästa nedgång kan se annorlunda ut.
Börja handla nu — klicka här för att skapa ditt riktiga VT Markets-konto.





