






Quebras de mercado não seguem um roteiro fixo.
Algumas são marcadas pela velocidade da queda inicial. Outras viram mercados de baixa (um período mais longo de desvalorização, geralmente com queda acumulada relevante) à medida que o estresse financeiro ou econômico se espalha. A recuperação também varia: alguns mercados recompõem as perdas em poucos meses, enquanto outros levam anos ou até décadas.
A história das grandes quedas mostra bem essa diferença. A quebra de 1929 evoluiu para a Grande Depressão e uma das maiores desvalorizações do mercado na era moderna. A queda de 1987 trouxe um tombo extraordinário em um único dia, sem uma recessão nos EUA depois disso. O colapso da bolha “dot-com” em 2000 virou um mercado de baixa prolongado, liderado por empresas de tecnologia. A crise financeira de 2008 ligou a queda das ações a um forte estresse no sistema financeiro e na economia, enquanto a queda de 2020 trouxe uma baixa muito rápida seguida de uma recuperação igualmente rápida.
Esses episódios não são comparáveis em todos os aspectos. As causas, o cenário econômico e a estrutura dos mercados eram diferentes. Mesmo assim, ajudam a entender como uma fase de queda pode assumir formas muito distintas, dependendo da velocidade, profundidade, causa e do que acontece depois.
Principais quebras do mercado de ações na história
O termo “crash” (“quebra”, uma queda forte e rápida) é usado de forma ampla, mas nem toda grande queda tem as mesmas características. Algumas são definidas por um colapso em um único dia. Outras são mercados de baixa prolongados.
Os episódios abaixo ajudam na comparação:
| Episódio | Mercado | Queda do pico ao fundo | Tempo para voltar ao topo anterior |
| 1929–1932 | Dow Jones Industrial Average | 89% | 25 anos |
| 1987 | Dow Jones Industrial Average | 22,6% em uma sessão | Menos de dois anos |
| 2000–2002 | Nasdaq Composite | 77,90% | Cerca de 15 anos |
| 2007–2009 | S&P 500 | 56,80% | Cerca de 5 anos e meio |
| 2020 | S&P 500 | 33,90% | Cerca de seis meses |
Os números usam os fechamentos (o valor no fim do pregão) quando não houver outra indicação. São índices de preço (medem apenas a variação das cotações) e não incluem dividendos (parte do lucro paga aos acionistas). Por isso, para um investidor que reinvestiu dividendos, o tempo de recuperação teria sido menor.
A comparação mostra resultados bem diferentes. A quebra de 1987 foi uma das quedas mais fortes em um único dia, mas com recuperação relativamente rápida. A queda de 1929 foi profunda e longa. A fase dot-com (2000–2002) se estendeu por mais de dois anos, enquanto a queda de 2020 durou apenas algumas semanas.
Quebras de mercado podem ser muito diferentes dependendo de quão rápido os preços caem, de quão grande fica a desvalorização e de quanto tempo a recuperação leva. Os episódios abaixo mostram essa variedade.
1929: da queda à depressão
A quebra de 1929 marcou o início de uma das piores crises econômicas da história dos EUA.
O Dow Jones Industrial Average atingiu o topo em setembro de 1929 e depois caiu forte. A desvalorização continuou muito além do choque inicial, e o Dow só bateu o fundo em julho de 1932. Do pico ao fundo, a perda foi de cerca de 89%. O índice só voltou ao topo anterior em novembro de 1954.
A queda do mercado veio junto com uma forte contração da atividade econômica. O National Bureau of Economic Research (NBER, instituto que data recessões nos EUA) coloca a recessão da Grande Depressão entre agosto de 1929 e março de 1933, uma contração de 43 meses.
A venda inicial (“sell-off”, quando muitos investidores vendem ao mesmo tempo) foi só o começo: o quadro virou um período bem mais longo de estresse econômico e financeiro.
Queda profunda no mercado → contração econômica prolongada → recuperação muito longa1987: tombo forte sem recessão
Em 19 de outubro de 1987, o Dow Jones Industrial Average caiu 22,6% em uma única sessão, ou 508 pontos. Foi a maior queda percentual em um dia na história do Dow.
A venda aconteceu depois de uma alta forte das ações dos EUA naquele ano. Preocupações com o déficit comercial dos EUA, o dólar e movimentos em mercados do exterior aumentaram a pressão. Estratégias de “seguro de carteira” (“portfolio insurance”, um tipo de proteção que usa vendas automáticas de contratos para limitar perdas) também aceleraram as vendas conforme os preços caíam.
A queda foi grande, mas o efeito na economia foi bem diferente do que ocorreu na Grande Depressão.
Os EUA não entraram em recessão nem tiveram crise bancária depois do crash. O Dow recuperou 57% da perda da “Segunda-feira Negra” em duas sessões e voltou acima do nível pré-crash em menos de dois anos.
O episódio de 1987 mostra por que o tamanho da queda não define quanto tempo ela dura. Uma queda muito rápida pode ficar limitada ao mercado, sem virar uma crise econômica prolongada.
2000–2002: quebra da bolha dot-com
No fim dos anos 1990, ações de tecnologia e internet dispararam, porque investidores colocaram expectativas cada vez maiores sobre o crescimento da nova economia digital.
O Nasdaq Composite atingiu o topo em março de 2000. A queda seguinte durou mais de dois anos, com o índice recuando cerca de 77,9% do pico até o fundo em 2002.
Diferente de 1987, o ponto central não foi um único dia de vendas extremas. O mercado ficou pressionado enquanto investidores revisavam as avaliações (valuation, o “preço” que o mercado aceita pagar) das empresas de tecnologia e as perspectivas de lucro das companhias ligadas ao boom dot-com.
O Nasdaq só voltou ao maior fechamento anterior em 2015.
Esse caso mostra como uma queda pode virar um mercado de baixa prolongado mesmo sem o colapso típico de um único dia que muita gente associa a um crash.
2008: a queda vira crise econômica
A crise de 2008 se formou de modo mais lento e se conectou profundamente ao sistema financeiro.
Os preços das casas nos EUA mais do que dobraram entre 1998 e 2006, com a expansão do crédito imobiliário. Depois, os preços começaram a cair, pressionando mutuários (quem tomou empréstimo), bancos e outras instituições financeiras.
O S&P 500 atingiu o maior fechamento em 1.565,15 em 9 de outubro de 2007. Depois, caiu para 676,53 em 9 de março de 2009, queda de 56,8%.
A economia piorou junto com o mercado. O NBER data a Grande Recessão entre dezembro de 2007 e junho de 2009, uma contração de 18 meses. O desemprego nos EUA subiu de 4,7% em novembro de 2007 para 10,0% em outubro de 2009.
Principais eventos de 2007–2009
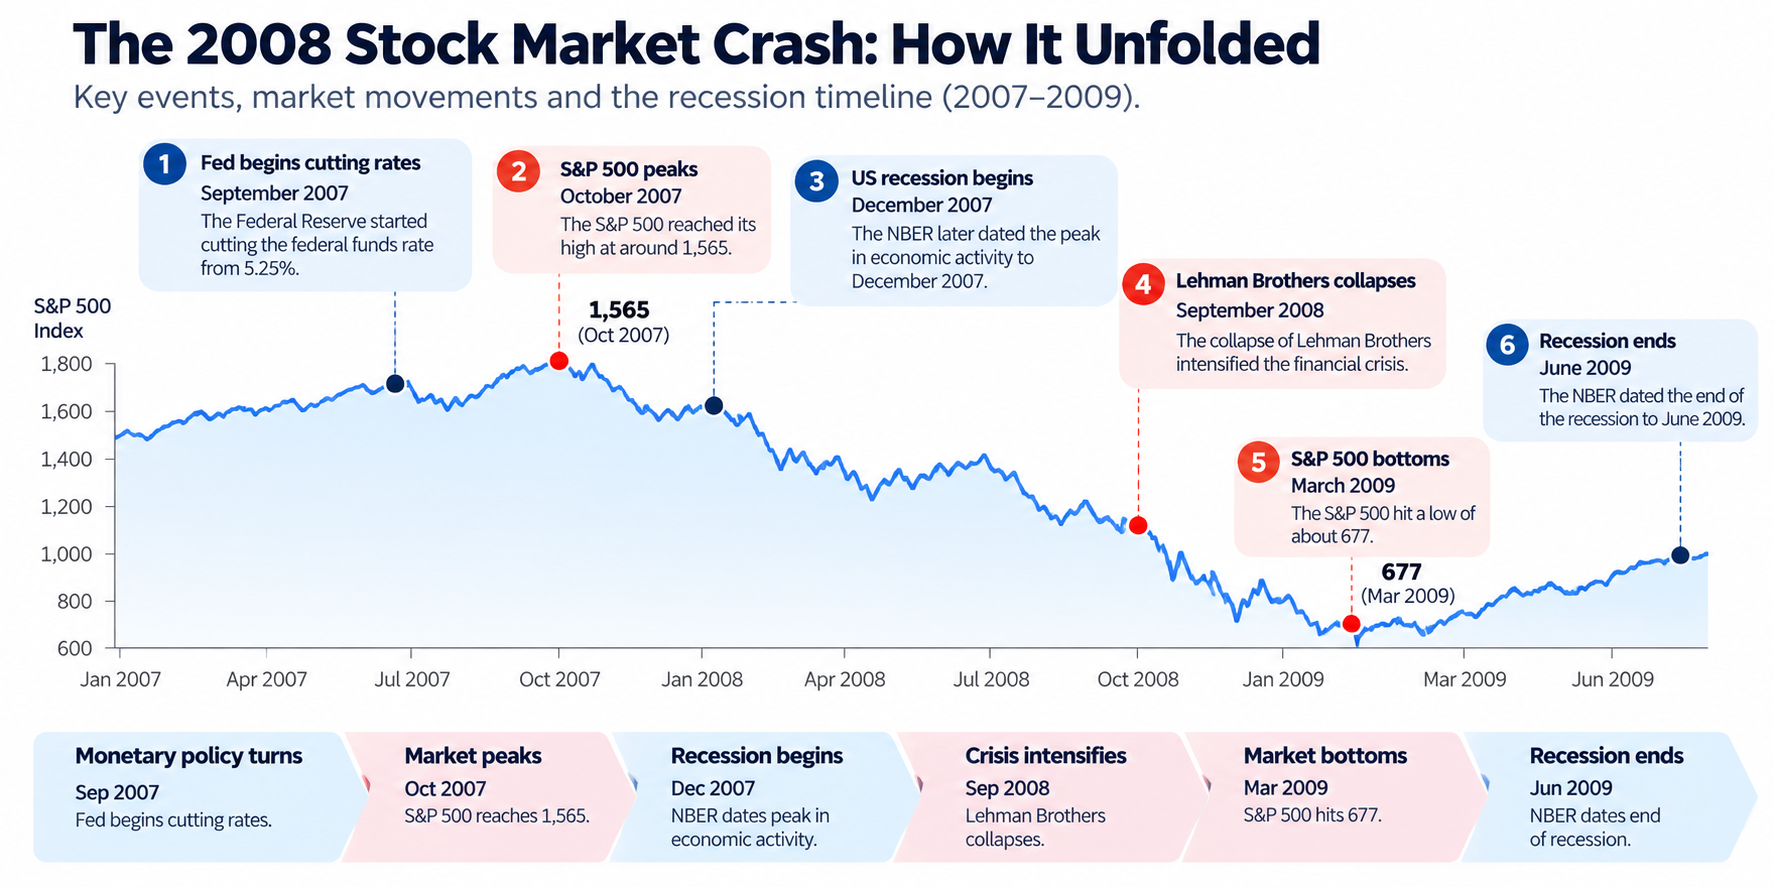
A ordem dos fatos importa.
O mercado virou antes do início da recessão e bateu o fundo antes do fim da recessão. O desemprego atingiu o pico quatro meses depois de a recessão ter acabado oficialmente.
Isso torna 2008 especialmente útil para entender a relação entre preços de mercado e indicadores econômicos (dados como PIB, emprego, produção). Eles não viram necessariamente ao mesmo tempo. A crise também mostra como uma queda pode virar parte de uma crise financeira mais ampla quando os problemas se espalham por bancos, mercado de crédito (empréstimos e financiamentos) e pela economia.
2020: queda rápida e recuperação rápida
A queda de 2020 teve um ritmo muito diferente.
O S&P 500 fechou em 3.386,15 em 19 de fevereiro de 2020 e caiu para 2.237,40 em 23 de março, uma queda de 33,9% em 23 pregões.
As variações diárias foram fora do normal. O índice caiu 9,51% em 12 de março, subiu 9,29% no dia seguinte e caiu mais 11,98% em 16 de março. As bolsas dos EUA também acionaram “circuit breakers” (mecanismo que pausa as negociações quando a queda é grande) em quatro ocasiões durante março.
A recuperação foi muito mais rápida do que a queda. O S&P 500 fechou acima do topo de fevereiro em 18 de agosto de 2020, cerca de cinco meses após o fundo de março.
A recessão foi também incomumente curta. O NBER data a recessão da COVID-19 de fevereiro a abril de 2020, uma contração de dois meses. Mesmo assim, o desemprego subiu de 3,5% em fevereiro para 14,8% em abril.
Em agosto de 2021, o índice já tinha dobrado em relação ao fundo de março de 2020.
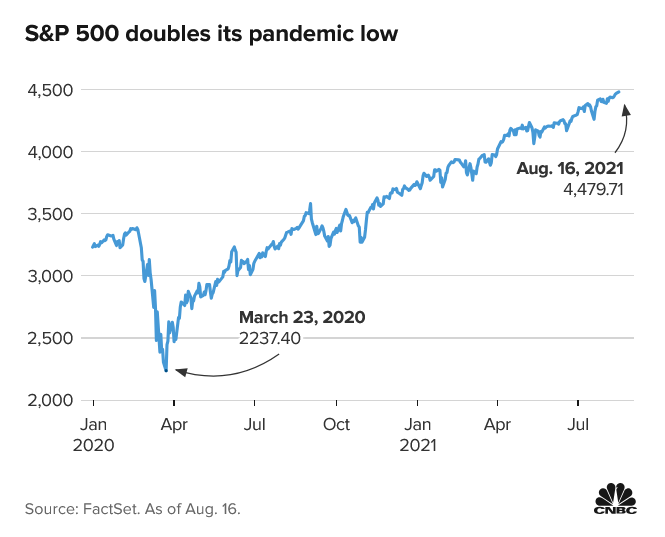
O episódio de 2020 mostra como uma queda forte pode caber em pouco tempo, com a liquidação (vendas em massa) e a recuperação acontecendo muito mais rápido do que em mercados de baixa longos.
Juntos, esses casos ajudam a entender as grandes quedas do mercado de ações na história, a duração de mercados de baixa, a recuperação dos preços e a ligação entre o mercado financeiro e a economia real (empregos, consumo e produção).
Quanto tempo duram os mercados de baixa?
Não existe uma duração fixa para um mercado de baixa.
Um crash (quebra) costuma ser uma queda forte e rápida. Um mercado de baixa é uma fase mais longa de desvalorização. Um crash pode acontecer dentro de um mercado de baixa, mas não são a mesma coisa.
Os episódios históricos mostram por que é difícil generalizar a duração.
A Grande Depressão durou 43 meses segundo as datas do NBER, enquanto a Grande Recessão durou 18 meses. A recessão da COVID-19 durou só dois meses. Já o crash de 1987 não foi seguido por recessão nos EUA.
O próprio mercado também pode seguir um ritmo diferente da economia.
Como não há um prazo fixo, outros fatores ajudam mais a avaliar uma fase de queda. Entre eles: o tamanho da desvalorização, a velocidade da queda, as causas e como o mercado reage depois.
Uma queda prolongada pode nascer de preços exagerados de ativos (avaliações muito “esticadas”), de uma crise financeira ou de uma contração econômica mais ampla. Um choque rápido também pode se reverter depressa se as condições financeiras se estabilizarem e a confiança voltar.
O que quedas do passado ensinam aos traders
Alguns padrões aparecem nesses episódios.
Velocidade e profundidade não são a mesma coisa
Um mercado pode cair 20% em um dia ou ao longo de meses. Só o percentual de queda não descreve o ambiente de negociação (volatilidade, liquidez e risco).
Em 1987, a queda foi extremamente rápida. A fase dot-com foi muito mais lenta, mas durou anos. Em 2020, a queda foi forte e, ao mesmo tempo, concentrada em pouco tempo.
Os preços podem virar antes dos dados econômicos
O episódio de 2008 mostra isso com clareza. O S&P 500 atingiu o topo antes do início da recessão e bateu o fundo antes do fim da recessão. Os dados de emprego atrasaram ainda mais (costumam reagir depois).
Indicadores econômicos ajudam no contexto, mas não marcam, necessariamente, os mesmos pontos de virada dos mercados financeiros.
Um crash pode virar um mercado de baixa prolongado
Os casos de 1929 e da bolha dot-com mostram que um choque inicial pode evoluir para uma queda muito mais longa. Um pregão dramático não define sozinho a duração de toda a fase ruim.
A recuperação pode levar muito mais tempo do que a queda inicial
O S&P 500 recuperou o topo de 2020 em meses. O Dow levou décadas para recuperar o pico de 1929. O Nasdaq só fechou acima do topo de 2000 em 2015.
Por isso, o tamanho do tombo não diz quanto tempo os efeitos vão durar.
Ativos diferentes podem reagir de formas diferentes
Uma quebra de mercado não afeta todos os ativos do mesmo jeito. A direção e a intensidade do movimento dependem de liquidez (facilidade de comprar e vender), posição dos investidores (como o mercado está “apostado”), e condições de oferta e demanda.
Os índices de ações (carteiras teóricas que representam o mercado) medem bem a queda do mercado acionário, mas outros mercados podem contar uma história diferente.
Ouro
O ouro costuma ser visto como “porto seguro” (ativo procurado em momentos de medo), mas o desempenho em recessões é irregular.
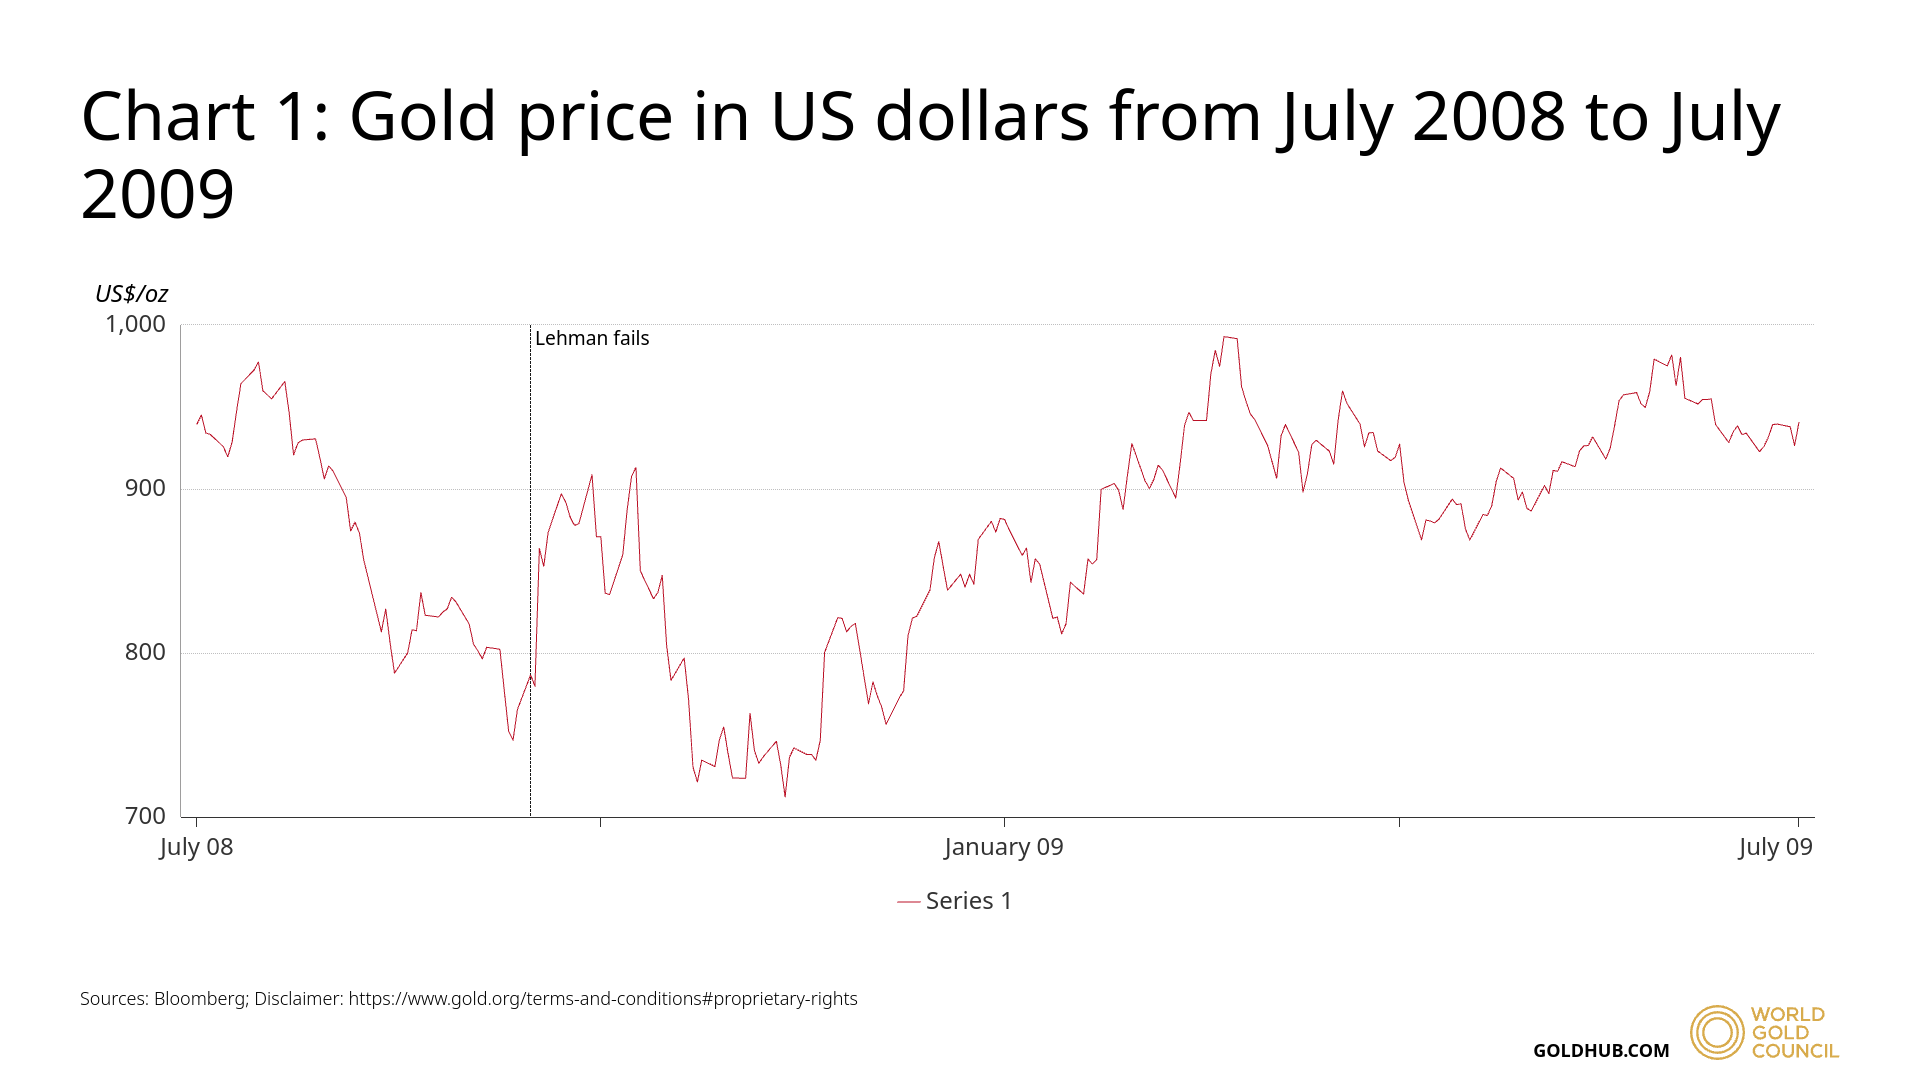
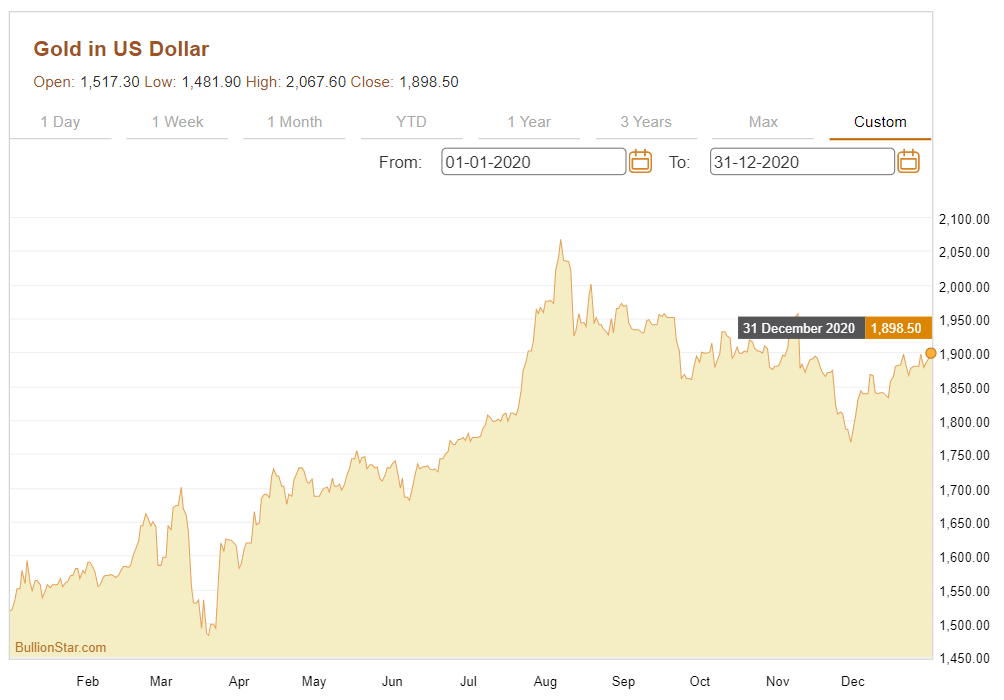
A lição é simples: o ouro não necessariamente sobe no começo de um crash. Na corrida inicial por dinheiro, até ativos considerados defensivos podem cair.
Moedas
Moedas são negociadas em pares (por exemplo, dólar/real), então uma crise aparece como força relativa (uma moeda sobe contra outra), não como uma direção única.
Nas quedas de 2008 e 2020, o dólar americano, o iene japonês e o franco suíço se fortaleceram em vários pares relevantes, enquanto moedas mais ligadas ao crescimento global e a commodities (matérias-primas) enfraqueceram.
Em 2008, o movimento do dólar foi associado à busca por segurança, ao desfazimento de carry trade (estratégia de tomar empréstimo em moeda de juro baixo para aplicar em moeda de juro alto) e à falta de financiamento em dólar, segundo pesquisas do Banco de Compensações Internacionais. No começo de 2020, o índice do dólar também subiu forte.
Esses casos mostram por que não faz sentido rotular uma moeda como “porto seguro” para sempre. O comportamento depende do tipo de estresse que atinge o mercado.
Petróleo
O petróleo pode reagir forte a mudanças na atividade econômica, porque a demanda por energia acompanha de perto o crescimento global.
A crise financeira de 2008 é um exemplo claro. O petróleo tinha subido muito antes da crise, atingindo um pico em 2008, e depois caiu rápido quando as condições financeiras pioraram e a atividade econômica enfraqueceu.
Um padrão parecido apareceu no choque da COVID-19 em 2020. Os preços do petróleo despencaram com a redução de viagens, da atividade industrial e da demanda por energia.
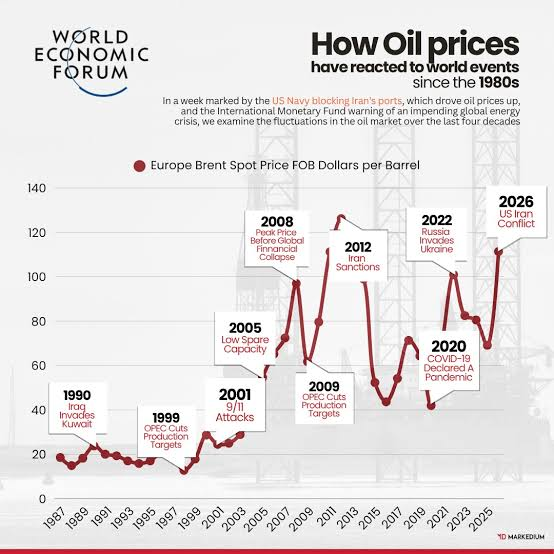
Esses episódios mostram como o petróleo pode reagir rápido quando mudam as expectativas sobre a atividade econômica. Também reforçam uma diferença importante em relação às ações: o preço do petróleo depende de demanda e de oferta, então o mesmo choque pode gerar respostas diferentes, dependendo do que ocorre no mercado de energia.
Esses exemplos mostram por que uma fase de queda não deve ser analisada apenas por ações. Ouro, moedas e petróleo podem reagir de formas diferentes ao mesmo choque, dependendo de liquidez, posições dos investidores e condições de oferta e demanda.
De bolhas antigas ao mercado de IA de hoje
O boom dot-com serve como referência histórica para pensar no mercado de IA (inteligência artificial) de hoje. No fim dos anos 1990, expectativas em torno da internet ajudaram a alimentar uma alta forte em ações de tecnologia, antes de o Nasdaq cair cerca de 77,9% do pico de 2000 ao fundo de 2002.
A comparação não significa que a IA seja necessariamente uma nova bolha dot-com. A pergunta mais útil é: as expectativas sobre uma tecnologia que pode mudar a economia podem aparecer nos preços mais rápido do que os ganhos reais (produtividade e lucros) se confirmam?
A crise imobiliária e financeira de 2007–2008 é outra referência. Ali, a ligação entre preço dos ativos, alavancagem (uso de dívida para aumentar posições) e o sistema financeiro ficou decisiva, porque a queda dos imóveis gerou estresse em mutuários, credores e instituições financeiras.
Esses episódios mostram maneiras diferentes de o otimismo entrar nos preços. O período dot-com destaca expectativas com tecnologia e avaliações. A crise financeira destaca alavancagem, crédito e a ligação entre preços de ativos e a economia.
O mercado de IA de hoje não precisa seguir nenhum desses caminhos. A IA pode trazer ganhos relevantes de produtividade e crescimento de lucro, ou as expectativas podem estar altas demais. Os exemplos históricos apenas oferecem formas diferentes de pensar no que pode acontecer quando as expectativas do mercado e a economia real se afastam.
Em vez de perguntar se a próxima queda vai parecer com 1987, 2000, 2008 ou 2020, pode ser mais útil olhar para algumas características básicas:
- Profundidade — o quanto os preços caíram.
- Velocidade — quão rápido a queda aconteceu.
- Duração — por quanto tempo o mercado ficou pressionado.
- Recuperação — quanto tempo levou para voltar aos topos anteriores.
Esses pontos ajudam a separar um choque repentino, um mercado de baixa prolongado e uma piora econômica mais ampla.
Comece a negociar agora — clique aqui para criar a sua conta real da VT Markets.



