





Os crashs de mercado não seguem um padrão fixo.
Alguns são definidos pela rapidez da queda inicial. Outros evoluem para mercados “urso” (períodos prolongados de descida dos preços) à medida que o stress financeiro ou económico se espalha. A recuperação também varia muito: há mercados que recuperam as perdas em poucos meses, enquanto outros demoram anos ou mesmo décadas.
A história dos crashs bolsistas mostra bem esta variedade. O crash de 1929 evoluiu para a Grande Depressão e para uma das maiores quedas de mercados da era moderna. O crash de 1987 gerou uma queda extraordinária num só dia, sem uma recessão nos EUA a seguir. O colapso “dot-com” de 2000 transformou-se num mercado urso prolongado liderado pela tecnologia. A crise financeira de 2008 ligou a queda das ações a uma forte tensão financeira e económica, enquanto o crash de 2020 trouxe uma descida muito rápida, seguida por uma recuperação igualmente rápida.
Estes episódios não são comparáveis em tudo. As causas, as condições económicas e a estrutura dos mercados eram diferentes. Ainda assim, ajudam a perceber como uma queda de mercado pode ser muito diferente consoante a sua rapidez, profundidade (tamanho da queda), causa e o que acontece depois.
Principais crashs bolsistas da história
O termo “crash” é muitas vezes usado de forma ampla, mas nem todas as grandes quedas têm as mesmas características. Algumas são definidas por um colapso num único dia. Outras são mercados urso prolongados (quedas sustentadas durante meses ou anos).
Os episódios seguintes permitem comparações úteis:
| Episódio | Mercado | Queda do máximo ao mínimo | Tempo para recuperar o máximo anterior |
| 1929–1932 | Dow Jones Industrial Average | 89% | 25 anos |
| 1987 | Dow Jones Industrial Average | 22,6% numa sessão | Menos de dois anos |
| 2000–2002 | Nasdaq Composite | 77,90% | Cerca de 15 anos |
| 2007–2009 | S&P 500 | 56,80% | Cerca de 5 anos e meio |
| 2020 | S&P 500 | 33,90% | Cerca de seis meses |
Os valores baseiam-se em níveis de fecho (o preço no fim da sessão) salvo indicação em contrário. São índices de preço (medem apenas a variação das cotações) e não incluem dividendos (a parte dos lucros distribuída aos acionistas). Por isso, para um investidor que reinvestisse dividendos, o tempo de recuperação teria sido mais curto.
A comparação mostra resultados muito diferentes. O crash de 1987 foi uma das quedas mais fortes num só dia, mas recuperou relativamente depressa. A queda de 1929 foi profunda e prolongada. A “dot-com” de 2000–2002 durou mais de dois anos, enquanto a descida de 2020 durou apenas algumas semanas.
Os crashs de mercado podem ser muito diferentes consoante a rapidez com que os preços caem, a dimensão da queda e o tempo que a recuperação demora. Os episódios seguintes mostram essa diversidade.
1929: da queda à depressão
O crash bolsista de 1929 marcou o início de uma das piores quedas económicas da história dos EUA.
O Dow Jones Industrial Average atingiu um máximo em setembro de 1929 e caiu a pique. A descida continuou muito para além do choque inicial, com o Dow a atingir o mínimo em julho de 1932. Do máximo ao mínimo, o Dow perdeu cerca de 89%. Só voltou ao máximo anterior em novembro de 1954.
A queda do mercado foi acompanhada por uma forte contração da atividade económica. O National Bureau of Economic Research (NBER, entidade que data oficialmente recessões nos EUA) situa a recessão da Grande Depressão entre agosto de 1929 e março de 1933, uma contração de 43 meses.
A venda inicial foi apenas o começo de uma queda mais ampla, que evoluiu para um longo período de stress económico e financeiro.
Queda profunda do mercado → contração económica prolongada → recuperação excecionalmente lenta1987: queda brusca sem recessão
Em 19 de outubro de 1987, o Dow Jones Industrial Average caiu 22,6% numa única sessão, ou 508 pontos. Continua a ser a maior queda percentual num só dia na história do Dow.
A venda ocorreu depois de uma forte subida das ações nos EUA no início desse ano. Preocupações com o défice comercial dos EUA (quando o país importa mais do que exporta), com o dólar e com a evolução dos mercados no estrangeiro aumentaram a pressão sobre os preços. Estratégias de “seguro de carteira” (métodos automáticos que vendem para limitar perdas, muitas vezes recorrendo a derivados) também contribuíram para as vendas à medida que os preços desciam.
A queda foi severa, mas as consequências económicas foram diferentes das da Grande Depressão.
Os EUA não entraram em recessão nem numa crise bancária após o crash. O Dow recuperou 57% da perda da “Segunda-feira Negra” (Black Monday) em duas sessões e voltou a superar o nível pré-crash em menos de dois anos.
O episódio de 1987 mostra porque o tamanho de uma queda não determina a sua duração. Uma descida muito brusca pode ficar confinada ao mercado, sem se transformar numa crise económica prolongada.
2000–2002: crash “dot-com”
No final dos anos 90, as ações de tecnologia e internet dispararam, à medida que os investidores colocavam expectativas cada vez mais elevadas no crescimento da nova economia digital.
O Nasdaq Composite atingiu o máximo em março de 2000. A queda seguinte durou mais de dois anos, com o índice a descer cerca de 77,9% do máximo até ao mínimo de 2002.
Ao contrário de 1987, o ponto central não foi um único dia de vendas extremas. O mercado continuou sob pressão à medida que os investidores reavaliavam as valorizações (preços elevados face aos lucros esperados) e as perspetivas de resultados das empresas ligadas ao “boom” dot-com.
O Nasdaq só voltou a fechar acima do máximo anterior em 2015.
Este episódio mostra como uma queda pode transformar-se num mercado urso prolongado, mesmo sem o colapso súbito de um só dia normalmente associado a um crash “clássico”.
2008: alastrar para uma crise económica
A crise de 2008 desenvolveu-se de forma muito mais lenta e ficou profundamente ligada ao sistema financeiro.
Os preços das casas nos EUA mais do que duplicaram entre 1998 e 2006, à medida que o crédito à habitação crescia. Depois, os preços começaram a cair, pressionando mutuários (quem pede emprestado), credores (quem empresta) e instituições financeiras.
O S&P 500 atingiu o máximo de fecho de 1.565,15 em 9 de outubro de 2007. Caiu para 676,53 em 9 de março de 2009, uma descida de 56,8%.
A economia degradou-se em paralelo com o mercado. O NBER situa a Grande Recessão entre dezembro de 2007 e junho de 2009, uma contração de 18 meses. O desemprego nos EUA subiu de 4,7% em novembro de 2007 para 10,0% em outubro de 2009.
Momentos-chave de 2007–2009
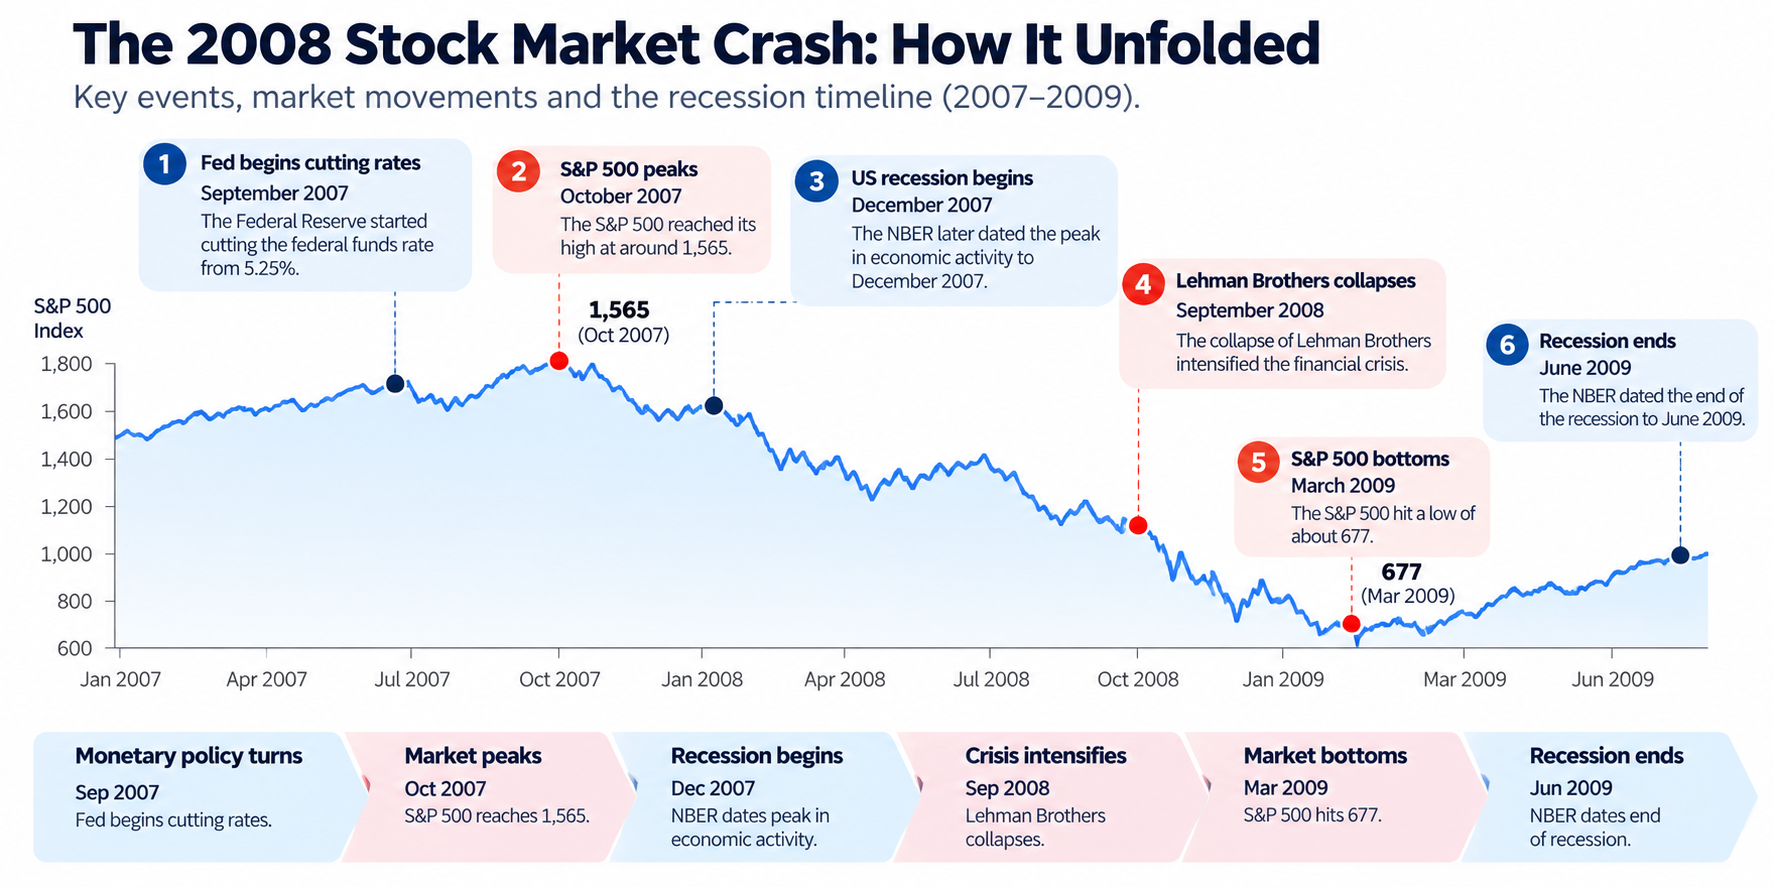
A sequência é importante.
O mercado virou antes do início da recessão e atingiu o mínimo antes do fim da recessão. O desemprego atingiu o pico quatro meses depois de a recessão ter terminado oficialmente.
Isto torna a crise de 2008 especialmente útil para perceber a relação entre preços de mercado e indicadores económicos (dados como PIB, desemprego e produção). Nem sempre mudam de direção ao mesmo tempo. A crise também mostra como uma queda bolsista pode tornar-se parte de uma crise financeira mais ampla quando os problemas se propagam por bancos, mercados de crédito (onde se financiam empresas e famílias) e pela economia no conjunto.
2020: queda rápida e recuperação rápida
O crash de 2020 teve um ritmo muito diferente.
O S&P 500 fechou em 3.386,15 em 19 de fevereiro de 2020 e caiu para 2.237,40 em 23 de março, uma descida de 33,9% em 23 sessões.
As variações diárias foram invulgarmente grandes. O índice caiu 9,51% a 12 de março, subiu 9,29% no dia seguinte e caiu mais 11,98% a 16 de março. As bolsas dos EUA também ativaram “circuit breakers” (travões automáticos que interrompem temporariamente a negociação quando a queda é muito rápida) em quatro ocasiões durante março.
A recuperação foi muito mais rápida do que a queda. O S&P 500 voltou a fechar acima do máximo de fevereiro em 18 de agosto de 2020, cerca de cinco meses após o mínimo de março.
A contração económica foi também invulgarmente curta. O NBER situa a recessão da COVID-19 entre fevereiro e abril de 2020, uma contração de dois meses. Ainda assim, o desemprego subiu de 3,5% em fevereiro para 14,8% em abril.
Em agosto de 2021, o índice já tinha duplicado face ao mínimo de março de 2020.
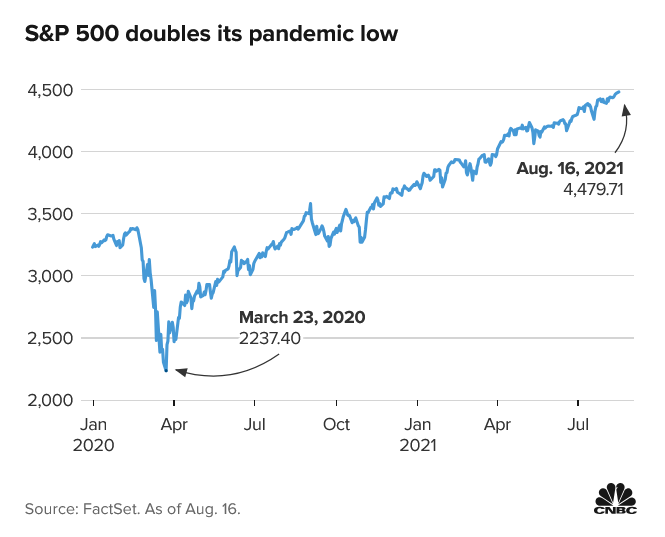
O episódio de 2020 mostra como uma queda severa pode ficar concentrada num período curto, com venda e recuperação a acontecerem muito mais depressa do que em mercados urso mais longos.
No conjunto, estes episódios ajudam a compreender os crashs bolsistas na história, quanto tempo pode durar um mercado urso, como funciona a recuperação e a relação entre os mercados financeiros e a economia.
Quanto tempo duram os mercados urso?
Não existe uma duração fixa para um mercado urso.
Um crash de mercado descreve, em geral, uma descida forte e rápida. Um mercado urso é uma queda sustentada dos preços. Um crash pode acontecer dentro de um mercado urso, mas os termos não significam o mesmo.
As quedas históricas mostram porque é difícil generalizar uma duração.
A Grande Depressão durou 43 meses, segundo as datas de recessão do NBER, enquanto a Grande Recessão durou 18 meses. A recessão da COVID-19 durou apenas dois meses. Já o crash de 1987 não foi seguido de recessão nos EUA.
O próprio mercado também pode ter um calendário diferente do da economia.
Sem um período fixo, outros fatores ajudam mais a avaliar uma queda. Entre eles: a profundidade da descida, a rapidez da queda, as causas e a resposta do mercado a seguir.
Uma queda prolongada pode nascer de valorizações excessivas (preços demasiado altos face ao valor económico), de uma crise financeira ou de uma contração económica. Um choque súbito também pode inverter rapidamente se as condições financeiras estabilizarem e a confiança regressar.
O que os crashs do passado ensinam aos traders
Há vários padrões que se destacam nestes episódios.
Rapidez e profundidade não são a mesma coisa
Um mercado pode cair 20% num dia ou ao longo de vários meses. A percentagem, por si só, não descreve o ambiente de negociação (volatilidade, liquidez e risco).
O crash de 1987 foi extremamente rápido. A descida “dot-com” foi muito mais lenta, mas durou anos. A queda de 2020 foi severa e, ao mesmo tempo, muito concentrada no tempo.
Os preços podem inverter antes dos dados económicos
O episódio de 2008 mostra isto claramente. O S&P 500 atingiu o máximo antes de a recessão começar e fez o mínimo antes de a recessão terminar. Os dados do emprego atrasaram-se ainda mais.
Os indicadores económicos dão contexto, mas não têm, necessariamente, os mesmos pontos de viragem que os mercados financeiros.
Um crash pode transformar-se num mercado urso prolongado
Os episódios de 1929 e da “dot-com” mostram que um choque inicial pode evoluir para uma descida muito mais longa. Uma sessão dramática, por si só, não define a duração total de uma queda.
A recuperação pode demorar muito mais do que a queda inicial
O S&P 500 recuperou o máximo de 2020 em poucos meses. O Dow demorou décadas a voltar ao pico de 1929. O Nasdaq só voltou a fechar acima do máximo de 2000 em 2015.
Por isso, a dimensão de um crash não diz quanto tempo os seus efeitos vão durar.
Ativos diferentes podem comportar-se de forma diferente
Um crash não afeta todos os ativos da mesma forma. A direção e a dimensão do movimento podem depender da liquidez (facilidade de comprar e vender), do posicionamento dos investidores (grau de exposição ao risco), e das condições de procura e oferta.
Os índices de ações dão a medida mais direta de uma queda do mercado acionista, mas outros mercados podem contar uma história diferente.
Ouro
O ouro é muitas vezes visto como ativo de refúgio (um ativo procurado em tempos de stress), mas o seu comportamento em recessões tem sido irregular.
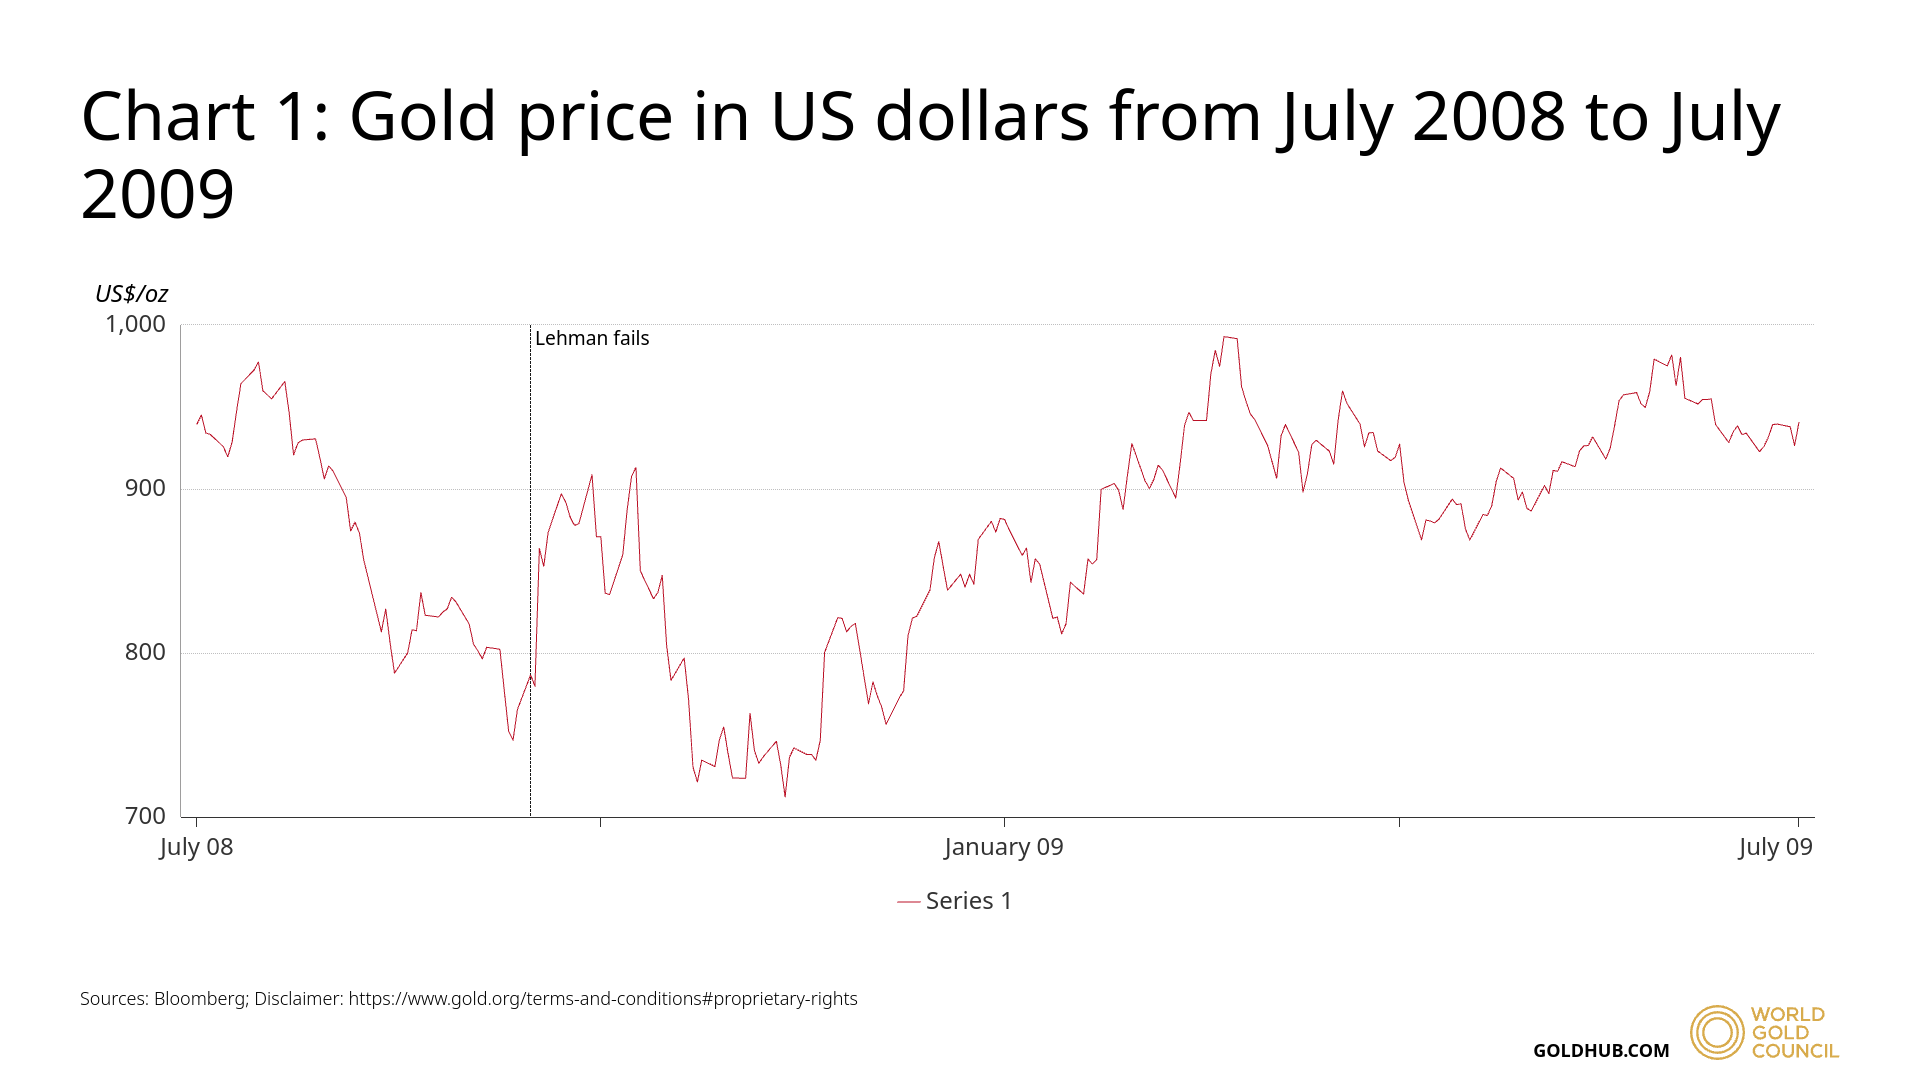
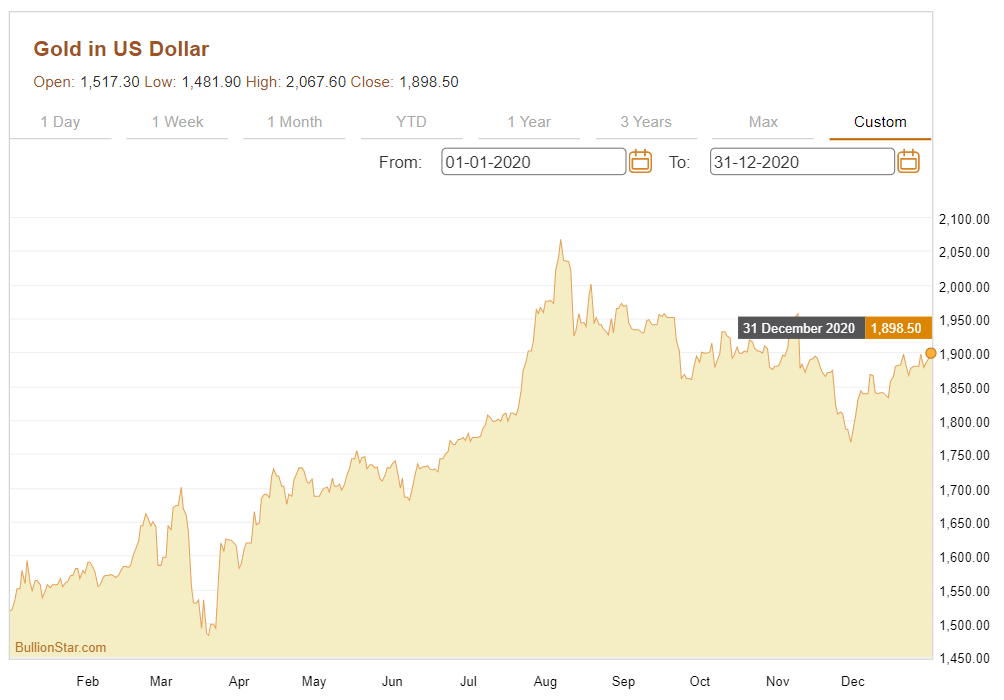
A lição é simples: o ouro não sobe necessariamente no início de um crash. Numa corrida inicial a liquidez (venda rápida para obter dinheiro), até ativos vistos como defensivos podem cair.
Moedas
As moedas negoceiam-se em pares (por exemplo, euro/dólar), por isso uma crise aparece como força relativa (uma moeda sobe face a outra), e não como uma direção única.
Durante as quedas de 2008 e 2020, o dólar americano, o iene japonês e o franco suíço valorizaram em vários pares importantes, enquanto moedas mais ligadas ao crescimento global e a matérias-primas perderam força.
O movimento do dólar em 2008 foi associado a procura por refúgio, ao fecho de “carry trades” (estratégias que pedem emprestado numa moeda com juros baixos para investir noutra com juros mais altos) e à falta de financiamento em dólares, segundo investigação do Banco de Pagamentos Internacionais. No início da crise de 2020, o índice do dólar também subiu rapidamente.
Estes episódios mostram porque não faz sentido chamar a uma moeda um refúgio “permanente”. O comportamento depende do tipo de stress que está a afetar o mercado.
Petróleo
O petróleo pode reagir com força a mudanças na atividade económica, porque a procura de energia está muito ligada ao crescimento global.
A crise financeira de 2008 é um exemplo claro. Os preços do petróleo tinham subido muito antes da crise, atingindo um máximo em 2008 e caindo rapidamente quando as condições financeiras pioraram e a atividade económica enfraqueceu.
Um padrão semelhante surgiu no choque da COVID-19 em 2020. Os preços do petróleo caíram a pique, à medida que a pandemia reduziu viagens, atividade industrial e a procura de energia.
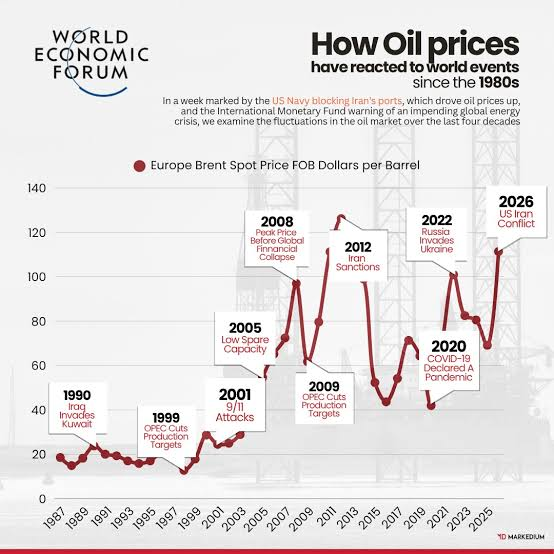
Estes episódios mostram como o petróleo pode reagir rapidamente quando mudam as expectativas sobre a atividade económica. Também sublinham uma diferença importante face às ações: o preço do petróleo pode ser influenciado tanto pela procura como pela oferta, por isso o mesmo choque pode gerar respostas diferentes, consoante o que estiver a acontecer no mercado de energia.
De bolhas do passado ao mercado de IA de hoje
O boom “dot-com” é uma referência histórica para pensar no atual mercado de IA (inteligência artificial). No final dos anos 90, as expectativas sobre a internet impulsionaram uma grande subida das ações tecnológicas, antes de o Nasdaq acabar por cair cerca de 77,9% do máximo de 2000 ao mínimo de 2002.
A comparação não significa que a IA seja necessariamente outra bolha “dot-com”. A questão mais útil é perceber se as expectativas sobre uma tecnologia transformadora podem entrar nas valorizações (preços muito altos) mais depressa do que os benefícios económicos reais aparecem.
A crise imobiliária e financeira de 2007–2008 dá outra referência histórica. Aí, a ligação entre preços dos ativos, alavancagem (uso de dívida para aumentar a exposição) e o sistema financeiro tornou-se decisiva, porque a queda dos preços das casas aumentou a pressão sobre mutuários, credores e instituições financeiras.
Estes episódios mostram formas diferentes de o otimismo ficar “incorporado” nos mercados. O período dot-com destaca expectativas tecnológicas e valorizações. A crise financeira destaca alavancagem, crédito (financiamento) e a ligação entre preços dos ativos e a economia.
O mercado de IA atual não tem de seguir nenhum destes caminhos. A IA pode gerar ganhos reais de produtividade e crescimento dos lucros, ou as expectativas podem revelar-se demasiado otimistas. Os exemplos históricos servem como modelos para pensar no que pode acontecer quando as expectativas do mercado se afastam da realidade económica.
Em vez de perguntar se a próxima queda vai parecer-se com 1987, 2000, 2008 ou 2020, pode ser mais útil olhar para algumas características básicas:
- Profundidade — até onde os preços caíram.
- Rapidez — quão depressa a queda aconteceu.
- Duração — quanto tempo o mercado ficou sob pressão.
- Recuperação — quanto tempo demorou a voltar aos máximos anteriores.
Estes fatores ajudam a distinguir entre um choque súbito, um mercado urso prolongado e uma descida económica mais ampla.
Para traders, os crashs do passado são mais úteis como referências históricas, e não como previsões. Mostram a variedade de resultados já observados, deixando espaço para que a próxima queda seja diferente.
Comece a negociar agora — clique aqui para criar a sua conta real da VT Markets.





