





Beurscrashes volgen geen vast patroon.
Sommige worden vooral bepaald door de snelheid van de eerste verkoopgolf. Andere groeien uit tot langdurige bearmarkten (een langere periode waarin koersen dalen) doordat financiële of economische stress overslaat. Ook het herstel verschilt sterk: sommige markten maken verliezen in enkele maanden goed, andere doen er jaren of zelfs decennia over.
De geschiedenis van beurscrashes laat die bandbreedte duidelijk zien. De crash van 1929 mondde uit in de Grote Depressie en een van de diepste koersdalingen in de moderne geschiedenis. De crash van 1987 leidde tot een uitzonderlijke eendaagse val zonder daaropvolgende recessie in de VS. De dotcom-inzinking van 2000 werd een langdurige bearmarkt, aangevoerd door techaandelen. De financiële crisis van 2008 koppelde een dalende aandelenmarkt aan zware stress in het financiële systeem en de economie, terwijl de crash van 2020 een uitzonderlijk snelle daling liet zien, gevolgd door een snel herstel.
Deze perioden zijn niet op elk punt één-op-één te vergelijken. Oorzaken, economische omstandigheden en marktstructuren verschilden. Ze bieden wel een nuttig kijkje in hoe verschillend een beursdaling eruit kan zien, afhankelijk van snelheid, diepte, oorzaak en nasleep.
Grote beurscrashes in de geschiedenis
De term ‘crash’ wordt vaak ruim gebruikt, maar niet elke grote marktval heeft dezelfde kenmerken. Sommige worden gekenmerkt door een eendaagse instorting. Andere zijn langdurige bearmarkten (een langere periode waarin koersen dalen).
De volgende perioden bieden bruikbare vergelijkingen:
| Periode | Markt | Daling van top naar dieptepunt | Tijd om het vorige hoogtepunt terug te bereiken |
| 1929–1932 | Dow Jones Industrial Average | 89% | 25 jaar |
| 1987 | Dow Jones Industrial Average | 22,6% in één beursdag | Minder dan twee jaar |
| 2000–2002 | Nasdaq Composite | 77,90% | Ongeveer 15 jaar |
| 2007–2009 | S&P 500 | 56,80% | Ongeveer 5,5 jaar |
| 2020 | S&P 500 | 33,90% | Ongeveer zes maanden |
De cijfers zijn gebaseerd op slotstanden, tenzij anders vermeld. Het gaat om koersindices (alleen de stand van de index) en niet om totale rendementen: dividenduitkeringen zijn dus niet meegerekend. Voor een belegger die dividend herbelegt, zou de herstelperiode daardoor korter zijn geweest.
De vergelijking laat zien hoe uiteenlopend de uitkomsten kunnen zijn. De crash van 1987 was een van de scherpste eendaagse dalingen, maar herstelde relatief snel. De daling na 1929 was zowel diep als langdurig. De dotcom-daling van 2000–2002 duurde meer dan twee jaar, terwijl de daling in 2020 slechts enkele weken aanhield.
Beurscrashes kunnen er heel verschillend uitzien, afhankelijk van hoe snel koersen dalen, hoe diep de daling wordt en hoe lang het herstel duurt. De volgende perioden laten die bandbreedte zien.
1929: van daling naar depressie
De beurscrash van 1929 markeerde het begin van een van de zwaarste economische neergangen in de Amerikaanse geschiedenis.
De Dow Jones Industrial Average piekte in september 1929 en daalde daarna scherp. De daling ging ruim voorbij de eerste crash en de Dow bereikte uiteindelijk het dieptepunt in juli 1932. Van top tot bodem verloor de Dow ongeveer 89%. De index kwam pas weer boven het niveau van vóór de crash in november 1954.
De koersval ging samen met een zware krimp van de economische activiteit. De National Bureau of Economic Research (NBER, een Amerikaanse instantie die recessieperioden vaststelt) dateert de recessie van de Grote Depressie van augustus 1929 tot maart 1933, een krimp van 43 maanden.
De eerste verkoopgolf was slechts het begin van een bredere neergang, die uitmondde in een veel langere periode van economische en financiële stress.
Diepe beursdaling → langdurige economische krimp → uitzonderlijk lang herstel1987: scherpe val zonder recessie
Op 19 oktober 1987 daalde de Dow Jones Industrial Average 22,6% in één beursdag, oftewel 508 punten. Het is nog steeds de grootste eendaagse procentuele daling in de geschiedenis van de Dow.
De verkoopgolf volgde op een sterke stijging van Amerikaanse aandelen eerder dat jaar. Zorgen over het Amerikaanse handelstekort, de dollar en ontwikkelingen op buitenlandse markten zetten extra druk op koersen. Ook zogeheten portfolio insurance-strategieën (automatische beschermingsstrategieën die bij dalende koersen extra verkooporders geven) droegen bij aan de verkoopdruk toen prijzen begonnen te dalen.
De daling was fors, maar de economische gevolgen verschilden van die tijdens de Grote Depressie in de jaren 30.
De VS belandden niet in een recessie of bankencrisis na de crash. De Dow maakte 57% van het verlies van Black Monday (de bijnaam voor 19 oktober 1987) in twee handelsdagen goed en stond in minder dan twee jaar weer boven het niveau van vóór de crash.
De episode van 1987 laat zien waarom de omvang van een koersval niet bepaalt hoe lang een daling duurt. Een zeer scherpe daling kan een relatief afgebakende marktgebeurtenis blijven, in plaats van uit te groeien tot een langdurige economische neergang.
2000–2002: de dotcom-crash
Eind jaren 90 stegen technologie- en internetaandelen sterk, doordat beleggers steeds hogere verwachtingen kregen van de groei van de nieuwe digitale economie.
De Nasdaq Composite bereikte zijn piek in maart 2000. De daaropvolgende daling duurde meer dan twee jaar, waarbij de index ongeveer 77,9% daalde van de top tot het dieptepunt in 2002.
In tegenstelling tot 1987 was het bepalende kenmerk niet één dag met extreme verkoop. De markt bleef onder druk staan doordat beleggers hun waardering van techaandelen opnieuw beoordeelden en hun verwachtingen voor winsten van bedrijven uit de dotcomhausse neerwaarts bijstelden.
De Nasdaq kwam pas weer boven de eerdere slotpiek in 2015.
Deze periode laat zien hoe een beursdaling kan uitgroeien tot een langdurige bearmarkt (een langere periode waarin koersen dalen), zelfs zonder de plotselinge eendaagse instorting die vaak met een klassieke crash wordt geassocieerd.
2008: omslag naar een economische crisis
De crisis van 2008 ontwikkelde zich veel langzamer en raakte sterk verweven met het bredere financiële systeem.
De Amerikaanse huizenprijzen waren tussen 1998 en 2006 meer dan verdubbeld, doordat hypotheekleningen sterk groeiden. Daarna begonnen huizenprijzen te dalen, wat druk zette op huiseigenaren, kredietverstrekkers en financiële instellingen.
De S&P 500 bereikte zijn hoogste slotstand van 1.565,15 op 9 oktober 2007. De index daalde tot 676,53 op 9 maart 2009, een daling van 56,8%.
De economie verslechterde mee met de markt. De NBER dateert de Grote Recessie (de zware recessie rond 2008) van december 2007 tot juni 2009, een krimp van 18 maanden. De werkloosheid in de VS liep op van 4,7% in november 2007 tot 10,0% in oktober 2009.
Belangrijke momenten in 2007–2009
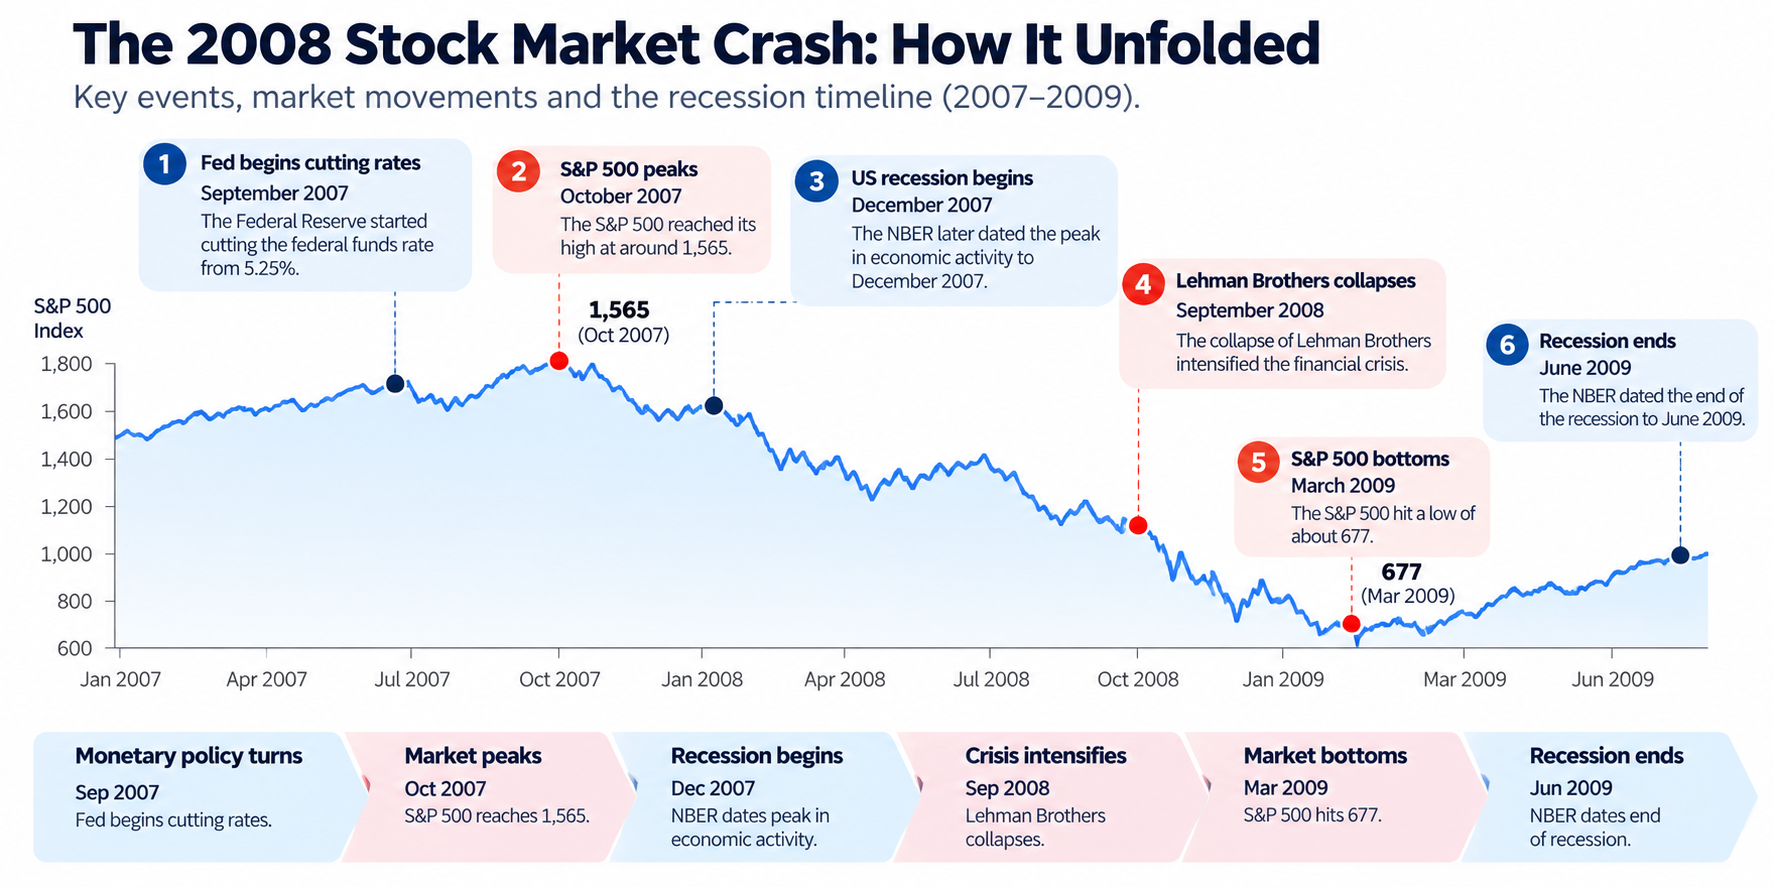
De volgorde is belangrijk.
De markt draaide al omlaag vóórdat de recessie begon en bereikte het dieptepunt voordat de recessie eindigde. De werkloosheid piekte vier maanden nadat de recessie officieel was geëindigd.
Dit maakt 2008 bijzonder nuttig om de relatie tussen beurskoersen en economische indicatoren (zoals groei, werkloosheid en productie) te begrijpen. Ze draaien niet per se op hetzelfde moment. De crisis laat ook zien hoe een beursdaling onderdeel kan worden van een bredere financiële crisis wanneer problemen overslaan naar banken, kredietmarkten (markten waar leningen en obligaties worden gehandeld) en de rest van de economie.
2020: snelle val en snel herstel
De crash van 2020 verliep in een totaal ander tempo.
De S&P 500 sloot op 3.386,15 op 19 februari 2020 en daalde tot 2.237,40 op 23 maart, een daling van 33,9% in 23 handelsdagen.
De dagelijkse bewegingen waren ongewoon groot. De index daalde 9,51% op 12 maart, steeg 9,29% de volgende dag en daalde nog eens 11,98% op 16 maart. Amerikaanse beurzen activeerden in maart bovendien vier keer zogeheten market-wide circuit breakers (automatische handelsstops voor de hele markt om paniek te dempen).
Het herstel ging veel sneller dan de daling. De S&P 500 sloot weer boven de februaripiek op 18 augustus 2020, ongeveer vijf maanden na het dieptepunt in maart.
De economische neergang was ook uitzonderlijk kort. De NBER dateert de COVID-19-recessie van februari tot april 2020, een krimp van twee maanden. De werkloosheid steeg wel van 3,5% in februari tot 14,8% in april.
In augustus 2021 stond de index op het dubbele van het dieptepunt van maart 2020.
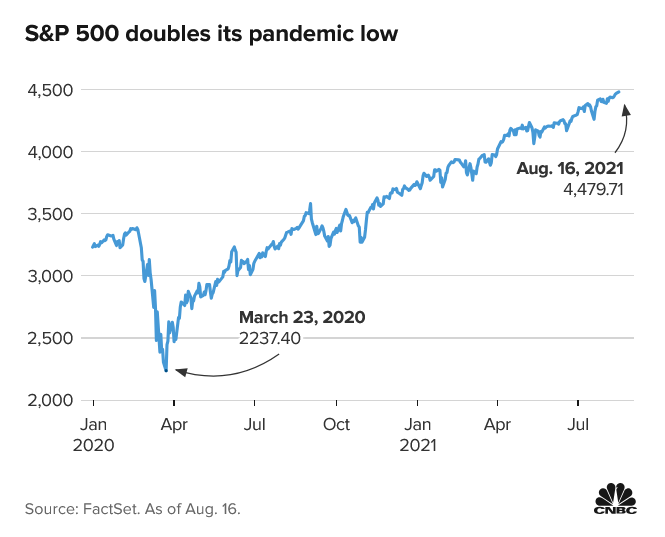
De episode van 2020 laat zien hoe een zware beursdaling in een korte periode kan plaatsvinden, waarbij zowel de verkoopgolf als het herstel veel sneller verlopen dan in langere bearmarkten.
Samen geven deze perioden nuttige context om beurscrashes in de geschiedenis, de duur van bearmarkten, het marktherstel en de relatie tussen financiële markten en de bredere economie te begrijpen.
Hoe lang duren bearmarkten?
Er is geen vaste duur voor een bearmarkt.
Een beurscrash is doorgaans een scherpe en snelle daling. Een bearmarkt is een langere periode waarin koersen dalen. Een crash kan binnen een bearmarkt plaatsvinden, maar de begrippen betekenen niet hetzelfde.
Historische dalingen laten zien waarom het lastig is om de duur te veralgemeniseren.
De Grote Depressie duurde volgens de recessiedata van de NBER 43 maanden, terwijl de Grote Recessie 18 maanden duurde. De COVID-19-recessie duurde slechts twee maanden. Op de crash van 1987 volgde helemaal geen recessie in de VS.
De markt kan bovendien een ander tijdpad volgen dan de economie.
Omdat er geen vaste tijdsduur is, geven andere factoren en indicatoren meer houvast bij het beoordelen van een neergang. Denk aan de diepte van de daling, de snelheid van de val, de onderliggende oorzaken en hoe de markt daarna reageert.
Een langdurige daling kan voortkomen uit te hoge waarderingen van beleggingen, een financiële crisis of een bredere economische krimp. Een plotselinge schok kan ook snel omkeren als financiële omstandigheden stabiliseren en het vertrouwen terugkeert.
Wat eerdere beurscrashes traders leren
In deze perioden vallen een paar patronen op.
Snelheid en diepte zijn niet hetzelfde
Een markt kan 20% in één dag dalen, of verspreid over meerdere maanden. Alleen het dalingspercentage zegt niet genoeg over de handelsomgeving.
De crash van 1987 ging extreem snel. De dotcom-daling ging veel langzamer maar duurde jaren. De daling in 2020 was zowel fors als ongewoon samengedrukt in tijd.
Beurskoersen kunnen eerder draaien dan economische cijfers
De periode rond 2008 laat dit duidelijk zien. De S&P 500 piekte vóórdat de recessie begon en bereikte het dieptepunt vóórdat de recessie eindigde. Werkgelegenheidscijfers liepen nog verder achter.
Economische indicatoren geven context, maar markeren niet per se dezelfde keerpunten als financiële markten.
Een crash kan uitgroeien tot een langdurige bearmarkt
De perioden van 1929 en dotcom laten zien dat een eerste marktschok kan uitgroeien tot een veel langere daling. Eén dramatische handelsdag bepaalt niet automatisch de totale duur van de neergang.
Herstel kan veel langer duren dan de eerste val
De S&P 500 herstelde het hoogste niveau van 2020 binnen enkele maanden. De Dow deed er decennia over om de top van 1929 terug te bereiken. De Nasdaq sloot pas in 2015 weer boven de top van 2000.
De omvang van een crash zegt dus niet hoe lang de gevolgen blijven doorwerken.
Verschillende beleggingen reageren verschillend
Een beurscrash raakt niet elke belegging op dezelfde manier. Richting en omvang van bewegingen hangen onder meer af van liquiditeit (hoe makkelijk je kunt kopen en verkopen zonder de prijs sterk te beïnvloeden), de positie van beleggers (hoeveel ze al hebben gekocht of verkocht), en vraag- en aanbodontwikkelingen.
Aandelenindices (mandjes van aandelen die de markt volgen) geven de meest directe maatstaf voor een beursdaling, maar andere markten kunnen een ander beeld laten zien.
Goud
Goud wordt vaak gezien als ‘veilige haven’ (een belegging waar geld naartoe gaat in onrustige tijden), maar de historische prestaties in recessies zijn wisselend.
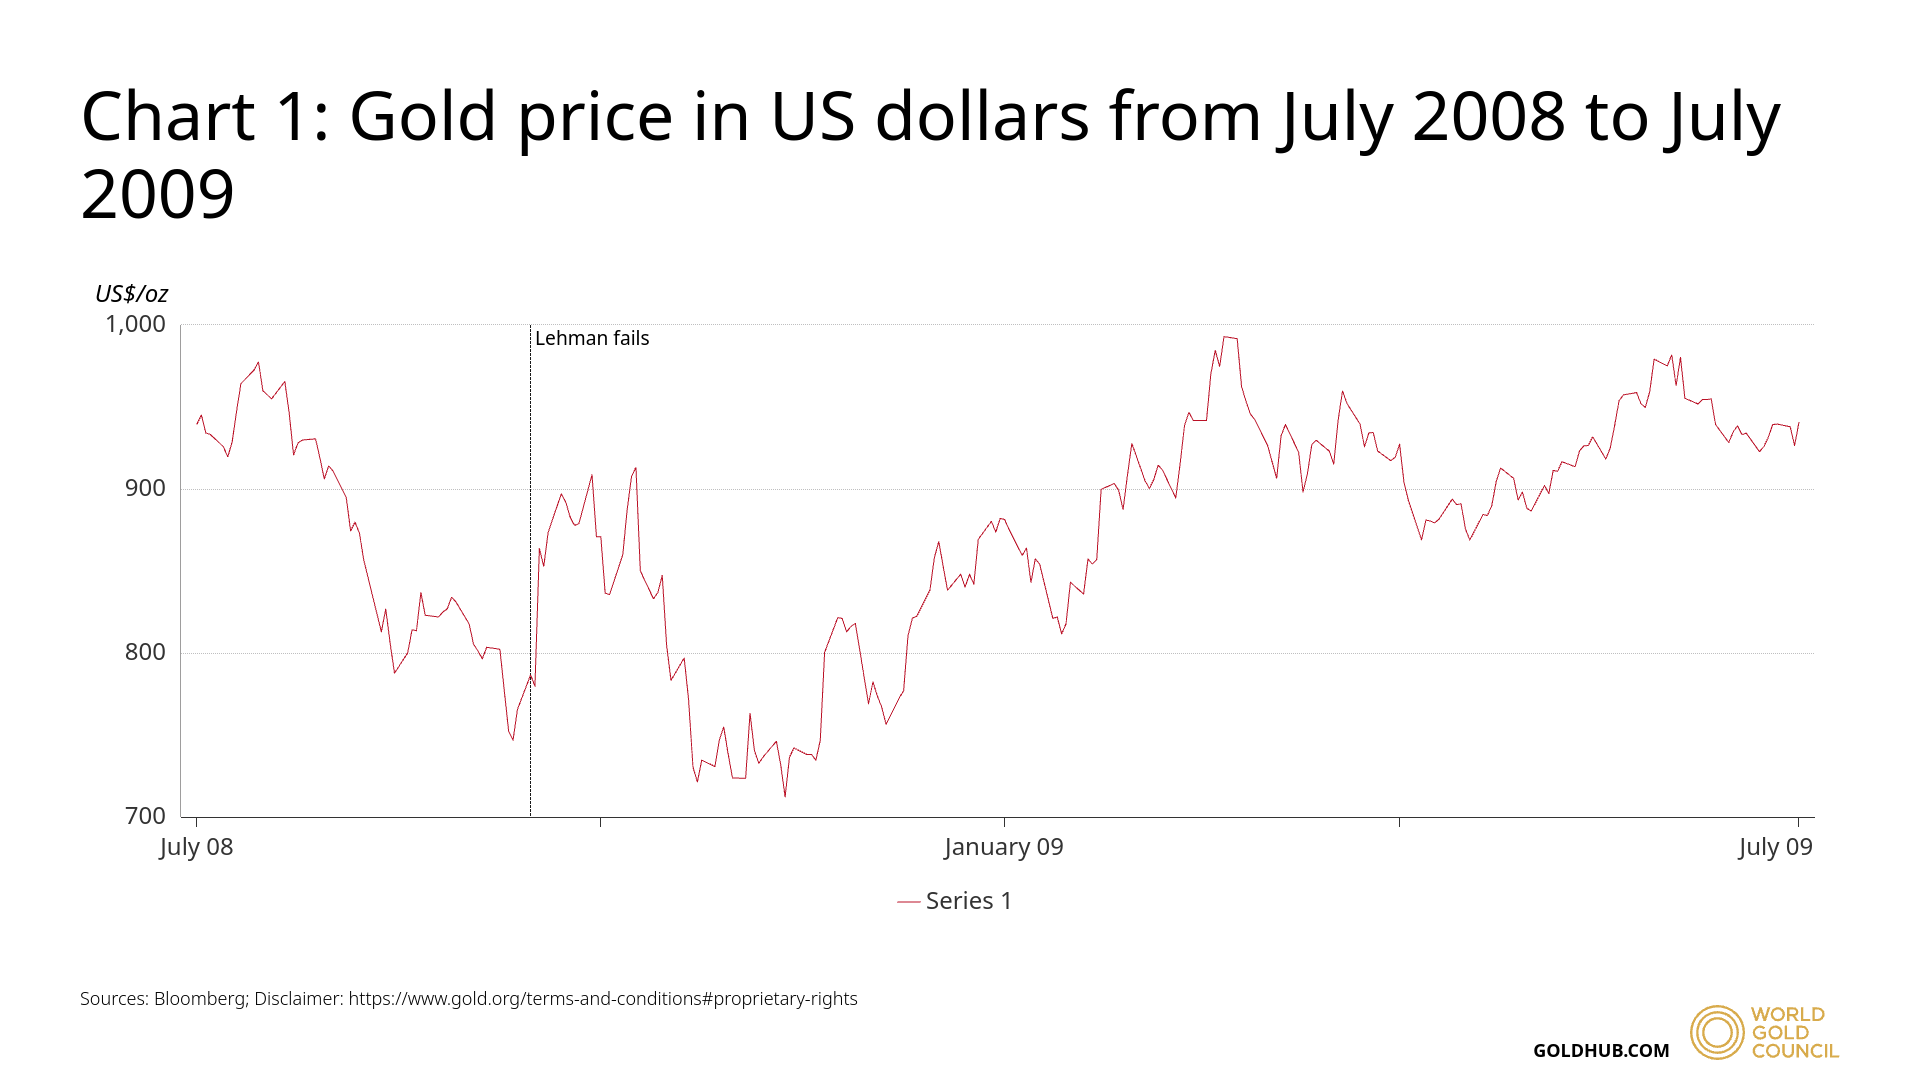
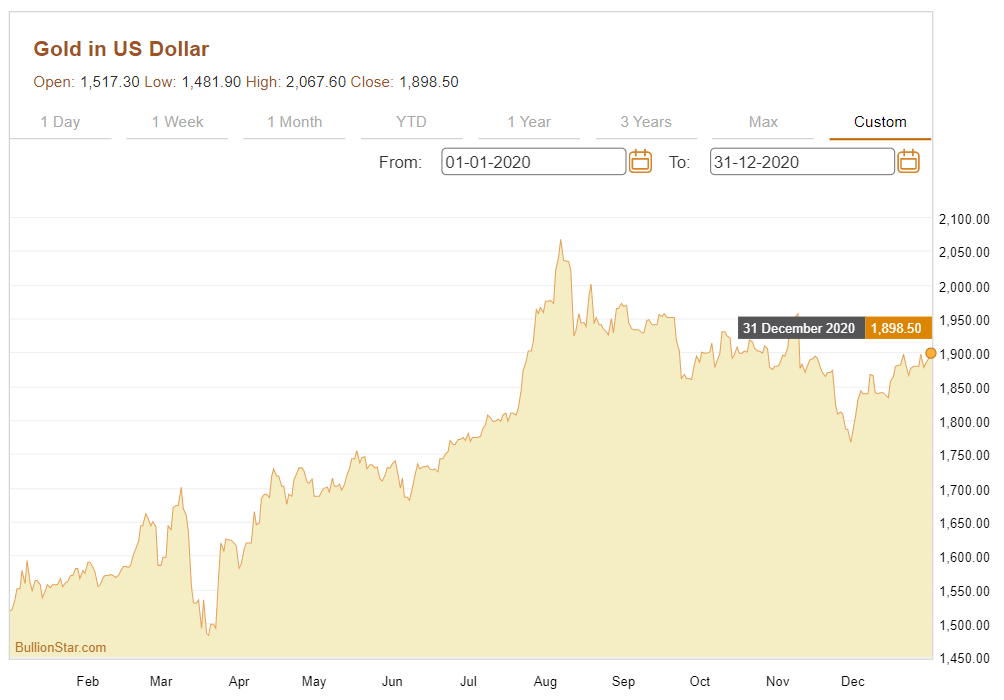
De les is simpel: goud stijgt niet per se aan het begin van een beurscrash. Bij een eerste vlucht naar cash (direct opneembaar geld) kunnen zelfs beleggingen die als defensief gelden dalen.
Valuta
Valuta worden in paren verhandeld (bijvoorbeeld euro/dollar), waardoor een crisis zichtbaar wordt als relatieve sterkte, niet als één vaste richting.
Tijdens de neergangen van 2008 en 2020 werden de Amerikaanse dollar, Japanse yen en Zwitserse frank in verschillende grote valutamarkten sterker, terwijl valuta die sterker meebewegen met wereldgroei en grondstoffen zwakker werden.
De beweging van de dollar in 2008 hing samen met vraag naar veilige havens, het terugdraaien van carry trades (lenen in een munt met lage rente en beleggen in een munt met hogere rente) en een tekort aan dollarfinanciering, volgens onderzoek van de Bank for International Settlements. In de vroege fase van de crisis in 2020 steeg ook de dollarindex sterk.
Deze perioden laten zien waarom je een valuta niet als een permanente ‘veilige haven’ moet bestempelen. Het gedrag hangt af van het type stress dat de markt raakt.
Olie
Olie kan sterk reageren op veranderingen in economische activiteit, omdat de vraag naar energie nauw samenhangt met de groei van de wereldeconomie.
De financiële crisis van 2008 is een duidelijk voorbeeld. Olieprijzen waren vóór de crisis sterk opgelopen, bereikten in 2008 een piek en daalden vervolgens snel toen financiële omstandigheden verslechterden en de economische activiteit afzwakte.
Een vergelijkbaar patroon was zichtbaar tijdens de COVID-19-schok van 2020. Olieprijzen daalden scherp doordat de pandemie reizen, industriële activiteit en de energievraag terugdrong.
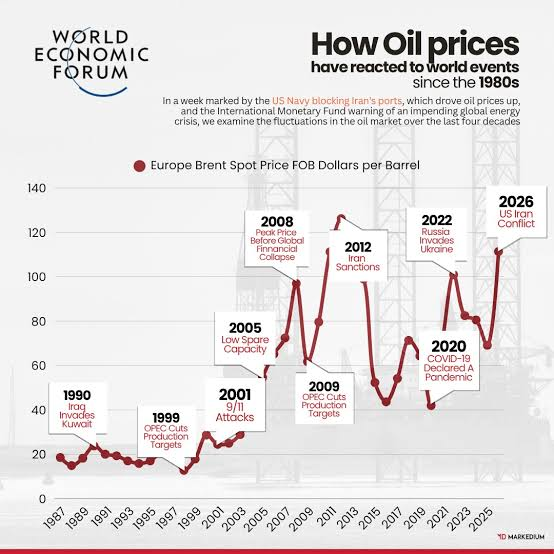
Deze perioden laten zien hoe snel olie kan reageren als de verwachtingen over economische activiteit veranderen. Ze laten ook een belangrijk verschil met aandelen zien: olieprijzen worden beïnvloed door zowel vraag als aanbod, waardoor dezelfde marktschok een andere uitkomst kan geven afhankelijk van wat er in de oliemarkt gebeurt.
Van eerdere bubbels naar de AI-markt van nu
De dotcomhausse is een historisch referentiepunt om na te denken over de AI-markt van nu. Eind jaren 90 zorgden verwachtingen rond internet voor een sterke stijging van techaandelen, waarna de Nasdaq uiteindelijk ongeveer 77,9% daalde van de top in 2000 tot de bodem in 2002.
De vergelijking betekent niet dat AI per se opnieuw een dotcombubbel is. De nuttigere vraag is of verwachtingen over een ingrijpende technologie (een technologie die veel sectoren verandert) sneller in waarderingen terechtkomen dan de economische voordelen daadwerkelijk zichtbaar worden.
De huizen- en financiële crisis van 2007–2008 biedt een ander historisch ijkpunt. Daar werd de koppeling tussen prijzen van bezittingen, leverage (werken met geleend geld om het rendement te vergroten, met ook grotere risico’s) en het bredere financiële systeem doorslaggevend, doordat dalende huizenprijzen stress veroorzaakten bij huiseigenaren, kredietverstrekkers en financiële instellingen.
Deze perioden wijzen op verschillende manieren waarop optimisme in markten kan worden ‘ingeprijsd’. De dotcomperiode benadrukt technologieverwachtingen en waarderingen. De financiële crisis benadrukt leverage, krediet en de koppeling tussen prijzen van bezittingen en de bredere economie.
De AI-markt van nu hoeft geen van beide paden te volgen. AI kan forse productiviteitswinst (meer output per uur) en winstgroei opleveren, maar verwachtingen kunnen ook te optimistisch blijken. De historische voorbeelden bieden vooral denkkaders om te beoordelen wat er kan gebeuren wanneer marktverwachtingen en economische realiteit uit elkaar lopen.
In plaats van te vragen of de volgende neergang eruitziet als 1987, 2000, 2008 of 2020, is het vaak nuttiger om te kijken naar een paar basiskenmerken:
- Diepte — hoe ver koersen daalden.
- Snelheid — hoe snel de daling plaatsvond.
- Duur — hoe lang de markt onder druk stond.
- Herstel — hoe lang het duurde om eerdere toppen terug te bereiken.
Deze factoren helpen onderscheid te maken tussen een plotselinge marktschok, een langdurige bearmarkt (een langere periode waarin koersen dalen) en een bredere economische neergang.
Begin nu met handelen — klik hier om je echte VT Markets-account aan te maken.





