






ポイント
- 銀先物は水曜日に6.10%安の1オンス=55.55ドルで取引を終え、約11カ月ぶりの安値引けとなった。※先物=将来の受け渡し価格をあらかじめ決めて売買する取引。
- 米国の総合CPI(消費者物価指数)は9月に前年同月比3.7%へ加速し、市場予想の3.6%を上回った。8月の3.4%からも上昇。※CPI=消費者が購入するモノやサービスの平均的な価格変化を示す指標。
- コアCPIは2.6%となり、物価上昇圧力が根強いとの警戒を強めた。FRB(米連邦準備制度理事会)の金融政策見通しを難しくする可能性がある。※コアCPI=食品とエネルギーなど変動が大きい品目を除いた物価指標。※金融政策=中央銀行が金利や資金供給で景気や物価を調整すること。
- 米ドル高と米国債利回り(長期金利)の上昇が銀の重しに。金利が上がると、利息が付かない資産を保有する不利(機会コスト)が増える。※米国債利回り=米国債の利率。一般に上昇は金利上昇圧力を意味する。※機会コスト=別の選択肢を取っていれば得られた利益。
- 銀は反発したが、戻りは再び売りが出やすく不安定な状況が続く。
- 次の注目材料は10月15日の米PPI(生産者物価指数)。生産者段階の物価が強ければ、銀安が続く可能性がある。※PPI=企業が出荷する段階のモノやサービスの価格変化を示す指標。
市場の動き
銀(XAGUSD)は水曜日に急落し、先物は6.10%安の1オンス=55.55ドルで終了したと伝えられた。これは約11カ月ぶりの低水準。
背景には9月の米CPI(消費者物価指数)の発表がある。総合指数は前年比3.7%へ上昇し、市場予想の3.6%と8月の3.4%を上回った。コアCPIも予想を上回る2.6%となり、インフレ(物価上昇)への警戒が強まった。※インフレ=モノやサービスの価格が全体として上がること。
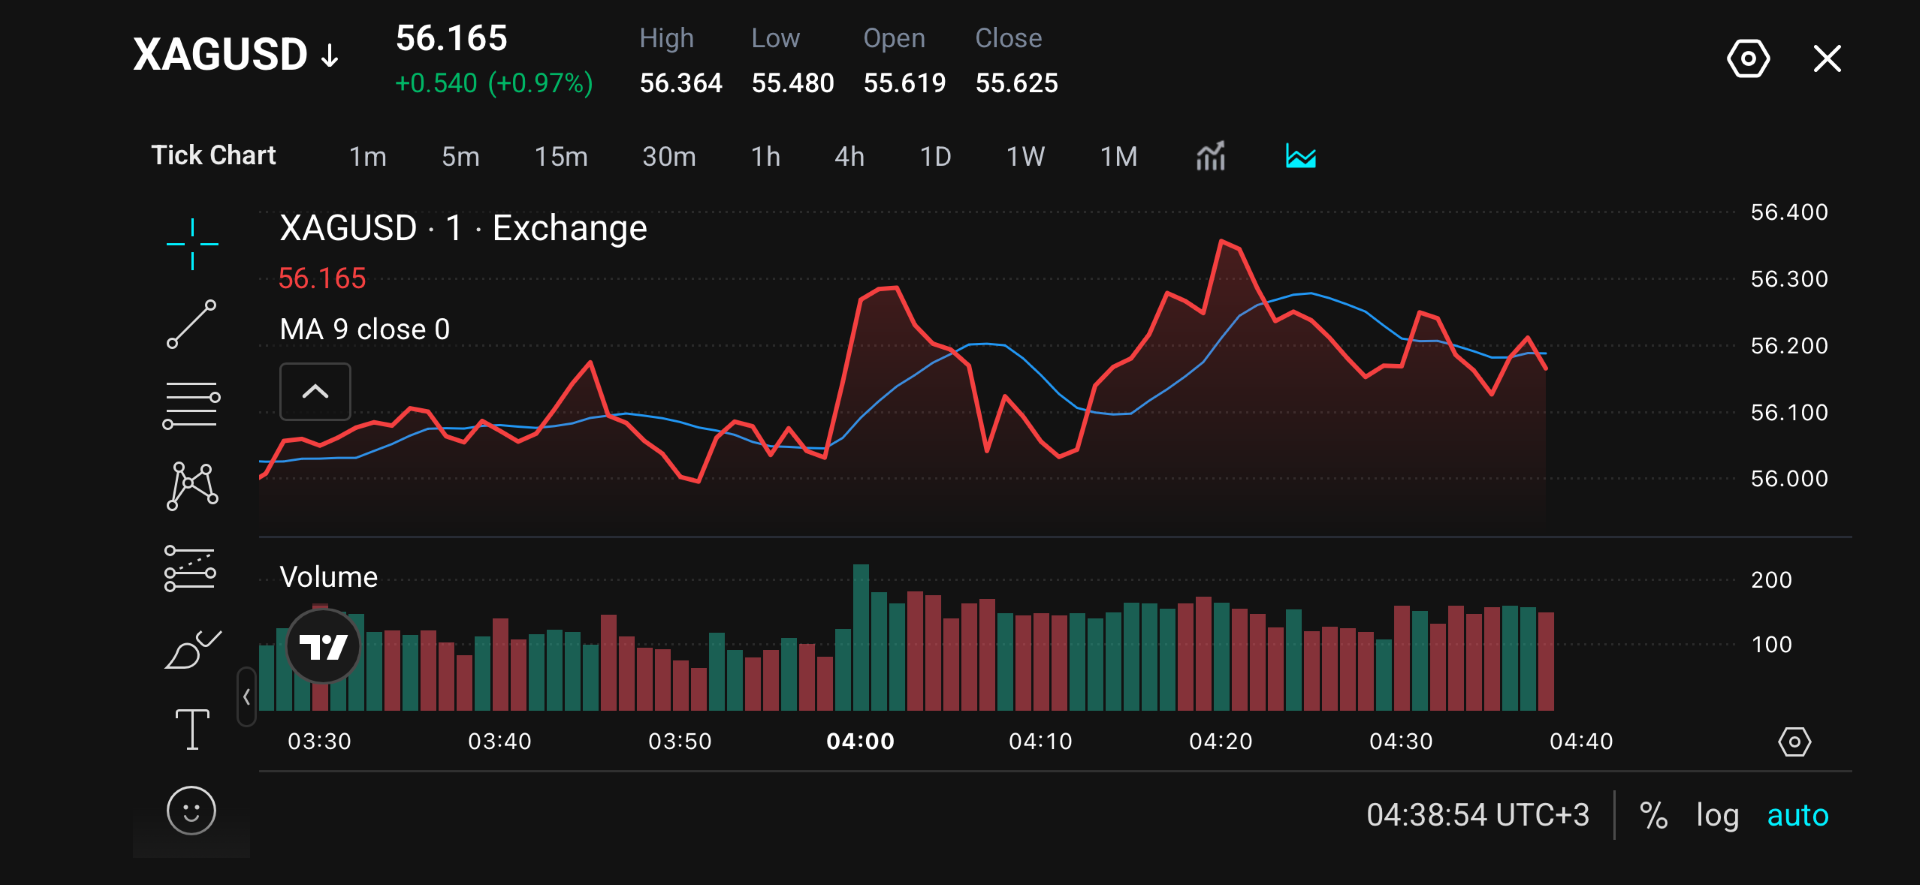
直近の取引では、銀は56.17ドル付近への回復を試している。ただし、明確な上昇トレンド(価格が段階的に上がる流れ)はまだ形成できていない。市場は、インフレ見通し、米国債利回り、米ドルの変化に対する反応を注視している。
トレーダーが注視する理由
9月のCPIは、物価上昇圧力が想定より根強い可能性を示した。市場では、政策当局がインフレ抑制のために金融引き締め(利上げや資金供給を抑える対応)を維持、または強めるとの見方が広がりやすい。その結果、米ドルは上昇し、米国債利回りも上向いた。米ドル高は、ドル建て(米ドルで価格が付く)の貴金属を、他通貨で買う投資家にとって割高にし、海外需要を弱めやすい。さらに利回り上昇は、利息が付かない銀を保有する不利(機会コスト)を増やす。これらが銀に不利な環境をつくる。
一方で、銀は電子機器、太陽光発電、電力インフラ、製造業などの需要が長期的な値動きに影響する。つまり銀は、金融政策の変化と、世界の景気(経済活動)の変化の両方に左右されやすい。次のインフレ指標次第で、反発が続くのか、再び売りが強まるのかが決まりやすい。
重要な取引水準
| 水準 | 価格(米ドル) | 意味合い |
| レジスタンス3(上値の節目) | $56.36 | 日中高値で、上抜けの目安になりやすい水準 |
| レジスタンス2 | $56.30 | 上値の抵抗帯(戻り売りが出やすいゾーン) |
| レジスタンス1 | $56.20 | 直近の戻りの壁 |
| 現在値 | $56.17 | 提示チャートの価格 |
| サポート1(下値の節目) | $56.00 | 心理的な下支え(丸い数字で意識されやすい水準) |
| サポート2 | $55.55 | 水曜日の先物清算値(取引終了時点の基準値) |
| サポート3 | $55.00 | 大きな心理的節目 |
銀は56.165ドルで推移している。目先の上値抵抗は56.20ドル付近で、より強い抵抗は56.30~56.36ドル。下値では56.00ドルが最も近い心理的サポートで、水曜日の終値55.55ドルは重要な参照点となる。
短期の方向性は、買い手が56.00ドルを守り、56.20ドルを上回れるかに左右される。56.30~56.36ドルを明確に上回って維持できれば、短期の勢い(モメンタム=上げの強さ)が改善し、戻りを試しやすい。※モメンタム=価格が同じ方向に動き続ける力。
強気・弱気の想定シナリオ
| シナリオ | きっかけ | 想定ターゲット | 見通し |
| 強気の上抜け | 56.20ドル超を維持 | 56.30~56.36ドル | 戻りの勢いが強まりやすい |
| 強気の継続 | 56.36ドルを上抜け | 56.50~56.60ドル | 反発が一段と進む可能性 |
| 弱気の下抜け | 56.00ドル割れ | 55.55ドル | 再び売り圧力が強まりやすい |
| 弱気の継続 | 55.55ドル割れ | 55.00ドル | 下落基調が再開する可能性 |
強気シナリオは、銀が56.20ドルを回復し、買いの勢いを保って56.36ドル方向へ進めるかが鍵となる。予想より弱いPPI(生産者物価指数)なら、米国債利回りと米ドルへの上昇圧力が和らぎ、戻りを後押ししやすい。逆にPPIが強ければ、高金利が続くとの見方が強まり、再び売りが出る可能性がある。
価格が56.00ドルを割り込むと弱気シナリオに傾き、次の下値の目安として55.55ドルが意識されやすい。そこで下げ止まれなければ、55.00ドル方向への下落が起こりやすくなる。
免責事項
上記の価格水準と市場シナリオは執筆時点の筆者の見立てであり、投資助言ではなく、VT Marketsの公式見解や推奨でもない。取引にあたっては自身で分析を行い、リスク管理(損失拡大を防ぐための管理)を徹底する必要がある。
銀の見通し:今後はどうなるか
10月15日の米PPI(生産者物価指数)は、銀の方向性に影響しやすい。予想より強いPPIなら、インフレが根強いとの懸念が強まり、米ドルと利回りを支えて銀に下押し圧力がかかりやすい。
一方、弱いPPIなら、生産者段階の物価上昇が落ち着いている可能性を示す。追加の金融引き締め観測が後退し、米ドルと米国債利回りが下がりやすく、銀は直近の下落分を取り戻しやすい。
VT Marketsで銀を取引
重要な経済指標の前後は銀が大きく動きやすく、値動きの変化に対応したい市場参加者にとって取引機会になり得る。
VT Marketsでは、銀CFDを通じて、現物の銀を保有せずに価格の上昇・下落の両方を狙った取引ができる。※CFD=差金決済取引。売買の差額だけを現金で清算する仕組みで、現物の受け渡しは行わない。
インフレ指標の鈍化で銀が反発する場合も、利上げ観測が強まって下落が続く場合も、トレーダーはXAGUSDを監視し、市場動向に応じてツールや取引プラットフォームを活用できる。
よくある質問
銀価格はなぜ6%下落したのか?
2026年10月14日、米国のインフレ指標が予想より強く、FRBの金融引き締めが続くとの見方が強まったことで、銀先物は6.10%安の55.55ドルとなった。米ドル高と米国債利回りの上昇により、利息が付かない貴金属の相対的な魅力が低下し、売りにつながった。※FRB=米国の中央銀行に当たる組織。※金融引き締め=利上げなどで資金の出回りを抑え、物価上昇を抑える政策。
米CPIは銀価格にどう影響する?
CPIが予想より高いと、米ドル高や利上げ観測につながりやすく、銀には下押し圧力になりやすい。反対にインフレが弱い場合は、金融引き締め観測が後退し、銀の支援材料になりやすい。
急落後に銀は回復する可能性があるか?
米PPIが予想を下回れば、米ドルが弱まり、米国債利回りも低下しやすく、銀が戻りやすい。56.20~56.36ドルを上回って維持できれば短期の強気見通しは改善し得るが、必ず回復するとは限らない。
米PPIが予想より高い場合はどうなる?
PPIが予想より強いと、インフレが根強いとの懸念が強まり、FRBの追加利上げ観測が高まりやすい。その場合、米ドルと米国債利回りが上昇し、銀には一段の下押し圧力となる可能性がある。
2026年10月の銀価格見通しは?
短期の方向性は、今後のインフレ指標とFRBの政策見通しに左右されやすい。56.36ドルを上回れば56.50~56.60ドルを試す可能性があり、55.55ドルを割り込めば55.00ドル方向の下振れリスクが高まる。注:これは条件付きの想定であり、確定的な予測ではない。
VT Marketsで銀CFDを取引できる?
可能。VT Marketsは銀CFDを提供しており、現物を保有せずにXAGUSDの価格変動を狙った取引ができる。
今すぐ取引を始めましょう — VT Marketsのリアル口座を開設するにはこちらをクリックしてください。



