





Punti chiave
- Lo slippage è la differenza tra il prezzo al quale pensavi di eseguire un’operazione e il prezzo a cui viene eseguita davvero: può verificarsi in tutti i mercati finanziari, inclusi forex (valute), azioni, futures (contratti a termine) e criptovalute.
- Slippage negativo significa un’esecuzione peggiore del previsto (per esempio, comprare a £50,07 invece di £50,00); slippage positivo significa un’esecuzione migliore.
- Le cinque cause principali sono: volatilità di mercato, bassa liquidità, tipo di ordine, dimensione elevata dell’ordine e latenza di instradamento (ritardo tecnico nel percorso dell’ordine).
- Ordini limite, stop-loss garantiti, impostazioni di tolleranza allo slippage e operatività nelle fasce orarie di massima liquidità sono i controlli più efficaci.
- Ignorare lo slippage nella pianificazione delle operazioni altera il rapporto rischio/rendimento: è essenziale inserire ipotesi realistiche prima di aprire una posizione.
Che cos’è lo slippage?
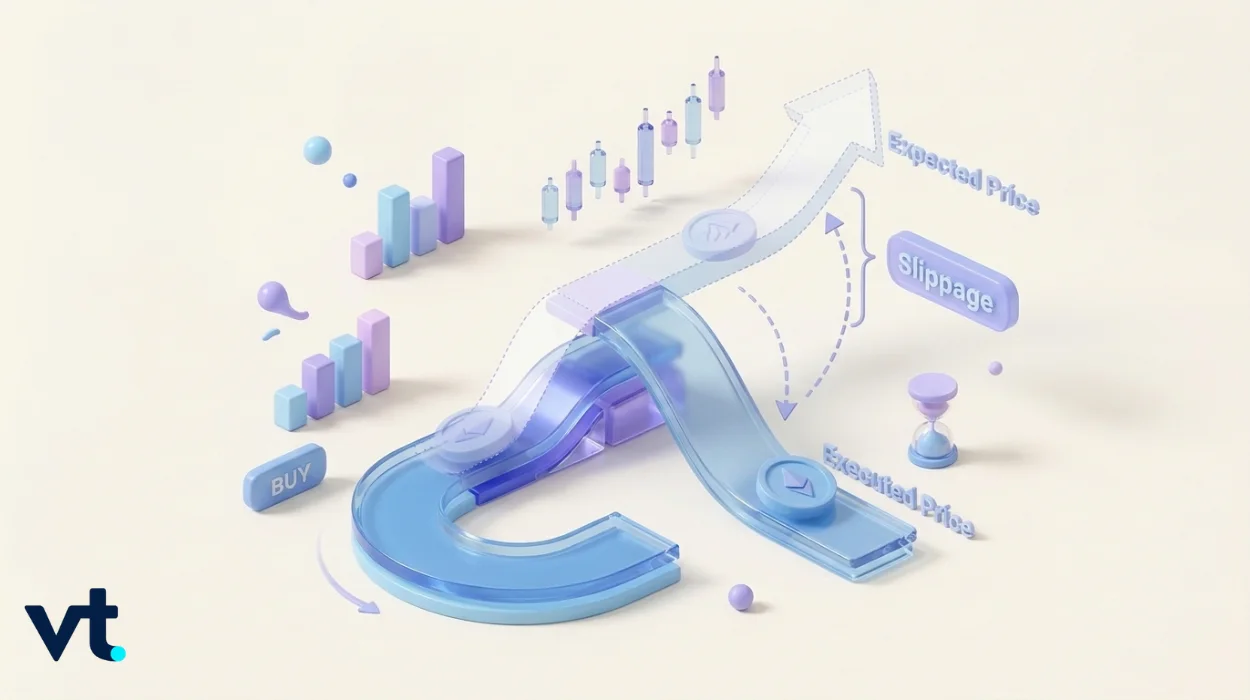
Lo slippage è lo scarto tra il prezzo a cui intendevi negoziare e il prezzo a cui il tuo ordine viene effettivamente eseguito. Non è un errore del broker né un malfunzionamento: è una conseguenza normale di come funzionano i mercati in tempo reale.
Se inserisci un ordine a mercato su EUR/USD a 1,0850 e la conferma mostra 1,0854, la differenza di quattro pip è slippage. Il mercato sottostante si è mosso nella frazione di secondo necessaria affinché l’ordine passi dalla tua piattaforma alla sede di esecuzione. (Un pip è una piccola unità di variazione del prezzo nel forex, di solito la quarta cifra decimale.)
Lo slippage riguarda ogni classe di attivo — forex, azioni, futures e criptovalute — e ogni tipo di trader. Capire cos’è, perché accade e come considerarlo è parte fondamentale della gestione dei costi di trading.
Come funziona lo slippage nella pratica?
La sequenza è semplice: invii un ordine, il prezzo di mercato cambia mentre l’ordine raggiunge la sede di esecuzione, e la borsa o il market maker (operatore che fornisce prezzi di acquisto e vendita) eseguono l’operazione al primo prezzo disponibile. Se il prezzo è cambiato in quell’intervallo, l’eseguito differisce da quanto previsto.
Il book degli ordini (l’elenco degli ordini di acquisto e vendita presenti sul mercato) è centrale. In ogni istante esiste una quantità limitata disponibile a ciascun livello di prezzo. Se il tuo ordine è più grande di quanto disponibile al miglior prezzo, la parte rimanente viene eseguita al livello successivo, poi a quello dopo ancora: ogni passaggio aumenta lo slippage.
Esempio nel forex
Un trader inserisce un acquisto a mercato su GBP/USD a 1,3050 pochi secondi prima di un annuncio della Bank of England. Quando esce la notizia, le quotazioni vengono aggiornate rapidamente. L’eseguito arriva a 1,3057. La differenza di sette pip è slippage nel forex, causata da volatilità e aggiornamento quasi immediato dei prezzi intorno a un evento ad alto impatto.
Esempio in Borsa
Un trader invia un acquisto a mercato di 1.000 azioni a £50,00. A quel prezzo sono disponibili solo 400 azioni. Le successive 400 vengono eseguite a £50,08, le ultime 200 a £50,15. Il prezzo medio di esecuzione è circa £50,07: 7 pence di slippage per azione, per un totale di £70. È un caso tipico in cui un singolo ordine “consuma” la liquidità disponibile su più livelli di prezzo.
Slippage positivo vs slippage negativo: qual è la differenza?
| Tipo | Cosa succede | Esempio |
|---|---|---|
| Slippage negativo | Esecuzione peggiore del previsto | Comprare a £100,12 invece di £100,00 |
| Slippage positivo | Esecuzione migliore del previsto | Comprare a £99,88 invece di £100,00 |
| Slippage nullo | Esecuzione esattamente al prezzo previsto | Comprare esattamente a £100,00 |
Dati FXCM indicano che, su un ampio campione di ordini forex retail, il 73% ha registrato slippage nullo, il 15% slippage positivo e il 12% slippage negativo. In mercati tranquilli, esiti nulli o positivi sono frequenti. Durante movimenti rapidi e unidirezionali — per esempio una decisione improvvisa sui tassi o uno shock geopolitico — lo slippage negativo tende a prevalere.
Da ricordare: anche uno slippage medio piccolo per operazione si somma su centinaia di trade. Una strategia che appare profittevole sui dati storici può rendere peggio dal vivo se i costi di slippage non vengono inclusi nel modello.
Perché si verifica lo slippage? Le cinque cause principali
1. Volatilità di mercato
Movimenti rapidi dei prezzi intorno a decisioni delle banche centrali, dati NFP (occupazione USA), dati sull’inflazione o notizie inattese fanno cambiare le quotazioni più velocemente di quanto gli ordini possano essere gestiti. Più ampi sono i “salti” tra un prezzo e il successivo, maggiore è lo slippage potenziale per gli ordini che arrivano in quel momento.
2. Bassa liquidità
Con pochi compratori e venditori a un certo prezzo, il tuo ordine può esaurire la quantità disponibile e finire su livelli via via peggiori. Coppie valutarie esotiche, penny stock (azioni a basso prezzo e scambi ridotti) e token crypto minori hanno in genere un rischio di slippage molto più alto rispetto agli strumenti più scambiati.
3. Tipo di ordine
Gli ordini a mercato privilegiano la velocità rispetto al prezzo: vengono eseguiti al miglior prezzo disponibile quando arrivano. Gli ordini limite fissano un prezzo massimo (in acquisto) o minimo (in vendita), ma possono non essere eseguiti se il mercato non raggiunge quel livello. Gli ordini stop, quando scattano, diventano ordini a mercato: quindi possono subire slippage in fasi di mercato molto rapide.
4. Dimensione dell’ordine
Ordini grandi su strumenti poco scambiati consumano la liquidità visibile nel book e portano l’esecuzione su più livelli di prezzo. La stessa dimensione che si esegue senza problemi su EUR/USD può generare slippage importante su una coppia esotica poco liquida o su un’azione a piccola capitalizzazione.
5. Latenza e instradamento
Ritardi tra la tua piattaforma e la sede di esecuzione — dovuti a rete, posizione dei server o complessità dell’instradamento degli ordini (il percorso tecnico che l’ordine segue) — lasciano tempo al mercato di muoversi prima che l’ordine arrivi. È particolarmente rilevante per strategie algoritmiche e ad alta frequenza, dove contano i millisecondi.
Come cambia lo slippage tra le diverse classi di attivo
Lo slippage può cambiare molto tra azioni, futures e forex perché ogni mercato ha orari di negoziazione, livelli di liquidità e partecipanti diversi.
Forex. Le coppie principali come EUR/USD hanno in genere meno slippage grazie a una liquidità molto elevata, spesso sotto 0,5 pip in condizioni tranquille. Le coppie esotiche (USD/MXN, USD/ZAR) possono registrare 5–10 pip di slippage anche in sessioni normali, perché nel book ci sono meno operatori. Nel forex lo slippage aumenta soprattutto durante eventi molto volatili come riunioni FOMC o dati NFP.
Azioni. I titoli a grande capitalizzazione (mega-cap) hanno book profondi e spread contenuti, quindi lo slippage per azione tende a essere basso. Le penny stock, invece, hanno spread ampi e scambi irregolari: anche poche migliaia di azioni possono muovere il prezzo, portando eseguiti più alti in acquisto e più bassi in vendita.
Futures. Contratti molto liquidi come l’E-mini S&P 500 registrano slippage ridotto nelle ore regolari. Futures su materie prime meno scambiati o contratti di nicchia vicino alle date di rollover (passaggio al contratto successivo) possono soffrirne di più, perché la liquidità diminuisce.
Crypto. Le criptovalute mostrano spesso più slippage per via di forte volatilità e liquidità distribuita su molte sedi di scambio. Lo slippage può diventare molto elevato durante flash crash (crolli improvvisi). Sulle borse decentralizzate è comune impostare una tolleranza allo slippage per evitare eseguiti troppo lontani dal prezzo indicato.
Slippage nei diversi mercati
Che cos’è lo slippage nel trading forex?
Nel forex, lo slippage cambia molto in base allo strumento. Le coppie principali — EUR/USD, GBP/USD, USD/JPY — in condizioni tranquille sono spesso sotto 0,5 pip, grazie a molta liquidità e spread stretti. Le coppie esotiche come USD/ZAR o USD/MXN possono generare cinque-dieci pip di slippage anche in sessioni normali, con molti meno operatori sul book.
Nel forex lo slippage si vede soprattutto in prossimità di dati programmati: NFP, CPI (inflazione), PIL e decisioni sui tassi delle banche centrali. Molti trader esperti riducono la size o allargano lo stop in queste finestre, per gestire una maggiore variabilità di esecuzione.
Che cos’è lo slippage nel trading crypto?
I mercati crypto uniscono alta volatilità, trading 24/7 senza una camera di compensazione centralizzata (soggetto che garantisce regolamento e controllo del rischio) e liquidità frammentata su molte piattaforme. Questi fattori aumentano lo slippage. Durante flash crash o improvvisi picchi di volumi, lo slippage può arrivare a diversi punti percentuali su altcoin o token meno liquidi.
Sulle borse decentralizzate (DEX, exchange senza intermediario centrale), impostare una tolleranza allo slippage prima di confermare uno swap (scambio tra token) è standard. L’utente definisce una percentuale massima accettabile — spesso 0,5–1% per coppie principali, più alta per token poco liquidi — e la transazione viene annullata automaticamente se l’esecuzione supererebbe la soglia.
Che cos’è lo slippage di prezzo in azioni e penny stock?
Le blue chip (azioni di società solide e molto scambiate) sulle principali borse beneficiano di book profondi, più market maker e spread stretti. In condizioni normali, lo slippage per azione è contenuto. Le penny stock sono l’opposto: spread ampi, pochi scambi visibili e liquidità irregolare fanno sì che anche ordini non grandi possano “scorrere” nel book.
Una ricerca di Alvarez Quant Trading ha rilevato che strategie profittevoli nei backtest (test su dati storici) hanno perso circa l’8% nel trading reale su periodi equivalenti, soprattutto perché lo slippage non modellizzato su azioni poco liquide ha eroso il vantaggio atteso.
Come lo slippage incide su day trader e scalper
Nelle strategie di breve periodo, dove i target di profitto sono pochi pip o pochi pence, lo slippage non è un dettaglio: è un costo di esecuzione che pesa.
Prendiamo uno scalper che va short su un titolo in movimento a 1240p con stop a 1250p e target a 1230p. Il potenziale guadagno è 10p contro un rischio di 10p: rapporto 1:1. Uno slippage di 3p in entrata e di 5p in uscita sullo stop trasforma un’operazione da pareggio a una perdita di 8p per azione. Moltiplicato per 50 operazioni a settimana, l’impatto complessivo diventa rilevante.
Promemoria: quando fai backtest o paper trading (simulazione senza denaro reale) su una strategia intraday o di scalping, inserisci sempre un’ipotesi realistica di slippage — anche uno o due pip o pence per lato — per verificare se il vantaggio regge nelle condizioni reali. Un modello che funziona solo senza costi di slippage può non reggere nel mercato reale.
Tipi di ordine che aiutano a gestire lo slippage
| Tipo di ordine | Rischio di slippage | Compromesso |
|---|---|---|
| Ordine a mercato | Alto | Esecuzione assicurata; nessun controllo sul prezzo |
| Ordine limite | Nullo (o solo positivo) | Potrebbe non essere eseguito se il prezzo non raggiunge il livello |
| Ordine stop | Da moderato ad alto (diventa a mercato al trigger) | Attivazione automatica; esposto a gap (salti di prezzo) |
| Stop-loss garantito | Nullo (prezzo di uscita fissato) | Richiede un costo extra o una distanza minima |
Gli ordini limite sono lo strumento più diretto per controllare lo slippage in entrata. Indicando il prezzo massimo accettato (in acquisto) o minimo accettato (in vendita), eviti eseguiti oltre il livello scelto. Il compromesso è la certezza di esecuzione: in un mercato veloce, il prezzo può non tornare sul tuo limite.
Gli ordini stop-loss garantiti fissano l’uscita a un prezzo specifico anche in presenza di gap o volatilità estrema. Sono utili in prossimità di annunci programmati. In genere è richiesto un costo aggiuntivo o una distanza minima dal prezzo corrente. Non tutte le piattaforme o gli strumenti lo supportano: verifica nel ticket dell’ordine.
Sei modi pratici per ridurre il rischio di slippage
- Operare nelle fasce orarie di massima liquidità. Nel forex, la sovrapposizione Londra–New York (circa 13:00–17:00 BST) offre spread più stretti e book più profondi. Per le azioni, l’apertura e la chiusura della seduta principale concentrano spesso più volumi. Più partecipanti significa in genere esecuzioni migliori.
- Evitare le notizie principali, se la strategia non è pensata per quelle fasi. Eventi programmati — NFP, CPI, decisioni sui tassi, trimestrali — creano le condizioni più difficili. Se non stai usando una strategia specifica con controlli adeguati, ridurre l’esposizione durante la pubblicazione è prudente.
- Dimensionare gli ordini in base alla liquidità disponibile. Su asset poco scambiati, riduci la size o entra a più riprese. Eviti che un singolo ordine grande attraversi più livelli nel book.
- Usare ordini limite quando la strategia lo consente. Passare da ordini a mercato a ordini limite in entrata riduce l’esposizione allo slippage, ma può portare a perdere ingressi quando il prezzo attraversa rapidamente il livello.
- Impostare una tolleranza allo slippage sulla piattaforma. Molte piattaforme permettono di fissare lo slippage massimo accettato su un ordine a mercato. Se l’esecuzione supererebbe la tolleranza, l’ordine viene annullato invece di essere eseguito a un prezzo sfavorevole. Usalo con criterio: una tolleranza pari a zero può causare troppi rifiuti di ordini.
- Controllare regolarmente i dati di esecuzione. Confronta prezzo atteso e prezzo eseguito su almeno 50–100 operazioni. Questo mostra quali strumenti, orari e condizioni generano più slippage nel tuo caso. I report trimestrali pubblici di OANDA sullo slippage di best execution (qualità dell’esecuzione) per strumento possono essere un riferimento utile per confronti.
Capire la tolleranza allo slippage: equilibrio tra controllo ed esecuzione
La tolleranza allo slippage è sia una funzione della piattaforma sia un concetto di gestione del rischio. Come impostazione, definisce il massimo scostamento di prezzo accettabile prima che un ordine venga rifiutato. Come strumento di pianificazione, significa stimare costi realistici di slippage prima di entrare e inserirli nel rapporto rischio/rendimento.
Un punto di partenza pratico: ipotizza uno slippage dello 0,1–0,3% su strumenti molto liquidi (coppie forex principali, azioni a grande capitalizzazione) e dello 0,5–1%+ su strumenti meno liquidi (coppie esotiche, small cap, crypto con bassi volumi). Applica queste ipotesi al dimensionamento della posizione e ai target prima di entrare, non dopo una sorpresa in esecuzione.
Attenzione: impostare la tolleranza a zero evita eseguiti sfavorevoli, ma aumenta anche i rifiuti e gli ingressi mancati, che è un rischio operativo. La tolleranza corretta deve riflettere la variabilità tipica di quello strumento, non un’impostazione standard uguale per tutto.
Domande frequenti sullo slippage nel trading
Lo slippage è sempre dannoso o può anche giocare a tuo favore?
Per definizione lo slippage è neutro: misura solo lo scarto tra prezzo previsto e prezzo effettivo. Lo slippage positivo riduce i costi, quello negativo li aumenta. Su molte operazioni, l’obiettivo realistico è ridurre lo slippage negativo medio, non eliminare ogni scostamento su ogni ordine. I broker che pubblicano dati di esecuzione in modo trasparente mostrano in genere una combinazione di esiti positivi, nulli e negativi sulla base clienti.
Quanto slippage è normale sulle principali coppie forex?
In condizioni tranquille, EUR/USD o GBP/USD mostrano spesso da zero a 0,5 pip di slippage su ordini a mercato piccoli o medi con broker consolidati. Durante dati macro importanti, non è raro vedere diversi pip di slippage anche sulle coppie più liquide. La tua cronologia di esecuzione — filtrata per strumento, sessione e condizioni di mercato — è un indicatore più affidabile di qualsiasi media generale.
Perché le penny stock hanno molto più slippage rispetto alle blue chip?
Le penny stock hanno di solito spread denaro-lettera ampi (differenza tra prezzo di acquisto e di vendita), pochi volumi visibili a ogni livello di prezzo e pochi market maker attivi. Anche un ordine non grande può esaurire il miglior livello e portare l’esecuzione al successivo. Le blue chip hanno più operatori che competono per eseguire gli ordini, mantenendo spread stretti e slippage contenuto in condizioni normali.
Una connessione internet più veloce riduce davvero lo slippage per i trader retail?
Per la maggior parte dei trader retail, i fattori principali dello slippage sono liquidità e volatilità, non la velocità della connessione di casa. Ridurre la latenza con un VPS (server virtuale) o un server co-locato (server vicino alla sede di esecuzione) è importante soprattutto per strategie algoritmiche e ad alta frequenza, dove i millisecondi incidono sui risultati. Per la maggior parte degli approcci retail, contano di più il tipo di ordine e la scelta di sessioni liquide.



