





I crolli di mercato non seguono uno schema fisso.
Alcuni si distinguono per la velocità della prima ondata di vendite. Altri si trasformano in mercati ribassisti (bear market, cioè una fase prolungata di calo dei prezzi) quando lo stress finanziario o economico si diffonde. Anche la ripresa può essere molto diversa: alcuni mercati recuperano le perdite in pochi mesi, altri impiegano anni o perfino decenni.
La storia dei grandi crolli lo mostra bene. Il tracollo del 1929 sfociò nella Grande Depressione e in uno dei ribassi più profondi dell’epoca moderna. Il crollo del 1987 produsse un’eccezionale caduta in un solo giorno, senza una successiva recessione negli Stati Uniti. Lo scoppio della bolla dot-com del 2000 divenne un bear market prolungato guidato dal comparto tecnologico. La crisi finanziaria del 2008 collegò il calo della Borsa a forti tensioni finanziarie ed economiche, mentre il crollo del 2020 portò a una discesa rapidissima seguita da un recupero altrettanto rapido.
Questi episodi non sono confrontabili in ogni dettaglio: cause, condizioni macroeconomiche e struttura dei mercati erano diverse. Tuttavia, aiutano a capire quanto un ribasso possa cambiare in base a velocità, profondità, causa e conseguenze.
I principali crolli di Borsa nella storia
Il termine “crash” viene spesso usato in modo ampio, ma non tutti i grandi ribassi hanno le stesse caratteristiche. Alcuni sono legati a un collasso in un solo giorno. Altri sono bear market prolungati (cioè cali che durano nel tempo).
I seguenti episodi offrono un confronto utile:
| Episodio | Mercato | Calo dal massimo al minimo (peak-to-trough, cioè dal picco al punto più basso) | Tempo per tornare al massimo precedente |
| 1929–1932 | Dow Jones Industrial Average | 89% | 25 anni |
| 1987 | Dow Jones Industrial Average | 22,6% in una seduta | Meno di due anni |
| 2000–2002 | Nasdaq Composite | 77,90% | Circa 15 anni |
| 2007–2009 | S&P 500 | 56,80% | Circa 5 anni e mezzo |
| 2020 | S&P 500 | 33,90% | Circa sei mesi |
I dati si basano sui livelli di chiusura, salvo diversa indicazione. Sono indici di prezzo (price index, cioè non includono i dividendi), quindi per un investitore che reinveste i dividendi il tempo di recupero sarebbe stato più breve.
Il confronto evidenzia risultati molto diversi. Il crollo del 1987 fu tra i più violenti in un solo giorno, ma recuperò in tempi relativamente rapidi. Il ribasso del 1929 fu profondo e lungo. La fase dot-com 2000-2002 durò oltre due anni, mentre la discesa del 2020 si esaurì in poche settimane.
I crolli di mercato possono apparire molto diversi in base a quanto velocemente scendono i prezzi, a quanto è profondo il calo e a quanto tempo serve per recuperare. Gli episodi seguenti mostrano questa variabilità.
1929: dal ribasso alla depressione
Il crollo del 1929 segnò l’inizio di una delle peggiori fasi economiche nella storia degli Stati Uniti.
Il Dow Jones Industrial Average toccò il massimo nel settembre 1929 e poi scese bruscamente. Il calo proseguì ben oltre lo shock iniziale, fino al minimo del luglio 1932. Dal massimo al minimo, il Dow perse circa l’89%. Tornò sopra il precedente massimo solo a novembre 1954.
Il ribasso di Borsa fu accompagnato da una forte contrazione dell’economia. Il National Bureau of Economic Research (NBER, l’ente che data ufficialmente molte recessioni negli USA) colloca la recessione della Grande Depressione tra agosto 1929 e marzo 1933, cioè 43 mesi di contrazione.
La prima ondata di vendite fu solo l’inizio: lo shock si trasformò in un periodo molto più lungo di tensione economica e finanziaria.
Ribasso profondo → contrazione economica prolungata → recupero eccezionalmente lungo1987: crollo violento senza recessione
Il 19 ottobre 1987, il Dow Jones Industrial Average scese del 22,6% in una sola seduta, pari a 508 punti. È ancora il maggiore calo percentuale in un giorno nella storia del Dow.
La vendita arrivò dopo un forte rialzo delle azioni statunitensi nei mesi precedenti. Le preoccupazioni sul deficit commerciale USA, sul dollaro e su quanto accadeva sui mercati esteri aumentarono la pressione. Contribuirono anche le strategie di “portfolio insurance” (assicurazione di portafoglio, cioè tecniche che aumentano le vendite quando i prezzi scendono, spesso tramite derivati) che amplificarono i ribassi.
La discesa fu pesante, ma le conseguenze economiche furono molto diverse da quelle della Grande Depressione.
Gli Stati Uniti non entrarono in recessione né in una crisi bancaria dopo il crollo. Il Dow recuperò il 57% della perdita del Black Monday (il “lunedì nero”) in due sedute e tornò sopra i livelli pre-crash in meno di due anni.
L’episodio del 1987 mostra perché l’ampiezza del calo non determina la durata. Un ribasso molto rapido può restare un evento relativamente circoscritto e non trasformarsi in una crisi economica prolungata.
2000–2002: il crollo dot-com
La fine degli anni ’90 vide una forte corsa dei titoli tecnologici e internet, perché gli investitori attribuivano aspettative sempre più elevate alla crescita della nuova economia digitale.
Il Nasdaq Composite raggiunse il massimo a marzo 2000. Il calo successivo durò oltre due anni, con un ribasso di circa il 77,9% dal picco al minimo del 2002.
A differenza del 1987, l’elemento chiave non fu un solo giorno di vendite estreme. Il mercato restò sotto pressione mentre gli investitori rivedevano le valutazioni (valuation, cioè il prezzo rispetto ai fondamentali) del settore tecnologia e le prospettive di utili delle società legate al boom delle dot-com.
Il Nasdaq tornò sopra il precedente massimo di chiusura solo nel 2015.
L’episodio mostra come un ribasso possa trasformarsi in un bear market prolungato anche senza il collasso improvviso tipico del crash “classico”.
2008: dal mercato alla crisi economica
La crisi del 2008 si sviluppò in modo più graduale e si legò in profondità al sistema finanziario.
I prezzi delle case negli Stati Uniti più che raddoppiarono tra il 1998 e il 2006, mentre cresceva il credito ipotecario. Poi i prezzi iniziarono a scendere, mettendo sotto pressione debitori, banche e intermediari finanziari.
L’S&P 500 segnò il massimo di chiusura a 1.565,15 il 9 ottobre 2007. Scese a 676,53 il 9 marzo 2009, un calo del 56,8%.
L’economia peggiorò insieme al mercato. Il NBER data la Grande Recessione tra dicembre 2007 e giugno 2009, 18 mesi di contrazione. La disoccupazione USA salì dal 4,7% nel novembre 2007 al 10,0% nell’ottobre 2009.
Eventi chiave 2007–2009
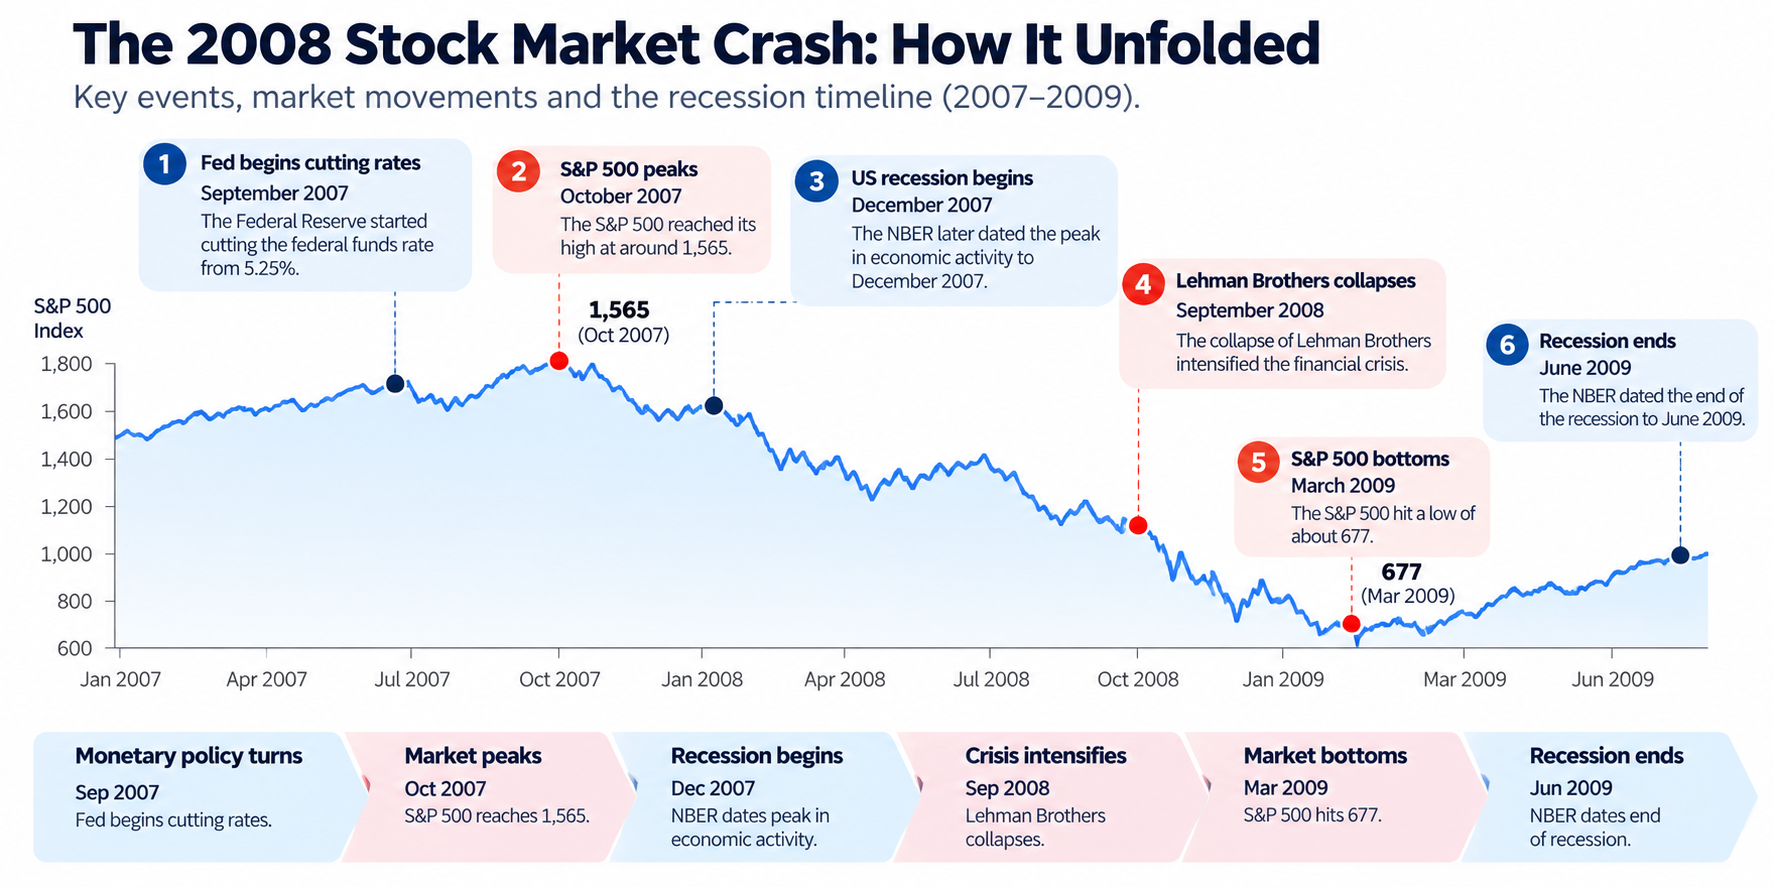
La sequenza conta.
Il mercato invertì prima che iniziasse la recessione e toccò il minimo prima della fine della recessione. La disoccupazione raggiunse il massimo quattro mesi dopo la fine “ufficiale” della recessione.
Questo rende il 2008 particolarmente utile per capire il rapporto tra prezzi di mercato e indicatori economici (dati come PIL, occupazione, produzione). Non necessariamente cambiano direzione nello stesso momento. La crisi mostra anche come un ribasso possa diventare parte di una crisi più ampia quando i problemi si diffondono tra banche, credito e economia reale.
2020: caduta rapida e recupero rapido
Il crollo del 2020 ebbe un ritmo molto diverso.
L’S&P 500 chiuse a 3.386,15 il 19 febbraio 2020 e scese a 2.237,40 il 23 marzo, un calo del 33,9% in 23 sedute.
Le variazioni giornaliere furono insolitamente ampie. L’indice scese del 9,51% il 12 marzo, salì del 9,29% il giorno successivo e poi scese ancora dell’11,98% il 16 marzo. A marzo, i mercati azionari USA attivarono per quattro volte i “circuit breaker” (interruttori di sicurezza che sospendono temporaneamente gli scambi quando i prezzi crollano troppo in fretta).
La ripresa fu molto più rapida del ribasso. L’S&P 500 chiuse sopra il massimo di febbraio il 18 agosto 2020, circa cinque mesi dopo il minimo di marzo.
Anche la fase recessiva fu insolitamente breve. Il NBER data la recessione da COVID-19 tra febbraio e aprile 2020, due mesi di contrazione. La disoccupazione però salì dal 3,5% di febbraio al 14,8% di aprile.
Ad agosto 2021, l’indice era raddoppiato rispetto al minimo di marzo 2020.
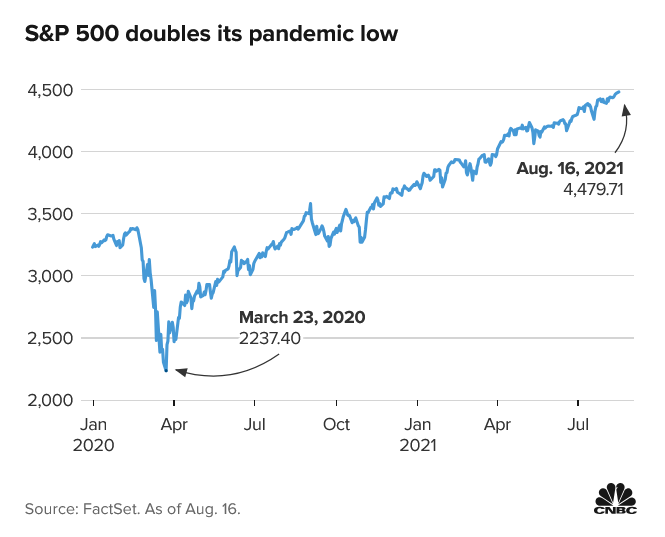
L’episodio del 2020 mostra come un ribasso molto forte possa concentrarsi in poco tempo, con vendite e recupero molto più rapidi rispetto ai bear market di lunga durata.
Nel complesso, questi episodi aiutano a capire meglio i crolli di Borsa nella storia, la durata dei bear market, i tempi di recupero e il legame tra mercati finanziari ed economia reale.
Quanto durano i bear market?
Un bear market non ha una durata fissa.
Un crash di mercato indica in genere un ribasso brusco e rapido. Un bear market indica un calo persistente dei prezzi. Un crash può verificarsi dentro un bear market, ma i due termini non sono sinonimi.
Gli episodi storici mostrano perché è difficile generalizzare la durata.
La Grande Depressione durò 43 mesi secondo le date del NBER, mentre la Grande Recessione durò 18 mesi. La recessione da COVID-19 durò solo due mesi. Il crollo del 1987 non fu seguito da alcuna recessione negli Stati Uniti.
Anche il mercato può seguire tempi diversi rispetto all’economia.
Non potendo contare su una “scadenza” prestabilita, per valutare un ribasso è più utile guardare ad altri fattori: profondità del calo, velocità della discesa, cause e reazione successiva del mercato.
Un calo prolungato può nascere da valutazioni troppo alte degli asset (cioè prezzi non giustificati dai fondamentali), da una crisi finanziaria o da una contrazione economica più ampia. Uno shock improvviso può invece rientrare rapidamente se le condizioni finanziarie si stabilizzano e torna la fiducia.
Cosa insegnano ai trader i crolli del passato
In questi episodi emergono alcuni punti ricorrenti.
Velocità e profondità non coincidono
Un mercato può perdere il 20% in un giorno oppure nell’arco di mesi. La sola percentuale di ribasso non descrive le condizioni operative per chi fa trading.
Il crollo del 1987 fu estremamente rapido. La discesa dot-com fu molto più lenta ma durò anni. Nel 2020 il calo fu sia intenso sia insolitamente concentrato nel tempo.
I prezzi possono cambiare direzione prima dei dati economici
L’episodio del 2008 lo mostra chiaramente. L’S&P 500 toccò il massimo prima dell’inizio della recessione e il minimo prima della fine della recessione. I dati sull’occupazione arrivarono ancora più tardi.
Gli indicatori economici danno contesto, ma non segnano per forza gli stessi punti di svolta dei mercati finanziari.
Un crash può trasformarsi in un bear market prolungato
Il 1929 e il periodo dot-com dimostrano che uno shock iniziale può evolvere in una discesa molto più lunga. Una singola seduta drammatica non definisce necessariamente la durata complessiva del ribasso.
Il recupero può richiedere molto più tempo della caduta iniziale
L’S&P 500 recuperò i massimi del 2020 in pochi mesi. Il Dow impiegò decenni per tornare al picco del 1929. Il Nasdaq non chiuse sopra i massimi del 2000 fino al 2015.
Quindi l’ampiezza del crash non dice da sola quanto a lungo dureranno gli effetti.
Asset diversi possono reagire in modo diverso
Un crash non colpisce ogni asset allo stesso modo. Direzione e ampiezza dei movimenti dipendono da liquidità (quanto è facile comprare/vendere senza muovere troppo il prezzo), posizionamento degli investitori (come sono già esposti), e condizioni di domanda e offerta.
Gli indici azionari sono la misura più chiara di un ribasso di mercato, ma altri mercati possono raccontare una storia diversa.
Oro
L’oro viene spesso considerato un bene rifugio (safe haven, cioè un asset cercato nei momenti di paura), ma la sua performance storica durante le recessioni è altalenante.
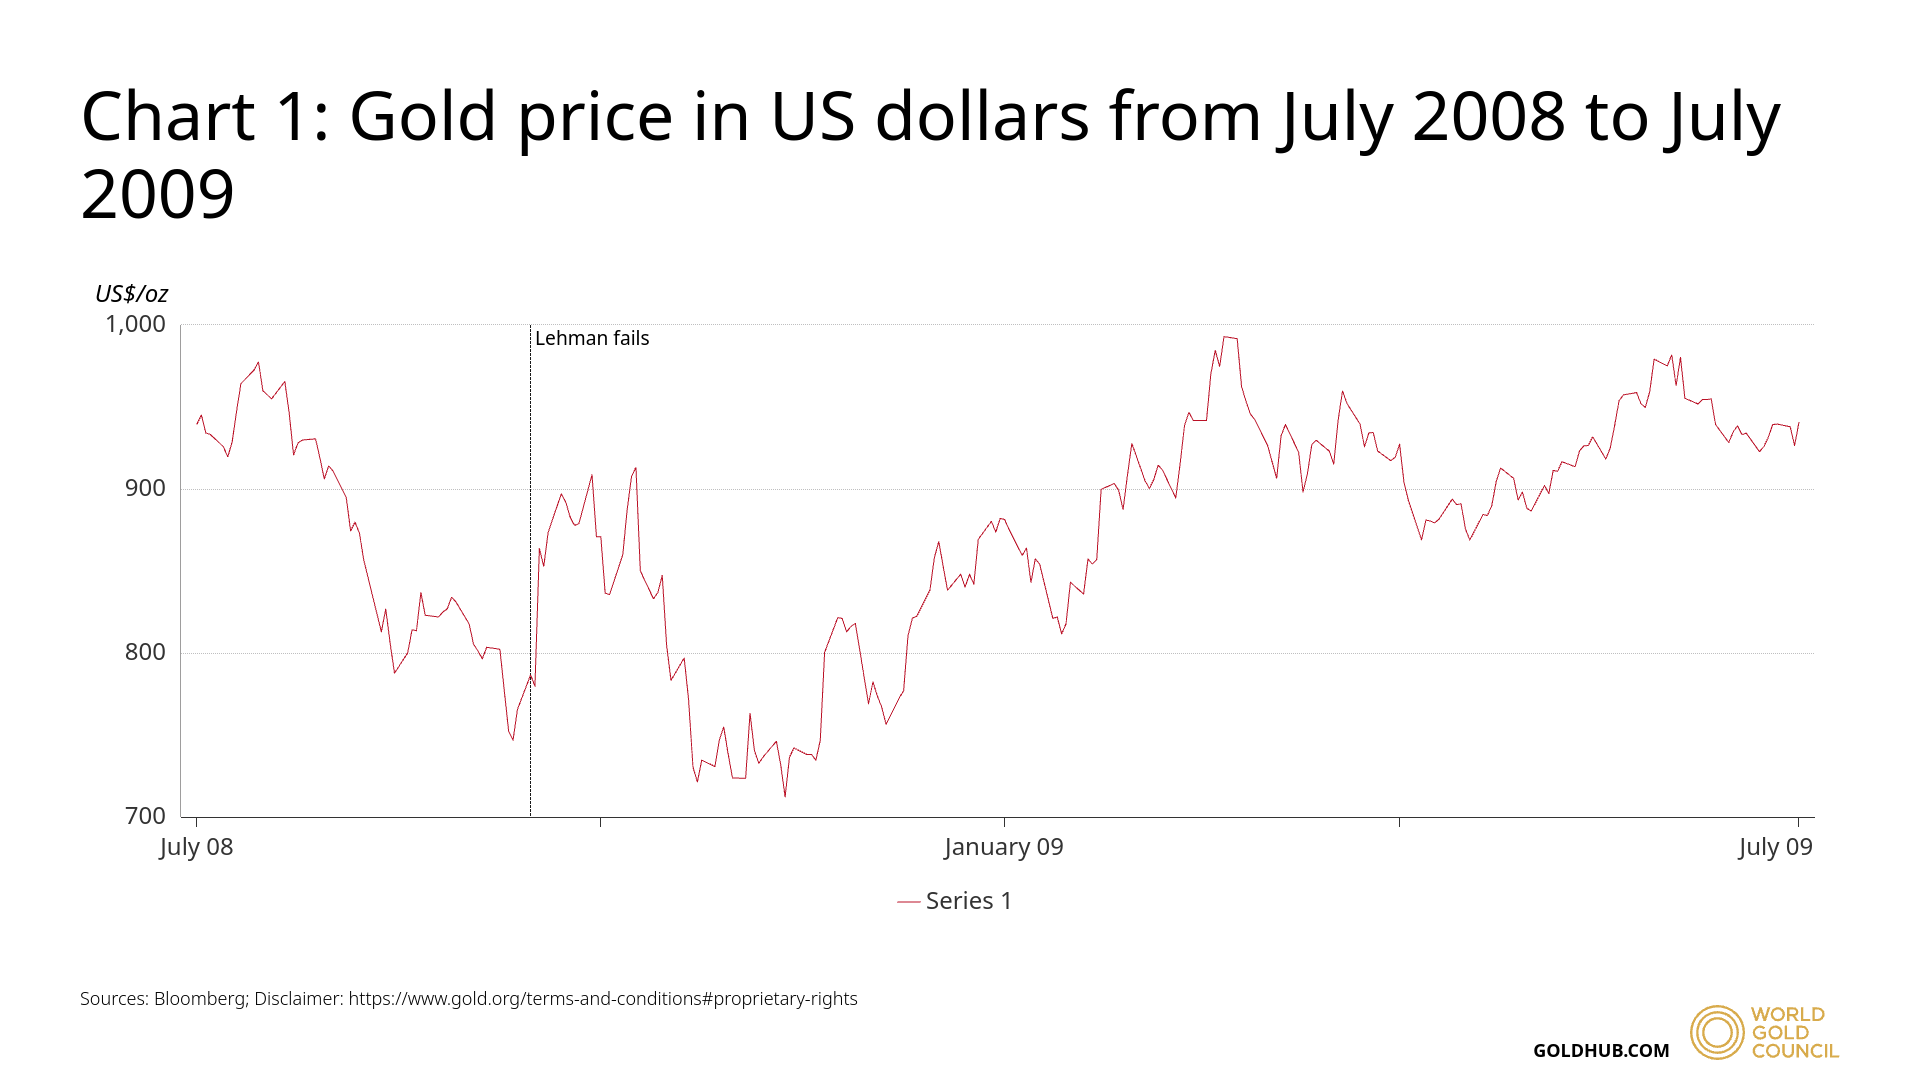
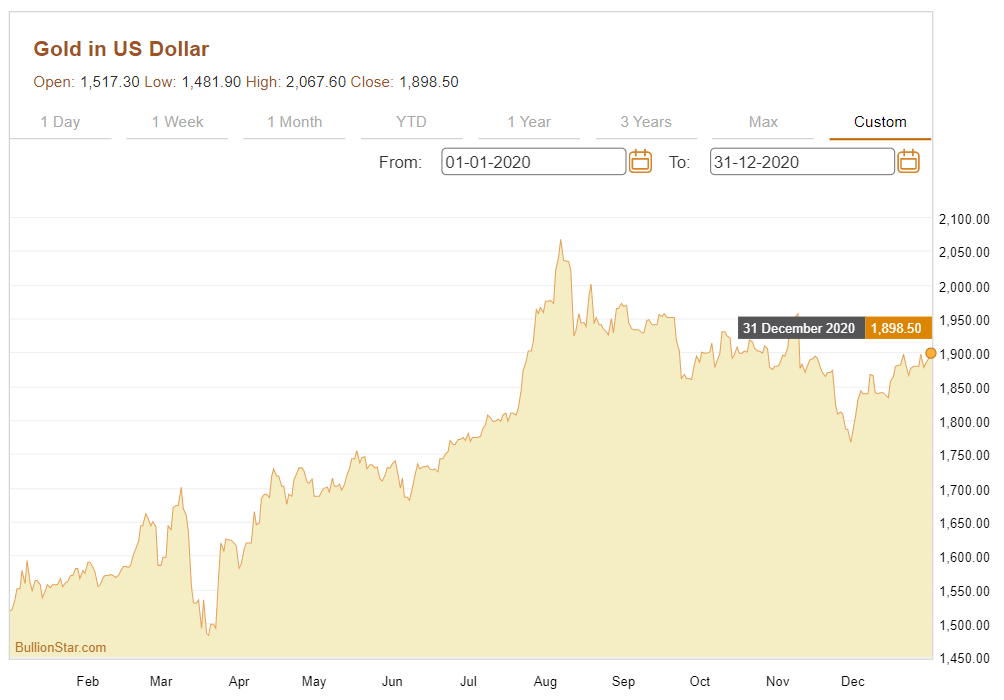
La lezione è semplice: l’oro non sale necessariamente all’inizio di un crash. Nella corsa iniziale alla liquidità, anche asset considerati difensivi possono scendere.
Valute
Le valute si scambiano in coppia, quindi in una crisi conta la forza relativa (chi si rafforza rispetto a chi), non un’unica direzione per tutti.
Durante i ribassi del 2008 e del 2020, dollaro USA, yen giapponese e franco svizzero si rafforzarono in vari mercati valutari, mentre le divise più legate alla crescita globale e alle materie prime si indebolirono.
Nel 2008, il movimento del dollaro fu legato alla domanda da bene rifugio, alla chiusura dei carry trade (strategie che prendono a prestito in una valuta a tassi bassi per investire in una valuta a tassi più alti) e a una carenza di finanziamenti in dollari, secondo ricerche della Banca dei Regolamenti Internazionali. Nelle prime fasi della crisi del 2020, anche l’indice del dollaro salì bruscamente.
Questi episodi mostrano perché non ha senso definire una valuta “bene rifugio” in modo permanente: il comportamento dipende dal tipo di stress che colpisce il mercato.
Petrolio
Il petrolio può reagire con forza ai cambiamenti dell’attività economica perché la domanda di energia è strettamente legata alla crescita globale.
La crisi finanziaria del 2008 è un esempio chiaro. I prezzi del petrolio erano saliti molto prima della crisi, toccando un massimo nel 2008, per poi scendere rapidamente quando le condizioni finanziarie peggiorarono e l’attività economica rallentò.
Uno schema simile si vide durante lo shock COVID-19 del 2020. Il petrolio crollò quando la pandemia ridusse viaggi, produzione industriale e domanda di energia.
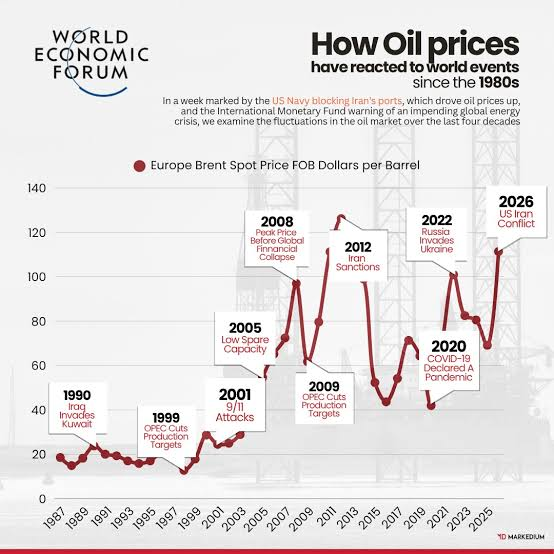
Questi episodi mostrano quanto rapidamente il petrolio possa reagire quando cambiano le aspettative sull’economia. Mettono anche in evidenza una differenza importante rispetto alle azioni: il petrolio dipende sia dalla domanda sia dall’offerta, quindi lo stesso shock può produrre reazioni diverse a seconda di cosa accade nel mercato energetico. Per un inquadramento più attuale, vedi la nostra “Guida al trading sul petrolio 2026”.
Questi esempi mostrano perché un ribasso non va letto solo attraverso le azioni. Oro, valute e petrolio possono reagire in modo diverso allo stesso shock, a seconda di liquidità, posizionamento degli investitori e condizioni di domanda e offerta.
Dalle bolle del passato al mercato dell’IA di oggi
Il boom dot-com è un riferimento storico utile per riflettere sul mercato dell’intelligenza artificiale (IA) di oggi. Alla fine degli anni ’90, le aspettative su internet alimentarono un forte rialzo dei titoli tecnologici, prima che il Nasdaq scendesse di circa il 77,9% dal massimo del 2000 al minimo del 2002.
Il punto non è che l’IA debba essere per forza un’altra bolla dot-com. La domanda più utile è se le aspettative su una tecnologia che può cambiare il mondo possano riflettersi nelle valutazioni (cioè nei prezzi rispetto ai risultati attesi) più rapidamente di quanto si concretizzino i benefici economici reali.
La crisi immobiliare e finanziaria del 2007–2008 offre un altro riferimento storico. In quel caso, il legame tra prezzi degli asset, leva finanziaria (leverage, cioè usare debito per aumentare l’esposizione) e sistema finanziario divenne decisivo, perché il calo dei prezzi delle case contribuì a diffondere tensioni tra debitori, finanziatori e intermediari.
Questi episodi indicano modi diversi in cui l’ottimismo può radicarsi nei mercati. Il periodo dot-com mette in evidenza aspettative tecnologiche e valutazioni. La crisi finanziaria sottolinea leva, credito e legame tra prezzi degli asset ed economia reale.
Il mercato dell’IA di oggi non deve per forza seguire uno di questi percorsi. L’IA potrebbe generare forti guadagni di produttività e crescita degli utili, oppure le aspettative potrebbero rivelarsi eccessive. Gli esempi storici offrono semplicemente schemi diversi per ragionare su cosa può succedere quando le aspettative di mercato e l’economia reale divergono.
Più che chiedersi se il prossimo ribasso somiglierà al 1987, 2000, 2008 o 2020, può essere più utile guardare ad alcune caratteristiche di base:
- Profondità — di quanto sono scesi i prezzi.
- Velocità — quanto rapidamente è avvenuto il calo.
- Durata — per quanto tempo il mercato è rimasto sotto pressione.
- Recupero — quanto tempo è servito per tornare sui massimi precedenti.
Questi fattori aiutano a distinguere tra uno shock improvviso, un bear market prolungato e una recessione più ampia.
Per i trader, i crash del passato sono quindi più utili come riferimenti storici, non come previsioni. Mostrano l’ampiezza degli esiti che i mercati hanno già sperimentato, lasciando spazio al fatto che il prossimo ribasso possa svilupparsi in modo diverso.
Inizia a fare trading ora — clicca qui per creare il tuo conto reale VT Markets.





