





Les krachs boursiers ne suivent pas de schéma fixe.
Certains se distinguent par la vitesse de la baisse initiale. D’autres se transforment en marchés baissiers (phase durable de repli des cours) lorsque des tensions financières ou économiques se propagent. Le rebond peut être tout aussi variable : certains marchés effacent leurs pertes en quelques mois, d’autres mettent des années, voire des décennies.
L’histoire des krachs illustre bien cette diversité. Le krach de 1929 a débouché sur la Grande Dépression et l’une des plus fortes chutes boursières des temps modernes. En 1987, la Bourse a connu une baisse exceptionnelle sur une seule séance, sans récession américaine ensuite. L’éclatement de la bulle internet en 2000 s’est traduit par un long marché baissier mené par la technologie. La crise financière de 2008 a relié la baisse des actions à de graves tensions financières et économiques, tandis qu’en 2020 le marché a chuté à une vitesse record avant de rebondir tout aussi vite.
Ces épisodes ne sont pas comparables point par point. Leurs causes, la conjoncture et la structure des marchés différaient. Ils permettent néanmoins de comprendre à quel point une baisse peut varier selon sa vitesse, son ampleur, sa cause et ses conséquences.
Principaux krachs boursiers de l’histoire
Le terme « krach » est souvent utilisé de façon large, mais toutes les fortes baisses n’ont pas les mêmes caractéristiques. Certaines correspondent à un effondrement en une seule séance. D’autres sont des marchés baissiers prolongés.
Les épisodes suivants permettent de comparer les situations :
| Épisode | Marché | Baisse du plus haut au plus bas | Temps pour retrouver le précédent sommet |
| 1929–1932 | Dow Jones Industrial Average | 89% | 25 ans |
| 1987 | Dow Jones Industrial Average | 22,6% en une séance | Moins de deux ans |
| 2000–2002 | Nasdaq Composite | 77,90% | Environ 15 ans |
| 2007–2009 | S&P 500 | 56,80% | Environ 5 ans et demi |
| 2020 | S&P 500 | 33,90% | Environ six mois |
Les chiffres sont calculés à partir des cours de clôture, sauf indication contraire. Il s’agit d’indices de prix (ils ne comptent pas les dividendes) : pour un investisseur réinvestissant les dividendes, le retour au sommet aurait donc été plus rapide.
La comparaison montre des trajectoires très différentes. Le krach de 1987 figure parmi les plus violentes baisses sur une seule séance, mais le marché s’est rétabli relativement vite. La chute de 1929 a été à la fois profonde et longue. L’éclatement de la bulle internet (2000-2002) s’est étalé sur plus de deux ans, tandis que la baisse de 2020 n’a duré que quelques semaines.
Les krachs boursiers peuvent prendre des formes très différentes selon la vitesse de baisse, l’ampleur du recul et la durée du rattrapage. Les épisodes ci-dessous illustrent cette diversité.
1929 : de la baisse à la dépression
Le krach de 1929 a marqué le début de l’une des plus graves périodes de contraction économique de l’histoire des États-Unis.
Le Dow Jones Industrial Average a atteint un sommet en septembre 1929 avant de chuter brutalement. La baisse s’est poursuivie bien au-delà du choc initial, l’indice touchant finalement son plus bas en juillet 1932. Du sommet au point bas, le Dow a perdu environ 89%. Il n’a retrouvé son précédent sommet qu’en novembre 1954.
Cette chute s’est accompagnée d’un fort recul de l’activité. Le National Bureau of Economic Research (NBER, organisme qui date officiellement les récessions américaines) situe la récession de la Grande Dépression entre août 1929 et mars 1933, soit 43 mois de contraction.
La vague de ventes initiale n’a été que le début d’un repli plus large, qui s’est transformé en une longue période de tensions économiques et financières.
Forte chute des actions → contraction économique prolongée → rattrapage extraordinairement long1987 : chute brutale sans récession
Le 19 octobre 1987, le Dow Jones Industrial Average a perdu 22,6% sur une seule séance, soit 508 points. Cela reste la plus forte baisse en pourcentage sur une journée dans l’histoire du Dow.
La baisse a suivi une forte hausse des actions américaines plus tôt dans l’année. Les inquiétudes liées au déficit commercial des États-Unis, au dollar et à l’évolution des marchés étrangers ont accentué la pression. Les stratégies dites d’« assurance de portefeuille » (mécanismes qui vendent automatiquement des actifs pour limiter les pertes) ont aussi alimenté les ventes au fur et à mesure que les cours reculaient.
La baisse a été violente, mais ses conséquences économiques ont été très différentes de celles de la Grande Dépression.
Les États-Unis ne sont pas entrés en récession ni en crise bancaire après le krach. Le Dow a effacé 57% de la perte du « lundi noir » en deux séances et il est repassé au-dessus de son niveau d’avant krach en moins de deux ans.
L’épisode de 1987 montre que l’ampleur d’une baisse ne dit pas sa durée. Un recul très brutal peut rester un événement de marché relativement contenu, sans se transformer en crise économique prolongée.
2000–2002 : éclatement de la bulle internet
La fin des années 1990 a vu une forte envolée des valeurs technologiques et internet, les investisseurs intégrant des attentes de plus en plus élevées sur la croissance de la nouvelle économie numérique.
Le Nasdaq Composite a culminé en mars 2000. La baisse qui a suivi a duré plus de deux ans : l’indice a perdu environ 77,9% entre son sommet et son point bas de 2002.
Contrairement à 1987, l’élément marquant n’a pas été une seule journée de ventes extrêmes. Le marché est resté sous pression pendant la revalorisation des prix des valeurs technologiques et la révision des perspectives de bénéfices des sociétés liées à la bulle internet.
Le Nasdaq n’a retrouvé son précédent sommet de clôture qu’en 2015.
Cet épisode illustre comment une baisse peut devenir un marché baissier prolongé, sans l’effondrement spectaculaire sur une seule séance souvent associé à l’idée de krach.
2008 : propagation vers une crise économique
La crise de 2008 s’est développée plus lentement et s’est profondément liée à l’ensemble du système financier.
Les prix de l’immobilier résidentiel américain ont plus que doublé entre 1998 et 2006, à mesure que le crédit immobilier (emprunts hypothécaires) s’est étendu. Les prix ont ensuite commencé à baisser, mettant sous pression les emprunteurs, les prêteurs et les institutions financières.
Le S&P 500 a atteint son plus haut de clôture à 1 565,15 le 9 octobre 2007. Il est tombé à 676,53 le 9 mars 2009, soit une baisse de 56,8%.
L’économie s’est dégradée en parallèle des marchés. Le NBER date la Grande Récession de décembre 2007 à juin 2009, soit 18 mois de contraction. Le chômage américain est monté de 4,7% en novembre 2007 à 10,0% en octobre 2009.
Événements clés de 2007 à 2009
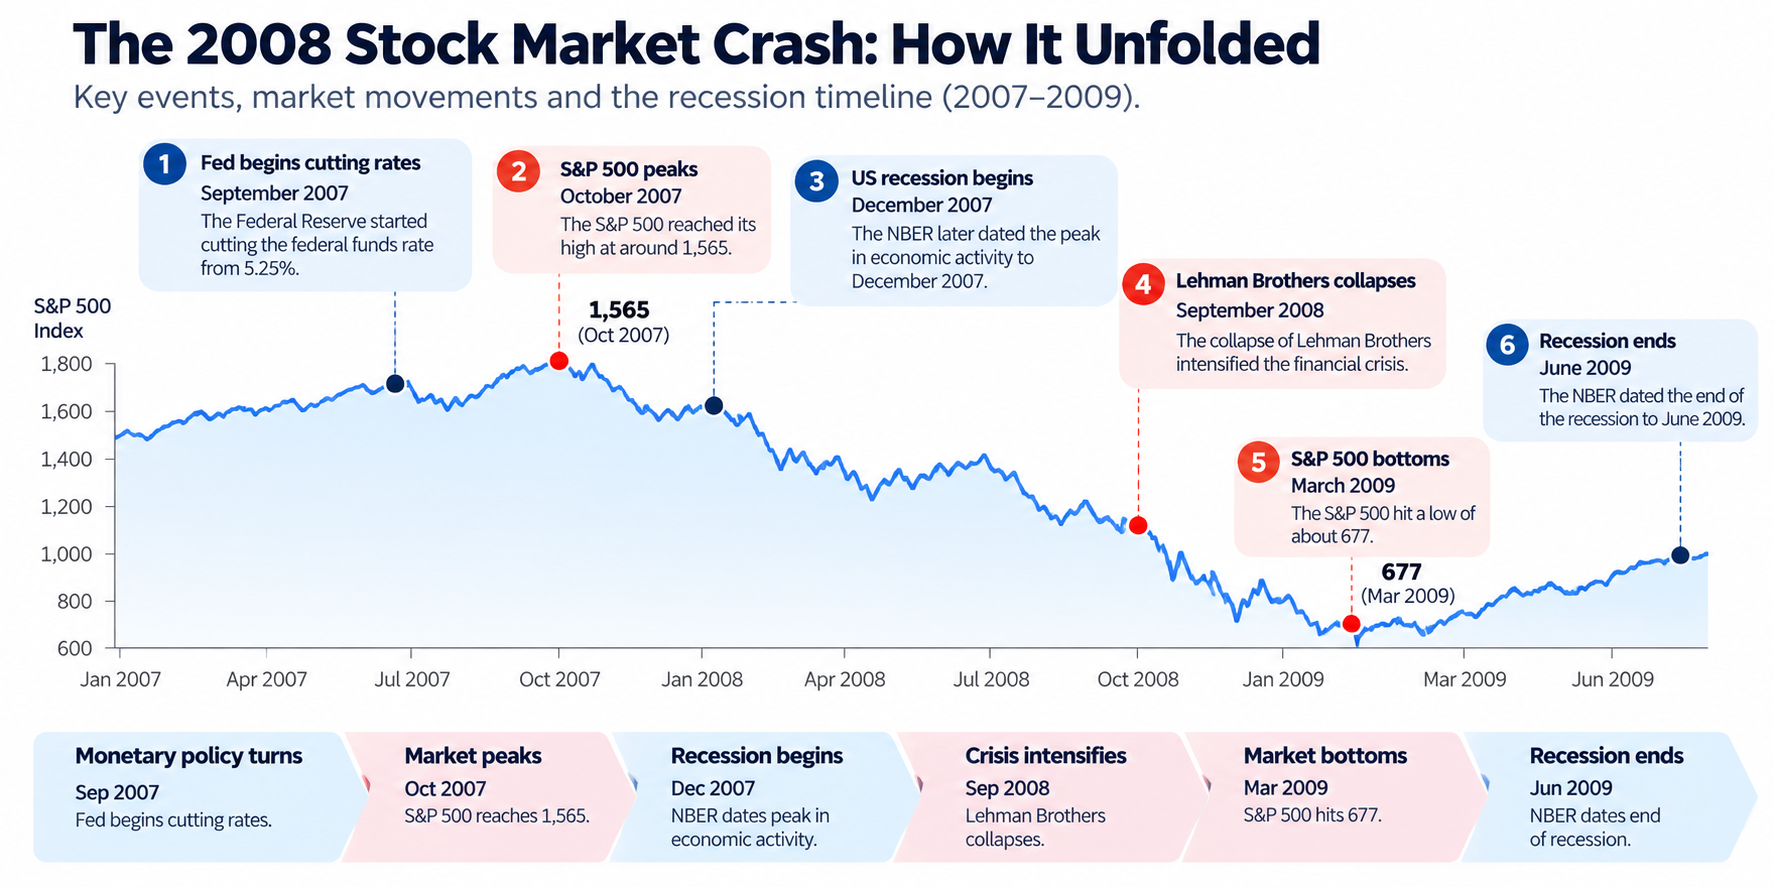
L’ordre des événements compte.
Le marché s’est retourné avant le début de la récession et a touché son plus bas avant la fin de la récession. Le chômage a culminé quatre mois après la fin officielle de la récession.
Cela rend la crise de 2008 particulièrement utile pour comprendre le lien entre cours de marché et indicateurs économiques (statistiques comme la croissance, l’emploi ou l’inflation). Ils ne se retournent pas forcément au même moment. La crise montre aussi comment une baisse peut s’intégrer à une crise financière plus large lorsque les difficultés se propagent via les banques, le crédit et l’économie.
2020 : chute rapide et rebond rapide
Le krach de 2020 a suivi un rythme très différent.
Le S&P 500 a clôturé à 3 386,15 le 19 février 2020 et a chuté à 2 237,40 le 23 mars, soit un repli de 33,9% en 23 séances.
Les variations quotidiennes ont été inhabituellement fortes. L’indice a perdu 9,51% le 12 mars, a gagné 9,29% le lendemain, puis a reperdu 11,98% le 16 mars. Les marchés actions américains ont aussi déclenché à quatre reprises des « coupe-circuits » (arrêts temporaires automatiques des cotations lorsque la baisse est trop rapide) en mars.
Le rebond a été beaucoup plus rapide que la baisse. Le S&P 500 a clôturé au-dessus de son plus haut de février le 18 août 2020, environ cinq mois après le point bas de mars.
Le repli économique a été lui aussi exceptionnellement court. Le NBER date la récession liée au COVID-19 de février à avril 2020, soit deux mois. Le chômage est néanmoins passé de 3,5% en février à 14,8% en avril.
En août 2021, l’indice avait doublé par rapport à son point bas de mars 2020.
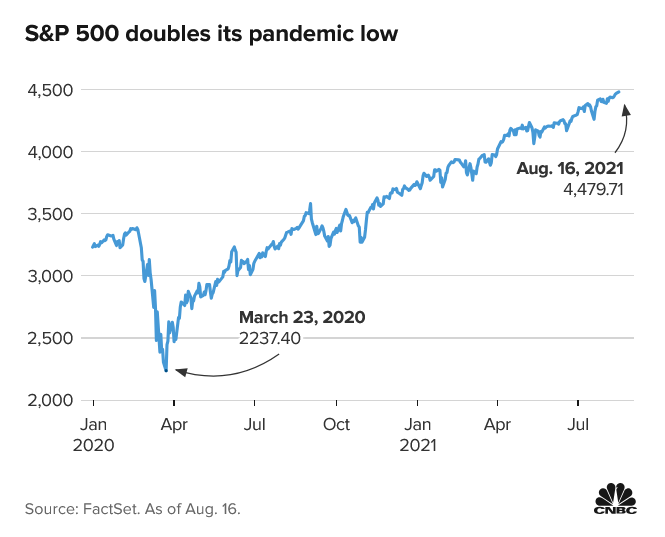
L’épisode de 2020 montre qu’une baisse sévère peut se concentrer sur une période très courte, avec une chute et un rebond bien plus rapides que lors de marchés baissiers plus longs.
Combien de temps durent les marchés baissiers ?
Il n’existe pas de durée fixe pour un marché baissier.
Un krach désigne en général une chute brutale et rapide. Un marché baissier correspond à une baisse durable des cours. Un krach peut se produire à l’intérieur d’un marché baissier, mais ces termes ne sont pas équivalents.
Les épisodes historiques montrent pourquoi il est difficile de généraliser la durée.
La Grande Dépression a duré 43 mois selon les dates de récession du NBER, tandis que la Grande Récession a duré 18 mois. La récession COVID-19 n’a duré que deux mois. Le krach de 1987 n’a, lui, été suivi d’aucune récession américaine.
Le marché peut aussi suivre un calendrier différent de celui de l’économie.
Faute de période fixe, d’autres éléments sont plus utiles pour analyser une baisse : l’ampleur du recul, la vitesse de la baisse, les causes, et la réaction du marché ensuite.
Une baisse prolongée peut venir d’un problème de valorisation des actifs (prix trop élevés par rapport aux bénéfices), d’une crise financière ou d’un recul économique plus large. À l’inverse, un choc brutal peut se retourner rapidement si les conditions financières se stabilisent et si la confiance revient.
Ce que les krachs passés apprennent aux traders
Plusieurs enseignements ressortent de ces épisodes.
Vitesse et ampleur ne sont pas la même chose
Un marché peut perdre 20% en une journée ou sur plusieurs mois. Le seul pourcentage de baisse ne décrit pas les conditions de marché pour trader.
Le krach de 1987 a été extrêmement rapide. La baisse de la bulle internet a été bien plus lente mais a duré des années. En 2020, la chute a été sévère et très concentrée dans le temps.
Les cours peuvent se retourner avant les statistiques économiques
L’épisode de 2008 le montre clairement. Le S&P 500 a atteint son sommet avant le début de la récession et son point bas avant la fin de la récession. Les chiffres de l’emploi ont accusé un retard encore plus marqué.
Les indicateurs économiques donnent un cadre, mais ils ne signalent pas forcément les mêmes points de retournement que les marchés financiers.
Un krach peut devenir un marché baissier prolongé
Les épisodes de 1929 et de la bulle internet montrent qu’un choc initial peut déboucher sur une baisse beaucoup plus longue. Une séance spectaculaire ne résume pas, à elle seule, la durée d’un repli.
Le rattrapage peut prendre bien plus de temps que la chute
Le S&P 500 a retrouvé son plus haut de 2020 en quelques mois. Le Dow a mis des décennies à dépasser son sommet de 1929. Le Nasdaq n’a pas clôturé au-dessus de son plus haut de 2000 avant 2015.
La taille d’un krach ne permet donc pas de savoir combien de temps ses effets dureront.
Les différentes classes d’actifs peuvent réagir différemment
Un krach n’affecte pas tous les actifs de la même manière. Le sens et l’ampleur des mouvements dépendent notamment de la liquidité (facilité à acheter ou vendre sans trop faire bouger le prix), du positionnement des investisseurs (exposition déjà en place), et de l’équilibre entre offre et demande.
Les indices actions mesurent le plus clairement une baisse boursière, mais d’autres marchés peuvent raconter une histoire différente.
Or
L’or est souvent considéré comme une valeur refuge (actif supposé mieux résister en période de stress), mais son comportement en récession est contrasté.
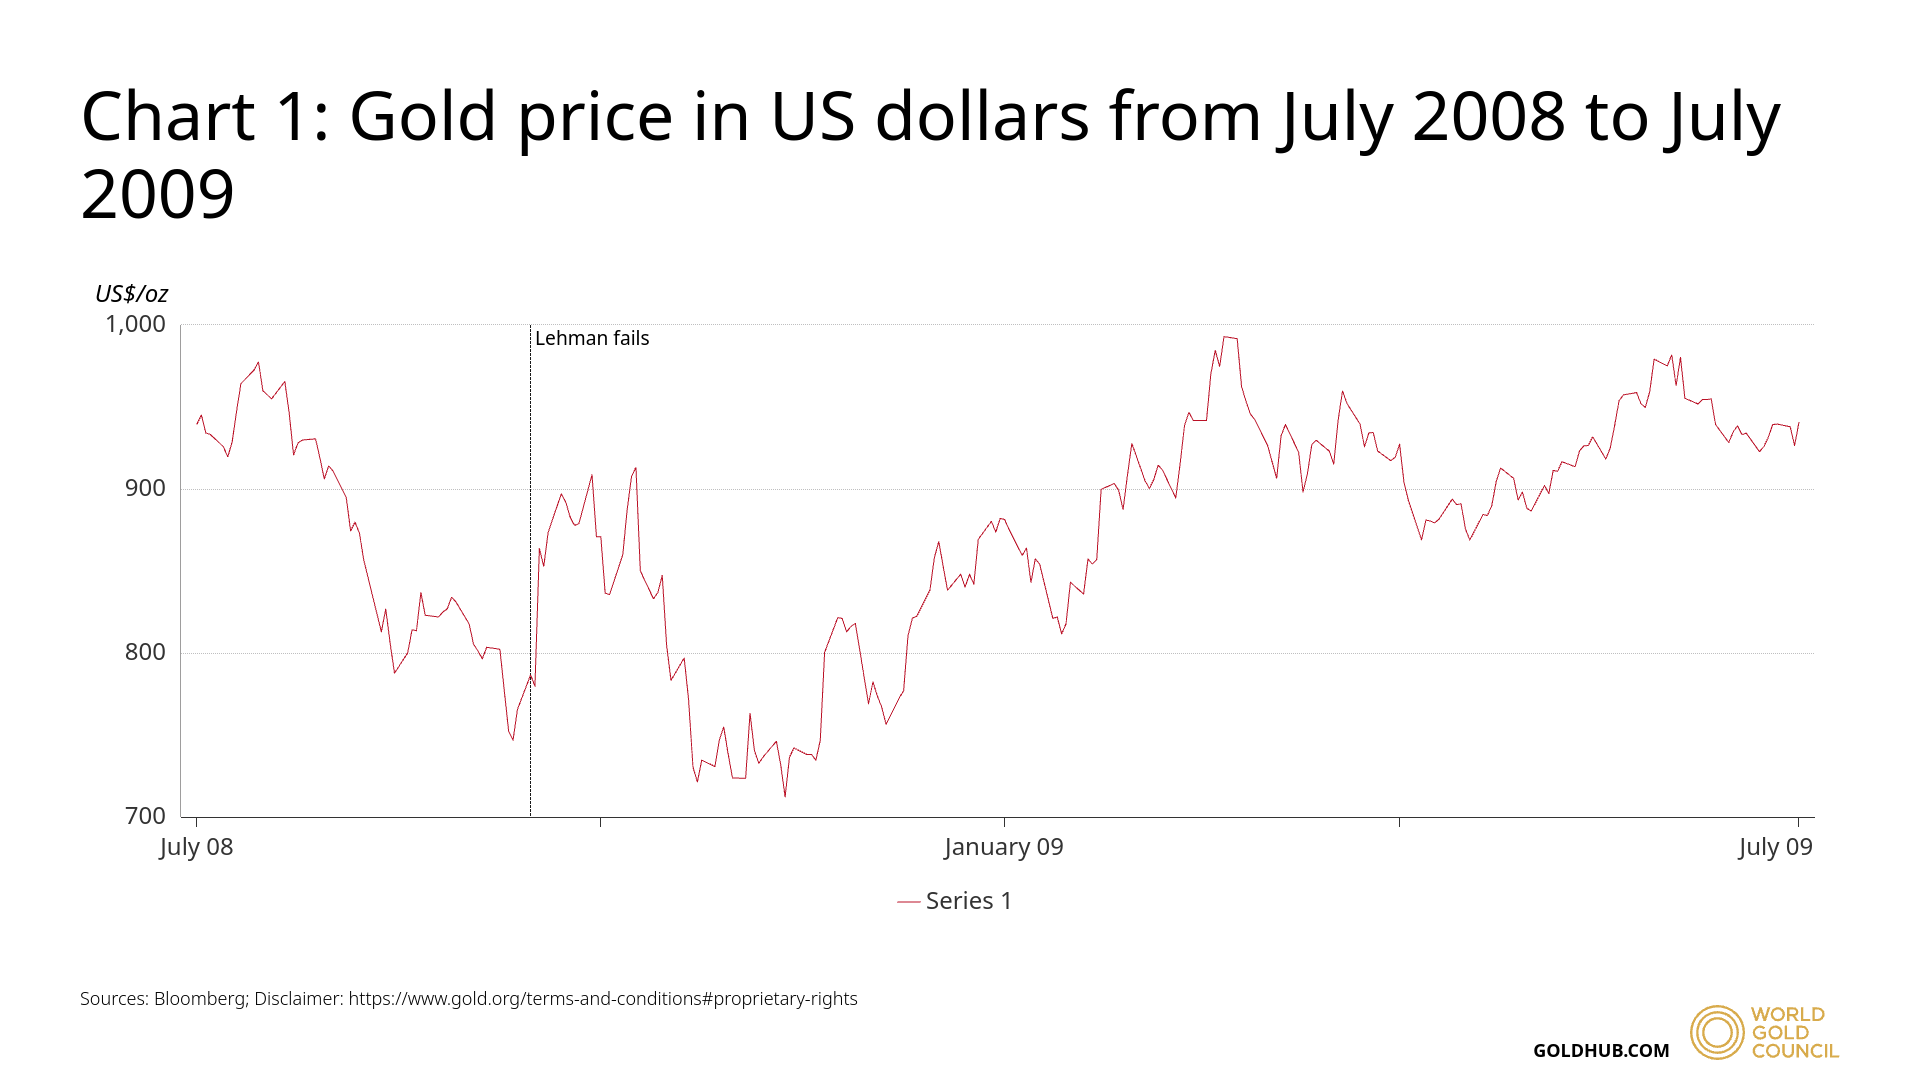
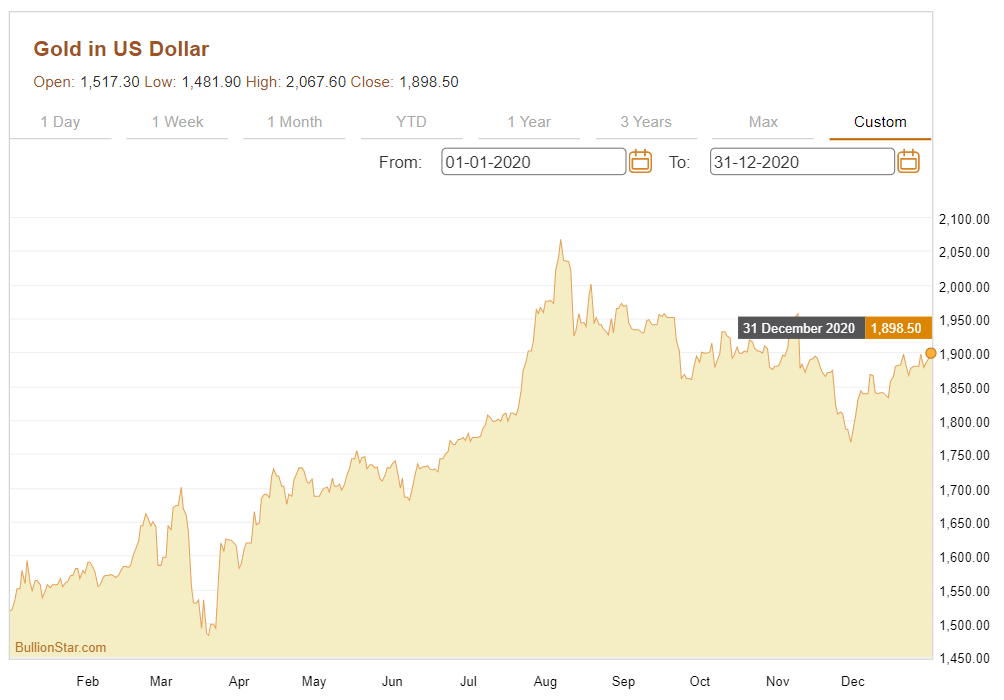
Le message est simple : l’or ne monte pas forcément au début d’un krach. Lors d’une ruée initiale vers le cash (recherche de liquidités), même des actifs jugés défensifs peuvent baisser.
Devises
Les devises se négocient par paires : en période de crise, on observe une force relative (une devise monte contre une autre), plutôt qu’un mouvement « absolu » unique.
Lors des baisses de 2008 et 2020, le dollar américain, le yen japonais et le franc suisse se sont renforcés sur plusieurs grandes paires, tandis que les devises plus liées à la croissance mondiale et aux matières premières ont reculé.
Le mouvement du dollar en 2008 a été lié à la recherche de valeurs refuges, au débouclage des « carry trades » (stratégies consistant à emprunter dans une devise à faible taux pour investir dans une devise à taux plus élevé) et à une pénurie de financement en dollars, selon des travaux de la Banque des règlements internationaux. Au début de la crise de 2020, l’indice du dollar a aussi fortement progressé.
Ces épisodes montrent qu’il ne faut pas considérer une devise comme une valeur refuge permanente : son comportement dépend du type de stress qui touche les marchés.
Pétrole
Le pétrole peut réagir fortement aux variations de l’activité, car la demande d’énergie est étroitement liée à la croissance mondiale.
La crise financière de 2008 en est un exemple clair. Les prix du pétrole avaient fortement monté avant la crise, atteignant un sommet en 2008, puis ils ont chuté rapidement lorsque les conditions financières se sont dégradées et que l’activité a ralenti.
Une dynamique comparable est apparue lors du choc COVID-19 de 2020. Les prix du pétrole ont fortement baissé, la pandémie ayant réduit les déplacements, l’activité industrielle et la demande d’énergie.
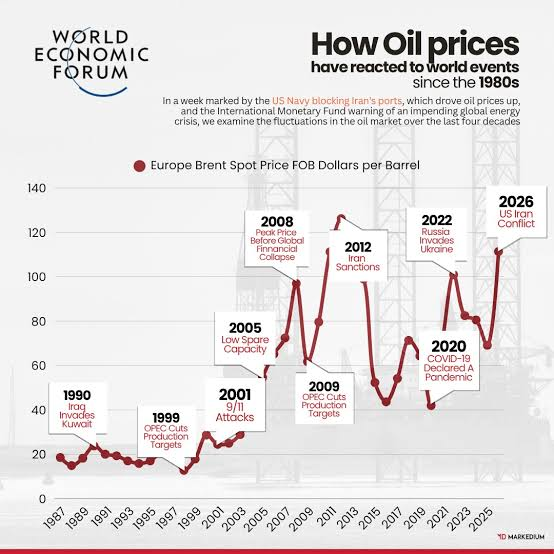
Ces épisodes montrent à quelle vitesse le pétrole peut réagir lorsque les anticipations d’activité changent. Ils soulignent aussi une différence importante avec les actions : le prix du pétrole dépend à la fois de la demande et de l’offre. Un même choc peut donc provoquer des réactions différentes selon la situation du marché de l’énergie.
Des bulles passées au marché de l’IA aujourd’hui
La bulle internet offre un repère historique pour réfléchir au marché de l’IA (intelligence artificielle) aujourd’hui. À la fin des années 1990, les attentes autour d’internet ont porté une forte hausse des valeurs technologiques, avant que le Nasdaq ne perde environ 77,9% entre son sommet de 2000 et son point bas de 2002.
L’idée n’est pas que l’IA soit forcément une nouvelle bulle internet. La question la plus utile est de savoir si des attentes autour d’une technologie qui change en profondeur l’économie peuvent se retrouver dans les valorisations plus vite que les gains économiques réels ne se concrétisent.
La crise immobilière et financière de 2007–2008 fournit un autre repère. Dans ce cas, le lien entre prix des actifs, effet de levier (recours à l’endettement pour amplifier l’exposition) et système financier est devenu déterminant, la baisse de l’immobilier alimentant des tensions chez les emprunteurs, les prêteurs et les institutions financières.
Ces épisodes montrent différentes façons dont l’optimisme peut s’inscrire dans les marchés. La période internet met en avant les attentes technologiques et les valorisations. La crise financière met en avant l’endettement, le crédit et le lien entre prix des actifs et économie.
Le marché de l’IA n’est pas obligé de suivre l’un ou l’autre scénario. L’IA peut générer de forts gains de productivité et une hausse des bénéfices, ou les attentes peuvent s’avérer trop optimistes. Les exemples historiques offrent surtout des grilles de lecture pour penser ce qui peut arriver lorsque les attentes du marché et la réalité économique divergent.
Plutôt que de se demander si la prochaine baisse ressemblera à 1987, 2000, 2008 ou 2020, il est plus utile de regarder quelques caractéristiques simples :
- Ampleur — jusqu’où les prix ont baissé.
- Vitesse — à quel rythme la baisse s’est produite.
- Durée — combien de temps le marché est resté sous pression.
- Rattrapage — le temps nécessaire pour retrouver les précédents sommets.
Ces critères aident à distinguer un choc soudain, un marché baissier prolongé et un repli économique plus large.
Commencez à trader dès maintenant — cliquez ici pour créer votre compte réel VT Markets.



