





Quand les marchés financiers se mettent à reculer, les investisseurs font souvent face à un choix difficile : protéger leur capital ou rester investis en vue d’un possible rebond. La baisse des indices boursiers, l’incertitude économique et le pessimisme ambiant peuvent amener même des investisseurs chevronnés à douter de la pertinence de leurs stratégies.
Cela dit, chaque baisse ne demande pas la même réaction. Certaines baisses reflètent un changement temporaire d’humeur des marchés (le « sentiment de marché », c’est-à-dire l’optimisme ou le pessimisme des investisseurs), alors que d’autres indiquent des changements plus profonds dans l’économie ou dans les résultats des entreprises. Vendre trop vite peut faire rater un rebond, tandis que conserver sans revoir son niveau de risque peut mener à des pertes plus importantes.
Comprendre les options possibles est donc essentiel.
Selon vos objectifs et votre lecture du marché, vous pouvez conserver vos positions, réduire votre exposition (la part de votre portefeuille exposée à un risque), vous couvrir contre une poursuite de la baisse, ou attendre en restant à l’écart. Les traders qui s’attendent à d’autres reculs peuvent aussi envisager des outils comme les contrats sur différence (CFD — un contrat qui suit le prix d’un actif sans le posséder), la vente à découvert traditionnelle (parier sur une baisse en vendant des actions empruntées) et les FNB inverses (fonds négociés en Bourse conçus pour monter quand l’indice baisse). Ces méthodes ajoutent toutefois des risques et des coûts.
Pourquoi les marchés en baisse déclenchent souvent des décisions émotives
Les replis de marché augmentent la pression psychologique, surtout quand les pertes s’accumulent rapidement. À mesure que la valeur du portefeuille baisse et que les manchettes négatives dominent l’actualité financière, plusieurs investisseurs se concentrent sur la protection du capital restant et prennent parfois des décisions avant d’avoir évalué les causes réelles du mouvement.
Ce comportement est souvent lié à l’aversion aux pertes : la douleur émotionnelle d’une perte est plus forte que le plaisir d’un gain équivalent. Résultat : certains vendent en période d’incertitude, même si les raisons de détenir l’investissement (les arguments de départ) n’ont pas vraiment changé.
La peur de manquer une occasion (FOMO, pour fear of missing out) peut pousser dans l’autre sens. Certains achètent trop vite des actifs en baisse parce qu’ils croient que les prix sont « bons », en oubliant que des fondamentaux qui se détériorent (bénéfices, marges, endettement, demande) peuvent faire baisser encore les valorisations. Autant la vente panique que l’achat trop hâtif viennent souvent de réactions à court terme plutôt que d’une stratégie claire.
Avant de décider quoi faire, il faut identifier la cause de la baisse, vérifier si votre scénario de départ tient toujours (la « thèse d’investissement », soit la raison précise d’acheter et de garder), et mesurer la volatilité que vous pouvez tolérer (la volatilité étant l’ampleur et la vitesse des variations de prix). Comprendre la différence entre marchés haussiers et marchés baissiers peut aussi aider à distinguer une correction temporaire d’un vrai changement de tendance.
Pour une explication plus détaillée de ces facteurs comportementaux, consultez Vente panique et FOMO : comment les émotions influencent les traders quand les marchés baissent.
Faut-il conserver quand les marchés baissent?
Pour les investisseurs à long terme, conserver pendant une baisse peut être raisonnable si les fondamentaux restent solides. Les marchés vivent régulièrement des corrections, le temps que les investisseurs ajustent leurs attentes sur la croissance, les taux d’intérêt et les bénéfices. D’où l’importance de l’analyse fondamentale (évaluer la santé d’une entreprise ou d’une économie à partir des résultats, de la dette, de la concurrence, etc.) afin de déterminer si la baisse du titre reflète surtout l’incertitude ou une dégradation réelle.
Prenons un investisseur qui détient des actions d’une société rentable, avec un bilan solide (actifs et dettes) et des bénéfices stables. Si l’ensemble du marché recule à cause d’une incertitude passagère sur la politique monétaire, la valorisation de l’entreprise peut baisser même si ses perspectives changent peu. Vendre tout de suite réduit le risque de nouvelles pertes, mais élimine aussi la participation à un rebond.
Cela dit, conserver ne veut pas dire ignorer le risque. Une baisse causée par une rentabilité en recul, une dette trop lourde ou des défis structurels dans un secteur peut justifier de revoir la thèse d’investissement. Il faut aussi tenir compte de l’horizon de placement et de la concentration du portefeuille : une personne qui aura besoin de liquidités bientôt a moins de marge pour supporter une volatilité prolongée.
Plutôt que de conserver seulement parce que le placement a déjà baissé, la décision devrait dépendre d’une question simple : l’actif mérite-t-il encore sa place dans le portefeuille?
Faut-il vendre pour protéger son capital?
Vendre peut être logique si les conditions de marché, les fondamentaux de l’investissement ou votre situation financière ont changé. En réduisant une position ou en la fermant, vous limitez l’exposition à de nouvelles baisses et vous conservez du capital à réinvestir quand de meilleures occasions se présentent.
Par exemple, un investisseur très exposé aux titres technologiques américains peut craindre l’effet de taux d’intérêt plus élevés sur la valorisation des titres de croissance (actions évaluées surtout sur leurs profits futurs). Au lieu de tout liquider, il peut diminuer ses positions trop concentrées ou rééquilibrer vers d’autres actifs, ce qui permet de rester partiellement exposé à un rebond tout en réduisant le risque global.
Il ne faut toutefois pas confondre la vente d’une position existante avec la vente à découvert, qui consiste à ouvrir une position conçue pour profiter d’une baisse. Comprendre la différence entre trading d’actions et investissement aide à voir pourquoi réduire une position et prendre une nouvelle position baissière n’ont pas les mêmes objectifs ni les mêmes risques.
Supposons qu’un trader vende à découvert 10 actions à 150 $ chacune. Si le prix descend à 130 $, le rachat de ces actions donne un gain brut de 200 $ avant les frais. À l’inverse, si le prix monte à 180 $, la position affiche une perte brute de 300 $.
| Scénario | Prix de rachat | Résultat brut |
| Les actions baissent | 130 $ | +200 $ |
| Les actions montent | 180 $ | -300 $ |
Contrairement à la vente d’une position détenue, la vente à découvert traditionnelle implique des frais d’emprunt, des exigences de marge (dépôt exigé par le courtier pour couvrir le risque) et le risque de « short squeeze » (hausse rapide qui force des vendeurs à découvert à racheter, ce qui amplifie encore la hausse). Les pertes potentielles sont aussi, en théorie, illimitées, puisqu’un prix peut continuer de monter.
Faut-il se couvrir contre une poursuite de la baisse?
Les investisseurs confiants à long terme peuvent préférer garder leurs placements tout en ajoutant une protection contre une faiblesse temporaire. La couverture (hedging) consiste à ajouter une position destinée à compenser une partie des pertes possibles si le portefeuille recule. Cela permet de gérer le risque de baisse sans devoir vendre les placements existants.
Par exemple, un investisseur détenant des actions américaines peut s’attendre à une volatilité élevée avant une annonce de la Réserve fédérale, tout en restant optimiste pour l’année suivante. Au lieu de vendre ses actions, il peut envisager une exposition baissière à l’aide d’un instrument lié à un indice boursier pertinent.
Plusieurs instruments peuvent servir à se couvrir, dont les CFD chez VT Markets, les FNB inverses et la vente à découvert traditionnelle. Leur efficacité dépend du dimensionnement de la position (taille), des coûts et du degré de correspondance entre la couverture et le portefeuille.
Utiliser des CFD pour se couvrir
Un contrat sur différence (CFD) permet de miser sur la hausse ou la baisse d’un prix sans détenir l’actif (comme une action ou un indice). Contrairement à la vente à découvert traditionnelle, il n’est pas nécessaire d’emprunter des actions pour ouvrir une position vendeuse sur CFD. Le profit ou la perte correspond à la différence entre le prix d’ouverture et le prix de fermeture, multipliée par la taille de position, moins les frais applicables.
Imaginons un investisseur en titres technos qui anticipe une baisse temporaire du Nasdaq. Une position vendeuse sur un CFD lié au Nasdaq pourrait compenser une partie des pertes du portefeuille si l’indice recule, même si la couverture ne suivra pas forcément exactement les actions détenues. Les traders qui connaissent moins cet outil peuvent consulter comment négocier les CFD sur le NAS100 pour comprendre ses particularités.
Supposons qu’un CFD lié au Nasdaq se négocie à 25 000 points, et que le trader ouvre une position de vente équivalente à 1 $ par point d’indice.
| Mouvement du marché | Niveau de l’indice | Résultat brut du CFD |
| Entrée | 25 000 | Position ouverte |
| Baisse de 300 points | 24 700 | +300 $ |
| Hausse de 300 points | 25 300 | -300 $ |
Si le marché baisse, la position vendeuse sur CFD est gagnante; si le marché rebondit, elle génère des pertes qui peuvent neutraliser une partie des gains du portefeuille. Une couverture implique aussi des coûts de financement (frais liés au maintien d’une position, souvent d’un jour à l’autre), des exigences de marge, et un risque d’écart entre l’instrument utilisé et les actifs à protéger.
Quelle place pour les FNB inverses?
Les FNB inverses offrent une autre façon d’obtenir une exposition baissière sans vendre des actions à découvert. Ces fonds visent à produire la performance inverse d’un indice ou d’un actif sous-jacent, généralement sur une base quotidienne.
Par exemple, VT Markets donne accès à des instruments liés à des FNB inverses comme :
- ProShares UltraShort S&P 500 ETF (SDS) : FNB qui vise deux fois l’inverse (-2x) de la performance quotidienne de l’indice S&P 500,
- ProShares UltraPro Short QQQ (SQQQ) : FNB triple inverse (-3x) qui vise trois fois l’opposé (-3x) de la performance quotidienne de l’indice NAS100, et
- GraniteShares 2x Short SK Hynix Daily ETF (SKDD) : vise des résultats quotidiens correspondant à 2 fois l’inverse (-200 %) de la variation quotidienne en pourcentage des certificats américains de dépôt (ADR — titres américains qui représentent des actions étrangères) de (SKHY) SK Hynix Inc., ce qui permet d’obtenir une exposition baissière sur des marchés boursiers plus larges ou sur un titre précis.
Comment fonctionnent les FNB inverses? Exemple avec SDS
SDS vise -2x la performance quotidienne du S&P 500. Autrement dit, si le S&P 500 recule de 1 % en une séance, SDS est conçu pour monter d’environ 2 %, avant frais. À l’inverse, une hausse de 1 % de l’indice viserait une baisse d’environ 2 % de SDS.
| Variation quotidienne du S&P 500 | Variation quotidienne cible de SDS |
| -1 % | 2 % |
| -2 % | 4 % |
| 1 % | -2 % |
| 2 % | -4 % |
Par exemple, si SDS se négocie à 50 $ et que le S&P 500 baisse de 2 % en une journée, SDS viserait un gain de 4 %, ce qui donnerait un prix illustratif d’environ 52 $. Comme SDS se « réinitialise » chaque jour (l’objectif est recalculé quotidiennement), sa performance sur plusieurs jours peut être très différente de deux fois l’inverse du rendement cumulé du S&P 500.
Cependant, comme les FNB inverses se réinitialisent chaque jour, leurs résultats sur de plus longues périodes peuvent s’écarter fortement de l’inverse du rendement cumulé de l’actif sous-jacent. Il faut donc tenir compte de l’effet de levier (amplification des gains et des pertes), de la durée de détention et des pertes possibles, surtout quand on négocie des FNB via des CFD.
Pour en savoir plus, consultez Que sont les FNB?.
Comparer les différents instruments de couverture
Les CFD, les FNB inverses et la vente à découvert peuvent tous donner une exposition baissière, mais leur fonctionnement, leurs coûts et leurs risques diffèrent. Le tableau ci-dessous résume les points clés : structure, levier, coûts et risques.
| Points clés | CFD | CFD sur FNB inverse | Vente à découvert traditionnelle |
| Structure | Ouvrir une position vendeuse sur CFD | Ouvrir une position acheteuse sur CFD basée sur un FNB inverse | Emprunter et vendre des actions |
| Effet de levier | Basé sur la marge, varie selon l’instrument | Marge du CFD, plus l’effet de levier intégré au FNB | Basé sur la marge |
| Principaux coûts | Écarts (spread), financement au jour le jour et commissions applicables | Écarts (spread), financement au jour le jour et commissions applicables; frais du FNB reflétés dans sa performance | Frais d’emprunt, commissions et coûts liés à la marge |
| Risques clés | Effet de levier, appels de marge (demande de déposer plus de fonds) et retournements de prix | Effet de levier, réinitialisation quotidienne, effet cumulatif (compounding) et écarts de suivi | Short squeeze, frais d’emprunt et pertes potentiellement illimitées |
Chez VT Markets, les CFD vendeurs offrent une façon d’obtenir une exposition baissière sur plusieurs marchés pris en charge, tandis que des instruments liés à des FNB inverses comme SDS et SQQQ peuvent servir à exprimer une vue baissière sur de grands indices américains. Les conditions de négociation, l’effet de levier et la disponibilité varient, et aucun instrument ne garantit une couverture efficace.
Faut-il rester à l’écart quand les marchés sont incertains?
Même si plusieurs investisseurs se sentent obligés d’agir pendant les baisses de marché, rester à l’écart peut être une décision volontaire de gestion du risque. Une volatilité élevée peut provoquer des mouvements imprévisibles, surtout quand les marchés réagissent à des annonces de banques centrales, à des données sur l’inflation ou à des événements géopolitiques.
Prenons un trader qui s’attend à une baisse de l’or avant une décision de la Réserve fédérale. Même si le scénario baissier est correct au final, une annonce surprise pourrait faire monter brièvement le prix et fermer la position à perte avant que la baisse attendue ne se matérialise.
Attendre des signaux plus clairs peut donc être préférable lorsque la direction du marché est incertaine, que les écarts (spreads) se sont élargis ou que le gain potentiel ne compense pas le risque. Une routine de trading disciplinée peut aider à éviter les décisions impulsives. Ne pas être investi conserve aussi de la flexibilité, même si cela implique de manquer un rebond.
Rester à l’écart devrait donc être vu comme une stratégie possible face à l’incertitude, et non comme une absence de plan.
Quelle approche a le plus de sens?
Il n’existe pas de réponse unique à une baisse de marché, car chaque choix répond à un objectif différent. Les investisseurs à long terme peuvent vouloir rester exposés à des actifs soutenus par de bons fondamentaux, tandis que ceux qui jugent que le contexte change préféreront réduire le risque ou se couvrir. Les traders à court terme font face à d’autres enjeux, surtout avec des instruments à effet de levier.
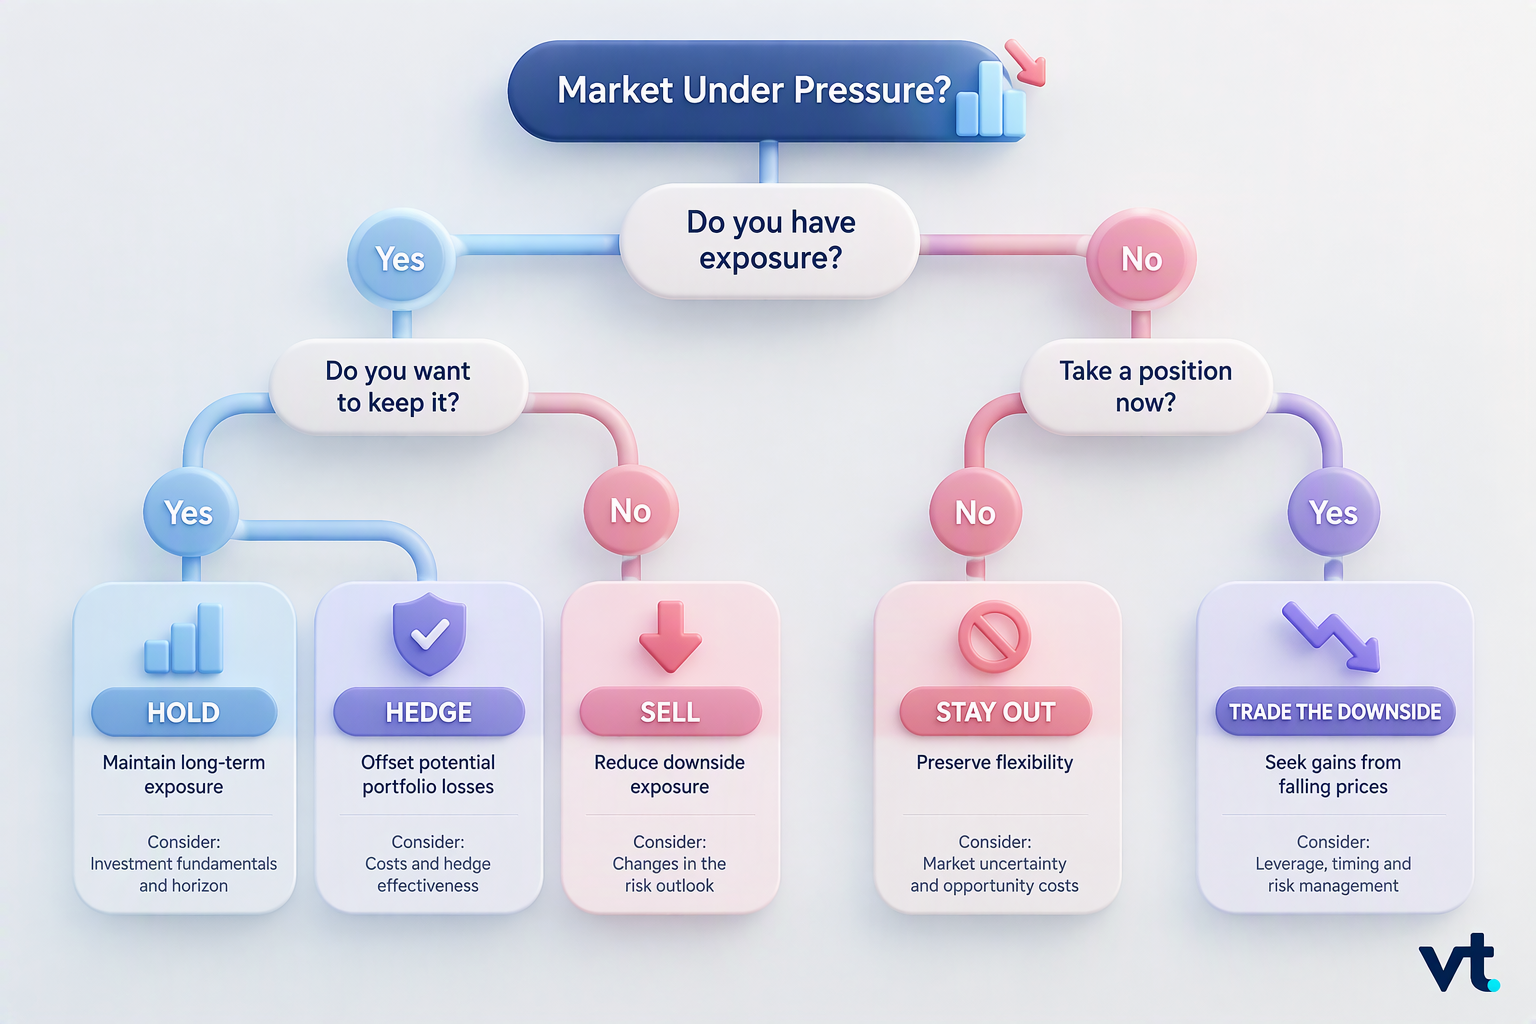
Avant de choisir une approche, il faut évaluer la cause de la baisse, vérifier si vos objectifs ont changé, et déterminer quel niveau de risque additionnel vous pouvez accepter. La durée de détention visée, les coûts de transaction et l’impact d’un rebond inattendu devraient aussi peser dans la balance, surtout si vous utilisez une exposition baissière ou de l’effet de levier.
Foire aux questions
- Faut-il vendre ses placements quand les marchés baissent?
Pas forcément. Vendre peut réduire l’exposition à d’autres pertes, mais peut aussi faire rater un rebond. La décision dépend de votre horizon de placement, de vos objectifs financiers et de la question suivante : les fondamentaux ont-ils réellement changé?
- Vaut-il mieux conserver ou se couvrir pendant une baisse?
Conserver peut convenir aux investisseurs qui gardent confiance pour le long terme. Se couvrir peut compenser des pertes à court terme sans vendre. Par contre, une couverture ajoute des coûts et des risques; il faut donc vérifier si la protection en vaut le prix.
- Comment un trader peut-il profiter d’un marché en baisse?
Un trader peut tenter de profiter d’une baisse via la vente à découvert traditionnelle, une position vendeuse sur CFD ou des FNB inverses. Ces outils donnent une exposition baissière, mais comportent des risques : retournements de marché, effet de levier et coûts de transaction.
- Que sont les FNB inverses et comment fonctionnent-ils?
Les FNB inverses sont conçus pour produire l’évolution opposée d’un indice ou d’un actif de référence, généralement au jour le jour. Parmi les exemples accessibles via VT Markets : SDS, SQQQ et SKDD, qui offrent une exposition inverse au S&P 500, au Nasdaq-100 et à SK Hynix, respectivement. Comme l’objectif est réinitialisé chaque jour, les rendements à plus long terme peuvent s’écarter de l’inverse du rendement cumulé de l’actif sous-jacent.
- Peut-on utiliser des CFD pour se couvrir contre une baisse?
Oui. Les CFD permettent d’ouvrir des positions vendeuses sur des instruments disponibles, comme des indices boursiers ou l’or, sans détenir l’actif. Un CFD vendeur peut compenser des pertes dans un portefeuille, mais l’effet de levier, les coûts de financement et une corrélation imparfaite (l’actif de couverture ne bouge pas exactement comme le portefeuille) peuvent réduire l’efficacité.
- Rester à l’écart est-il une bonne stratégie en période de forte volatilité?
Rester à l’écart peut être une décision raisonnable de gestion du risque lorsque la direction du marché n’est pas claire ou que les conditions de négociation sont mauvaises. Même si cela peut faire rater des occasions, cela peut aussi protéger le capital et préserver la flexibilité jusqu’à ce que la situation se clarifie.



