





Les krachs boursiers ne suivent pas un scénario fixe.
Certains se distinguent par la vitesse de la vente massive au départ. D’autres se transforment en marchés baissiers prolongés, quand le stress financier ou économique se propage. La reprise varie tout autant : certains marchés effacent leurs pertes en quelques mois, d’autres mettent des années, voire des décennies.
L’histoire des krachs boursiers illustre bien cette diversité. Le krach de 1929 a débouché sur la Grande Dépression et l’une des plus fortes chutes des marchés en époque moderne. En 1987, on a vu une chute exceptionnelle en une seule séance, sans récession aux États-Unis par la suite. L’éclatement de la bulle techno en 2000 est devenu un marché baissier prolongé mené par la technologie. La crise financière de 2008 a lié la baisse des actions à un stress financier et économique sévère, tandis que le krach de 2020 a provoqué une chute très rapide suivie d’une reprise tout aussi rapide.
Ces épisodes ne sont pas comparables point par point. Les causes, le contexte économique et la structure des marchés étaient différents. Ils restent toutefois utiles pour comprendre à quel point une baisse de marché peut changer selon sa vitesse, son ampleur, sa cause et ses conséquences.
Principaux krachs boursiers dans l’histoire
On emploie souvent le mot « krach » au sens large, mais toutes les grandes baisses n’ont pas les mêmes caractéristiques. Certaines se résument à un effondrement en une journée. D’autres sont des marchés baissiers prolongés (période où les prix baissent de façon soutenue).
Les épisodes suivants offrent des comparaisons utiles :
| Épisode | Marché | Baisse du sommet au creux | Temps pour retrouver le sommet précédent |
| 1929–1932 | Dow Jones Industrial Average | 89 % | 25 ans |
| 1987 | Dow Jones Industrial Average | 22,6 % en une séance | Moins de deux ans |
| 2000–2002 | Nasdaq Composite | 77,90 % | Environ 15 ans |
| 2007–2009 | S&P 500 | 56,80 % | Environ 5 ans et demi |
| 2020 | S&P 500 | 33,90 % | Environ six mois |
Les chiffres sont basés sur les cours de clôture, sauf indication contraire. Il s’agit d’indices de prix (ils mesurent seulement les prix, sans inclure les dividendes). Pour un investisseur qui réinvestit les dividendes (l’argent versé par certaines entreprises aux actionnaires), le temps de reprise aurait été plus court.
La comparaison montre des résultats très variés. Le krach de 1987 a été l’une des plus fortes chutes sur une seule journée, mais la reprise a été relativement rapide. La baisse de 1929 a été à la fois profonde et longue. L’éclatement de la bulle techno de 2000-2002 s’est étiré sur plus de deux ans, alors que la baisse de 2020 n’a duré que quelques semaines.
Les krachs boursiers peuvent avoir des formes très différentes selon la vitesse de la chute des prix, l’ampleur de la baisse et la durée de la reprise. Les épisodes suivants illustrent cet éventail.
1929 : de la chute à la dépression
Le krach boursier de 1929 a marqué le début de l’un des pires reculs économiques de l’histoire des États-Unis.
Le Dow Jones Industrial Average a atteint un sommet en septembre 1929 avant de chuter fortement. La baisse a continué bien après le choc initial, et l’indice a finalement touché son point bas en juillet 1932. Du sommet au creux, le Dow a perdu environ 89 %. Il n’a retrouvé son sommet précédent qu’en novembre 1954.
La baisse des marchés s’est accompagnée d’une forte contraction de l’activité économique. Le National Bureau of Economic Research (NBER, un organisme qui date officiellement les récessions aux États-Unis) situe la récession de la Grande Dépression de août 1929 à mars 1933, soit 43 mois de contraction.
La vente massive du début n’était que le point de départ d’un recul plus large, qui s’est transformé en une longue période de stress économique et financier.
Forte chute des marchés → contraction économique prolongée → reprise exceptionnellement longue1987 : chute brutale sans récession
Le 19 octobre 1987, le Dow Jones Industrial Average a reculé de 22,6 % en une seule séance, soit 508 points. Il s’agit toujours de la plus forte baisse en pourcentage en une journée dans l’histoire du Dow.
La vente est survenue après une forte hausse des actions américaines plus tôt cette année-là. Les inquiétudes sur le déficit commercial des États-Unis, le dollar et l’évolution des marchés étrangers ont accentué la pression sur les prix. Les stratégies d’« assurance de portefeuille » (méthodes de gestion qui vendent automatiquement quand les marchés baissent, souvent à l’aide de produits dérivés) ont aussi amplifié les ventes à mesure que les prix reculaient.
La chute a été sévère, mais ses effets économiques ont été très différents de ceux de la Grande Dépression des années 1930.
Les États-Unis ne sont pas entrés en récession ni en crise bancaire après le krach. Le Dow a récupéré 57 % de sa perte du « lundi noir » en deux séances de bourse, et il est repassé au-dessus de son niveau d’avant-krach en moins de deux ans.
L’épisode de 1987 montre pourquoi l’ampleur d’une chute ne détermine pas sa durée. Une baisse très rapide peut rester un événement surtout boursier, sans se transformer en ralentissement économique prolongé.
2000–2002 : l’éclatement de la bulle techno (dot-com)
À la fin des années 1990, les actions techno et Internet ont grimpé fortement, les investisseurs misant sur une « nouvelle économie » numérique et sur des attentes de croissance de plus en plus élevées.
Le Nasdaq Composite a atteint son sommet en mars 2000. La baisse qui a suivi a duré plus de deux ans, l’indice perdant environ 77,9 % entre son sommet et son creux de 2002.
Contrairement à 1987, l’élément marquant n’a pas été une seule journée de ventes extrêmes. Le marché est resté sous pression à mesure que les investisseurs réévaluaient les valorisations (prix des actions par rapport aux profits attendus) et les perspectives de bénéfices des entreprises associées au boom dot-com.
Le Nasdaq n’a retrouvé son sommet de clôture précédent qu’en 2015.
Cet épisode montre qu’une baisse peut devenir un marché baissier prolongé même sans effondrement soudain en une journée, souvent associé à un krach « classique ».
2008 : une baisse qui s’étend en crise économique
La crise de 2008 s’est développée beaucoup plus lentement et s’est étroitement liée au système financier.
Les prix des maisons aux États-Unis avaient plus que doublé entre 1998 et 2006, à mesure que l’emprunt hypothécaire augmentait. Les prix ont ensuite commencé à baisser, mettant sous pression les emprunteurs, les prêteurs et les institutions financières.
Le S&P 500 a atteint son sommet de clôture à 1 565,15 le 9 octobre 2007. Il est tombé à 676,53 le 9 mars 2009, soit une baisse de 56,8 %.
L’économie s’est détériorée en même temps que le marché. Le NBER date la Grande Récession de décembre 2007 à juin 2009, soit 18 mois de contraction. Le chômage américain est passé de 4,7 % en novembre 2007 à 10,0 % en octobre 2009.
Événements clés de 2007 à 2009
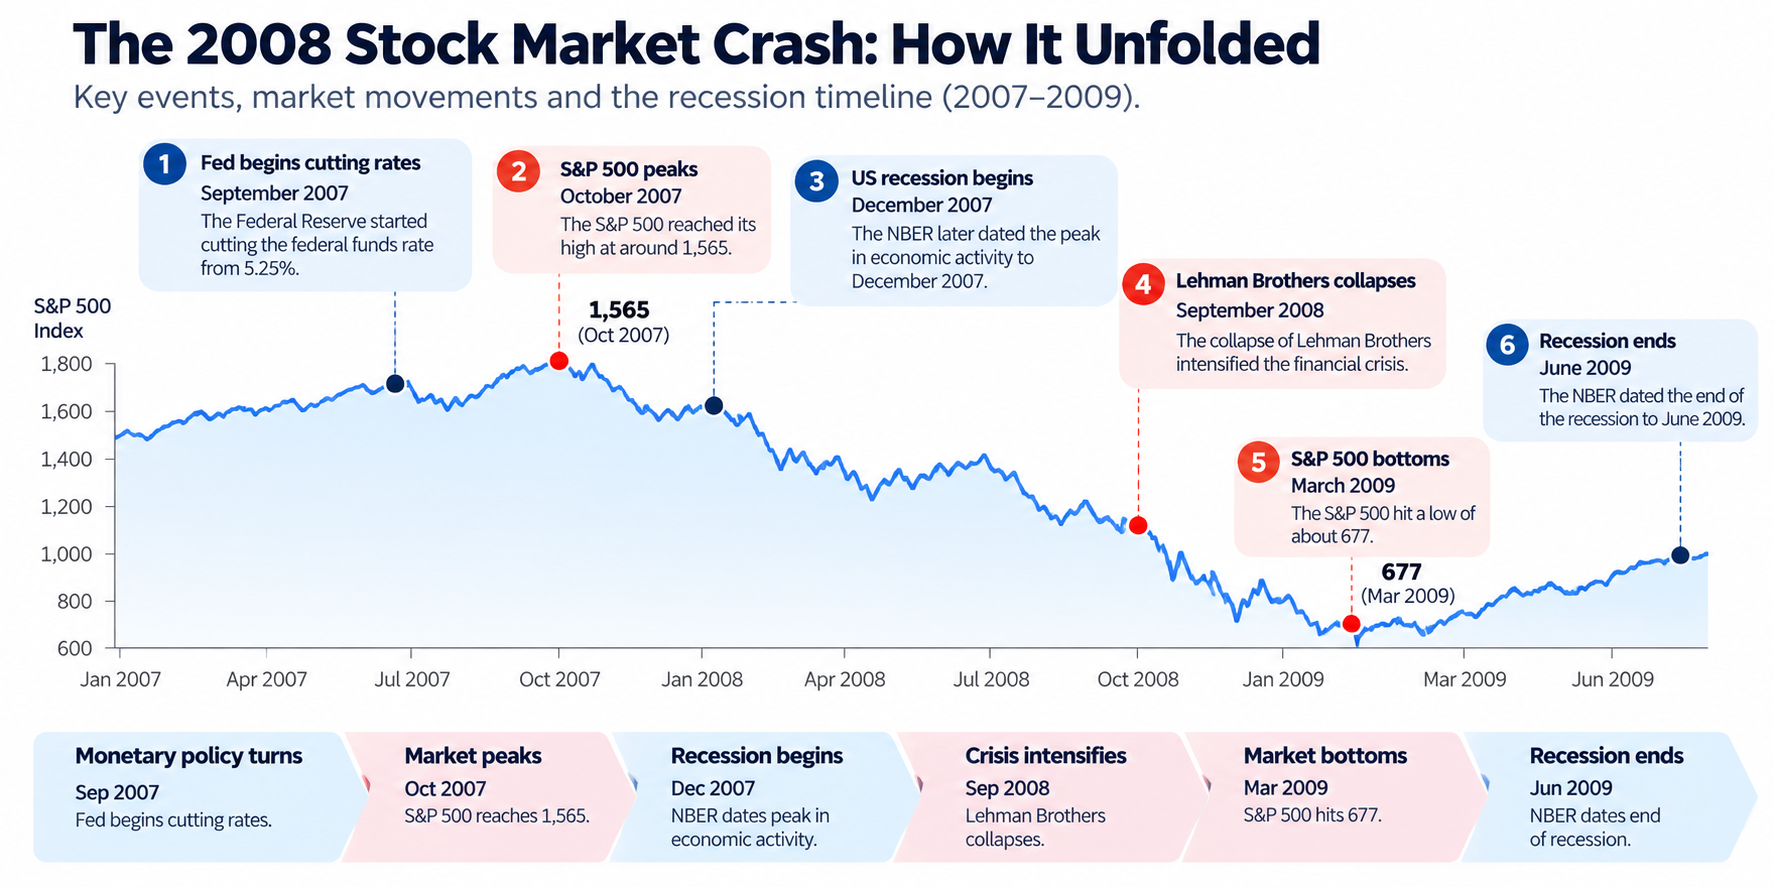
La chronologie compte.
Le marché a basculé avant le début de la récession et a touché son creux avant la fin de la récession. Le chômage a culminé quatre mois après la fin officielle de la récession.
Cela rend la crise de 2008 particulièrement utile pour comprendre le lien entre les prix de marché et les indicateurs économiques (statistiques comme le PIB, le chômage ou l’inflation). Ils ne changent pas forcément de direction en même temps. La crise montre aussi comment une baisse boursière peut devenir une crise financière plus large quand les problèmes se propagent aux banques, au crédit (la capacité d’emprunter et de prêter) et à l’économie.
2020 : chute rapide et reprise rapide
Le krach de 2020 s’est déroulé à un rythme très différent.
Le S&P 500 a clôturé à 3 386,15 le 19 février 2020 et a chuté à 2 237,40 le 23 mars, soit une baisse de 33,9 % en 23 séances.
Les variations quotidiennes étaient inhabituellement fortes. L’indice a reculé de 9,51 % le 12 mars, a gagné 9,29 % le lendemain, puis a encore chuté de 11,98 % le 16 mars. Les marchés américains ont aussi déclenché à quatre reprises en mars des « coupe-circuits » (mécanisme qui suspend temporairement les échanges quand les prix bougent trop vite, pour calmer la panique).
La reprise a été beaucoup plus rapide que la baisse. Le S&P 500 a clôturé au-dessus de son sommet de février le 18 août 2020, environ cinq mois après le creux de mars.
Le recul économique a été lui aussi exceptionnellement court. Le NBER date la récession liée à la COVID-19 de février à avril 2020, soit deux mois de contraction. Le chômage a tout de même bondi de 3,5 % en février à 14,8 % en avril.
En août 2021, l’indice avait doublé par rapport à son creux de mars 2020.
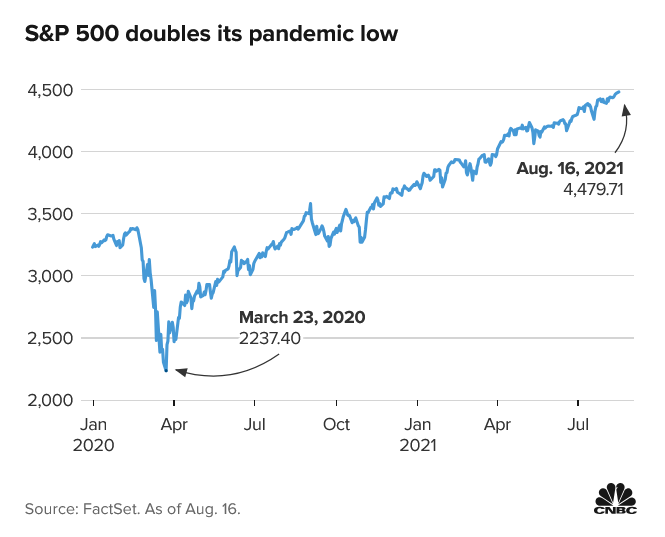
L’épisode de 2020 montre qu’une baisse marquée peut être concentrée sur une courte période, avec une vente massive et une reprise beaucoup plus rapides que dans les marchés baissiers de longue durée.
Combien de temps durent les marchés baissiers?
Il n’existe pas de durée fixe pour un marché baissier.
Un krach décrit généralement une chute forte et rapide. Un marché baissier correspond à une baisse prolongée des prix. Un krach peut survenir durant un marché baissier, mais ce ne sont pas des synonymes.
Les baisses historiques montrent pourquoi il est difficile de généraliser la durée.
Selon les dates de récession du NBER, la Grande Dépression a duré 43 mois, tandis que la Grande Récession a duré 18 mois. La récession liée à la COVID-19 n’a duré que deux mois. Le krach de 1987 n’a été suivi d’aucune récession aux États-Unis.
Le marché peut aussi suivre un calendrier différent de celui de l’économie.
Comme il n’y a pas de durée standard, d’autres facteurs sont plus utiles pour évaluer une baisse : l’ampleur de la chute, la vitesse de la baisse, ses causes et la réaction du marché ensuite.
Ce que les krachs passés enseignent aux traders
Plusieurs constats ressortent de ces épisodes.
La vitesse et l’ampleur, ce n’est pas la même chose
Un marché peut perdre 20 % en une journée ou sur plusieurs mois. Le pourcentage de baisse, à lui seul, ne décrit pas le contexte de négociation.
Le krach de 1987 a été extrêmement rapide. La baisse dot-com a été beaucoup plus lente, mais a duré des années. En 2020, la baisse a été marquée et compressée dans le temps.
Les marchés peuvent virer avant les données économiques
L’épisode de 2008 le montre clairement. Le S&P 500 a atteint son sommet avant le début de la récession et son creux avant la fin de la récession. Les données sur l’emploi ont réagi encore plus tard.
Les indicateurs économiques donnent du contexte, mais ils ne coïncident pas nécessairement avec les points de retournement des marchés financiers.
Un krach peut devenir un marché baissier prolongé
Les épisodes de 1929 et de la bulle techno montrent qu’un choc initial peut déboucher sur une baisse beaucoup plus longue. Une seule séance spectaculaire ne définit pas forcément la durée totale d’une correction.
La reprise peut prendre beaucoup plus de temps que la chute initiale
Le S&P 500 a retrouvé son sommet de 2020 en quelques mois. Le Dow a mis des décennies à retrouver son sommet de 1929. Le Nasdaq n’a pas clôturé au-dessus de son sommet de 2000 avant 2015.
L’ampleur d’un krach ne dit donc pas combien de temps ses effets vont durer.
Les actifs peuvent réagir de façon très différente
Un krach ne touche pas tous les actifs de la même manière. La direction et l’ampleur d’un mouvement dépendent souvent de la liquidité (facilité d’acheter ou de vendre sans faire trop bouger le prix), du positionnement des investisseurs (où ils ont déjà placé leur argent), et des conditions d’offre et de demande.
Les indices boursiers donnent la mesure la plus claire d’une baisse, mais d’autres marchés peuvent raconter une autre histoire.
Or
L’or est souvent vu comme une valeur refuge (actif recherché en période de stress), mais ses résultats pendant les récessions sont variables.
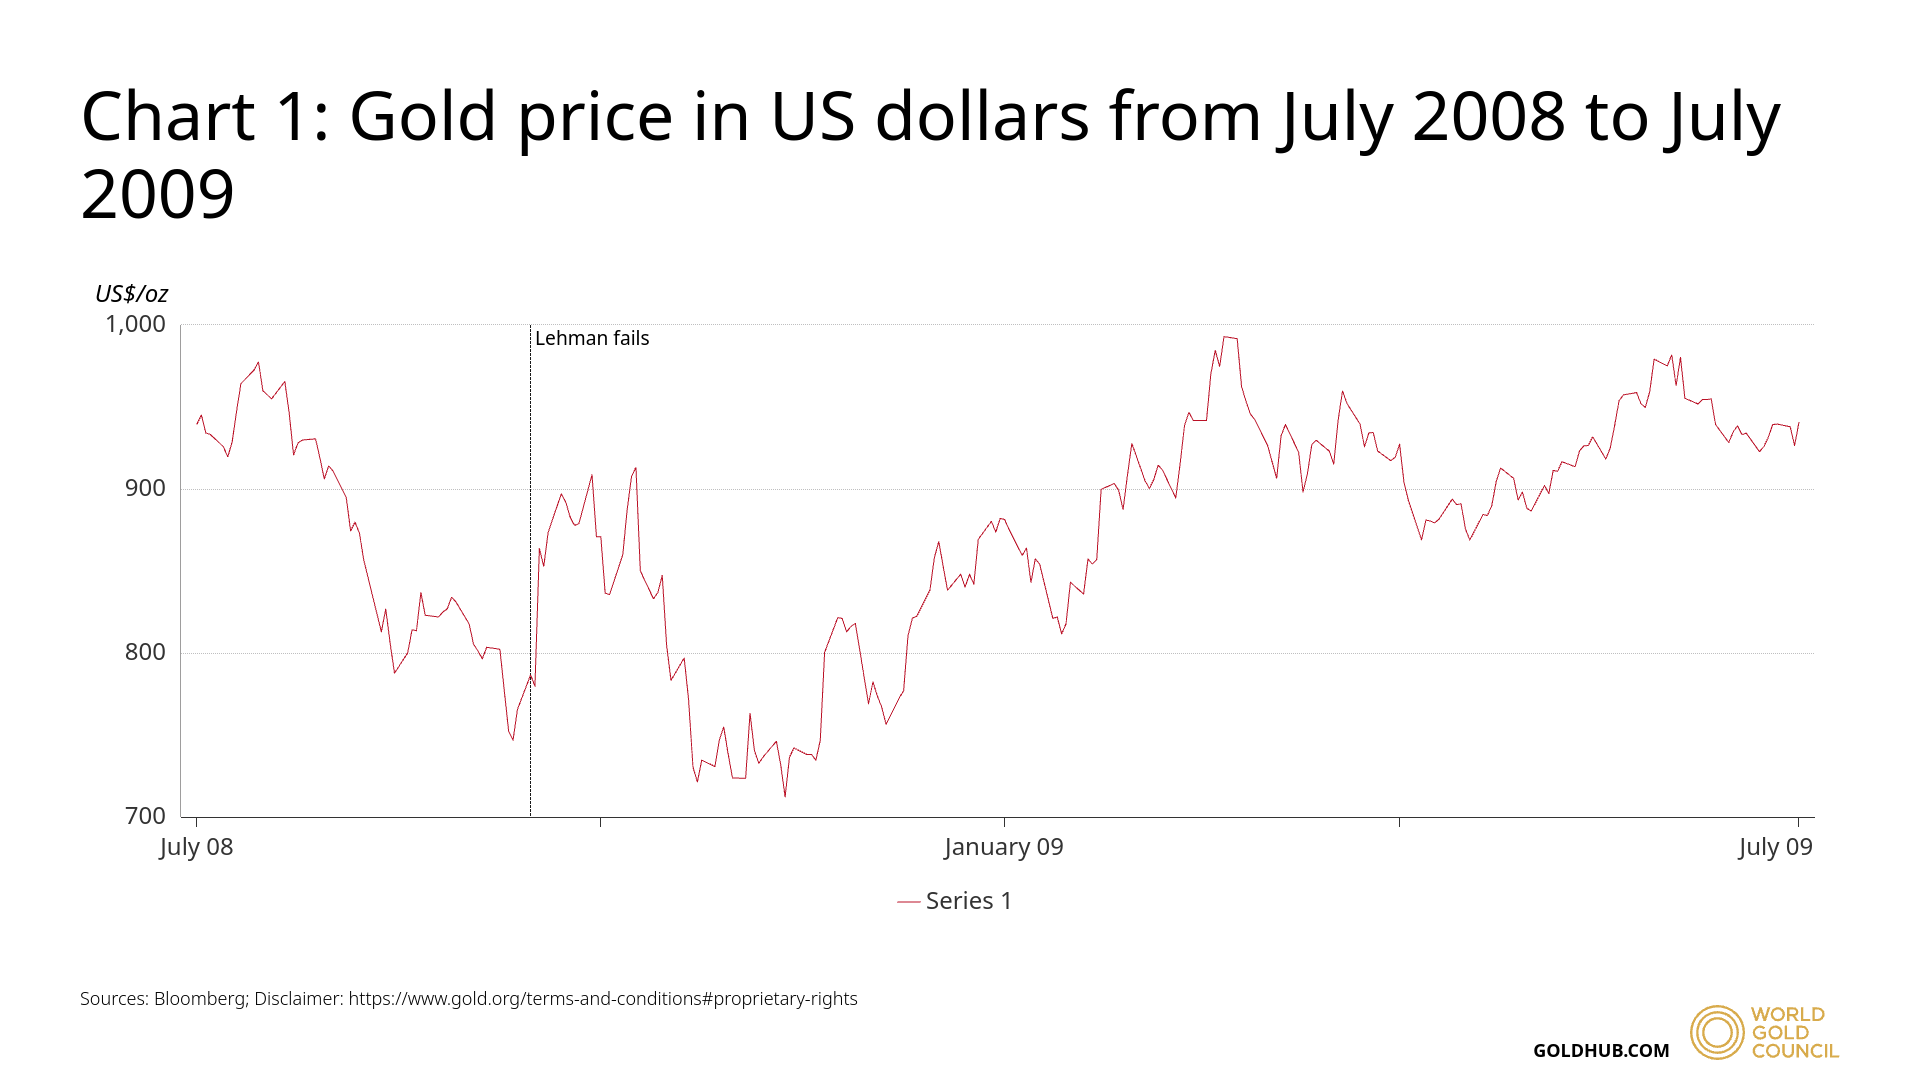
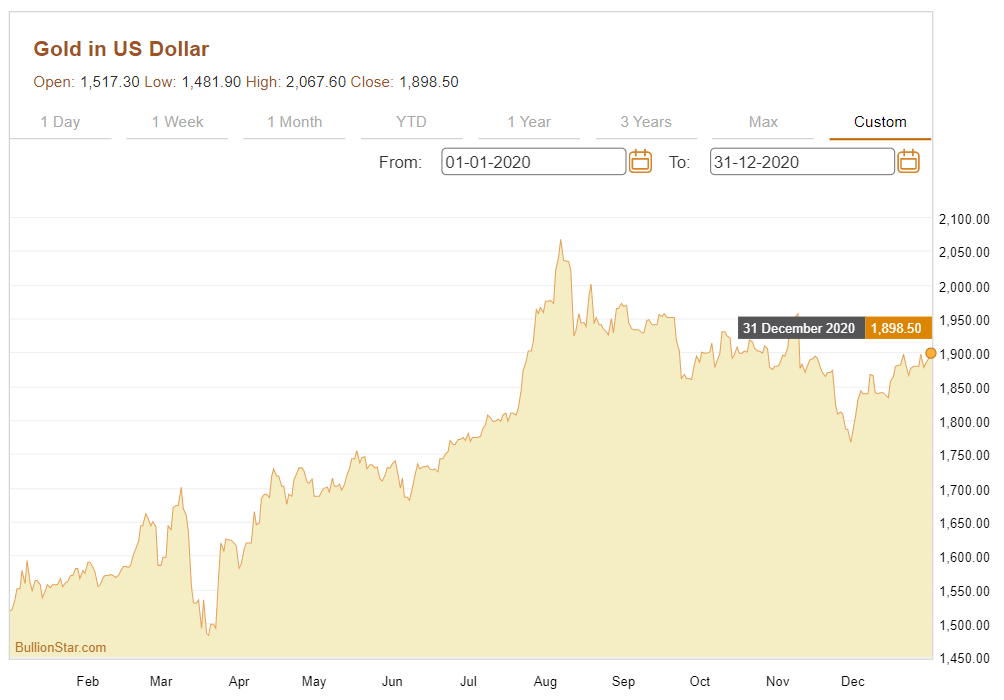
La leçon est simple : l’or ne monte pas automatiquement au début d’un krach. Quand tout le monde cherche des liquidités (argent comptant rapidement disponible), même des actifs jugés défensifs peuvent reculer.
Devises
Les devises se négocient en paires (par exemple USD/CAD), donc une crise se voit en force relative plutôt que dans un seul sens.
En 2008 et en 2020, le dollar américain, le yen japonais et le franc suisse se sont renforcés dans plusieurs grandes paires, tandis que les devises plus liées à la croissance mondiale et aux matières premières ont reculé.
Le mouvement du dollar en 2008 était lié à la demande de valeur refuge, au débouclage de « carry trades » (stratégies qui empruntent dans une devise à faible taux pour investir dans une devise à taux plus élevé) et à une rareté du financement en dollars (difficulté à emprunter des dollars), selon des travaux de la Banque des règlements internationaux. Au début de la crise de 2020, l’indice du dollar a aussi fortement monté.
Ces épisodes montrent pourquoi il faut éviter de qualifier une devise de « valeur refuge » en tout temps. Son comportement dépend du type de stress qui frappe les marchés.
Pétrole
Le pétrole peut réagir fortement aux changements d’activité économique, parce que la demande d’énergie est étroitement liée à la croissance mondiale.
La crise financière de 2008 en est un exemple clair. Les prix du pétrole avaient fortement monté avant la crise, atteignant un sommet en 2008, puis ils ont chuté rapidement quand les conditions financières se sont détériorées et que l’activité économique a ralenti.
Un schéma similaire est apparu lors du choc de la COVID-19 en 2020. Les prix du pétrole ont plongé à mesure que la pandémie réduisait les voyages, l’activité industrielle et la demande d’énergie.
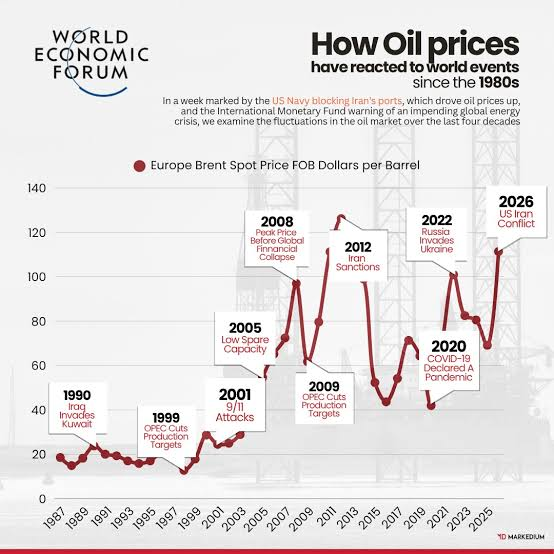
Ces épisodes montrent à quelle vitesse le pétrole peut réagir quand les attentes concernant l’activité économique changent. Ils soulignent aussi une différence importante avec les actions : le prix du pétrole dépend à la fois de la demande et de l’offre (par exemple une baisse de la production). Un même choc peut donc produire une réaction différente selon la situation du marché de l’énergie.
Des bulles d’hier au marché de l’IA d’aujourd’hui
Le boom dot-com offre un point de comparaison historique pour réfléchir au marché de l’IA d’aujourd’hui. À la fin des années 1990, les attentes autour d’Internet ont alimenté une forte hausse des actions techno, avant que le Nasdaq ne perde environ 77,9 % entre son sommet de 2000 et son creux de 2002.
L’idée n’est pas que l’IA est forcément une nouvelle bulle dot-com. La question la plus utile est de savoir si les attentes envers une technologie qui peut tout changer peuvent se refléter dans les valorisations plus vite que les gains économiques réels ne se matérialisent.
La crise immobilière et financière de 2007–2008 offre un autre repère historique. Dans ce cas, le lien entre les prix des actifs, le levier financier (usage de la dette pour amplifier les gains et les pertes) et le système financier a été déterminant, car la baisse des prix immobiliers a fragilisé emprunteurs, prêteurs et institutions financières.
Ces épisodes montrent différentes façons dont l’optimisme peut s’inscrire dans les marchés. La période dot-com met l’accent sur les attentes technologiques et les valorisations. La crise financière met l’accent sur le levier, le crédit et le lien entre les prix des actifs et l’économie.
Le marché de l’IA n’a pas à suivre l’un ou l’autre scénario. L’IA pourrait générer d’importants gains de productivité et une croissance des bénéfices, ou les attentes pourraient s’avérer trop optimistes. Les exemples historiques offrent surtout des cadres pour réfléchir à ce qui peut arriver quand les attentes des marchés s’éloignent de la réalité économique.
Plutôt que de se demander si la prochaine baisse ressemblera à 1987, 2000, 2008 ou 2020, il est souvent plus utile de regarder quelques caractéristiques de base :
- Ampleur — jusqu’où les prix ont baissé.
- Vitesse — à quelle vitesse la baisse s’est produite.
- Durée — combien de temps le marché est resté sous pression.
- Reprise — le temps nécessaire pour retrouver les sommets précédents.
Ces facteurs aident à distinguer un choc soudain, un marché baissier prolongé et un ralentissement économique plus large.
Commencez à négocier dès maintenant — cliquez ici pour créer votre compte réel VT Markets.





