






Los desplomes de mercado no siguen un patrón fijo.
Algunos se definen por la rapidez de la caída inicial. Otros se convierten en mercados bajistas prolongados cuando el estrés financiero o económico se extiende. La recuperación también varía: algunos mercados recuperan las pérdidas en meses, mientras que otros tardan años o incluso décadas.
La historia de los desplomes bursátiles muestra bien ese abanico. El crac de 1929 desembocó en la Gran Depresión y en una de las caídas más profundas de la historia moderna. El desplome de 1987 provocó un hundimiento extraordinario en un solo día sin que después hubiera recesión en EEUU. El estallido de la burbuja puntocom en 2000 se convirtió en un mercado bajista prolongado liderado por la tecnología. La crisis financiera de 2008 vinculó la caída de la bolsa con un fuerte estrés financiero y económico, mientras que el desplome de 2020 trajo una caída excepcionalmente rápida seguida de una recuperación también rápida.
Estos episodios no son comparables en todo. Sus causas, condiciones económicas y la estructura de los mercados eran distintas. Aun así, ayudan a entender cómo puede ser una caída de mercado en función de su velocidad, profundidad, causa y lo que ocurre después.
Principales desplomes bursátiles de la historia
El término «crac» se usa a menudo de forma amplia, pero no todas las grandes caídas tienen las mismas características. Algunas se definen por un desplome en un solo día. Otras son mercados bajistas prolongados (una caída sostenida de los precios durante semanas, meses o años).
Los siguientes episodios sirven para comparar:
| Episodio | Mercado | Caída desde máximos hasta mínimos | Tiempo para recuperar el máximo anterior |
| 1929–1932 | Dow Jones Industrial Average | 89% | 25 años |
| 1987 | Dow Jones Industrial Average | 22,6% en una sesión | Menos de dos años |
| 2000–2002 | Nasdaq Composite | 77,90% | Alrededor de 15 años |
| 2007–2009 | S&P 500 | 56,80% | Alrededor de 5 años y medio |
| 2020 | S&P 500 | 33,90% | Alrededor de seis meses |
Las cifras se basan en precios de cierre salvo que se indique lo contrario. Son índices de precio (no incluyen dividendos), así que el periodo de recuperación para un inversor que reinvirtiera dividendos habría sido más corto.
La comparación muestra resultados muy distintos. El desplome de 1987 fue una de las caídas más bruscas en un solo día, pero se recuperó con relativa rapidez. La caída de 1929 fue profunda y prolongada. El episodio puntocom de 2000-2002 se extendió durante más de dos años, mientras que la caída de 2020 duró solo unas semanas.
Los desplomes de mercado pueden ser muy diferentes según la velocidad a la que caen los precios, la profundidad de la bajada y el tiempo que se tarda en recuperar. Los siguientes episodios ilustran ese rango.
1929: de la caída a la depresión
El crac bursátil de 1929 marcó el inicio de una de las recesiones económicas más graves de la historia de EEUU.
El Dow Jones Industrial Average alcanzó su máximo en septiembre de 1929 y luego cayó con fuerza. La caída continuó mucho más allá del golpe inicial, hasta que el Dow tocó suelo en julio de 1932. Desde máximos hasta mínimos, el Dow perdió alrededor del 89%. No volvió a su máximo anterior hasta noviembre de 1954.
La caída bursátil fue acompañada por una fuerte contracción de la actividad económica. La National Bureau of Economic Research (NBER, un organismo que data el inicio y fin de las recesiones en EEUU) sitúa la recesión de la Gran Depresión entre agosto de 1929 y marzo de 1933, una contracción de 43 meses.
La venta inicial fue solo el comienzo: se convirtió en un periodo mucho más largo de estrés económico y financiero.
Caída profunda del mercado → contracción económica prolongada → recuperación excepcionalmente lenta1987: caída brusca sin recesión
El 19 de octubre de 1987, el Dow Jones Industrial Average cayó un 22,6% en una sola sesión, o 508 puntos. Sigue siendo la mayor caída porcentual en un día en la historia del Dow.
La venta masiva llegó tras una fuerte subida de la bolsa estadounidense ese mismo año. Las preocupaciones por el déficit comercial de EEUU, el dólar y la evolución de los mercados internacionales aumentaron la presión sobre los precios. También contribuyeron estrategias de «seguro de cartera» (métodos automáticos para limitar pérdidas) que, al caer los precios, forzaron más ventas.
La caída fue severa, pero sus efectos económicos fueron distintos a los de la Gran Depresión.
EEUU no entró en recesión ni en crisis bancaria tras el crac. El Dow recuperó el 57% de la pérdida del Lunes Negro en dos sesiones y volvió por encima del nivel previo al desplome en menos de dos años.
El episodio de 1987 muestra por qué el tamaño de una caída no determina su duración. Un descenso muy brusco puede quedarse en un episodio de mercado relativamente acotado, sin convertirse en una crisis económica prolongada.
2000–2002: crac puntocom
A finales de los 90, las acciones tecnológicas y de internet subieron con fuerza, a medida que los inversores elevaban sus expectativas sobre el crecimiento de la nueva economía digital.
El Nasdaq Composite alcanzó su máximo en marzo de 2000. La caída posterior duró más de dos años y el índice bajó aproximadamente un 77,9% desde el máximo hasta el mínimo de 2002.
A diferencia de 1987, la clave no fue un único día de ventas extremas. El mercado siguió bajo presión mientras los inversores revisaban las valoraciones (precios en bolsa frente a beneficios esperados) y las perspectivas de beneficios de las empresas asociadas al boom puntocom.
El Nasdaq no recuperó su máximo de cierre anterior hasta 2015.
Este episodio muestra cómo una caída puede convertirse en un mercado bajista prolongado incluso sin el desplome súbito típico de un crac clásico.
2008: la caída se convierte en crisis económica
La crisis de 2008 se desarrolló más lentamente y quedó muy ligada al sistema financiero en su conjunto.
Los precios de la vivienda en EEUU se habían más que duplicado entre 1998 y 2006, a medida que se expandía el crédito hipotecario (préstamos para comprar vivienda). Después, los precios empezaron a caer, presionando a prestatarios (quienes se endeudan), prestamistas (quienes conceden crédito) e instituciones financieras.
El S&P 500 marcó su máximo de cierre en 1.565,15 el 9 de octubre de 2007. Cayó hasta 676,53 el 9 de marzo de 2009, un descenso del 56,8%.
La economía se deterioró al mismo tiempo que el mercado. El NBER sitúa la Gran Recesión entre diciembre de 2007 y junio de 2009, una contracción de 18 meses. El paro en EEUU subió del 4,7% en noviembre de 2007 al 10,0% en octubre de 2009.
Acontecimientos clave de 2007–2009
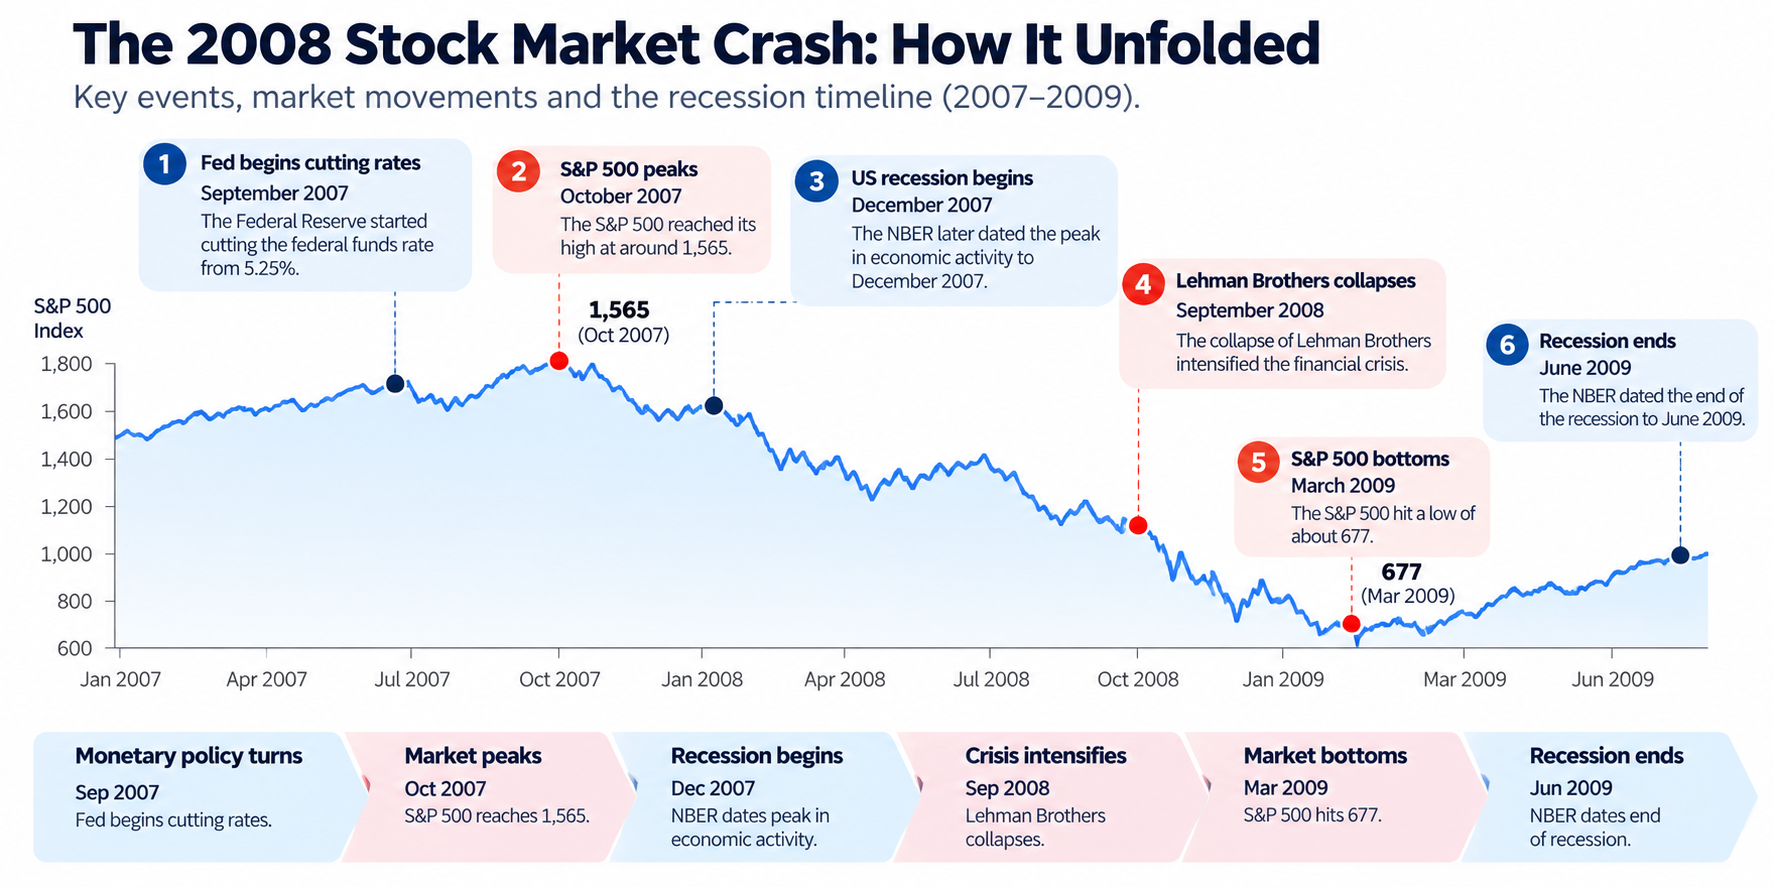
El orden de los hechos importa.
El mercado giró a la baja antes de que empezara la recesión y tocó suelo antes de que terminara. El paro alcanzó su máximo cuatro meses después de que la recesión hubiera terminado oficialmente.
Esto hace que la crisis de 2008 sea especialmente útil para entender la relación entre los precios de mercado y los indicadores económicos (datos como empleo, PIB o inflación). No tienen por qué cambiar de dirección al mismo tiempo. La crisis también muestra cómo una caída bursátil puede formar parte de una crisis financiera más amplia cuando los problemas se extienden a los bancos, al crédito y a la economía.
2020: caída rápida y recuperación rápida
El desplome de 2020 tuvo un ritmo muy distinto.
El S&P 500 cerró en 3.386,15 el 19 de febrero de 2020 y cayó a 2.237,40 el 23 de marzo, un descenso del 33,9% en 23 sesiones.
Los movimientos diarios fueron inusualmente grandes. El índice cayó un 9,51% el 12 de marzo, subió un 9,29% al día siguiente y bajó otro 11,98% el 16 de marzo. Además, las bolsas de EEUU activaron en cuatro ocasiones los «cortocircuitos» del mercado (paradas automáticas de la negociación cuando las caídas son muy fuertes) durante marzo.
La recuperación fue mucho más rápida que la caída. El S&P 500 cerró por encima del máximo de febrero el 18 de agosto de 2020, unos cinco meses después del mínimo de marzo.
La recesión económica también fue inusualmente corta. El NBER fecha la recesión por la COVID-19 entre febrero y abril de 2020, una contracción de dos meses. Aun así, el paro subió del 3,5% en febrero al 14,8% en abril.
En agosto de 2021, el índice se había duplicado desde el mínimo de marzo de 2020.
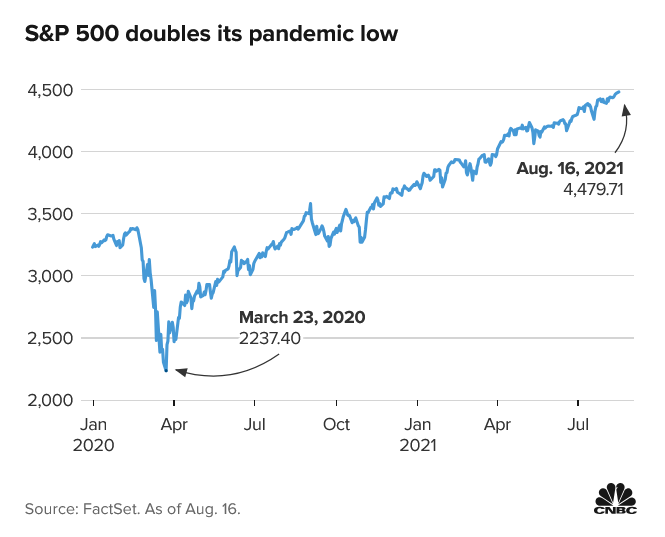
El episodio de 2020 muestra cómo una caída severa puede concentrarse en muy poco tiempo, y cómo tanto la venta como la recuperación pueden ser mucho más rápidas que en mercados bajistas largos.
En conjunto, estos episodios ayudan a entender los grandes desplomes bursátiles, la duración de los mercados bajistas, la recuperación y la relación entre los mercados financieros y la economía.
¿Cuánto duran los mercados bajistas?
No existe una duración fija para un mercado bajista.
Un crac de mercado suele describir una caída brusca y rápida. Un mercado bajista es una bajada sostenida de los precios. Un crac puede ocurrir dentro de un mercado bajista, pero no son lo mismo.
Las caídas históricas muestran por qué es difícil generalizar su duración.
La Gran Depresión duró 43 meses según las fechas de recesión del NBER, mientras que la Gran Recesión duró 18 meses. La recesión por la COVID-19 duró solo dos meses. El crac de 1987 no fue seguido de una recesión en EEUU.
El mercado también puede seguir un calendario distinto al de la economía.
Como no hay un plazo fijo, es más útil fijarse en otros factores al analizar una caída: la profundidad del descenso, la velocidad de la caída, sus causas y cómo reacciona el mercado después.
Un descenso prolongado puede surgir por valoraciones demasiado altas, por una crisis financiera o por una contracción económica amplia. Un shock fuerte también puede revertirse rápido si se estabilizan las condiciones financieras y vuelve la confianza.
Qué enseñan a los traders los desplomes del pasado
En estos episodios se repiten varias pautas.
Velocidad y profundidad no son lo mismo
Un mercado puede caer un 20% en un día o a lo largo de varios meses. El porcentaje, por sí solo, no describe el entorno de negociación (volatilidad, liquidez y comportamiento de los participantes).
El desplome de 1987 fue extremadamente rápido. La caída puntocom fue mucho más lenta, pero duró años. La de 2020 fue severa y muy concentrada en el tiempo.
Los precios pueden girar antes que los datos macro
El episodio de 2008 lo muestra con claridad. El S&P 500 marcó máximo antes de que empezara la recesión y tocó mínimo antes de que terminara. Los datos de empleo fueron aún más tarde.
Los indicadores económicos dan contexto, pero no siempre señalan los mismos puntos de giro que los mercados financieros.
Un crac puede convertirse en un mercado bajista prolongado
Los episodios de 1929 y de la burbuja puntocom demuestran que un shock inicial puede convertirse en una caída mucho más larga. Un día de trading muy dramático no define necesariamente toda la duración del descenso.
La recuperación puede tardar mucho más que la caída inicial
El S&P 500 recuperó el máximo de 2020 en meses. El Dow tardó décadas en recuperar el máximo de 1929. El Nasdaq no cerró por encima del máximo de 2000 hasta 2015.
Por tanto, el tamaño de un desplome no indica cuánto durarán sus efectos.
Distintos activos pueden comportarse de forma distinta
Un desplome de mercado no afecta igual a todos los activos. La dirección y el tamaño del movimiento pueden depender de la liquidez (facilidad para comprar o vender sin mover mucho el precio), la posición de los inversores (si están muy comprados o muy vendidos) y las condiciones de oferta y demanda.
Los índices bursátiles son la medida más clara de una caída de mercado, pero otros mercados pueden contar otra historia.
Oro
El oro suele considerarse un activo refugio (un activo que se compra buscando protección), pero su comportamiento histórico en recesiones es irregular.
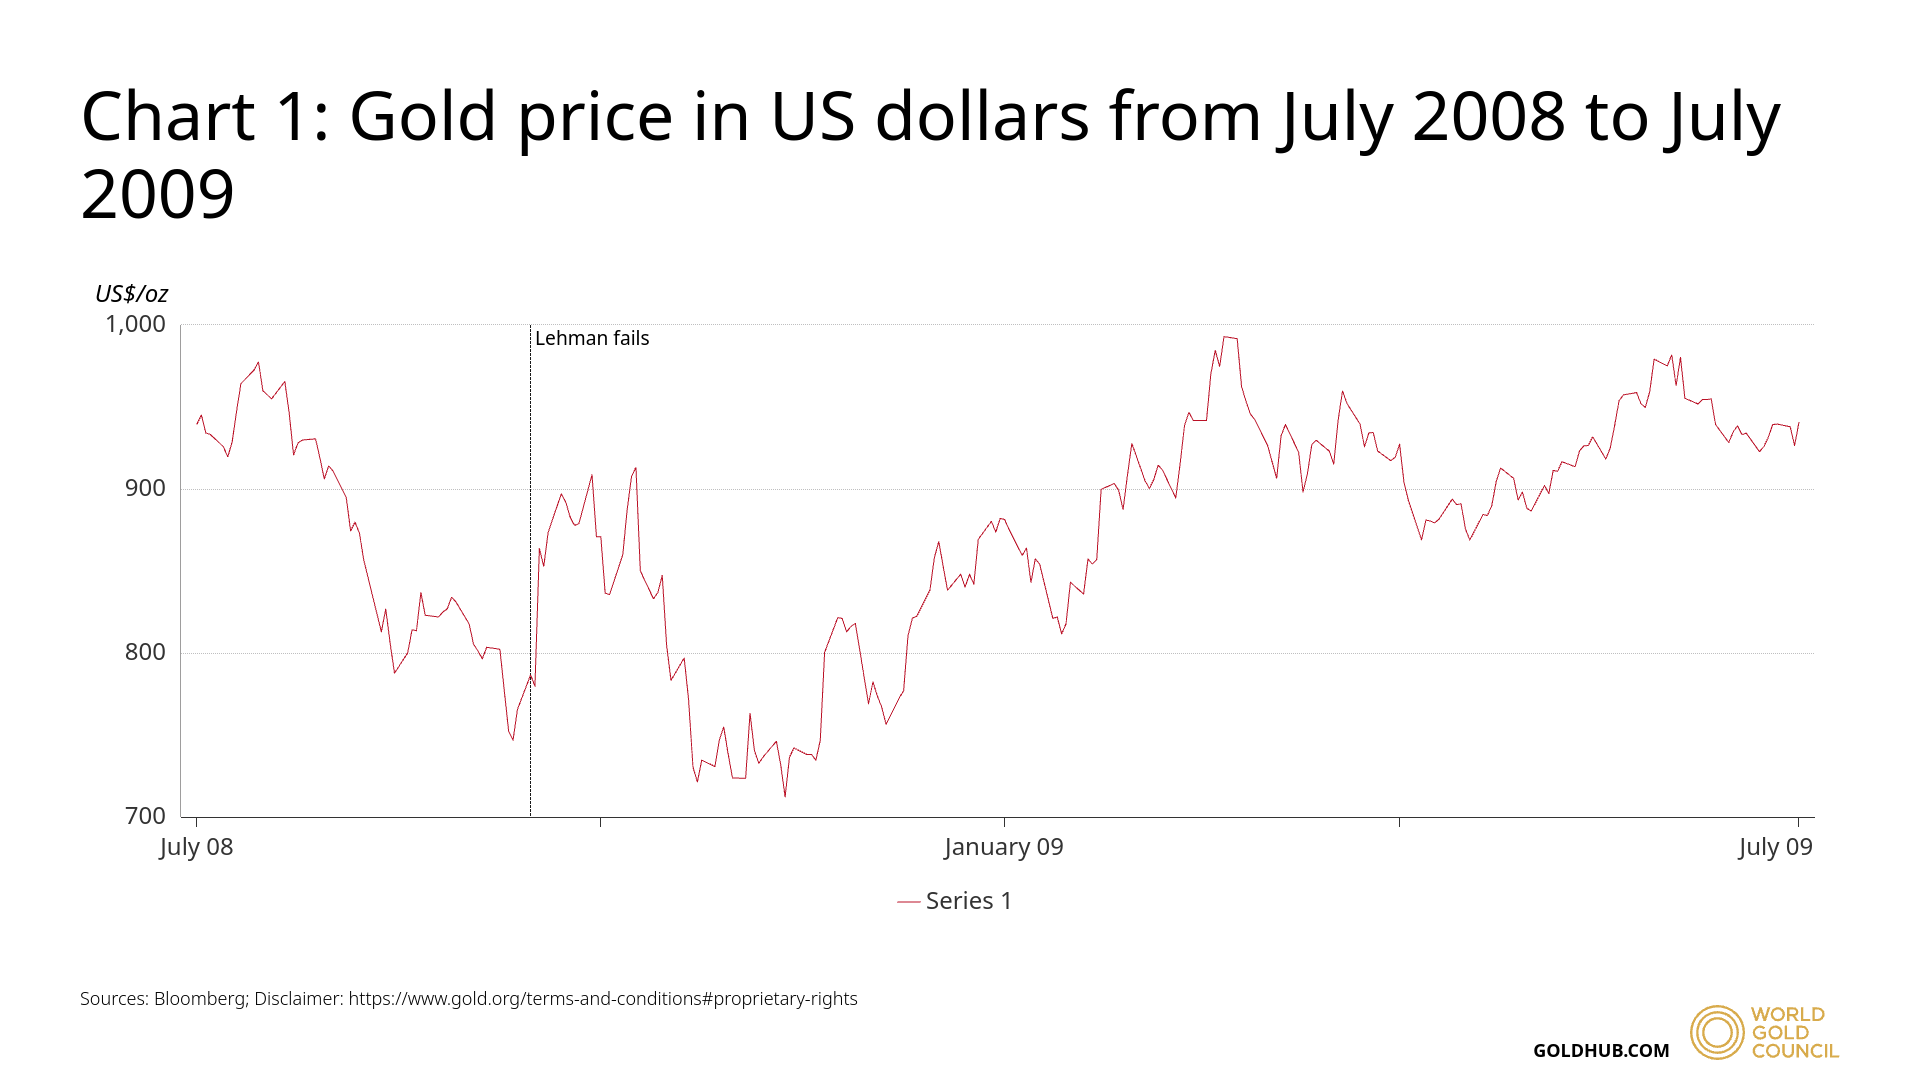
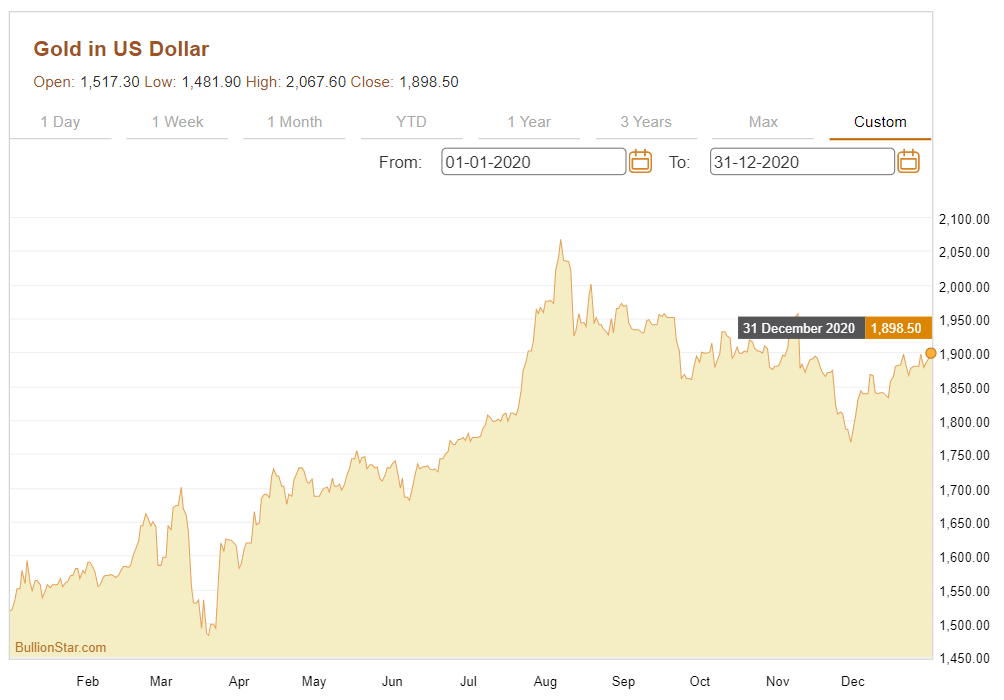
La conclusión es clara: el oro no tiene por qué subir al inicio de un crac. En una primera carrera por conseguir efectivo, incluso activos considerados defensivos pueden caer.
Divisas
Las divisas se negocian por pares, así que una crisis se refleja en la fortaleza relativa (una moneda sube frente a otra), no en una única dirección.
Durante las caídas de 2008 y 2020, el dólar estadounidense, el yen japonés y el franco suizo se apreciaron en varios cruces principales, mientras que las monedas más ligadas al crecimiento global y a las materias primas se debilitaron.
El movimiento del dólar en 2008 se vinculó a la búsqueda de refugio, al cierre de «carry trades» (estrategias que se endeudan en una moneda barata para invertir en otra con más rentabilidad) y a la escasez de financiación en dólares, según el Banco de Pagos Internacionales. En las primeras fases de la crisis de 2020, el índice del dólar también subió con fuerza.
Estos episodios explican por qué no conviene etiquetar una divisa como «refugio» permanente. Su comportamiento depende del tipo de tensión que afecte al mercado.
Petróleo
El petróleo puede reaccionar con fuerza a cambios en la actividad económica porque la demanda de energía está muy ligada al crecimiento mundial.
La crisis financiera de 2008 es un ejemplo claro. El petróleo había subido mucho antes de la crisis, marcó un máximo en 2008 y luego cayó rápido a medida que empeoraban las condiciones financieras y se enfriaba la actividad.
Un patrón parecido apareció durante el shock de la COVID-19 en 2020. El precio del petróleo se desplomó cuando la pandemia redujo los viajes, la actividad industrial y la demanda de energía.
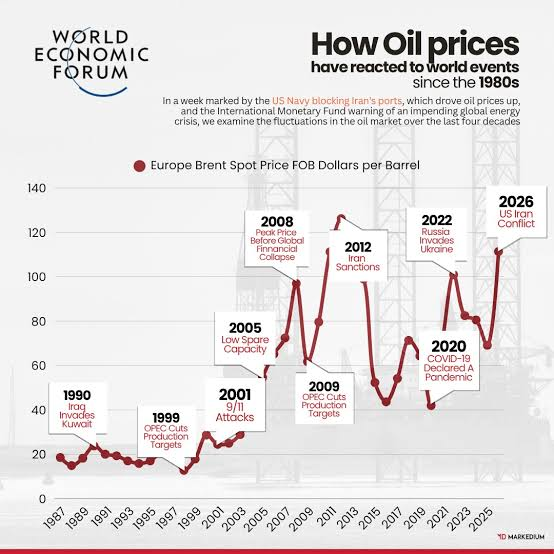
Estos episodios muestran lo rápido que puede reaccionar el petróleo cuando cambian las expectativas de actividad. También subrayan una diferencia respecto a la bolsa: el petróleo puede moverse por cambios de demanda y de oferta, así que el mismo shock puede provocar respuestas distintas según lo que ocurra en el mercado energético.
Estos ejemplos muestran por qué una caída de mercado no debe analizarse solo con acciones. El oro, las divisas y el petróleo pueden reaccionar de forma distinta ante el mismo shock, según la liquidez, el posicionamiento de los inversores y la oferta y la demanda.
De las burbujas del pasado al mercado actual de la IA
El boom puntocom es una referencia histórica para pensar en el mercado actual de la IA (inteligencia artificial, sistemas que aprenden de datos para automatizar tareas). A finales de los 90, las expectativas sobre internet impulsaron una fuerte subida de las tecnológicas, antes de que el Nasdaq acabara cayendo en torno a un 77,9% desde el máximo de 2000 hasta el mínimo de 2002.
La comparación no pretende decir que la IA sea otra burbuja puntocom. La cuestión más útil es si las expectativas sobre una tecnología transformadora pueden reflejarse en las valoraciones más rápido de lo que se materializan los beneficios económicos reales.
La crisis inmobiliaria y financiera de 2007–2008 ofrece otra referencia. Ahí, la relación entre precios de activos, apalancamiento (deuda usada para invertir) y el sistema financiero fue clave, ya que la caída de la vivienda generó tensión en prestatarios, prestamistas e instituciones financieras.
Estos episodios señalan formas distintas de cómo el optimismo puede quedar incorporado en los mercados. La etapa puntocom pone el foco en expectativas tecnológicas y valoraciones. La crisis financiera pone el foco en apalancamiento, crédito y el vínculo entre los precios de los activos y la economía.
El mercado de la IA no tiene por qué seguir ninguno de esos caminos. La IA podría generar importantes aumentos de productividad y crecimiento de beneficios, o las expectativas podrían resultar demasiado optimistas. Los ejemplos históricos solo ofrecen marcos para pensar qué puede ocurrir cuando las expectativas del mercado se alejan de la realidad económica.
En lugar de preguntarse si la próxima caída se parecerá a 1987, 2000, 2008 o 2020, puede ser más útil fijarse en unas características básicas:
- Profundidad — cuánto cayeron los precios.
- Velocidad — con qué rapidez se produjo la caída.
- Duración — cuánto tiempo estuvo el mercado bajo presión.
- Recuperación — cuánto tardó en volver a los máximos anteriores.
Estos factores ayudan a diferenciar entre un shock puntual, un mercado bajista prolongado y una recesión más amplia.
Empiece a operar ahora — haga clic aquí para crear su cuenta real de VT Markets.





