






Cuando los mercados financieros empiezan a caer, los inversores suelen enfrentarse a una decisión difícil: proteger su capital o mantenerse invertidos para una posible recuperación. La bajada de los índices bursátiles (grandes referencias del mercado, como S&P 500 o Nasdaq-100), la incertidumbre económica y el sentimiento negativo (la percepción general de los participantes del mercado) pueden hacer que incluso los inversores con experiencia duden de si sus estrategias siguen siendo adecuadas.
Ahora bien, no todas las caídas del mercado exigen la misma respuesta. Algunas reflejan cambios temporales de ánimo, mientras que otras señalan cambios más profundos en la economía o en los resultados de las empresas. Quien vende demasiado rápido puede perderse el rebote posterior, mientras que quien mantiene sin revisar su exposición (el nivel de riesgo que asume) puede sufrir pérdidas mayores.
Por eso, es esencial conocer las opciones disponibles.
Según tus objetivos y tu visión del mercado, puedes decidir mantener posiciones, reducir exposición, cubrirte ante nuevas caídas o esperar fuera del mercado. Los traders que anticipan más descensos también pueden usar instrumentos como los contratos por diferencia (CFD, un derivado que replica el movimiento del precio sin comprar el activo), las ventas en corto tradicionales (vender acciones prestadas para recomprarlas más baratas) y los fondos cotizados inversos (ETF inversos, productos que buscan moverse en sentido contrario a un índice), aunque estas vías añaden riesgos y costes.
Por qué los mercados a la baja suelen provocar decisiones emocionales
Las caídas amplifican la presión psicológica, sobre todo cuando las pérdidas se acumulan rápido. A medida que el valor de la cartera (conjunto de inversiones) baja y las noticias negativas dominan, muchos inversores se obsesionan con proteger el capital que queda y toman decisiones sin evaluar a fondo qué está pasando.
Este comportamiento suele relacionarse con la aversión a la pérdida: el impacto emocional de perder dinero pesa más que la satisfacción de ganar la misma cantidad. Por eso, algunos venden en periodos de gran incertidumbre aunque los motivos fundamentales (las razones económicas de fondo) para mantener la inversión no hayan cambiado de forma relevante.
El miedo a quedarse fuera (FOMO, por sus siglas en inglés) puede influir en sentido contrario. Algunos se apresuran a comprar activos en caída porque creen que ya están “baratos”, ignorando que un empeoramiento de los fundamentales puede llevar a valoraciones aún más bajas. Tanto la venta por pánico como la compra prematura suelen nacer de reaccionar al corto plazo en vez de seguir una estrategia definida.
Antes de decidir cómo actuar, conviene analizar qué está impulsando la caída, si la tesis de inversión (la idea que justificó invertir) sigue siendo válida y cuánta volatilidad adicional (oscilación de precios) puedes soportar. Entender la diferencia entre mercados alcistas y bajistas también ayuda a distinguir correcciones temporales de cambios más amplios de tendencia.
Para una explicación más detallada de estos factores de comportamiento, consulta Venta por pánico y FOMO: cómo influyen las emociones en los traders cuando el mercado cae.
¿Conviene mantener cuando los mercados están cayendo?
Para un inversor de largo plazo, mantener durante una caída puede tener sentido si los fundamentales siguen intactos. Los mercados pasan por correcciones (bajadas habituales) mientras los inversores ajustan expectativas sobre crecimiento, tipos de interés y beneficios empresariales, por lo que el análisis fundamental (estudiar resultados, balance, sector y economía) es clave para valorar si una bajada refleja dudas temporales o un deterioro real del negocio.
Piensa en un inversor con acciones de una empresa rentable, con un balance sólido (poca deuda y buena liquidez) y beneficios estables. Si el mercado cae por incertidumbre temporal sobre la política monetaria (decisiones de bancos centrales sobre tipos), la valoración de la empresa puede bajar aunque su perspectiva apenas cambie. Vender de inmediato reduce el riesgo de más pérdidas, pero también te deja fuera de una posible recuperación.
Aun así, mantener no significa ignorar el riesgo. Si la caída viene por menor rentabilidad, deuda excesiva o problemas estructurales del sector, toca revisar la tesis. También importa el horizonte temporal y la concentración de la cartera (peso excesivo en pocos activos): quien necesita el dinero pronto tiene menos margen para aguantar volatilidad prolongada.
En vez de mantener solo porque ya ha caído, la decisión debería basarse en si el activo sigue mereciendo estar en la cartera.
¿Conviene vender para proteger el capital?
Vender puede ser razonable si cambian las condiciones de mercado, los fundamentales o tu situación financiera. Al reducir o cerrar posiciones, limitas la exposición a nuevas caídas y preservas capital para usarlo en otras oportunidades.
Por ejemplo, un inversor muy expuesto a tecnológicas de EE. UU. puede preocuparse por el efecto de unos tipos más altos sobre las valoraciones de empresas de crecimiento (compañías cuyo precio depende mucho de beneficios futuros). En lugar de liquidarlo todo, podría reducir posiciones concentradas o reequilibrar hacia otros activos, manteniendo parte de la posible recuperación y controlando el riesgo global.
Eso sí, vender una posición existente no es lo mismo que la venta en corto, que consiste en abrir una posición para beneficiarse de bajadas. Entender la diferencia entre hacer trading con acciones e invertir ayuda a ver por qué reducir una posición y abrir una apuesta bajista nueva persiguen objetivos distintos y con riesgos diferentes.
Supón que un trader se pone corto en 10 acciones a 150 $ cada una. Si el precio baja a 130 $, recomprarlas generaría una ganancia bruta de 200 $ antes de costes. Si el precio sube a 180 $, la posición tendría una pérdida bruta de 300 $.
| Escenario | Precio de recompra | Resultado bruto |
| Las acciones bajan | 130 $ | +200 $ |
| Las acciones suben | 180 $ | -300 $ |
A diferencia de vender una posición ya en cartera, la venta en corto tradicional implica comisiones por préstamo (coste por tomar acciones prestadas), requisitos de margen (garantía que exige el bróker) y el riesgo de un short squeeze (subida rápida que obliga a los bajistas a cerrar, empujando el precio aún más arriba). Además, las pérdidas pueden ser teóricamente ilimitadas porque una acción puede seguir subiendo, así que no es lo mismo que reducir exposición.
¿Conviene cubrirse ante nuevas caídas del mercado?
Quien sigue confiando en sus posiciones de largo plazo puede preferir mantenerlas y, a la vez, protegerse ante una debilidad temporal. La cobertura (hedging) consiste en abrir una posición adicional para compensar parte de las pérdidas si la cartera cae, gestionando el riesgo a la baja sin vender necesariamente las inversiones existentes.
Por ejemplo, un inversor con renta variable estadounidense puede esperar más volatilidad antes de un anuncio de la Reserva Federal (banco central de EE. UU.), pero seguir siendo optimista a un año vista. En vez de vender las acciones, podría plantearse una exposición bajista mediante un instrumento ligado a un índice relevante.
Para esto se pueden usar varios instrumentos: CFDs en VT Markets, ETF inversos y venta en corto tradicional. Su eficacia depende del tamaño de la posición, los costes y de lo bien que la cobertura se parezca a lo que quieres proteger.
Usar CFDs para cubrir la exposición al mercado
Un contrato por diferencia (CFD) permite especular con movimientos de precio sin poseer el activo. A diferencia de la venta en corto tradicional, no hace falta pedir prestadas acciones para abrir un CFD corto: la ganancia o pérdida se calcula por la diferencia entre el precio de apertura y el de cierre, ajustada por el tamaño de la posición y los costes aplicables.
Imagina un inversor con tecnológicas que anticipa una caída temporal del Nasdaq. Un CFD corto ligado al Nasdaq podría compensar parte de las pérdidas si el índice baja, aunque no se movería de forma idéntica a las acciones concretas de la cartera. Quien no conozca el instrumento puede revisar cómo operar CFDs del NAS100 para entender mejor sus características.
Supón que un CFD hipotético ligado al Nasdaq cotiza a 25.000 puntos, y el trader abre una posición vendedora equivalente a 1 $ por punto del índice.
| Movimiento de mercado | Nivel del índice | Resultado bruto del CFD |
| Entrada | 25.000 | Posición abierta |
| Baja 300 puntos | 24.700 | +300 $ |
| Sube 300 puntos | 25.300 | -300 $ |
Si el mercado baja, el CFD corto gana; si se recupera, genera pérdidas que pueden compensar las ganancias de la cartera. Además, cubrirse implica costes de financiación (coste por mantener la posición), requisitos de margen y el riesgo de que el instrumento no se mueva igual que los activos protegidos (desajuste o correlación imperfecta).
¿Qué papel tienen los ETF inversos?
Los ETF inversos son otra forma de lograr exposición bajista sin vender acciones en corto directamente. Estos fondos buscan ofrecer el rendimiento opuesto al de un índice o activo subyacente, normalmente en base diaria.
Por ejemplo, VT Markets ofrece acceso a instrumentos ligados a ETF inversos como:
- ProShares UltraShort S&P 500 ETF (SDS): fondo cotizado que busca ofrecer el doble del rendimiento inverso diario (-2x) del S&P 500,
- ProShares UltraPro Short QQQ (SQQQ): fondo cotizado triple inverso (-3x) que busca ofrecer tres veces el rendimiento contrario diario (-3x) del índice NAS100, y
- GraniteShares 2x Short SK Hynix Daily ETF (SKDD): busca resultados diarios equivalentes a 2 veces el inverso (-200%) del cambio porcentual diario de los American Depositary Receipts (ADR, certificados negociables en EE. UU. que representan acciones extranjeras) de (SKHY) SK Hynix Inc., permitiendo tomar exposición bajista a mercados amplios o a acciones concretas.
¿Cómo funcionan los ETF inversos? Ejemplo con SDS
SDS busca ofrecer -2x del rendimiento diario del S&P 500. Esto significa que, si el S&P 500 cae un 1% en una sesión, SDS intenta subir aproximadamente un 2%, antes de comisiones y gastos. Si el índice sube un 1%, SDS intentaría bajar alrededor de un 2%.
| Movimiento diario del S&P 500 | Movimiento diario objetivo de SDS |
| -1% | 2% |
| -2% | 4% |
| 1% | -2% |
| 2% | -4% |
Por ejemplo, si SDS cotiza a 50 $ y el S&P 500 cae un 2% en un día, SDS apuntaría a una ganancia del 4%, llevando su precio orientativo a unos 52 $. Pero, como SDS se reajusta a diario (reinicia su objetivo cada sesión), su comportamiento en varios días puede diferir de “dos veces el inverso” del rendimiento acumulado del S&P 500.
Además, los ETF inversos se reajustan a diario, así que su resultado a más largo plazo puede diferir mucho del inverso del rendimiento acumulado del subyacente. Por eso conviene tener en cuenta el apalancamiento (operar con dinero prestado o con un multiplicador), el tiempo de mantenimiento y las posibles pérdidas, sobre todo al operar ETF mediante CFDs.
Para ampliar, consulta ¿Qué son los ETF?.
Comparación de distintos instrumentos de cobertura
Aunque CFDs, ETF inversos y la venta en corto tradicional pueden dar exposición bajista, difieren en estructura, costes y riesgos. La siguiente tabla resume los puntos clave: cómo funcionan, apalancamiento, costes y riesgos.
| Aspectos clave | CFDs | CFDs sobre ETF inversos | Venta en corto tradicional |
| Estructura | Abrir una posición corta en CFD | Abrir una posición larga en CFD referenciada a un ETF inverso | Pedir prestadas acciones y venderlas |
| Apalancamiento | Basado en margen, varía según el instrumento | Margen del CFD, más el apalancamiento que ya pueda llevar el ETF | Basado en margen |
| Costes principales | Spreads (diferencia entre precio de compra y venta), financiación nocturna y comisiones aplicables | Spreads, financiación nocturna y comisiones aplicables; los gastos del ETF se reflejan en su rendimiento | Costes de préstamo, comisiones y costes de margen |
| Riesgos clave | Apalancamiento, llamadas de margen (exigencia de aportar más garantía) y giros de precio | Apalancamiento, reajuste diario, efecto de composición (el impacto de acumular rendimientos día a día) y diferencias de seguimiento (tracking) | Short squeezes, costes de préstamo y pérdidas potencialmente ilimitadas |
Para traders de VT Markets, los CFDs cortos permiten tomar exposición bajista en mercados disponibles, y los instrumentos ligados a ETF inversos como SDS y SQQQ son una alternativa para expresar una visión bajista sobre grandes índices de renta variable de EE. UU. Aun así, las condiciones de negociación, el apalancamiento y la disponibilidad varían, y ningún instrumento garantiza una cobertura perfecta.
¿Conviene esperar fuera cuando hay incertidumbre?
Aunque durante las caídas de mercado muchos sienten que “hay que hacer algo”, quedarse al margen puede ser una decisión consciente de control del riesgo. En periodos de alta volatilidad pueden aparecer movimientos imprevisibles, sobre todo cuando el mercado reacciona a anuncios de bancos centrales, datos de inflación o acontecimientos geopolíticos.
Por ejemplo, un trader puede esperar que el oro baje antes de una decisión de la Reserva Federal. Aunque el escenario bajista acabe cumpliéndose, un anuncio inesperado puede provocar un pico temporal de precio que cierre la posición con pérdidas antes de que llegue la caída prevista.
Esperar a un entorno más claro puede ser preferible si la dirección es dudosa, los spreads se han ampliado o la posible ganancia no compensa el riesgo. Mantener una rutina de trading disciplinada ayuda a evitar impulsos, y no estar invertido mantiene flexibilidad, aunque con el coste de oportunidad de perderse un rebote.
¿Qué enfoque tiene más sentido?
No hay una respuesta única ante una caída porque cada decisión cumple un objetivo distinto. El inversor de largo plazo puede querer mantener exposición a activos con buenos fundamentales, mientras que quien ve cambios relevantes puede preferir reducir riesgo o cubrir posiciones. El trader de corto plazo afronta otras consideraciones, sobre todo si usa instrumentos apalancados.
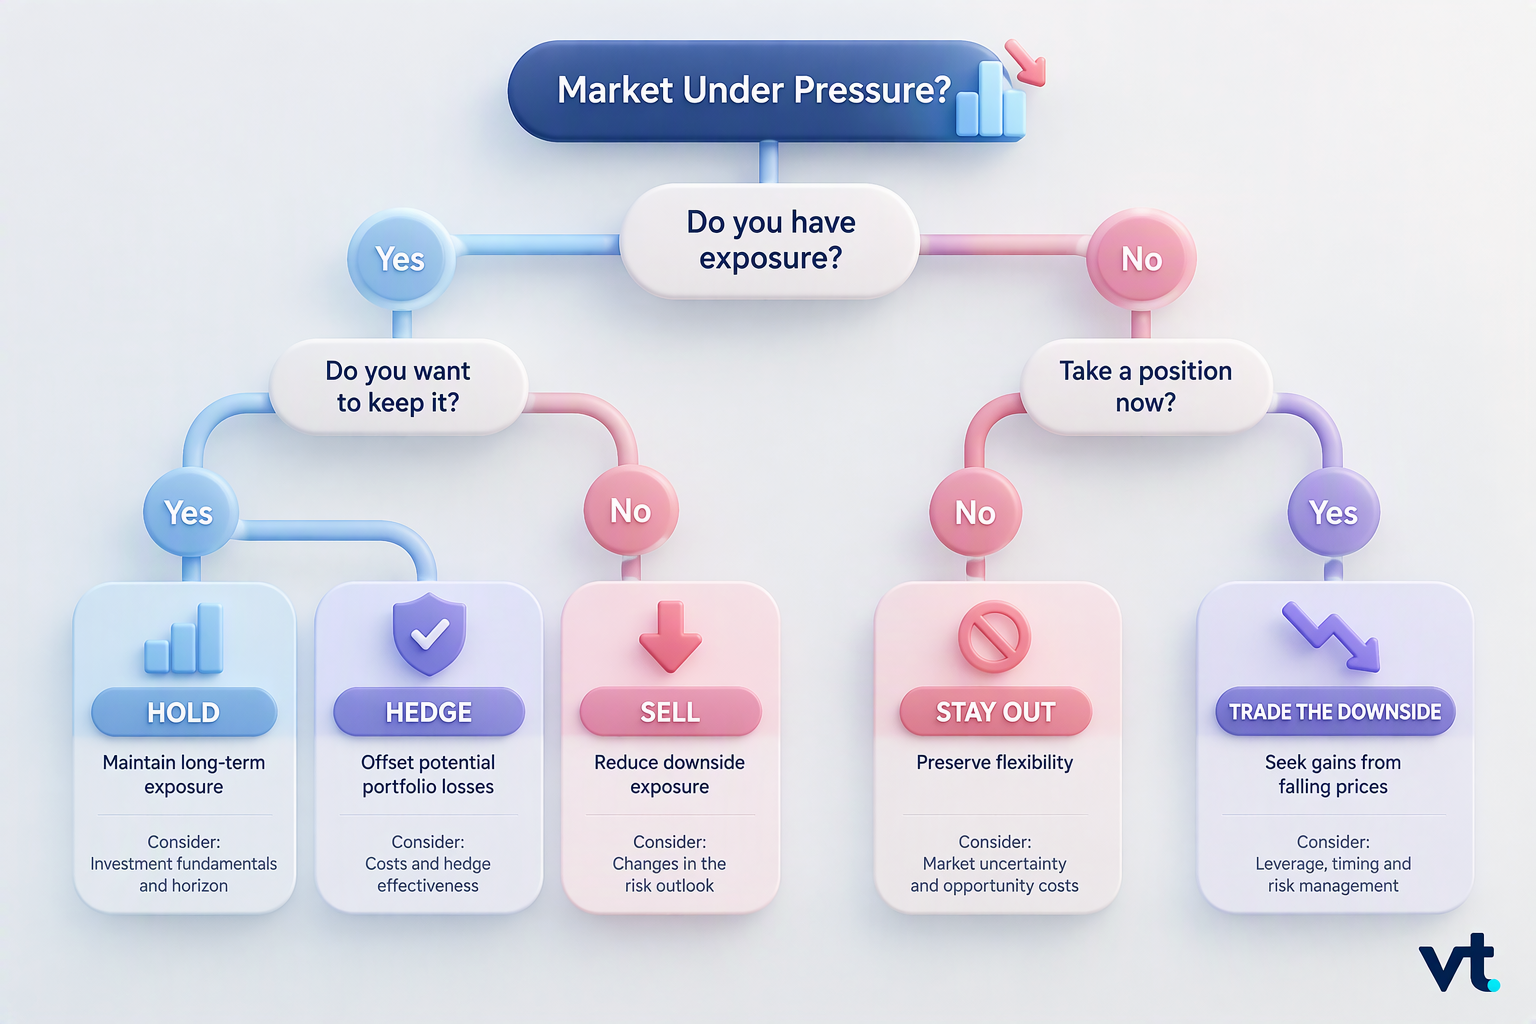
Antes de elegir, conviene valorar qué está causando la caída, si han cambiado tus objetivos y cuánto riesgo adicional puedes asumir. El periodo previsto de inversión, los costes de operar y el impacto de una recuperación inesperada también deben pesar en la decisión, especialmente si hay posiciones bajistas o apalancamiento.
Preguntas frecuentes
- ¿Debes vender tus inversiones cuando el mercado cae?
No necesariamente. Vender puede reducir la exposición a nuevas pérdidas, pero también puede hacer que te pierdas una recuperación. La decisión depende de tu horizonte de inversión, tus objetivos financieros y de si han cambiado los fundamentales.
- ¿Es mejor mantener o cubrirse durante una caída?
Mantener puede encajar si sigues confiando en tus inversiones a largo plazo, mientras que cubrirse puede compensar pérdidas a corto plazo sin vender posiciones. Pero la cobertura añade costes y riesgos, así que conviene valorar si la protección compensa el gasto.
- ¿Cómo pueden los traders beneficiarse de una caída del mercado?
Pueden intentar beneficiarse de bajadas mediante venta en corto tradicional, posiciones cortas con CFDs o ETF inversos. Son formas distintas de exposición bajista, y cada una conlleva riesgos como giros del mercado, apalancamiento y costes de negociación.
- ¿Qué son los ETF inversos y cómo funcionan?
Los ETF inversos están diseñados para ofrecer el rendimiento contrario al de un índice o activo de referencia, normalmente en base diaria. Ejemplos disponibles a través de VT Markets incluyen SDS, SQQQ y SKDD, que dan exposición inversa al S&P 500, al Nasdaq-100 y a SK Hynix, respectivamente. El reajuste diario implica que, a más largo plazo, el resultado puede diferir del inverso del rendimiento acumulado del subyacente.
- ¿Se pueden usar los CFDs para cubrirse frente a caídas del mercado?
Sí. Los CFDs permiten abrir posiciones cortas sobre instrumentos disponibles, como índices bursátiles u oro, sin tener el activo. Un CFD corto puede compensar parte de las pérdidas de una cartera, aunque el apalancamiento, los costes de financiación y una correlación imperfecta pueden reducir la eficacia de la cobertura.
- ¿Quedarse fuera del mercado es una buena estrategia cuando hay mucha volatilidad?
Puede ser una decisión razonable de control del riesgo cuando la dirección del mercado no está clara o las condiciones para operar son malas. Estar al margen puede suponer perder oportunidades, pero también ayuda a proteger el capital y mantener flexibilidad hasta que el panorama se aclare.



