





当金融市场开始下跌时,投资者往往在“保护本金(投入资金)”与“继续持仓以等待可能的反弹(价格回升)”之间面临艰难取舍。股指(反映一组股票整体表现的指数)走弱、经济不确定性上升以及市场情绪转负,都会让经验丰富的投资者也开始质疑既有策略是否仍然适用。
但并非每一次市场下跌都需要同样的应对。有些回调源于情绪短期波动,有些则指向更深层的变化,例如宏观经济环境转弱或企业经营表现恶化。过早卖出可能错过随后反弹;不重新评估风险敞口(持仓对价格波动的敏感程度)而选择硬扛,则可能遭遇更深亏损。
因此,理解可选方案至关重要。
基于你的投资目标与市场判断,你可以选择继续持有、降低仓位(减少持仓规模)、对冲(用反向头寸抵消部分风险)或暂时观望。若交易者预期仍有下行空间,也可考虑差价合约(CFD,一种不持有标的资产、仅结算价差的合约)、传统卖空(借入股票卖出,未来再买回)与反向交易型开放式指数基金(反向ETF,力求与指数当日表现相反的基金)等工具,但这些方法会带来不同的风险与成本。
为什么市场下跌常引发情绪化决策
市场下行会放大投资者的心理压力,尤其在亏损快速累积时更为明显。当组合(投资资产的集合)市值下滑、负面新闻占据财经头条,投资者往往更担忧保住剩余本金,从而在尚未充分评估驱动因素前就作出决定。
这种行为常与“损失厌恶”有关,即亏钱带来的痛苦往往大于同等盈利带来的满足感。因此,投资者可能在不确定性加剧时选择卖出,即使继续持有该资产的基本理由(例如盈利能力、现金流、竞争优势等)并未发生实质变化。
“错失恐惧”(FOMO,担心错过机会的情绪)则可能让决策走向相反方向。有些投资者会在资产下跌时急于抄底,认为价格已经足够便宜,却忽视基本面(影响资产价值的核心因素)走弱可能令估值(市场愿意支付的价格水平)进一步下移。无论恐慌性抛售还是过早买入,往往都是对短期波动作出反应,而非执行明确的投资纪律。
在决定如何应对之前,投资者应评估下跌的驱动因素、原先的投资逻辑是否仍成立,以及自己能承受多少额外波动。理解牛市与熊市(牛市指整体趋势偏上行;熊市指整体趋势偏下行)的区别,也有助于区分短期调整与更大级别的趋势转向。
如需更深入了解这些行为因素,可阅读《恐慌抛售与FOMO:情绪如何影响下跌市场中的交易者》。
市场下跌时应否继续持有?
对长期投资者而言,只要所持资产的基本面仍稳健,在下跌中继续持有可能是合理选择。金融市场会周期性出现“回调/修正”(价格阶段性下跌),常因投资者重新调整对经济增长、利率与企业盈利的预期。因此,在判断股价下跌是短期不确定性还是企业经营恶化时,基本面分析(通过宏观、行业、公司财务等信息评估价值)尤为关键。
例如,投资者持有一家盈利能力较强、资产负债表(反映资产与负债结构的财务报表)稳健且盈利(利润)稳定的公司股票。若大盘因货币政策(央行利率与流动性安排)短期不确定性而下跌,即便公司经营前景变化不大,其估值也可能随市场一起回落。立刻卖出可以降低继续下跌带来的风险,但也会失去参与后续反弹的机会。
但“继续持有”不等于忽视风险。若下跌由盈利能力走弱、高负债(债务压力大)或行业结构性挑战(长期竞争格局变化)驱动,就应重新评估原先的投资逻辑。投资者还需考虑投资期限与持仓集中度(单一资产占组合比重)。若短期内需要动用资金,可承受长期波动的空间通常更小。
因此,是否持有不应仅因“已经跌了”,而应取决于该资产是否仍值得在组合中占据一席之地。
为保护本金,应否卖出?
当市场环境、资产基本面或个人财务状况发生变化时,卖出可能是合理应对。通过减仓或清仓,投资者可降低继续下跌的风险敞口,并保留资金,以便在出现更合适机会时再进行配置。
例如,一位对美国科技股持仓较重的投资者,可能担心利率上升会压缩成长股估值(高增长预期驱动、对利率更敏感的股票)。与其全盘清仓,不如降低过度集中的头寸,或再平衡(调整资产比例)至其他资产,在控制整体风险的同时保留部分潜在反弹收益。
但卖出既有持仓不等同于卖空(借入并卖出,期待价格下跌后买回获利)。理解股票交易与投资(交易更偏短期价差;投资更偏长期价值与现金流)的差异,有助于认识到“降低既有持仓”与“建立新的看空头寸”在目标与风险上并不相同。
假设交易者以每股150美元卖空10股。若股价跌至130美元,买回平仓可获得200美元的毛收益(未扣除各类费用)。反之,若股价涨至180美元,该头寸将产生300美元的毛亏损。
| 情景 | 回补价格 | 毛结果 |
| 股价下跌 | $130 | +$200 |
| 股价上涨 | $180 | -$300 |
与卖出既有持仓不同,传统卖空会引入借券费用(借入股票的成本)、保证金要求(需缴纳的履约资金)以及“轧空”(short squeeze,空头被迫回补导致价格快速上涨)的风险。由于股价理论上可无限上涨,卖空的潜在亏损也理论上无上限,因此其性质与“降低组合风险敞口”属于完全不同的决策。
应否对冲以防市场进一步下跌?
对长期持仓仍有信心的投资者,可能更愿意保留原有投资,同时为短期走弱提供保护。对冲(以相关或反向的头寸来抵消部分风险)是一种可选方案:新增一笔头寸,力求在原组合下跌时抵消部分损失,从而在不必清仓的情况下管理下行风险。
例如,投资者持有美股,预计美联储公告前后波动加大,但仍看好未来一年走势。与其卖出股票,投资者可考虑通过与相关股指挂钩的工具建立一定的看空敞口,以应对短期下行。
可用于对冲的工具包括:VT Markets提供的CFD、反向ETF以及传统卖空。但对冲效果取决于仓位规模、交易成本以及对冲工具与原组合的匹配程度(相关性与覆盖范围)。
用CFD对冲市场敞口
差价合约(CFD)允许交易者在不持有标的资产(如股票或指数成分股)的情况下,基于价格涨跌进行交易。与传统卖空不同,开立CFD空头头寸通常无需借入股票;盈亏由开仓与平仓价格之差决定,并结合合约规模与相关费用进行结算。
例如,投资者持有科技股并预期纳斯达克指数短期回调。建立与纳指相关的CFD空头头寸,可能在指数下跌时抵消部分组合亏损。但由于对冲工具与所持个股并非完全一致,对冲并不一定能做到一一对应。不了解该工具的交易者可参考如何交易NAS100 CFD以理解其特征。
假设某个与纳斯达克相关的CFD报价为25,000点,交易者开立卖出头寸,合约价值相当于每变动1点为1美元。
| 市场变动 | 指数点位 | CFD毛结果 |
| 入场 | 25,000 | 已开仓 |
| 下跌300点 | 24,700 | +$300 |
| 上涨300点 | 25,300 | -$300 |
若市场下跌,CFD空头将获利;若市场反弹,则会产生亏损,并可能抵消原组合的收益。对冲还涉及隔夜融资成本(持仓过夜产生的资金成本)、保证金要求,以及对冲工具与被保护资产之间可能不匹配带来的效果偏差。
反向ETF适用于哪些情形?
反向ETF提供了另一种获取看空敞口的方式,无需直接卖空股票。这类基金通常以“每日”为周期,力求实现与某一指数或资产相反的当日表现。
例如,VT Markets提供与以下反向ETF相关的交易工具:
- ProShares UltraShort S&P 500 ETF(SDS):力求实现标普500指数当日收益的反向两倍(-2x)的交易型开放式指数基金(ETF,一种在交易所交易、通常跟踪指数的基金),
- ProShares UltraPro Short QQQ(SQQQ):力求实现NAS100指数当日收益的反向三倍(-3x)的杠杆反向ETF(杠杆指用较少资金撬动更大头寸),以及
- GraniteShares 2x Short SK Hynix Daily ETF(SKDD):力求实现SK Hynix Inc.美国存托凭证(ADR,代表海外公司股票的可在美国交易的凭证)(SKHY)当日百分比变动的反向两倍(-200%)的日度投资结果,使交易者可对大盘或个股建立看空敞口。
反向ETF如何运作?以SDS为例
SDS力求实现标普500指数当日表现的-2倍。这意味着:若标普500在单个交易日下跌1%,SDS在扣除费用前,目标是上涨约2%;反之,若指数上涨1%,SDS目标是下跌约2%。
| 标普500当日涨跌幅 | SDS目标当日涨跌幅 |
| -1% | 2% |
| -2% | 4% |
| 1% | -2% |
| 2% | -4% |
例如,若SDS价格为50美元,标普500当日下跌2%,SDS目标为上涨4%,示意价格约为52美元。但由于SDS采用“每日重置”(每天重新设定目标与仓位),其多日表现可能明显偏离标普500累计收益的反向两倍。
需要注意的是,反向ETF采用每日重置机制,导致其较长周期的表现可能与标的资产累计收益的“反向”差异较大。交易者应关注杠杆倍数、持有期限与潜在亏损,尤其在通过CFD交易ETF时更需谨慎。
更多内容可参考什么是ETF?。
不同对冲工具的比较
尽管CFD、反向ETF与传统卖空都能提供看空敞口,但在交易结构、成本与风险方面存在差异。下表对比各工具的关键要点,包括运作方式、杠杆、成本与主要风险。
| 关键要点 | CFD | 反向ETF CFD | 传统卖空 |
| 结构 | 开立CFD空头头寸 | 开立以反向ETF为参考标的的CFD多头头寸(因ETF本身为反向) | 借入并卖出股票 |
| 杠杆 | 保证金交易(以保证金放大头寸),因品种而异 | CFD保证金 + ETF内部可能自带的杠杆 | 保证金交易 |
| 主要成本 | 点差(买卖报价差)、隔夜融资与可能适用的佣金 | 点差、隔夜融资与可能适用的佣金;ETF费用会体现在基金表现中 | 借券费用、佣金与保证金相关成本 |
| 核心风险 | 杠杆放大、追缴保证金(保证金不足需补缴)与价格反转 | 杠杆放大、每日重置、复利效应(多日收益路径影响结果)与跟踪偏离(与目标指数表现不一致) | 轧空风险、借券成本与潜在无限亏损 |
对VT Markets交易者而言,做空CFD可在平台支持的市场获取看空敞口;而与SDS、SQQQ等反向ETF相关的工具,则为表达对美国主要股指看空观点提供另一种选择。但交易条件、杠杆水平与产品可用性会因品种而异,且任何工具都无法保证对冲一定有效。
市场不确定时应否观望?
在市场下行期间,投资者常觉得必须立刻行动,但选择观望也可以是主动的风控决策。在高波动阶段,价格走势更难预测,尤其当市场受央行声明、通胀数据或地缘政治事件影响时。
例如,交易者预计美联储决议前金价将下跌。即使中期判断正确,一次意外表态也可能引发短线冲高,导致头寸先被止损(价格触及预设亏损线而平仓)后才出现预期的下跌。
因此,当方向不清晰、点差扩大或“潜在收益不足以覆盖风险”时,等待更清晰的条件可能更合适。保持有纪律的交易流程有助于避免冲动决策;暂不入场也能保留资金与操作灵活性,但代价是可能错过反弹机会。
因此,观望应被视为应对不确定性的策略之一,而不是“没有策略”。
哪种做法更合适?
市场下跌并不存在放之四海而皆准的最优解,因为不同选择对应不同目标。长期投资者更可能优先维持具有支撑基本面的资产敞口;对环境变化更敏感的投资者,可能更倾向于降风险或对冲既有持仓。追求短期机会的交易者则会面对不同考量,尤其是在使用杠杆工具时。
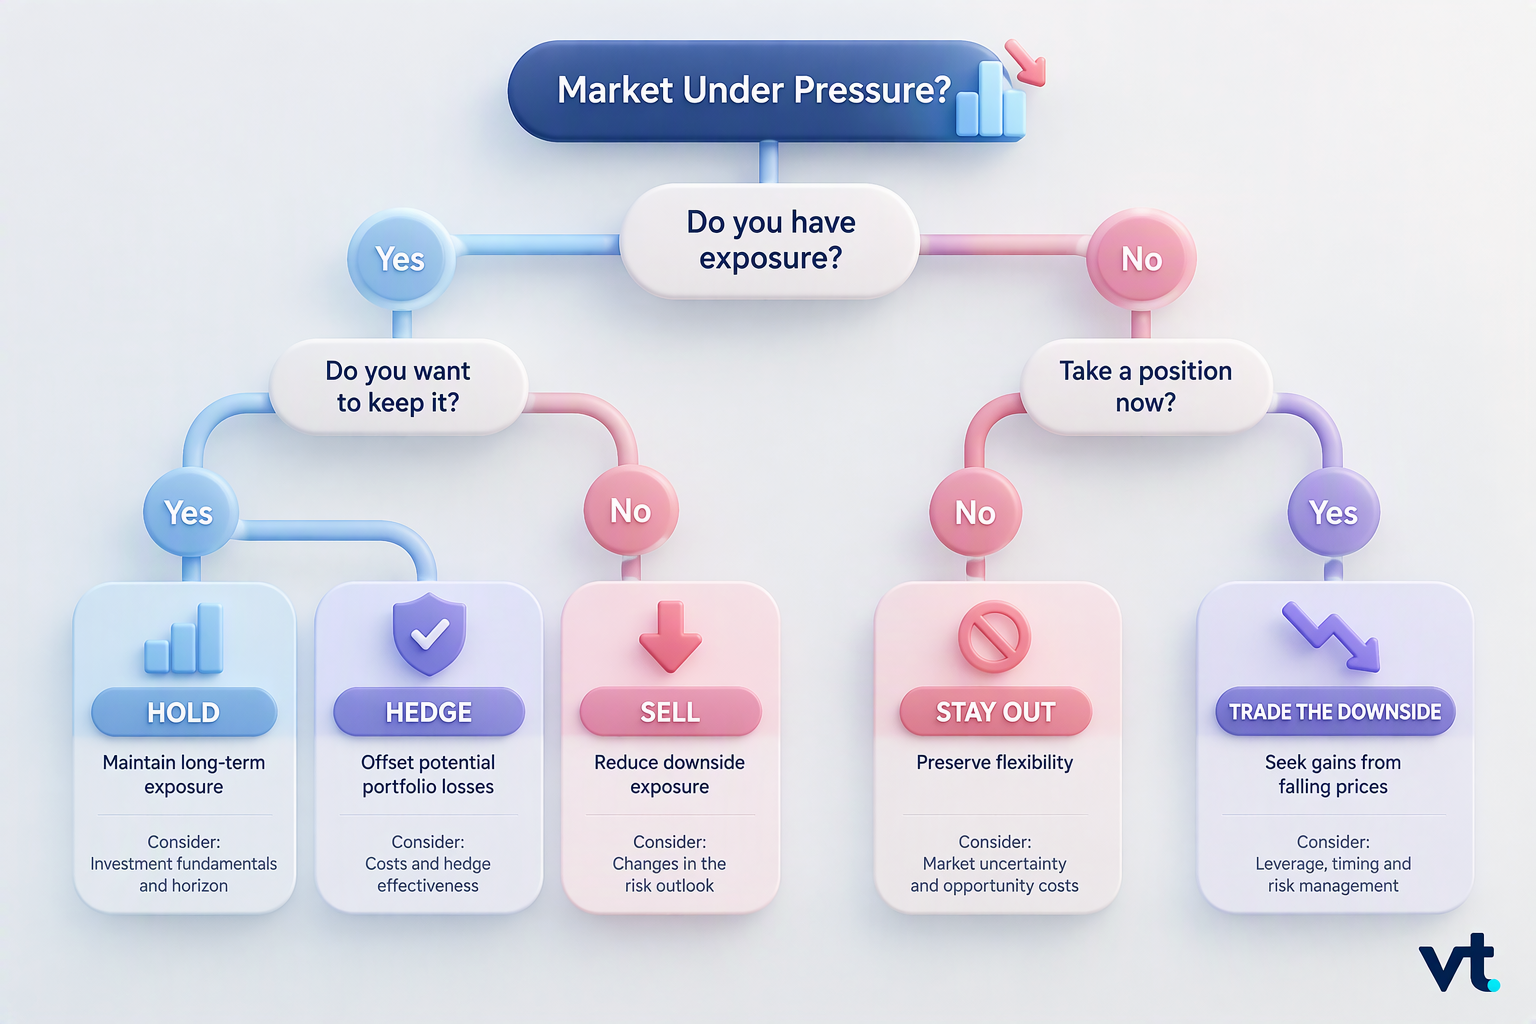
在选择方案之前,投资者应评估下跌原因、目标是否变化,以及自己可合理承受的额外风险水平。同时还要考虑计划持有期限、潜在交易成本,以及市场意外反弹的影响,尤其在涉及做空或杠杆时更应谨慎。
常见问题(FAQ)
- 市场下跌时,是否应卖出投资?
不一定。卖出可降低继续亏损的风险敞口,但也可能错过潜在反弹。决策应取决于你的投资期限、财务目标,以及资产基本面是否发生变化。
- 市场下行期间,持有还是对冲更好?
若你仍看好长期逻辑,继续持有可能更合适;对冲则可在不卖出既有持仓的情况下,部分抵消短期亏损。但对冲会增加成本与风险,因此需要评估“保护效果”是否值得承担相应费用。
- 交易者如何在下跌市场中获利?
交易者可通过传统卖空、做空CFD或反向ETF等方式在价格下跌中获得潜在收益。这些工具提供不同形式的看空敞口,但均存在风险,包括行情反转、杠杆放大与交易成本。
- 什么是反向ETF?它如何运作?
反向ETF通常以每日为周期,力求实现与某一基准(如指数)或资产相反的当日表现。通过VT Markets可交易的示例包括SDS、SQQQ与SKDD,分别提供对标普500、纳斯达克100以及SK海力士相关标的的反向敞口。由于每日重置,较长周期的回报可能与标的累计表现的“简单反向”不一致。
- CFD能否用于对冲市场下跌风险?
可以。CFD允许交易者在不持有标的资产的情况下,对股指、黄金等品种开立空头头寸。做空CFD可能帮助抵消既有组合的部分亏损,但杠杆、融资成本以及相关性不足(走势不完全一致)都会影响对冲效果。
- 高波动阶段暂不入市是否是好策略?
当方向不明或交易条件不利时,观望可能是合理的风控选择。尽管可能错过机会,但也有助于保全本金并保留灵活性,等待市场条件更清晰。



