عادت المخاطر الجيوسياسية لتفرض نفسها بقوة على أسواق الطاقة العالمية بعدما ارتفعت أسعار النفط بأكثر من 1% خلال تعاملات اليوم الأربعاء ، في أعقاب أنباء عن هجوم صاروخي أعلن الحوثيون استهداف مصفاة رأس تنورة السعودية به، وأعادت هذه التطورات تسليط الضوء على هشاشة أمن الإمدادات في الشرق الأوسط ، في وقت تتشابك فيه المخاطر الأمنية مع قرارات الإنتاج لدى تحالف أوبك+ ، والتوقعات المتعلقة بالمخزونات الأميركية ومستقبل المواجهة مع إيران ،وستمرت أسعار النفط بالارتفاع ويعكس هذا التحرك عودة علاوة المخاطر الجيوسياسية إلى التسعير ، وإن كان من المبكر اعتبار الارتفاع دليلا على حدوث نقص فعلي في المعروض ، خصوصا في ظل عدم تأكيد السلطات السعودية تعرض المنشأة المستهدفة للهجوم ، وتتمثل القضية الأساسية أمام المستثمرين في تحديد ما إذا كانت الأسواق تواجه موجة مؤقتة من القلق أم بداية مرحلة جديدة من اضطراب الإمدادات ، فالفارق بين الاحتمالين لا يتوقف على تطورات المواجهة العسكرية وحدها ، بل يمتد إلى سلامة البنية التحتية النفطية واستمرارية صادرات المنطقة وقدرة المنتجين على تعويض أي نقص محتمل.
رأس تنورة.. .تتجاوز أهمية المنشأة حدود المصفاة
تمثل مصفاة رأس تنورة إحدى المنشآت المهمة في منظومة الطاقة السعودية ، وتبلغ طاقتها التكريرية نحو 550 ألف برميل يوميا ، لكن أهميتها الاقتصادية لا ترتبط بالطاقة التكريرية وحدها ، بل بموقعها ضمن البنية التحتية النفطية على ساحل الخليج العربي ، وما يرتبط بذلك من عمليات معالجة المنتجات النفطية وتداولها وتصديرها ، وأعلن الحوثيون أنهم استهدفوا المنشأة بصاروخ باليستي ، بينما لم تكن السلطات السعودية قد أكدت وقوع الهجوم على المصفاة في التوقيت الذي نشرت فيه التقارير الأولية ، ومن الضروري هنا التمييز بين ثلاثة مستويات من المخاطر ، الأول هو استهداف منشأة تكرير بما قد يؤثر في إنتاج المشتقات النفطية ، مثل الديزل ووقود الطائرات والبنزين ، بحسب طبيعة الأضرار التي قد تلحق بوحدات المعالجة ، أما المستوى الثاني فيتعلق بتعطل مرافق التخزين أو التحميل أو التصدير المرتبطة بالمنشأة، وقد تكون التداعيات في هذه الحالة أوسع من تأثير تعطل وحدة تكرير منفردة ، تبعا لحجم المرافق المتأثرة وإمكان تحويل التدفقات إلى مواقع بديلة ، ويتمثل المستوى الثالث في اتساع نطاق الهجمات ليشمل منشآت أخرى أو طرق النقل البحري ، وهو السيناريو الأكثر حساسية للأسواق لأنه قد يحول المخاوف من حادثة محدودة إلى أزمة إمدادات إقليمية ، والنقطة الجوهرية هنا أن الطاقة التكريرية البالغة 550 ألف برميل يوميا لا تعني أن الكمية نفسها من صادرات النفط الخام قد خرجت من السوق ، فالتأثير الفعلي يعتمد على طبيعة الأضرار وحالة التشغيل ومخزونات المنتجات وإمكان إعادة توجيه الشحنات ، لذلك فإن تقدير أثر الحادثة على الأسعار يتطلب معلومات مؤكدة بشأن سلامة المنشأة واستمرارية عملياتها ، لا الاكتفاء بالإعلان عن استهدافها.
علاوة المخاطر.. . وقتراب النفط من موجة صعود جديدة
تدخل أسعار النفط هذه المرحلة وسط حالة من عدم اليقين بشأن مستقبل الصراع مع إيران والجماعات المتحالفة معها ، وهو ما يجعل تطورات السياسة والأمن جزءا أساسياً من معادلة التسعير ، وأن الأسواق لا تزال تترقب مزيدا من الوضوح بشأن الخطوات الأميركية المقبلة تجاه إيران ، وأن تجنب شن ضربات جديدة بعد فترة الانتخابات قد يساعد على بدء تراجع علاوة المخاطر ، ويمكن تفسير ذلك من خلال ثلاثة عوامل مترابطة ، أولا احتمال اتساع نطاق الصراع فإذا بقيت المواجهة محصورة في حوادث متفرقة ، فقد تستوعب الأسواق جزءا من المخاطر مع مرور الوقت ، أما إذا اتسع نطاقها ليشمل منشآت إنتاج أو تصدير إضافية ، فقد تعيد الأسواق تقييم الأسعار على أساس احتمال استمرار نقص الإمدادات لفترة أطول ، ثانيا مدة الاضطراب المحتمل ، فالسوق تستطيع التعامل بصورة أفضل مع تعطل مؤقت يمكن تعويضه من المخزونات أو من خلال تحويل الشحنات ، مقارنة باضطراب ممتد يحد من قدرة المنتجين والمستهلكين على التكيف ، ثالثا درجة اليقين بشأن المعلومات فعندما تكون الأضرار الفعلية غير واضحة ، قد يرفع المتعاملون مخصصاتهم للتحوط من مخاطر الإمدادات ، لكن تأكيد سلامة المنشآت أو استعادة العمليات سريعا قد يدفع الأسعار إلى التخلي عن جزء من المكاسب ، ومن هذا المنطلق لا يكفي أن يتجاوز برنت مستويات جديدة حتى نستنتج أن السوق دخلت اتجاها صعوديا مستداما ، فاستمرار الصعود يحتاج إلى ما يدعمه من نقص فعلي أو متوقع في المعروض ، أو تصاعد إضافي في المخاطر ، أو تراجع في القدرة على تعويض الشحنات المتأثرة.
أوبك+ أمام اختبار التوازن بين الإمدادات واستقرار السوق
تتجه الأنظار إلى الاجتماع المرتقب لتحالف أوبك+ يوم الأحد القادم ، وسط توقعات بأن يبقي التحالف أهداف إنتاج النفط لشهر ديسمبر دون تغيير ، ويعكس هذا التوقع أهمية التوازن الذي تسعى الدول المنتجة إلى تحقيقه بين الحفاظ على استقرار السوق وتجنب ضخ كميات قد لا تستوعبها مستويات الطلب والأسعار السائدة ، لكن هناك تفصيلا مهما في قراءة هذه المسألة وأهداف الإنتاج المعلنة لا تساوي بالضرورة الإنتاج الفعلي ، فقد أشارت التقارير إلى أن إنتاج معظم الدول السبع الرئيسية المذكورة ، وهي السعودية وروسيا والعراق والكويت والجزائر وكازاخستان وسلطنة عمان ، يقل عن المستويات المستهدفة ، وهذا يعني أن قدرة التحالف على زيادة المعروض سريعا لا يمكن تقييمها من خلال الأهداف الاسمية وحدها ، بل تتطلب النظر إلى الطاقة الإنتاجية المتاحة والقيود التشغيلية ومستوى الإنتاج الفعلي لكل دولة ، ومن الناحية الاقتصادية قد يكون الإبقاء على الأهداف دون تغيير خيارا منطقيا إذا اعتبر المنتجون أن ارتفاع الأسعار مدفوع أساساً بالمخاطر الجيوسياسية ، وأن حجم الاضطراب الفعلي لم يتضح بعد ، أما إذا تحولت المخاطر إلى نقص ملموس في الإمدادات ، فقد يزداد الضغط على المنتجين للمساهمة في استقرار السوق ، مع مراعاة حدود الطاقة الإنتاجية المتاحة ومصالح الدول المشاركة ، ومع ذلك لا ينبغي افتراض أن أي زيادة في الإنتاج ستؤدي تلقائيا إلى خفض الأسعار ؛ ففاعلية الاستجابة تعتمد أيضاً على مكان الاضطراب ونوع الخام المطلوب وسرعة وصول الشحنات إلى المستهلكين ومدى استمرار التوترات.
المخزونات الأميركية.. إشارة داعمة للأسعار ولكنها ليست الصورة الكاملة
أضافت بيانات المخزونات الأميركية بعدا آخر إلى حركة السوق ، فقد أفادت مصادر في السوق بأن مخزونات الخام تراجعت بمقدار 2.03 مليون برميل خلال الأسبوع المنتهي في 23 من شهر أكتوبر ، وفق بيانات معهد البترول الأميركي ، في حين كانت التوقعات تشير إلى زيادة طفيفة بنحو 15 ألف برميل ، في المقابل ارتفعت مخزونات البنزين بمقدار 2.39 مليون برميل ، كما زادت مخزونات نواتج التقطير بنحو 426 ألف برميل ، وفق الأرقام الواردة في البيانات الأولية ، وتكشف هذه الأرقام عن صورة أكثر تعقيدا من مجرد ارتفاع أو انخفاض المخزونات الإجمالية ، فانخفاض مخزونات الخام قد يشير إلى ارتفاع السحوبات من المخزون أو إلى تراجع الإمدادات الواصلة إلى السوق خلال الفترة المعنية ، لكنه لا يكفي وحده لإثبات وجود نقص مستدام ونحتاج إلى مقارنة هذه الحركة بمستويات الاستيراد والتصدير ومعدلات تشغيل المصافي والإنتاج المحلي والطلب على المنتجات ، أما ارتفاع مخزونات البنزين ونواتج التقطير ، فيمكن أن يعكس تغيرات في الإنتاج أو الاستهلاك أو التدفقات التجارية ، ولا يعني بالضرورة ضعف الطلب لكنه يحد من إمكانية استخلاص إشارة صعودية موحدة من جميع مكونات المخزون ، ولهذا تكتسب بيانات إدارة معلومات الطاقة الأميركية أهمية خاصة ، باعتبارها التقرير الحكومي المنتظر في ذلك الوقت ، والذي يمكن أن يساعد في تأكيد اتجاه المخزونات أو إظهار اختلافه عن التقديرات الأولية ، والدلالة الاستثمارية بأن تراجع مخزونات الخام يدعم الأسعار من حيث المبدأ ، لكن استمرار هذا الدعم يتوقف على تأكيد البيانات الرسمية وعلى اتجاه مخزونات المنتجات ومستويات الطلب الفعلي.
روسيا… تضيف تراجع الصادرات ضغطا جديدا على المعروض
لا تقتصر المخاطر المحتملة على الشرق الأوسط فقط ، إذ أشارت تقارير إلى احتمال انخفاض صادرات النفط الخام الروسية من موانئ بحر البلطيق والبحر الأسود خلال الشهر المقبل ، مع اتجاه المصافي المحلية إلى زيادة إنتاج الديزل عقب اتفاق أبرم مع واشنطن خلال أكتوبر ، وتكمن أهمية هذا التطور في أن أسواق النفط تعمل ضمن شبكة عالمية مترابطة ، بحيث يمكن أن يتزامن انخفاض محتمل في الصادرات من منطقة مع تصاعد المخاطر في منطقة أخرى ، لكن من الضروري التمييز بين انخفاض صادرات الخام من الموانئ الروسية وبين انخفاض الإنتاج الروسي نفسه ، فقد تتغير الكميات المصدرة نتيجة ارتفاع المعالجة المحلية أو تغير جداول الشحن أو إعادة توجيه التدفقات من دون أن يعني ذلك بالضرورة انخفاض الإنتاج بالقدر ذاته ، وفي حال تراجعت الصادرات بالفعل فإن أثر ذلك على السوق العالمية سيعتمد على حجم الكميات المتأثرة ومدة التراجع ومدى قدرة المشترين على الحصول على بدائل من منتجين آخرين ، وتزداد أهمية هذا العامل عندما يتزامن مع مخاطر جيوسياسية في الشرق الأوسط ، لأن تعدد مصادر الضغط على الإمدادات قد يقلص هامش المرونة المتاح أمام المستهلكين ، ومع ذلك تبقى الإشارة المتعلقة بالصادرات الروسية توقعا من المتعاملين وليست دليلا مؤكدا على حجم الانخفاض الفعلي ، ولذلك ينبغي إدراجها ضمن المخاطر المحتملة لا التعامل معها بوصفها نقصا تحقق بالفعل.
انتقال صدمة النفط إلى الاقتصاد العالمي
لا تتوقف تداعيات ارتفاع النفط عند أسواق الطاقة ، بل تمتد إلى التضخم والسياسة النقدية وتكاليف الإنتاج والتجارة الدولية وتتحدد قوة هذا الأثر وفقاً لثلاثة عناصر رئيسية وهي مستوى الأسعار ومدة بقائها مرتفعة ومدى انتقالها إلى أسعار الوقود والنقل والسلع والخدمات ، اولا النقل والشحن حيث يؤدي ارتفاع أسعار الوقود إلى زيادة تكاليف النقل البري والجوي والبحري ، وقد تنتقل هذه الزيادة تدريجيا إلى أسعار السلع المستوردة وتكاليف سلاسل الإمداد ، ثانيا الصناعة والإنتاج تواجه الصناعات كثيفة الاستهلاك للطاقة ضغوطا على هوامش الربحية ، خصوصا عندما تعجز الشركات عن تمرير الزيادة في التكاليف إلى المستهلكين ، ثالثا التضخم والسياسة النقدية وقد يؤدي استمرار ارتفاع النفط إلى إبطاء تراجع التضخم ، ما يزيد تعقيد قرارات البنوك المركزية بشأن أسعار الفائدة ، خاصة إذا ترافق مع ارتفاع أسعار الغذاء والخدمات ، رابعا الأسواق المالية فقد تستفيد شركات الطاقة المنتجة من ارتفاع أسعار البيع ، بينما تواجه شركات الطيران والنقل وبعض الصناعات ضغوطاً على الأرباح ، وتتوقف استجابة أسواق الأسهم والسندات والعملات على توقعات التضخم والنمو والسياسة النقدية ، وتظهر هنا مفارقة اقتصادية مهمة بأن ارتفاع النفط قد يدعم الإيرادات الخارجية والموازنات لدى الدول المصدرة ، لكنه قد يفرض في الوقت نفسه تكلفة أعلى على الاقتصادات المستوردة للطاقة ، كما أن استفادة الدول المنتجة ليست متساوية ؛ إذ تتأثر النتائج بحجم الصادرات وتكاليف الإنتاج والإنفاق الحكومي والقدرة على تحويل الإيرادات الإضافية إلى استثمارات أو فوائض مالية ، وبالنسبة إلى الاقتصاد العالمي فإن استمرار الأسعار المرتفعة لفترة طويلة قد يشكل صدمة مزدوجة، تجمع بين ارتفاع تكاليف الإنتاج وضعف القوة الشرائية ، بما قد يضغط على النمو ويجعل مهمة البنوك المركزية أكثر صعوبة.
أهم ما يراقبه المستثمر خلال الأيام المقبلة
تتطلب القراءة المهنية للسوق متابعة مجموعة من المؤشرات المتكاملة، لأن أي مؤشر منفرد قد يعطي إشارة مضللة إذا جرى عزله عن بقية التطورات.
| المؤشر | أهميته الاقتصادية |
| تأكيد حالة مصفاة رأس تنورة | تحديد ما إذا كان الحدث قد أحدث اضطرابا تشغيليا فعليا |
| حركة صادرات النفط | قياس تأثير المخاطر على الكميات المتاحة للمشترين |
| اجتماع أوبك+ يوم الأحد | تقييم سياسة الإنتاج المعلنة وحدود الاستجابة المحتملة |
| التقرير الرسمي للمخزونات الأميركية | اختبار مدى توافق بيانات المخزون مع التقديرات الأولية |
| صادرات الخام الروسية | تحديد ما إذا كان انخفاض الصادرات المحتمل سيتحقق فعليا |
| تطورات المواجهة مع إيران | تقدير اتجاه علاوة المخاطر الجيوسياسية |
| تكاليف الشحن والتأمين | رصد انتقال المخاطر الأمنية إلى تكاليف التجارة والطاقة |
ومن المهم كذلك مراقبة الفروق بين خام برنت وخام غرب تكساس الوسيط ، وعدم الاكتفاء بمقارنة السعرين الاسميين ، فاختلاف نوعية الخام ومواقع التسليم وتكاليف النقل وظروف العرض والطلب الإقليمية يجعل حركة الفارق السعري مؤشرا إضافيا على كيفية توزيع الضغوط بين الأسواق ، كما ينبغي عدم التعامل مع كل ارتفاع يومي باعتباره إشارة شراء ، أو مع كل تراجع باعتباره بداية اتجاه هبوطي ، ففي الأسواق التي تتأثر بالأحداث السياسية قد تتغير التوقعات بسرعة أكبر من تغير البيانات الأساسية نفسها.
القراءة الفنية للسوق.. ورتفاع الأسعار رغم الحديث عن التهدئة
لا يمكن تفسير صعود النفط في هذه الجلسة باعتباره استجابة مباشرة لخبر منفرد فحسب ، بل ينبغي النظر إليه باعتباره انعكاسا لتغير ميزان المخاطر الذي يحكم قرارات المتعاملين في أسواق الطاقة ، ففي اليوم السابق تراجعت الأسعار بنحو دولارين للبرميل مع ظهور مؤشرات على إمكان تهدئة التوترات في الشرق الأوسط ، لكن إعلان الحوثيين استهداف مصفاة رأس تنورة أعاد المخاوف إلى الواجهة ، وأظهر أن التقدم الدبلوماسي لا يعني بالضرورة تراجع المخاطر الميدانية ، وهنا تكمن إحدى السمات الأساسية لأسواق النفط في أوقات الأزمات الأسعار لا تتحرك استنادا إلى حجم الإمدادات المتاحة فقط ، بل أيضا وفقاً لاحتمالات تعطل الإمدادات مستقبلا ، فالمتعامل الذي يتوقع استمرار تدفق النفط بصورة طبيعية قد يقبل بالشراء عند مستويات أقل ، بينما يميل المتعامل الذي يخشى تعطل منشأة استراتيجية أو اضطراب طرق الشحن إلى دفع سعر أعلى لتأمين احتياجاته المستقبلية ، وتعرف الزيادة التي يضيفها السوق إلى السعر مقابل احتمالات الاضطراب باسم “علاوة المخاطر الجيوسياسية” وقد تتسع هذه العلاوة سريعا عند تصاعد التوترات ، كما يمكن أن تنكمش إذا تراجعت احتمالات المواجهة، حتى في غياب تغير كبير في مستويات الإنتاج الفعلية.
حركة خام برنت
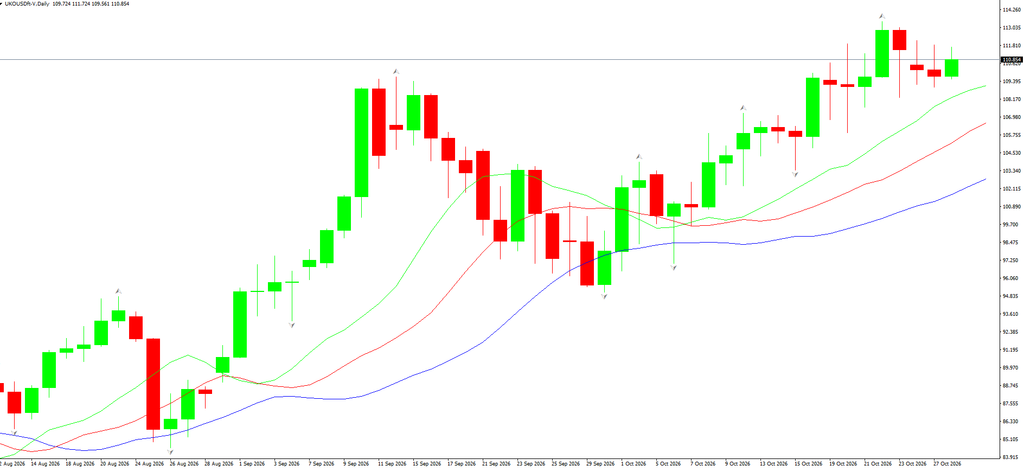
ارتفع خام برنت اليوم الأربعاء أعلى مستوى خلال الجلسة عند 111.724 دولاراً للبرميل ، في حين افتتحت الأسعار عند 109.724 دولار للبرميل ، وأدنى مستوى عند 109.561 دولار للبرميل ، في إشارة إلى استمرار حساسية السوق للمخاطر التي قد تهدد تدفقات النفط من الشرق الأوسط ، ولا سيما في ظل أهمية المنطقة في منظومة الإمدادات العالمية ، ويعكس الارتفاع استعداد المتعاملين لدفع علاوة إضافية للتحوط من احتمال اتساع نطاق الاضطرابات ، وليس بالضرورة حدوث نقص فعلي في المعروض حتى الآن.
حركة الخام الأمريكي
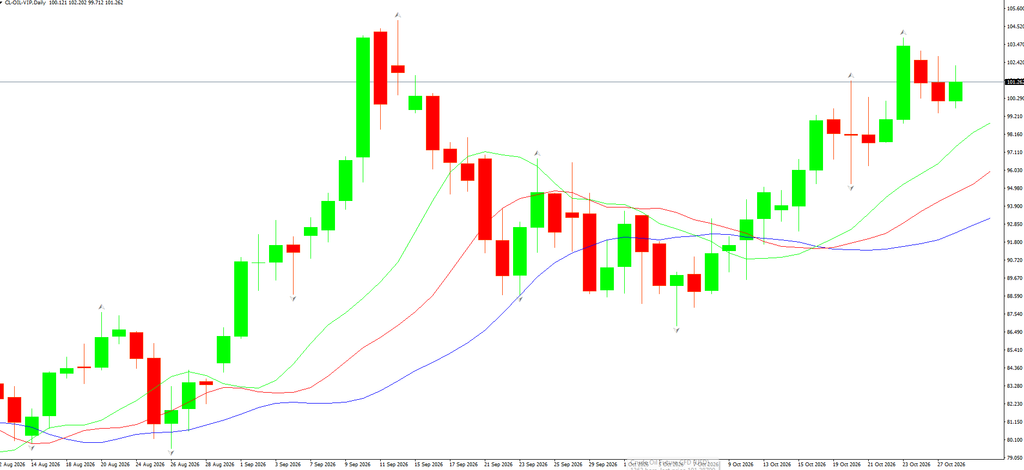
وفي المقابل ارتفع خام غرب تكساس الوسيط الأميركي متجاوزا مستوى 102 دولار للبرميل ، ووصل إلى أعلى سعر أثناء الجلسة عند 102.202 دولار للبرميل ، في حين افتتحت الأسعار عند 100.121 دولار للبرميل ، ووصلت إلى أدنى مستوى عند 99.712 دولار للبرميل ، مستفيدا من الاتجاه الصعودي العام في سوق النفط ومن المخاوف المتعلقة بتوازن الإمدادات العالمية ، ويظل الخام الأميركي متأثرا أيضاً بالبيانات المحلية المتعلقة بالمخزونات ومستويات تشغيل المصافي والطلب على الوقود ، وبذلك اتسع الفارق الاسمي بين سعري الخامين إلى بأكثر من 9 دولارات للبرميل لمصلحة خام برنت ، غير أن هذا الفارق لا يعكس المخاطر الجيوسياسية وحدها، بل يتأثر كذلك باختلاف مواصفات الخامين ومواقع التسليم وظروف العرض والطلب الإقليمية.