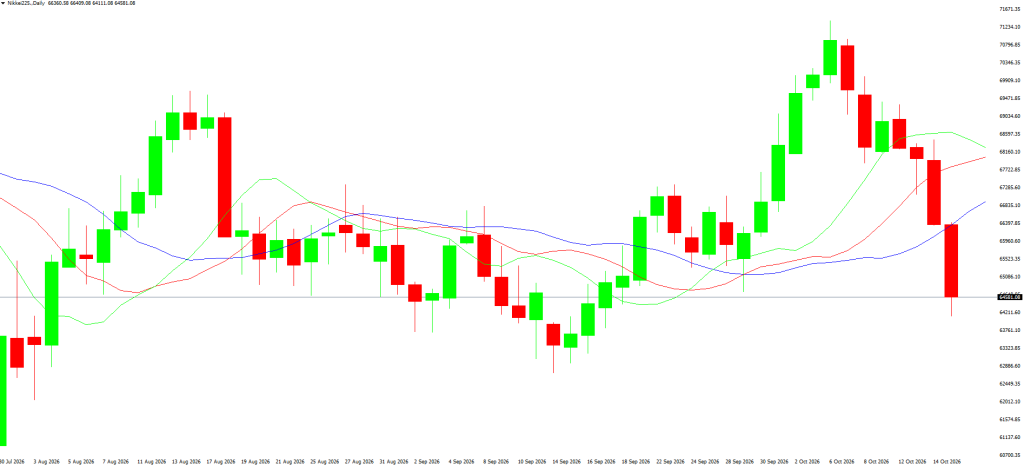
شهدت الأسهم اليابانية واحدة من جلسات التداول التي تعتبر العنف في الأسواق المالية بعدما تعرضت أسهم التكنولوجيا والذكاء الاصطناعي لموجة بيع واسعة أعادت إلى الواجهة تساؤلات جوهرية بشأن قدرة هذا القطاع على تحويل الاستثمارات الضخمة إلى أرباح مستدامة ، في وقت تتزايد فيه حساسية الأسواق تجاه تكلفة التمويل واتجاهات السياسة النقدية الأمريكية ، ولم يكن التراجع مجرد حركة تصحيحية عابرة في أسعار الأسهم بل عكس تداخلا بين ثلاثة عوامل رئيسية وهي المخاوف من المديونية لدى شركات البنية التحتية للذكاء الاصطناعي ، وارتفاع التضخم الأمريكي بأكثر من المتوقع ، وإعادة تقييم المستثمرين للمخاطر المرتبطة بالتوسع السريع في الإنفاق الرأسمالي على التقنيات المتقدمة ، وفي تداولات جلسة اليوم الخميس هبط مؤشر نيكاي 225 بأكثرمن 5% ، وجاءت الخسائر الحادة في الوقت الذي كانت فيه الأسواق تبحث عن مؤشرات جديدة تساعدها على تحديد ما إذا كان النمو المرتبط بالذكاء الاصطناعي قادرا على الاستمرار بالوتيرة الحالية ، أم أن القطاع بدأ يواجه مرحلة أكثر تعقيدا تتداخل فيها تكاليف التمويل مع مخاطر التقييمات المرتفعة وتوقعات الأرباح المستقبلية ، وتكمن أهمية هذه الجلسة في أن الضغوط لم تقتصر على شركة بعينها أو قطاع فرعي محدد ، بل امتدت إلى شركات تعد جزءا أساسيا من منظومة الذكاء الاصطناعي ، من مصنعي معدات أشباه الموصلات إلى المستثمرين في الشركات الناشئة ومزودي البنية التحتية للحوسبة السحابية ، وهذا الاتساع في نطاق الخسائر يشير إلى أن المستثمرين لم يعودوا ينظرون إلى الذكاء الاصطناعي باعتباره قصة نمو تقني فحسب ، بل أصبحوا يركزون بصورة أكبر على جودة الأرباح وهيكل الديون والتدفقات النقدية والقدرة على تمويل التوسع دون الإضرار بالميزانيات العمومية.
من قلق إلى إعادة تسعير مخاطر قطاع الذكاء الاصطناعي:
كان تراجع شركة ” كور ويف” نقطة التحول الأبرز في معنويات المستثمرين ، فالشركة تعمل في مجال توفير القدرة الحاسوبية اللازمة لتدريب نماذج الذكاء الاصطناعي وتشغيلها ، وهو نشاط يتطلب استثمارات رأسمالية ضخمة في الخوادم والمعالجات ومراكز البيانات والطاقة والتبريد ، ويعتمد هذا النموذج على قدرة الشركة على تأمين التمويل باستمرار ، وتحويل الطلب على خدمات الحوسبة إلى إيرادات وتدفقات نقدية تكفي لتغطية تكاليف التشغيل وخدمة الديون ، وخلال جلسة الأمس هبط سهم الشركة بنحو 15% ، وسط تقارير عن تراجع قيمة سنداتها وارتفاع المخاوف بشأن قدرتها على مواصلة تمويل توسعها بالشروط نفسها التي كانت متاحة سابقا ، وفي محاولة لاحتواء المخاوف أكد الرئيس التنفيذي للشركة للموظفين أن حجم الأعمال المتراكمة للشركة يدعم التزاماتها المالية ، لكن هذه لم ينتهي النقاش حول الوضع المالي للشركة ، فوجود عقود مستقبلية كبيرة لا يعني بالضرورة توافر السيولة النقدية اللازمة في الوقت المناسب ، كما أن الإيرادات المتوقعة لا تتحول تلقائيا إلى أرباح صافية ، إذ يتوقف ذلك على تكاليف تنفيذ العقود ومواعيد تشغيل مراكز البيانات وأسعار الطاقة وتكلفة المعدات وشروط التمويل وقدرة العملاء على الوفاء بالتزاماتهم ، وهنا يظهر الفرق بين نمو الأعمال وقوة المركز المالي وأن المستثمرين بدأوا يميزون بصورة أكثر صرامة بين الشركات التي تستفيد من طفرة الذكاء الاصطناعي من خلال بيع المعدات والخدمات ذات الهوامش القوية، والشركات التي تحتاج إلى إنفاق مبالغ ضخمة مقدما قبل تحصيل عوائد استثماراتها.
أسباب مخاوف أسهم التكنولوجيا اليابانية
لم يكن هبوط الأسهم اليابانية مرتبطا إرتباط مباشرة بميزانية كور ويف وحدها ، وإنما بالخوف من أن تمتد مشكلات التمويل إلى منظومة الذكاء الاصطناعي بأكملها ، فالشركات اليابانية المتخصصة في معدات تصنيع الرقائق واختبارها تستفيد من التوسع العالمي في إنتاج المعالجات المتقدمة ، بينما تعتمد تقييمات عدد من شركات الاستثمار والتكنولوجيا على استمرار نمو الإنفاق المرتبط بالذكاء الاصطناعي ، وعندما تتزايد الشكوك بشأن قدرة الشركات السحابية على تمويل توسعها ، يبدأ المستثمرون في التساؤل عما إذا كانت خطط بناء مراكز البيانات ستستمر بالحجم المتوقع وإذا تباطأت هذه الخطط ، فقد تتأثر الطلبات المستقبلية على معدات تصنيع الرقائق واختبارها ، حتى لو ظلت الحاجة طويلة الأجل إلى تقنيات الذكاء الاصطناعي قوية ، وهذا هو الرابط الاقتصادي الذي يفسر التراجع الحاد في سهم أدفانتست ، ثم طوكيو إلكترون ، إلى جانب سوفت بنك ، فالمخاوف لا تتعلق فقط بالأرباح الحالية ، بل بتوقعات الأرباح المستقبلية التي تدخل في حساب القيمة العادلة للأسهم ، وتزداد حساسية أسهم التكنولوجيا لهذه التطورات لأن المستثمرين غالبا ما يمنحونها تقييمات تعكس أرباحا متوقعة لسنوات قادمة ، وكلما ارتفعت التوقعات المستقبلية مقارنة بالأرباح المحققة حاليا ، وأصبحت أسعار الأسهم أكثر تأثرا بارتفاع معدلات الخصم أو بتراجع الثقة في النمو المتوقع ، ولا يحتاج المستثمر إلى الاعتقاد بأن الذكاء الاصطناعي سيفشل حتى يبيع أسهم القطاع ؛ ويكفي أن يعتقد أن الأرباح المستقبلية ستكون أقل من المتوقع ، أو أن الوصول إليها سيستغرق وقتا أطول ، أو أن تمويلها سيصبح أكثر كلفة ، وهذا ما يجعل الخسائر الحالية مهمة من الناحية التحليلية ، لأنها تعكس تغيرا في معايير تقييم المخاطر ، وليس بالضرورة تحولا جذريا في النظرة إلى مستقبل التكنولوجيا نفسها.
التضخم الأمريكي ورسم توقعات أسعار الفائدة:
جاءت موجة البيع اليابانية بالتزامن مع بيانات أمريكية أظهرت ارتفاع مؤشر أسعار المستهلكين بنسبة 3.7% على أساس سنوي في شهر سبتمبر 2026 ، متجاوزا التوقعات وهو ما أعاد المخاوف من استمرار الضغوط التضخمية وصعوبة عودة التضخم إلى المستوى المستهدف بسرعة ، وتكمن أهمية هذه البيانات في أن التضخم لا يؤثر فقط على تكلفة المعيشة والإنفاق الاستهلاكي ، بل يحدد أيضا المساحة المتاحة أمام مجلس الاحتياطي الفيدرالي الأمريكي لخفض أسعار الفائدة أو الإبقاء عليها مرتفعة ، فإذا أظهرت البيانات أن التضخم أكثر ثباتا مما كان متوقعا ، فقد يضطر البنك المركزي إلى تبني سياسة نقدية أكثر تشددا ، أو تأجيل أي تيسير نقدي كان المستثمرون يراهنون عليه ، وفي بعض الظروف قد تعود احتمالات رفع الفائدة إلى الواجهة ، لكن صدور قراءة مرتفعة واحدة لا يعني أن قرارا بالرفع أصبح حتميا ؛ إذ يعتمد المسار الفعلي على البيانات اللاحقة وتطورات سوق العمل ومكونات التضخم الأساسية ، وبالنسبة إلى أسهم التكنولوجيا يمثل هذا الاحتمال تحديا مزدوجا ، أولا ترتفع تكلفة الاقتراض بالنسبة إلى الشركات التي تعتمد على التمويل الخارجي لتوسيع أعمالها ، وثانيا تصبح الأرباح المستقبلية أقل قيمة عند خصمها بمعدلات فائدة أعلى ، ما قد يؤدي إلى انخفاض التقييمات حتى في الشركات التي تواصل تحقيق نمو تشغيلي جيد ، ويظهر تأثير هذه الآلية بوضوح في الشركات التي تستثمر بكثافة في مراكز البيانات والمعالجات والبنية التحتية الرقمية ، فهذه المشروعات تحتاج إلى تمويل كبير قبل أن تصل إلى كامل طاقتها التشغيلية ، وقد يستغرق استرداد تكلفتها سنوات ، وكلما ارتفعت تكلفة رأس المال ، زادت صعوبة تحقيق العائد المتوقع من الاستثمار ، وإن اجتماع التضخم المرتفع مع مخاوف الديون لم يكن مجرد تزامن عابر ، بل شكل ضغطا على جانبي المعادلة المالية ارتفاع تكلفة التمويل من جهة ، وزيادة الشكوك حول العائد المستقبلي من جهة أخرى.
انتقال الصدمة من وول ستريت إلى طوكيو
تتحرك الأسواق المالية العالمية ضمن شبكة مترابطة من تدفقات رؤوس الأموال والتوقعات الاقتصادية ، ولذلك فإن تغيرا في تقديرات أسعار الفائدة الأمريكية يمكن أن ينعكس سريعا على الأسهم الآسيوية ، خصوصا تلك التي ترتبط أرباحها المتوقعة بالتكنولوجيا وأشباه الموصلات ، وفي ظل ضغوط على أسهم التكنولوجيا وتجدد المخاوف المتعلقة بتمويل طفرة الذكاء الاصطناعي ، ثم امتدت موجة البيع إلى الأسواق الآسيوية ، حيث تراجعت أسهم الشركات الأكثر ارتباطا بسلاسل توريد الرقائق ومراكز البيانات ، ويعود ذلك إلى أن المستثمرين العالميين لا يقيمون كل سوق بمعزل عن الآخر ، فعندما ترتفع المخاطر في قطاع معين داخل الولايات المتحدة ، قد يعيد مديرو المحافظ تقييم استثماراتهم في الشركات اليابانية والكورية والتايوانية التي تعتمد على الطلب العالمي نفسه أو تتداول عند تقييمات مرتفعة نسبيا ، كما يمكن أن تؤدي عمليات البيع إلى تضخيم التحركات الأولية ، فبعض المستثمرين يخفضون مراكزهم لتقليل المخاطر ، وبينما قد تضطر صناديق أخرى إلى بيع أصول لتلبية متطلبات الهامش أو ضبط حدود التقلبات في محافظها ، وعندما تتزامن هذه التحركات ، قد تصبح الخسائر أكبر من التأثير المباشر للخبر الاقتصادي الأصلي ، ولا يعني انتقال موجة البيع أن جميع شركات التكنولوجيا تواجه المشكلة نفسها ، فالشركات ذات الميزانيات القوية ، والتدفقات النقدية المستقرة والمراكز التنافسية الراسخة قد تكون أكثر قدرة على تحمل ارتفاع الفائدة من الشركات التي تعتمد على الاقتراض المستمر أو على توقعات نمو لم تتحول بعد إلى أرباح فعلية ، ولهذا السبب فإن قراءة التراجع من زاوية واحدة ، باعتباره حكماً نهائيا على مستقبل الذكاء الاصطناعي ، ستكون قراءة غير مكتملة ، والأهم هو تحديد مدى اختلاف المخاطر بين الشركات ، ومدى انعكاس تلك المخاطر بالفعل في أسعار أسهمها وسنداتها.
أرباح تايوان لأشباه الموصلات لم تكن كافية
من المفارقات اللافتة أن السوق اليابانية لم تجد دعما كافيا في النتائج القوية التي أعلنتها شركة تايوان لصناعة أشباه الموصلات (TSMC)، رغم أهمية الشركة في سلسلة الإمداد العالمية للرقائق المتقدمة ، وتوضح هذه المفارقة أن الأسواق لا تتفاعل مع الأرباح بمعزل عن السياق العام. فقد تكون النتائج التشغيلية ممتازة، لكن المستثمرين يركزون في الوقت نفسه على المخاطر التي يمكن أن تؤثر في الطلب المستقبلي أو في تقييمات القطاع أو في قدرة العملاء على مواصلة الإنفاق الرأسمالي ، وعندما تتزايد المخاوف بشأن تكلفة تمويل مراكز البيانات والقدرة الحاسوبية ، يصبح السؤال الأساسي هو ما إذا كان الطلب الحالي سيستمر بالوتيرة نفسها ، وما إذا كانت الاستثمارات الجديدة ستولد عوائد تتناسب مع تكلفتها ، ومن هنا ينبغي التمييز بين نوعين من المخاطر ، الأول هو المخاطر التشغيلية ، التي تشمل تراجع الطلب أو تأخر الإنتاج أو انخفاض الهوامش ، والثاني هو مخاطر التقييم التي تعني أن السهم قد ينخفض حتى مع استمرار نمو الأرباح ، إذا رأى المستثمرون أن السعر السابق كان يفترض سيناريو أكثر تفاؤلا مما تسمح به الظروف الجديدة ، وبالتالي فإن تراجع الأسهم بعد نتائج قوية لا يشير بالضرورة إلى ضعف نتائج الشركة نفسها ؛ بل قد يعكس تحولا في توقعات السوق بشأن القطاع بأكمله ، وفي فترات التقلب المرتفع تصبح السيولة وتكلفة رأس المال والثقة في الاستثمارات المستقبلية عوامل قد تطغى مؤقتاً على الأرقام الفصلية الإيجابية.
المؤشرات التي ينبغي للمستثمرين مراقبتها
لفهم ما إذا كان تراجع الأسهم اليوم الخميس يمثل تصحيحا مؤقتا أم بداية إعادة تسعير أوسع للمخاط ، ينبغي التركيز على مجموعة من المؤشرات المترابطة بدلا من متابعة أسعار الأسهم وحدها ، أول هذه المؤشرات هو تكلفة التمويل الائتماني لشركات الذكاء الاصطناعي ، خصوصا عوائد السندات وفروق العائد مقارنة بالسندات الحكومية ، فارتفاع تكلفة الاقتراض قد يكشف عن تزايد المخاوف بشأن المخاطر المالية حتى قبل ظهور أثرها الكامل في النتائج الفصلية ، وثانيها البيانات الأمريكية الخاصة بالتضخم وسوق العمل لأنها ستساعد في تحديد ما إذا كان الاحتياطي الفيدرالي سيحتاج إلى الإبقاء على سياسة نقدية متشدد ة، أو سيجد مجالا للتيسير لاحقا ، ويجب مراقبة الاتجاه العام للبيانات ومكوناتها لا الاعتماد على قراءة شهر واحد فقط ، أما المؤشر الثالث فهو الإنفاق الرأسمالي لشركات التكنولوجيا الكبرى ، فاستمرار الإنفاق لا يكفي وحده لتأكيد قوة القطاع ؛ إذ ينبغي مقارنته بنمو الإيرادات والتدفقات النقدية والعوائد المتوقعة من الاستثمارات الجديدة ، وكلما اتسعت الفجوة بين الإنفاق والعائد المحقق ، زادت حساسية المستثمرين تجاه التمويل والديون ، ويأتي بعد ذلك دفتر الطلبيات لدى شركات أشباه الموصلات ، مع التمييز بين الطلبات المؤكدة والتوقعات أو الالتزامات التي قد تتغير ، فاستمرار الطلب على معدات الرقائق المتقدمة سيكون عاملا داعما للشركات اليابانية ، لكن تأثيره النهائي يعتمد على توقيت تنفيذ الطلبات وهوامش الربحية ، وأخيرا يجب مراقبة اتساع نطاق السوق ، فإذا ظلت الخسائر محصورة في عدد من الأسهم المرتبطة بالذكاء الاصطناعي ، فقد تكون المشكلة أقرب إلى إعادة تقييم قطاع محدد ، أما إذا اتسعت عمليات البيع لتشمل قطاعات متنوعة ، فقد يكون ذلك مؤشرا إلى ارتفاع أكبر في النفور من المخاطر على مستوى الأسواق العالمية.
خسائر نيكاي ومستقبل الأسهم اليابانية
يعد هبوط نيكاي بأكثر 5% ووصولة إلى أدنى مستوى لة خلال الجلسة عند 64,111.08 نقطة تحركا كبيرا في جلسة واحدة ، لكنه لا يكفي بمفرده لإثبات أن السوق اليابانية دخلت اتجاها هابطا طويل الأجل ، فتحديد المسار المقبل يتطلب النظر إلى حجم التصحيح مقارنة بالمكاسب السابقة واتساع نطاق الخسائر واتجاه الأرباح وتطورات أسعار الفائدة وسلوك المستثمرين ، وتعرض الأسهم ذات التأثير الأكبر في نيكاي لضغوط أشد ، بما يتسق مع التركز النسبي للخسائر في شركات التكنولوجيا وأشباه الموصلا ، ولكن لا ينبغي اعتبار هذا التباين دليلا قاطعا على أن كل الأسهم خارج التكنولوجيا كانت مستقرة ، وتتوقف قدرة السوق اليابانية على استعادة توازنها على مجموعة من العوامل ، أبرزها ما إذا كانت المخاوف بشأن ديون شركات الذكاء الاصطناعي ستظل محصورة في عدد محدود من الشركات ، أو ستتحول إلى تشدد أوسع في التمويل ، كما ستؤدي البيانات الاقتصادية الأمريكية المقبلة دورا مهما في تحديد توقعات أسعار الفائدة ، وهو ما ينعكس على تقييمات الأسهم العالمية ، ومن المهم أيضا مراقبة نتائج شركات أشباه الموصلات وتوجيهاتها المستقبلية ، لا سيما ما يتعلق بالطلبات الجديدة والهوامش والإنفاق الرأسمالي ، فإذا استمرت الطلبات قوية ولم تظهر مؤشرات واضحة على تراجع التمويل أو إلغاء المشروعات ، فقد تجد الأسهم دعماً بعد انحسار موجة البيع ، أما إذا بدأت الشركات في تأجيل الاستثمارات أو خفض توقعاتها ، فقد تستمر الضغوط على الأسهم المرتبطة بالقطاع.