دخلت أسواق النفط العالمية تعاملات الأسبوع الجديد على وقع تحول ملحوظ في معنويات المستثمرين ، بعدما تراجعت الأسعار خلال تعاملات الاثنين ، مع تنامي الآمال بإمكانية التوصل إلى تسوية سياسية تنهي الحرب في الشرق الأوسط ، وتفتح الباب أمام تخفيف الاضطرابات التي أصابت إمدادات الطاقة وحركة التجارة البحرية في منطقة الشرق الأوسط ، وجاء هذا التراجع بالتزامن مع استمرار المحادثات الإيرانية القطرية لليوم الثالث على التوالي ، في محاولة لدفع المساعي الدبلوماسية نحو اتفاق يضع حدا للمواجهة العسكرية ، ويعيد الاستقرار إلى أحد أهم الممرات الاستراتيجية لتجارة النفط العالمية وهو مضيق هرمز ، ويأتي هذا التراجع بعد موجة ارتفاعات قوية شهدها النفط خلال الأسبوع الماضي ، عندما أنهى خام برنت تعاملات أكتوبر عند أعلى مستوياته في ستة أشهر مقتربا من 115 دولارا للبرميل ، مدفوعا بمخاوف اتساع المواجهة العسكرية واحتمالات تعرض صادرات الطاقة الخليجية لمزيد من الاضطرابات ، لكن القراءة الأعمق لحركة السوق تشير إلى أن الانخفاض الحالي لا يمثل بالضرورة تحولا كاملا نحو اتجاه هابط ، بقدر ما يعكس إعادة تقييم سريعة لعلاوة المخاطر الجيوسياسية التي أضيفت إلى أسعار الخام خلال الأسابيع الماضية ، فالمستثمرون بدأوا في احتساب احتمال نجاح الوساطة الدبلوماسية ، لكنهم لم يحصلوا حتى الآن على ضمانات فعلية بعودة تدفقات النفط والشحن إلى مستوياتها الطبيعية بصورة مستدامة.
المفاوضات الإيرانية القطرية.. العامل الأكثر تأثيرا في حركة السوق
أصبحت التطورات السياسية والعسكرية المرتبطة بإيران المحرك الرئيسي لتقلبات أسواق الطاقة ، متقدمة في تأثيرها خلال المرحلة الحالية على بعض العوامل التقليدية المتعلقة بالعرض والطلب ، وتكتسب المحادثات الجارية أهمية خاصة بسبب ارتباطها المباشر بمستقبل مضيق هرمز ، الذي يمثل شريانا رئيسيا لتدفقات النفط والغاز من الخليج إلى الأسواق العالمية ، ووفقا للتصريحات الإيرانية ، فإن المشاورات مع الوسطاء القطريين تهدف إلى مواصلة البحث عن صيغة لإنهاء الحرب وإعادة فتح المضيق ، وسط طرح تصور لإعادة تشغيل الممر الملاحي خلال فترة قصيرة ، شريطة التوصل إلى تفاهم بشأن المطالب الإيرانية ، كما أكد وزير الخارجية الإيراني أن طهران مستعدة لمواصلة المسار الدبلوماسي مع الاحتفاظ بخياراتها الدفاعية ، غير أن الأسواق لا تتعامل مع استمرار المفاوضات باعتباره اتفاقا نهائيا ، بل باعتباره مؤشرا إيجابيا قد يتغير في أي لحظة ، خصوصا في ظل استمرار التصريحات السياسية المتشددة والتحذيرات من احتمال استئناف العمليات العسكرية وهنا تكمن حساسية السوق ؛ فكل إشارة إلى تقدم المفاوضات قد تدفع المستثمرين إلى تقليص مراكزهم المرتبطة بارتفاع النفط ، بينما يمكن لأي تعثر سياسي أو حادث أمني جديد أن يعيد عمليات الشراء سريعا ، وبالتالي فإن ما تشهده أسعار النفط حاليا هو صراع بين عاملين متعاكسين هما التفاؤل بإمكانية خفض التصعيد من جهة ، واستمرار المخاطر الفعلية التي تهدد الإمدادات من جهة أخرى.
مضيق هرمز.. نقطة الاختبار الحقيقية لاستقرار أسعار الطاقة
لا يمكن فهم التحركات الحالية في أسعار النفط دون التوقف عند الأهمية الاستراتيجية لمضيق هرمز ، الذي يمثل أحد أهم الاختناقات الجغرافية في منظومة الطاقة العالمية ، وبحسب بيانات إدارة معلومات الطاقة الأميركية فقد بلغ متوسط تدفقات النفط عبر المضيق نحو 20.9 مليون برميل يوميا خلال النصف الأول من عام 2026 ، بما يعادل قرابة 20% من استهلاك السوائل النفطية العالمية ، ونحو ربع تجارة النفط المنقولة بحرا ، وتوضح هذه الأرقام حجم التأثير المحتمل لأي اضطراب في حركة الملاحة ، إذ لا تقتصر التداعيات على الدول المنتجة والمصدرة في الخليج ، بل تمتد إلى الاقتصادات الآسيوية الكبرى ، وفي مقدمتها الصين والهند واليابان وكوريا الجنوبية ، التي تعتمد بدرجات متفاوتة على تدفقات الطاقة القادمة من المنطقة ، كما أن قدرة خطوط الأنابيب البديلة على تجاوز المضيق تظل محدودة مقارنة بحجم التدفقات المعتادة ، وهو ما يجعل عودة الملاحة الآمنة شرطا أساسيا لاستعادة الاستقرار بصورة كاملة ، وتشير بيانات وكالة الطاقة الدولية في تقرير أكتوبر إلى أن تدفقات النفط عبر مضيق هرمز ارتفعت خلال سبتمبر إلى نحو 10.9 مليون برميل يوميا ، بعد تحسن تدريجي في الصادرات الخليجية ، لكنها بقيت بعيدة عن مستويات ما قبل الحرب ، والأهم أن استعادة حركة الشحن لا تعتمد على فتح الممر الملاحي من الناحية الجغرافية فقط ، بل تتطلب أيضا عودة شركات النقل والتأمين البحري إلى العمل بصورة طبيعية ، وتراجع المخاطر الأمنية وتوافر السفن والقدرة التشغيلية اللازمة لنقل الشحنات ، ولهذا السبب قد يستغرق التعافي الفعلي لتدفقات النفط وقتا أطول حتى في حال التوصل إلى اتفاق سياسي.
صادرات النفط الخليجية… تعاف تدريجي تحيط به المخاطر
تظهر التطورات الأخيرة أن بعض الدول الخليجية تمكنت من تعزيز صادراتها النفطية خلال الفترة الماضية ، رغم استمرار المخاطر الأمنية التي تواجه البنية التحتية للطاقة وناقلات النفط ، وكانت السعودية من أبرز الدول التي ساهمت في تعافي الصادرات الإقليمية ، مستفيدة من قدرتها على استخدام مسارات تصدير مختلفة ، بما في ذلك خط الأنابيب الممتد من شرق المملكة إلى ساحل البحر الأحمر ، ووفقا لتقرير وكالة الطاقة الدولية لشهر أكتوبر ارتفعت صادرات النفط الخام من منتجي الخليج بنحو 4.4 مليون برميل يوميا خلال سبتمبر ، لتصل إلى 13.9 مليون برميل يوميا ، مدفوعة بصورة رئيسية بزيادة الصادرات السعودية ، كما ارتفعت تدفقات النفط عبر مضيق هرمز خلال الفترة نفسها ، بالتزامن مع تحسن استخدام المسارات البديلة ، ومع ذلك فإن هذا التعافي لا يزال هشا خصوصا مع استمرار الهجمات على ناقلات النفط والمخاوف المتعلقة بالبنية التحتية للطاقة في المنطقة ، وتكمن أهمية التطور السعودي في أنه يوضح قدرة بعض المنتجين على تخفيف آثار الاضطرابات اللوجستية ، لكنه لا يعني أن السوق أصبحت محصنة ضد أي تصعيد جديد ، فأي استهداف لمنشآت التصدير أو خطوط الأنابيب أو الموانئ قد يعيد المخاوف المتعلقة بتوافر الإمدادات ، ويرفع تكاليف النقل والتأمين ، حتى لو ظلت مستويات الإنتاج مستقرة نسبيا.
أوبك+ تثبت إنتاج ديسمبر… والقرار الأصعب ينتظر اجتماع نوفمبر
على الجانب الآخر جاءت قرارات تحالف أوبك+ لتضيف بعدا جديدا إلى المشهد ، بعدما اتفقت سبع دول رئيسية في التحالف ، خلال اجتماعها الافتراضي يوم الأحد الأول من نوفمبر ، على الإبقاء على مستويات الإنتاج المطلوبة لشهر ديسمبر دون تغيير ، وشملت الدول المشاركة السعودية وروسيا والعراق والكويت والجزائر وكازاخستان وسلطنة عمان ، حيث أكدت استمرار التزامها باتفاق التعاون ومراجعة أوضاع السوق بصورة شهرية ، ويعكس هذا القرار رغبة المنتجين في تجنب إجراء تغييرات جديدة على سياسة الإنتاج في ظل ارتفاع مستوى عدم اليقين بشأن مستقبل الإمدادات الخليجية والطلب العالمي ، لكن أهمية القرار تتجاوز مجرد تثبيت مستويات الإنتاج لشهر ديسمبر ، إذ يأتي في وقت تواجه فيه المجموعة تحديا أكثر تعقيدا يتعلق بتحديد حصص الإنتاج لعام 2027 ، فقد استكملت الدول السبع في سبتمبر الإلغاء التدريجي لتخفيضات طوعية بلغت نحو 1.65 مليون برميل يوميا ، والتي جرى الاتفاق عليها لأول مرة في عام 2023 ، بينما لا تزال هناك تخفيضات أخرى تقدر بنحو مليوني برميل يوميا تشمل معظم أعضاء التحالف وتستمر حتى نهاية عام 2026 ، وهذا يعني أن قرارات العام المقبل ستحتاج إلى موازنة دقيقة بين الرغبة في استعادة الحصة السوقية ، وتجنب زيادة المعروض بصورة تؤدي إلى ضغوط هبوطية على الأسعار ، كما أن مستويات الإنتاج الفعلية لبعض الدول لا تزال أقل بكثير من حصصها المستهدفة بسبب اضطرابات الصادرات والقيود التشغيلية المرتبطة بالحرب ، ومن المقرر أن يعقد التحالف اجتماعا وزاريا في 29 نوفمبر ، وسط توقعات بأن يكون تحديد إطار الإنتاج لعام 2027 أحد أهم الملفات المطروحة.
أوبك+ تواجة معادلة صعبة في عام 2027
تواجه أوبك+ تحديا مزدوجا ؛ فمن جهة تحتاج الدول المنتجة إلى استعادة مستويات الإنتاج والصادرات التي تعطلت بسبب الحرب ، ومن جهة أخرى يتعين عليها تجنب إغراق السوق بكميات إضافية في توقيت قد يشهد عودة الإمدادات المتوقفة من الخليج إلى جانب نمو الإنتاج من خارج التحالف ، وتزداد هذه المعادلة تعقيدا بسبب مراجعة الطاقة الإنتاجية للأعضاء ، وهي عملية أساسية لتحديد خطوط الأساس التي ستبنى عليها حصص الإنتاج المستقبلية ، فالحصص لا تعتمد فقط على الرغبة السياسية في زيادة الإنتاج أو خفضه ، بل ترتبط أيضا بالقدرة الفعلية لكل دولة على ضخ النفط بصورة مستدامة ، وقد أدت الحرب إلى تعطيل بعض مشاريع توسيع الطاقة الإنتاجية في الشرق الأوسط ، الأمر الذي زاد صعوبة تقدير القدرات المستقبلية لبعض المنتجين ، ومن المتوقع أن تكتمل مراجعة الطاقة الإنتاجية بحلول منتصف نوفمبر قبل اتخاذ القرارات المتعلقة بإطار الإنتاج لعام 2027 ، وبالتالي سيكون اجتماع 29 نوفمبر اختبارا حقيقيا لقدرة التحالف على المحافظة على توازنه الداخلي والتوفيق بين المصالح المختلفة للدول الأعضاء.
مفارقة سوق النفط.. نقص الإمدادات واحتمال فائض المعروض
من أبرز النقاط التي تستحق المتابعة في سوق النفط الحالية وجود مفارقة بين الضغوط التي تواجه الإمدادات خلال عام 2026 ، والتوقعات التي تشير إلى احتمال ظهور فائض في المعروض خلال عام 2027 ، فالحرب أدت إلى تعطيل كميات كبيرة من الإنتاج والصادرات ، وتسببت في تراجع المخزونات العالمية وارتفاع تكاليف الشحن والتأمين ، لكن وكالة الطاقة الدولية تشير في تقريرها الصادر في 14 أكتوبر إلى أن المعروض العالمي من النفط قد يرتفع بنحو 7.7 مليون برميل يوميا خلال عام 2027 ، بعد انخفاض متوقع بنحو 5.8 مليون برميل يوميا في 2026 ، وفي المقابل تتوقع الوكالة أن ينخفض الطلب العالمي على النفط بنحو 2.6 مليون برميل يوميا خلال 2026 ، مع تعاف جزئي يقدر بنحو مليوني برميل يوميا في 2027 ، وتشير هذه التقديرات إلى احتمال تحسن توازن السوق على المدى المتوسط ، إذا عادت الإمدادات الخليجية إلى مستوياتها الطبيعية ، واستمر نمو الإنتاج من خارج أوبك+ ، لكن هذه التوقعات تظل مشروطة بعدة عوامل أهمها سرعة التعافي الفعلي للإنتاج والصادرات ومستوى الطلب العالمي وحجم المخزونات المتاحة ومدى استمرار التوترات الجيوسياسية ، ومن هنا فإن أي تسوية سياسية لا تعني بالضرورة عودة الأسعار إلى مستويات ما قبل الحرب بصورة فورية ، لكنها قد تفتح المجال أمام تراجع تدريجي في علاوة المخاطر خصوصا إذا ترافقت مع تحسن ملموس في حركة الشحن والإمدادات.
المخزونات وتكاليف الشحن.. مؤشرات لا تقل أهمية عن أسعار الخام
رغم التركيز الكبير على أسعار برنت وغرب تكساس ، فإن قراءة اتجاه السوق تتطلب متابعة مؤشرات أخرى قد تكشف عن حقيقة توازن العرض والطلب ، وتأتي المخزونات النفطية في مقدمة هذه المؤشرات بعدما أظهرت بيانات وكالة الطاقة الدولية استمرار تراجع المخزونات العالمية خلال الأشهر الماضية ، فبحسب تقرير أكتوبر كانت المخزونات النفطية العالمية أقل بنحو 509 ملايين برميل من مستويات نهاية فبراير ، وهو ما يعكس حجم الضغوط التي تعرضت لها منظومة الإمدادات منذ اندلاع الحرب ، ويعني ذلك أن عودة تدفقات النفط لا تقتصر أهميتها على تلبية الاستهلاك اليومي ، بل تشمل أيضاً الحاجة إلى إعادة بناء المخزونات التجارية والاستراتيجية التي استُنزفت خلال الأزمة ، كما تمثل تكاليف الشحن والتأمين البحري مؤشرا مهما ؛ إذ قد تستمر مرتفعة حتى بعد حدوث تقدم سياسي ، طالما بقيت شركات النقل والتأمين ترى أن المخاطر الأمنية لم تختفِ بصورة كاملة ، ومن الممكن أن يؤدي ارتفاع تكاليف النقل إلى بقاء أسعار النفط الفعلية في الأسواق المستوردة أعلى من المستويات التي تعكسها العقود الآجلة وحدها ، وهذا يفسر لماذا لا يمكن اعتبار انخفاض أسعار العقود المستقبلية دليلا كافيا على انتهاء أزمة الطاقة.
انتخابات التجديد النصفي الأميركية.. عامل إضافي في حسابات المستثمرين
تأتي تحركات النفط أيضا في توقيت سياسي حساس بالنسبة إلى الولايات المتحدة ، مع اقتراب انتخابات التجديد النصفي للكونغرس المقررة يوم الثلاثاء الثالث من نوفمبر ، ويتابع المستثمرون نتائج الانتخابات والتصريحات السياسية المرتبطة بإيران ، في محاولة لتقييم احتمالات تغير مسار المواجهة خلال المرحلة المقبلة ، وكانت المخاوف من تصعيد جديد بعد الانتخابات أحد العوامل التي ساهمت في دعم أسعار النفط خلال الأسبوع الماضي ، خصوصا مع ارتفاع التوقعات بشأن استمرار التوترات العسكرية ، وفي هذا السياق حذر محللون من أن أي تصعيد في الخطاب السياسي أو العسكري بعد الانتخابات قد يعيد الضغوط الصعودية إلى السوق ، مع إمكانية توجه خام برنت نحو 120 دولارا للبرميل إذا تجددت المخاوف بشأن الإمدادات ، لكن الانتخابات ليست العامل الوحيد الذي سيحدد الاتجاه ، إذ ستظل التطورات الميدانية والمفاوضات الدبلوماسية وحركة ناقلات النفط أكثر أهمية في تحديد ما إذا كان التراجع الحالي سيستمر أم سيتحول إلى موجة ارتفاع جديدة.
ما الذي يراقبه المستثمرون خلال الأيام المقبلة
ستظل مجموعة من المؤشرات أساسية في تحديد اتجاه أسعار النفط خلال المرحلة المقبلة، وفي مقدمتها: • نتائج المحادثات الإيرانية القطرية ، ومدى اقتراب الأطراف من اتفاق قابل للتنفيذ.
• أي تطورات تتعلق بإعادة فتح مضيق هرمز وعودة حركة ناقلات النفط إلى مستويات مستقرة.
• مستوى الصادرات النفطية ، ومدى استدامة التحسن المسجل خلال الأشهر القادمة.
• أي هجمات جديدة تستهدف ناقلات النفط أو البنية التحتية للطاقة في المنطقة.
• نتائج انتخابات التجديد النصفي الأميركية والتصريحات السياسية اللاحقة بشأن إيران.
• بيانات المخزونات النفطية الأميركية والعالمية ، باعتبارها مؤشرا على مدى توازن الإمدادات مع الطلب.
• تطورات تكاليف الشحن والتأمين البحري ، ومدى عودة شركات النقل إلى مساراتها المعتادة.
• نتائج اجتماع أوبك+ المرتقب في 29 نوفمبر ، والقرارات المتعلقة بإطار الإنتاج لعام 2027.
• تحديثات وكالة الطاقة الدولية بشأن نمو المعروض والطلب العالمي خلال العام المقبل.
الحركة الفنية وإتجاة الأسعار للخامين
يعكس تراجع أسعار النفط خلال تعاملات الاثنين تحولا في توقعات المستثمرين ، مع تزايد الرهان على إمكانية احتواء الحرب عبر المسار الدبلوماسي ، لكنه لا يقدم حتى الآن دليلا كافيا على انتهاء المخاطر التي تحيط بإمدادات الطاقة العالمية ، فالسوق لا تزال تتحرك بين احتمالات متعارضة ؛ فمن جهة، قد يؤدي نجاح المفاوضات إلى عودة تدريجية للإمدادات وتراجع علاوة المخاطر ، ومن جهة أخرى قد يعيد أي تصعيد عسكري جديد الأسعار إلى مسار صاعد، خصوصا إذا امتدت تداعياته إلى مضيق هرمز أو البنية التحتية النفطية الخليجية.
حركة خام برنت
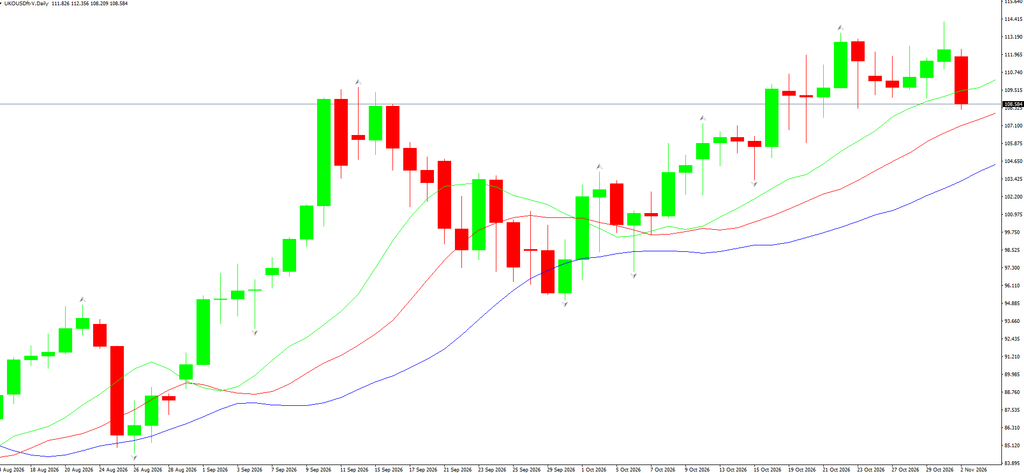
تشير حركة برنت إلى ضغط بيعي واضح بعد تراجعه من قمة يومية 112.356 دولار للبرميل ، وارتفاع خلال ثلاث جلسات سابقة ، وانخفاضة الى ادنى مستوى عند 108.209 دولار للبرميل ، مع افتتاح الأسعار عند 111.826 دولار للبرميل ، وسط عمليات جني أرباح وتراجع المخاوف الفورية من تعطل الإمدادات بفعل المحادثات الدبلوماسية.
حركة الخام الأمريكي
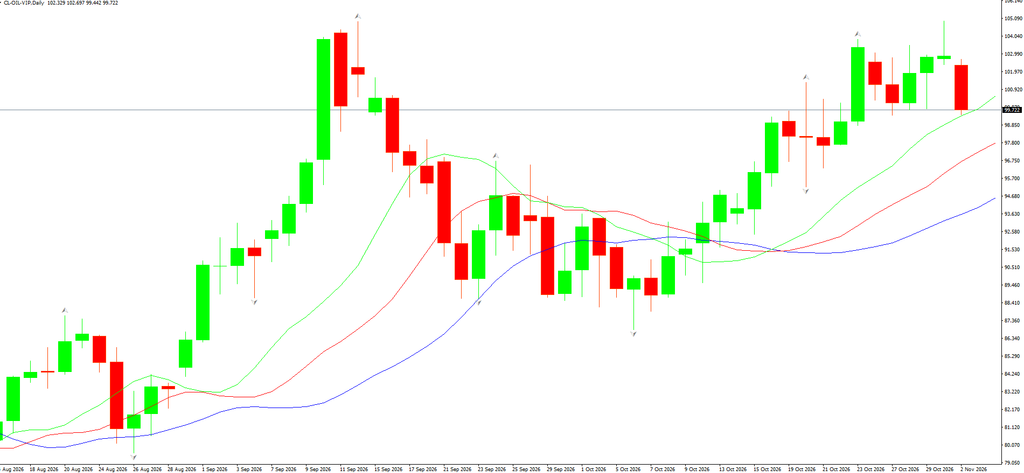
يتحرك الخام الأميركي تحت ضغط هبوطي مع أنخفاض السعر عن مستوى 100 دولار للبرميل ، وسط تراجع علاوة المخاطر المرتبطة بالحرب ، وتشير قراءة الفنية لوصول السعر إلى أعلى سعر عند 102.697 دولار للبرميل ، ووصولة إلى ادنى سعر عند 99.442 دولار للبرميل ، وقد افتتح السعر عند 102.329 دولار .