





لا تتبع انهيارات الأسواق نمطاً ثابتاً.
بعضها يتميّز بسرعة موجة البيع الأولى. وبعضها يتحول إلى سوق هابطة طويلة (أي فترة ممتدة من تراجع الأسعار) مع انتقال الضغوط المالية أو الاقتصادية إلى قطاعات أوسع. كما يختلف التعافي أيضاً: فبعض الأسواق تستعيد خسائرها خلال أشهر، بينما يحتاج بعضها الآخر إلى سنوات أو حتى عقود.
يوضح تاريخ انهيارات الأسواق هذا التباين بوضوح. فقد تطور انهيار 1929 إلى الكساد الكبير وأحد أعمق الهبوطات في تاريخ الأسواق الحديثة. أما انهيار 1987 فشهد هبوطاً استثنائياً في يوم واحد من دون أن يتبعه ركود في الولايات المتحدة. وأدى انهيار فقاعة شركات الإنترنت عام 2000 إلى سوق هابطة طويلة قادها قطاع التكنولوجيا. وفي 2008 ارتبط هبوط الأسهم بأزمة مالية واقتصادية حادة. بينما جاء انهيار 2020 بهبوط سريع للغاية أعقبه تعافٍ سريع.
هذه الحالات ليست متطابقة من كل جانب؛ إذ اختلفت أسبابها والظروف الاقتصادية وبنية الأسواق. لكنها تقدم منظوراً عملياً لفهم كيف يمكن أن يبدو الهبوط مختلفاً باختلاف السرعة والعمق والسبب وما يحدث بعد ذلك.
أبرز انهيارات أسواق الأسهم في التاريخ
يُستخدم مصطلح «الانهيار» أحياناً بمعنى واسع، لكن ليس كل هبوط كبير في السوق لديه الخصائص نفسها. فبعضها يتمثل في تراجع حاد خلال يوم واحد، بينما يكون بعضها الآخر سوقاً هابطة ممتدة.
تتيح الحالات التالية مقارنات مفيدة:
| الحالة | السوق | الهبوط من القمة إلى القاع | الوقت اللازم لاستعادة القمة السابقة |
| 1929–1932 | مؤشر داو جونز الصناعي | 89% | 25 سنة |
| 1987 | مؤشر داو جونز الصناعي | 22.6% في جلسة واحدة | أقل من سنتين |
| 2000–2002 | مؤشر ناسداك المركب | 77.90% | نحو 15 سنة |
| 2007–2009 | مؤشر ستاندرد آند بورز 500 | 56.80% | نحو 5 سنوات ونصف |
| 2020 | مؤشر ستاندرد آند بورز 500 | 33.90% | نحو ستة أشهر |
تعتمد الأرقام على أسعار الإغلاق ما لم يُذكر خلاف ذلك. وهي مؤشرات سعرية (أي تقيس تغيّر الأسعار فقط) ولا تشمل توزيعات الأرباح (الأرباح النقدية المدفوعة للمساهمين)، لذا فإن مدة التعافي للمستثمر الذي يعيد استثمار توزيعات الأرباح تكون عادةً أقصر.
تُبرز المقارنة اختلاف النتائج بشكل كبير. كان انهيار 1987 من أشد الهبوطات في يوم واحد لكنه تعافى بسرعة نسبياً. أما تراجع 1929 فكان عميقاً وطويلاً. وامتد هبوط 2000–2002 لأكثر من عامين، بينما استمر تراجع 2020 بضعة أسابيع فقط.
قد تبدو انهيارات الأسواق مختلفة جداً بحسب سرعة هبوط الأسعار، وعمق التراجع، وطول فترة التعافي. وتوضح الحالات التالية هذا النطاق.
1929: تراجع قاد إلى الكساد
شكّل انهيار سوق الأسهم عام 1929 بداية واحدة من أشد فترات التراجع الاقتصادي في تاريخ الولايات المتحدة.
بلغ مؤشر داو جونز الصناعي ذروته في سبتمبر 1929 قبل أن يهبط بقوة. واستمر التراجع إلى ما بعد الصدمة الأولى، حتى وصل المؤشر إلى قاعه في يوليو 1932. ومن القمة إلى القاع خسر داو نحو 89%. ولم يعد إلى قمته السابقة إلا في نوفمبر 1954.
رافق هبوط السوق انكماش حاد في النشاط الاقتصادي. ويؤرخ المكتب الوطني للبحوث الاقتصادية (NBER) ركود الكساد الكبير من أغسطس 1929 إلى مارس 1933، أي انكماش استمر 43 شهراً.
كانت موجة البيع الأولى مجرد بداية لهبوط أوسع، تحول إلى فترة أطول بكثير من الضغوط الاقتصادية والمالية.
هبوط عميق في السوق ← انكماش اقتصادي طويل ← تعافٍ بالغ الطول1987: هبوط حاد من دون ركود
في 19 أكتوبر 1987 هبط مؤشر داو جونز الصناعي بنسبة 22.6% في جلسة واحدة، أي 508 نقاط. ولا يزال هذا أكبر تراجع يومي بالنسبة المئوية في تاريخ المؤشر.
جاءت موجة البيع بعد ارتفاع قوي في الأسهم الأمريكية خلال ذلك العام. كما زادت المخاوف بشأن عجز التجارة الأمريكية والدولار وتطورات الأسواق الخارجية الضغط على الأسعار. وساهمت أيضاً استراتيجيات تأمين المحافظ (آليات تحوط تستخدم أوامر بيع تلقائية أو مشتقات لتقليل الخسائر) في زيادة البيع مع تراجع الأسعار.
كان الهبوط شديداً، لكن نتائجه الاقتصادية اختلفت عن الكساد الكبير في عشرينيات القرن الماضي.
لم تدخل الولايات المتحدة في ركود ولم تقع أزمة مصرفية بعد الانهيار. واستعاد داو 57% من خسارة «الإثنين الأسود» خلال جلستي تداول، وعاد فوق مستواه قبل الانهيار خلال أقل من عامين.
توضح حالة 1987 لماذا لا يحدد حجم الهبوط في السوق مدته. فقد يبقى تراجع حاد جداً حدثاً محدوداً في السوق بدلاً من أن يتحول إلى هبوط اقتصادي طويل.
انهيار فقاعة شركات الإنترنت 2000–2002
شهدت أواخر التسعينيات ارتفاعاً حاداً في أسهم التكنولوجيا والإنترنت مع ارتفاع توقعات المستثمرين بشأن نمو الاقتصاد الرقمي الجديد.
بلغ مؤشر ناسداك المركب ذروته في مارس 2000. واستمر التراجع اللاحق لأكثر من عامين، حيث هبط المؤشر بنحو 77.9% من قمته إلى قاعه في 2002.
وعلى عكس 1987، لم تكن السمة الأساسية يوماً واحداً من بيع مفرط. إذ بقي السوق تحت الضغط مع إعادة المستثمرين تقييم قيمة الأسهم (السعر مقارنة بالأرباح أو بتوقعات النمو) وآفاق أرباح الشركات المرتبطة بطفرة شركات الإنترنت.
ولم يغلق ناسداك فوق قمته السابقة إلا في 2015.
توضح هذه الحالة كيف يمكن أن يتحول تراجع السوق إلى سوق هابطة طويلة حتى دون انهيار مفاجئ خلال يوم واحد كما في الصورة التقليدية للانهيار.
2008: انتقال إلى أزمة اقتصادية
تطورت أزمة 2008 بوتيرة أبطأ بكثير وارتبطت بعمق بالنظام المالي الأوسع.
كانت أسعار المنازل في الولايات المتحدة قد تضاعفت أكثر من مرتين بين 1998 و2006 مع توسع الاقتراض العقاري. ثم بدأت الأسعار بالهبوط، ما وضع ضغوطاً على المقترضين والمقرضين والمؤسسات المالية.
بلغ مؤشر ستاندرد آند بورز 500 أعلى إغلاق عند 1,565.15 في 9 أكتوبر 2007. ثم هبط إلى 676.53 في 9 مارس 2009، بانخفاض قدره 56.8%.
تدهور الاقتصاد الأوسع بالتوازي مع السوق. ويؤرخ NBER «الركود الكبير» من ديسمبر 2007 إلى يونيو 2009، أي انكماش لمدة 18 شهراً. وارتفعت البطالة الأمريكية من 4.7% في نوفمبر 2007 إلى 10.0% في أكتوبر 2009.
أبرز الأحداث بين 2007–2009
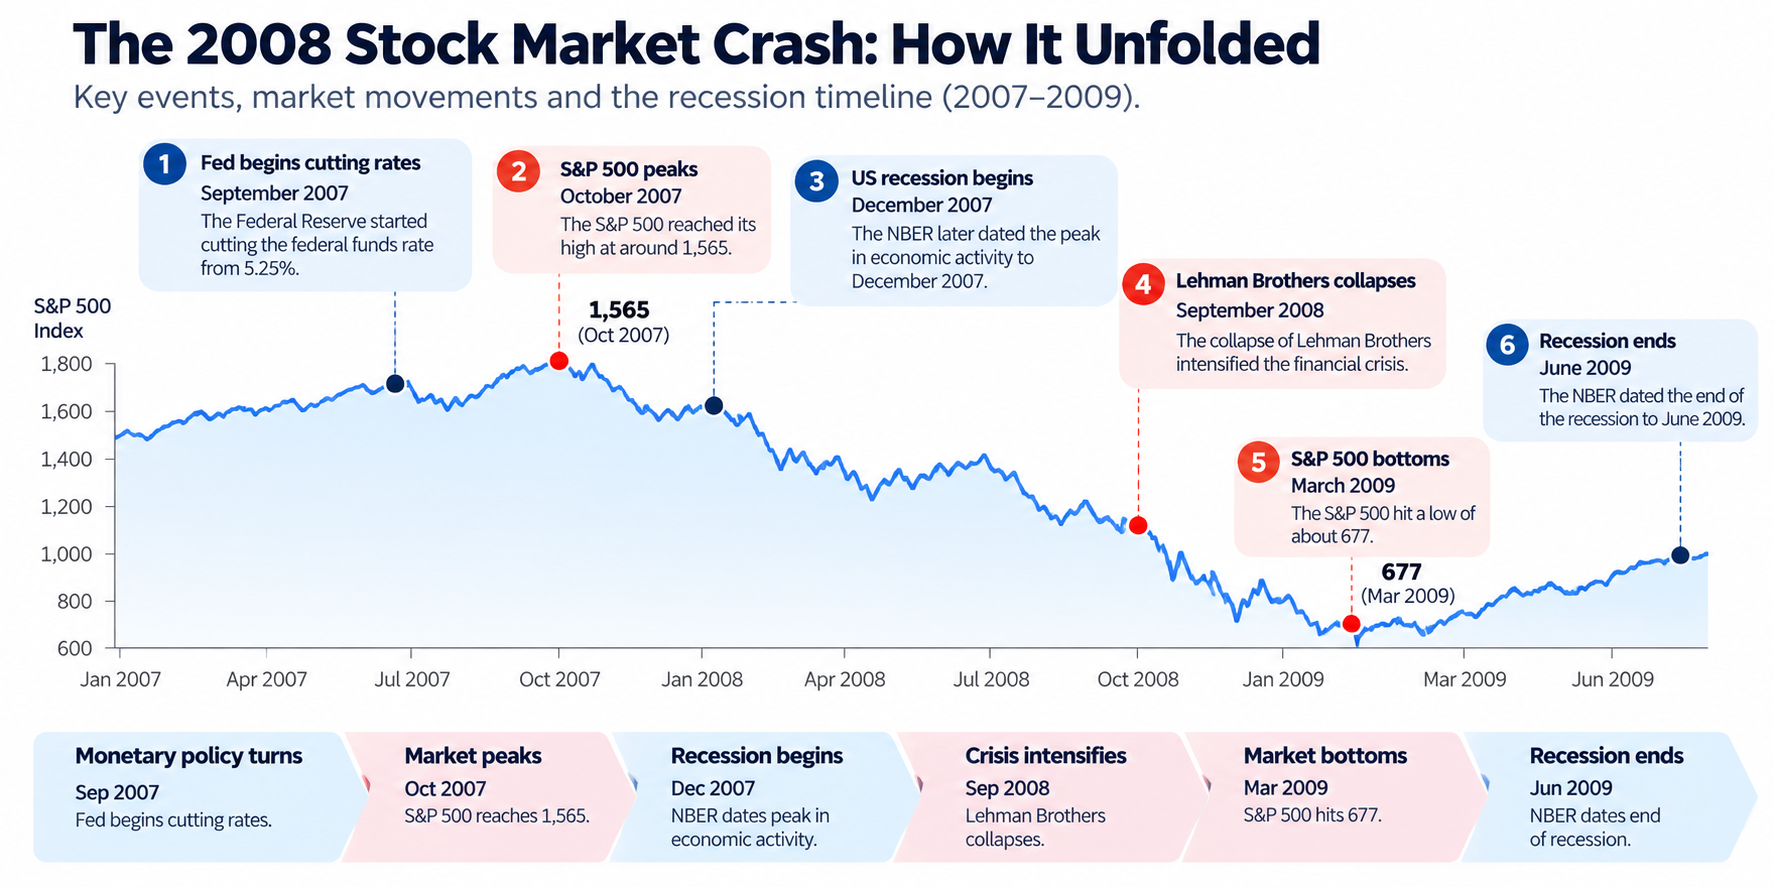
تسلسل الأحداث مهم.
انعطف السوق إلى الهبوط قبل بدء الركود ووصل إلى القاع قبل نهاية الركود. كما بلغت البطالة ذروتها بعد أربعة أشهر من نهاية الركود رسمياً.
وهذا يجعل أزمة 2008 مفيدة لفهم العلاقة بين أسعار السوق والمؤشرات الاقتصادية (مثل الناتج المحلي والبطالة والتضخم). فهي لا تتغير بالضرورة في الوقت نفسه. كما تُظهر الأزمة كيف يمكن أن يصبح هبوط السوق جزءاً من أزمة مالية أوسع عندما تمتد المشكلات عبر البنوك وأسواق الائتمان (أسواق القروض والسندات) والاقتصاد ككل.
2020: هبوط سريع وتعافٍ سريع
تحرك انهيار 2020 بوتيرة مختلفة تماماً.
أغلق مؤشر ستاندرد آند بورز 500 عند 3,386.15 في 19 فبراير 2020 ثم هبط إلى 2,237.40 في 23 مارس، بانخفاض 33.9% خلال 23 جلسة تداول.
كانت التحركات اليومية كبيرة على نحو غير معتاد. فقد هبط المؤشر 9.51% في 12 مارس، ثم ارتفع 9.29% في اليوم التالي، ثم هبط 11.98% في 16 مارس. كما فُعّلت قواطع الدائرة (آلية توقف التداول مؤقتاً على مستوى السوق عند هبوط حاد للحد من الذعر) أربع مرات خلال مارس.
كان التعافي أسرع بكثير من الهبوط. وأغلق المؤشر فوق قمته المسجلة في فبراير في 18 أغسطس 2020، أي بعد نحو خمسة أشهر من قاع مارس.
وكان التراجع الاقتصادي قصيراً على نحو غير معتاد أيضاً. ويؤرخ NBER ركود كوفيد-19 من فبراير إلى أبريل 2020، أي انكماش لمدة شهرين. ومع ذلك ارتفعت البطالة من 3.5% في فبراير إلى 14.8% في أبريل.
وبحلول أغسطس 2021 كان المؤشر قد تضاعف مقارنة بقاعه في مارس 2020.
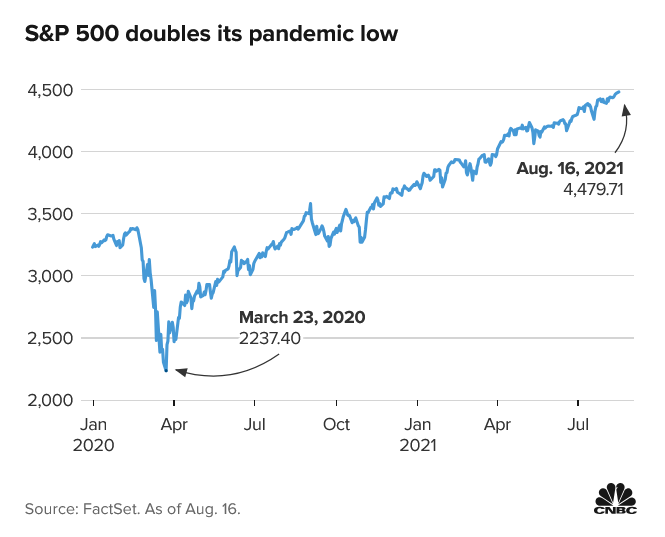
توضح حالة 2020 كيف يمكن ضغط هبوط شديد في السوق ضمن فترة قصيرة، بحيث تحدث موجة البيع والتعافي بسرعة أكبر بكثير مقارنة بالأسواق الهابطة الطويلة.
وبشكل مجمّع، توفر هذه الحالات سياقاً مفيداً لفهم انهيارات أسواق الأسهم عبر التاريخ، وطول مدة السوق الهابطة، وتعافي السوق، والعلاقة بين الأسواق المالية والاقتصاد الأوسع.
كم تدوم الأسواق الهابطة؟
لا توجد مدة ثابتة للسوق الهابطة.
يشير انهيار السوق عادةً إلى هبوط حاد وسريع. أما السوق الهابطة فتعني تراجعاً مستمراً في الأسعار لفترة. قد يحدث الانهيار داخل سوق هابطة، لكن المصطلحين ليسا الشيء نفسه.
توضح الهبوطات التاريخية لماذا يصعب التعميم بشأن المدة.
استمر الكساد الكبير 43 شهراً وفق تواريخ الركود لدى NBER، بينما استمر الركود الكبير 18 شهراً. واستمر ركود كوفيد-19 شهرين فقط. أما انهيار 1987 فلم يتبعه ركود في الولايات المتحدة أساساً.
وقد يسير السوق أيضاً وفق جدول زمني مختلف عن الاقتصاد.
وبغياب مدة ثابتة، تصبح عوامل ومؤشرات أخرى أكثر فائدة عند تقييم الهبوط، مثل عمق التراجع، وسرعة الهبوط، والأسباب الكامنة وراءه، وكيف يتصرف السوق بعد ذلك.
قد ينشأ تراجع طويل بسبب مبالغة في تقييم الأصول (أي ارتفاع الأسعار فوق قيمتها الفعلية)، أو بسبب أزمة مالية، أو بسبب انكماش اقتصادي عام. وقد ينعكس الهبوط الحاد بسرعة إذا استقرت الأوضاع المالية وعادت الثقة.
ماذا تعلّم الانهيارات السابقة المتداولين
تبرز عدة أنماط عبر هذه الحالات.
السرعة والعمق أمران مختلفان
قد يهبط السوق 20% خلال يوم واحد أو عبر عدة أشهر. ولا يصف حجم الهبوط وحده بيئة التداول.
كان انهيار 1987 سريعاً بشكل استثنائي. أما هبوط فقاعة شركات الإنترنت فكان أبطأ بكثير لكنه استمر سنوات. وكان تراجع 2020 شديداً ومضغوطاً زمنياً على نحو غير معتاد.
قد تنعطف أسعار السوق قبل البيانات الاقتصادية
توضح حالة 2008 ذلك بوضوح. فقد بلغ مؤشر ستاندرد آند بورز 500 ذروته قبل بدء الركود ووصل إلى القاع قبل انتهاء الركود. وتأخرت بيانات التوظيف أكثر من ذلك.
توفر المؤشرات الاقتصادية سياقاً، لكنها لا تحدد بالضرورة نقاط التحول نفسها التي تحددها الأسواق المالية.
قد يتحول الانهيار إلى سوق هابطة طويلة
تُظهر حالتا 1929 وفقاعة شركات الإنترنت أن صدمة سوق أولية يمكن أن تتطور إلى تراجع أطول بكثير. كما أن جلسة تداول دراماتيكية واحدة لا تحدد بالضرورة مدة الهبوط كاملة.
قد يستغرق التعافي وقتاً أطول بكثير من الهبوط الأولي
استعاد مؤشر ستاندرد آند بورز 500 قمته في 2020 خلال أشهر. بينما احتاج داو عقوداً لاستعادة قمة 1929. ولم يغلق ناسداك فوق قمة 2000 إلا في 2015.
لذلك فإن حجم الانهيار لا يخبرك بمدة استمرار آثاره.
قد تتصرف الأصول المختلفة بطرق مختلفة
لا يؤثر انهيار السوق على كل أصل بالطريقة نفسها. وقد يعتمد اتجاه الحركة وحجمها على السيولة (سهولة البيع والشراء من دون تغيير كبير في السعر)، وتمركز المستثمرين (مدى تراكم مراكز الشراء أو البيع)، وظروف العرض والطلب.
تقدم مؤشرات الأسهم القياس الأوضح لهبوط السوق، لكن أسواقاً أخرى قد تروي قصة مختلفة.
الذهب
يُعامل الذهب غالباً على أنه ملاذ آمن (أصل يُقبل عليه المستثمرون عند ارتفاع المخاطر)، لكن أداؤه التاريخي خلال فترات الركود متباين.
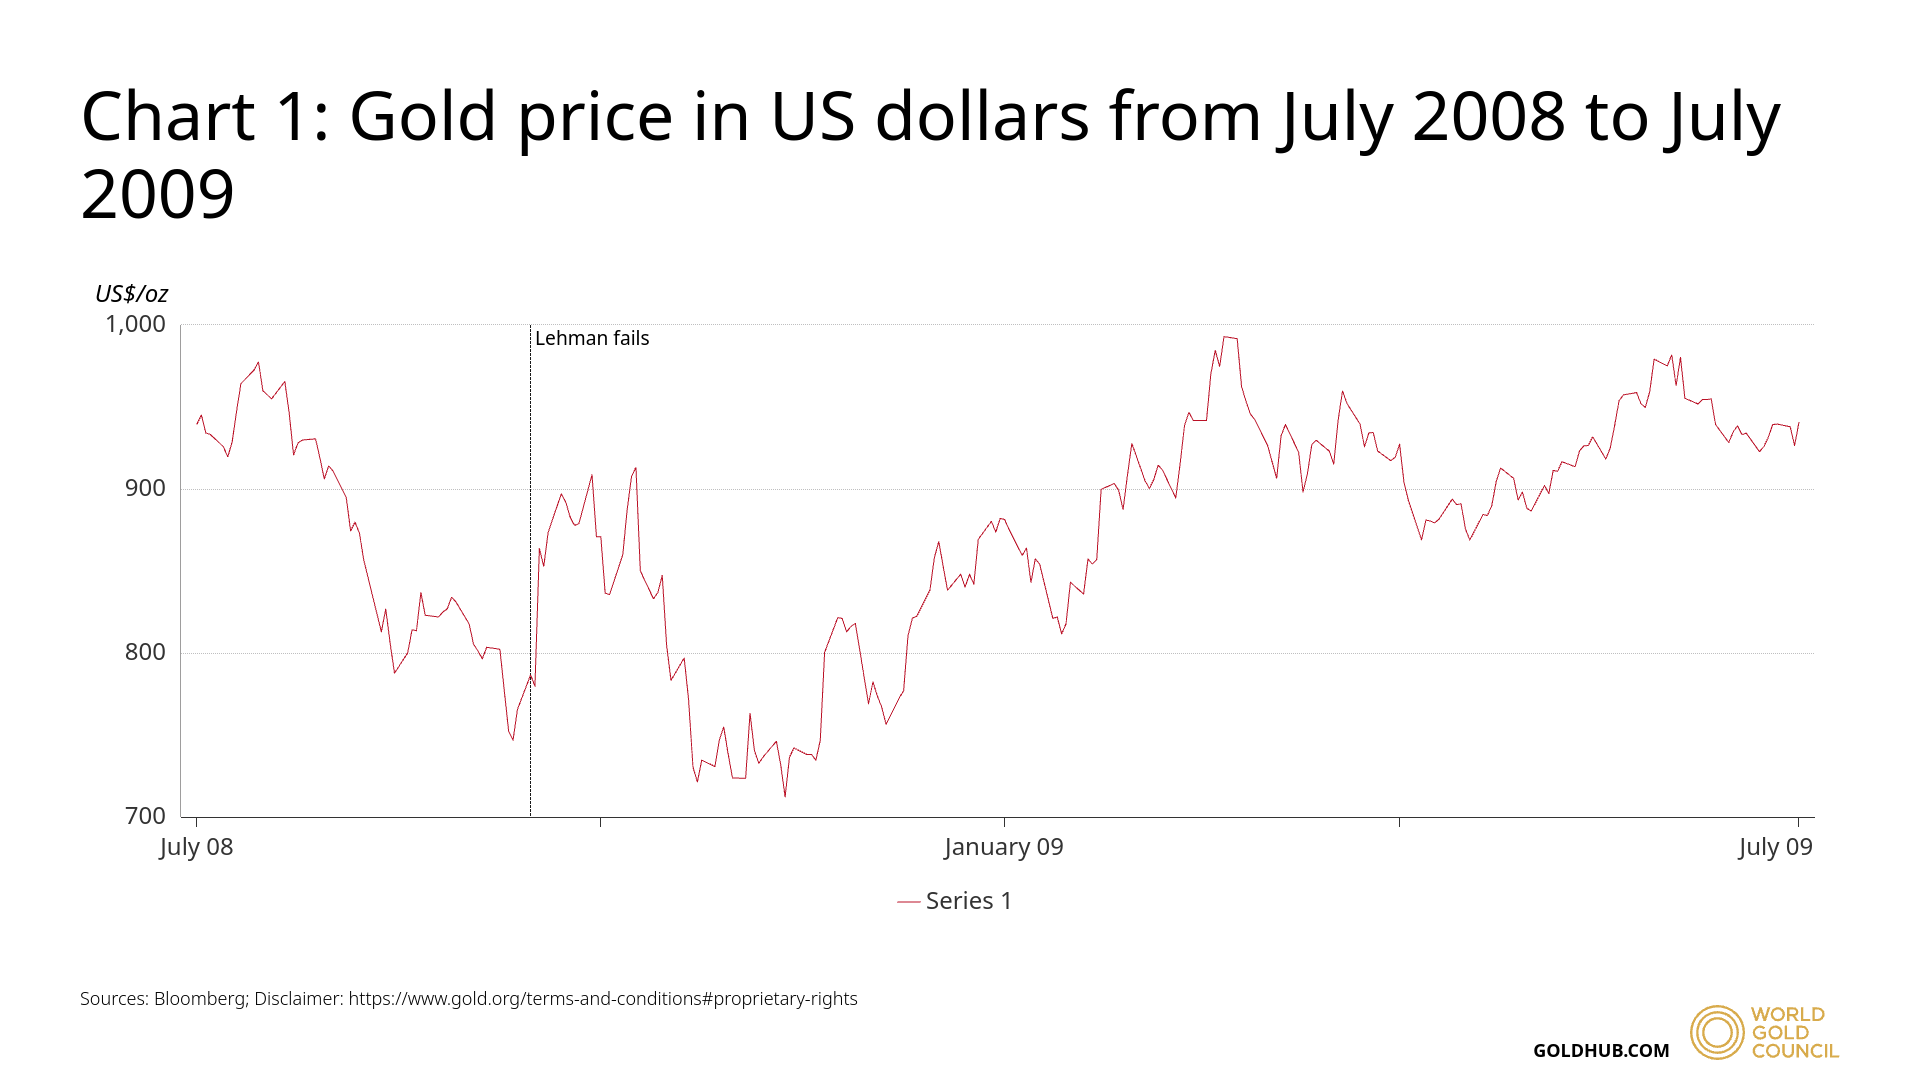
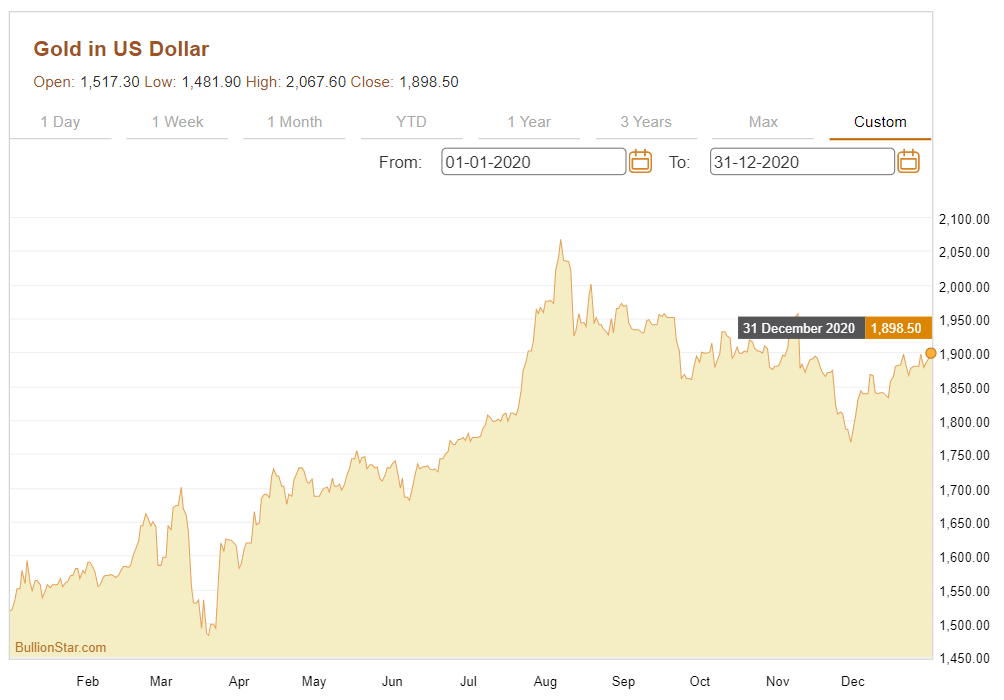
الخلاصة واضحة: ليس من الضروري أن يرتفع الذهب مع بداية انهيار السوق. فعند اندفاع المستثمرين إلى السيولة (النقد)، قد تهبط حتى الأصول التي تُعد دفاعية عادةً.
العملات
يتم تداول العملات في شكل أزواج (مثل يورو/دولار)، لذا تنعكس الأزمة في القوة النسبية بين عملتين، لا في اتجاه واحد مطلق.
خلال هبوطي 2008 و2020، قويت عملات مثل الدولار الأمريكي والين الياباني والفرنك السويسري مقابل عدة عملات رئيسية، بينما ضعفت العملات الأكثر ارتباطاً بالنمو العالمي والسلع.
وارتبط تحرك الدولار في 2008 بـالطلب على الملاذ الآمن، وبتفكيك صفقات الكاري تريد (استراتيجية اقتراض بعملة منخفضة الفائدة للاستثمار في عملة أعلى عائداً)، وبنقص التمويل بالدولار، وذلك وفق أبحاث بنك التسويات الدولية. وخلال المراحل الأولى من أزمة 2020 ارتفع أيضاً مؤشر الدولار بقوة.
توضح هذه الحالات لماذا لا ينبغي وصف عملة ما بأنها «ملاذ آمن» دائماً. فسلوكها يعتمد على نوع الضغوط التي تضرب السوق.
النفط
قد يتفاعل النفط بقوة مع تغير النشاط الاقتصادي لأن الطلب على الطاقة يرتبط ارتباطاً وثيقاً بالنمو العالمي.
تقدم الأزمة المالية في 2008 مثالاً واضحاً. فقد ارتفعت أسعار النفط بقوة قبل الأزمة وبلغت ذروة في 2008، ثم هبطت سريعاً مع تدهور الأوضاع المالية وضعف النشاط الاقتصادي.
وظهر نمط مشابه خلال صدمة كوفيد-19 في 2020. فقد تراجعت أسعار النفط بقوة مع انخفاض السفر والنشاط الصناعي والطلب على الطاقة.
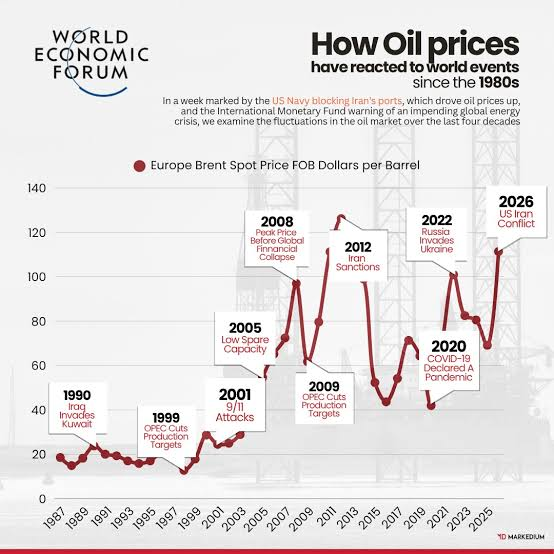
تُظهر هذه الحالات مدى سرعة استجابة النفط عندما تتغير توقعات النشاط الاقتصادي. كما تسلط الضوء على فرق مهم مقارنة بالأسهم: قد تتحرك أسعار النفط بفعل الطلب أو العرض، لذلك يمكن للصدمة نفسها أن تنتج استجابة مختلفة بحسب ما يحدث في سوق الطاقة.
توضح هذه الأمثلة لماذا لا ينبغي النظر إلى هبوط السوق من زاوية الأسهم وحدها. فالذهب والعملات والنفط قد تستجيب بصورة مختلفة للصدمة نفسها، بحسب السيولة وتمركز المستثمرين وظروف العرض والطلب.
من فقاعات الماضي إلى سوق الذكاء الاصطناعي اليوم
توفر طفرة شركات الإنترنت مرجعاً تاريخياً للتفكير في سوق الذكاء الاصطناعي اليوم. ففي أواخر التسعينيات ساعدت التوقعات حول الإنترنت في دفع أسهم التكنولوجيا إلى ارتفاع كبير قبل أن يهبط ناسداك في النهاية بنحو 77.9% من ذروة 2000 إلى قاع 2002.
المقارنة ليست أن الذكاء الاصطناعي بالضرورة فقاعة جديدة مثل فقاعة شركات الإنترنت. السؤال الأكثر فائدة هو: هل يمكن أن تنعكس توقعات تقنية تغيّر قواعد اللعبة في تقييمات الأسهم بسرعة أكبر من تحقق فوائدها الاقتصادية على أرض الواقع؟
وتقدم أزمة الإسكان والقطاع المالي في 2007–2008 مرجعاً تاريخياً مختلفاً. ففي تلك الفترة أصبحت العلاقة بين أسعار الأصول والرافعة المالية (الاستدانة لزيادة حجم الاستثمار) والنظام المالي الأوسع عاملاً حاسماً، إذ ساهم هبوط أسعار العقارات في انتقال الضغوط إلى المقترضين والمقرضين والمؤسسات المالية.
تشير هذه الحالات إلى طرق مختلفة لترسخ التفاؤل في الأسواق. فقد أبرزت حقبة شركات الإنترنت توقعات التكنولوجيا وتقييمات الأسهم. بينما أبرزت الأزمة المالية الرافعة المالية والائتمان (القدرة على الاقتراض) والارتباط بين أسعار الأصول والاقتصاد الأوسع.
لا يعني ذلك أن سوق الذكاء الاصطناعي اليوم يجب أن يسلك أيّاً من المسارين. فقد يحقق الذكاء الاصطناعي مكاسب كبيرة في الإنتاجية ونمو الأرباح، أو قد تكون التوقعات أكثر تفاؤلاً مما ينبغي. وتقدم الأمثلة التاريخية أطر تفكير مختلفة لما قد يحدث عندما تتباعد توقعات السوق عن الواقع الاقتصادي.
بدلاً من التساؤل عما إذا كان الهبوط المقبل سيشبه 1987 أو 2000 أو 2008 أو 2020، قد يكون من الأنسب النظر إلى خصائص أساسية:
- العمق — إلى أي مدى هبطت الأسعار.
- السرعة — مدى سرعة حدوث التراجع.
- المدة — كم بقي السوق تحت الضغط.
- التعافي — كم استغرق لاستعادة القمم السابقة.
تساعد هذه العوامل على التمييز بين صدمة مفاجئة في السوق، وسوق هابطة طويلة، وهبوط اقتصادي أوسع.
ابدأ التداول الآن — انقر هنا لفتح حسابك الحقيقي في VT Markets.





