





نظرة عامة
- رفع الاحتياطي الفيدرالي النطاق المستهدف لسعر فائدة الأموال الفيدرالية بمقدار 25 نقطة أساس (أي 0.25 نقطة مئوية) إلى 3.75%–4.00% في 16 سبتمبر، مع تصويت الأعضاء الـ12 المصوّتين بالإجماع لصالح القرار.
- توقعات الفيدرالي ما زالت تشير إلى تشديد إضافي. إذ يبلغ متوسط التوقعات لسعر الفائدة بنهاية 2026 نحو 4.1%، فيما توقّع 16 من أصل 18 مشاركاً مستوى بنهاية العام أعلى من المستوى المتوسط الحالي.
- الطاقة ما تزال أحد أبرز مخاطر التضخم، مع استمرار التركيز على مخاطر إمدادات النفط من الشرق الأوسط.
- ينتقل تركيز المتداولين إلى بيانات مؤشرات مديري المشتريات الأولية في الولايات المتحدة، وطلبات إعانة البطالة الأسبوعية، وقرار الفائدة من البنك الوطني السويسري، وطلبات السلع المعمرة، بحثاً عن إشارات حول النمو والطلب على العمالة.
سبتمبر يغيّر مسار أسعار الفائدة
في 16 سبتمبر، رفعت لجنة السوق المفتوحة الفيدرالية نطاقها المستهدف بمقدار 25 نقطة أساس إلى 3.75%–4.00%. وجاء التصويت 12 مقابل 0، وهو أول رفع لأسعار الفائدة في الولايات المتحدة منذ أكثر من ثلاث سنوات، وذلك بعد عودة ضغوط التضخم وارتفاع كلفة الطاقة.
أظهر ملخص التوقعات الاقتصادية لشهر سبتمبر متوسطاً لسعر فائدة الأموال الفيدرالية عند 4.1% بنهاية 2026. ومن بين 18 مشاركاً، وضع 16 مشاركاً توقعاتهم لنهاية العام عند 4.125% أو 4.375%، بما يعكس إجماعاً على احتمال رفع إضافي مقارنةً بمتوسط المستوى الحالي البالغ 3.875%.
ويشير ذلك إلى نهج حذر في السياسة النقدية (أي قرارات البنك المركزي بشأن الفائدة والسيولة للسيطرة على التضخم ودعم الاقتصاد)، مع ترجيح زيادات خلال 2026 واحتمال تخفيف في 2027. وبالنسبة للمتداولين، فإن فهم كيفية التداول وفق توقعات أسعار الفائدة يساعد على وضع تغيّر نظرة الفيدرالي ضمن سياق أوسع لحركة الأسواق.
يبقى رفعٌ آخر ممكناً إذا ظل التضخم مرتفعاً، بينما يواصل النمو والتوظيف التكيف مع تشديد الأوضاع المالية (أي ارتفاع كلفة الاقتراض وتراجع السيولة).
الطاقة تبقى مرتبطة بتوقعات التضخم
يواصل النفط تعقيد صورة السياسة النقدية. فقد أبقى الصراع في الشرق الأوسط أسعار النفط الخام مرتفعة، مع تعطّل بعض مسارات الإمداد المعتادة.
ارتفاع كلفة الطاقة قد يرفع كلفة النقل والتصنيع وأسعار المستهلك. وهذا يُبقي توقعات التضخم مرتفعة حتى عندما تبدأ ضغوط الأسعار الأخرى في التراجع. لذلك يُنظر إلى النفط الخام، إلى جانب تضخم نفقات الاستهلاك الشخصي (مؤشر يقيس تغير أسعار السلع والخدمات التي يشتريها المستهلك في الولايات المتحدة) وبيانات سوق العمل، باعتبارها عناصر مؤثرة في قرار الفيدرالي المقبل.
البيت الأبيض والفيدرالي على مسارين مختلفين
تواجه السياسة النقدية الأميركية تبايناً في التوقعات بين البيت الأبيض والبنك المركزي.
واصل الرئيس دونالد ترامب الدعوة إلى خفض الفائدة الأميركية إلى 1% أو أقل. في المقابل، رفع الفيدرالي الفائدة في سبتمبر، مع تركيزه على إعادة التضخم نحو هدفه البالغ 2%.
يبدو أن الأوضاع الاقتصادية دفعت وورش إلى قرار لا يتماشى مع تفضيلات البيت الأبيض. فاستمرار التضخم، ومتانة النشاط الاقتصادي، وارتفاع القلق في سوق السندات (أي سوق الدين الحكومي الذي يُعد مرجعاً للفائدة) ظلت عوامل ضاغطة. وقبل الاجتماع كانت الأسواق قد اتجهت بقوة لتسعير رفع الفائدة، وحذّر محللون من أن عدم التحرك قد يضعف الثقة بالتزام الفيدرالي باستقرار الأسعار.
الأسواق تتعامل الآن مع الآثار غير المباشرة
قوي الدولار الأميركي بعد القرار. وبحلول يوم الاثنين، كان مؤشر الدولار (مقياس يقيس قوة الدولار مقابل سلة من العملات الرئيسية) قرب 100.23. كما ارتفعت عوائد سندات الخزانة الأميركية لأجل عامين إلى 4.76% مع تعديل المتداولين لتوقعاتهم نحو سياسة أكثر تشدداً.
تغيّر عوائد السندات قد ينتقل سريعاً إلى أسواق العملات والمعادن النفيسة. لذا تظل العلاقة بين عوائد سندات الخزانة الأميركية والذهب (حيث غالباً ما يضغط ارتفاع العوائد على الذهب لأنه لا يدر عائداً) جزءاً مهماً من مشهد السوق بعد قرار الفيدرالي.
تراجع الذهب في البداية بعد رفع الفائدة ثم تعافى مع تراجع النفط والدولار. وبلغ سعر الذهب الفوري 4,390.11 دولاراً يوم الجمعة وسجّل أول ارتفاع أسبوعي في أربعة أسابيع.
شهدت الأسهم الأميركية أسبوعاً متبايناً. أنهى مؤشر S&P 500 جلسة الجمعة عند 7,650.50 منخفضاً 0.1% خلال الأسبوع. وارتفع ناسداك 0.7%، بينما تراجع داو جونز 1.7%.
بيانات النمو تعود إلى الواجهة
أقرب إصدار رئيسي لبيانات التضخم في الولايات المتحدة سيكون في 30 سبتمبر، عندما ينشر مكتب التحليل الاقتصادي بيانات الدخل والإنفاق الشخصي لشهر أغسطس، بما في ذلك مؤشر أسعار نفقات الاستهلاك الشخصي (PCE). ويُعد هذا التقرير مؤثراً لأنه يعكس تغير أسعار السلع والخدمات التي يشتريها المستهلكون، وهو المقياس المفضل لدى الاحتياطي الفيدرالي لرصد التضخم.
من المتوقع أن يسجل مؤشر مديري المشتريات الأولي لقطاع التصنيع 53.4 مقابل 53.9، فيما يُتوقع أن يبلغ المؤشر الأولي للخدمات 56.0 بعد 56.5. كما تُقدّر طلبات إعانة البطالة الأولية عند 201 ألفاً بعد تراجعها إلى 196 ألفاً في الأسبوع السابق. واستمرار القراءة قرب 200 ألف يشير إلى سوق عمل متماسك بما يتسق مع توصيف الفيدرالي لبيانات التوظيف.
الرموز الرئيسية للمتابعة
USDX | EURUSD | GBPUSD | USDJPY | GOLD
الأحداث المقبلة
| التاريخ | العملة | الحدث | التوقعات | السابق | ملاحظات المحللين |
| 23 Sep 2026 | USD | القراءة الأولية لمؤشر مديري المشتريات للتصنيع | 53.4 | 53.9 | قراءة فوق 50 تعني أن قطاع التصنيع في توسّع. مفاجأة إيجابية قد تدعم عوائد السندات والدولار. |
| 23 Sep 2026 | USD | القراءة الأولية لمؤشر مديري المشتريات للخدمات | 56 | 56.5 | الخدمات ما تزال الجزء الأقوى في الاقتصاد الأميركي. استقرار النشاط قد يعزّز توقعات سياسة أكثر تشدداً من الفيدرالي. |
| 24 Sep 2026 | CHF | سعر الفائدة لدى البنك الوطني السويسري | 0.00% | 0.00% | يتوقع على نطاق واسع تثبيت الفائدة. التوجيهات بشأن التضخم والفرنك السويسري قد تزيد تقلبات العملة. |
| 24 Sep 2026 | USD | طلبات إعانة البطالة | 201K | 196K | نتيجة قوية أخرى قد تعزز فكرة قدرة سوق العمل على تحمل تشديد السياسة. |
| 25 Sep 2026 | USD | طلبات السلع المعمرة (شهرياً) | -0.30% | 1.10% | قراءة أقوى قد تدعم توقعات النمو وترفع عوائد السندات. |
تحركات الأسبوع الرئيسية
USDX
- اختبر مؤشر الدولار مستوى 100.00 للمرة الثانية ثم تراجع، وما تزال هناك حاجة لتأكيد الحركة من خلال تفاعل السعر خلال الجلسات المقبلة.
- في حال واصل السعر الهبوط، تُراقَب حركة السعر قرب 99.40.
- إذا استقر السعر عند 100.00 ثم ارتفع، تُراقَب إشارات هبوطية فوق 100.31 أو قرب 100.80.
EURUSD
- لا يزال اليورو/الدولار يتداول قرب منطقة المراقبة 1.1490.
- إذا ارتفع السعر من المنطقة الحالية، تُراقَب حركة السعر عند 1.1530. أي استقرار هناك قد يشير إلى إمكانية ارتفاع إضافي.
- في حال تراجع اليورو/الدولار، تُراقَب إشارات صعودية قرب 1.1390.
GBPUSD
- ارتفع الجنيه الإسترليني/الدولار من منطقة المراقبة 1.3350، لكن يلزم مزيد من تأكيد الحركة عبر تفاعل السعر.
- إذا تراجع الزوج، تُراقَب إشارات صعودية قرب 1.3290.
USDJPY
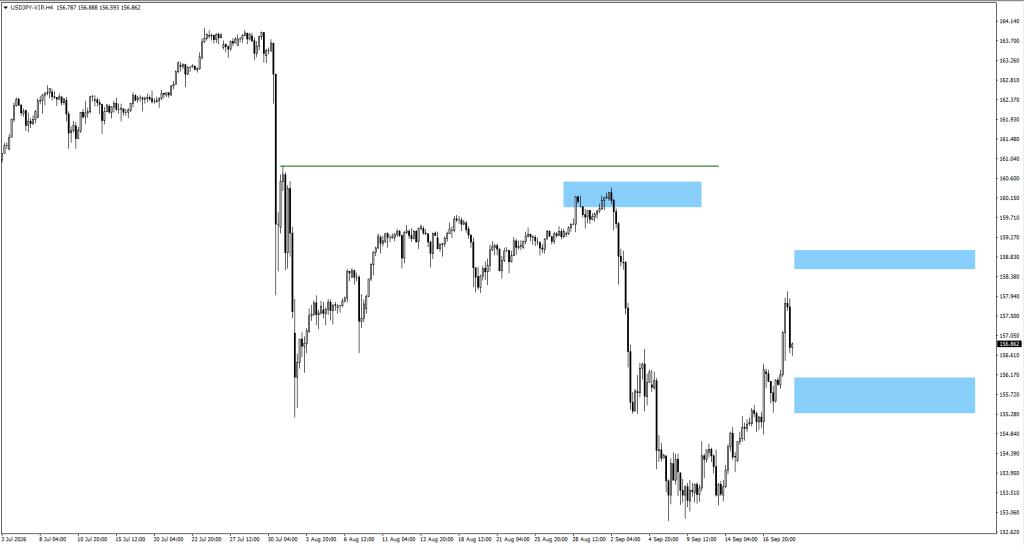
- كان يلزم زخم هبوطي أقوى كي يواصل السعر النزول من مستوى 156.00.
- إذا تراجع الدولار/الين، تُراقَب إشارات صعودية قرب 155.85.
- إذا ارتفع السعر، تُراقَب إشارات هبوطية قرب 158.75.
الذهب
- مع صعود الذهب، تُراقَب حركة السعر عند اختراق مستويات 4403 أو 4434 أو 4510.
- إذا اخترق السعر مستوى 4510 صعوداً، تُراقَب إشارات هبوطية قرب 4600.
الخلاصة
نقل الاحتياطي الفيدرالي تركيز السوق من جدل “هل سيعود التشديد؟” إلى سؤال “إلى أي مدى قد تمتد دورة الرفع الجديدة؟”. نطاق الفائدة 3.75%–4.00%، ومتوسط توقعات 4.1% بنهاية العام، واستمرار ضغط الطاقة، عوامل تدعم الدولار وعوائد سندات الخزانة بفعل توقعات سياسة أكثر تشدداً. في المقابل، تُظهر تحركات الذهب والأسهم وبيتكوين أن رد فعل الأسواق ليس بالضرورة في اتجاه واحد. وستساعد قراءات مؤشرات مديري المشتريات الأولية، وطلبات إعانة البطالة، وقرار البنك الوطني السويسري، وبيانات السلع المعمرة هذا الأسبوع المتداولين على تقييم ما إذا كان النمو ما يزال قوياً بما يكفي لرفع جديد.
الأسئلة الشائعة
لماذا رفع الاحتياطي الفيدرالي أسعار الفائدة في سبتمبر 2026؟
رفع الاحتياطي الفيدرالي النطاق المستهدف لسعر فائدة الأموال الفيدرالية بمقدار 25 نقطة أساس إلى 3.75%–4.00% لأن التضخم ظل أعلى من المستوى المستهدف، بينما بقي النشاط الاقتصادي متماسكاً. كما أبقى صانعو السياسات الباب مفتوحاً لمزيد من التشديد إذا استمرت ضغوط الأسعار.
هل يمكن أن يرفع الفيدرالي الفائدة مرة أخرى في 2026؟
نعم. تشير توقعات سبتمبر إلى أن مزيداً من التشديد قد يكون وارداً قبل نهاية العام. وستؤثر بيانات التضخم وسوق العمل والنمو في القرار التالي.
كيف يمكن أن تؤثر أسعار الفائدة الأعلى في الدولار الأميركي؟
قد تدعم الفائدة الأميركية الأعلى الدولار عبر زيادة جاذبية الأصول المقومة بالدولار مقارنةً بأصول العملات الأخرى.
ما أبرز المخاطر على الأسهم الأميركية؟
ارتفاع عوائد سندات الخزانة يضغط على القطاعات الأكثر حساسية للفائدة، كما أن بيانات نمو قوية قد تعزز توقعات مزيد من تشديد الفيدرالي.
ما الأحداث الاقتصادية التي ينبغي للمتداولين متابعتها هذا الأسبوع؟
تشمل أبرز الأحداث: القراءات الأولية لمؤشرات مديري المشتريات للتصنيع والخدمات في الولايات المتحدة، وطلبات إعانة البطالة الأسبوعية، وقرار السياسة لدى البنك الوطني السويسري، وطلبات السلع المعمرة الأميركية. وقد تؤثر هذه البيانات في توقعات النمو والتضخم والمسار المقبل لسياسات البنوك المركزية.
ابدأ التداول الآن — انقر هنا لفتح حسابك الحقيقي في VT Markets.



