





Genel Bakış
- ABD’de büyüme pozitif kalıyor; ancak zayıf istihdam artışı ve yükselen enflasyon, ABD Merkez Bankası’nın (Fed) para politikasını gevşetmek (faiz indirmek) için alanını daraltıyor.
- Şirket kârları (bilançolar) hâlâ hisseleri destekliyor. Yatırımcılar, piyasadaki düşüşü “alıma fırsat” görmeden önce şirketlerin kâr beklentilerini (yönetim öngörüsü) ve borçlanma maliyetlerini birlikte değerlendirmeli.
- Fed kararı, ABD GSYH (Gayrisafi Yurtiçi Hasıla: ekonominin toplam üretimi) ve PCE enflasyonu (Fed’in yakından izlediği kişisel tüketim harcamaları fiyat endeksi) 26–30 Ekim döneminde dolar, altın ve borsa endekslerinde sert hareketler yaratabilir.
- Grafikte öne çıkan seviyeler: SP500 için 7.735, altın için 3.942,70 dolar, ABD petrolü için 106,745 dolar. Bu seviyelerde fiyatın nasıl davrandığını görmek, “tepki yükselişi” ile kalıcı trend değişimini ayırt etmeye yardımcı olur.
Geçen Haftaki Satış Dalgası, Bilançolara Güveni Sınadı
ABD hisseleri üst üste ikinci haftayı düşüşle kapattı. S&P 500 %0,5 gerilerken, Nasdaq Composite %0,7 düştü. Yarı iletken (çip) hisseleri %3,2 kayıp yaşadı; bu, teknoloji harcamalarına duyarlı bir sektör üzerindeki baskının arttığını gösteriyor. ABD tahvil getirileri (faizleri) de geriledi; ancak borçlanma maliyetlerindeki düşüş, genel piyasayı yukarı taşımaya yetmedi.
Yatırımcıların, enerji maliyetlerindeki artışın şirket kâr marjlarını (satıştan elde edilen kâr oranı) ve hanehalkı harcamalarını tehdit ettiği bir ortamda, hisse fiyatlarını desteklemesi için şirket sonuçlarına daha fazla ihtiyaç duyduğu görülüyor.
ABD Borsası Hâlâ Yükselebilir mi?
Borsalar çoğu zaman ekonomiden önce yön değiştirir. Hisseler resesyon (ekonomide daralma) başlamadan düşebilir ve ekonomik veriler düzelmeden toparlanabilir. Bu yüzden mevcut aşamayı anlamak için üretim, istihdam, harcama ve enflasyonu birlikte okumak gerekir.
Mevcut göstergeler, resesyondan çok riskleri artan olgun bir büyüme dönemine işaret ediyor. GSYH, ikinci çeyrekte yıllıklandırılmış bazda %2,2 arttı (çeyreklik büyümenin yıllığa çevrilmiş hali), Eylül işsizlik oranı ise %4,2 oldu. Üretim artmaya devam etse de istihdamdaki zayıflama, büyümenin hız kestiğini gösteriyor.
Büyümenin geç evresi her zaman borsa zirvesi anlamına gelmez. Yeni yükselişler, şirketlerin talep baskısı ve finansman maliyetleri (kredi faizleri) artarken kârlarını büyütüp büyütemeyeceğine bağlı.
Enflasyon, Fed’in Seçeneklerini Daraltıyor
Eylül ayında tüketici fiyatları aylık bazda %0,6, yıllık bazda %3,7 arttı. Üretici fiyatları (şirketlerin girdi maliyetlerini daha erken yansıtan endeks) da ay içinde %1,3 yükselerek işletme maliyetleri üzerindeki baskıyı artırdı.
Piyasa, Fed’in bu hafta politika faizi hedef aralığını %3,75–%4,00 seviyesinde sabit tutmasını bekliyor. Ancak inatçı enflasyon, ilave sıkılaştırma (faiz artırımı) olasılığını gündemde tutabilir. Yatırımcılar, yetkililerin fiyat baskıları ile zayıflayan istihdam artışı arasında nasıl denge kurduğunu izleyecek.
Fed, 29 Ekim’de açıklanacak GSYH ve PCE verilerinden önce kararını duyuruyor. Bu da toplantıdan hemen sonra piyasaların politika görünümünü yeniden fiyatlamasına zemin hazırlıyor. Daha sıcak enflasyon, beklenen faizlerin yükselmesi yoluyla doları destekleyip altını baskılayabilir. Daha ılımlı enflasyon ise, büyüme zayıflamazsa bu baskıyı azaltabilir.
Bilançolar, Hisse Döngüsünü Uzatabilir
Şirket kârları, hisseler için önemli bir destek olmaya devam ediyor. FactSet’in 16 Ekim tarihli raporuna göre S&P 500 şirket kârlarının üçüncü çeyrekte yıllık bazda %29 artması bekleniyor; 2026 yılı genelinde büyüme tahmini ise %32,8.
Endeksin ileriye dönük fiyat/kazanç oranı (F/K: hisse fiyatının beklenen kâra oranı) 19 seviyesinde; bu oran 10 yıllık ortalama olan 19,1in biraz altında. Bu, şirketler tahminleri tutturursa, hisse fiyatlarının beklenen kârlara göre makul olabileceğini düşündürüyor.
Kâr tahminlerini aşma gücü de önemli. Sonuç açıklayan şirketlerin %84’ü beklentileri aştı; ancak toplam kârlar beklentilerin yalnızca %2,6 üzerinde geldi. Bu oran, 5 yıllık ortalama olan %7,5in belirgin altında. Beklentileri küçük farkla aşmak, özellikle yatırımcılar zaten güçlü büyüme beklerken, yeni yükselişler için daha sınırlı destek üretebilir.
Devlet tahvilleri de sermaye için rakip. 10 yıllık ABD tahvil getirisi %5 civarında seyrederken, yatırımcılar hisselerdeki olası getiri ile sabit getirili enstrümanlardan (faizi baştan belli olan varlıklar) gelen daha yüksek getiriyi karşılaştırıyor.
Hisseler, değerleme çarpanlarındaki (ör. F/K gibi fiyatlama göstergeleri) düşüşü kâr büyümesi telafi ederse yükselmeye devam edebilir. Bu desteğin sürüp sürmeyeceği izlenmeli.
Piyasanın Yönünü Üç Senaryo Belirleyecek
Büyümenin sürmesi: Enflasyonda gerileme, tahvil faizlerinde istikrar ve kârların güçlü kalması hisseleri destekleyebilir. Şirketler beklentileri karşılarsa yeni zirveler mümkün.
Stagflasyon benzeri yavaşlama: Talep zayıflarken enflasyonun yüksek kalması, Fed’in gevşeme alanını kısıtlar. Şirket marjları sıkışabilir; hisseler daha sert dalgalanmalara açık hale gelir.
Resesyon: İstihdam, tüketim ve kârlarda daha geniş çaplı düşüş, ekonomik daralma ihtimalini güçlendirir. Hisseler, resmi veriler bunu doğrulamadan önce bozulmayı fiyatlayabilir.
Bu hafta, Fed’e verilen ilk piyasa tepkisinin, GSYH, PCE ve şirket sonuçları geldikten sonra korunup korunamayacağını test ediyor. Hem veriler hem de şirketlerin ileriye dönük kâr beklentileriyle desteklenen bir toparlanma, alım isteğinin geri döndüğüne dair işaret verir.
Takip Edilecek Ana Semboller
SP500 | XAUUSD | USOIL | USDX | EURUSD
Yaklaşan Gelişmeler
| Tarih | Para Birimi | Veri / Karar | Beklenti | Önceki | Analist Notu |
| 28 Ekim | AUD | TÜFE (yıllık) (Tüketici Fiyat Endeksi: enflasyon ölçümü) | 4.20% | 4.00% | Daha güçlü bir veri, Avustralya’da daha sıkı para politikası (daha yüksek faiz) beklentilerini artırabilir. |
| NZD | RBNZ Resmi Nakit Faiz Oranı (Yeni Zelanda Merkez Bankası politika faizi) | 3.00% | 2.75% | İlave artışlara dair yönlendirme, ilk kararın ötesinde fiyatlamayı belirleyebilir. | |
| CAD | Kanada Merkez Bankası gecelik faiz oranı (politika faizi) | 2.50% | 2.25% | Kararı, güncellenen büyüme ve enflasyon tahminleriyle birlikte değerlendirin. | |
| 29 Ekim | USD | FOMC açıklaması (Fed’in faiz karar metni) | NA | NA | İlave sıkılaştırma sinyalleri dolar, altın ve hisselerde hareket yaratabilir. |
| USD | Çekirdek PCE Fiyat Endeksi (aylık) (gıda ve enerji hariç enflasyon göstergesi) | 0.30% | 0.20% | Daha güçlü bir sonuç, sıkı duruşun süreceği beklentisini güçlendirebilir. | |
| EUR | ECB kararı ve basın toplantısı (Avrupa Merkez Bankası) | NA | NA | Enflasyon riskleri ile zayıflayan büyüme arasındaki denge izlenecek. | |
| 30 Ekim | JPY | BOJ politika faizi ve basın toplantısı (Japonya Merkez Bankası) | <1.25% | <1.25% | Bir sonraki artışa dair yönlendirme, yende oynaklığı artırabilir. |
Yaklaşan ekonomik verilerin tamamı için VT Markets Ekonomik Takvim sayfasına göz atın.
Haftanın Öne Çıkan Hareketleri
SP500
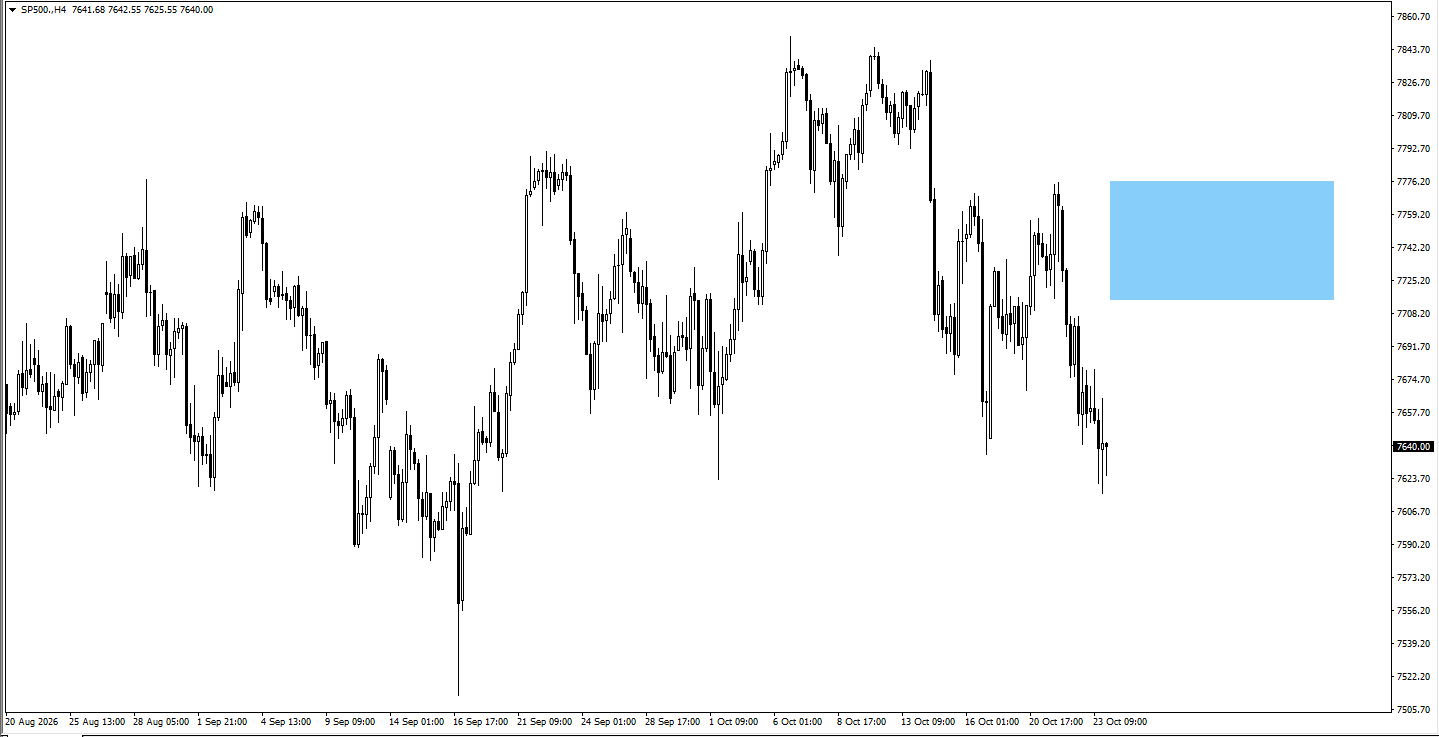
- Fiyat mevcut bölgeden yükselebilir; ancak yapıyı anlamak için fiyatın nasıl hareket ettiğini (fiyat davranışı: mum/barların tepki şekli) izleyin.
- Yükseliş olursa, 7.735 seviyesindeki fiyat davranışını takip edin.
XAUUSD
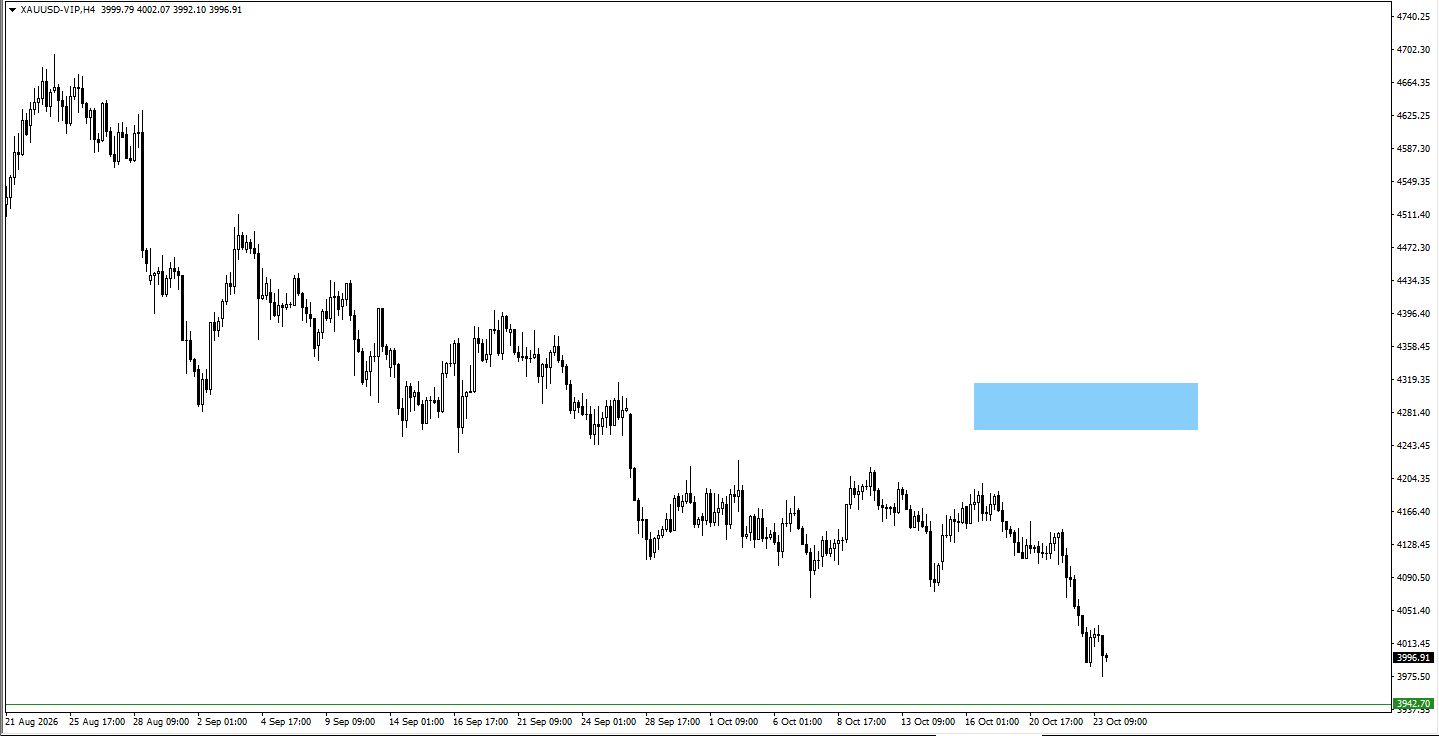
- Fiyat aşağı yönlü işlem görürse, 3942,70 seviyesinin altına sarkmada yukarı yönlü toparlanma işaretleri (alım baskısı) arayın.
USOil
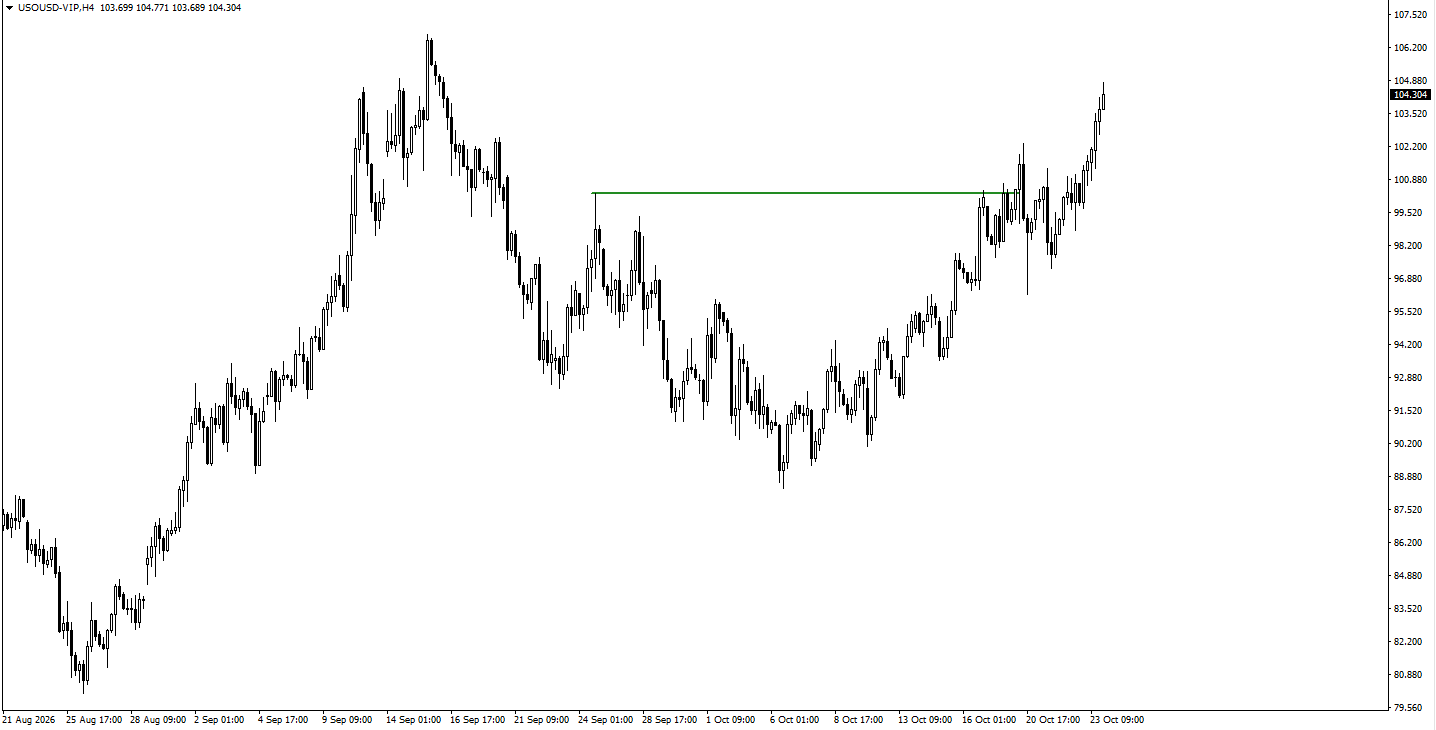
- USOil 102,546 seviyesini aştı (kırdı: fiyatın bu seviyenin üzerine yerleşmesi).
- USOil 106,745 seviyesini aştığında fiyatın nasıl davrandığını izleyin.
USDX
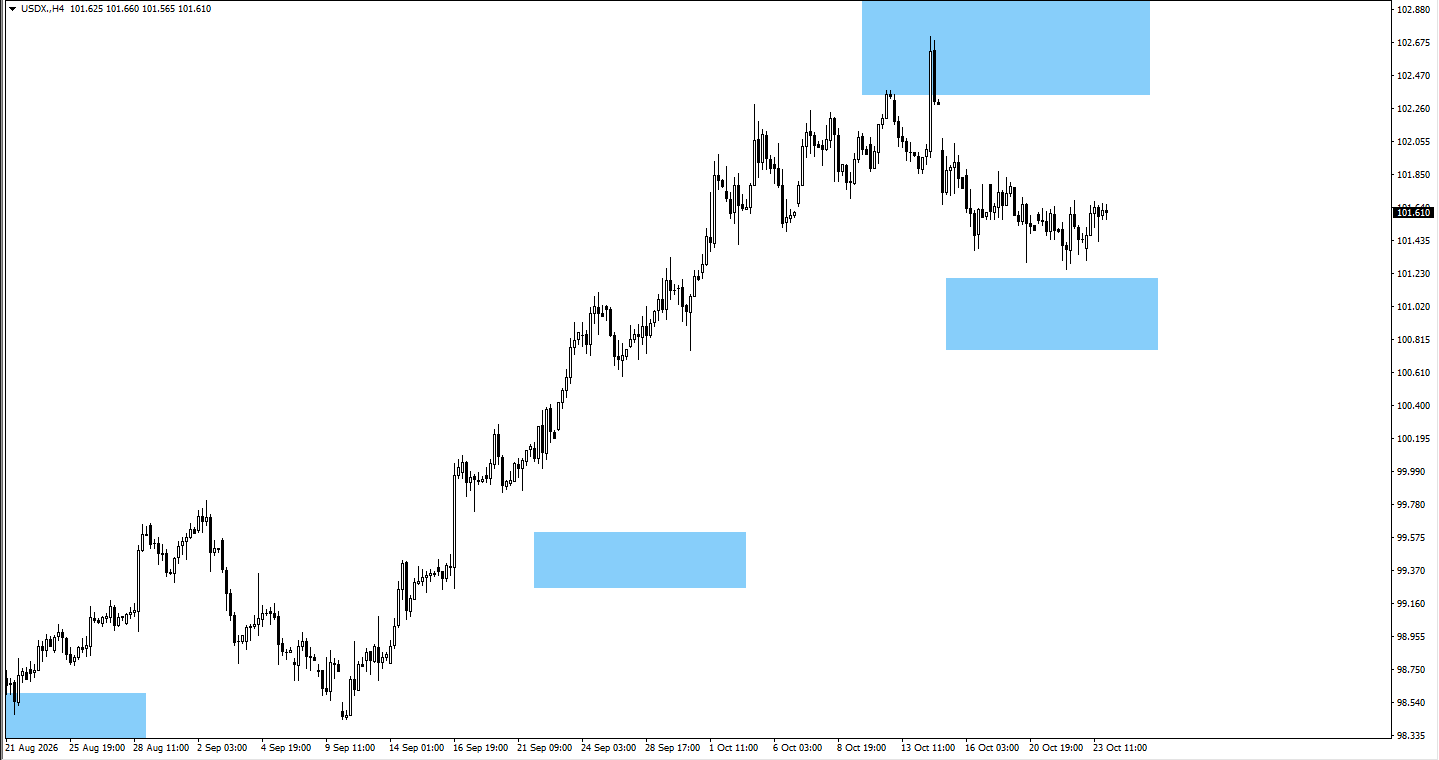
- USDX (Dolar Endeksi: doların başlıca para birimleri karşısındaki değeri) 101,00 civarındaki takip edilen bölgede işlem görüyor.
- Fiyat aşağı yönlü işlem görürse, 101,00 bölgesinde yukarı yönlü tepki işaretleri arayın.
EURUSD
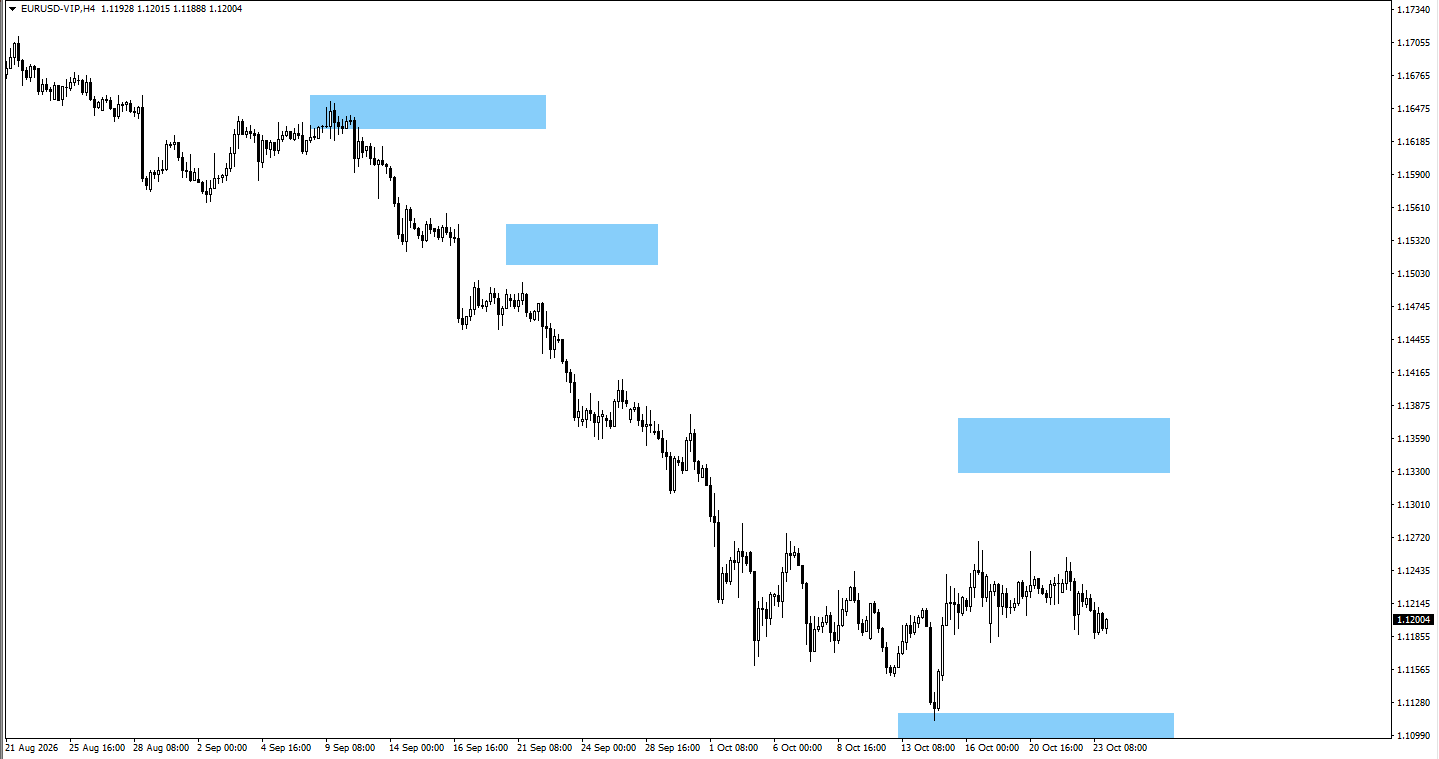
- Fiyat yatay seyre (konsolidasyon: dar bantta dalgalanma) girerse, EURUSD yukarı yönlü işlem görebilir.
- Bu durumda 1,1350 seviyesindeki fiyat davranışını izleyin.
Sonuç
24 Ekim itibarıyla ABD ekonomisi büyümenin geç evrelerine yaklaşıyor; ancak resesyon demek için yeterli kanıt yok. Güçlü şirket bilançoları hisseleri desteklemeyi sürdürüyor. Buna karşın kalıcı enflasyon, yüksek tahvil faizleri ve sıkı para politikası, yeni yükselişleri giderek yatırımcı iyimserliğinden çok gerçek kâr artışına bağlı hale getiriyor.
Yatırımcılar, ekonomik koşullar daha da bozulmadan önce şirket kârlarının yükseliş trendini sürdürüp sürdüremeyeceğine karar vermeye çalışıyor. ABD, ekonomik döngünün sonlarına yaklaşsa bile, bu durum borsa döngüsünün de bittiği anlamına gelmeyebilir.
Sık Sorulan Sorular
Bu hafta piyasaları ne hareketlendirebilir?
Fed’in faiz kararı, ABD GSYH verisi ve PCE enflasyonu öne çıkan gündem maddeleri. Şirket bilançoları da S&P 500’de hareket yaratabilir. Avrupa, Japonya, Kanada ve Yeni Zelanda’daki merkez bankası kararları ise döviz kurlarını etkileyebilir.
ABD’de büyüme yavaşlarsa S&P 500 yükselebilir mi?
Evet. Ekonomi yavaşlasa bile şirketler kârlarını artırmayı sürdürürse hisseler yükselebilir. Ancak şirketlerin ileriye dönük kâr beklentilerini düşürmesi veya borçlanma maliyetlerinin artması, yükselişi sınırlayabilir.
Fed kararı altın fiyatlarını nasıl etkileyebilir?
Daha yüksek faizlere işaret eden mesajlar, faiz getirisi olan varlıkları (tahvil, mevduat gibi) daha cazip hale getirdiği için altını baskılayabilir. Daha yumuşak bir politika görünümü ise, özellikle ABD doları zayıflarsa altını destekleyebilir.
Yatırımcılar neden PCE enflasyonunu izler?
PCE, tüketici fiyatlarındaki değişimi izleyen bir enflasyon göstergesidir ve Fed’in para politikası kararlarında önemli bir referanstır. Beklentiden yüksek enflasyon, faiz indirimi alanını azaltabilir veya yeni faiz artırımı beklentilerini güçlendirebilir.
Hemen işlem yapmaya başlayın — gerçek VT Markets hesabınızı oluşturmak için buraya tıklayın.





