





Son birkaç yılda yapay zekâ (AI) rüzgârı, teknoloji yığınının (stack: çipten buluta kadar tüm katmanlar) her katmanına yayıldı. Çip üreticileri her zamankinden fazla yarı iletken (silisyum) sevk etti, bulut hizmeti sağlayıcıları kapasite eklemek için yarıştı, veri merkezleri (data centre: sunucuların bulunduğu büyük tesisler) elektrik şebekesinin izin verdiği hızda yükseldi. Her yeni model nesli bir öncekinden daha fazla “hesaplama gücü” (compute: sunucuların işlem kapasitesi) isterken, her yeni yatırım dalgası da bir öncekinden daha büyük oldu.
Bir noktada harcamalar, bu harcamaları karşılayacak nakdin önüne geçti. Bu hafta sektör, aradaki farkı kapatmak için borç piyasalarına (tahvil ve kredi) yöneldi.
Yatırımcı Özeti için dokunun
- Yapay zekâ çipi harcamaları, Büyük Teknoloji’nin (Big Tech) kendi nakit akışıyla ödemesinden; özel kredi (private credit: banka dışı fonlardan sağlanan kredi), özel amaçlı şirketler (SPV) ve kiralama (lease) yoluyla finansmana kayıyor.
- Broadcom’un rolü tedarikçiden kısmi “garantöre” (borcun bir kısmını üstlenme) doğru değişiyor; kredi piyasaları da bunu fiyatlamaya başladı.
- Çip talebi için yukarı yön potansiyel var. Ancak borçların vadesi çoğu zaman çiplerin rekabetçi kaldığı süreden daha uzun; risk bu vade uyumsuzluğunda.
Wall Street Journal’ın haberine göre Broadcom, OpenAI ile birlikte geliştirdiği özel çipleri finanse etmek için 50 milyar doların üzerinde kaynak istiyor. Oracle (ORCL), yeni bir veri merkezindeki çipleri finanse etmek için Apollo ve Goldman Sachs ile görüşüyor. SpaceX (SPCX) ise artık xAI’ı da bünyesinde barındırdığı yapıda, Nvidia GPU’ları (grafik işlem birimi: yapay zekâ eğitimi/çalıştırmada kullanılan güçlü işlemci) için yaklaşık 40 milyar dolar borçlanmayı görüştü.
Yapay zekâ çiplerinin artan bir bölümü artık nakitle değil kredilerle alınıyor; bu krediler de teknoloji haberlerinde nadiren öne çıkan kredi verenlerden geliyor.
| Anlaşma | Haberde geçen tutar | Donanım | Görüşülen kreditörler | Durum |
| Broadcom / OpenAI | 50 milyar $+ | Broadcom özel hızlandırıcılar (accelerator: AI hesaplamasını hızlandıran çip) | Apollo, Blackstone | Erken aşama, yıl sonuna kadar kapanış hedefi |
| SpaceX | ~40 milyar $ (30 milyar $ tahvil, 10 milyar $ kredi) | Nvidia GPU’ları | Apollo (lider), PIMCO | Görüşmeler sürüyor |
| Oracle | Açıklanmadı | 1 GW veri merkezi için çipler (GW: tesisin elektrik gücü/kapsamı) | Apollo, Goldman Sachs | Görüşmeler sürüyor, muhtemelen kiralama aracıyla |
Yapay zekâ harcaması Büyük Teknoloji’nin nakdini aştığında
Microsoft, Alphabet ve Meta, yapay zekâ patlamasının ilk yıllarında sunucuları faaliyetlerden gelen nakit akışıyla (operating cash flow: işin günlük faaliyetinden ürettiği nakit) finanse etti. Tahvil piyasasına yoğun biçimde yaslanmaları gerekmedi. Ancak altyapı harcamaları hızlanınca, bu tutarları kısa vadede karşılamak zorlaştı.
En büyük beş “hiper ölçekli” şirket (hyperscaler: dev bulut/veri merkezi işleten teknoloji şirketi) 2025’te yaklaşık 121 milyar dolarlık ABD şirket tahvili ihraç etti. Bu, önceki beş yıl ortalamasının dört katından fazlaydı; 2026’da da ihraç artışı sürdü. Teknoloji sektörü şimdi Bloomberg ABD Şirket Tahvilleri Endeksi’nin yaklaşık %10’unu oluşturuyor.
Oracle, bu nakit gücü olmayan bir şirketin yetişmeye çalıştığında ne olacağını gösteriyor. Güçlü şekilde borçlandı ve şimdi 67,2 milyar dolarlık özkaynağa karşılık 169,1 milyar dolar borç taşıyor. Büyük rakiplerine kıyasla fark belirgin.
| Şirket | Sermayeye göre borç oranı (debt-to-capital) | %7,5 üzeri getiri veren tahvil var mı? |
| Oracle | 71,60% | Evet |
| Microsoft | 22,60% | Hayır |
| Alphabet | 15,50% | Hayır |
SpaceX, bu “yüksek getirili” (high-yield: daha yüksek riskli, bu yüzden faizi yüksek) grupta tahvili olan diğer büyük yapay zekâ harcayıcısı.
Bu yüzden Oracle farklı bir yol deniyor. Çipleri kendisi satın almak yerine, onları özel amaçlı bir şirketten (SPV: sadece belirli bir varlığı sahiplenmek için kurulan ayrı şirket) kiralamayı planlıyor. Kreditörler SPV’yi finanse ediyor, Oracle’ın kira ödemeleri geri ödemeyi karşılıyor ve borç Oracle’ın bilançosunda (balance sheet: şirketin varlık-borç tablosu) görünmüyor. UBS bu modeli yapay zekâ kredi piyasaları çalışmasında anlatmıştı; hızla yaygın bir yöntem haline geliyor.
Broadcom artık sadece çip satmıyor
Bu yeni yapılar, sektörün satın alabileceği çip sayısını artırıyor. Ancak riski, çipi üreten şirketlere ve finansmanı sağlayan kreditörlere kaydırıyor. Yapay zekâ finansmanı hikâyesinin merkezinde bu denge var.
Broadcom, bunu en net gösteren örnek. Müşterileri için kurgulanmasına yardım ettiği her paket bir öncekinden daha büyük oldu; her adım da Broadcom’u kredi tarafına daha fazla yaklaştırdı.
- Haziran: Anthropic için 35 milyar dolar; Broadcom, Apollo ve Blackstone ile birlikte “platform ortağı” rolünde.
- Ağustos: 60 milyar doların üzerinde, 100 milyar dolara kadar çıkabileceği belirtilen paket; finansman anlaşmasının merkezinde Broadcom var.
- Ekim: OpenAI için 50 milyar doların üzerinde; finansmanı Broadcom’un bizzat organize ettiği bildirildi. Garanti koşulları (hangi kısmı üstleneceği) henüz açıklanmadı.
Müşterisinin kredisini organize eden bir tedarikçi, bir süre sonra sadece tedarikçi olmaktan çıkar. Broadcom, kendi çiplerine yönelik talebi adeta “sigortalıyor/taahhüt ediyor”. Bu, siparişleri kilitleyebilir. Ancak yapay zekâ şirketleri kredilerini ödeyecek kadar gelir üretemezse Broadcom risk taşır. Kredi piyasaları bunu fark etti. Broadcom’un tahvil getirileri (yield: tahvil faizi) ve kredi temerrüt takası (CDS: şirketin borcunu ödeyememe riskine karşı sigorta primi) yükseldi; çünkü garanti yükü büyüyor.
Wall Street hâlâ daha fazla alan görüyor
Hisse senedi analistleri, kredi piyasaları temkinliyken bile çip üreticilerine yönelik genel olarak pozitif kaldı. Goldman Sachs, Eylül’de Broadcom için “Al” tavsiyesini korudu; yapay zekâ laboratuvarlarının ve hiper ölçekli şirketlerin altyapı harcamalarını artırmaya devam edeceğini öngördü.
Bu görüşün ilk ayağı “kim alıyor” sorusu. En hızlı büyüyen müşteriler yapay zekâ laboratuvarları (labs). Laboratuvarlar genellikle kazandıklarından çok daha fazlasını harcıyor. Finansman, peşin ödeyemeyecekleri çok yıllı taahhütler (multi-year commitments: birkaç yıla yayılan alım/sözleşme) imzalamalarını sağlıyor; bu da tedarikçiye çeyrekten çeyreğe değişen sipariş yerine daha uzun süreli görünürlük veriyor. OpenAI’nin Broadcom ile 10 gigavatlık özel çip planı 2026’nın ikinci yarısından 2029’a kadar sürüyor. Bu ölçekte taahhütler, Broadcom CEO’sunun Mart’ta paylaştığı “gelecek yıl 100 milyar doların üzerinde yapay zekâ çipi satışı” beklentisini daha inandırıcı kılıyor.
İkinci ayak borçlanma kapasitesi. Oracle istisna; en büyük harcayıcıların çoğu hâlâ makul düzeyde borç taşıyor. J.P. Morgan Asset Management, hiper ölçekli şirketlerin yaklaşık 1,5 trilyon dolar daha borç ekleyebileceğini tahmin ediyor; bu seviyeye kadar, kiralama etkisi de dahil borçluluk (lease-adjusted leverage: kiralamaları borç gibi sayan borçluluk ölçümü) ABD’deki “yatırım yapılabilir” (investment-grade: kredi notu yüksek) sanayi şirketleri ortalamasına ancak yaklaşıyor.
Bu anlaşmalar, iki çip üreticisinin siparişlerine doğrudan yansıyor. Talebi izleyen yatırımcılar Broadcom (AVGO) ve NVIDIA’yı (NVIDIA) VT Markets üzerinden takip edebilir.
Yapay zekâ patlamasını gerçekte kim finanse ediyor?
Borçlanan şirketlerin arkasında aynı kreditör öne çıkıyor: Apollo. Broadcom’un Blackstone ile yaptığı görüşmelerde, Oracle’ın Goldman Sachs ile yürüttüğü temaslarda Apollo var; SpaceX paketine de Apollo’nun liderlik etmesi bekleniyor, PIMCO da işin içinde. (BigGo Finance) Özel kredi fonları, yapay zekâ altyapı kurulumunun (build-out: büyük ölçekli kurulum/yatırım dalgası) çip üreticileri kadar önemli bir parçası haline geldi.
Para akışını izleyince zincir kabaca şöyle:
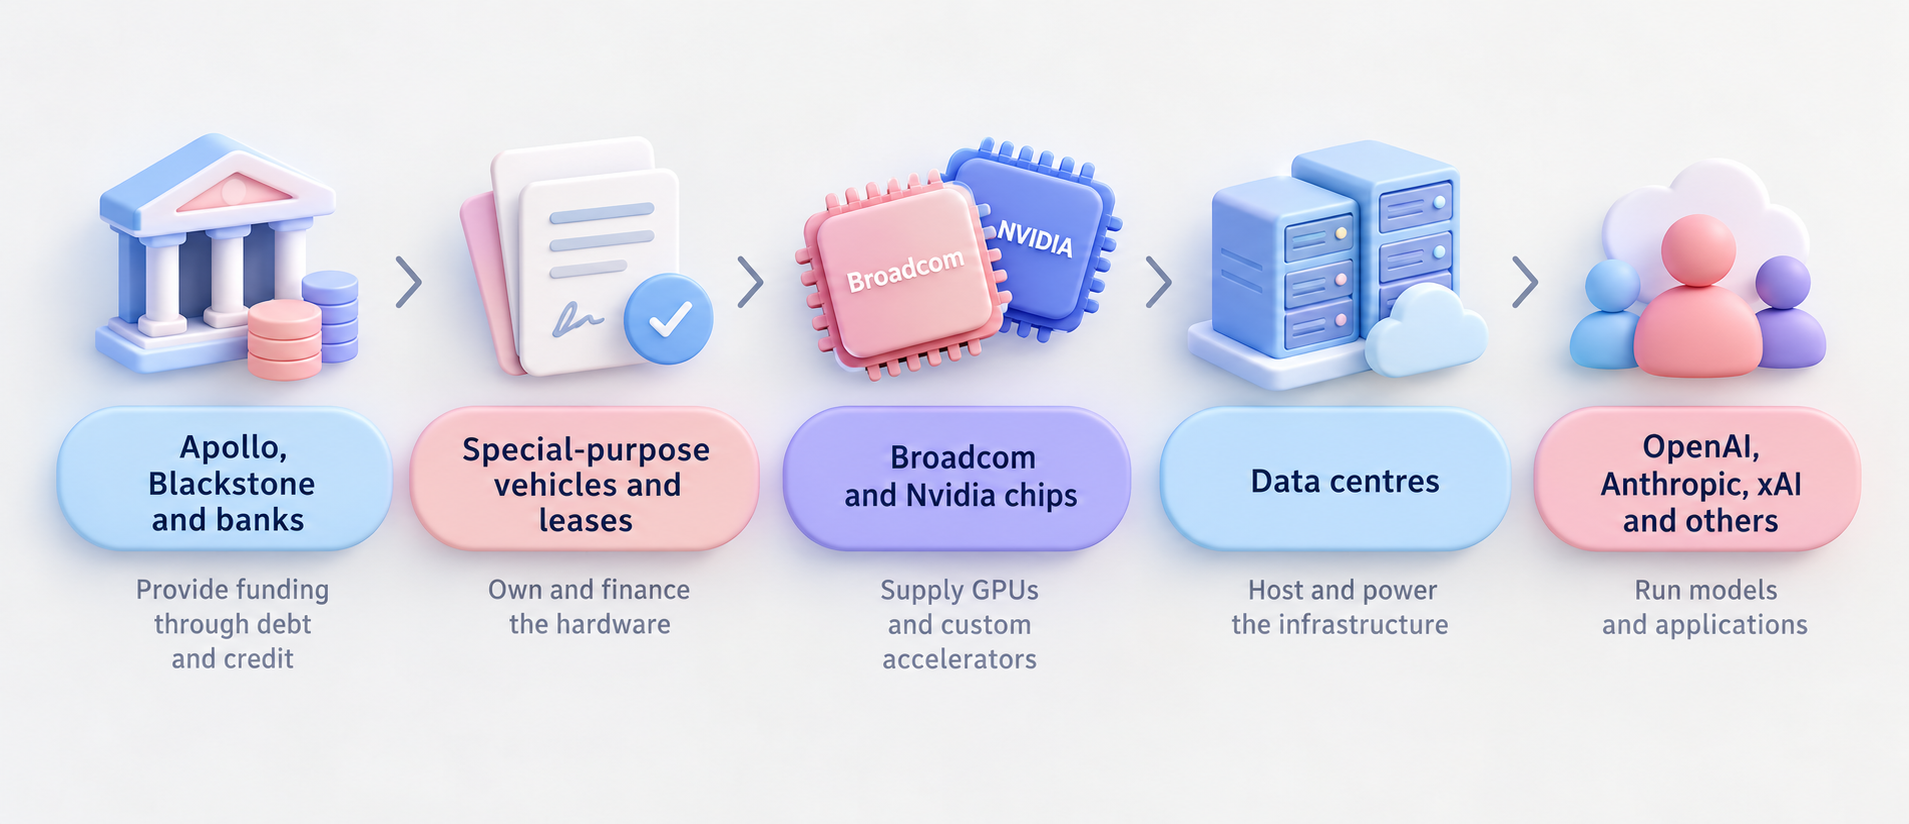
Sermaye zincir boyunca aşağı inerken, geri ödeme yükümlülükleri (repayment obligations: borcu geri ödeme sorumluluğu) yukarı doğru geri gider.
Zincirin tepesindeki kreditörler, çoğu zaman emeklilik fonları ve sigorta şirketleri gibi kurumsal yatırımcıların parasını yönetir. Projeler yükümlülükleri karşılayacak kadar nakit üretemezse kayıplar teknoloji sektörünün dışındaki yatırımcılara kadar uzanabilir.
Ölçek tahvil piyasasında görünmeye başladı. ABD’de kaldıraçlı finansmanda (leveraged finance: daha riskli şirketlere verilen, faizi yüksek borçlanma türleri) yapay zekâ bağlantılı borçlanma 2025 başında yaklaşık 20 milyar dolardan 2026’da 88 milyar dolara çıktı. Arz artınca alıcı daha yüksek getiri ister; daha yüksek getiri de yapay zekâyla ilgisi olmayan şirketler için bile borçlanma maliyetini artırır. Bu yüzden bu haftaki haberler sadece çip hisselerini etkilemedi.
8 Ekim’de Reuters, devlet tahvili piyasalarındaki gerilimin teknoloji şirketlerinin aynı sınırlı finansman havuzu için yarışmasıyla arttığını yazdı; SpaceX’in kredi temerrüt sigortası (CDS) da rekor seviyelere çıktı.
Çiplerin “kendi parasını çıkarması” gerekiyor
Borçla alınan bir çip, sadece kredi taksitini değil daha fazlasını karşılayacak gelir üretmek zorunda. Faiz ödemesi var, elektrik maliyeti var, veri merkezi alanının işletme gideri var. Donanımın değeri de zamanla düşüyor.
Bu son nokta kritik; çünkü Nvidia artık kabaca her yıl yeni bir çip nesli çıkarıyor. 2026’da alınan donanım, finansmanın vadesi geldiğinde iki nesil geride kalabilir. Bu durumda eski GPU’lar daha düşük kira geliri (rental price: kiralama/kapasite kiralama bedeli) getirebilir.
Kreditörler buna kalan değer riski (residual-value risk: teminat olan donanımın beklenenden hızlı değer kaybetmesi) der.
Krediyi güvenceleyen donanımın değeri, ödemeler sürerken hızla düşebilir. Bu, toplam yapay zekâ talebi güçlü kalsa bile yaşanabilir. Kreditörü ilgilendiren, dünyanın ne kadar yapay zekâ kullandığı değil; belirli bir donanımın hâlâ ne kadar gelir üretebildiğidir.
Bu gerçekleşirse, ödeme yükünün bir kısmı Broadcom’a kalabilir. Çünkü Broadcom müşterilerinin kredilerinin bir bölümüne garanti vererek, onlar ödeyemezse borcun bir kısmını üstlenmeyi taahhüt ediyor. Müşteriler öderken bunun nakit maliyeti yok. Ancak bir laboratuvar zorlanırsa Broadcom iki kez darbe alır: hem çip siparişini kaybeder hem de kredinin bir kısmını öder. Analistler, yapay zekâ harcaması yavaşlarsa bu garantilerin pahalıya patlayabileceğine dikkat çekiyor.
Maliyet Broadcom’la sınırlı kalmayabilir. Nvidia’nın SpaceX’te büyük bir payı var; SpaceX de Nvidia çiplerini almak için borçlanıyor. Üstelik her anlaşmanın arkasında benzer kreditörler olduğu için, bir şirketteki sorun diğerlerine daha kolay yayılabilir.
İlk çatlaklar nerede görülebilir?
Bir süre en büyük şirketler bu harcamanın önemli kısmını kendi içinde sindirebildi. Güçlü nakit akışı, yeni sunucuları ve altyapıyı finanse etti.
Ancak kurulumun ölçeği bunu değiştiriyor.
Projeler büyüdükçe ve pahalılaştıkça şirketler finansman için bilançolarının dışına daha fazla bakıyor. Borç, özel kredi ve kiralama yapıları yapay zekâ büyümesinin mekanizmasına ekleniyor.
Kredi akışı yapay zekâ patlamasını kısa vadede finanse ediyor; bu da çip talebini destekliyor.
Ancak henüz hiçbir anlaşma kapanmadı; Broadcom görüşmeleri de tutarın değişebileceği kadar erken aşamada. Asıl test, hesaplama kapasitesinin (compute) eskiyip değer kaybetmeden önce yeterli gelir üretip üretemeyeceği ve bu riskin ne kadarının tedarikçilerin üzerinde kalacağı. Bunu ölçmeye yarayacak beş sinyal var.
- Broadcom–OpenAI anlaşması: Yıl sonuna kadar kapanıp kapanmayacağı, tutarı ve borcun ne kadarına garanti verileceği, Broadcom’un taşımaya razı olduğu riski gösterecek.
- Broadcom, Oracle ve SpaceX CDS’leri: CDS, kârdan daha hızlı hareket eder; kreditörlerin risk algısını en erken yansıtan göstergelerden biridir.
- Broadcom’un bir sonraki çeyrek sonuçları: Genelde Aralık’ta gelir; yönetimin garantileri ve olası maliyetlerini anlatması için ilk fırsat.
- Yatırım yapılabilir tahvil faiz farkları (investment-grade spreads: risksiz faize göre ek faiz) ve ABD Hazine tahvili getirileri: Yapay zekâ borçlanması tahvil piyasasını sıkıştırırsa, borçlanma maliyeti artışı burada görünür.
- Eski GPU’ların kiralama fiyatları: Kira gelirleri düşerse, çiplerin değerinin kredilerin geri ödenme hızından daha hızlı düştüğünün erken işareti olabilir.
Yapay zekâ patlaması artık sadece çipler, modeller ve veri merkezleri hikâyesi değil. Giderek bir kredi hikâyesine de dönüşüyor. Borçlanma büyüdükçe temel soru “ne kadar kapasite kurulabilir?” olmaktan çıkıp “kurulan kapasite kendi maliyetini karşılayacak nakdi üretebilir mi?” noktasına kayıyor.
Frequently Asked Questions
Yapay zekâ patlaması neden borç finansmanına dönüyor?
Yapay zekâ altyapı maliyetleri, birçok şirketin sadece kendi nakit akışıyla rahatça karşılayabileceğinden daha hızlı artıyor. Bu nedenle tahvil, özel kredi ve kiralama daha sık kullanılıyor.
CDS’in yükselmesi hisse yatırımcısına ne söyler?
CDS, bir şirketin borcunu ödeyememe riskine karşı sigorta primi gibidir. CDS fiyatı yükselirse kreditörler daha fazla risk görür. Broadcom için bu, piyasanın müşterilerin borcunun bir kısmını Broadcom’un riski gibi görmeye başladığı anlamına gelebilir.
Bu anlaşmalarda Broadcom’un rolü Nvidia’dan nasıl farklı?
Broadcom, finansmanı organize ediyor ve bir kısmına garanti veriyor. SpaceX anlaşmasında SpaceX, Nvidia çiplerini almak için kendi adına borçlanıyor. Nvidia’nın riski daha çok SpaceX’teki ortaklığı üzerinden; doğrudan garanti vermesinden değil.
Bu yapay zekâ finansmanı anlaşmaları ne zaman kapanabilir?
Broadcom–OpenAI anlaşmasının 2026 bitmeden kapanması hedefleniyor. SpaceX paketinin 2027’de kapanması bekleniyor. Oracle için net bir takvim açıklanmadı.
Yapay zekâda yüksek borçlanma balon işareti mi?
Tek başına değil. Büyük harcayıcıların çoğunun borçluluğu hâlâ düşük. Endişe, Oracle gibi daha zayıf borçlularda ve krediler bitmeden değer kaybedebilecek çiplerde yoğunlaşıyor.
Hemen işlem yapmaya başlayın — gerçek VT Markets hesabınızı oluşturmak için buraya tıklayın.



