





Anthropic, halka arz (IPO: şirketin hisselerini ilk kez borsada satışa çıkarması) için dev bir değerlemeyle hazırlanıyor. 2 trilyon doların üzerinde olduğu bildirilen IPO değerlemesi, ticari faaliyetlerini ölçeklendirmeye yeni başlamış olmasına rağmen şirketi Nvidia, Apple ve Microsoft gibi devlerle aynı lige taşıyabilir.
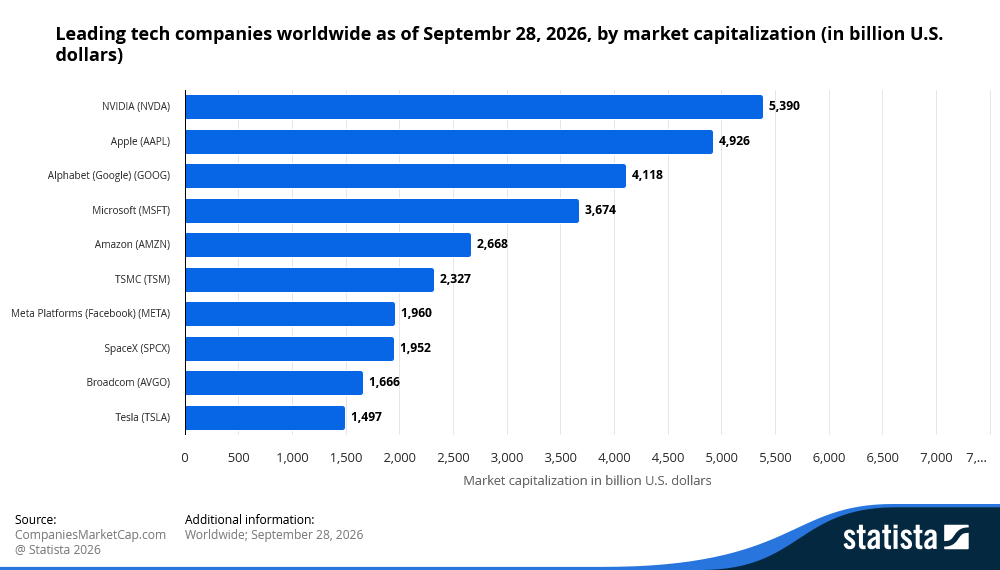
Bu olası mega halka arz, yatırımcıların yapay zekâya iştahının güçlü kaldığı bir döneme denk geliyor. Gelir hızlı artıyor, gelişmiş yapay zekâ modellerine talep yüksek, Anthropic de Claude’u yapay zekânın ticarileştirilmesi yarışında öne çıkan sistemlerden biri olarak konumladı.
Ancak “Muhteşem 7” (ABD’nin en büyük teknoloji hisseleri grubu) seviyesinde değerleme için yalnızca hızlı büyüme yetmez. Sürdürülebilir gelir, fiyatlama gücü (müşteriyi kaybetmeden fiyatı koruyabilme) ve kârlı ölçek gerekir. Anthropic, yapay zekâ talebinin onu karşılamak için gereken devasa hesaplama maliyetlerinden daha hızlı büyüyebileceğini kanıtlamak zorunda.
Yapay zekâ primi çok pahalı
Anthropic, Claude yapay zekâ modellerini geliştiriyor; erişimi ağırlıkla şirketlere ve yazılım geliştiricilere satıyor. Halka açık şirketlerin aksine, değeri bugüne kadar özel fonlama turlarıyla belirlendi. IPO (halka arz) yatırımcılara finansallara daha net bakış sağlayacak; ancak değerleme, hangi gelir ölçüsünün esas alındığına çok bağlı.
| Ölçüm | Ne anlama geliyor | Rakam | 2 trilyon $ değerlemede çarpan |
| Temmuz 2026 run rate | Son ayın gelirinin yıllığa çevrilmiş hâli | 65 milyar $ üzeri | Yaklaşık 31x |
| 2026 sonu run rate | Tahmini son ay gelirinin yıllığa çevrilmiş hâli | 110 milyar $ üzeri | Yaklaşık 17x |
| 2028 geliri | Yıllık toplam gelir projeksiyonu | 190–200 milyar $ | Yaklaşık 10x |
“Run rate”, son ay elde edilen geliri 12 ile çarparak yıllıklaştırır. Bu, mevcut satış hızını gösterir; ancak şirketin yılın tamamında kesin olarak kazanacağı tutar anlamına gelmez.
Bu fark kritik; çünkü 2 trilyon dolarlık değerleme, bugünkü gelirden çok, Anthropic’in önümüzdeki yıllarda beklenen büyümeyi gerçekleştirip gerçekleştiremeyeceğine dayanıyor. Yani yatırımcılar, şirketin yıllar sonra üreteceğini düşündükleri gelir için bugün ödeme yapıyor. Mevcut run rate’e göre bakıldığında değerleme hâlâ çok zorlayıcı.
Yatırımcılar neden istekli?
Anthropic’in en güçlü tezi, büyüme hızı.
Gelir, 2025’te 12 kat artarak yaklaşık 4,6 milyar dolara çıktı, 2026 ikinci çeyrek geliri 11,5 milyar dolar seviyesine ulaştı. Bu yılın tek bir çeyreği, 2025’in tüm yıl gelirinin iki katından fazlasını üretti.
Şirket, talebin şu anda arzı aştığını savunuyor. Halka arz izahnamesine (prospektüs: yatırımcılara sunulan resmi halka arz bilgi dokümanı) göre büyümeyi sınırlayan ana unsur müşteri eksikliği değil, hesaplama gücüne erişim. Bu tablo, hâlâ talep arayan şirketlerden farklı bir yatırım profili yaratıyor: sorun kullanıcı bulmak değil, onları karşılayacak kapasiteyi kurmak.
Yatırımcı ilgisini “kıtlık” da besliyor. OpenAI halka arz başvurusu yaptı ancak listelemeyi 2027’ye ertelediği bildiriliyor. Bu da Anthropic’i, bu yıl borsaya gelmesi beklenen az sayıdaki “saf” (ana işi doğrudan yapay zekâ modeli geliştirmek olan) büyük model geliştiriciden biri hâline getiriyor.
Nvidia’nın da 10 milyar dolara kadar “anchor/cornerstone” (halka arzda büyük tutarla ilk alım taahhüdü veren ana kurumsal yatırımcı) yatırımını değerlendirdiği konuşuluyor. Bu, Anthropic’in yapay zekâ ekosistemindeki stratejik önemini gösteriyor.
Yapay zekâyı ölçeklemenin maliyeti
En büyük baskı noktası, sabit altyapı maliyetleri ile değişken müşteri talebi arasındaki uyumsuzluk.
Anthropic’in, yaklaşık 10 yıllık dönemde altı altyapı ortağı üzerinden en az 518 milyar dolarlık hesaplama kapasitesi taahhüdü verdiği bildiriliyor. Bu taahhütlerin yaklaşık %80’i iptal edilemiyor ya da kullanım olmasa bile ödeme gerektiriyor. Şirketin kasasında (nakit ve nakde yakın değerler) yaklaşık 20,28 milyar dolar bulunuyor.
Piyasalar benzer altyapı döngülerini daha önce gördü. Telekom şirketleri 1990’ların sonunda internet talebinin hızlanacağı beklentisiyle büyük fiber ağlar kurdu. Talep geldi, ancak ağır borç yükü taşıyan birçok şirket için çok yavaş geldi.
Anthropic, benzer bir riskin farklı bir versiyonuyla karşı karşıya. Şirket, taahhüt ettiği altyapının büyük bölümüne sahip değil. Talep yavaşlarsa, varlığa sahip olmadan maliyeti taşımaya devam eder.
Hesaplama maliyetlerinin düşmesi de ayrı bir sorun yaratır. Yeni nesil çipler yapay zekâ işlemeyi ciddi ölçüde ucuzlatırsa, bugünün uzun vadeli taahhütleri gelecekteki seçeneklere kıyasla pahalı kalabilir.
Rekabet ve fiyatlama gücü
Altyapı işin bir tarafı. Diğer taraf, müşterilerin Anthropic modelleri için “primli” (pahalı) fiyatları ödemeye devam edip etmeyeceği. Müşteri yoğunlaşması (gelirin az sayıda müşteriden gelmesi) bu belirsizliği artırıyor. 2025 gelirinin yaklaşık dörtte birinin iki isimsiz müşteriden geldiği belirtilirken, birçok büyük müşteri uzun vadeli sözleşmelerle “kilitli” değil.
Fiyatları baskılayabilecek üç unsur:
| Baskı noktası | Neden önemli? |
| Müşterinin sağlayıcı değiştirmesi | Şirketler, maliyet ve performansa göre işleri farklı yapay zekâ modelleri arasında yönlendiren sistemleri daha çok kullanıyor. |
| Açık ağırlıklı modeller | Meta, Alibaba, Moonshot AI ve DeepSeek gibi oyuncuların “açık ağırlıklı” (modelin parametre/ağırlıklarının erişilebilir olduğu, bu sayede daha kolay uyarlanabilen) modelleri, pahalı modellerin fiyatlama gücünü sınırlayabilir. |
| En ileri seviye rekabet | OpenAI, Google ve xAI rakip sistemlere büyük yatırımı sürdürüyor. |
Kapalı (iç yapısı paylaşılmayan) ve açık modeller arasındaki kalite farkı daralıyor. Stanford’un 2026 AI Index raporu, mart itibarıyla en iyi kapalı modelin en iyi açık modelin yalnızca az farkla önünde olduğunu gösterdi.
Fiyat baskısı da belirginleşiyor. OpenAI GPT-6 için API fiyatlarını (API: yazılımların bir hizmetle konuşmasını sağlayan bağlantı arayüzü; burada modele erişim ücreti) düşürürken, Anthropic de Claude Opus 5.5’i önceki sürüme göre token başına (token: modelin işlediği metin birimi; genelde kelime parçaları) daha düşük maliyetle sundu. Pazar büyük, ancak rekabet tek bir şirketin pahalı fiyatı kalıcı biçimde korumasını zorlaştırabilir.
Ortaklar, kârlılık ve baskı noktaları
Anthropic’in ortaklıkları hem güç hem de karmaşıklık yaratıyor.
Amazon, Google ve Microsoft aynı anda yatırımcı, bulut sağlayıcı (bulut: uzaktan sunucu/işlem gücü hizmeti), dağıtım kanalı ve yapay zekâ rakibi. Bu yapı, Anthropic’e sermaye ve altyapı sağlıyor; ancak çıkarların çakışmasına da yol açıyor.
Şirket bu ilişkilere yüksek şekilde bağımlı. 2025 satışlarının yaklaşık %47’sinin Amazon ve Google’ın bulut platformları üzerinden geldiği bildiriliyor.
Kârlılık da önemli bir eşik.
Bildirilen 42 milyar dolarlık net zarar içinde, hisselere dönüşebilecek finansman araçlarına (ör. dönüştürülebilir menkul kıymetler: belirli şartlarda hisseye çevrilebilen borç/araçlar) bağlı yaklaşık 34 milyar dolar yer alıyor. Ancak faaliyet zararı (ana işten doğan zarar) da yüksek. Yaklaşık 4,59 milyar dolarlık 2025 gelirine karşılık Anthropic, yaklaşık 8,06 milyar dolarlık faaliyet zararı yazdı.
Piyasayı IPO öncesi ölçün pre-IPO
Anthropic’in kanıtlaması gereken, yapay zekâ talebinin varlığı değil; talebin maliyetlerden daha hızlı büyüyebilmesi.
Halka arz öncesinde yatırımcı beklentilerini üç sinyal şekillendirecek:
- Üçüncü çeyrek sonuçları: gelirin yıl sonu run-rate tahminine doğru ilerleyip ilerlemediği.
- Nihai IPO fiyatı ve halka açıklık (float) büyüklüğü: float (borsada serbest dolaşımdaki pay miktarı) düşük kalırsa erken dönemde sert dalgalanma görülebilir.
- Müşteri taahhütleri: büyük müşterilerin daha uzun vadeli sözleşmelere yönelip yönelmediği.
Büyüme sürerse, gelir çarpanları (değerleme/gösterge gelire göre kaç kat ödendiği) hızlı şekilde gerileyebilir ve değerlemeyi savunmak kolaylaşabilir.
Büyüme yavaşlarsa, Anthropic benzer ölçüde güvence altına alınmış bir müşteri tabanı olmadan yüzlerce milyar dolarlık altyapı taahhüdüyle karşı karşıya kalabilir.
VT Markets ile Anthropic IPO temasında işlem yapın
Anthropic’in kasımda borsaya gelmesi bekleniyor, ancak değerleme tartışmaları şimdiden yapay zekâ piyasası algısını etkiliyor.
VT Markets, Anthropic üzerine ANTHUSD CFD (CFD: fark sözleşmesi; varlığın kendisini almadan fiyat hareketi üzerine işlem) sunuyor. Böylece yatırımcılar, hisse borsada işlem görmeye başlamadan önce piyasanın şirkete verdiği değere dair pozisyon alabiliyor. IPO odaklı piyasalarda fiyatlar sert oynayabilir; CFD işlemlerindeki kaldıraç (küçük teminatla büyük pozisyon) hem kazancı hem zararı büyütür.
Her şirket, yapay zekâ yatırım zincirinin farklı bir halkasını temsil eder. Amazon ve Google, yapay zekâ altyapısı talebinden fayda sağlarken aynı zamanda rekabetin içinde. Nvidia, daha doğrudan yapay zekâ donanım harcamalarına bağlı. Microsoft ise yatırım etkisini bulut ve dağıtım ilişkileriyle birleştiriyor.
Trader’s Takeaway için dokunun
Anthropic’in IPO’su neden “mega IPO” sayılıyor?
2 trilyon doların üzerindeki değerleme, Anthropic’i dünyanın en değerli teknoloji şirketleri arasına sokabilir ve onu tarihin en büyük halka arzlarından biri hâline getirebilir.
Anthropic IPO’su ne zaman bekleniyor?
Haberler kasımı işaret ediyor; ancak nihai tarih ve şartlar kesinleşmiş değil.
Anthropic “Muhteşem 7” seviyesinde değerlemeyi haklı çıkarabilir mi?
Yapay zekâ talebi ve gelir büyümesi güçlü; ancak şirketin fiyatlama gücünü koruması, altyapı maliyetlerini yönetmesi ve kârlı ölçekte büyümesi gerekir.
Anthropic borsaya gelmeden fiyat hareketine maruz kalınabilir mi?
Halka arzdan önce hisse alınamaz. Ancak ANTHUSD gibi CFD’ler, hisseyi satın almadan fiyat üzerine işlem yapmaya imkân verir. Amazon, Alphabet, Nvidia ve Microsoft gibi ortaklar dolaylı maruziyet sağlayabilir; fakat bu hisseler Anthropic dışındaki birçok faktörden de etkilenir.
Halka arz sonrası Anthropic’in başlıca riskleri neler?
Yüksek hesaplama taahhütleri, OpenAI ve Google kaynaklı rekabet, açık ağırlıklı modellerden gelen fiyat baskısı ve müşteri yoğunlaşması öne çıkan riskler.
Hemen işlem yapmaya başlayın — gerçek VT Markets hesabınızı oluşturmak için buraya tıklayın.



