





En sert satışlar çoğu zaman piyasalar bir süredir düşerken gelir. Yatırımcılar hızla çıkışa koşar, kaldıraçlı (borç kullanılarak büyütülen) pozisyonlar kapatılır, oynaklık (fiyatların kısa sürede sert dalgalanması) artar ve kayıplar hızlanır. Yorumcular bunu teslimiyet (capitulation: yatırımcıların artık dayanamayarak panikle pozisyon kapatması) olarak tanımlayabilir ve piyasanın nihayet dip seviyeye yaklaşıp yaklaşmadığını sorgulamaya başlayabilir.
Sonra fiyatlar toparlanır.
Bu durum, işlem yapanlar için zor bir soruyu doğurur: Toparlanma, satıcıların gücünün tükendiğini ve bir iyileşmenin başladığını mı gösteriyor? Yoksa piyasa yeni bir dip yapmadan önceki geçici bir yükseliş mi?
Yanıt, sadece toparlanmanın büyüklüğüne bakılarak verilemez. İşlem yapanların; düşüşe neyin yol açtığını, satışı neyin hızlandırdığını, alım baskısının neden geri geldiğini ve genel fiyat yapısının düzelmeye başlayıp başlamadığını da değerlendirmesi gerekir.
Satış dalgaları (sell-off), ayı piyasaları, teslimiyet (capitulation) ve toparlanmalar arasındaki ilişkiyi anlamak; her sert düşüşü “alım fırsatı”, her yükselişi de “toparlanma kanıtı” gibi görmeden bu hareketleri daha doğru tartmaya yardımcı olur.
Bir piyasa düşüşü nasıl gelişebilir?
Bir piyasa düşüşü nadiren düzgün ve öngörülebilir biçimde ilerler. Fiyatlar kademeli düşebilir, satış baskısı arttıkça hızlanabilir, sert toparlanabilir ve ardından yeniden düşüşe dönebilir.
Aşağıdaki şema, olası bir akışı gösterir. Fiyatlar zirveden düşer ve daha geniş bir düşüş trendine girer. Ardından satış giderek daha acil hâle gelir ve bir teslimiyet (capitulation) evresi oluşur. Sonrasında geçici bir toparlanma görülür; ancak piyasa daha sonra yeni bir dip seviyeye iner. Olası bir toparlanma ancak fiyatların daha yüksek bir dip oluşturması ve ardından daha yüksek bir zirveye ilerlemesiyle belirginleşir.
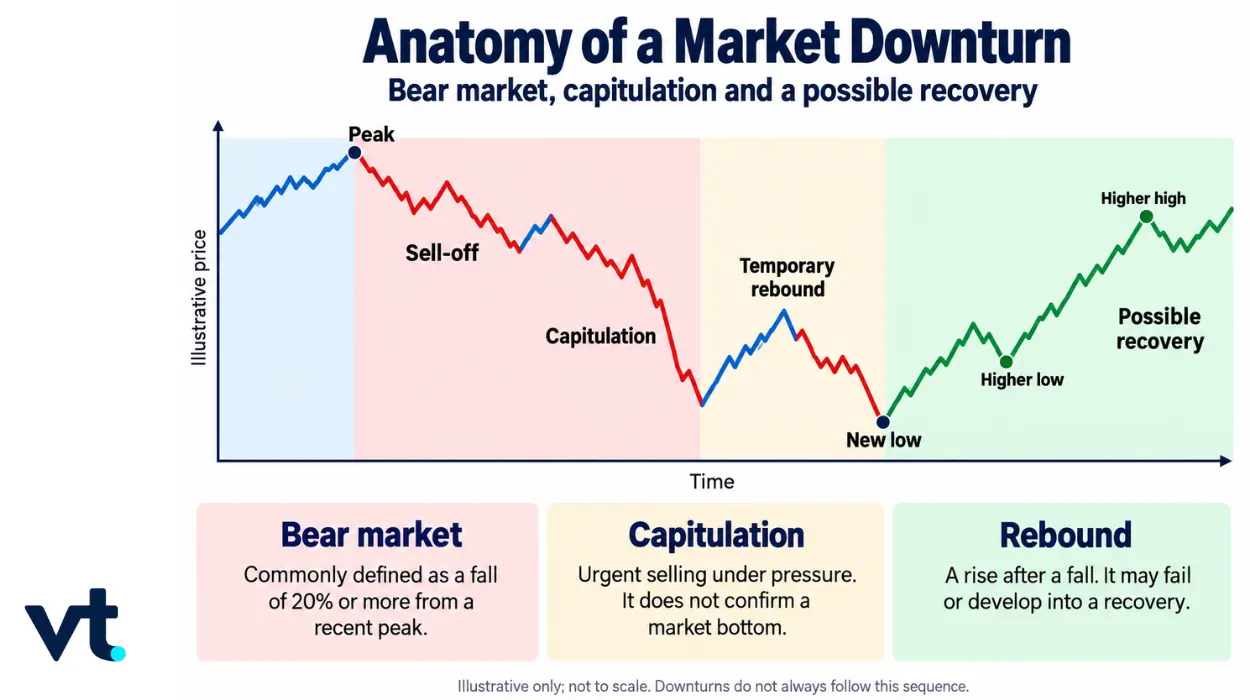
Geniş çaplı düşüş: satış dalgasından ayı piyasasına
Bir piyasa düşüşü, artan satış baskısıyla başlayıp daha geniş ve daha belirgin bir gerilemeye dönüşebilir. Satış dalgası (sell-off) ve ayı piyasası (bear market) bazen aynı anlamda kullanılsa da, düşüşün farklı yönlerini anlatır.
Satış dalgası (sell-off): satış baskısının artması
Piyasada satış dalgası (sell-off), güçlü satış baskısının fiyatları aşağı çektiği durumdur. Tek bir hisseyi, belirli bir sektörü veya tüm piyasayı etkileyebilir. Satış dalgası, fiyatların ve piyasa katılımcılarının ne yaptığını anlatır; belirli bir yüzde eşiğine bağlı değildir.
Ayı piyasası (bear market): düşüşün geniş ve belirgin hâle gelmesi
Ayı piyasası genellikle geniş bir piyasa endeksinin son zirvesinden %20 veya daha fazla düşmesi anlamına gelir. Örneğin 10.000’den 8.000’e gerileyen bir endeks %20 düşmüştür. Bu eşik, piyasanın yaygın kabulüdür; düşüşün ne zaman biteceğini gösteren bir işaret değildir. Ayı piyasalarında sert yükselişler de görülebilir. Genel trend zayıf kalırken fiyatların her gün düşmesi gerekmez. Bu yüzden ani bir yükseliş, büyük olsa bile, tek başına toparlanma demek değildir.
Satış acil hâle geldiğinde: teslimiyeti (capitulation) anlamak
Kayıplar derinleştikçe satış daha acil hâle gelebilir. Daha önce düşüşe rağmen pozisyonunu koruyan yatırımcılar, artık daha fazla kayba dayanamayacaklarına karar verebilir. Aynı anda kaldıraçlı pozisyonların kapanması, yatırımcıların fondan/hesaptan para çekmesi ve otomatik risk kontrolleri (belirli koşullarda pozisyon azaltan sistemler) baskıyı artırabilir.
Bu davranış genellikle teslimiyet (capitulation) olarak adlandırılır.
Teslimiyet (capitulation), piyasa katılımcılarının genellikle zaten önemli kayıplar yaşadıktan sonra, olağan dışı bir aceleyle pozisyonları terk etmesidir. Şunları içerebilir:
- Yatırımcıların daha fazla kayıptan kaçınmak için yaptığı panik satışları.
- Kaldıraçlı pozisyonların zorunlu kapatılması (borçla alınan pozisyonların teminat yetmediği için kapanması).
- Fonların, yatırımcı para çekişlerini karşılamak için varlık satması.
- Fiyatlar belirli teknik seviyeleri geçince devreye giren stop emirleri (belirlenen seviyede otomatik satış/alış emri).
- Alıcı ve satıcıların fiyatları hızla yeniden değerlendirmesiyle oynaklığın sert artması.
Ayı piyasasının aksine, teslimiyetin evrensel kabul görmüş bir yüzde düşüşü, işlem hacmi eşiği veya süresi yoktur. Ayı piyasası düşüşün büyüklüğünü, teslimiyet ise satışın arkasındaki davranışı ve baskıyı anlatır.
Teslimiyet, aşırı satışın bazen düşüş evresinin sonuna yakın görülebilmesi nedeniyle ilgi çeker. En acil satıcılar çıktıktan sonra azalan satış baskısı fiyatların toparlanmasına alan açabilir.
Ancak teslimiyet, piyasanın nihai dip seviyesine ulaştığını kanıtlamaz. Fiyatlar geçici toparlanıp sonra yeniden satışa dönebilir.
Koşullar zayıf kalırken fiyatlar neden toparlanabilir?
Ekonomi, şirket kârları veya diğer temel göstergeler gerçekten iyileşmeden önce fiyatlar yükselmeye başlayabilir. Bir toparlanma için, alım baskısının geçici olarak satış baskısını aşması yeterlidir.
Bu değişimi birkaç etken oluşturabilir.
Kısa pozisyon kapama (short covering)
Daha önce açığa satış (short) yapan işlemciler, pozisyonlarını kapatmak için geri alım yapabilir. Bu, söz konusu işlemciler piyasanın uzun vadeli görünümüne güven duymasa bile fiyatları yukarı çekebilecek bir alım baskısı yaratır.
Çok sayıda açığa satıcının aynı anda çıkmaya çalışması, hızlı bir toparlanmaya veya short squeeze’e (açığa satıcıların zararı büyümeden pozisyon kapatmak için alıma koşmasıyla fiyatın hızla yukarı itilmesi) katkı verebilir.
Satış baskısının azalması
Zorunlu pozisyon kapamalar ve diğer acil satışlar, aşırı hareketli bir dönemden sonra yavaşlayabilir. Talep belirgin güçlenmese bile, daha az kişi sattığı için fiyatlar yükselebilir.
Bu ayrım önemlidir. Piyasa, yatırımcıların kalıcı güven kazanmasından değil, satışın geçici olarak durulmasından dolayı toparlanabilir.
Beklentilerin değişmesi
Piyasalar sadece mevcut duruma değil, geleceğe dair beklentilere de tepki verir. Yatırımcılar; politika desteği, daha düşük faiz, artan likidite (nakde çevrilebilirlik) veya daha gevşek finansal koşullar beklediğinde fiyatlar yükselebilir.
Bu beklentiler, ekonomi veya şirket verilerinde iyileşme görülmeden önce fiyatları etkileyebilir.
Beklenenden az kötü haber
Kâr açıklamaları (earnings) veya makro veriler zayıf kalabilir; ancak aşırı kötümser beklentilerin üstünde gelirse piyasada güçlü bir olumlu tepki doğabilir. Yatırımcılar daha kötü bir sonuca göre pozisyon aldıysa, “daha az olumsuz” bilgi bile sert bir yükseliş getirebilir.
Fırsat alımları
Bazı yatırımcılar, belirsizlik sürse bile daha düşük fiyatları cazip görerek alıma başlayabilir. Bu hareket alım baskısını artırabilir; ancak geniş çaplı düşüşün bittiğini kanıtlamaz.
Bu etkenler bir araya geldiğinde, düşüşün asıl nedenleri çözülmemiş olsa bile güçlü bir ralli oluşabilir. Bu nedenle, toparlanmanın varlığından çok, toparlanma sonrasında ne olduğuna bakmak daha anlamlıdır.
Geçici toparlanma mı, gelişen bir kalıcı yükseliş mi?
Toparlanma (rebound), düşüşün ardından gelen yükseliştir. Bu terim fiyatların yönünü anlatır; hareketin ne kadar süreceğini veya genel trendin değişip değişmediğini söylemez.
Yükseliş gücünü kaybeder ve fiyatlar sonrasında yeni bir dip yaparsa, bu hareket ayı piyasası rallisi (bear-market rally: genel düşüş trendi içinde yükseliş) ya da daha gündelik bir ifadeyle ve genellikle sonradan bakınca ölü kedi sıçraması (dead cat bounce: kısa süreli, aldatıcı toparlanma) olarak adlandırılabilir.
Olası bir kalıcı toparlanma, birkaç tür kanıt birlikte iyileşmeye başladığında daha inandırıcı hâle gelir.
| Kontrol edilecekler | Gelişen toparlanma işaretleri |
| Fiyat yapısı | Yeni bir dip yerine, daha yüksek dip ve ardından daha yüksek zirve oluşması. |
| Piyasa katılımı | Kazançların az sayıda “lider” hisseye bağlı kalmayıp daha çok şirket, sektör veya varlık türüne yayılması. |
| Temel koşullar | Düşüşe neden olan ekonomik, politika, kredi, likidite veya şirkete özel baskıların hafiflemeye başlaması. |
Birden fazla alanda iyileşme işaretiyle desteklenen toparlanma, ağırlıkla kısa pozisyon kapamaya veya geçici satış durulmasına dayanan bir yükselişten daha kalıcı olabilir. Yine de bu kanıtlar, olası bir toparlanmaya işaret eder; “dip kesinleşti” anlamına gelmez.
2008 Finansal Krizi: Güçlü Toparlanmanın Başarısız Olduğu Dönem
S&P 500 endeksinin 2008 finansal krizi sırasındaki seyri, ayı piyasasında görülen ilk büyük rallinin her zaman toparlanmanın başlangıcı olmadığını gösterir.
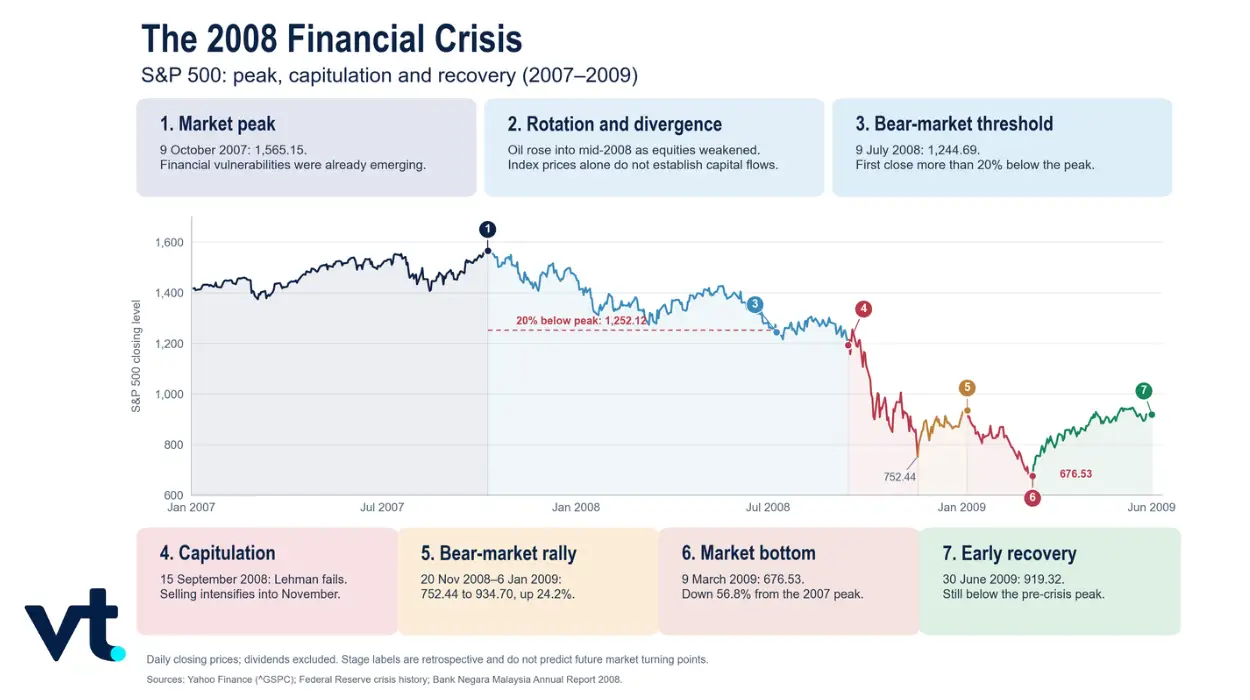
Piyasa zirvesinden ayı piyasasına
S&P 500, ABD konut ve mortgage (konut kredisi) piyasasındaki kırılganlıklar belirginleşirken, 9 Ekim 2007’de yaklaşık 1.565 ile rekor kapanış yaptı.
Finansal stres arttıkça hisseler zayıfladı. 9 Temmuz 2008’e gelindiğinde endeks yaklaşık 1.245 seviyesinde kapandı; bu, Ekim zirvesine göre %20’den fazla düşüş demekti. Böylece düşüş, ayı piyasası için sık kullanılan tanıma uymuş oldu.
%20 eşiği düşüşün büyüklüğünü anlatıyordu; düşüşün sonuna yaklaşıldığını göstermiyordu. En sert satış dalgası hâlâ öndeydi.
Teslimiyet (capitulation) şiddetleniyor
Lehman Brothers’ın 15 Eylül 2008’de iflas etmesi, finansal sistemin dayanıklılığına dair kaygıları büyüttü. Yatırımcılar riski azalttı, likidite talebi arttı ve piyasa oynaklığı sıçradı.
S&P 500, 20 Kasım 2008’e kadar yaklaşık 752’ye geriledi. Satışın hızı ve aciliyeti; teslimiyetle ilişkilendirilen birçok özelliği gösteriyordu: korku, borcu azaltma (deleveraging: kaldıraç ve borçla alınan pozisyonları küçültme), likidite baskısı ve risk azaltma çabası.
Ancak bu ağır düşüş bile nihai dip seviyeyi kesinleştirmedi.
%24’lük toparlanma başarısız kalıyor
S&P 500, Kasım’daki dip kapanışından 6 Ocak 2009’a kadar yaklaşık 935’e toparlandı ve yaklaşık %24 yükseldi.
Hareketin büyüklüğü, toparlanmanın başladığı izlenimini verebilirdi. Ancak bu ralli ayı piyasasını bitirmedi. Satış yeniden başladı ve endeks Kasım dibinin altına indi.
Bu örnek, sadece yüzde kazanca bakarak geçici toparlanma ile kalıcı iyileşmeyi ayırt edemeyeceğimizi gösterir. “Dip geride kaldı” varsayımıyla alıma girenler yeniden kayıpla karşılaştı. Toparlanma sırasında piyasaya karşı pozisyonda kalmayı sürdüren açığa satıcılar da ciddi ters hareket (zarar) yaşadı.
Nihai dip ve toparlanma
S&P 500, 9 Mart 2009’da yaklaşık 677 ile kapanış bazında dip yaptı; bu seviye, Ekim 2007 zirvesine göre yaklaşık %57 aşağıdaydı.
Endeks daha sonra yükseldi ve Haziran sonuna doğru yaklaşık 919’a ulaştı. Geriye dönüp bakıldığında, Mart dibi ayı piyasasının dibi oldu. Ancak o anda piyasa katılımcıları nihai dibin geldiğini kesin olarak bilemezdi.
İlk toparlanmanın büyüklüğünden daha faydalı olan, gelişen fiyat yapısıydı. Piyasa hemen yeni bir dibe dönmek yerine yükselişini korumaya başladı ve zamanla daha geniş çaplı bir toparlanma oluşturdu.
2020 Piyasa Çöküşü: Daha Hızlı Toparlanma
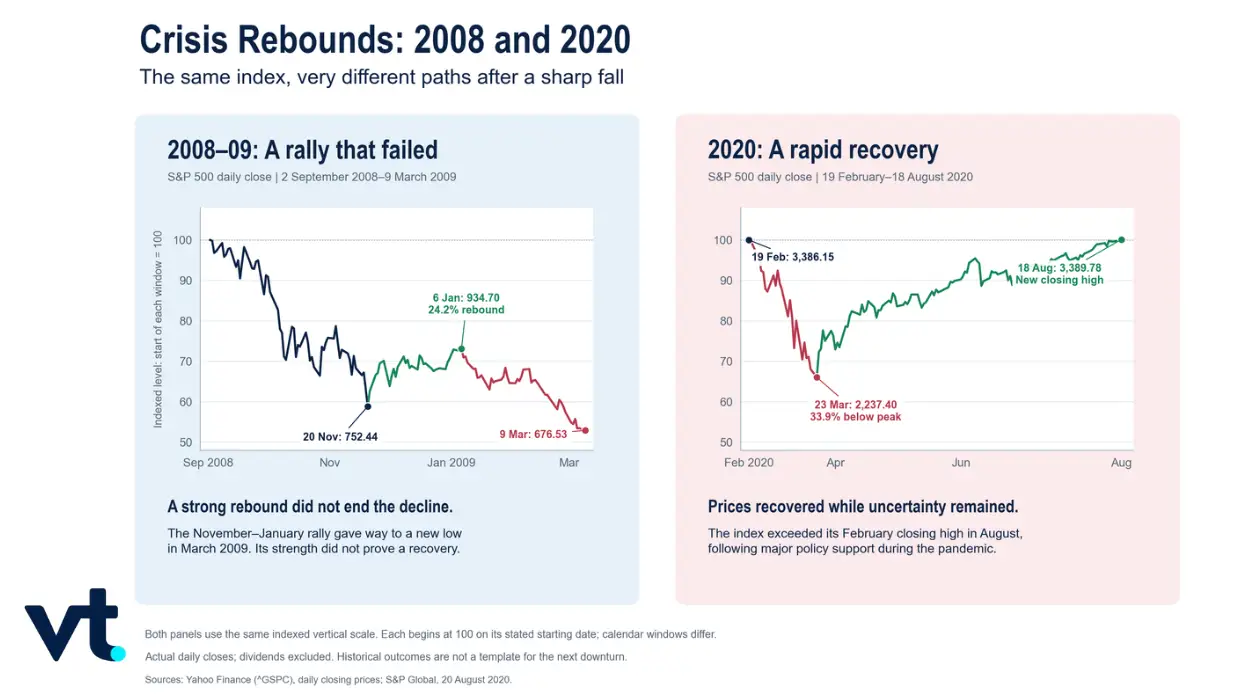
2008 krizi, büyük bir toparlanmanın başarısız olabileceğini gösterir. 2020 piyasa çöküşü ise başka bir sonuca işaret eder: hızlı bir düşüşü görece hızlı bir toparlanma izleyebilir.
S&P 500, COVID-19 krizinin ilk aşamalarında yaklaşık %34 düştü. Ancak kapsamlı mali destek (kamu harcamaları/teşvikler) ve para politikası desteği (merkez bankası adımları) eşliğinde endeks, Ağustos 2020’de önceki rekor seviyesini geri aldı.
2008 ile 2020 arasındaki fark, işlem yapanların piyasa düşüşlerine sabit bir “takvim” uygulayamayacağını gösterir.
2008’de finansal kriz, bankacılık ve kredi sisteminin içindeki derin kırılganlıkları içeriyordu. Piyasa, kalıcı bir dip oluşturmadan önce tekrar eden satış dalgaları yaşadı.
2020’de düşüş olağan dışı hızda olsa da, politika tepkisinin ölçeği ve hızı piyasa beklentilerini değiştirdi. Kayda değer ekonomik belirsizlik sürerken bile fiyatlar toparlandı.
Dolayısıyla bir ayı piyasasında, 2008’de olduğu gibi başarısız kalan bir toparlanma da görülebilir; 2020’de olduğu gibi görece hızlı biçimde kalıcı toparlanmaya dönen bir yükseliş de yaşanabilir. Fiyatların birkaç seansta yükselmiş olması tek başına farkı açıklamaz.
Düşen ve Toparlanan Piyasalarda İşlem Yapanlar Nasıl Tepki Verebilir?
Aynı piyasa koşulları, uzun vadeli yatırımcılar ile aktif işlem yapanlar için farklı değerlendirmeler doğurabilir.
Hisse veya fon tutan yatırımcılar, ayı piyasasında uzun süren geri çekilmeler (drawdown: zirveden dip seviyeye düşüş) yaşayabilir. Bazıları uzun vadeli planına bağlı kalarak tutmayı sürdürebilir; bazıları riskini azaltabilir veya daha düşük fiyatlardan kademeli alım yapabilir.
Aktif işlem yapanlar ise düşüşü ya da toparlanmayı alıp satmaya çalışabilir. Kısa (short) pozisyonlar fiyatlar düşmeye devam ederse kazanç sağlayabilir; uzun (long) pozisyonlar ise geçici ralliyi ya da gelişen toparlanmayı yakalamayı hedefleyebilir.
Her iki yönde de belirsizlik sürer.
Kısa pozisyon taşıyan bir işlemci, ayı piyasası rallisi veya short squeeze sırasında hızla zarara girebilir. Uzun pozisyona giren bir işlemci ise toparlanma başarısız olur ve piyasa yeni bir dip yaparsa yeniden zararla karşılaşabilir.
Bu nedenle doğru tepki, sadece piyasanın yönüne dair bir görüşe bağlı değildir. İşlem yapanlar; zaman ufkunu, risk düzeyini, pozisyon büyüklüğünü, ürünün yapısını ve beklenen hareket gerçekleşmezse kaybedilebilecek tutarı da hesaba katmalıdır.
Düşen veya Toparlanan Piyasaya Tepki Vermeden Önce
Sert piyasa hareketleri, hızlı karar verme baskısı yaratabilir. Risk düzeyini değiştirmeden önce, işlem yapanlar üç ana soruyla durumu tartabilir: hareketi ne sürüklüyor, toparlanma destek kazanıyor mu ve bu değerlendirme yanlış çıkarsa ne olabilir?
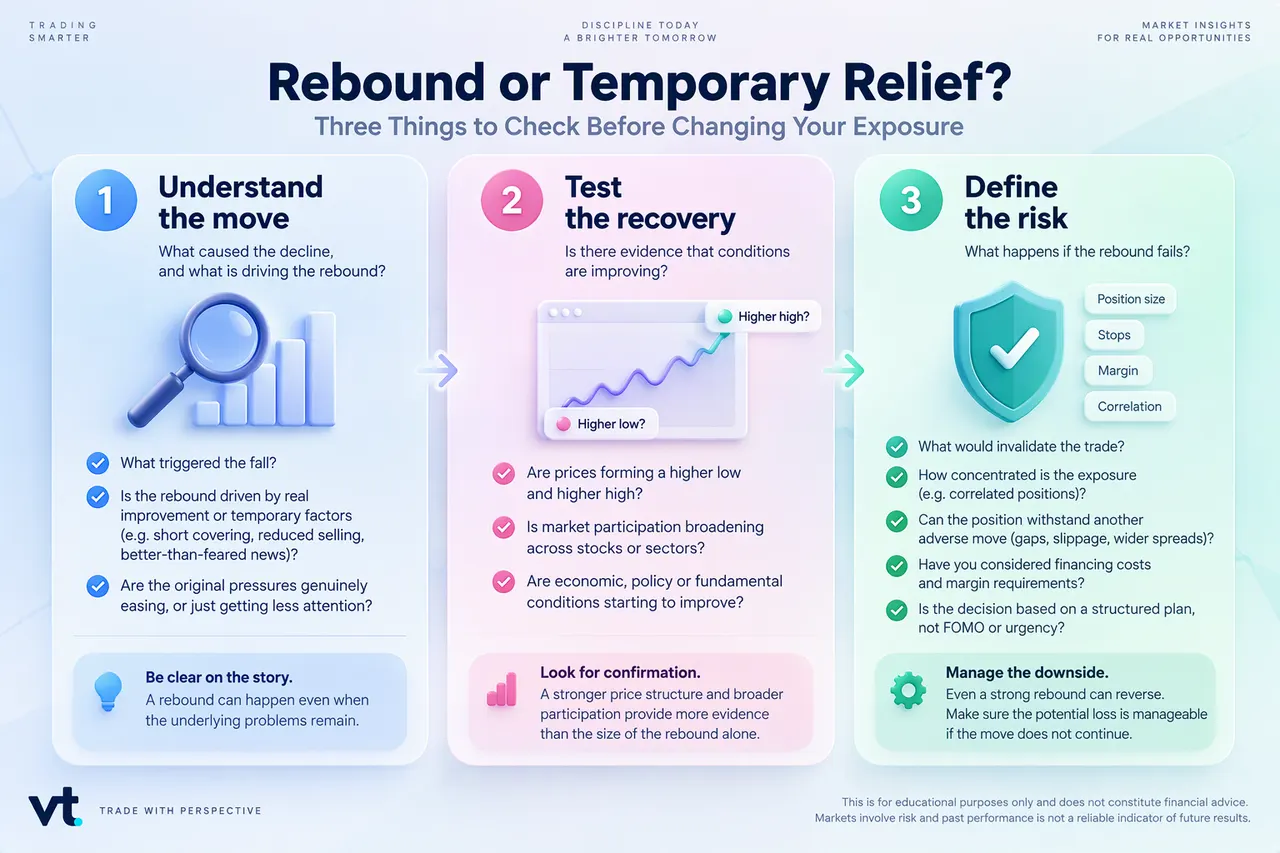
Bu kontrollerin amacı piyasa dibini “onaylamak” değildir. Amaç, geçici etkenlerle oluşan toparlanma ile fiyat yapısının iyileştiği, piyasa katılımının genişlediği ve alttaki baskıların azaldığı bir yükselişi ayırt etmeye yardımcı olmaktır. Nihai karar; pozisyon büyüklüğünü, benzer yönde hareket eden varlıklardaki toplam riski ve kaldıraçlı CFD pozisyonlarının (yüksek riskli yapı) ek risklerini de içermelidir.
Fark sözleşmeleri (CFD: Contracts for Difference), dayanak varlığı (ör. hisse, endeks) fiziksel olarak satın almadan fiyat hareketi üzerinden işlem yapmayı sağlayan üründür. CFD’lerle hem düşüşe hem yükselişe pozisyon alınabilir. Ancak CFD’lerde kaldıraç kullanıldığı için, özellikle ayı piyasaları ve teslimiyet dönemlerinde görülen yüksek oynaklıkta kayıplar çok hızlı büyüyebilir.
Sık Sorulan Sorular
- Piyasa toparlanması, ölü kedi sıçraması ve ayı piyasası rallisi nedir?
Piyasa toparlanması (rebound), düşüşten sonra fiyatların yükselmesidir. Terim, hareketin yönünü anlatır; kalıcı olup olmadığını söylemez. Örneğin bir endeks 10.000’den 8.000’e düşüp sonra 8.400’e çıkarsa, dipten %5 toparlanmış olur; ancak önceki zirvesinin hâlâ %16 altındadır.
Ölü kedi sıçraması (dead cat bounce), sert bir düşüşten sonra görülen, kısa süreli ve sonrasında başarısız olan geçici toparlanmayı anlatan gündelik bir ifadedir. Fiyatlar kısa süre yükselir, sonra düşüş trendi devam eder.
Ayı piyasası rallisi (bear market rally), daha geniş bir ayı piyasasının içinde yaşanan yükseliştir. Büyük olabilir ve haftalarca veya daha uzun sürebilir; yine de genel düşüş trendinin içinde kalır.
- Teslimiyet (capitulation) piyasanın dip yaptığını mı gösterir?
Hayır. Teslimiyet bir toparlanmanın öncesinde görülebilir; ancak yeniden satış gelmesi ve yeni diplerin oluşması tamamen mümkündür. Bazı dipler ise dramatik bir panik anı olmadan, yavaş yavaş oluşur.
- Ölü kedi sıçraması ile gerçek bir toparlanma nasıl ayırt edilir?
Başta mutlak kesinlikle bilmek mümkün değildir. Daha yüksek dipler, daha geniş piyasa katılımı ve alttaki koşulların istikrar kazanması toparlanma ihtimalini güçlendirir; ancak bu sinyaller de boşa çıkabilir.
- Ayı piyasası rallisi ne kadar sürer?
Sabit bir süre yoktur. Bir ralli haftalarca, hatta aylarca sürebilir; rallinin büyüklüğü tek başına genel düşüş yapısının bittiğini kanıtlamaz.
- Düşüşte alım yapmak (buy the dip) ile düzenli alım (dollar-cost averaging) aynı şey mi?
Hayır. Düşüşte alım, fiyat gerilemesine göre “anlık” tepkiyle alım yapar. Düzenli alım (dollar-cost averaging: belirlenen tutarla düzenli aralıklarla alım) ise fiyatın kısa vadede yönüne bakmadan, önceden belirlenmiş tutarları sabit zaman aralıklarında yatırıma yönlendirir. Hiçbir strateji kâr garantisi vermez.
Hemen işlem yapmaya başlayın — gerçek VT Markets hesabınızı oluşturmak için buraya tıklayın.



