





Genel Bakış
- ABD’de şirket kârları artmayı sürdürüyor. Ancak “beklentiyi aşma” (şirket sonuçlarının piyasa tahminlerinin üzerinde gelmesi) farkı küçüldüğü için, sonuçlar beklentiyi karşılamadığında hisseler daha hızlı düşebiliyor.
- Yapay zekâ (AI) yatırımları, bulut hizmetleri ve donanım (sunucu, çip gibi) talebini destekliyor. Buna karşılık çok yüksek “sermaye harcaması” (capex: bina, veri merkezi, makine/ekipman gibi uzun ömürlü yatırımlar) serbest nakit akışı üzerinde baskı kuruyor.
- RBA (Avustralya Merkez Bankası) ve İngiltere Merkez Bankası kararları AUDUSD ve GBPUSD paritelerinde hareket yaratabilir. “Sıkılaştırmanın” (faiz artışı ve/veya daha kısıtlayıcı politika) devamına dair mesajlar fiyatlamayı belirleyecek.
- ABD ara seçimleri ve Cuma günkü istihdam raporu; dolar, altın ve Bitcoin’de yönü değiştirebilir.
ABD Bilanço Sezonunda Şu Ana Kadar: Güçlü Kârlar Var, Ama Beklentiyi Aşma Payı Küçülüyor
Şirket kârları büyümeye devam ediyor; ancak gelecekteki büyümeyi finanse etmenin maliyeti nakit akışını zorluyor. FactSet’in 30 Ekim güncellemesine göre S&P 500’ün üçüncü çeyrek “karma” (blended: açıklanan sonuçlar + henüz açıklamamış şirketler için tahminlerin birleşimi) kâr büyümesi %30,2 oldu; bu oran bir hafta önce %29,5 idi.
Yaklaşık 300 S&P 500 şirketi sonuç açıkladı. Bunların %82’si (yaklaşık 246 şirket) kâr tahminlerini aştı. 11 sektörün tamamı yıllık bazda kâr artışı bildirdi; yedi sektörde artış çift haneye ulaştı.
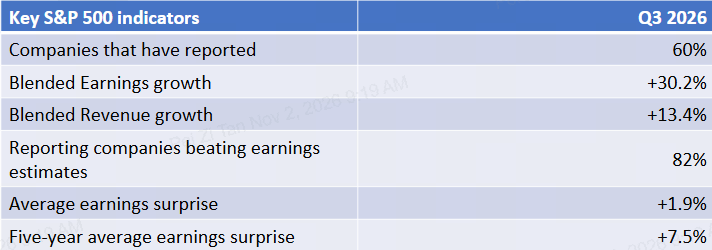
Ancak “aşma” miktarı daha temkinli bir tablo çiziyor. Toplam kârlar, tahminlerin yalnızca %1,9 üzerine çıktı. Bu oran, 5 yıllık ortalama %7,5 seviyesinin belirgin altında. Şirketler kâr büyütüyor; fakat piyasa beklentilerini çok daha küçük farkla geçebiliyor.
Bu da hayal kırıklığına daha az alan bırakıyor. Kâr eden bir şirket bile, kâr rakamı veya “yönlendirme” (guidance: yönetimin gelecek dönem satış/kâr/harcama beklentisi) yatırımcı beklentisini karşılamazsa değer kaybedebilir. Özellikle yapay zekâ altyapısını büyüten şirketlerde yatırım maliyeti arttıkça, ileriye dönük kâr tahminlerinin korunup korunmadığı takip edilmeli.
Kâr liderliği, en büyük teknoloji şirketlerinin ötesine yayılıyor
“Muhteşem Yedili” (Magnificent Seven: ABD’nin en büyük yedi teknoloji ağırlıklı şirketi) kâr üstünlüğünü kaybediyor. FactSet’in 30 Ekim verilerine göre bu grubun üçüncü çeyrek karma kâr büyümesi %22,6’ya geriledi; bir ay önce %33,6 idi.
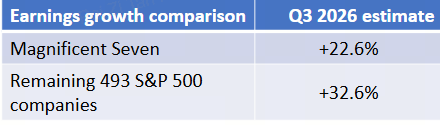
Bu tahminler korunursa, 2022’nin 4. çeyreğinden beri ilk kez Muhteşem Yedili’nin kâr büyümesi endeksin geri kalanının gerisinde kalmış olacak. Bu değişim, kâr desteğinin sadece dev teknoloji hisseleriyle sınırlı olmadığını gösteriyor. Diğer sektörler tahminlerini koruduğu sürece, piyasanın küçük bir şirket grubuna bağımlılığı azalabilir. Sanayi şirketlerinin sonuçları da daha geniş bir talebe işaret ediyor. GE Aerospace, üçüncü çeyrekte siparişlerini 19,0 milyar dolara çıkardı; yıllık bazda artış %49. Caterpillar satış ve gelirlerini %17 artırarak 20,7 milyar dolara taşıdı ve rekor “sipariş birikimi” (backlog: teslim edilmemiş, gelecekte gelire dönüşmesi beklenen sipariş stoğu) bildirdi.
Bu sonuçlar, ekipman ve hizmet harcamalarının sürdüğüne işaret ediyor. Ekonominin her alanında hızlanma kanıtı olmasa da, yatırımcıların teknoloji performansının yanında “piyasa genişliğini” (market breadth: yükselişin daha çok hisse ve sektör tarafından desteklenip desteklenmediği) izlemesi için bir neden sunuyor. Sanayi ve diğer teknoloji dışı hisseler, büyük yapay zekâ hisseleri zayıflarken güçlü kalırsa, genel hisse senedi görünümü daha dayanıklı olur.
Yapay zekâ talebi büyürken yatırımlar nakdi tüketiyor
Amazon’un sonuçları, talep ile yatırım maliyetini ayırmanın neden önemli olduğunu gösteriyor. 30 Eylül 2026’da biten 12 ayda faaliyetlerden yaratılan nakit akışı %29 artarak 168,3 milyar dolara çıktı. Buna karşın serbest nakit akışı (free cash flow: faaliyet nakdinden sermaye harcaması çıkarıldıktan sonra elde kalan nakit) 42,4 milyar dolar “nakit çıkışı”na düştü. Ana neden, yapay zekâ ile bağlantılı tesis ve ekipman yatırımlarının artmasıydı. AWS’nin (Amazon Web Services: Amazon’un bulut hizmetleri) üçüncü çeyrek satışları %39 artarak 46,0 milyar dolara yükseldi.
Rakamlar şunu anlatıyor: Şirket daha çok nakit üretirken, sermaye harcaması daha hızlı arttığı için serbest nakit akışı negatif olabilir. Yatırım, kapasiteyi büyütür ve ileride satışları destekleyebilir. Ancak yeni veri merkezleri ve çipler; maliyetini, bakım giderlerini ve zamanla yenilenme ihtiyacını karşılayacak kadar gelir üretmek zorunda.
Bir sonraki test, bulut büyümesi ve faaliyet kârının harcamaya yetişip yetişemeyeceği. Gelir beklentisi güçlenmeden yatırım artışı sürerse teknoloji hisseleri üzerinde baskı oluşabilir. Nakit yaratma kabiliyetinin güçlenmesi, büyümenin gelecekte getiri üretebileceğine dair daha net bir kanıt sağlar.
Değerlemeler, şirketlerin öngörülen kârı üretmesine bağlı
FactSet, S&P 500 için dördüncü çeyrekte %28,4, 2026 yılının tamamında ise %32,9 kâr büyümesi öngörüyor. Endeksin ileriye dönük F/K oranı (forward price-to-earnings: gelecek 12 ay için beklenen kâra göre fiyat/kazanç) 18,7 seviyesinde. Bu oran, 5 yıllık ortalama 19,8 ve 10 yıllık ortalama 19,1 değerlerinin altında.
Bu karşılaştırmalar değerlemeye bir miktar destek sağlıyor. Ancak bu oran, beklenen kâra dayanır. Analistler kâr tahminlerini aşağı çekerse, hisse fiyatı artmasa bile hisseler kâra göre “daha pahalı” hale gelebilir.
Hisse senedi görünümü şartlara bağlı. Tahminlerin korunması ve kâr artışının daha geniş bir alana yayılması, geri çekilmelerde alımları destekleyebilir. Daha zayıf yönlendirme, artan maliyetler veya yapay zekâ yatırımlarının nakit getirisinin gecikmesi satış baskısını uzatabilir.
Faiz kararları ve ABD istihdamı odağı yeniden dövizlere çeviriyor
RBA kararını 3 Kasım’da, İngiltere Merkez Bankası ise 5 Kasım’da açıklayacak. Takvim tahminleri, her ikisi için de 25 baz puan artışa işaret ediyor (baz puan: faiz oranında %0,01’lik değişim). Buna göre Avustralya politika faizi %4,85’e, İngiltere Banka Faizi %4,00’a çıkabilir.
Beklenen artış, dövizde yalnızca kısa süreli bir tepki yaratabilir. Sonraki toplantılara dair yönlendirme daha belirleyici olabilir. Daha fazla sıkılaştırma sinyali Avustralya dolarını veya sterlini destekleyebilir; temkinli bir mesaj ise yükselişleri sınırlayabilir.
ABD ara seçimleri de 3 Kasım’da yapılacak. Kongre kontrolündeki değişim, maliye politikası (kamu harcaması/vergiler) ve düzenlemelere dair beklentileri etkileyebilir. Piyasanın tepkisi sonuçlara ve olası politika etkilerine bağlı olacağından, tek yönlü kesin bir tahmin yapmak erken olur.
Cuma günkü ABD istihdam raporu bir sonraki ekonomik sınav. Tarım dışı istihdam artışının 63.000 olması bekleniyor; önceki veri 29.000 idi. İşsizlik oranının %4,2 seviyesinde kalacağı tahmin ediliyor.
Daha güçlü işe alım, piyasaların “faiz indirimi” beklentisini azaltması halinde ABD tahvil getirilerini (Hazine tahvili faizi) ve doları destekleyebilir. Daha zayıf veri, getirileri düşürerek altına destek verebilir. Ancak büyümeye dair kaygıların sert artması, hisseler ve Bitcoin üzerinde de baskı yaratabilir.
Takip Edilecek Başlıca Semboller
USDX | AUDUSD | GBPUSD | XAUUSD | BTCUSD
Yaklaşan Etkinlikler
| Tarih | Para Birimi | Etkinlik | Tahmin | Önceki | Analist Notu |
| 3 Kasım 2026 | AUD | RBA Politika Faizi (Cash Rate) | 4.85% | 4.60% | 25 baz puan artış bekleniyor. Daha fazla sıkılaştırma mesajı gelirse AUD’daki kazanımlar sürebilir. |
| 5 Kasım 2026 | GBP | İngiltere Merkez Bankası Faizi (Bank Rate) | 4.00% | 3.75% | 25 baz puan artış bekleniyor. Kurul oylaması dağılımı ve enflasyon tahminleri sterlinde hareket yaratabilir. |
| 6 Kasım 2026 | USD | ABD Tarım Dışı İstihdam Değişimi | 63,000 | 29,000 | Güçlü istihdam doları destekleyebilir. Zayıf veri getirileri düşürüp büyüme endişesini artırabilir. |
| USD | ABD İşsizlik Oranı | 4.20% | 4.20% | Beklenmedik artış, daha gevşek para politikası beklentisini güçlendirip risk iştahını azaltabilir. |
Yaklaşan ekonomik verilerin tamamı için VT Markets Ekonomik Takvim sayfasına göz atın.
Haftanın Öne Çıkan Hareketleri
USDX
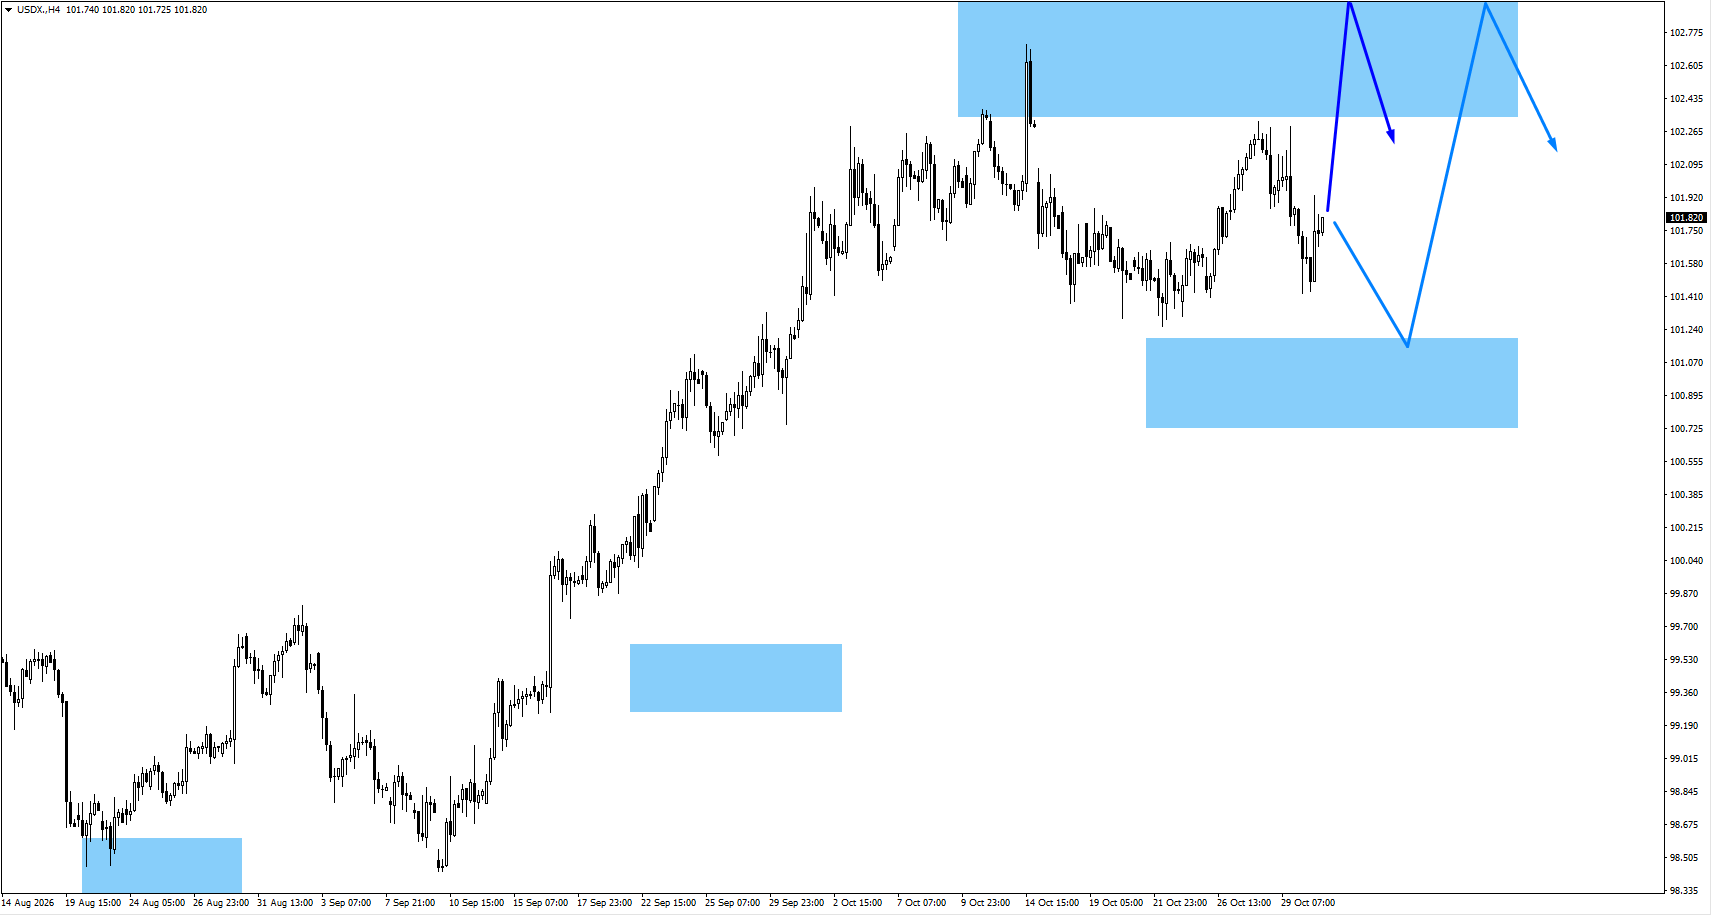
- USDX, mevcut bölgeden yükselip 102.715 seviyesinin üzerine çıkabilir.
- Kırılma sonrası, yukarıda “reddedilme” (fiyatın seviyeyi aşamayıp geri dönmesi) işaretleri var mı izlenmeli; bu durum aşağı dönüşe işaret edebilir.
- Önce geri çekilme olursa, 101.00 civarında yukarı yönlü fiyat tepkisi (alıcının güçlenmesi) takip edilmeli. Bu bölgeden tepki gelirse, olası bir geri çekilmeden önce USDX 102.715 üzerine taşınabilir.
AUDUSD
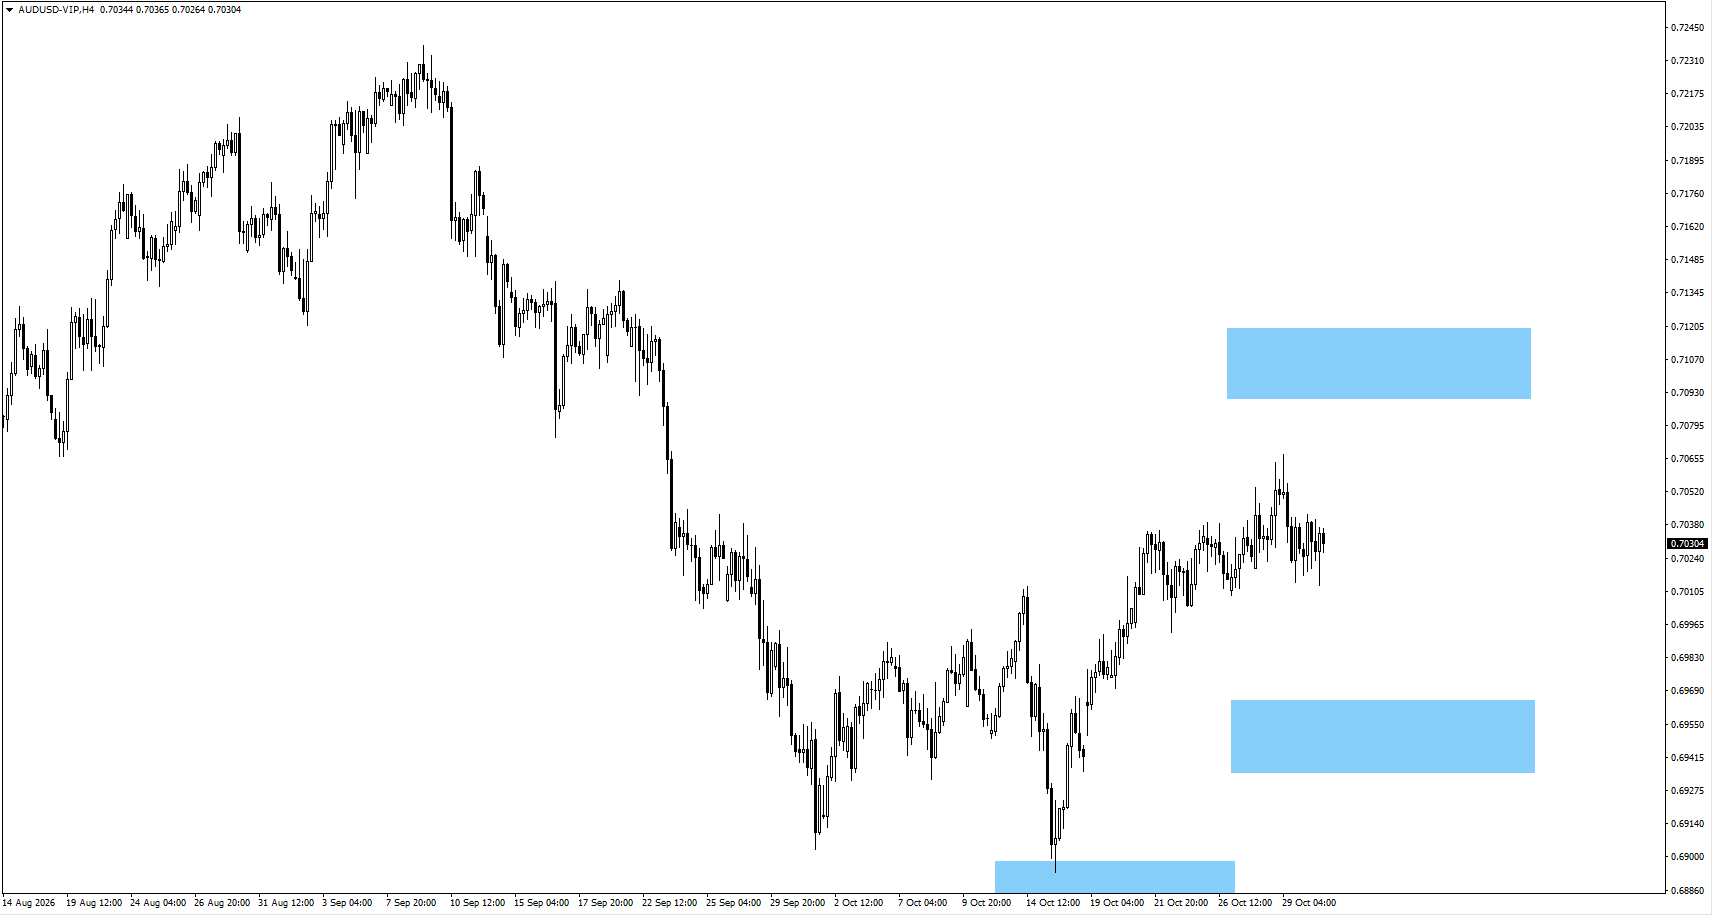
- AUDUSD, yeniden yükselişe geçmeden önce bir süre daha yatay seyredebilir (konsolidasyon: dar bantta dalgalanma).
- Geri çekilme olursa, 0.6945 civarında yukarı yönlü tepki oluşup oluşmadığı izlenmeli; bu durum toparlanmayı destekleyebilir.
GBPUSD
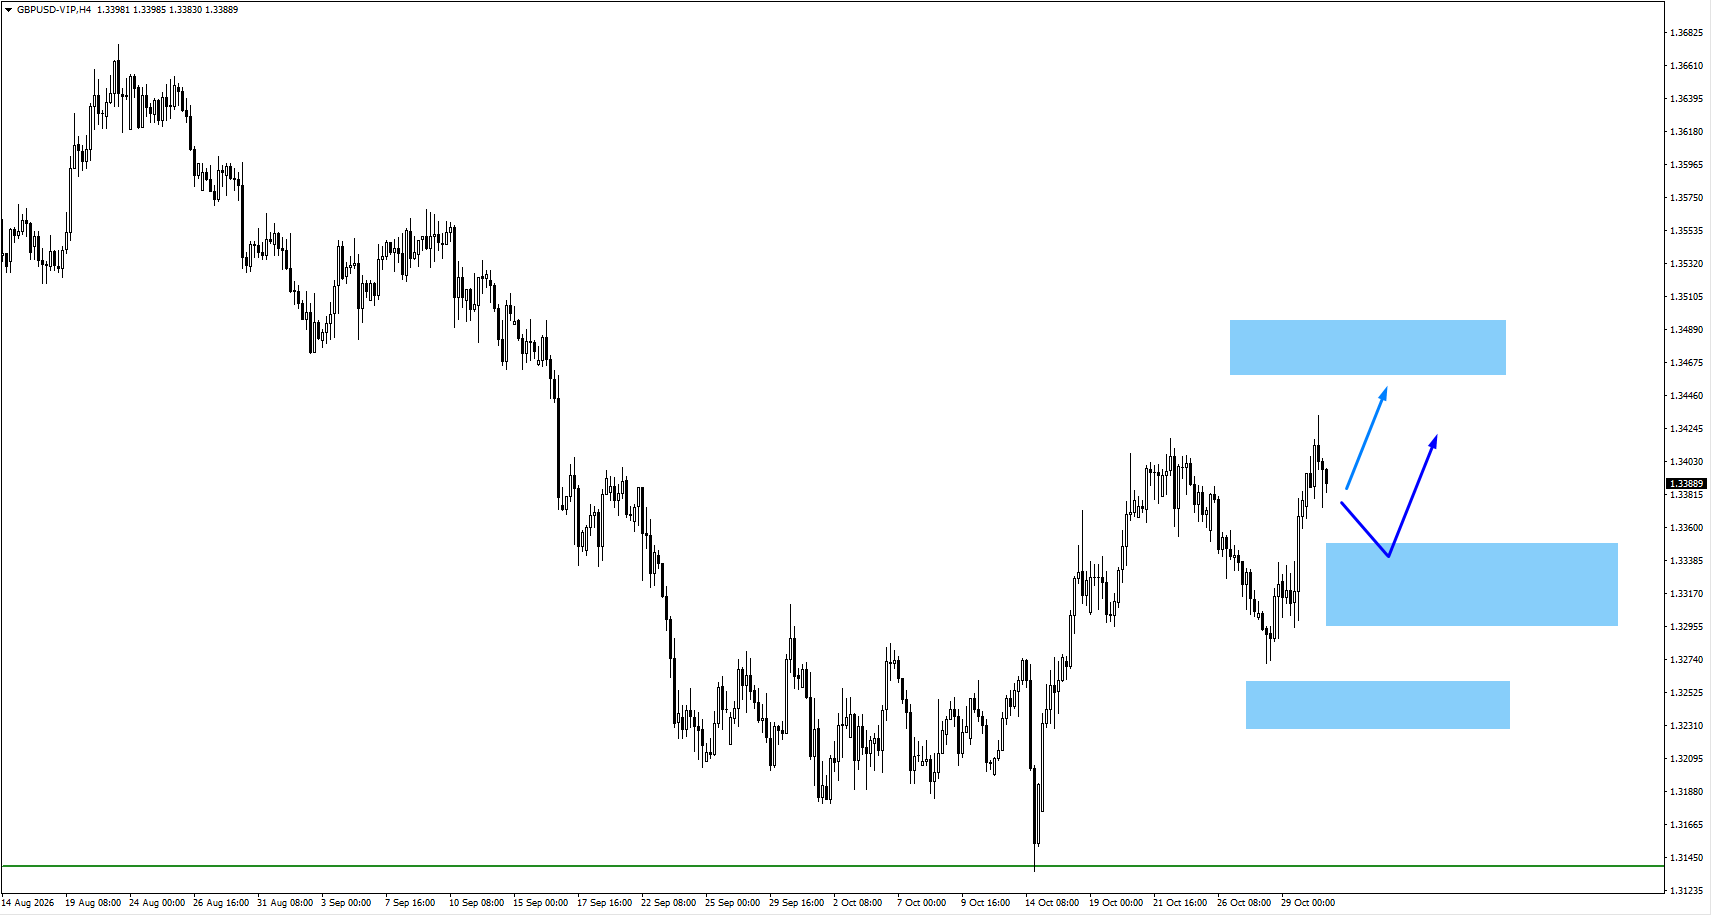
- GBPUSD, mevcut bölgeden toparlanmasını sürdürebilir.
- Yükseliş olursa, 1.3485 seviyesinde fiyatın tepkisi izlenmeli; yukarı devam mı edecek yoksa satışla geri mi dönecek anlaşılabilir.
- Fiyatlar daha aşağıda yataylaşırsa, 1.3330 veya 1.3260 çevresinde yukarı yönlü tepki takip edilmeli; bu durum yeni bir yükselişi destekleyebilir.
XAUUSD
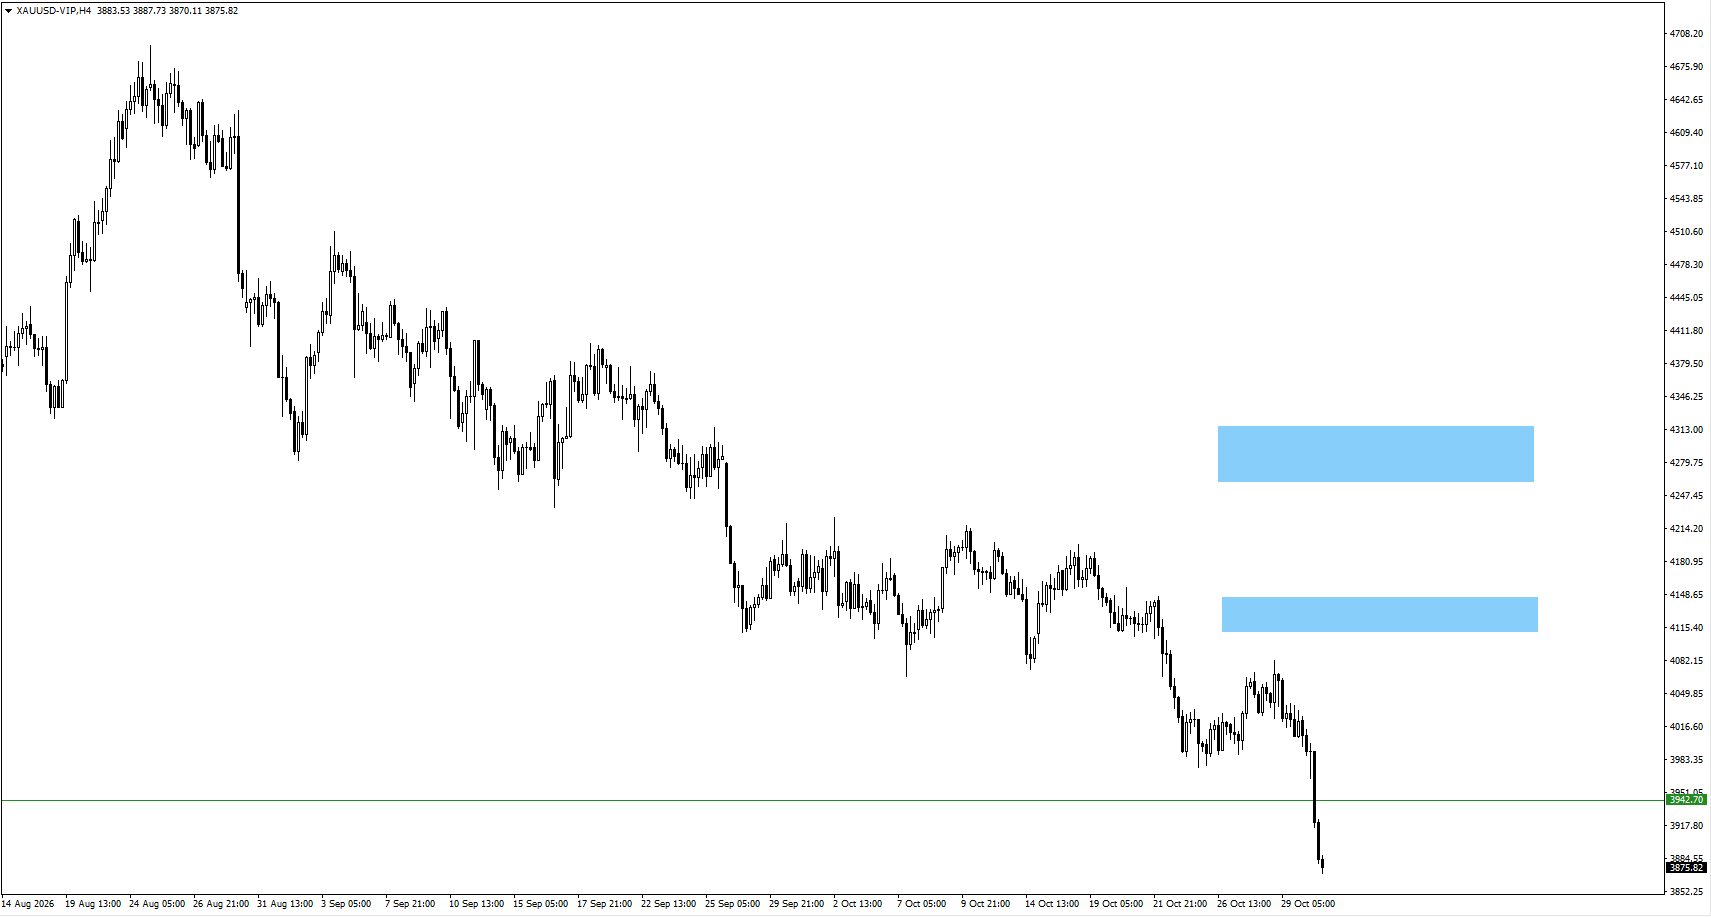
- Altın Cuma günü düşüşünü sürdürdü ve 3.942,70 dolar seviyesinin altına indi; bu, aşağı yönlü görünümle uyumlu.
- Son dönemdeki bir “salınım zirvesi”nin (swing high: kısa vadeli yerel tepe) üzerine güçlü bir yükseliş, olası toparlanmayı teyit etmeye yardımcı olur.
- Yavaş ve iç içe geçen (net ivmesi olmayan) bir toparlanma, alım isteğinin zayıf olduğuna işaret eder ve altını yeni düşüşlere açık bırakır.
BTCUSD
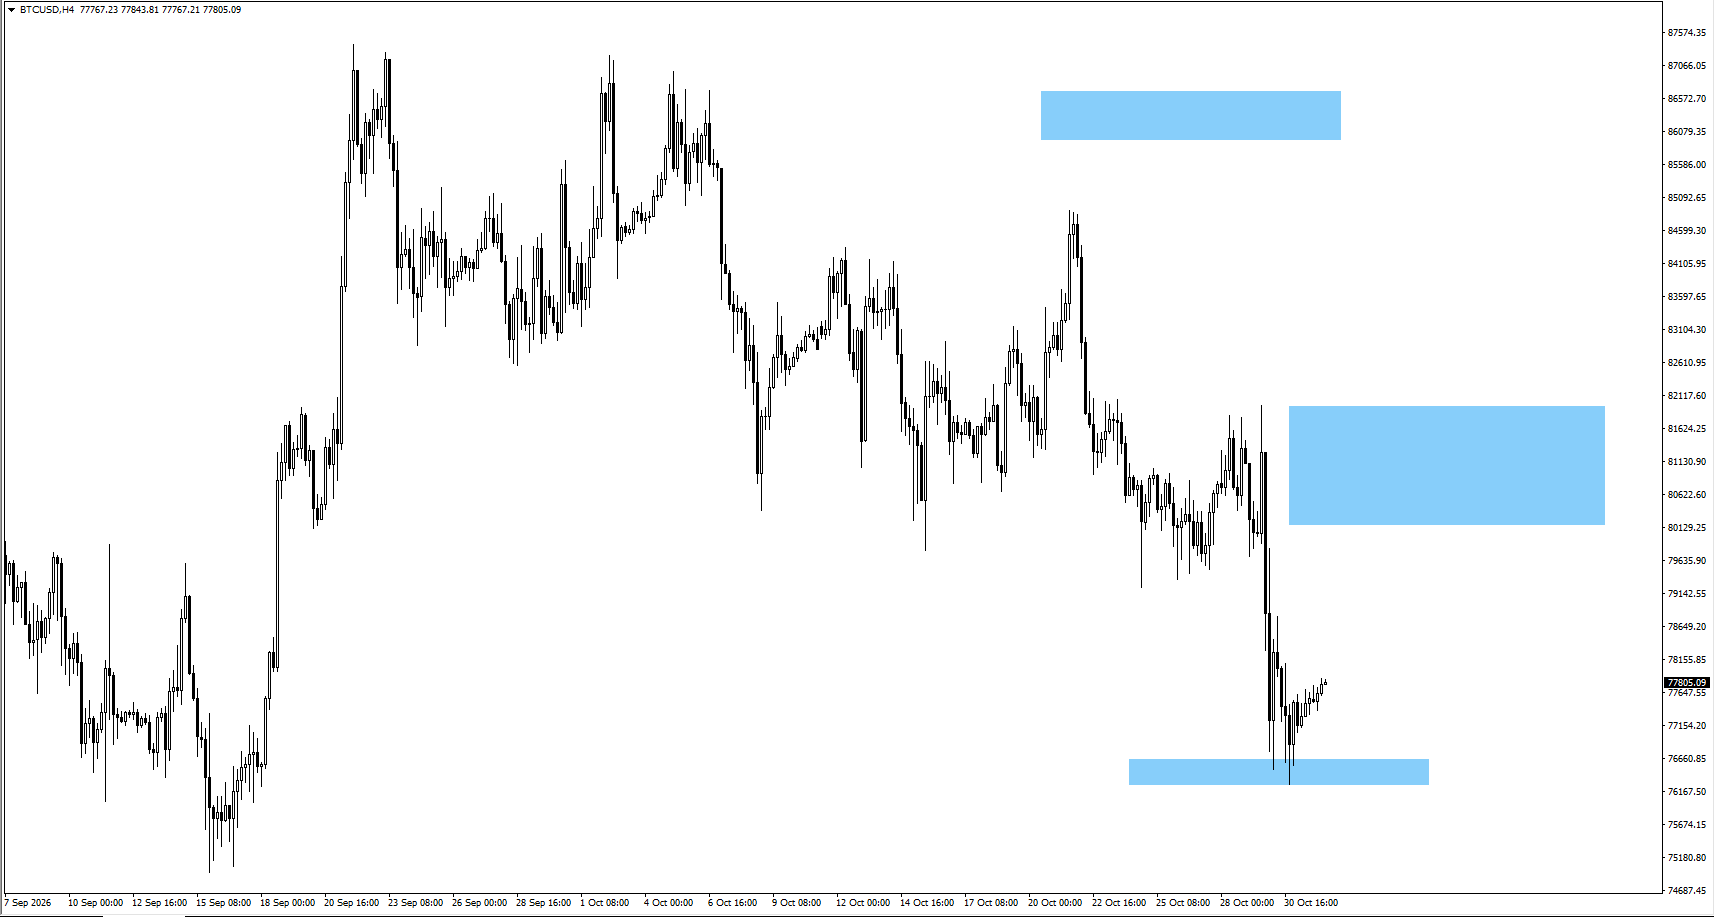
- Bitcoin, takip edilen 76.450 dolar bölgesi civarında işlem görüyor.
- Fiyat yataylaşıp 81.160 dolar seviyesine doğru toparlanırsa, yeniden satışa işaret edebilecek aşağı yönlü fiyat tepkisi izlenmeli.
- 74.953 dolar dip seviyesinin altına kırılmada fiyatın verdiği tepki takip edilmeli. Bu seviyenin altında kalıcılık, düşüşün sürebileceğine işaret eder. Hızlı biçimde yeniden üzerine çıkılması ise “başarısız kırılma” (sahte kırılma) anlamına gelebilir.
Sonuç
Kâr artışı hisse senedi görünümünü destekliyor; ancak beklentiyi aşma payının küçülmesi ve yapay zekâ yatırımlarının yüksek seyretmesi, zayıf yönlendirme için alanı daraltıyor. Haftanın başında RBA ve İngiltere Merkez Bankası kararları dövizleri oynatabilir. ABD seçim sonuçları ve Cuma günkü istihdam verisi ise dolar ve tahvil faizi beklentilerini yeniden şekillendirebilir. Altında destek kaybı sonrası toparlanma için daha güçlü sinyal gerekirken, Bitcoin toparlanmalarda satış baskısına açık kalıyor.
Sık Sorulan Sorular
Bu haftanın başlıca piyasa gündemi nedir?
2–6 Kasım 2026 haftasında öne çıkan başlıklar: 3 Kasım RBA kararı ve ABD ara seçimleri, 5 Kasım İngiltere Merkez Bankası kararı ve 6 Kasım ABD istihdam raporu.
Güçlü bilançolar ABD hisselerini desteklemeye yeter mi?
Güçlü kârlar hisseleri destekleyebilir; ancak fiyatlar beklentilere ve yönlendirmeye de bağlıdır. S&P 500 üçüncü çeyrek kâr büyümesi %30,2 olsa da, toplam kârlar tahminlerin sadece %1,9 üzerinde; bu da 5 yıllık ortalama %7,5 seviyesinin altında. Beklentiyi aşma payı küçüldükçe hisseler hayal kırıklığına daha açık hale gelir.
Yapay zekâ harcamaları neden yatırımcıları endişelendiriyor?
Veri merkezleri ve çipler için yapılan yüksek harcamalar, yatırım sonrası şirketin elinde kalan nakdi azaltır. Yatırımcılar, bu harcamaların ileride yeterli ek gelir ve kâr üretip nakit akışını güçlendireceğine dair kanıt görmek ister.
Negatif serbest nakit akışı bir şirketin zorlandığı anlamına mı gelir?
Hayır. Şirket, faaliyetlerinden daha çok nakit üretirken aynı anda büyüme için daha da fazla yatırım yapıyor olabilir. Ancak serbest nakit akışının uzun süre negatif kalması, bu yatırımlar beklenenden geç gelir üretirse finansman ihtiyacını artırabilir.
ABD istihdam verisi altın ve doları nasıl etkileyebilir?
Daha güçlü istihdam, ABD tahvil getirilerini yükseltip doları destekleyerek altın üzerinde baskı kurabilir. Daha zayıf istihdam, getirileri düşürüp altına yardımcı olabilir. Ancak tepki; ücret artışına, işsizlik oranına ve önceki istihdam verilerindeki revizyonlara (geriye dönük düzeltmelere) da bağlı olacaktır.
Bu hafta AUDUSD ve GBPUSD’yi ne hareket ettirebilir?
RBA ve İngiltere Merkez Bankası kararları, faiz beklentilerini değiştirebilir. Daha fazla sıkılaştırmaya işaret eden yönlendirme Avustralya dolarını ve sterlini destekleyebilir. Temkinli mesajlar veya beklenmedik şekilde faizin sabit bırakılması, bu para birimlerinde baskı yaratabilir.
ABD ara seçimleri piyasaları nasıl etkileyebilir?
Sonuçlar; kamu harcamaları, vergiler ve düzenlemelere dair beklentileri değiştirebilir. Yatırımcılar, Kongre kontrolünün olası etkilerini ABD tahvil getirileri ve dolar hareketleriyle birlikte değerlendirmeli; piyasada otomatik ve tek yönlü bir tepki olacağı varsayılmamalıdır.
Hemen işlem yapmaya başlayın — gerçek VT Markets hesabınızı oluşturmak için buraya tıklayın.



