






ภาพรวม
- การเลือกตั้งกลางเทอมสหรัฐฯ วันที่ 3 พฤศจิกายน ทำให้ตลาดจับตานโยบายการคลัง (การใช้จ่ายและภาษีของรัฐ) อำนาจคุมสภาคองเกรส และรูปแบบการเคลื่อนไหวของหุ้นในอดีต ขณะที่ดัชนี S&P 500 (ดัชนีหุ้นสหรัฐฯ 500 บริษัทขนาดใหญ่) เข้าสู่ไตรมาสสุดท้ายของปี 2026
- ดัชนี CPI เดือนกันยายน (ดัชนีราคาผู้บริโภค ใช้วัดเงินเฟ้อฝั่งผู้บริโภค) จะประกาศ 14 ตุลาคม คาด 3.6% เมื่อเทียบรายปี (y/y = เทียบกับปีก่อน) จากเดิม 3.4% ส่วนรายงาน PPI วันพฤหัสบดี (ดัชนีราคาผู้ผลิต วัดเงินเฟ้อฝั่งต้นทุนผู้ผลิต) และยอดค้าปลีก อาจทำให้ตลาดปรับมุมมองต่อทิศทางดอกเบี้ยของเฟด
- S&P 500 ปรับขึ้นราว 14.1% ตั้งแต่ต้นปีถึง 9 ตุลาคม แม้ตามสถิติ “ปีเลือกตั้งกลางเทอม” มักให้ผลตอบแทนเฉลี่ยอ่อนแอกว่า
- นักเทรดจับตาแนวต้าน USDX แถว 102.55 (US Dollar Index ดัชนีค่าเงินดอลลาร์เทียบตะกร้าสกุลเงินหลัก), ทองคำใกล้ 4,280 ดอลลาร์ และแนวรับบิตคอยน์แถว 78,450 ดอลลาร์ ก่อนตัวเลขเศรษฐกิจชุดถัดไปประกาศ
วอลล์สตรีทเข้าสู่ฤดูกาลเลือกตั้งกลางเทอม ขณะที่ความเสี่ยงเงินเฟ้อยังไม่หมดไป
วอลล์สตรีทปิดสัปดาห์วันที่ 9 ตุลาคมในแดนบวก โดย S&P 500 เพิ่มขึ้น 1.2% ดัชนีดาวโจนส์ (Dow Jones Industrial Average) ขยับขึ้น 0.9% และ Nasdaq ปรับขึ้น 0.6% หุ้นเทคโนโลยีฟื้นตัวจากแรงขายก่อนหน้า ขณะที่อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ (Treasury yields ผลตอบแทนที่นักลงทุนต้องการจากการถือพันธบัตร) ที่ลดลงช่วยพยุงมูลค่าหุ้น (valuation คือการประเมินมูลค่าหุ้น) ระหว่างสัปดาห์ S&P 500 ทำสถิติสูงสุดใหม่ และขยายผลตอบแทนตั้งแต่ต้นปีเป็นราว 14.1%
การฟื้นตัวเกิดขึ้นในจังหวะอ่อนไหวของตลาดสหรัฐฯ เพราะใกล้เลือกตั้งกลางเทอม 3 พฤศจิกายน เงินเฟ้อยังอยู่ระดับสูง และนักลงทุนกำลังประเมินว่าเฟดจะขึ้นดอกเบี้ยอีกหรือไม่ก่อนสิ้นปี 2026
ผลประกอบการบริษัทจดทะเบียนเพิ่มปัจจัยที่ต้องติดตาม ธนาคารรายใหญ่ของสหรัฐฯ จะเริ่มรายงานงบไตรมาส 3 ในสัปดาห์นี้ ช่วยให้ตลาดเห็นภาพภาวะการปล่อยกู้ อุปสงค์ผู้บริโภค และผลของต้นทุนกู้ยืมที่สูงขึ้น (borrowing costs = ดอกเบี้ยและค่าใช้จ่ายในการกู้) ขณะนี้โมเมนตัมของหุ้นยังเป็นบวก แต่หากเงินเฟ้อออกมาสูงกว่าคาด อาจดันยีลด์พันธบัตรขึ้นและกดดันมูลค่าหุ้นที่หนุนการปรับขึ้นรอบนี้
เลือกตั้งกลางเทอมสหรัฐฯ ส่งผลต่อ S&P 500 อย่างไรในอดีต
วัฏจักรการเลือกตั้งประธานาธิบดีสหรัฐฯ มีระยะ 4 ปี โดยการเลือกตั้งกลางเทอมจะเกิดขึ้นกึ่งกลางวาระ ในวันที่ 3 พฤศจิกายน 2026 ผู้มีสิทธิ์เลือกตั้งจะเลือกสมาชิกสภาผู้แทนราษฎรครบทั้ง 435 ที่นั่ง และเลือกสมาชิกวุฒิสภาประมาณ 1 ใน 3 ผลการเลือกตั้งจะชี้ว่า ประธานาธิบดีโดนัลด์ ทรัมป์ จะได้สภาคองเกรสที่หนุนหลัง หรือเผชิญแรงต้านมากขึ้นในกระบวนการออกกฎหมาย (legislative opposition = ฝ่ายค้านในสภาขวาง/ต่อรองกฎหมาย) ในเชิงสถิติ S&P 500 มักให้ผลตอบแทนไม่เด่นในปีเลือกตั้งกลางเทอม และมักดีขึ้นในปีถัดไปซึ่งเป็น “ปีก่อนเลือกตั้ง”
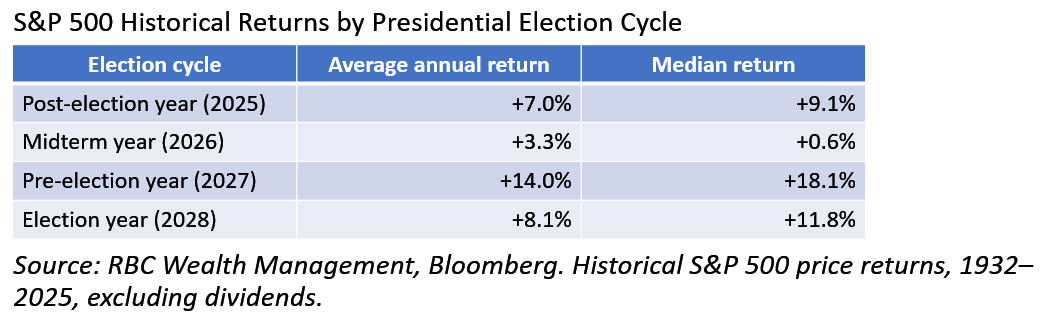
S&P 500 ฟื้นจากจุดต่ำสุดเดือนมีนาคม 2026 และทำระดับสูงสุดใหม่ในเดือนตุลาคม โดยการปรับฐาน (correction = ปรับลงจากจุดสูงสุดช่วงหนึ่งเพื่อระบายความร้อนแรง) ที่เกิดขึ้นปีนี้ก็น้อยกว่าค่าเฉลี่ยในอดีตของปีเลือกตั้งกลางเทอม ทำให้เส้นทางข้างหน้ามีได้สองทาง หากกำไรบริษัทและเงินเฟ้อเริ่มทรงตัว หุ้นอาจต่อยอดการฟื้นตัวไปถึงปี 2027 แต่หากเงินเฟ้อยังสูง หรือยีลด์พันธบัตรปรับขึ้นต่อ มูลค่าหุ้นอาจถูกกดดันอีกครั้งก่อนถึงวันเลือกตั้ง ปัจจัยชี้ขาดคือการเติบโตของกำไร และนโยบายการเงิน (monetary policy = นโยบายดอกเบี้ย/สภาพคล่องของธนาคารกลาง)
การคุมสภาคองเกรสจะเปลี่ยนมุมมองหุ้นหรือไม่
ผลเลือกตั้งอาจทำให้ตลาดเปลี่ยนความคาดหวังต่อนโยบายการคลังของสหรัฐฯ เช่น ภาษี การใช้จ่ายรัฐบาล และกฎระเบียบ หากรีพับลิกันครองเสียงข้างมากทั้งสองสภา รัฐบาลทรัมป์อาจมีพื้นที่ผลักดันวาระนโยบายมากขึ้น แต่หากเดโมแครตครองเสียงข้างมากในสภาใดสภาหนึ่ง อาจจำกัดการเดินหน้านโยบาย และทำให้เกิดความขัดแย้งเรื่องงบประมาณมากขึ้น
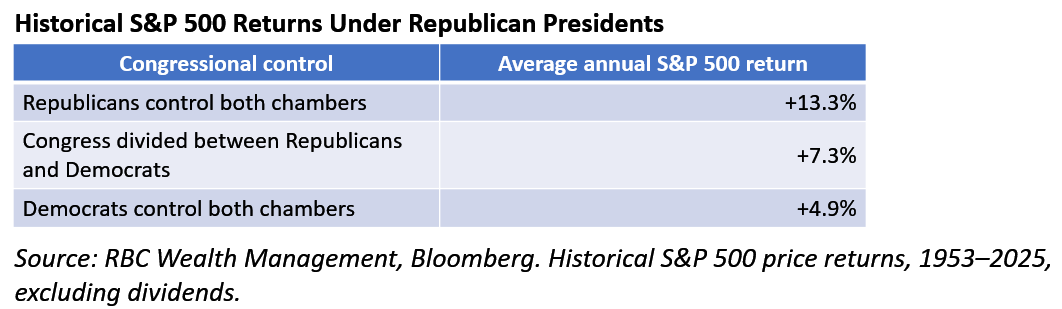
งานวิจัยของ RBC Wealth Management ครอบคลุมปี 1953–2025 พบว่าผลตอบแทนตลาดแตกต่างกันตามรูปแบบการคุมอำนาจระหว่างประธานาธิบดีกับสภา ช่วงที่รีพับลิกันคุมทั้งรัฐบาลและสภาภายใต้ประธานาธิบดีรีพับลิกันเป็นหนึ่งในรูปแบบที่ผลลัพธ์ทางสถิติค่อนข้างดี เช่นเดียวกับบางช่วงภายใต้ประธานาธิบดีเดโมแครต
อย่างไรก็ดี ความสัมพันธ์ดังกล่าวไม่ได้แปลว่า “ผลการเมืองทำให้หุ้นต้องขึ้นหรือลง” เพราะแต่ละช่วงเวลามีสภาพเงินเฟ้อ ดอกเบี้ย และแนวโน้มกำไรบริษัทต่างกัน คำถามสำคัญกว่าคือ ความคาดหวังต่อผลเลือกตั้งจะกระทบการใช้จ่ายภาครัฐ การกู้เงินของรัฐบาล (Treasury borrowing = ออกพันธบัตรเพิ่มเพื่อหาเงิน) และยีลด์พันธบัตรอย่างไร การใช้จ่ายรัฐมากขึ้นอาจหนุนเศรษฐกิจและรายได้บริษัท แต่การขาดดุลงบประมาณ (deficit = รายจ่ายมากกว่ารายได้) ที่ใหญ่ขึ้นอาจดันยีลด์สูงขึ้น ทำให้ต้นทุนทางการเงินเพิ่ม และกดดันมูลค่าหุ้น
CPI สหรัฐฯ อาจทำให้ตลาดปรับคาดการณ์ดอกเบี้ยของเฟด
รายงาน CPI สหรัฐฯ เดือนกันยายน ในวันพุธที่ 14 ตุลาคม เป็นตัวแปรเศรษฐกิจสำคัญของสัปดาห์นี้ เงินเฟ้อยังเป็นหัวใจของการตัดสินใจนโยบายของเฟด หลังการประชุมเดือนกันยายน
ในการประชุมดังกล่าว ผู้กำหนดนโยบายปรับขึ้นกรอบเป้าหมายอัตราดอกเบี้ยนโยบาย (federal funds target range = กรอบดอกเบี้ยอ้างอิงที่เฟดใช้กำหนดทิศทางดอกเบี้ยระยะสั้น) 25 เบสพอยต์ (basis points = 0.01% ดังนั้น 25 bps = 0.25%) สู่ระดับ 3.75%–4.00% รายงานการประชุมที่เผยแพร่ในเดือนตุลาคมสะท้อนว่าเจ้าหน้าที่ยังกังวลเงินเฟ้อ แม้มีมุมมองต่างกันเรื่องเหตุผลของการ “คุมเข้ม” (tightening = ขึ้นดอกเบี้ย/ลดสภาพคล่องเพื่อสกัดเงินเฟ้อ) ช่วงต้นตุลาคม ราคาคาดการณ์ในตลาดชี้โอกาสขึ้นดอกเบี้ยในเดือนตุลาคมราว 17%–19% โดยตลาดมองว่าเดือนธันวาคมเป็นช่วงที่มีโอกาสมากกว่า
ผล CPI อาจส่งผลต่อหลายตลาด:
- เงินเฟ้อสูงกว่าคาด: ยีลด์พันธบัตรและดอลลาร์สหรัฐอาจแข็งค่า เพราะตลาดเพิ่มโอกาสเฟดคุมเข้มต่อ ทองคำและหุ้นที่มูลค่าสูง (high-valuation = หุ้นที่ราคาสูงเมื่อเทียบกับกำไร) อาจถูกกดดัน
- เงินเฟ้อต่ำกว่าคาด: ยีลด์ที่อ่อนลงอาจหนุนหุ้นและทองคำ พร้อมลดแรงหนุนระยะสั้นต่อดอลลาร์
- เงินเฟ้าตามคาด: ตลาดอาจแกว่งในกรอบ (range-bound = ขึ้นลงในกรอบจำกัด) ก่อนเปลี่ยนโฟกัสไปที่ PPI ยอดค้าปลีก และผลประกอบการ
วันพฤหัสบดี รายงาน PPI และยอดค้าปลีก จะช่วยยืนยันภาพเงินเฟ้อฝั่งผู้ผลิต และความแข็งแรงของอุปสงค์ผู้บริโภคสหรัฐฯ
ทำไมปี 2027 อาจไม่เดินตามวัฏจักรเลือกตั้งแบบเดิม
แม้ “ปีก่อนเลือกตั้ง” ในอดีตมักเป็นช่วงดีของหุ้นสหรัฐฯ แต่ปัจจัยเศรษฐกิจหลายข้ออาจทำให้ปี 2027 ไม่เป็นไปตามรูปแบบเดิม หนึ่งในนั้นคือกำไรบริษัท เพราะราคาหุ้นที่สูงขึ้นต้องมีการเติบโตของกำไรมารองรับ โดยเฉพาะเมื่อยีลด์พันธบัตรยังอยู่ระดับสูง
หากเงินเฟ้อยังเหนียว เฟดอาจคงต้นทุนกู้ยืมให้อยู่ระดับสูงเป็นเวลานาน (higher for longer = ดอกเบี้ยสูงนาน) แม้นโยบายการคลังจะช่วยหนุนกิจกรรมเศรษฐกิจ ความสัมพันธ์ระหว่างนโยบายการคลังและนโยบายการเงินจึงอาจเป็นตัวกำหนดทิศทางตลาด
หุ้น ทอง และดอลลาร์สหรัฐอาจตอบสนองอย่างไร
สินทรัพย์แต่ละประเภทอาจตอบสนองต่างกันต่อข้อมูลเศรษฐกิจเดียวกัน โดยเฉพาะเมื่อความคาดหวังเรื่องการเติบโต เงินเฟ้อ และดอกเบี้ยเคลื่อนไหวสวนทางกัน
| พัฒนาการทางเศรษฐกิจ | หุ้นสหรัฐฯ | ดอลลาร์สหรัฐฯ | ทองคำ | ยีลด์พันธบัตรรัฐบาลสหรัฐฯ |
| เศรษฐกิจโตแรงขึ้น | โดยทั่วไปได้แรงหนุน | อาจแข็งค่า | ผสม | อาจปรับขึ้น |
| ขาดดุลงบประมาณเพิ่ม | ผสม | ผสม | อาจได้ประโยชน์ | อาจปรับขึ้น |
| เฟดผ่อนคลาย (dovish = ส่งสัญญาณไม่รีบขึ้นดอกเบี้ย) เพราะเงินเฟ้อลดลง | โดยทั่วไปได้แรงหนุน | อาจอ่อนค่า | มักได้แรงหนุน | มักปรับลง |
| เฟดผ่อนคลายเพราะเสี่ยงเศรษฐกิจถดถอย | ผสมหรือเป็นลบ | ผสม | ผสม | มักปรับลง |
| เงินเฟ้อยังสูงต่อเนื่อง | กดดันมูลค่าเหมาะสมของหุ้น | ผสม | ผสม | อาจปรับขึ้น |
สัญลักษณ์สำคัญที่ต้องติดตาม
USDX | XAUUASD | S&P500 | EURUSD |BTCUSD
เหตุการณ์ที่กำลังจะมาถึง
| วันที่ | สกุลเงิน | เหตุการณ์ | คาดการณ์ | ก่อนหน้า | มุมมองนักวิเคราะห์ |
| 12 ต.ค. | JPY, USD, CAD | วันหยุดธนาคาร | N/A | N/A | การซื้อขายบางลงในตลาดที่ได้รับผลกระทบอาจทำให้สภาพคล่อง (liquidity = ความง่ายในการซื้อขายโดยราคาไม่แกว่งแรง) ลดลง |
| 14 ต.ค. | USD | CPI y/y | 3.60% | 3.40% | หากออกมาสูง อาจหนุนดอลลาร์และยีลด์พันธบัตร |
| 15 ต.ค. | USD | PPI m/m | 0.50% | 0.40% | จับตาว่าเงินเฟ้อฝั่งผู้ผลิตจะตอกย้ำแรงกดดันแบบเดียวกับ CPI หรือไม่ |
| USD | Retail Sales m/m | 0.30% | 1.20% | หากการใช้จ่ายชะลอ อาจเพิ่มความกังวลต่ออุปสงค์ผู้บริโภค | |
| 16 ต.ค. | GBP | ผู้ว่าการ BoE Bailey กล่าวสุนทรพจน์ | N/A | N/A | ติดตามความเห็นต่อเงินเฟ้อและดอกเบี้ยของอังกฤษ |
| USD | ประธานเฟด Warsh กล่าวสุนทรพจน์ | N/A | N/A | จับตาสัญญาณเกี่ยวกับการขึ้นดอกเบี้ยเพิ่มเติม |
การเคลื่อนไหวสำคัญประจำสัปดาห์
USDX
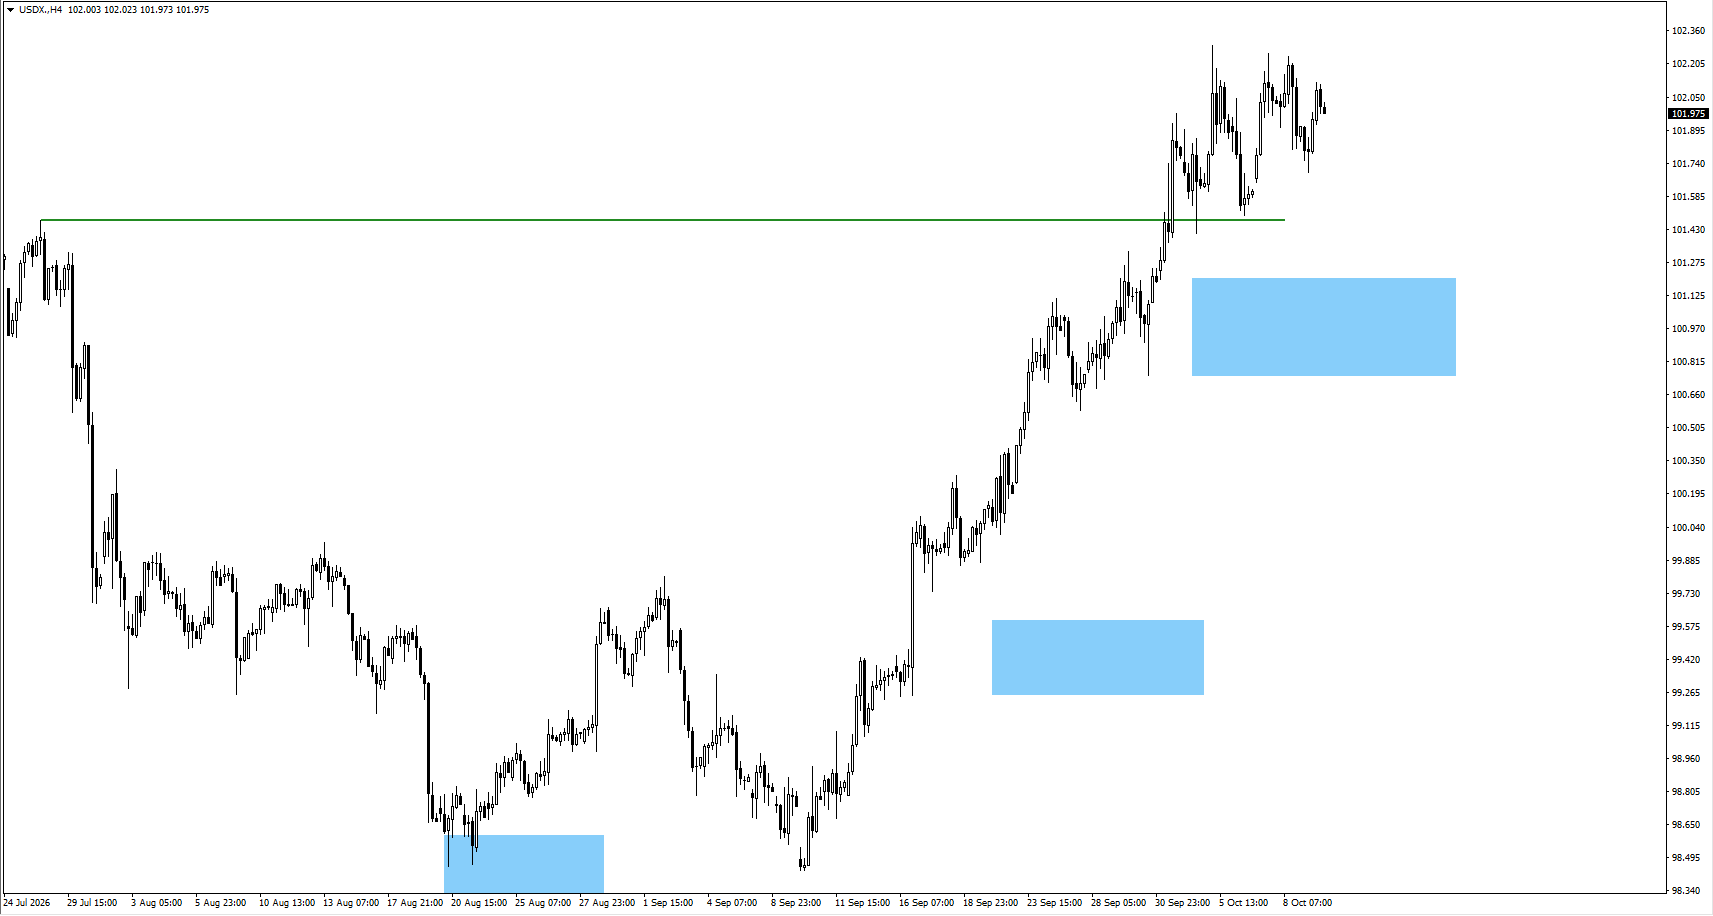
- USDX เคลื่อนไหวแบบพักฐานในกรอบ (consolidation = แกว่งแคบเพื่อสะสมแรง) ตลอดสัปดาห์ และอาจยังแกว่งในกรอบต่อระหว่างรอรายงานเงินเฟ้อ
- หาก USDX ปรับขึ้นต่อ จับตาสัญญาณราคากลับตัวลง (bearish price action = รูปแบบราคาชี้แรงขาย) ที่ 102.55
- หากราคาปรับลง ให้ติดตามการเคลื่อนไหวบริเวณ 101.00
XAUUSD
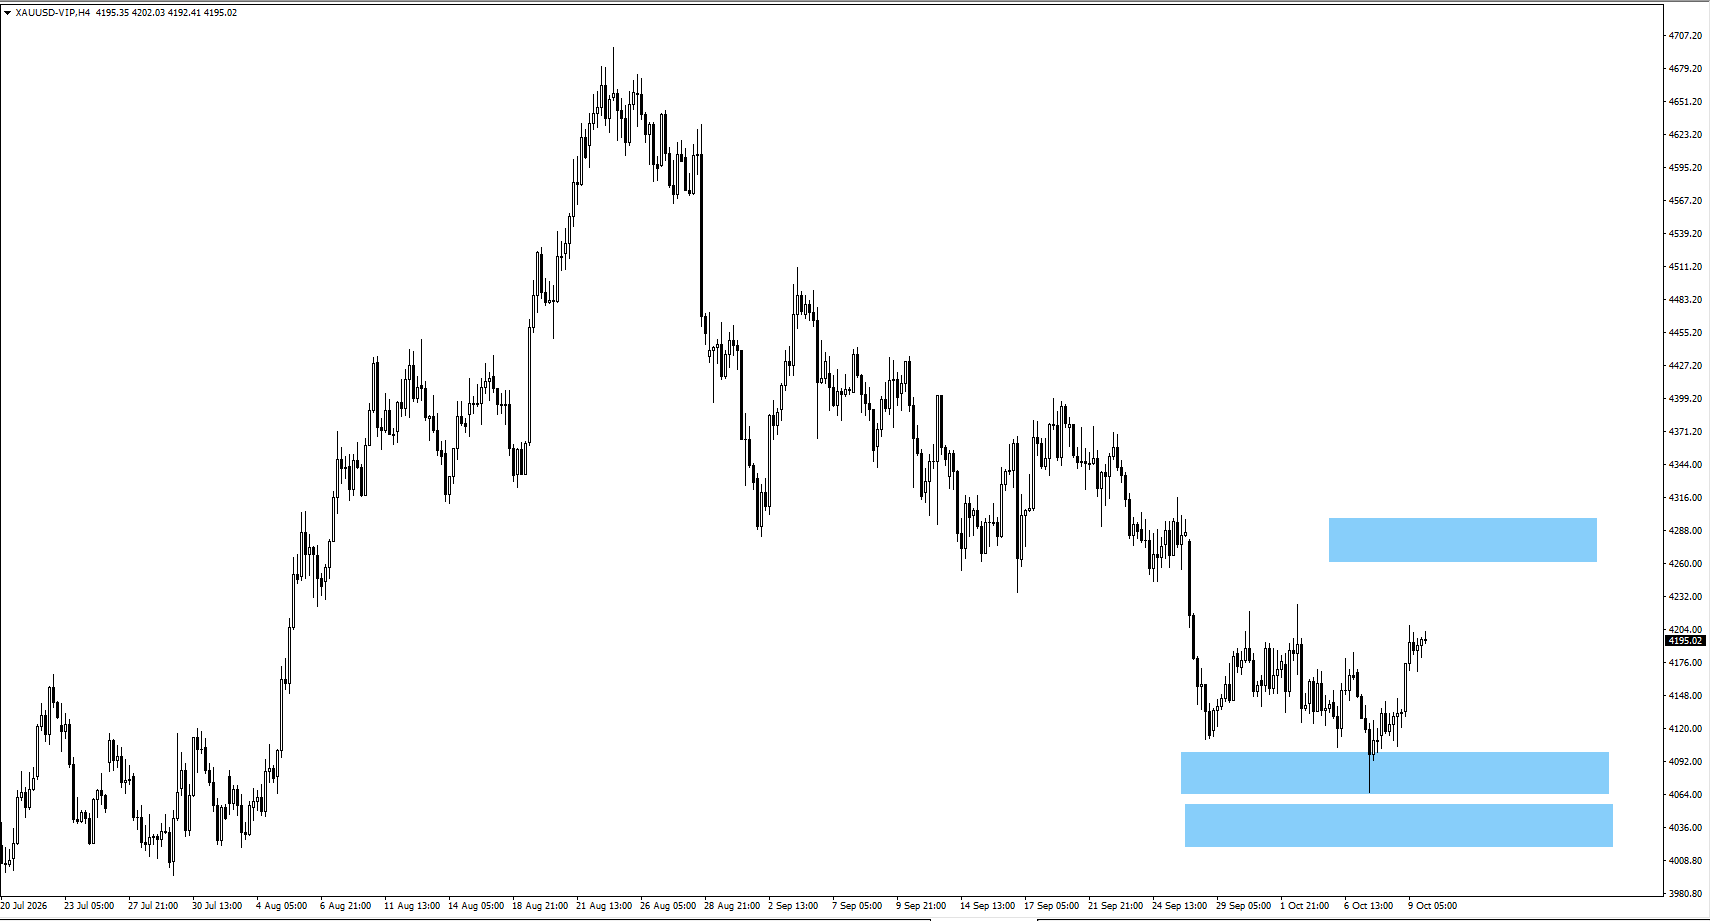
- ทองคำดีดตัวขึ้นจากโซนล่างของบริเวณ 4,080 ที่ตลาดจับตา
- หากราคาปรับขึ้น ให้ติดตามพฤติกรรมราคาแถว 4,280
- หากราคาปรับลง ให้มองหาสัญญาณราคากลับตัวขึ้น (bullish price action = รูปแบบราคาชี้แรงซื้อ) แถว 4,055
SP500
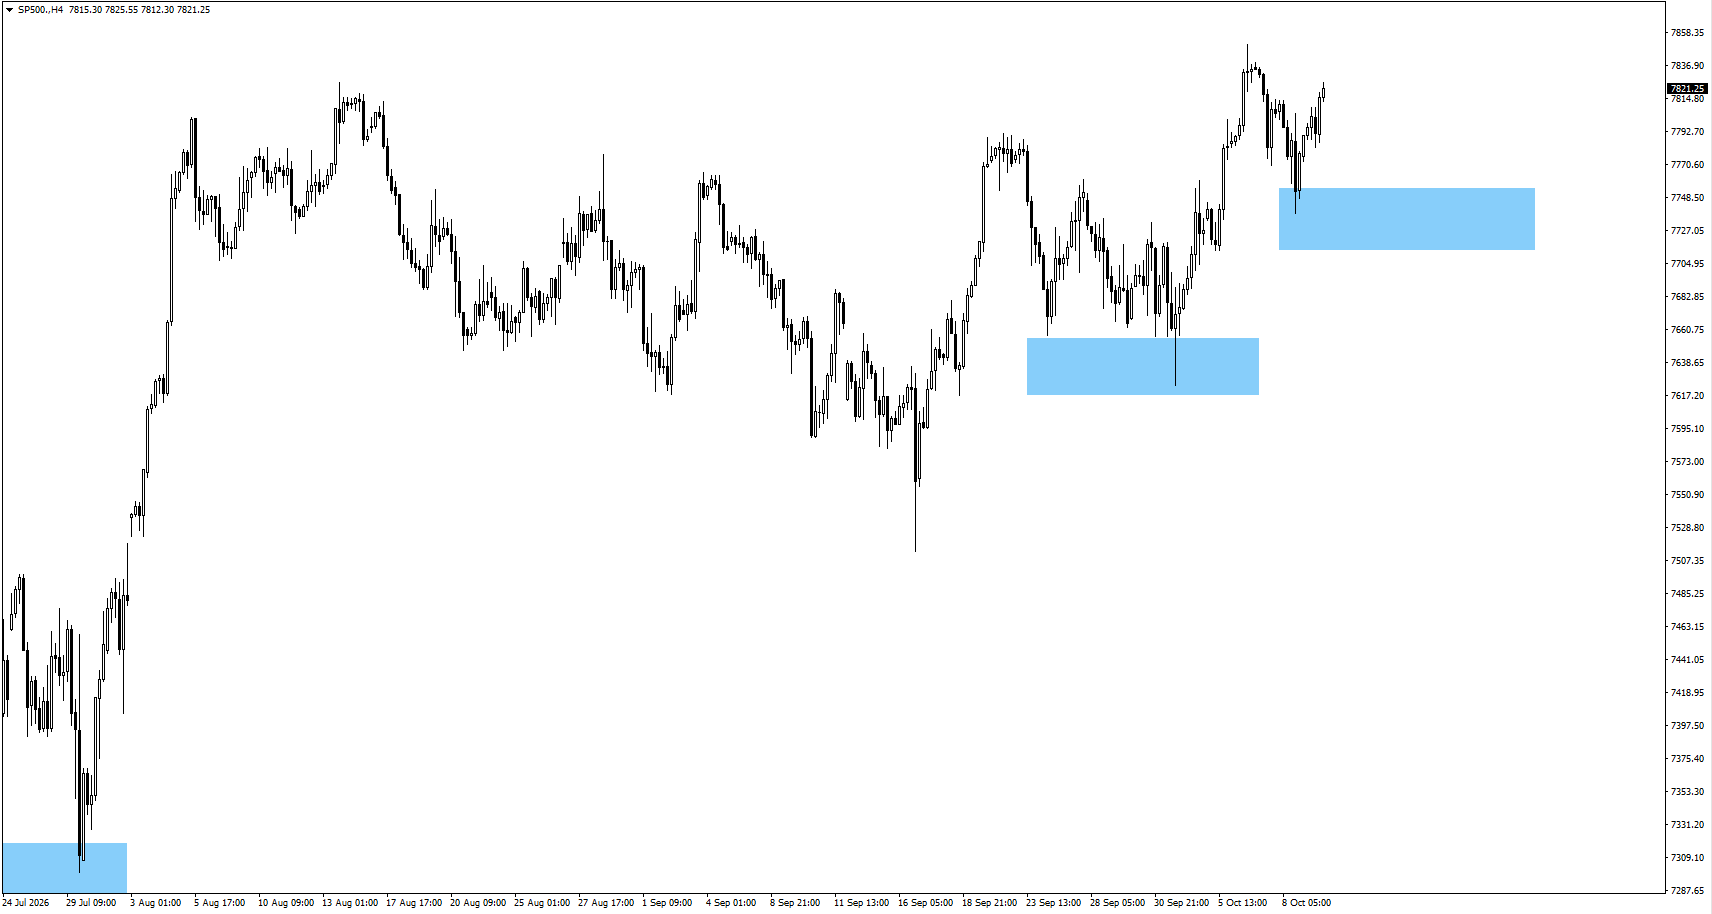
- SP500 ปรับขึ้นจากบริเวณ 7,735 ที่ตลาดติดตาม
- จับตาพฤติกรรมราคาเมื่อดัชนีทำจุดสูงสุดใหม่
EURUSD
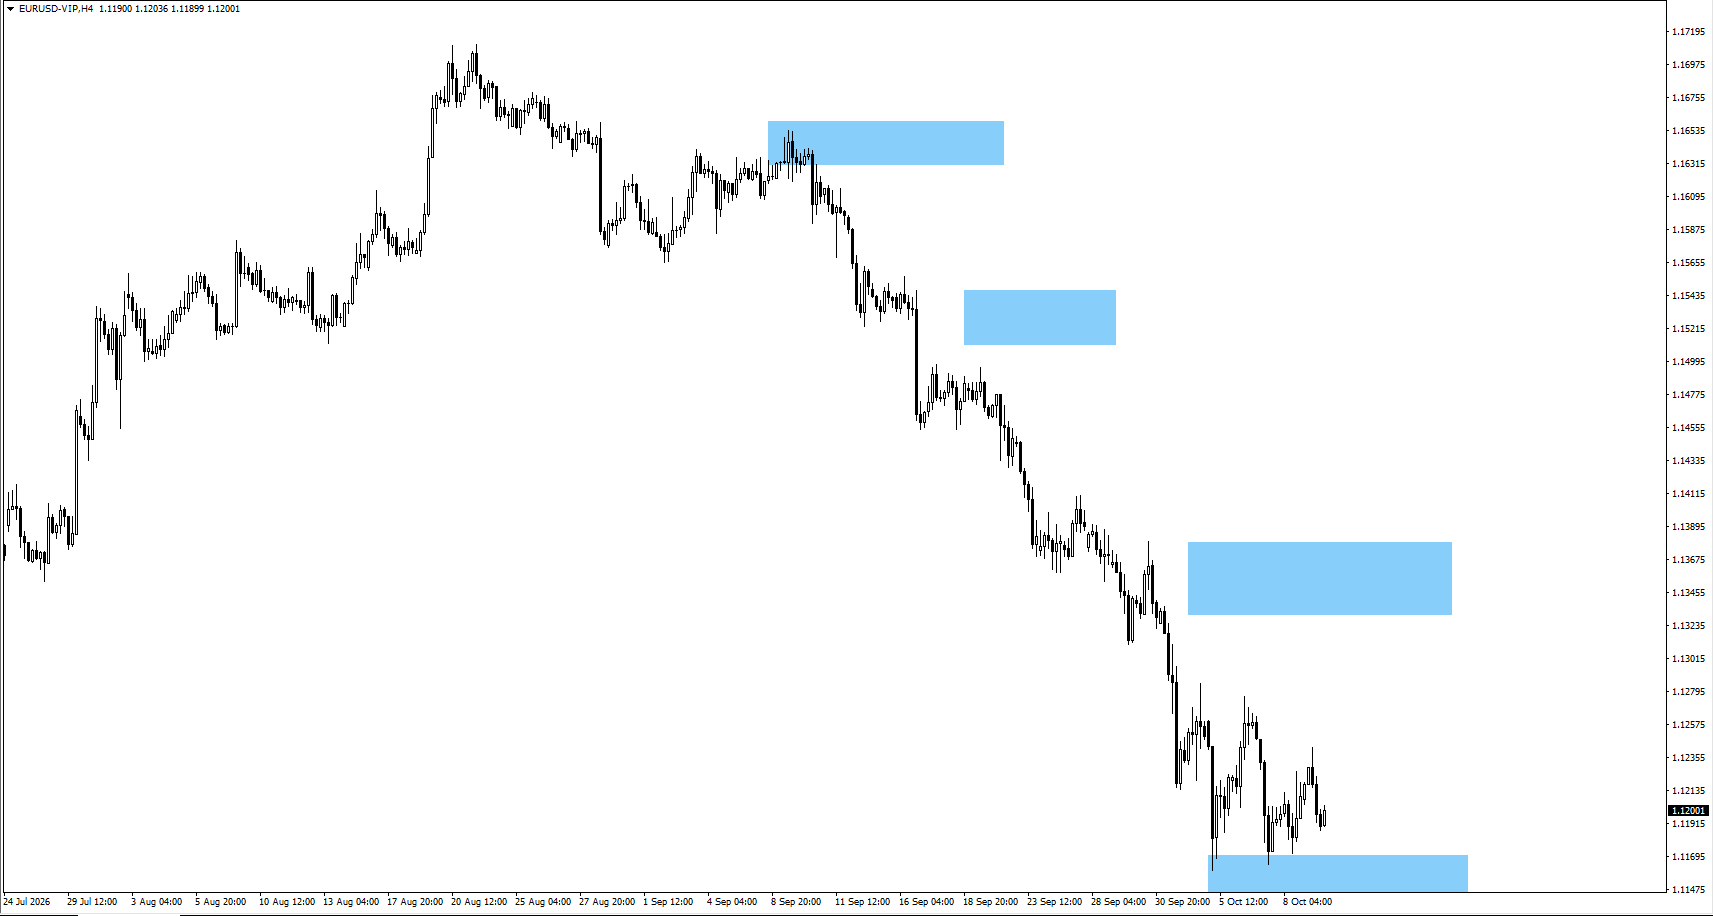
- EURUSD แกว่งในกรอบแถว 1.1150 ที่ตลาดจับตา
- หากราคาปรับลง มองหาสัญญาณกลับตัวขึ้นแถว 1.1110
- หากราคาปรับขึ้น ให้ติดตามพฤติกรรมราคาแถว 1.1350
BTCUSD
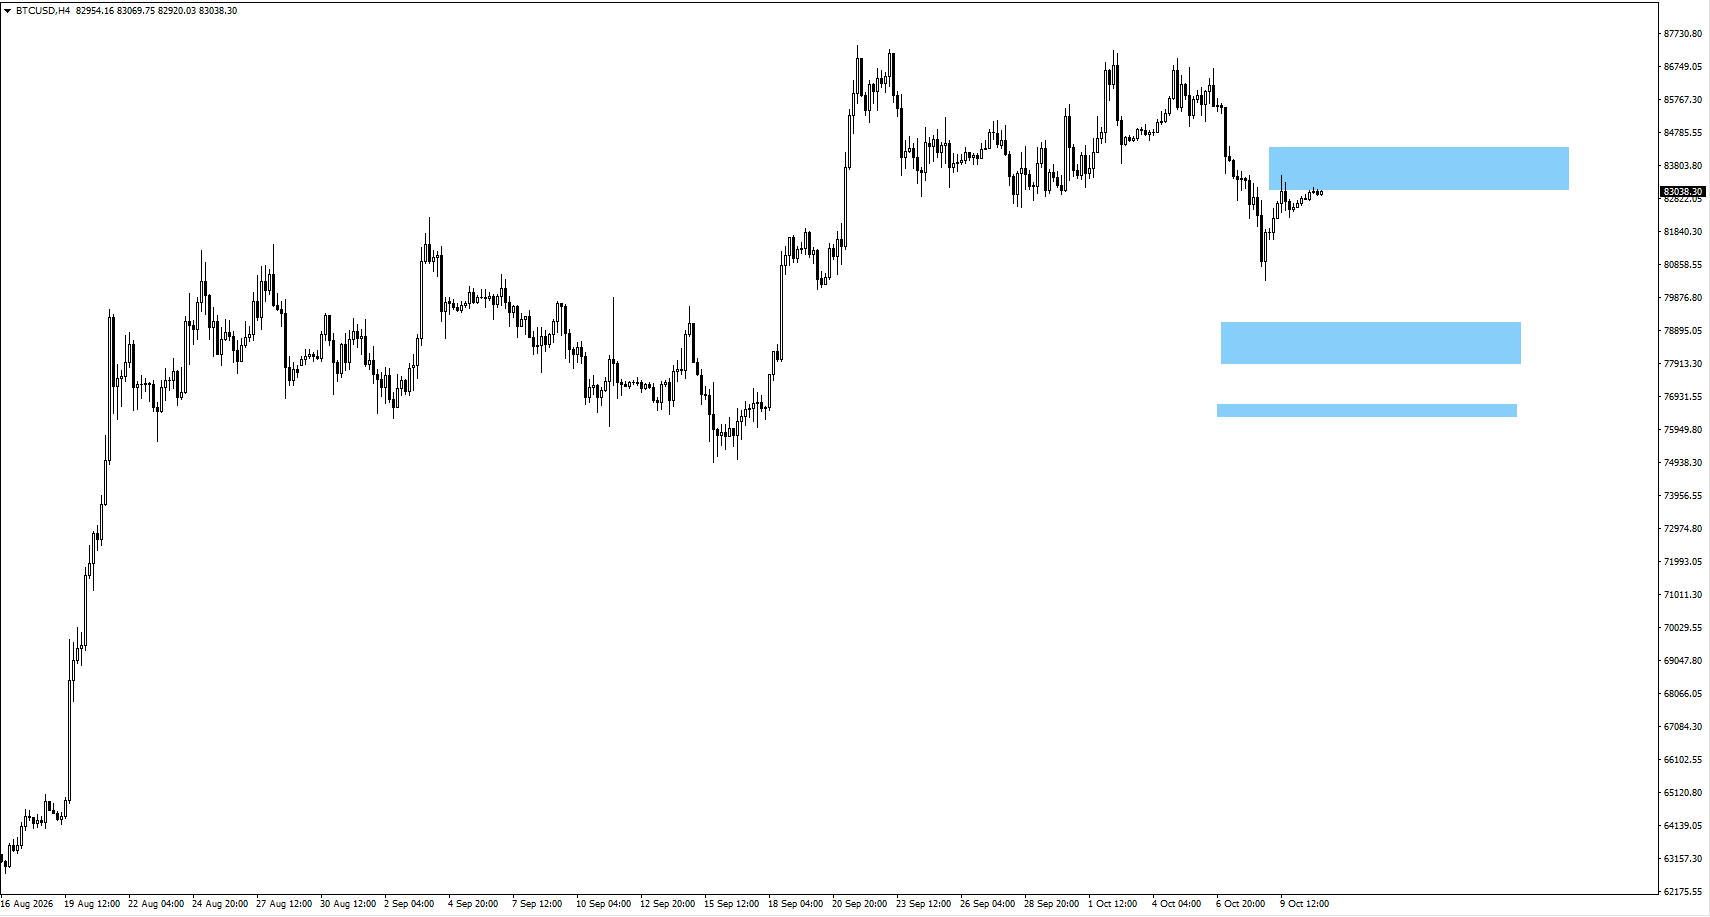
- BTC ซื้อขายอยู่บริเวณ 84,060 ที่ตลาดติดตาม
- หาก BTC ปรับลง มองหาสัญญาณกลับตัวขึ้นบริเวณ 78,450 หรือ 76,450
สรุป
S&P 500 เข้าสู่สัปดาห์วันที่ 12 ตุลาคมด้วยแรงส่งเชิงบวก แต่ข้อมูลเงินเฟ้อสหรัฐฯ และการเลือกตั้งกลางเทอมที่ใกล้เข้ามาอาจกำหนดทิศทางรอบถัดไป รายงาน CPI วันพุธจะทดสอบความคาดหวังต่อการคุมเข้มของเฟด ขณะที่ PPI และยอดค้าปลีกวันพฤหัสบดีอาจตอกย้ำหรือสวนทางปฏิกิริยาแรกของตลาด นักเทรดควรจับตาว่า USDX จะเข้าใกล้ 102.55 หรือไม่ ทองคำจะขยับขึ้นไปทาง 4,280 ดอลลาร์ และ S&P 500 จะยืนเหนือจุดสูงสุดล่าสุดได้แค่ไหน
คำถามที่พบบ่อย
การเลือกตั้งกลางเทอมสหรัฐฯ จะกระทบ S&P 500 ในปี 2026 อย่างไร
การเลือกตั้งกลางเทอมสหรัฐฯ วันที่ 3 พฤศจิกายน 2026 อาจกระทบความเชื่อมั่นตลาดหุ้นผ่านการเปลี่ยนความคาดหวังต่อนโยบายการคลัง ภาษี และการใช้จ่ายภาครัฐ ตามสถิติ ปีเลือกตั้งกลางเทอมมักผันผวนมากขึ้น (volatility = แกว่งแรงขึ้นลงเร็ว) ขณะที่ปีถัดไปมักให้ผลตอบแทน S&P 500 ดีขึ้น อย่างไรก็ตาม เงินเฟ้อ ดอกเบี้ย และกำไรบริษัท ยังเป็นปัจจัยหลักต่อผลตอบแทนตลาด
คาดการณ์ CPI สหรัฐฯ สำหรับเดือนตุลาคม 2026 อยู่ที่เท่าไร
ปฏิทินเศรษฐกิจคาด CPI สหรัฐฯ เดือนกันยายนที่ 3.6% เมื่อเทียบรายปี จากเดิม 3.4% โดยมีกำหนดประกาศ 14 ตุลาคม 2026 หากเงินเฟ้อสูงกว่าคาดอาจหนุนดอลลาร์และยีลด์พันธบัตร แต่หากต่ำกว่าคาดอาจเป็นบวกต่อทองคำและหุ้น
S&P 500 จะขึ้นต่อในเดือนตุลาคม 2026 หรือไม่
S&P 500 เริ่มเดือนตุลาคมด้วยแรงส่งบวก โดยบวกประมาณ 14.1% ตั้งแต่ต้นปีถึง 9 ตุลาคม การขึ้นต่อจากนี้ขึ้นอยู่กับกำไรบริษัท ข้อมูลเงินเฟ้อ และความคาดหวังต่อนโยบายเฟด นักลงทุนควรจับตาว่าดัชนีจะยืนเหนือจุดสูงใหม่ได้หรือจะเผชิญแรงขายกลับมา
แนวโน้มราคาทองคำสัปดาห์นี้เป็นอย่างไร
ทองคำฟื้นจากโซน 4,080 ดอลลาร์ โดย 4,280 ดอลลาร์เป็นระดับถัดไปด้านบน หากราคาย่อลง ตลาดอาจจับตาสัญญาณกลับตัวขึ้นแถว 4,055 ดอลลาร์ ทิศทางทองยังขึ้นกับข้อมูลเงินเฟ้อสหรัฐฯ ยีลด์พันธบัตร และค่าเงินดอลลาร์
เริ่มต้นเทรดเดี๋ยวนี้ — คลิกที่นี่เพื่อสร้างบัญชีจริงของคุณกับ VT Markets



