






ตลอดไม่กี่ปีที่ผ่านมา กระแส AI เติบโตผ่านทุกชั้นของห่วงโซ่เทคโนโลยี ตั้งแต่ผู้ผลิตชิปที่ส่งมอบซิลิคอน (ชิ้นส่วนสารกึ่งตัวนำที่ใช้ทำชิป) มากเป็นประวัติการณ์ ผู้ให้บริการคลาวด์เร่งเพิ่มกำลังรองรับ (capacity) ไปจนถึงการสร้างดาต้าเซ็นเตอร์ที่ทำได้เร็วเท่าที่ระบบไฟฟ้าจะรองรับได้ โมเดล AI รุ่นใหม่ต้องใช้กำลังประมวลผล (compute) มากขึ้นเรื่อย ๆ และรอบการลงทุนแต่ละครั้งก็ใหญ่ขึ้นตามไปด้วย
แต่เมื่อเวลาผ่านไป เม็ดเงินลงทุนเพิ่มเร็วกว่ากระแสเงินสดที่รองรับได้ สัปดาห์นี้อุตสาหกรรมจึงหันไปพึ่ง “ตลาดหนี้” เพื่ออุดช่องว่างดังกล่าว
แตะเพื่อดูประเด็นสำคัญสำหรับเทรดเดอร์
- การใช้จ่ายด้านชิป AI กำลังเปลี่ยนจากการใช้เงินสดจากการดำเนินงานของบิ๊กเทค ไปสู่การกู้/จัดหาเงินทุนผ่านสินเชื่อเอกชน (private credit: เงินกู้จากกองทุน/ผู้ปล่อยกู้นอกระบบธนาคาร), นิติบุคคลเฉพาะกิจ (special-purpose vehicle: บริษัทลูกที่ตั้งขึ้นมาเพื่อถือครองทรัพย์สินอย่างเดียว) และสัญญาเช่า (lease: ผ่อนจ่ายค่าใช้แทนการซื้อขาด)
- บทบาทของ Broadcom กำลังขยับจาก “ผู้ขายชิป” ไปสู่ “ผู้ค้ำ/รับความเสี่ยงบางส่วน” และตลาดตราสารหนี้เริ่มสะท้อนความเสี่ยงนี้แล้ว
- อุปสงค์ชิปยังมีโอกาสโต แต่หนี้มักมีอายุยาวกว่าช่วงที่ชิปยังแข่งขันได้ ช่องว่างนี้คือจุดเสี่ยง
ตามรายงานของ Wall Street Journal ระบุว่า Broadcom ต้องการเงินมากกว่า 5 หมื่นล้านดอลลาร์ เพื่อใช้เป็นทุนสำหรับชิปแบบสั่งทำ (custom chips: ชิปที่ออกแบบเฉพาะงาน/เฉพาะลูกค้า) ที่ร่วมพัฒนากับ OpenAI ขณะที่ Oracle (ORCL) เจรจากับ Apollo และ Goldman Sachs เพื่อจัดหาเงินสำหรับชิปในดาต้าเซ็นเตอร์ใหม่ และ SpaceX (SPCX) ซึ่งเป็นฐานของ xAI ได้หารือเรื่องการกู้ราว 4 หมื่นล้านดอลลาร์เพื่อซื้อ Nvidia GPUs (GPU: หน่วยประมวลผลกราฟิกที่นิยมใช้ฝึก/รันงาน AI)
สัดส่วนชิป AI ที่ซื้อด้วย “เครดิต/เงินกู้” แทน “เงินสด” เพิ่มขึ้น โดยแหล่งเงินมาจากผู้ปล่อยกู้ที่ปกติไม่ค่อยถูกจับตาในข่าวเทคโนโลยี
| ดีล | ขนาดที่รายงาน | ฮาร์ดแวร์ | ผู้ปล่อยกู้ที่อยู่ระหว่างเจรจา | สถานะ |
| Broadcom / OpenAI | $50bn+ | ตัวเร่งความเร็ว (accelerator: ชิปที่ออกแบบมาเพื่อเร่งงาน AI) แบบสั่งทำของ Broadcom | Apollo, Blackstone | ระยะเริ่มต้น ตั้งเป้าปิดดีลภายในสิ้นปี |
| SpaceX | ~$40bn ($30bn พันธบัตร, $10bn เงินกู้) | Nvidia GPUs | Apollo (แกนนำ), PIMCO | อยู่ระหว่างเจรจา |
| Oracle | ไม่เปิดเผย | ชิปสำหรับดาต้าเซ็นเตอร์ 1GW (กิกะวัตต์: กำลังไฟระดับเมืองเล็ก) | Apollo, Goldman Sachs | อยู่ระหว่างเจรจา คาดทำผ่านโครงสร้างเช่า |
เมื่อเม็ดเงิน AI ใหญ่เกินเงินสดของบิ๊กเทค
ช่วงแรกของกระแส AI บริษัทอย่าง Microsoft, Alphabet และ Meta ใช้กระแสเงินสดจากการดำเนินงาน (operating cash flow: เงินสดที่ธุรกิจสร้างได้จากการขาย/ให้บริการ) จ่ายค่าเซิร์ฟเวอร์ จึงแทบไม่ต้องพึ่งตลาดพันธบัตรมากนัก แต่เมื่อการลงทุนโครงสร้างพื้นฐานเร่งตัว ตัวเลขก็เริ่มยากจะจ่ายด้วยเงินสดทันที
ผู้ให้บริการคลาวด์ขนาดใหญ่มาก (hyperscalers: บริษัทที่มีดาต้าเซ็นเตอร์มหาศาล เช่น Microsoft/Google/Amazon/Meta) 5 ราย ออกหุ้นกู้สหรัฐรวมราว 1.21 แสนล้านดอลลาร์ในปี 2025 มากกว่าค่าเฉลี่ย 5 ปีก่อนหน้ากว่า 4 เท่า และแนวโน้มการออกหุ้นกู้ยังเพิ่มขึ้นในปี 2026 ขณะนี้ภาคเทคโนโลยีมีสัดส่วนราว 10% ของดัชนี Bloomberg US Corporate Index (ดัชนีพันธบัตรบริษัทสหรัฐ)
กรณี Oracle สะท้อนสิ่งที่เกิดขึ้นเมื่อบริษัทที่มีฐานเงินสดไม่หนา พยายามไล่ตามเกมลงทุน โดยบริษัทกู้หนักและมีหนี้ 1.691 แสนล้านดอลลาร์ เทียบกับส่วนของผู้ถือหุ้น 6.72 หมื่นล้านดอลลาร์ เมื่อเทียบกับคู่แข่งรายใหญ่ ช่องว่างถือว่ากว้าง
| บริษัท | หนี้ต่อเงินทุน (Debt-to-capital: สัดส่วนหนี้เทียบกับหนี้+ทุน) | พันธบัตรที่ให้ผลตอบแทนสูงกว่า 7.5% |
| Oracle | 71.60% | ใช่ |
| Microsoft | 22.60% | ไม่ |
| Alphabet | 15.50% | ไม่ |
SpaceX เป็นอีกรายที่ใช้งบ AI สูงและมีพันธบัตรอยู่ในกลุ่มผลตอบแทนสูง (high yield: ตราสารหนี้ที่ให้ดอกเบี้ยสูงเพราะเสี่ยงสูง)
Oracle จึงเลือกอีกทาง แทนที่จะซื้อชิปเอง บริษัทอาจเช่าชิปจากนิติบุคคลเฉพาะกิจ ซึ่งเป็นบริษัทแยกต่างหากที่ตั้งขึ้นเพื่อถือครองชิปเท่านั้น ผู้ปล่อยกู้จะให้เงินกับนิติบุคคลนี้ แล้ว Oracle ผ่อนจ่ายค่าเช่าเพื่อชำระคืนผู้ปล่อยกู้ ทำให้หนี้ไม่ต้องแสดงอยู่บนงบดุลของ Oracle โดยตรง (off-balance sheet: โครงสร้างที่ทำให้หนี้ไม่ปรากฏเป็นหนี้ของบริษัทแม่ตามรูปแบบบัญชี) UBS อธิบายโมเดลนี้ในงานวิเคราะห์ตลาดเครดิตของ AI และแนวทางนี้กำลังกลายเป็นสูตรมาตรฐานของอุตสาหกรรม
Broadcom ไม่ได้แค่ “ขายชิป” อีกต่อไป
โครงสร้างใหม่ทำให้ทั้งอุตสาหกรรม “ซื้อชิปได้มากขึ้น” แต่ก็ย้ายความเสี่ยงไปยังผู้ผลิตชิปและผู้ปล่อยกู้ นี่คือหัวใจของเรื่อง “การเงินของ AI”
Broadcom เป็นภาพที่ชัดที่สุด ดีลที่บริษัทช่วยจัดหาเงินทุนให้ลูกค้าใหญ่ขึ้นเรื่อย ๆ และทำให้ Broadcom ขยับเข้าไปอยู่ฝั่ง “การปล่อยกู้/รับความเสี่ยง” มากขึ้น
- มิถุนายน: 3.5 หมื่นล้านดอลลาร์ให้ Anthropic โดย Broadcom เป็นพันธมิตรแพลตฟอร์มร่วมกับ Apollo และ Blackstone
- สิงหาคม: มากกว่า 6 หมื่นล้านดอลลาร์ และอาจเพิ่มได้ถึง 1 แสนล้านดอลลาร์ โดย Broadcom เป็นแกนกลางของข้อตกลงจัดหาเงินทุน
- ตุลาคม: มากกว่า 5 หมื่นล้านดอลลาร์สำหรับ OpenAI โดยBroadcom เป็นผู้จัดโครงสร้างเงินทุนเอง (ยังไม่มีรายงานเงื่อนไขการค้ำประกัน)
เมื่อซัพพลายเออร์เป็นผู้จัดหาเงินกู้ให้ลูกค้า บทบาทย่อมไม่ใช่แค่ซัพพลายเออร์ Broadcom กำลัง “รับประกันอุปสงค์” ชิปของตัวเอง (underwrite demand: รับความเสี่ยงเพื่อให้ดีลเกิดและคำสั่งซื้อเกิดจริง) ทำให้ล็อกออเดอร์ได้ แต่ก็เปิดความเสี่ยง หากห้องแล็บ AI ทำรายได้ไม่พอชำระหนี้ ตลาดเครดิตเริ่มสะท้อนแล้ว โดยผลตอบแทนพันธบัตร (bond yield: อัตราผลตอบแทนจากการถือพันธบัตร) และสัญญาประกันความเสี่ยงผิดนัดชำระหนี้ (credit default swap หรือ CDS: ประกันที่จ่ายเมื่อผู้ออกหนี้ผิดนัด) ของ Broadcom ปรับสูงขึ้นตามขนาดการค้ำประกันที่มากขึ้น
วอลล์สตรีทยังมองว่า “ทางวิ่ง” ยังเหลือ
นักวิเคราะห์หุ้นยังมุมมองบวกต่อผู้ผลิตชิป แม้ตลาดเครดิตจะระวังมากขึ้น Goldman Sachs ยังคงคำแนะนำ “ซื้อ” สำหรับ Broadcom ในเดือนกันยายน โดยคาดว่าห้องแล็บ AI และ hyperscalers จะยังเพิ่มงบลงทุนโครงสร้างพื้นฐานต่อ
เหตุผลสำคัญอยู่ที่ “ใครเป็นผู้ซื้อ” ลูกค้าที่โตเร็วที่สุดคือห้องแล็บ AI ซึ่งมักใช้เงินมากกว่ารายได้ การจัดหาเงินทุนทำให้พวกเขาเซ็นสัญญาระยะหลายปีได้ แม้ไม่มีเงินจ่ายล่วงหน้า ส่งผลให้ซัพพลายเออร์มองเห็นคำสั่งซื้อล่วงหน้านานขึ้น แผนชิปสั่งทำกำลังไฟ 10 กิกะวัตต์ของ OpenAI กับ Broadcom ครอบคลุมครึ่งหลังปี 2026 ถึง 2029 ข้อตกลงระดับนี้ช่วยให้ประมาณการยอดขายชิป AI “มากกว่า 1 แสนล้านดอลลาร์” ในปีหน้าของ Broadcom ดูมีน้ำหนักมากขึ้น
อีกด้านคือ “ยังมีช่องให้กู้” Oracle เป็นข้อยกเว้น ผู้เล่นรายใหญ่ส่วนใหญ่ยังมีหนี้ไม่สูง J.P. Morgan Asset Management ประเมินว่าhyperscalers อาจเพิ่มหนี้ได้ราว 1.5 ล้านล้านดอลลาร์ ก่อนที่ภาระหนี้ (leverage: สัดส่วนการใช้หนี้) ที่ปรับรวมผลของสัญญาเช่า (lease-adjusted: นับภาระผ่อนเช่าเสมือนเป็นหนี้) จะขึ้นถึงค่าเฉลี่ยของบริษัทอุตสาหกรรมสหรัฐที่มีอันดับความน่าเชื่อถือระดับลงทุน (investment-grade: ความเสี่ยงผิดนัดต่ำ)
ใครกันแน่ที่เป็นคน “ออกเงิน” ให้บูม AI?
เมื่อมองไปที่ฝั่งผู้ให้เงินทุน จะเห็นชื่อเดิมวนซ้ำ Apollo อยู่ในการเจรจากับ Broadcom ร่วมกับ Blackstone กับ Oracle ร่วมกับ Goldman Sachs และคาดว่าจะเป็นแกนนำแพ็กเกจของ SpaceX โดยมี PIMCO ร่วมด้วย (BigGo Finance) บริษัทสินเชื่อเอกชน (private credit firms) กลายเป็น “กลไก” สำคัญของการขยาย AI ไม่แพ้ผู้ผลิตชิป
หากไล่เส้นทางเงิน จะได้ภาพประมาณนี้:
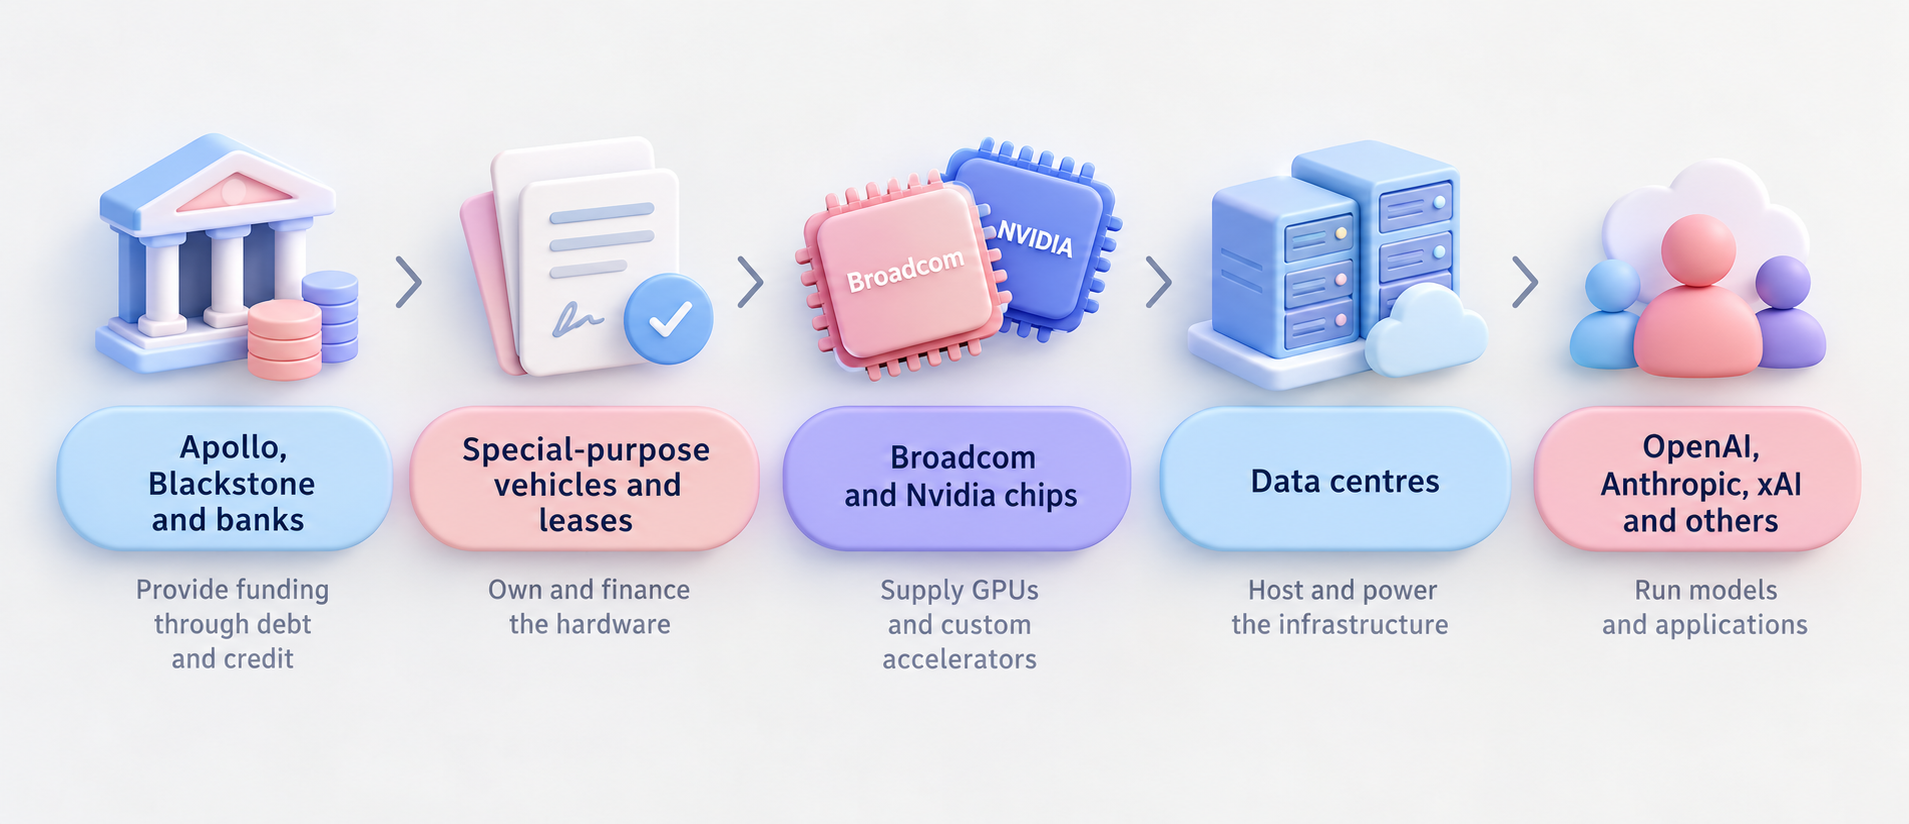
เงินทุนไหลลงตามห่วงโซ่ ขณะที่ภาระการชำระคืนไหลย้อนกลับขึ้นไป
ผู้ปล่อยกู้ด้านบนมักบริหารเงินให้ผู้ลงทุนสถาบัน เช่น กองทุนบำเหน็จบำนาญ และบริษัทประกัน หากโครงการสร้างเงินสดไม่พอชำระหนี้ ความเสียหายจึงอาจลามไปถึงนักลงทุนวงกว้างนอกภาคเทคโนโลยี
ขนาดเริ่มสะท้อนในตลาดตราสารหนี้ การกู้ที่เกี่ยวโยง AI ในตลาด “เลเวอเรจไฟแนนซ์” ของสหรัฐ (leveraged finance: การกู้ของผู้กู้เสี่ยงสูง/หนี้ดอกเบี้ยสูง เช่น หุ้นกู้ผลตอบแทนสูงและเงินกู้แบบมีเลเวอเรจ) เพิ่มจากราว 2 หมื่นล้านดอลลาร์ต้นปี 2025 เป็น 8.8 หมื่นล้านดอลลาร์ในปี 2026 เมื่อซัพพลายหนี้มากขึ้น ผู้ลงทุนต้องการผลตอบแทนสูงขึ้น และผลตอบแทนที่สูงขึ้นก็ทำให้ต้นทุนกู้ของบริษัทอื่น ๆ แพงขึ้น แม้ไม่เกี่ยวกับ AI
วันที่ 8 ต.ค. Reuters รายงานว่าความตึงตัวในตลาดพันธบัตรรัฐบาล (sovereign bonds: พันธบัตรที่รัฐบาลออก) แย่ลงจากการที่บริษัทเทคแย่งเงินทุนก้อนเดียวกัน และต้นทุนประกันความเสี่ยงผิดนัดของ SpaceX ทำสถิติสูงสุด
ชิปต้อง “หาเงินคืน” ให้ตัวเอง
ชิปที่ซื้อด้วยเงินกู้ต้องสร้างรายได้ให้พอมากกว่าเงินต้น ยังมีดอกเบี้ย ค่าไฟ และค่าดำเนินงานดาต้าเซ็นเตอร์ อีกทั้งฮาร์ดแวร์ยังเสื่อมมูลค่า ประเด็นนี้สำคัญ เพราะ Nvidia ออกรุ่นใหม่เกือบทุกปี ฮาร์ดแวร์ที่ซื้อในปี 2026 อาจล้าหลังสองเจเนอเรชัน (generation: รุ่นของชิป) เมื่อถึงเวลาครบกำหนดชำระหนี้ ทำให้ GPU รุ่นเก่าเก็บค่าเช่า/ค่าบริการได้ต่ำลง
ผู้ปล่อยกู้เรียกความเสี่ยงนี้ว่า residual-value risk (ความเสี่ยงมูลค่าคงเหลือ)
หมายถึงทรัพย์สินที่ใช้ค้ำประกันเงินกู้ เช่น ชิป/เซิร์ฟเวอร์ อาจมีมูลค่าลดลงเร็วกว่าที่คาด ทั้งที่ยังมีหนี้ค้างอยู่ แม้ความต้องการ AI โดยรวมยังสูง สิ่งที่ผู้ปล่อยกู้สนใจคือ “เครื่อง/ชิปชิ้นนั้นยังทำเงินได้แค่ไหน” ไม่ใช่แค่โลกใช้ AI มากเท่าไร
หากรายได้ไม่พอ Broadcom อาจเป็นหนึ่งในผู้รับภาระ เพราะการค้ำประกันบางส่วนของเงินกู้ลูกค้า คือการให้คำมั่นว่าจะช่วยรับผิดชอบหนี้บางส่วนหากลูกค้าจ่ายไม่ได้ ตอนที่ลูกค้ายังจ่ายตรงไม่เกิดต้นทุน แต่หากห้องแล็บ AI เริ่มสะดุด Broadcom จะโดนสองเด้ง: คำสั่งซื้อชิปลดลง และอาจต้องจ่ายตามภาระค้ำประกัน นักวิเคราะห์เตือนว่าการค้ำประกันอาจมีต้นทุนสูงหากการใช้จ่าย AI ชะลอตัว
รอยร้าวแรกอาจเกิดตรงไหน
ช่วงหนึ่ง บริษัทใหญ่ยังแบกรับค่าใช้จ่ายได้ด้วยตัวเอง เพราะกระแสเงินสดยังแข็งแรง แต่ขนาดการลงทุนที่ใหญ่ขึ้นกำลังเปลี่ยนสมการ
เมื่อโครงการใหญ่และแพงขึ้น บริษัทจึงมองหาเงินทุนนอกงบดุลมากขึ้น ทั้งหนี้ สินเชื่อเอกชน และโครงสร้างเช่า กลายเป็นส่วนหนึ่งของการขยาย AI ในระยะสั้น เครดิตช่วยพยุงกระแสลงทุน และหนุนอุปสงค์ชิป
อย่างไรก็ดี ยังไม่มีดีลใดปิดจริง และการเจรจาของ Broadcom ยังอยู่ช่วงต้น ขนาดดีลจึงอาจเปลี่ยนได้ สิ่งที่ต้องพิสูจน์คือ กำลังประมวลผลที่ซื้อมา “ทำเงินคุ้ม” ก่อนฮาร์ดแวร์ล้าสมัยหรือไม่ และซัพพลายเออร์ต้องรับความเสี่ยงมากแค่ไหน สัญญาณสำคัญมี 5 ข้อ
- ดีล Broadcom–OpenAI ปิดดีลทันสิ้นปีหรือไม่ ขนาดเท่าไร และค้ำประกันหนี้มากแค่ไหน จะชี้ว่าบริษัทพร้อมรับความเสี่ยงเพียงใด
- CDS ของ Broadcom, Oracle และ SpaceX เป็นตัวชี้วัดความเสี่ยงที่ตลาดมอง เห็นผลเร็วกว่ากำไร
- ผลประกอบการรายไตรมาสของ Broadcom รอบถัดไป (มักออกเดือนธันวาคม) ผู้บริหารจะอธิบายภาระค้ำประกันและต้นทุนที่อาจเกิดขึ้น
- ส่วนชดเชยความเสี่ยงของหุ้นกู้ระดับลงทุน (investment-grade spreads: ส่วนต่างผลตอบแทนเหนือพันธบัตรรัฐบาล) และอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐ หากการกู้เพื่อ AI เบียดตลาด จะสะท้อนเป็นต้นทุนกู้ที่สูงขึ้นของทุกคน
- ราคาเช่า GPU รุ่นเก่า หากค่าเช่าลดลง อาจเป็นสัญญาณว่า “มูลค่าชิปตก” เร็วกว่าจังหวะการทยอยจ่ายหนี้
กระแส AI ไม่ได้เป็นเรื่องชิป โมเดล และดาต้าเซ็นเตอร์เพียงอย่างเดียวมากแล้ว แต่กำลังกลายเป็นเรื่องของ “เครดิต/หนี้” มากขึ้น เมื่อการกู้ยืมเพิ่มขึ้น คำถามสำคัญจึงเปลี่ยนจาก “สร้างกำลังประมวลผลได้มากแค่ไหน” ไปเป็น “กำลังประมวลผลนั้นสร้างเงินสดได้พอจ่ายให้ตัวเองหรือไม่”
คำถามที่พบบ่อย
ทำไมกระแส AI ถึงหันไปพึ่งการกู้ยืม?
ต้นทุนโครงสร้างพื้นฐาน AI เพิ่มเร็ว ทำให้หลายบริษัทใช้เงินสดจากธุรกิจอย่างเดียวไม่พอ จึงหันไปใช้หุ้นกู้ สินเชื่อเอกชน และสัญญาเช่า
CDS ที่ปรับขึ้นบอกอะไรนักลงทุนหุ้น?
CDS คือประกันความเสี่ยงที่บริษัทผิดนัดชำระหนี้ เมื่อราคา/ค่าเบี้ยปรับขึ้น แปลว่าผู้ปล่อยกู้มองความเสี่ยงสูงขึ้น กรณี Broadcom สะท้อนว่าตลาดเริ่มนับหนี้ของลูกค้าเป็นความเสี่ยงของ Broadcom บางส่วน
บทบาทของ Broadcom ต่างจาก Nvidia อย่างไรในดีลเหล่านี้?
Broadcom เข้าไปช่วยจัดหาเงินทุนและค้ำประกันบางส่วน ส่วนดีลของ SpaceX เป็นการที่ SpaceX กู้เองเพื่อซื้อชิป Nvidia ขณะที่ความเกี่ยวพันของ Nvidia มาจากการถือหุ้นใน SpaceX มากกว่าการค้ำประกันโดยตรง
ดีลจัดหาเงินทุน AI เหล่านี้จะปิดเมื่อไร?
ดีล Broadcom–OpenAI ตั้งเป้าปิดก่อนสิ้นปี 2026 แพ็กเกจ SpaceX คาดปิดในปี 2027 ส่วน Oracle ยังไม่มีกำหนดที่รายงาน
การกู้หนักเพื่อ AI แปลว่าเป็นฟองสบู่หรือไม่?
ไม่เสมอไป ผู้เล่นรายใหญ่จำนวนมากยังมีหนี้ไม่สูง ความกังวลจะกระจุกที่ผู้กู้ฐานะอ่อนกว่า เช่น Oracle และความเสี่ยงที่ชิปเสื่อมมูลค่าก่อนชำระหนี้หมด
เริ่มต้นเทรดเดี๋ยวนี้ — คลิกที่นี่เพื่อสร้างบัญชีจริงของคุณกับ VT Markets



