






การเทขายที่รุนแรงที่สุดมักเกิดขึ้นหลังจากตลาดปรับตัวลงมาได้ระยะหนึ่งแล้ว นักลงทุนแห่กันขายเพื่อตัดขาดทุน สถานะที่ใช้เงินกู้หรือมาร์จิน (leverage คือการยืมเงินมาลงทุนเพื่อขยายผลกำไร แต่ก็ขยายผลขาดทุนด้วย) ถูกบังคับปิด ความผันผวนเพิ่มขึ้น และการขาดทุนเร่งตัว นักวิเคราะห์มักเรียกช่วงนี้ว่า การยอมแพ้ขาย (capitulation คือภาวะที่ผู้เล่นจำนวนมาก “ทนไม่ไหว” รีบเทขายพร้อมกัน) และเริ่มตั้งคำถามว่าตลาดกำลังเข้าใกล้จุดต่ำสุดหรือยัง
แล้วราคาก็ดีดกลับ
สำหรับเทรดเดอร์ นี่ทำให้เกิดคำถามที่ตอบยาก การดีดกลับหมายความว่าฝั่งขายเริ่มหมดแรงและกำลังเกิดการฟื้นตัวหรือไม่ หรือเป็นแค่การเด้งชั่วคราวก่อนที่ตลาดจะลงทำจุดต่ำสุดใหม่
คำตอบตัดสินจาก “ขนาด” ของการดีดกลับเพียงอย่างเดียวไม่ได้ เทรดเดอร์ต้องดูด้วยว่าอะไรเป็นสาเหตุของการปรับลง อะไรทำให้แรงขายรุนแรงขึ้น ทำไมแรงซื้อกลับมา และโครงสร้างราคาโดยรวมเริ่มดีขึ้นหรือยัง
การเข้าใจความสัมพันธ์ระหว่าง การเทขาย (sell-off), ตลาดหมี (bear market), การยอมแพ้ขาย (capitulation) และการดีดกลับ (rebound) จะช่วยให้เทรดเดอร์ประเมินการเคลื่อนไหวเหล่านี้ได้ดีขึ้น โดยไม่มองว่าทุกการร่วงแรงคือโอกาสซื้อ หรือทุกการเด้งแรงคือสัญญาณฟื้นตัว
ตลาดขาลงพัฒนาไปได้อย่างไร
ตลาดขาลงแทบไม่เคลื่อนแบบเรียบและคาดเดาได้ ราคาอาจค่อย ๆ ลดลง จากนั้นเร่งลงเมื่อแรงขายสะสม ดีดกลับแรง แล้วกลับมาลงต่อ
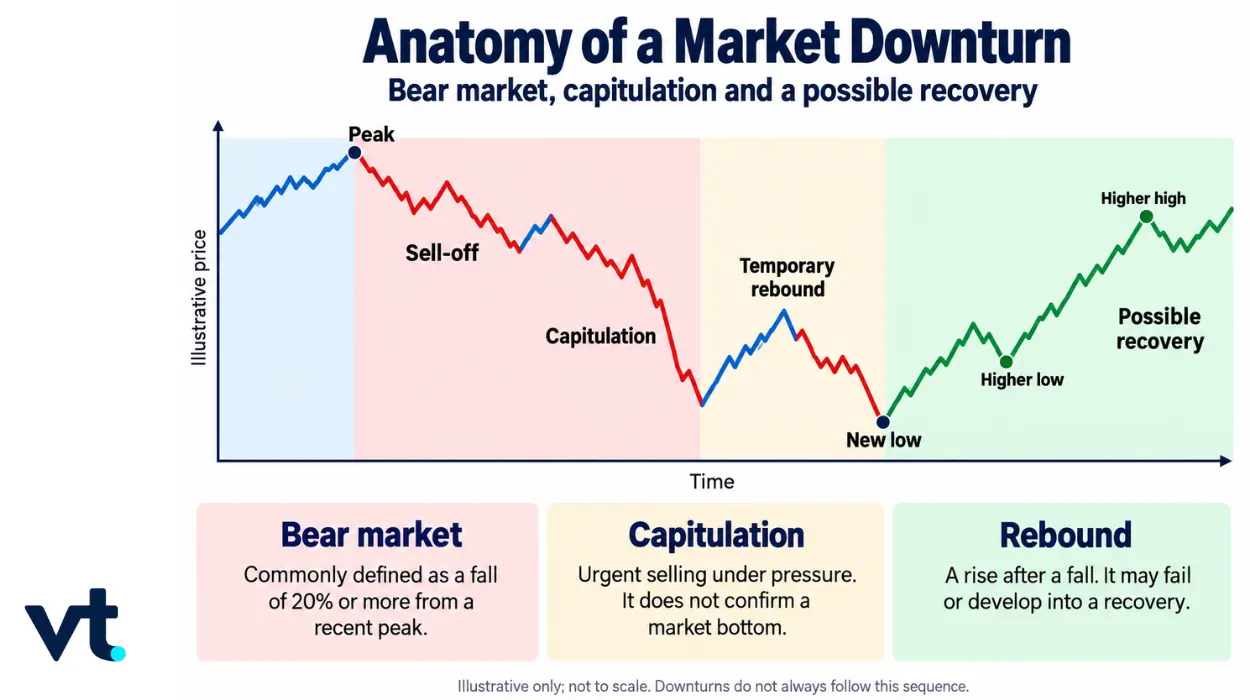
แผนภาพด้านล่างเป็นตัวอย่างลำดับเหตุการณ์หนึ่ง ราคาเริ่มลงจากจุดสูงสุดและเข้าสู่ขาลงวงกว้าง จากนั้นแรงขายเร่งตัวเป็นช่วงยอมแพ้ขาย ต่อมาราคาดีดกลับชั่วคราว แต่ตลาดยังลงทำจุดต่ำสุดใหม่ การฟื้นตัวเริ่ม “น่าเชื่อ” มากขึ้นเมื่อราคาทำจุดต่ำสุดที่สูงขึ้น (higher low) และตามด้วยจุดสูงสุดที่สูงขึ้น (higher high)
การลงวงกว้าง: จากการเทขายสู่ตลาดหมี
ตลาดขาลงอาจเริ่มจากแรงขายที่มากขึ้น และพัฒนาเป็นการปรับลงที่กว้างและหนักขึ้น แม้คำว่า การเทขาย (sell-off) และ ตลาดหมี (bear market) จะถูกใช้แทนกันบ่อย แต่จริง ๆ แล้วอธิบาย “คนละมุม” ของการปรับฐานเดียวกัน
การเทขาย (Sell-off): เมื่อแรงขายเพิ่มขึ้น
การเทขายในตลาด (market sell-off) คือช่วงที่แรงขายหนักจนกดให้ราคาปรับลง อาจเกิดกับหุ้นตัวเดียว กลุ่มอุตสาหกรรม หรือทั้งตลาดก็ได้ คำว่า sell-off อธิบาย “พฤติกรรมราคาและผู้เล่น” ไม่ได้มีเกณฑ์เป็นเปอร์เซ็นต์ตายตัว
ตลาดหมี (Bear market): เมื่อการลงวงกว้างเริ่มหนัก
ตลาดหมี โดยทั่วไปหมายถึงดัชนีตลาดหลักปรับลง 20% หรือมากกว่าเมื่อเทียบกับจุดสูงสุดล่าสุด เช่น ดัชนีจาก 10,000 ลงมา 8,000 เท่ากับลง 20% เกณฑ์นี้เป็น “ข้อตกลงที่นิยมใช้ในตลาด” ไม่ใช่สัญญาณว่าขาลงใกล้จบ ตลาดหมีอาจมีการเด้งแรงเป็นช่วง ๆ ได้ ราคาไม่จำเป็นต้องลงทุกวัน แต่แนวโน้มหลักยังอ่อนแอได้ นี่คือเหตุผลที่การดีดขึ้นแรงครั้งเดียวไม่ได้แปลว่าตลาดฟื้น
เมื่อแรงขายกลายเป็นความเร่งด่วน: ทำความเข้าใจการยอมแพ้ขาย (Capitulation)
เมื่อขาดทุนลึกขึ้น แรงขายมักเร่งด่วนมากขึ้น นักลงทุนที่เคย “ทนถือ” อาจตัดสินใจว่ารับขาดทุนต่อไม่ไหว ขณะเดียวกัน สถานะที่ใช้มาร์จิน การไถ่ถอนเงินของผู้ลงทุน และระบบควบคุมความเสี่ยงอัตโนมัติ (เช่น กติกาลดความเสี่ยงของกองทุนหรือโบรกเกอร์) อาจยิ่งเพิ่มแรงกดดัน
พฤติกรรมนี้มักเรียกว่า การยอมแพ้ขาย (capitulation)
การยอมแพ้ขาย (capitulation) คือช่วงที่ผู้เล่นรีบเทขายอย่างผิดปกติ มักเกิดหลังจากขาดทุนมาแล้วมาก โดยอาจมีลักษณะเช่น
- ขายตื่นตระหนก (panic selling) เพื่อหนีขาดทุนที่อาจเพิ่มขึ้น
- การถูกบังคับขายเพื่อลดหนี้/หลักประกันของสถานะที่ใช้มาร์จิน (forced liquidation)
- กองทุนขายสินทรัพย์เพื่อนำเงินไปจ่ายคืนผู้ลงทุนที่ขอไถ่ถอน (withdrawal)
- คำสั่งหยุดขาดทุน (stop order) ถูกกระตุ้นเมื่อราคาหลุดระดับสำคัญตามกราฟ
- ความผันผวนพุ่งแรง เพราะผู้ซื้อผู้ขายปรับมุมมองราคาเร็วมาก
ต่างจากตลาดหมี การยอมแพ้ขายไม่มีเกณฑ์เปอร์เซ็นต์ที่ทุกคนยอมรับร่วมกัน ไม่มีเกณฑ์ปริมาณซื้อขาย (volume) หรือระยะเวลาตายตัว ตลาดหมีอธิบาย ขนาดของการปรับลง ส่วน capitulation อธิบาย พฤติกรรมและแรงกดดันเบื้องหลังการขาย
capitulation ถูกจับตา เพราะแรงขายสุดขั้วบางครั้งเกิดใกล้ปลายรอบขาลง เมื่อผู้ขายที่รีบที่สุดออกไปแล้ว แรงขายลดลงอาจเปิดทางให้ราคาดีดกลับ
แต่ capitulation ไม่ได้ยืนยันว่าตลาดทำจุดต่ำสุดสุดท้ายแล้ว ราคาอาจเด้งชั่วคราวก่อนกลับมาถูกขายต่อ
ทำไมราคาดีดกลับได้ทั้งที่ภาพรวมยังอ่อนแอ
ราคาสามารถเริ่มปรับขึ้นได้ก่อนที่เศรษฐกิจ กำไรบริษัท หรือปัจจัยพื้นฐานอื่น ๆ จะฟื้นจริง การดีดกลับต้องการเพียงแรงซื้อ “มากกว่า” แรงขายชั่วคราว
มีหลายแรงที่ทำให้เกิดการเปลี่ยนสมดุลนี้
การปิดสถานะชอร์ต (Short covering)
เทรดเดอร์ที่เคย “ชอร์ต” (short selling คือการขายก่อนแล้วค่อยซื้อคืนทีหลัง หวังได้กำไรจากราคาลง) อาจซื้อคืนเพื่อปิดสถานะ (short covering) ทำให้เกิดแรงซื้อและดันราคา แม้คนกลุ่มนี้ยังไม่ได้เชื่อมั่นต่อแนวโน้มระยะยาว
หากผู้ชอร์ตจำนวนมากรีบปิดพร้อมกัน แรงซื้อที่เกิดขึ้นอาจทำให้ราคาดีดเร็ว หรือเกิด “ชอร์ตสควีซ” (short squeeze คือการที่ราคาขึ้นแรงจนผู้ที่ชอร์ตต้องยอมซื้อคืน เพิ่มแรงดันให้ขึ้นต่อ)
แรงขายลดลง
การขายแบบถูกบังคับและการขายเร่งด่วนอื่น ๆ อาจชะลอลงหลังเกิดหนักอยู่ช่วงหนึ่ง ราคาอาจขึ้นเพราะคนขายน้อยลง แม้ความต้องการซื้อยังไม่ได้เพิ่มชัดเจน
จุดนี้สำคัญ ตลาดเด้งได้เพราะแรงขายซาลงชั่วคราว ไม่ใช่เพราะผู้ลงทุนกลับมามั่นใจอย่างยั่งยืน
ความคาดหวังเปลี่ยนไป
ตลาดไม่ได้ตอบสนองแค่สภาพปัจจุบัน แต่ตอบสนองต่อ “ความคาดหวังอนาคต” ด้วย ราคาอาจขึ้นเมื่อผู้ลงทุนคาดว่าจะมีนโยบายช่วยเหลือ ดอกเบี้ยนโยบายลดลง สภาพคล่องดีขึ้น (liquidity คือความง่ายในการซื้อขายและมีเงินไหลเวียน) หรือเงื่อนไขการเงินตึงน้อยลง
ความคาดหวังเหล่านี้อาจสะท้อนในราคาก่อนที่ตัวเลขเศรษฐกิจหรือผลประกอบการจะดีขึ้นจริง
ข่าวออกมาดีกว่าที่กลัว
ผลประกอบการ (earnings) หรือข้อมูลเศรษฐกิจอาจยังอ่อนแอ แต่ “ไม่แย่เท่าที่ตลาดคาด” หากก่อนหน้านี้ผู้ลงทุนวางเดิมพันไว้กับผลลัพธ์ที่เลวร้ายกว่า ข้อมูลที่แค่ “ลบน้อยลง” ก็ทำให้ราคาตอบสนองบวกแรงได้
การเข้าซื้อแบบฉวยโอกาส
ผู้ลงทุนบางส่วนอาจมองว่าราคาที่ลดลง “น่าซื้อ” และเริ่มทยอยสะสมแม้ยังมีความไม่แน่นอนสูง ซึ่งเพิ่มแรงซื้อได้ โดยไม่ได้แปลว่าขาลงจบแล้ว
แรงหลายอย่างรวมกันทำให้เกิดการเด้งแรงได้ ทั้งที่ปัญหาต้นเหตุของขาลงยังไม่คลี่คลาย นี่คือเหตุผลที่ “มีการเด้ง” ให้ข้อมูลน้อยกว่า “หลังเด้งแล้วเกิดอะไรต่อ”
เด้งชั่วคราว หรือเริ่มฟื้นตัวจริง?
การดีดกลับ (rebound) คือการปรับขึ้นหลังจากปรับลง คำนี้บอกทิศทางราคา แต่ไม่บอกว่าจะอยู่นานแค่ไหน หรือแนวโน้มใหญ่เปลี่ยนแล้วหรือยัง
ถ้าการขึ้นเริ่มหมดแรงและราคากลับลงทำจุดต่ำสุดใหม่ การขึ้นนั้นอาจถูกเรียกว่า การรีบาวด์ในตลาดหมี (bear-market rally) หรือแบบไม่เป็นทางการและมักพูดย้อนหลังว่า เด้งแมวตาย (dead cat bounce) คือเด้งสั้น ๆ แล้วลงต่อ
การฟื้นตัวจะน่าเชื่อมากขึ้นเมื่อมีหลักฐานหลายด้านเริ่มดีขึ้นพร้อมกัน
| จุดที่ควรตรวจสอบ | สัญญาณของการฟื้นตัวที่เริ่มก่อตัว |
| โครงสร้างราคา | ทำจุดต่ำสุดที่สูงขึ้น (higher low) แล้วตามด้วยจุดสูงสุดที่สูงขึ้น (higher high) ไม่ใช่เด้งแล้วลงทำต่ำใหม่ |
| การมีส่วนร่วมของตลาด | การขึ้นกระจายไปยังหุ้น/กลุ่ม/สินทรัพย์มากขึ้น ไม่พึ่งแค่ไม่กี่ตัวที่เป็นผู้นำตลาด |
| ปัจจัยพื้นฐานที่กดดัน | แรงกดดันด้านเศรษฐกิจ นโยบาย เครดิต (credit คือความสามารถในการกู้ยืมและความเสี่ยงผิดนัด) สภาพคล่อง หรือปัจจัยเฉพาะบริษัทเริ่มผ่อนคลาย |
การเด้งที่มีหลักฐานหลายด้านดีขึ้นพร้อมกัน มักทนทานกว่าการเด้งที่เกิดจากการปิดชอร์ตหรือแรงขายซาลงชั่วคราว ถึงอย่างนั้น หลักฐานเหล่านี้ยังเป็นเพียง โอกาสของการฟื้นตัว ไม่ใช่การยืนยันว่าตลาดทำจุดต่ำสุดแล้ว
วิกฤติการเงินปี 2008: เมื่อเด้งแรงแต่ไม่รอด
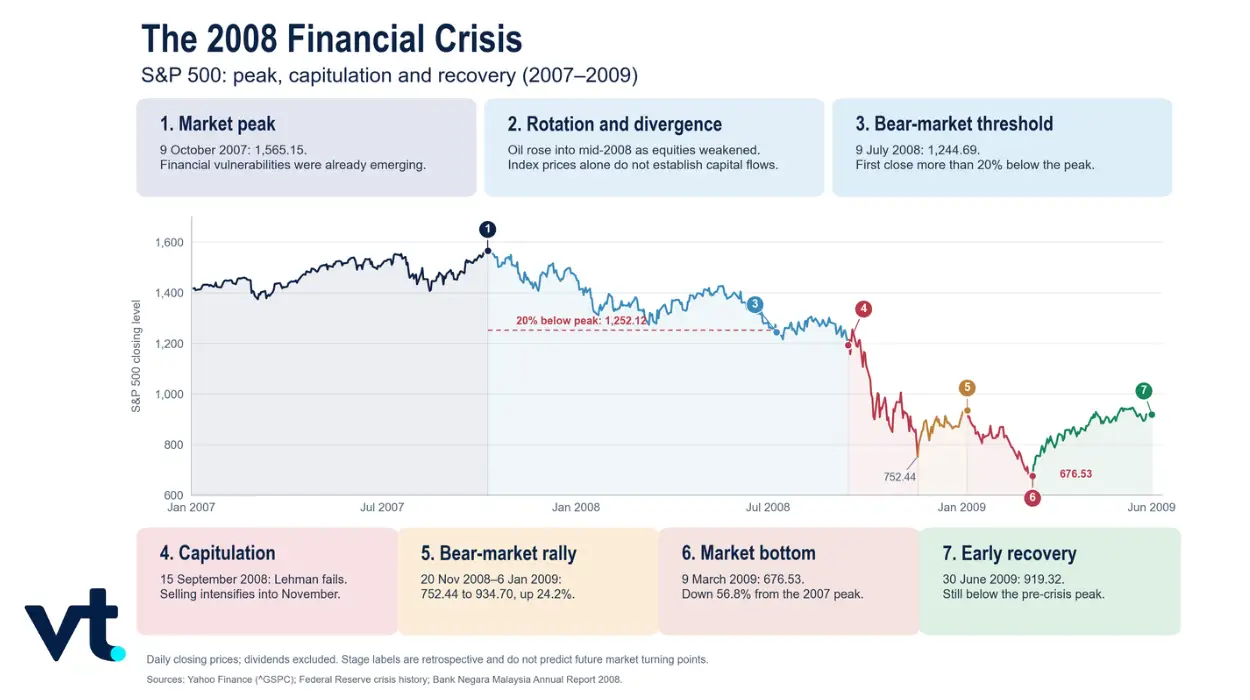
เส้นทางของดัชนี S&P 500 ในวิกฤติการเงินปี 2008 แสดงให้เห็นว่า การเด้งใหญ่ครั้งแรกในตลาดหมี ไม่จำเป็นต้องเป็นจุดเริ่มการฟื้นตัว
จากจุดสูงสุดสู่ตลาดหมี
S&P 500 ปิดทำสถิติสูงสุดใหม่ราว 1,565 เมื่อวันที่ 9 ตุลาคม 2007 ทั้งที่ความเปราะบางในตลาดที่อยู่อาศัยและสินเชื่อบ้านสหรัฐกำลังก่อตัว
เมื่อความตึงเครียดในระบบการเงินเพิ่มขึ้น หุ้นอ่อนแรงลง ภายในวันที่ 9 กรกฎาคม 2008 ดัชนีปิดใกล้ 1,245 ลดลงมากกว่า 20% จากจุดสูงสุดในเดือนตุลาคม จึงเข้าตามนิยามตลาดหมีที่นิยมใช้
เกณฑ์ 20% บอก “ขนาด” ของการลง ไม่ได้บอกว่าขาลงใกล้จบ ช่วงขายที่รุนแรงที่สุดยังอยู่ข้างหน้า
การยอมแพ้ขายรุนแรงขึ้น
การล้มละลายของ Lehman Brothers เมื่อ 15 กันยายน 2008 ทำให้ความกังวลเรื่องเสถียรภาพระบบการเงินพุ่งขึ้น นักลงทุนลดความเสี่ยง ความต้องการเงินสดเพิ่ม และความผันผวนตลาดทะยาน
S&P 500 ร่วงลงมาราว 752 ภายในวันที่ 20 พฤศจิกายน 2008 ความเร็วและความเร่งด่วนของแรงขายสะท้อนลักษณะของ capitulation หลายข้อ เช่น ความกลัว การลดการใช้หนี้/มาร์จินแบบเร่งด่วน (deleveraging คือการลดหนี้และลดสถานะที่ใช้เงินกู้) แรงกดดันด้านสภาพคล่อง และการพยายามลดการถือครองสินทรัพย์เสี่ยงเป็นวงกว้าง
อย่างไรก็ดี แม้จะรุนแรงขนาดนี้ ก็ยังไม่ใช่จุดต่ำสุดสุดท้าย
เด้ง 24% แต่ไม่รอด
จากจุดต่ำสุดที่ปิดในเดือนพฤศจิกายน S&P 500 ดีดขึ้นสู่ราว 935 ภายในวันที่ 6 มกราคม 2009 เพิ่มขึ้นประมาณ 24%
ขนาดการเด้งอาจดูเหมือนเริ่มฟื้นตัว แต่แรงซื้อครั้งนั้นไม่ได้จบตลาดหมี แรงขายกลับมา และดัชนีลงต่ำกว่าจุดต่ำสุดของเดือนพฤศจิกายนในเวลาต่อมา
เหตุการณ์นี้ชี้ว่า “เปอร์เซ็นต์ที่เด้งขึ้น” อย่างเดียว แยกไม่ออกระหว่างเด้งชั่วคราวกับฟื้นตัวจริง ผู้ที่รีบสรุปว่าผ่านจุดต่ำสุดแล้วเผชิญการขาดทุนรอบใหม่ ขณะที่ผู้ที่ชอร์ตและยังคงถือชอร์ตระหว่างการเด้ง ก็เผชิญการสวนทางที่หนักเช่นกัน
จุดต่ำสุดจริงและการฟื้นตัว
S&P 500 ปิดทำจุดต่ำสุดราว 677 เมื่อ 9 มีนาคม 2009 ต่ำกว่าจุดสูงสุดเดือนตุลาคม 2007 เกือบ 57%
หลังจากนั้นดัชนีปรับขึ้นและไปอยู่ราว 919 ภายในปลายเดือนมิถุนายน เมื่อมองย้อนกลับ จุดต่ำสุดเดือนมีนาคมคือก้นรอบของตลาดหมี แต่ในเวลานั้นผู้เล่นตลาดไม่สามารถรู้ได้อย่างแน่นอนว่าทำต่ำสุดแล้ว
โครงสร้างราคาที่ค่อย ๆ ดีขึ้นให้ข้อมูลที่เป็นประโยชน์กว่าขนาดการเด้งครั้งแรก แทนที่จะรีบลงทำต่ำใหม่ ตลาดเริ่มยืนการปรับขึ้นได้ และค่อย ๆ พัฒนาเป็นการฟื้นตัววงกว้าง
ตลาดร่วงปี 2020: ฟื้นตัวเร็วกว่า
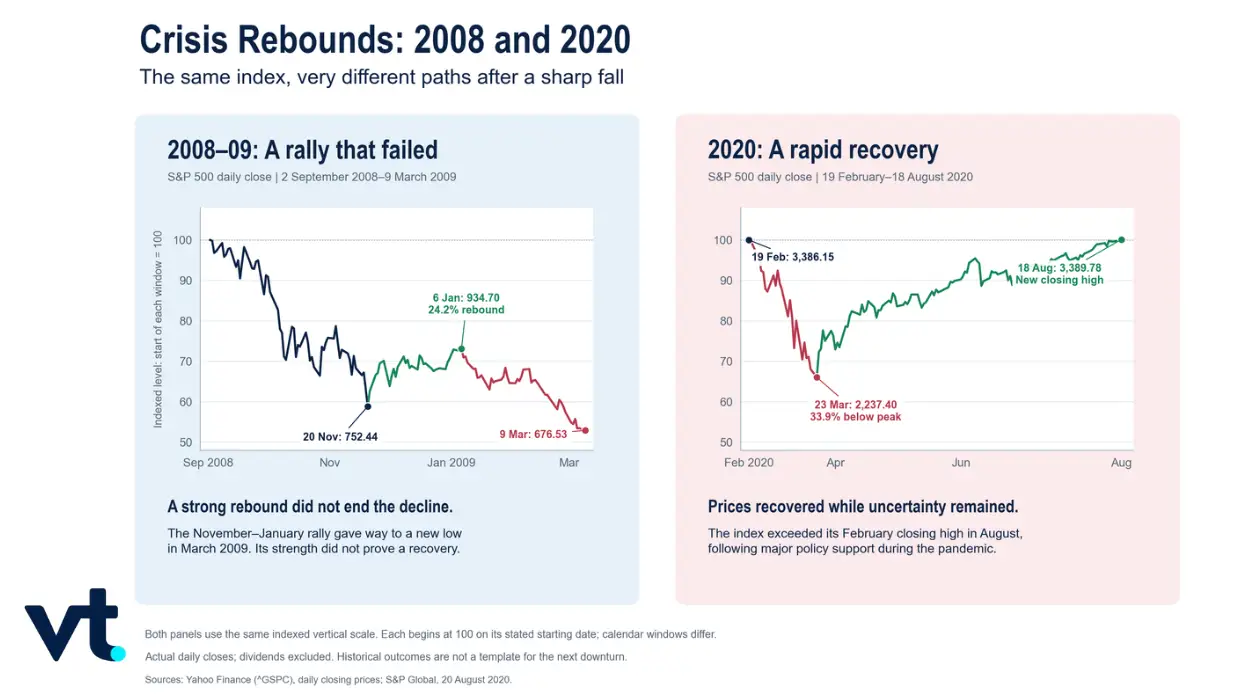
วิกฤติปี 2008 แสดงว่าเด้งแรงอาจ “ไม่รอด” ส่วนการร่วงปี 2020 แสดงอีกผลลัพธ์ที่เป็นไปได้ คือการลงเร็วอาจตามมาด้วยการฟื้นตัวที่ค่อนข้างเร็ว
S&P 500 ร่วงราว 34% ในช่วงแรกของวิกฤติ COVID-19 แต่ดัชนีกลับไปทำจุดสูงสุดเดิมได้ภายในเดือนสิงหาคม 2020 จากแรงหนุนมาตรการการคลังและการเงินขนาดใหญ่
ความต่างระหว่างปี 2008 กับ 2020 ทำให้เห็นว่า เทรดเดอร์ไม่ควรกำหนด “ตารางเวลา” ตายตัวให้ตลาดขาลง
ในปี 2008 วิกฤติเกี่ยวข้องกับความเปราะบางลึกในระบบธนาคารและเครดิต ตลาดจึงเผชิญคลื่นขายซ้ำหลายรอบก่อนจะทำฐานที่ยั่งยืน
ในปี 2020 การลงเร็วผิดปกติ แต่ขนาดและความเร็วของการตอบสนองเชิงนโยบายช่วยเปลี่ยนความคาดหวังของตลาด ราคารีบฟื้น แม้ความไม่แน่นอนทางเศรษฐกิจยังสูง
ดังนั้น ตลาดหมีอาจมีเด้งที่ล้มเหลวเหมือนปี 2008 หรือมีเด้งที่พัฒนาเป็นการฟื้นตัวค่อนข้างเร็วเหมือนปี 2020 ความแตกต่างนี้ตัดสินจากแค่ว่าราคาขึ้นมาหลายวันติดต่อกันไม่ได้
เทรดเดอร์อาจรับมืออย่างไรเมื่อ ตลาดลงและเด้งกลับ
สภาพตลาดเดียวกันทำให้ “นักลงทุนระยะยาว” กับ “เทรดเดอร์เชิงรุก” ต้องคิดต่างกัน
ผู้ลงทุนที่ถือหุ้นหรือกองทุนอาจเผชิญการติดลบนาน (drawdown คือมูลค่าพอร์ตลดลงจากจุดสูงสุด) ในตลาดหมี บางคนอาจถือต่อเพราะแผนระยะยาว บางคนอาจลดความเสี่ยง หรือทยอยสะสมเมื่อราคาลง
เทรดเดอร์เชิงรุกอาจพยายามทำกำไรได้ทั้งฝั่งลงและฝั่งเด้ง สถานะชอร์ตอาจได้ประโยชน์หากราคาลงต่อ ขณะที่สถานะลอง (long คือการซื้อหวังกำไรจากราคาขึ้น) อาจหวังเก็บช่วงเด้งชั่วคราวหรือการฟื้นตัวที่เริ่มก่อตัว
ไม่ว่าทิศทางไหนก็ยังมีความไม่แน่นอน
ผู้ถือชอร์ตอาจขาดทุนเร็วจากการรีบาวด์ในตลาดหมีหรือชอร์ตสควีซ ผู้เข้าถือลองอาจขาดทุนรอบใหม่หากการเด้งล้มเหลวและตลาดลงทำต่ำอีกครั้ง
ดังนั้น วิธีตอบสนองที่เหมาะสมไม่ได้ขึ้นกับความเห็นเรื่องทิศทางเพียงอย่างเดียว เทรดเดอร์ต้องคำนึงถึงกรอบเวลา ระดับความเสี่ยง ขนาดสถานะ โครงสร้างสินค้า และจำนวนเงินที่อาจขาดทุนได้หากตลาดไม่เป็นไปตามคาด
ก่อนตัดสินใจในตลาดที่กำลังลงหรือกำลังเด้ง
การเคลื่อนไหวแรงของตลาดทำให้รีบตัดสินใจได้ง่าย ก่อนปรับความเสี่ยง เทรดเดอร์อาจประเมินผ่าน 3 คำถามใหญ่: อะไรขับเคลื่อนการเคลื่อนไหว การฟื้นตัวเริ่มมีแรงหนุนมากขึ้นหรือไม่ และถ้าประเมินผิดจะเกิดอะไรขึ้น
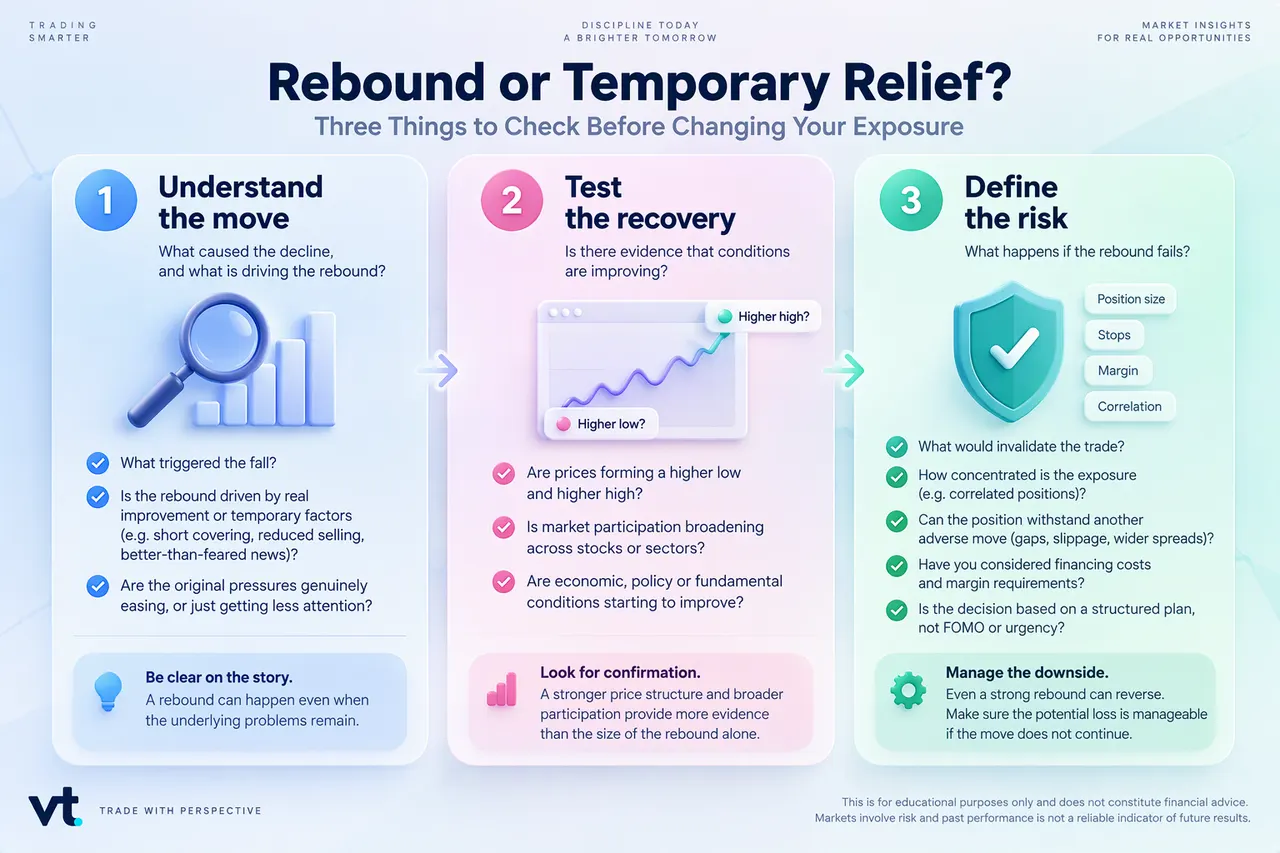
การตรวจสอบเหล่านี้ไม่ได้ใช้ยืนยันว่าตลาดทำก้นแล้ว แต่ช่วยแยก “เด้งจากแรงชั่วคราว” ออกจาก “เด้งที่มีสัญญาณสนับสนุน” เช่น โครงสร้างราคาดีขึ้น การขึ้นกระจายตัว และแรงกดดันพื้นฐานเริ่มคลาย ทั้งนี้ การตัดสินใจสุดท้ายควรรวมถึงขนาดสถานะ ความเสี่ยงที่เชื่อมโยงกันของสินทรัพย์ (correlated exposure คือความเสี่ยงที่สินทรัพย์หลายตัวเคลื่อนไหวไปทางเดียวกัน) และความเสี่ยงเพิ่มจากการใช้มาร์จินใน CFD
สัญญาซื้อขายส่วนต่าง หรือ CFD (Contracts for Difference) คือเครื่องมือที่ให้เทรดเดอร์เก็งกำไรการขึ้นลงของราคาโดยไม่ต้องถือสินทรัพย์จริง CFD เปิดให้ทำได้ทั้งฝั่งขึ้นและฝั่งลง แต่ CFD ใช้มาร์จิน (leverage) จึงขาดทุนได้เร็ว โดยเฉพาะในภาวะผันผวนสูงซึ่งมักพบในตลาดหมีและช่วง capitulation
คำถามที่พบบ่อย (FAQ)
- การเด้งของตลาด (market rebound), เด้งแมวตาย (dead cat bounce) และการรีบาวด์ในตลาดหมี (bear market rally) คืออะไร?
การเด้งของตลาด (market rebound) คือราคาปรับขึ้นหลังจากปรับลง คำนี้บอกทิศทางการเคลื่อนไหว แต่ไม่ยืนยันว่าจะยืนได้นานแค่ไหน เช่น ดัชนีจาก 10,000 ลงมา 8,000 แล้วขึ้นไป 8,400 เท่ากับเด้ง 5% จากจุดต่ำสุด แต่ยังต่ำกว่าจุดสูงสุดเดิม 16%
เด้งแมวตาย (dead cat bounce) เป็นคำไม่เป็นทางการ หมายถึงการเด้งสั้น ๆ หลังร่วงแรง แล้วสุดท้ายล้มเหลว ราคาขึ้นช่วงสั้นก่อนกลับไปลงต่อ
การรีบาวด์ในตลาดหมี (bear market rally) คือการปรับขึ้นภายในตลาดหมีที่แนวโน้มใหญ่ยังลง การขึ้นอาจแรงและกินเวลาหลายสัปดาห์หรือมากกว่าได้ แต่ยังอยู่ภายใต้แนวโน้มขาลงวงกว้าง
- capitulation แปลว่าตลาดทำจุดต่ำสุดแล้วหรือไม่?
ไม่จำเป็น capitulation อาจนำไปสู่การเด้งได้ แต่ก็ยังมีโอกาสเกิดแรงขายต่อและทำจุดต่ำสุดใหม่ได้เต็มที่ อีกทั้งบางครั้งตลาดทำฐานแบบค่อยเป็นค่อยไป โดยไม่มีเหตุการณ์ตื่นตระหนกครั้งใหญ่
- แยกเด้งแมวตายออกจากการฟื้นตัวจริงได้อย่างไร?
ช่วงแรกไม่มีทางรู้ได้แบบแน่นอน 100% การทำจุดต่ำสุดที่สูงขึ้น การขึ้นที่กระจายตัว และปัจจัยพื้นฐานที่เริ่มทรงตัวหรือดีขึ้น ช่วยเพิ่มน้ำหนักฝั่งฟื้นตัว แต่สัญญาณเหล่านี้ก็ยังล้มเหลวได้
- การรีบาวด์ในตลาดหมี (bear market rally) อยู่ได้นานแค่ไหน?
ไม่มีระยะเวลาตายตัว การเด้งอาจอยู่ได้หลายสัปดาห์หรือหลายเดือน และขนาดการเด้งเพียงอย่างเดียวไม่พิสูจน์ว่าการลงเชิงโครงสร้างในภาพใหญ่จบแล้ว
- ซื้อช่วงย่อตัว (buy the dip) เหมือนกับการลงทุนแบบถัวเฉลี่ยต้นทุน (dollar-cost averaging) หรือไม่?
ไม่เหมือน การซื้อช่วงย่อตัวคือการตัดสินใจตามการร่วงของราคาแบบยืดหยุ่น ส่วนการถัวเฉลี่ยต้นทุน (dollar-cost averaging) คือการลงทุนด้วยจำนวนเงินที่กำหนดไว้ล่วงหน้า ในช่วงเวลาที่กำหนดสม่ำเสมอ โดยไม่สนทิศทางราคาระยะสั้น ทั้งสองวิธีไม่รับประกันกำไร



