






ภาพรวม
- การประชุมสุดยอดทรัมป์-สี ลดความเสี่ยงเฉพาะหน้าที่สหรัฐ-จีนจะยกระดับสงครามการค้า แต่ข้อพิพาทสำคัญยังไม่จบ ก่อนเส้นตายข้อตกลงพักรบทางการค้าครั้งถัดไปในวันที่ 10 มกราคม 2027
- ราคาน้ำมันและอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐ (US Treasury yields: ผลตอบแทนที่นักลงทุนได้จากการถือพันธบัตรรัฐบาล) ยังเป็นตัวขับเคลื่อนตลาด โดยนักลงทุนชั่งน้ำหนักว่าเงินเฟ้อจากพลังงานอาจบีบให้ธนาคารกลางสหรัฐ (Fed) ต้องขึ้นดอกเบี้ยอีกหรือไม่
- ธนาคารกลางออสเตรเลีย (RBA) เป็นประเด็นหลักวันอังคาร โดยหลายรายงานคาดว่าอัตราดอกเบี้ยนโยบาย (cash rate: ดอกเบี้ยหลักที่ RBA ใช้กำหนดทิศทางดอกเบี้ยในระบบ) จะขึ้นจาก 4.35% เป็น 4.60%
- US Core PCE (เงินเฟ้อพื้นฐานของสหรัฐจากรายจ่ายเพื่อการบริโภคส่วนบุคคล ตัดอาหารและพลังงานออก), ตำแหน่งงานว่าง JOLTS (ตัวชี้วัดความต้องการแรงงานจากจำนวนตำแหน่งงานที่เปิดรับ) และรายงาน Non-Farm Payrolls วันศุกร์ (การจ้างงานนอกภาคเกษตร) อาจเปลี่ยนความคาดหวังเรื่องดอกเบี้ยสหรัฐ และเพิ่มความผันผวนในดอลลาร์ ทองคำ และหุ้น
ตลาดกลับมาโฟกัสเงินเฟ้อ ดอกเบี้ย และน้ำมัน
การประชุมสหรัฐ-จีนที่กรุงวอชิงตันช่วยลดความไม่แน่นอนด้านภูมิรัฐศาสตร์ (geopolitical: ความเสี่ยงจากความขัดแย้งระหว่างประเทศ) ลงหนึ่งปัจจัย ประธานาธิบดีโดนัลด์ ทรัมป์ และประธานาธิบดีสี จิ้นผิง เดินหน้าพูดคุยระหว่างสองเศรษฐกิจใหญ่ที่สุดของโลก โดยข้อตกลงพักรบทางการค้าที่มีอยู่ขยายออกไปถึง 10 มกราคม 2027
การพบกันยังได้ข้อตกลงด้านเศรษฐกิจบางส่วน ภายใต้คณะกรรมการการค้าสหรัฐ-จีน ทั้งสองฝ่ายตกลงลดภาษีนำเข้า (tariffs: ภาษีที่เก็บกับสินค้านำเข้า) สำหรับสินค้ามูลค่า 3 หมื่นล้านดอลลาร์ จีนยังให้คำมั่นนำเข้าถ่านหินสหรัฐอย่างน้อย 10 ล้านตันในปี 2027 และอีก 10 ล้านตันในปี 2028 ทำเนียบขาวยืนยันมาตรการเหล่านี้หลังการเยือน
อย่างไรก็ดี การประชุมไม่ได้คลี่คลายข้อพิพาทเชิงลึก เช่น เงื่อนไขของข้อตกลงพักรบทางการค้า การควบคุมการส่งออกแร่หายาก (rare earth: กลุ่มแร่ที่ใช้ในอุปกรณ์เทคโนโลยีและอุตสาหกรรมสำคัญ) และความตึงเครียดด้านภูมิรัฐศาสตร์ที่เกี่ยวข้องกับอิหร่านและไต้หวัน
สำหรับตลาด ความเสี่ยงระยะสั้นที่ภาษีจะถูกยกระดับอีกครั้งลดลง แต่ความสัมพันธ์เศรษฐกิจระยะยาวยังไม่นิ่ง
เสถียรภาพสหรัฐ-จีนลดความเสี่ยงตลาดได้หนึ่งด้าน
ภาคเกษตรเป็นพื้นที่ที่ข้อตกลงเดิมยังสร้างการค้าจริง จีนเคยให้คำมั่นซื้อถั่วเหลืองสหรัฐปีละ 25 ล้านตันต่อเนื่องถึงปี 2028 และณ วันที่ 10 กันยายน ยอดซื้อถั่วเหลืองสหรัฐของจีนทำได้ราวครึ่งหนึ่งของเป้าหมาย สะท้อนความพยายามรักษาความสัมพันธ์และการค้ากับสหรัฐ ท่ามกลางอุปทานพืชน้ำมันโลกที่ตึงตัว
การประชุมยังเปิดวงหารือเรื่องระบบปัญญาประดิษฐ์ขั้นสูง (advanced AI: AI ที่มีความสามารถสูง ใช้ในงานซับซ้อน) และเหตุการณ์ที่เกี่ยวข้องกับ AI แต่ข้อจำกัดเรื่องชิปขั้นสูงและการลงทุนเทคโนโลยียังอยู่ ข้อตกลงเหล่านี้อาจช่วยลด “ส่วนเพิ่มความเสี่ยง” (risk premium: ผลตอบแทนส่วนเพิ่มที่นักลงทุนเรียกร้องเพื่อชดเชยความเสี่ยง) จากโอกาสเกิดความขัดแย้งการค้ารอบใหม่ในทันที อย่างไรก็ตาม ภาคธุรกิจยังเผชิญความไม่แน่นอนหลังพ้นเส้นตายเดือนมกราคม และแนวโน้มกระจายฐานซัพพลายเชน (supply chain diversification: การย้าย/กระจายแหล่งผลิตและจัดหาวัตถุดิบไปหลายประเทศเพื่อลดความเสี่ยง) ไม่น่าจะย้อนกลับเพียงเพราะการขยายเวลาไม่นาน
น้ำมันและบอนด์ยีลด์ยังเป็นตัวขับเคลื่อนที่แรงกว่า
อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐปรับขึ้นทำจุดสูงใหม่สัปดาห์ก่อน จากต้นทุนพลังงานที่สูง เศรษฐกิจที่ยังแข็งแรง และความกังวลว่าเงินเฟ้ออาจสูงกว่าเป้าหมายของธนาคารกลางต่อไป อัตราผลตอบแทนพันธบัตรอายุยาว (long-dated yields: พันธบัตรอายุหลายปี เช่น 10-30 ปี) ขึ้นไปแตะระดับสูงสุดในรอบกว่า 20 ปีในวันพฤหัสบดี
จากนั้นราคาน้ำมันย่อลงในวันศุกร์ หลังมีความหวังว่าความสัมพันธ์สหรัฐ-อิหร่านอาจคืบหน้า ลดความกังวลเรื่องอุปทาน (supply fears: ความกลัวของตลาดว่าน้ำมันจะขาดตลาด) บอนด์ยีลด์ทรงตัวตามน้ำมันที่อ่อนลง แต่ตลาดยังคง “ตีราคา” (price in: สะท้อนความคาดหวังไว้ในราคาแล้ว) ความเป็นไปได้ที่เฟดจะคุมเข้มนโยบายการเงินต่อ
ความเชื่อมโยงระหว่างราคาน้ำมัน ความคาดหวังเงินเฟ้อ และบอนด์ยีลด์ ยังสำคัญในสัปดาห์นี้ หากน้ำมันขึ้นต่อเนื่อง อาจตอกย้ำกังวลเงินเฟ้อและดันยีลด์ขึ้น ตรงกันข้าม หากน้ำมันปรับฐานลึก อาจกดดันยีลด์ลง โดยเฉพาะถ้าข้อมูลเศรษฐกิจสหรัฐเริ่มชะลอ
เดือนนี้เฟดปรับขึ้นกรอบดอกเบี้ยนโยบาย (policy range: ช่วงเป้าหมายดอกเบี้ยระยะสั้น) อีก 25 เบซิสพอยต์ (basis points/bp: 1bp = 0.01%) สู่ 3.75%-4.00% และกรรมการ 16 จาก 18 คนคาดว่าจะขึ้นอย่างน้อยอีก 1 ครั้งก่อนสิ้นปี 2026 ทำให้ดอลลาร์ไวต่อทั้งข้อมูลเงินเฟ้อและตลาดแรงงาน
ทองคำเผชิญบททดสอบจากยีลด์ที่สูง
ราคาทองคำสปอต (spot gold: ราคาซื้อขายส่งมอบทันที) เคลื่อนไหวแถว 4,282.98 ดอลลาร์ต่อออนซ์ในบ่ายวันศุกร์ และลดลงราว 2.1% ในสัปดาห์ โดยยีลด์ที่สูงขึ้น ดอลลาร์ที่แข็งขึ้น และความคาดหวังว่าเฟดจะขึ้นดอกเบี้ยต่อ เพิ่ม “ต้นทุนโอกาส” (opportunity cost: ผลประโยชน์ที่เสียไปเมื่อเลือกถือสินทรัพย์หนึ่งแทนอีกสินทรัพย์) ของการถือทองที่ไม่ให้ดอกเบี้ย
ทิศทางถัดไปขึ้นกับข้อมูลสหรัฐเป็นหลัก หาก Core PCE ออกมาอ่อนลง หรือรายงานการจ้างงานแผ่ว อาจกดดันยีลด์ให้ลดลงและเปิดทางให้ทองรีบาวด์ แต่ถ้าเงินเฟ้อหรือการจ้างงานออกมาแข็งแกร่ง จะหนุนมุมมองว่าเฟดอาจต้องคุมเข้มต่อ และกดดันทองต่อไป
RBA อาจขึ้นดอกเบี้ยอีกครั้ง
รายงานในตลาดคาดว่า RBA จะปรับขึ้นอัตราดอกเบี้ยนโยบายจาก 4.35% เป็น 4.60% ในวันอังคาร สอดคล้องกับมุมมองของธนาคารใหญ่ 4 แห่งของออสเตรเลียที่ให้น้ำหนักการขึ้น 25bp ในวันที่ 29 กันยายน แรงกดดันเงินเฟ้อที่ยังสูง ราคาพลังงานที่แพง และท่าที RBA ที่คุมเข้ม (hawkish: ส่งสัญญาณพร้อมขึ้นดอกเบี้ย/คุมเงินเฟ้อ) หนุนโอกาสคุมเข้มต่อ
นักลงทุนควรจับตาคำแนะนำนโยบายในระยะถัดไป (guidance: ข้อความที่ธนาคารกลางใช้บอกทิศทางดอกเบี้ยในอนาคต) หากส่งสัญญาณว่ายังมีโอกาสขึ้นอีก อาจหนุนดอลลาร์ออสเตรเลีย แต่ถ้า RBA ระมัดระวังมากขึ้นต่อการเติบโตและการจ้างงาน การตอบสนองของตลาดอาจจำกัดแม้มีการขึ้นดอกเบี้ย
ข้อมูลแรงงานและเงินเฟ้อสหรัฐอาจชี้ทิศดอลลาร์
ตัวเลขตำแหน่งงานว่าง JOLTS คาดที่ 7.23 ล้านตำแหน่ง จากเดิม 7.27 ล้าน ขณะที่ Core PCE คาดเพิ่มขึ้น 0.30% เมื่อเทียบรายเดือน (m/m: เดือนต่อเดือน) หลังจาก 0.20% และ GDP ไตรมาสล่าสุดฉบับสุดท้าย (final GDP: ประมาณการรอบสุดท้ายของตัวเลข GDP) คาดโต 1.50% เท่าเดิม
วันศุกร์มีรายงานการจ้างงานนอกภาคเกษตร (Non-Farm Payrolls) และอัตราว่างงาน คาดการจ้างงานเพิ่ม 98,000 ตำแหน่ง จากเดิม 162,000 และอัตราว่างงานทรงตัวที่ 4.10% ข้อมูลชุดนี้อาจเป็นตัวชี้ว่า “ตลาดจะเพิ่มน้ำหนัก” ต่อการขึ้นดอกเบี้ยเฟดอีกครั้งหรือไม่
หากการจ้างงานแข็งแกร่งพร้อมเงินเฟ้อที่ยังสูง จะสนับสนุนมุมมอง “ดอกเบี้ยสูงนาน” (higher-for-longer: ดอกเบี้ยอยู่ระดับสูงเป็นเวลานาน) ซึ่งมักหนุนดอลลาร์ และกดดันทอง พันธบัตร และหุ้นที่อ่อนไหวต่อดอกเบี้ย (rate-sensitive equities: หุ้นที่มูลค่าได้รับผลกระทบมากเมื่อดอกเบี้ยเปลี่ยน เช่น กลุ่มเติบโตสูง) แต่ถ้าตลาดแรงงานอ่อนลงพร้อมเงินเฟ้อที่ชะลอ อาจสวนทางมุมมองดังกล่าวและหนุนให้ยีลด์ปรับลง
สัญลักษณ์สำคัญที่ต้องติดตาม
USDX | XAUUSD | USOIL | USDJPY | AUDUSD
เหตุการณ์สำคัญที่กำลังจะมาถึง
| วันที่ | สกุลเงิน | เหตุการณ์ | คาดการณ์ | ก่อนหน้า | มุมมองนักวิเคราะห์ |
| 29 ก.ย. | AUD | ดอกเบี้ยนโยบาย RBA (Cash Rate) | 4.60% | 4.35% | คาดขึ้น 25bp คำแนะนำทิศทางดอกเบี้ยอาจทำให้ AUD ผันผวน |
| 29 ก.ย. | USD | ตำแหน่งงานว่าง JOLTS | 7.23M | 7.27M | หากออกมาอ่อน อาจชี้ความต้องการแรงงานลดลง และลดแรงกดดันต่อยีลด์สหรัฐ |
| 30 ก.ย. | AUD | เงินเฟ้อ CPI เทียบรายปี (y/y: ปีต่อปี) | 4.10% | 3.50% | หากสูงกว่าคาด อาจตอกย้ำว่านโยบายออสเตรเลียยังคุมเข้มต่อ |
| 30 ก.ย. | USD | ดัชนีราคา Core PCE เทียบรายเดือน | 0.30% | 0.20% | หากออกมาสูง อาจหนุนคาดการณ์ว่ามีโอกาสขึ้นดอกเบี้ยเฟดอีกครั้ง |
| 30 ก.ย. | USD | GDP ไตรมาสล่าสุด (ฉบับสุดท้าย) เทียบรายไตรมาส (q/q: ไตรมาสต่อไตรมาส) | 1.50% | 1.50% | หากมีการปรับทบทวน อาจเปลี่ยนมุมมองต่อความแข็งแรงของเศรษฐกิจสหรัฐและทิศทางดอกเบี้ย |
| 2 ต.ค. | JPY | เงินเฟ้อพื้นฐานโตเกียว (Tokyo Core CPI) เทียบรายปี | 2.40% | 1.80% | หากสูงกว่าคาด อาจทำให้ตลาดกลับมาคาดว่าธนาคารกลางญี่ปุ่น (BOJ) จะคุมเข้มมากขึ้น |
| 2 ต.ค. | USD | การเปลี่ยนแปลงการจ้างงานนอกภาคเกษตร (Non-Farm Employment Change) | 98K | 162K | หากต่างจากคาดมาก อาจเขย่าดอลลาร์ ยีลด์ ทอง และดัชนีหุ้น |
| 2 ต.ค. | USD | อัตราว่างงาน | 4.10% | 4.10% | หากเพิ่มขึ้น สะท้อนตลาดแรงงานเริ่มเย็นลง แต่หากลดลง อาจหนุนคาดการณ์เฟดคุมเข้มต่อ |
ความเคลื่อนไหวสำคัญของสัปดาห์
USDX
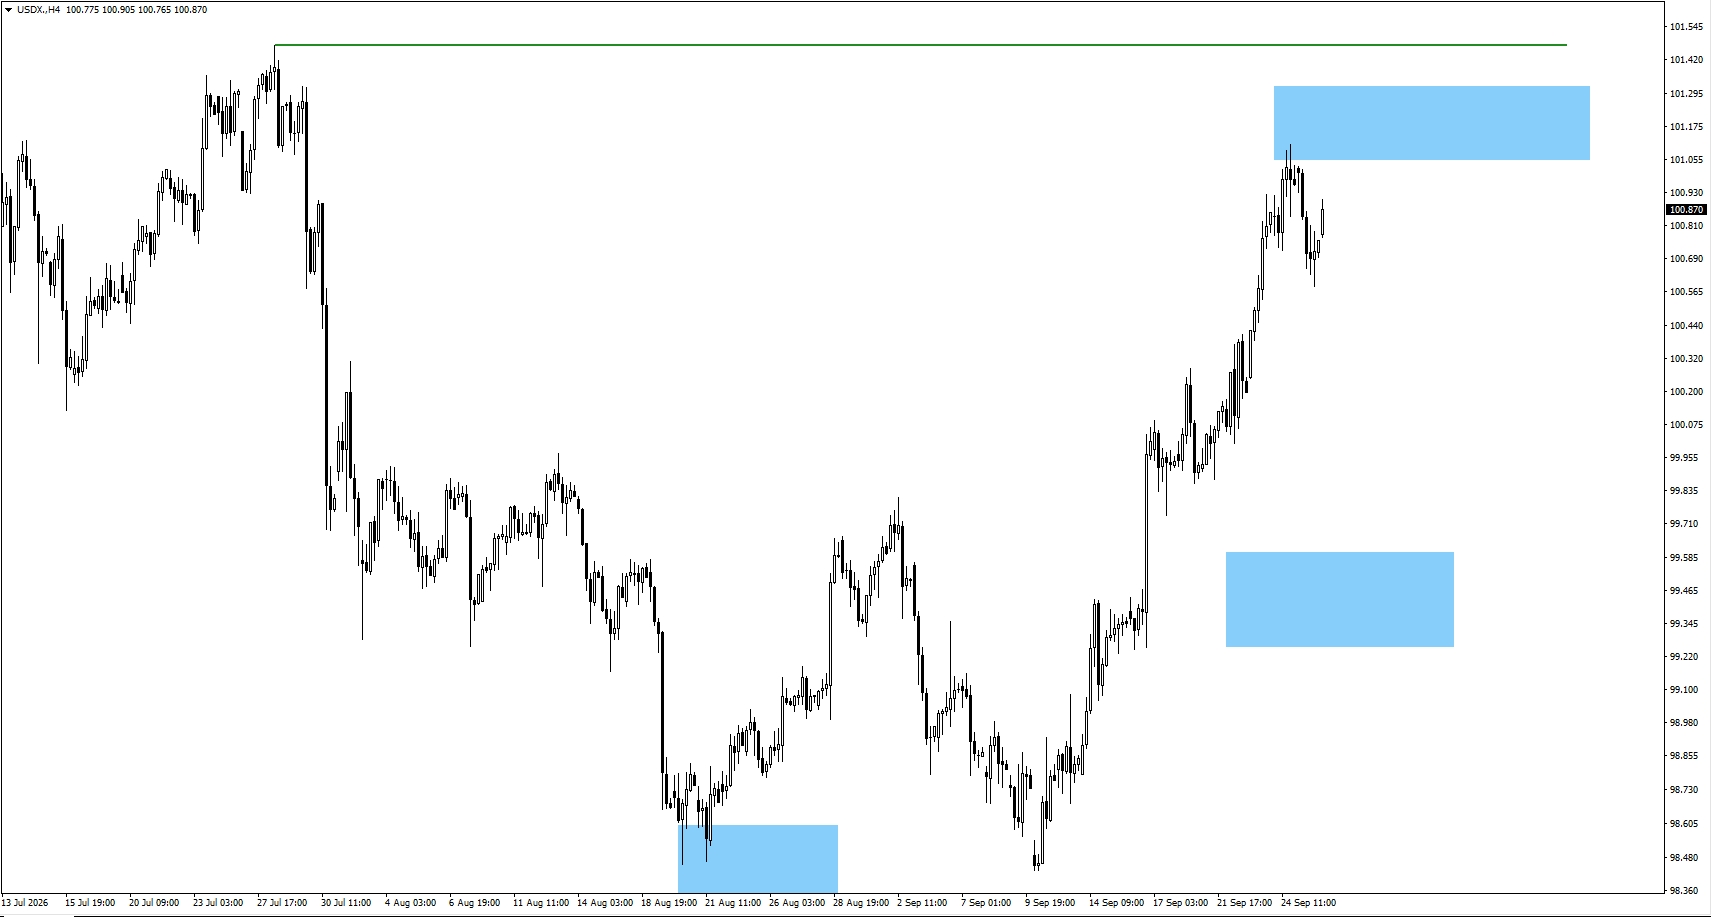
- USDX ปรับลงจากโซน 101.25 ที่เฝ้าระวัง แต่ยังต้องดูพฤติกรรมราคา (price action: รูปแบบการเคลื่อนไหวของราคา) เพิ่มเติมเพื่อยืนยันว่าพร้อมลงต่อหรือไม่
- ราคาอาจแกว่งสะสมกำลัง (consolidate: แกว่งในกรอบเพื่อสะสมแรงซื้อขาย) คล้ายช่วงปลายสิงหาคม ก่อนดีดขึ้นทะลุ 101.473 แล้วค่อยอ่อนลง
XAUUSD
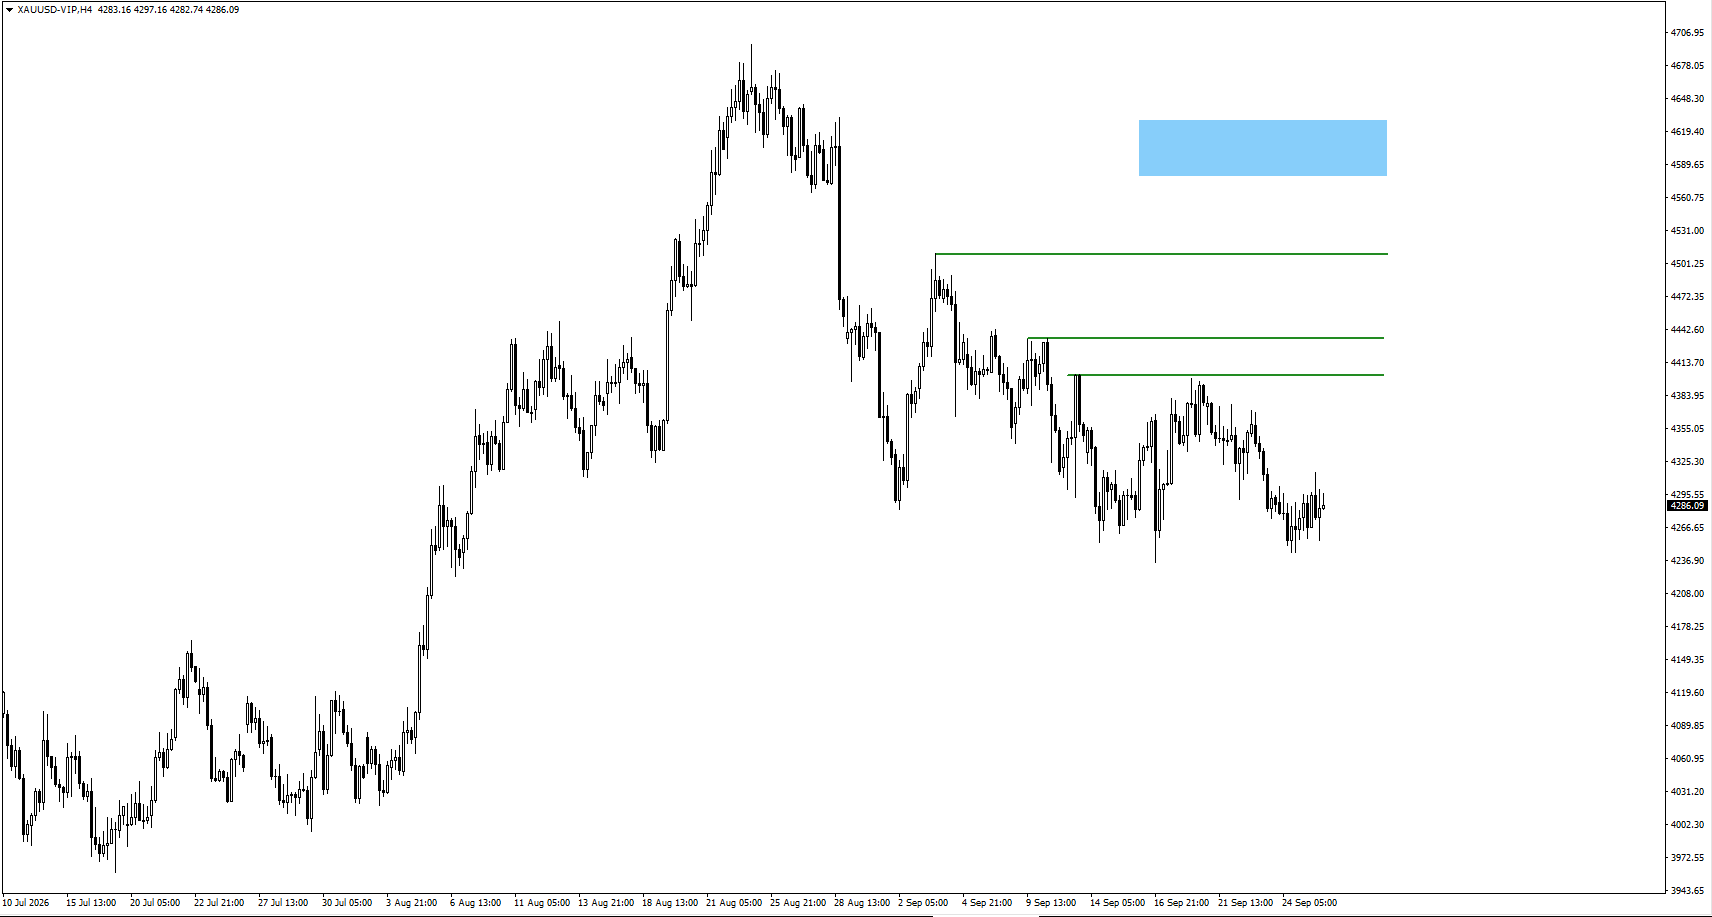
- หากทองคำหลุด 4235.14 ให้จับตาพฤติกรรมราคาในช่วงถัดไป
USOIL
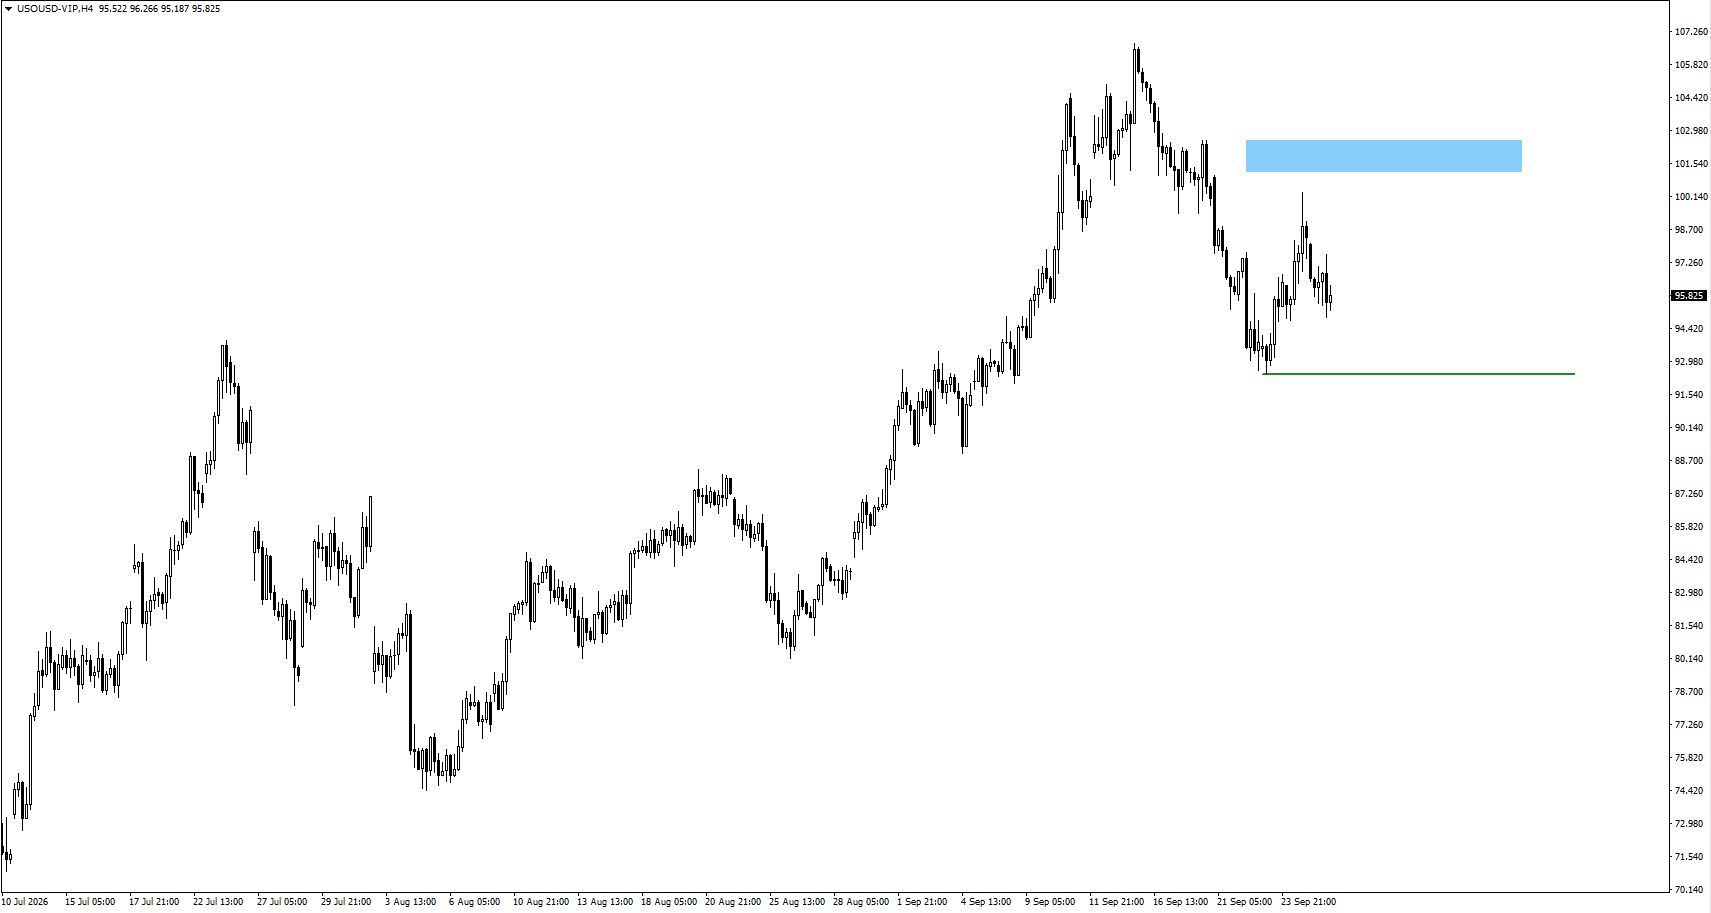
- USOil ขยับเหนือโซน 97.25 ที่เฝ้าระวัง
- ระยะสั้นให้จับตาโซน 101.45 หรือจุดต่ำ 92.419
USDJPY
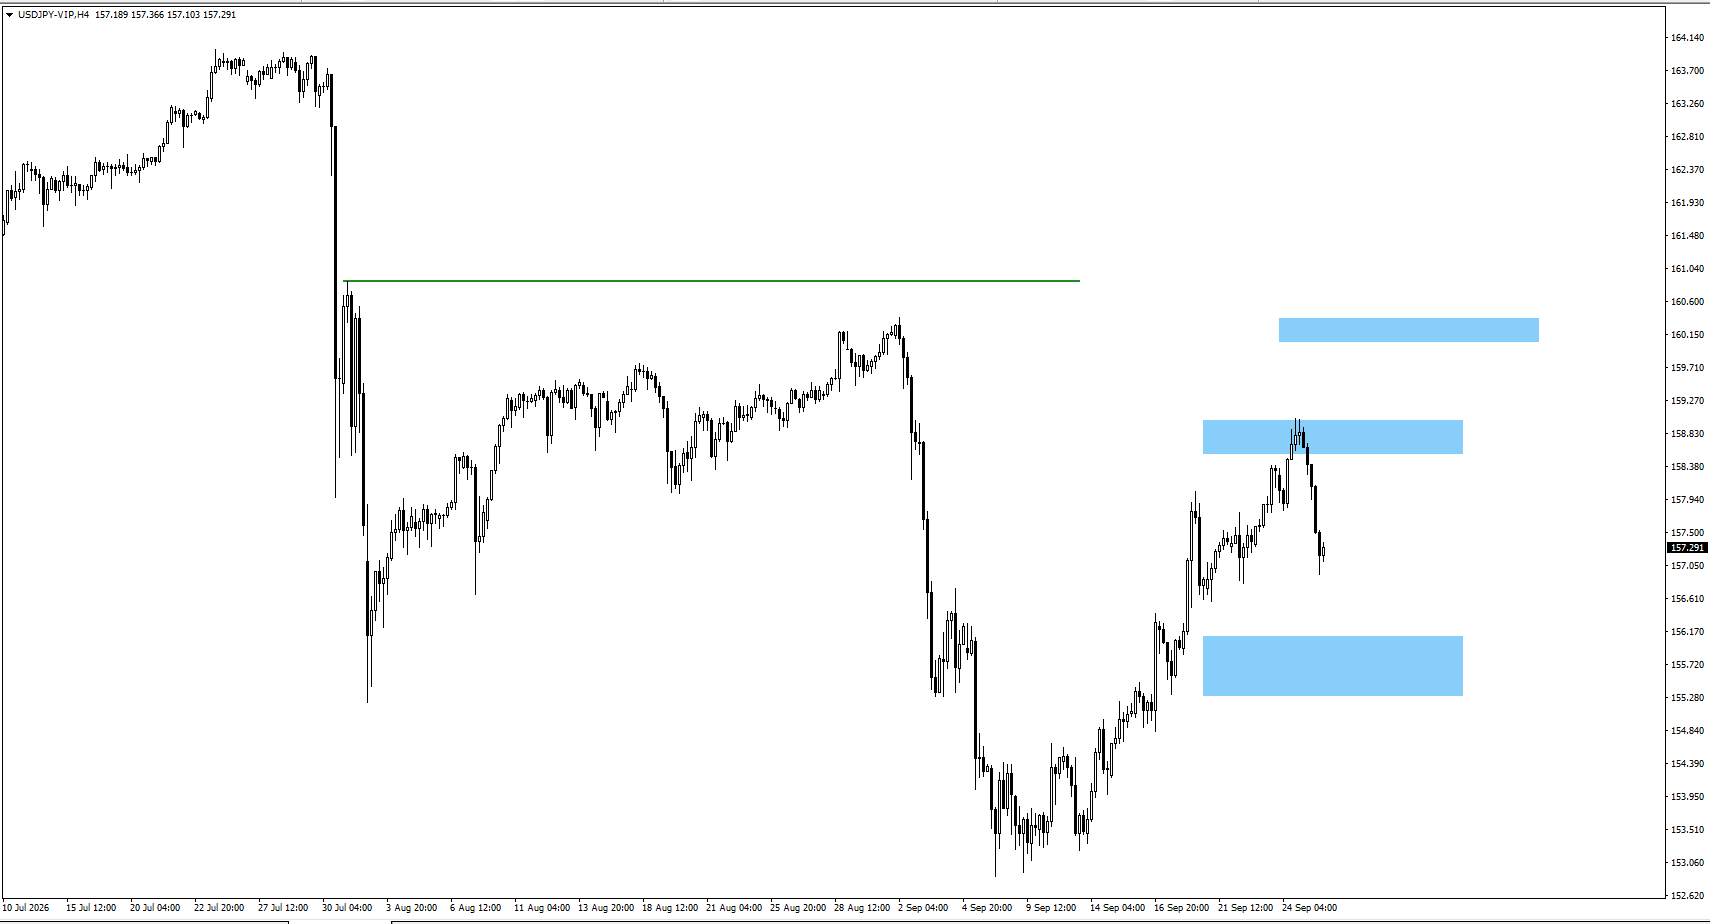
- USDJPY อ่อนลงจากโซน 158.75 ที่เฝ้าระวัง
- หากราคาลงต่อ ให้จับตา 156.57
- แต่หากราคากลับขึ้น ให้มองหาสัญญาณกลับตัวลง (bearish price action: รูปแบบราคาที่ชี้แรงขาย/แนวโน้มอ่อนตัว) บริเวณ 160.25 ซึ่งเป็นโซนสำคัญของ USDJPY
AUDUSD
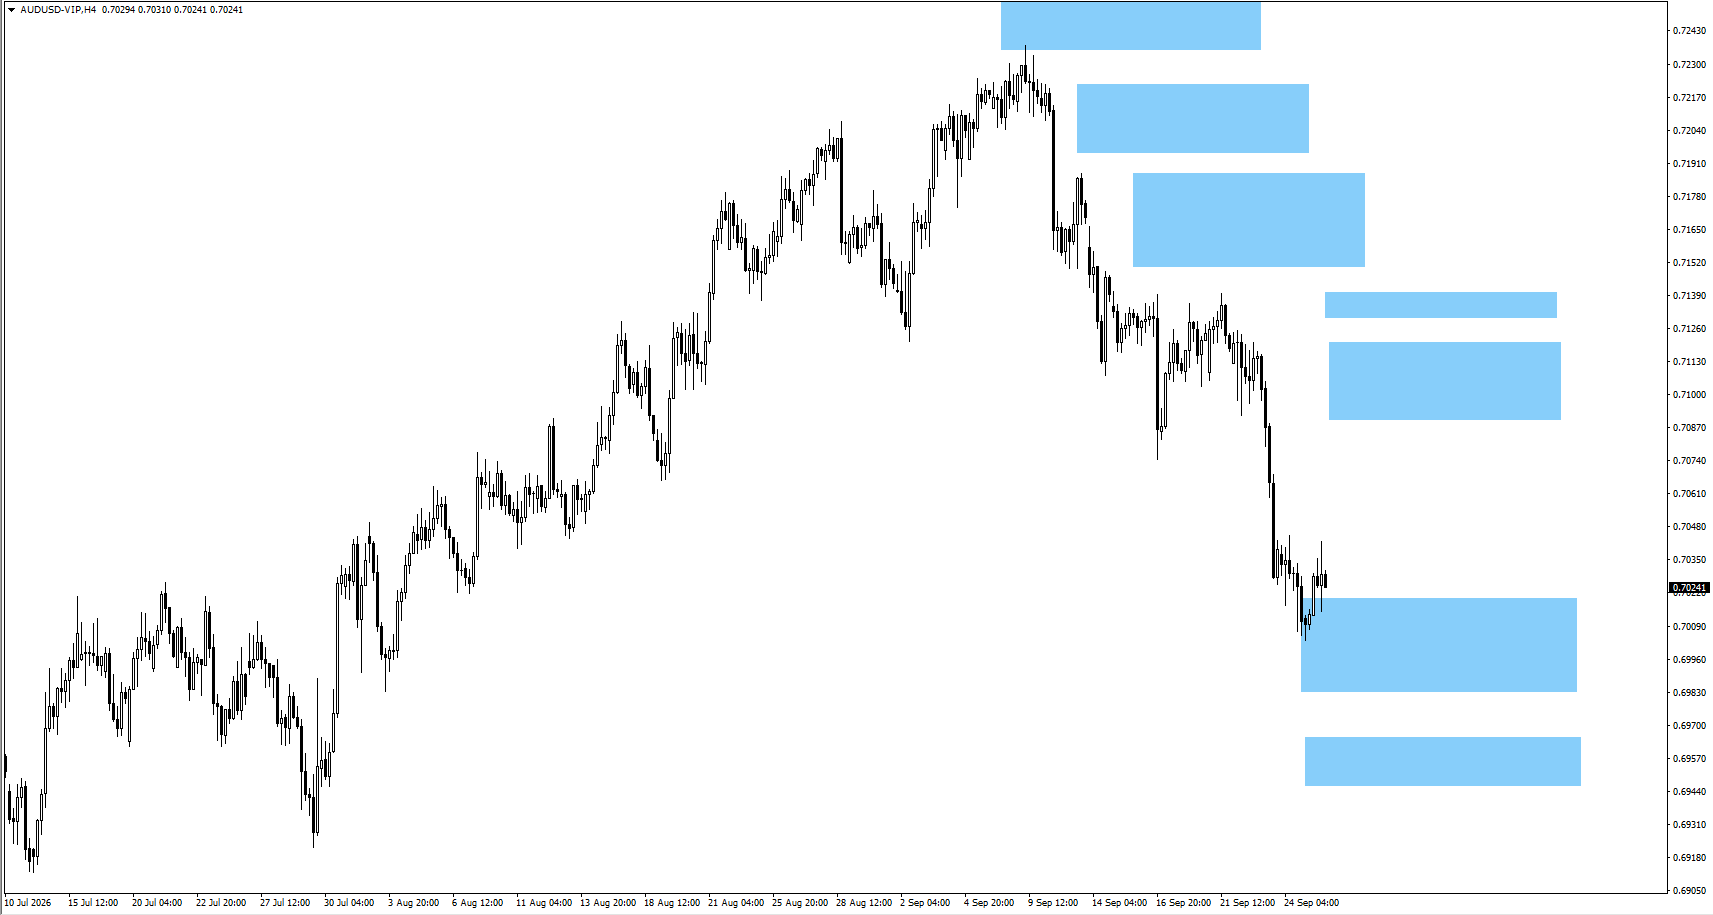
- AUDUSD เคลื่อนไหวแถวโซน 0.7000 ที่เฝ้าระวัง
- หาก AUDUSD อ่อนลง ให้จับตาพฤติกรรมราคาระดับ 0.6955
- หากราคาแกว่งสะสมกำลังต่อ ให้มองหาสัญญาณกลับตัวลงบริเวณ 0.7110 หรือ 0.7130
สรุปประเด็น
การประชุมทรัมป์-สีช่วยลดความเสี่ยงระยะสั้นของการยกระดับสงครามการค้าสหรัฐ-จีน แต่ยังไม่ยุติข้อขัดแย้งระยะยาวเรื่องภาษี เทคโนโลยี และแร่สำคัญ เส้นตายข้อตกลงพักรบทางการค้าวันที่ 10 มกราคม 2027 ยังเป็นจุดที่ตลาดต้องติดตาม
สัปดาห์นี้ ตลาดน่าจะให้น้ำหนักกับนโยบายการเงินและเงินเฟ้อมากกว่าในรายวัน เริ่มจากผลประชุม RBA วันอังคาร ตามด้วยเงินเฟ้อออสเตรเลีย Core PCE ของสหรัฐ ถ้อยแถลงเจ้าหน้าที่เฟด และรายงานการจ้างงานสหรัฐวันศุกร์ โดยราคาน้ำมันยังเป็นตัวแปรสำคัญ เพราะหากพุ่งขึ้นจากปัญหาอุปทาน (supply-driven rally: ราคาขึ้นเพราะของมีน้อย/เสี่ยงขาดตลาด) อาจดันความคาดหวังเงินเฟ้อและบอนด์ยีลด์ให้สูงขึ้น
คำถามที่พบบ่อย
- เหตุการณ์สำคัญที่ต้องจับตาสัปดาห์นี้มีอะไรบ้าง?
ตลาดจะโฟกัสการตัดสินใจดอกเบี้ยของ RBA เงินเฟ้อออสเตรเลีย เงินเฟ้อ Core PCE ของสหรัฐ ตัวเลขตำแหน่งงานว่าง JOLTS และรายงานการจ้างงานนอกภาคเกษตรของสหรัฐ (Non-Farm Payrolls) ในวันศุกร์
- RBA จะประกาศดอกเบี้ยวันไหน?
RBA มีกำหนดประกาศผลการตัดสินใจดอกเบี้ยวันที่ 29 กันยายน รายงานคาดว่าอัตราดอกเบี้ยนโยบาย (cash rate) จะอยู่ที่ 4.60% เพิ่มจาก 4.35% ก่อนหน้า
- รายงาน Non-Farm Payrolls ของสหรัฐออกวันไหน?
รายงานการจ้างงานนอกภาคเกษตรของสหรัฐ (Non-Farm Payrolls) มีกำหนดวันที่ 2 ตุลาคม โดยคาดว่าการจ้างงานจะเพิ่ม 98,000 ตำแหน่ง ลดลงจาก 162,000 ก่อนหน้า และอัตราว่างงานคาดทรงตัวที่ 4.10%
- ตัวเลขจ้างงานสหรัฐส่งผลต่อทองคำอย่างไร?
หากการจ้างงานแข็งแกร่ง อาจทำให้ตลาดคาดว่าเฟดจะคุมเข้มมากขึ้น ซึ่งมักหนุนดอลลาร์และยีลด์ และกดดันทองคำ แต่ถ้าข้อมูลอ่อนลง อาจลดความคาดหวังการขึ้นดอกเบี้ยและช่วยพยุงทองคำ
- ปัจจัยไหนอาจขับเคลื่อนดอลลาร์สัปดาห์นี้?
ดอลลาร์อาจตอบสนองต่อ JOLTS, เงินเฟ้อ Core PCE, Non-Farm Payrolls และถ้อยแถลงของเจ้าหน้าที่เฟด ซึ่งล้วนมีผลต่อความคาดหวังการเคลื่อนไหวดอกเบี้ยสหรัฐครั้งถัดไป
เริ่มต้นเทรดเดี๋ยวนี้ — คลิกที่นี่เพื่อสร้างบัญชีจริงของคุณกับ VT Markets



