






ภาพรวม
- ตลาดจับตาท่าทีครั้งถัดไปของธนาคารกลางสหรัฐ (Fed) หลังข้อมูลเดือนกันยายนที่สะท้อน “เงินเฟ้อเดือนสิงหาคม” ชี้ว่าแรงกดดันราคาต่อเดือนเร่งตัวชัดเจน
- ดัชนีราคาผู้บริโภค (CPI: ตัวชี้วัดเงินเฟ้อจากราคาสินค้าและบริการที่ผู้บริโภคจ่าย) เพิ่มขึ้น 0.4% เมื่อเทียบเดือนก่อน (m/m) จาก 0.1% ในเดือนก.ค. ขณะที่ CPI พื้นฐาน (Core CPI: ตัดราคาอาหารและพลังงานที่ผันผวนออก) เพิ่มขึ้น 0.3% จาก 0.2%
- หลังประกาศ CPI นักลงทุนนำความน่าจะเป็นของการขึ้นดอกเบี้ยเดือนก.ย.ไป “ใส่ราคา” ในตลาดที่ราว 82%–85%
- ประธานาธิบดีทรัมป์กดดันให้ดอกเบี้ยต่ำต่อเนื่อง ทำให้เกิดแรงตึงเครียดกับ Fed ที่กำลังพิจารณานโยบายการเงินตึงตัวมากขึ้น (ขึ้นดอกเบี้ย/คุมเข้ม)
- ควรติดตาม ผลตอบแทนพันธบัตรรัฐบาลสหรัฐ (US Treasury yields: อัตราผลตอบแทนที่นักลงทุนได้จากการถือพันธบัตรรัฐบาล) และ ราคาน้ำมัน เพราะผลตอบแทนที่สูงขึ้นมักหนุนดอลลาร์และกดดันสินทรัพย์ที่อ่อนไหวต่อดอกเบี้ย ส่วนพลังงานที่แพงเป็นความเสี่ยงทำให้เงินเฟ้อสูงกว่าคาด
จับตาการตัดสินใจของ Fed หลังสัญญาณเงินเฟ้อไปคนละทาง
เงินเฟ้อเดือนสิงหาคมส่งสัญญาณสองด้านให้ Fed
CPI เพิ่มขึ้น 0.4% m/m เร่งจาก 0.1% ในเดือนก.ค. ขณะที่ Core CPI เพิ่มขึ้น 0.3% จาก 0.2% แต่ภาพ “รายปี” กลับต่างออกไป โดย CPI รายปีทรงตัวที่ 3.4% ส่วน Core CPI รายปีชะลอลงจาก 2.5% เหลือ 2.4%
ตัวเลขรายเดือนหนุนเหตุผลของนโยบายการเงินเข้มงวดมากขึ้น เพราะสะท้อนว่าแรงส่งของราคาช่วงสั้นกลับมา
อย่างไรก็ตาม การชะลอลงของ Core CPI รายปีทำให้ภาพเงินเฟ้อไม่ได้ตึงตัวไปทางเดียว
Fed เข้าสู่การประชุมสัปดาห์นี้ด้วยแรงกดดันเงินเฟ้อระยะสั้นที่มากขึ้น แต่ยังไม่เห็นหลักฐานชัดว่าแนวโน้มเงินเฟ้อลดลง (disinflation: เงินเฟ้อยังเพิ่มแต่เพิ่มช้าลง) ถูกพลิกกลับอย่างสมบูรณ์
PCE ยังเปิดช่องให้ตีความแบบระมัดระวัง
Fed ยังไม่มีดัชนีราคา Personal Consumption Expenditures (PCE) เดือนสิงหาคม โดย PCE คือดัชนีเงินเฟ้อที่สะท้อน “ค่าใช้จ่ายเพื่อการบริโภค” ของครัวเรือน และเป็นตัวชี้วัดที่ Fed นิยมใช้ประกอบเป้าหมายเงินเฟ้อ ล่าสุดมีถึงเดือนก.ค. ซึ่ง PCE ทั่วไปเพิ่มขึ้น 0.2% m/m และ 3.7% y/y (y/y: เทียบปีก่อน) ส่วน PCE พื้นฐาน (Core PCE: ตัดอาหารและพลังงานออก) เพิ่มขึ้น 0.2% รายเดือน และ 3.3% รายปี
Core PCE ยังสูงกว่าเป้าหมาย 2% ของ Fed มาก จึงหนุนมุมมองนโยบายตึงตัว แต่การเพิ่มขึ้นรายเดือน 0.2% ในเดือนก.ค. ยังถือว่าเบากว่าการเพิ่มขึ้น 0.3% ของ Core CPI เดือนสิงหาคม
ความต่างนี้ทำให้ผู้กำหนดนโยบายมีเหตุผลที่จะระมัดระวัง เพราะ CPI ที่ออกมาสูงอาจหนุนการขึ้นดอกเบี้ย แต่ Fed ต้องประเมินว่าเป็นสัญญาณแนวโน้มเงินเฟ้อที่กว้างขึ้น หรือเป็นการเร่งตัวระยะสั้นที่เกี่ยวข้องกับพลังงานและหมวดที่ผันผวน
ดังนั้น Fed ต้องใช้ CPI, PPI และตัวชี้วัดเศรษฐกิจอื่น ๆ เพื่อประเมินทิศทางเงินเฟ้อ PCE โดย PPI (ดัชนีราคาผู้ผลิต: วัดต้นทุน/ราคาขายระดับผู้ผลิต) ช่วยสะท้อนแรงกดดันต้นทุนที่อาจส่งต่อไปยังราคาผู้บริโภค
ตลาดเอนเอียงไปทาง “ขึ้นดอกเบี้ย” เดือนก.ย.
หลังประกาศ CPI ตลาดประเมินโอกาสขึ้นดอกเบี้ยเดือนก.ย.ราว 82%–85%
การเปลี่ยนแปลงของ “คาดการณ์ดอกเบี้ย” (interest rate expectations: สิ่งที่ตลาดเชื่อว่าอัตราดอกเบี้ยในอนาคตจะเป็นอย่างไร) สามารถทำให้ค่าเงิน พันธบัตร หุ้น และทองคำแกว่งได้ทั้งก่อนและหลัง Fed แถลงผลการประชุม
หากขึ้นดอกเบี้ย 25 เบสพอยต์ (basis point: 1 เบสพอยต์ = 0.01%, 25 เบสพอยต์ = 0.25%) แล้วส่งสัญญาณ “พัก” จะสะท้อนว่า Fed ตอบสนองต่อแรงกดดันเงินเฟ้อระยะสั้นแบบระวังตัว แต่ถ้าขึ้นดอกเบี้ยพร้อมสื่อว่าอาจคุมเข้มต่อ จะหมายถึง Fed มองว่าการเร่งตัวรายเดือนกำลังกลายเป็นปัญหาเงินเฟ้อที่ยืดเยื้อ
เงื่อนไขการเงิน (financial conditions: ภาพรวมต้นทุนการเงิน เช่น ดอกเบี้ยกู้ยืม สเปรดเครดิต สภาพคล่อง) เป็นอีกเหตุผลที่ต้องระวัง เพราะอัตราผลตอบแทนพันธบัตรระยะยาวพุ่งไปมากแล้ว ทำให้อัตราดอกเบี้ยสินเชื่อบ้านและต้นทุนกู้ยืมของธุรกิจสูงขึ้น กล่าวคือ ตลาดได้ “ทำหน้าที่คุมเข้ม” ไปส่วนหนึ่งแล้ว แม้ Fed ยังไม่ขึ้นดอกเบี้ยเพิ่ม
ดังนั้น ผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีจะยังเป็นตัวชี้วัดสำคัญรอบการตัดสินใจของ Fed หากผลตอบแทนยังขึ้นต่อ อาจทำให้เงื่อนไขการเงินตึงขึ้นและหนุนค่าเงินดอลลาร์ แต่ถ้าผลตอบแทนลดลง อาจสะท้อนว่าตลาดคาดนโยบายจะไม่เข้มงวดมากนักในระยะถัดไป
อีกปัจจัยที่เลี่ยงไม่ได้คือการเมือง โดยประธานาธิบดีทรัมป์กดดันให้ดอกเบี้ยต่ำต่อเนื่อง ทำให้ความตึงเครียดต่อทิศทางนโยบายการเงินเพิ่มขึ้น
อย่างไรก็ดี Fed ยังมีความเป็นอิสระเชิงสถาบัน (institutional independence: ตัดสินใจนโยบายโดยไม่ขึ้นกับการเมือง) และข้อมูลเงินเฟ้อที่ออกมาคละกันก็เพียงพอให้ผู้กำหนดนโยบายมีเหตุผลทางเศรษฐกิจในการพิจารณาขึ้นดอกเบี้ย
ความสัมพันธ์ระหว่างคาดการณ์นโยบายกับค่าเงินดอลลาร์ยังสำคัญ ดัชนีดอลลาร์สหรัฐ (US Dollar Index หรือ USDX: ค่าดอลลาร์เทียบตะกร้าเงินสกุลหลัก) มักแข็งค่าเมื่อความไม่แน่นอนสูงและความต้องการสินทรัพย์ดอลลาร์เพิ่มขึ้น แต่ทิศทางยังขึ้นกับการเคลื่อนไหวของผลตอบแทนพันธบัตรและมุมมองต่อ Fed เป็นหลัก
น้ำมันยังทำให้ความเสี่ยงเงินเฟ้อสูง
พลังงานยังเป็นประเด็นที่ต้องติดตาม
หากราคาน้ำมันทรงตัวเหนือ 100 ดอลลาร์ต่อบาร์เรลเป็นเวลานาน อาจดันต้นทุนเชื้อเพลิง ขนส่ง และการผลิต ผลกระทบอาจไม่สะท้อนทันทีในทุกดัชนีเงินเฟ้อ แต่ทำให้การสรุปว่า “เงินเฟ้ออยู่ในกรอบ” ทำได้ยากขึ้น
ราคาน้ำมันขับเคลื่อนจากปัจจัยอุปทาน อุปสงค์ และภูมิรัฐศาสตร์ (geopolitics: ความเสี่ยงจากความขัดแย้งระหว่างประเทศที่กระทบเศรษฐกิจ) นักลงทุนควรมองปัจจัยเหล่านี้เพื่อประเมินว่าต้นทุนพลังงานที่สูงจะยืดเยื้อหรือไม่
การรวมกันของเงินเฟ้อรายเดือนที่สูงขึ้น ราคาผู้ผลิตที่ยังแข็งแรง การจ้างงานที่ทนทาน และต้นทุนพลังงานที่สูง ทำให้ Fed เอนเอียงไปทางนโยบายตึงตัว อย่างไรก็ดี Core inflation รายปีที่ชะลอ และเงื่อนไขการเงินที่ตึงอยู่แล้ว ยังเปิดช่องให้ใช้แนวทางค่อยเป็นค่อยไป
ทำให้ “ผลประชุมเดือนก.ย.” ไม่ได้ขึ้นกับการขึ้นดอกเบี้ยอย่างเดียว แต่ขึ้นกับสัญญาณทิศทางในระยะถัดไปด้วย
สัญลักษณ์ที่ควรติดตาม
USDX | EURUSD | GBPUSD | XAUUSD | SP500
เหตุการณ์ที่กำลังจะมาถึง
| วันที่ | สกุลเงิน | เหตุการณ์ | คาดการณ์ | ครั้งก่อน | มุมมองนักวิเคราะห์ |
| 14 Sep | CAD | CPI m/m | -0.10% | 0.50% | หาก CPI รายเดือนออกมาอ่อนลง อาจลดแรงกดดันต่อธนาคารกลางแคนาดา (BoC) และกดดันเงิน CAD |
| 16 Sep | GBP | CPI y/y | 3.10% | 2.90% | เงินเฟ้อที่สูงกว่าคาดอาจทำให้ตลาดมองว่าธนาคารกลางอังกฤษ (BoE) จะคุมเข้มมากขึ้น และหนุน GBP |
| 17 Sep | USD | Federal Funds Rate | 4.00% | 3.75% | เหตุการณ์หลักของสัปดาห์ ตลาดโฟกัสทั้งมติอัตราดอกเบี้ยและ “คำใบ้ทิศทางในอนาคต” (forward guidance: การสื่อสารแนวโน้มนโยบายล่วงหน้า) |
| 17 Sep | GBP | Official Bank Rate | 3.75% | 3.75% | หาก BoE คงดอกเบี้ย อาจทำให้ GBP ทรงตัว แต่ผลโหวตที่ออกมา “แตก” (vote split: สัดส่วนกรรมการที่เห็นต่างกัน) อาจกำหนดคาดการณ์นโยบายในอนาคต |
| 18 Sep | JPY | BoJ Policy Rate | <1.25% | <1.00% | หากธนาคารกลางญี่ปุ่น (BoJ) ส่งสัญญาณไปสู่ดอกเบี้ยนโยบายที่สูงขึ้น จะหนุนเยน และเพิ่มความเสี่ยงด้านลงต่อ USDJPY |
ความเคลื่อนไหวสำคัญประจำสัปดาห์
USDX
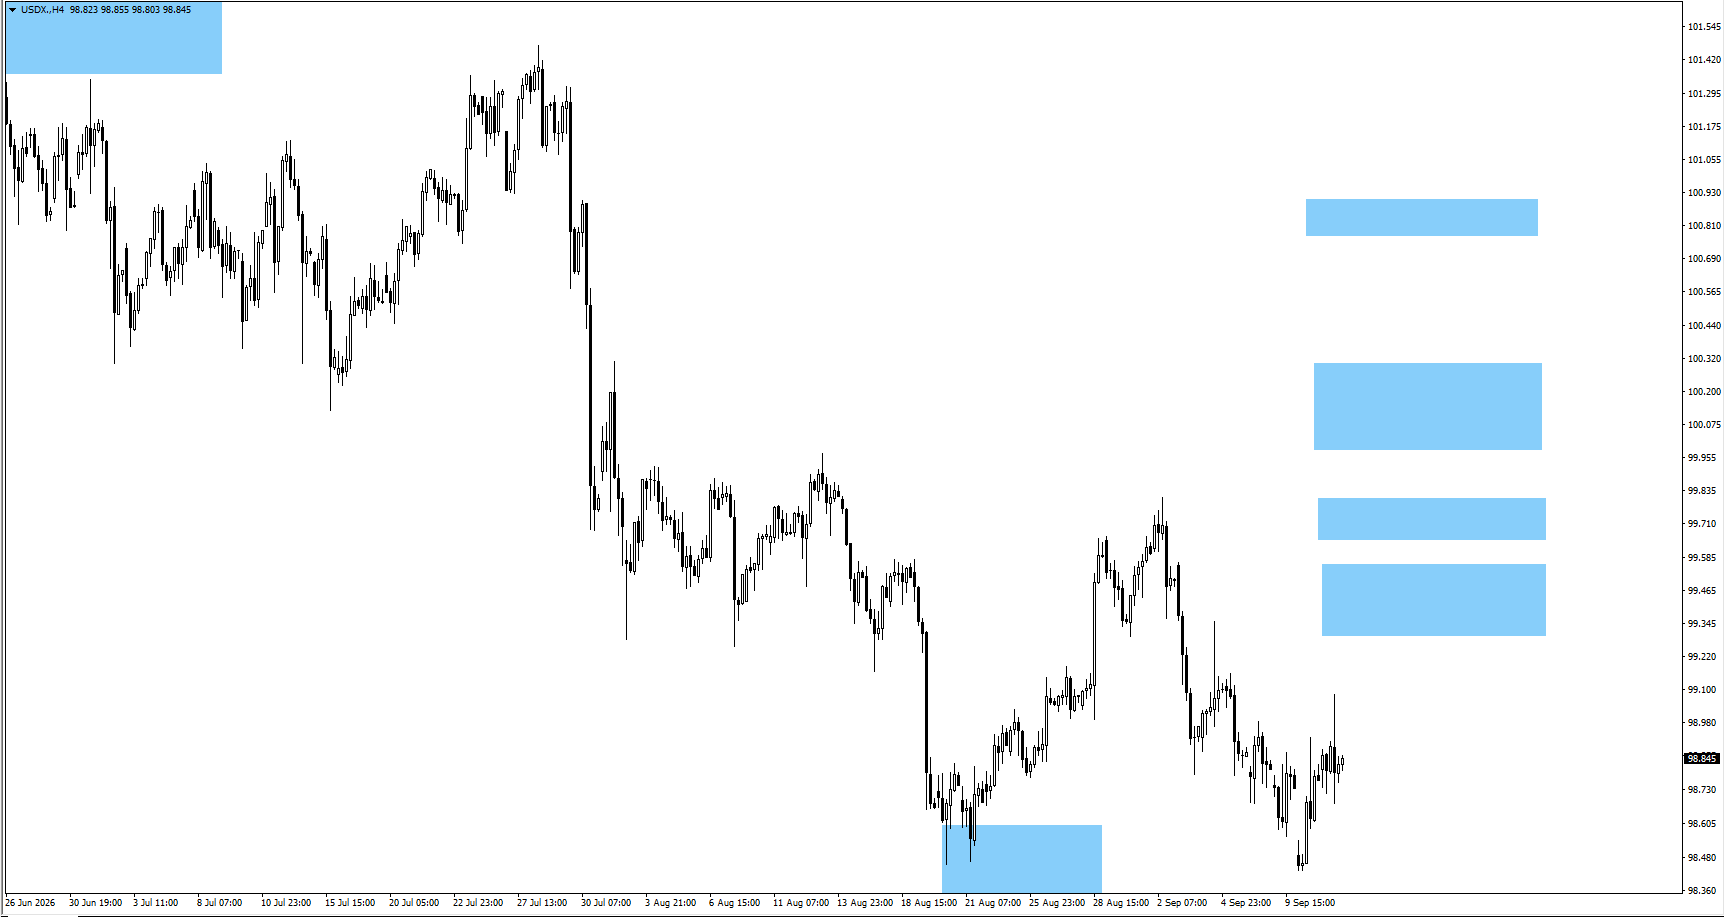
- USDX ทะลุระดับ 98.455 และขยับขึ้นต่อ หลังโครงสร้างราคาเดิมจบลง
- ดอลลาร์อาจไปต่อ โดยมี 99.50 และ 99.75 เป็นแนวที่ควรติดตาม
- แม้ USDX อาจทำจุดต่ำใหม่อีกครั้ง แต่ควรรอดูสัญญาณ “ราคากลับตัวขึ้น” (bullish price action: รูปแบบราคาที่บ่งชี้แรงซื้อ) ก่อนสรุปว่าแนวโน้มขาขึ้นหลักเสียทรง
EURUSD
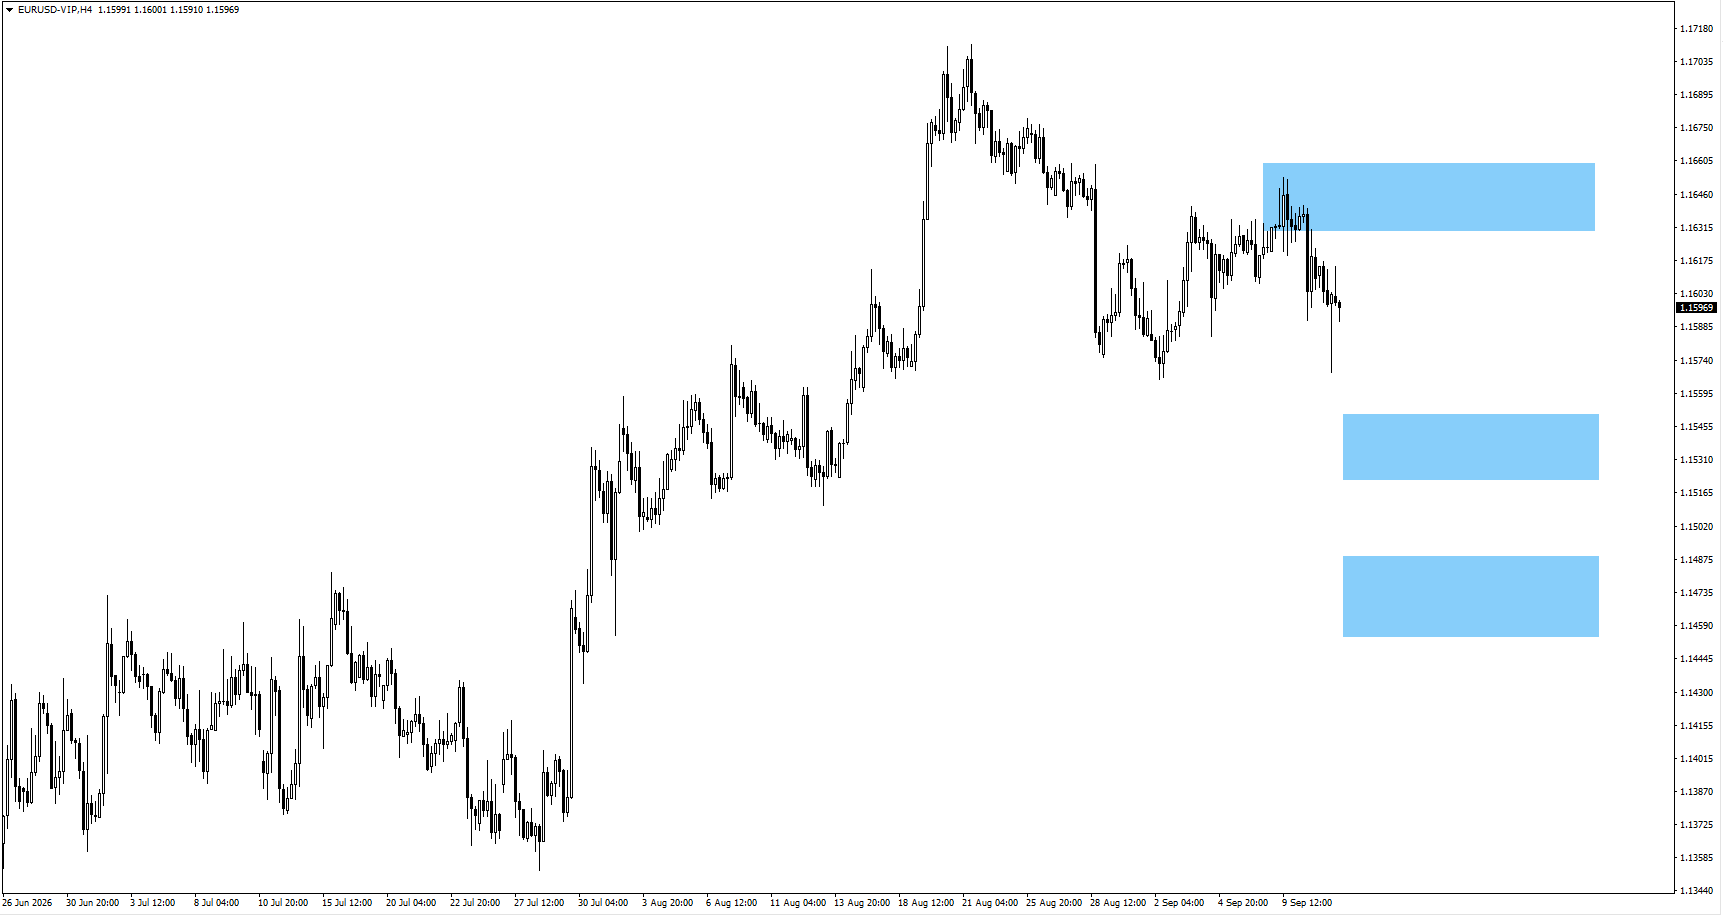
- EURUSD ปรับตัวลงอีกครั้งจากโซน 1.1640 ที่จับตาไว้
- หากราคา “แกว่งแคบเพื่อสะสมแรง” (consolidation: เคลื่อนไหวในกรอบ) แถวระดับปัจจุบัน อาจมีโอกาสลงต่อสู่ 1.1530 แต่ 1.16588 ยังเป็นแนวที่อาจถูกทดสอบด้านบนก่อน
- จับตาปฏิกิริยาบริเวณ 1.1635 หากเกิดสัญญาณฝั่งลง จะยังให้น้ำหนักกับโครงสร้างขาลง
XAUUSD (ทองคำ)
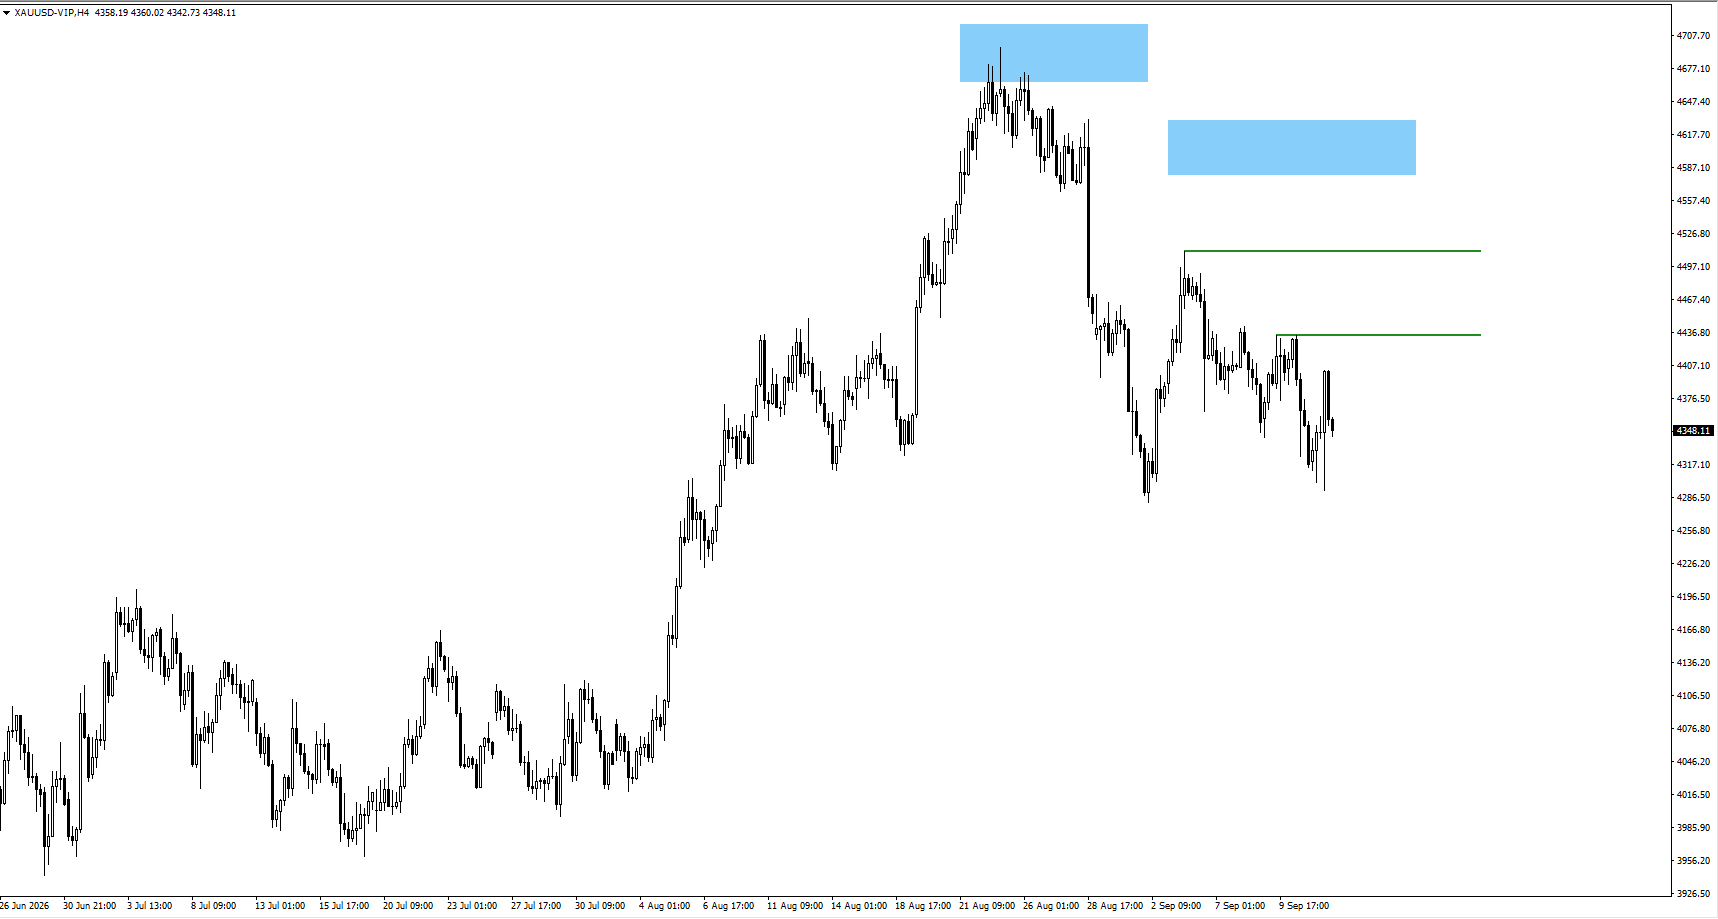
- ทองคำยังแกว่งแรงในกรอบสะสมแรงใกล้จุดสูง-ต่ำล่าสุด
- ผลประชุม Fed น่าจะเป็นตัวเร่งหลัก หากทะลุ 4,510 ได้ โฟกัสจะไปที่ 4,600 เพื่อหาสัญญาณฝั่งลง (bearish price action: รูปแบบราคาที่บ่งชี้แรงขาย)
SP500
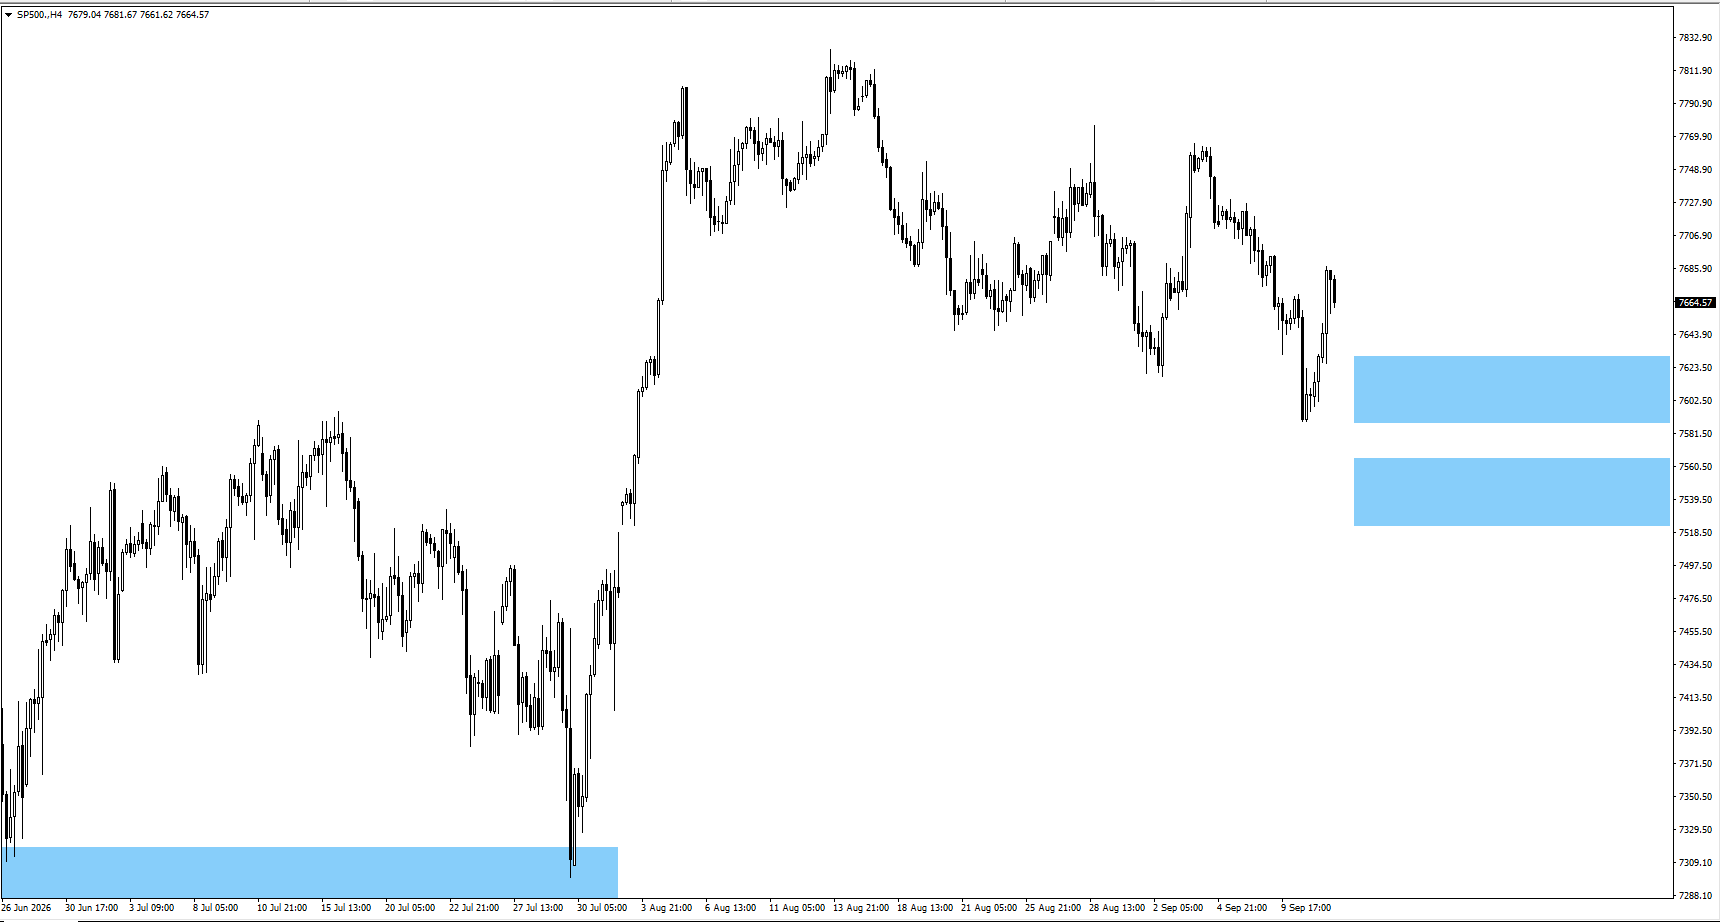
- SP500 ปรับลงตามคาด และโครงสร้างการแกว่งในกรอบเดิมจบลง
- หากเกิด consolidation ให้จับตาสัญญาณฝั่งขึ้นบริเวณ 7,610 เป็นจุดแรก หากลงลึกอาจเห็น 7,535 เป็นโซนถัดไป
BTCUSD
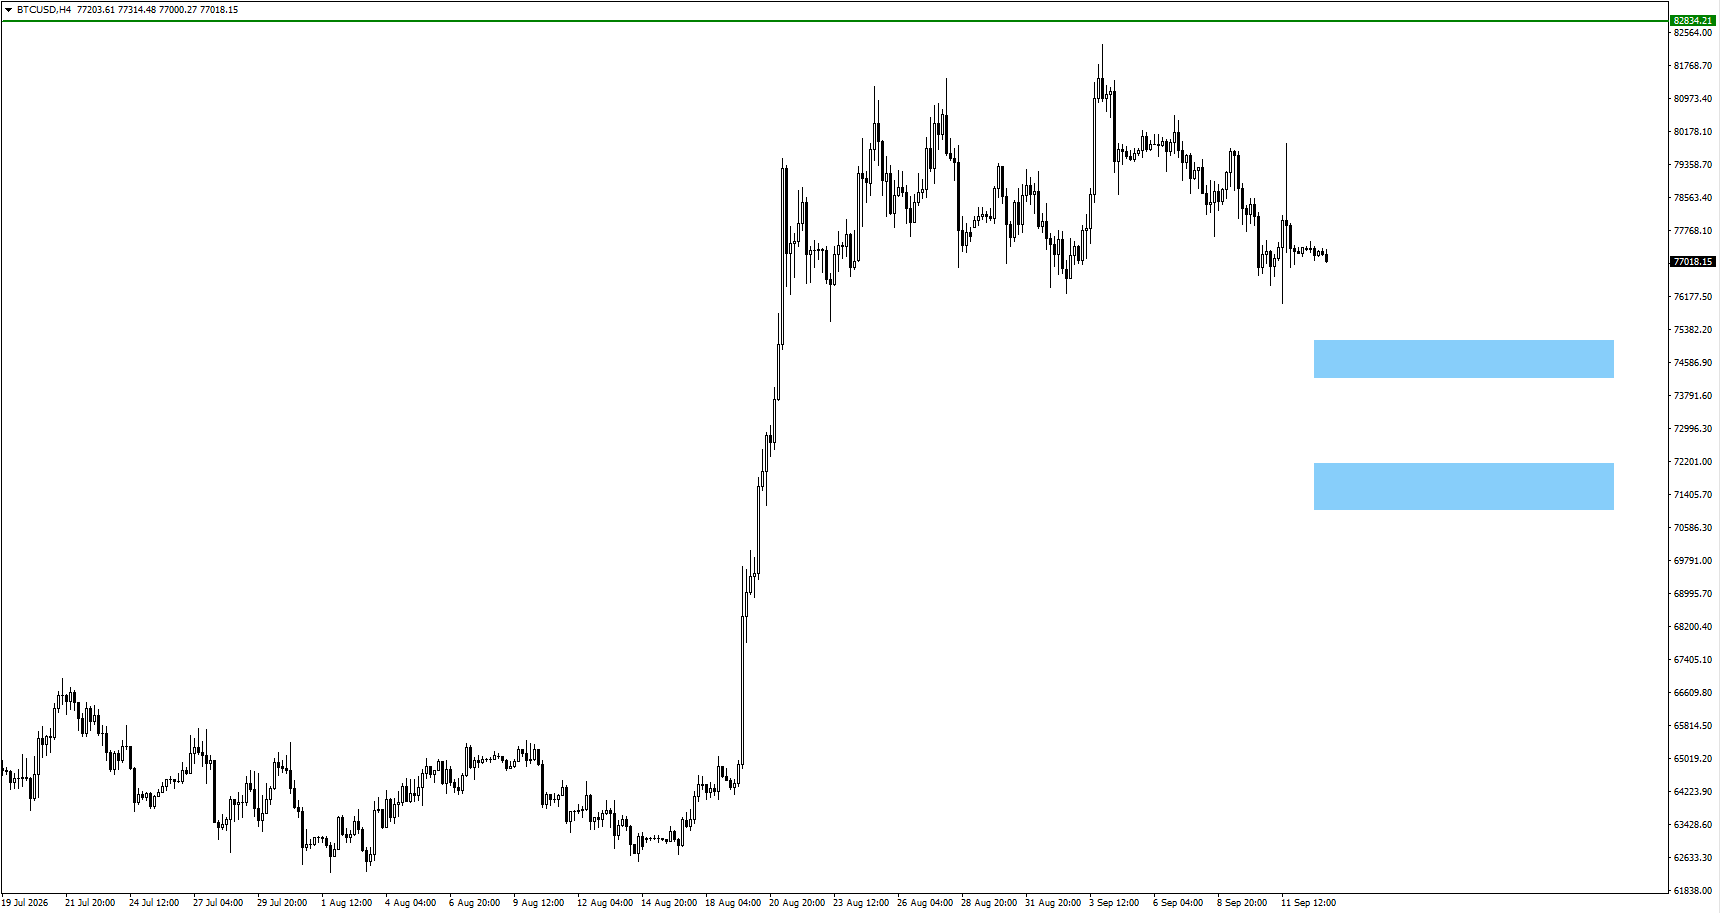
- บิตคอยน์ยังถูกกดดัน หลังโครงสร้างก่อนหน้าชี้ไปทางขาลงต่อ
- หาก BTC แกว่งในกรอบสะสมแรง ให้จับตาสัญญาณฝั่งขึ้นแถว 75,100 หรือ 71,900 ส่วนการหลุดต่ำกว่า 82,834.21 จะย้ำภาพขาลง
สรุป
ตลาดเข้าสู่สัปดาห์นี้โดยมีนโยบายการเงินเป็นแกนหลัก เงินเฟ้อสหรัฐเร่งขึ้นในมุมรายเดือน แต่ Core inflation รายปียังชะลอ ทำให้ Fed ต้องชั่งน้ำหนักระหว่างการตอบสนองต่อแรงกดดันราคาที่กลับมา กับการคุมเข้มเกินจำเป็น การประชุม Fed วันที่ 17 ก.ย.มีแนวโน้มเป็นตัวขับเคลื่อนรอบใหญ่ถัดไปของดอลลาร์ ทองคำ และหุ้นสหรัฐ ขณะที่ CPI อังกฤษและการประชุม BoE อาจกำหนดทิศทางของเงินปอนด์ ส่วน BoJ เพิ่มความผันผวนให้เยน โดย USDJPY ยังอยู่ในโครงสร้างขาขึ้น
คำถามที่พบบ่อย
Fed จะขึ้นดอกเบี้ยในเดือนกันยายน 2026 หรือไม่?
ตลาดเอนเอียงไปทางการขึ้นดอกเบี้ย 25 เบสพอยต์ ซึ่งเท่ากับปรับขึ้น 0.25% และจะทำให้อัตราดอกเบี้ยเป้าหมายของ Fed (federal funds rate: ดอกเบี้ยอ้างอิงหลักของสหรัฐที่ส่งผลต่อดอกเบี้ยในระบบ) อยู่ที่ 3.75%–4.00% เหตุผลหนุนมาจาก Core CPI เดือนสิงหาคมที่เพิ่มขึ้น 0.3% m/m และเงินเฟ้อฝั่งผู้ผลิต (PPI) ที่ยังแข็งแรง อย่างไรก็ดี Core CPI รายปีลดลงเหลือ 2.4% ทำให้ยังมีความไม่แน่นอนว่าแนวโน้มเงินเฟ้อในภาพใหญ่เป็นอย่างไร
ทำไมมติ Fed เดือนก.ย.จึงสำคัญต่อตลาด?
เพราะอาจกระทบพร้อมกันทั้งดอลลาร์ ผลตอบแทนพันธบัตร ทองคำ และหุ้น หากขึ้นดอกเบี้ยพร้อมส่งสัญญาณเข้มงวด (hawkish guidance: สื่อสารว่าจะคุมเข้มนาน/ขึ้นต่อ) อาจหนุน USDX และผลตอบแทนพันธบัตร แต่กดดันทองคำและหุ้นที่อ่อนไหวต่อดอกเบี้ย หากสื่อสารระมัดระวังมากขึ้น ผลอาจออกตรงข้าม
มติ Fed อาจกระทบทองคำอย่างไร?
ทองคำอ่อนไหวต่อทั้งคาดการณ์เงินเฟ้อและ “ผลตอบแทนที่แท้จริง” (real yields: ผลตอบแทนพันธบัตรหลังหักเงินเฟ้อ) ดอกเบี้ยสูงขึ้นทำให้ต้นทุนค่าเสียโอกาสของการถือทองเพิ่มขึ้น แต่เงินเฟ้อที่ยืนสูงก็ยังหนุนความต้องการทองในฐานะสินทรัพย์ป้องกันความเสี่ยง รายงานระบุแนวสำคัญฝั่งขึ้นที่ 4,434 และ 4,510 และหากไปต่อให้โฟกัส 4,600
ระดับสำคัญของ USDX ที่ควรจับตาสัปดาห์นี้คืออะไร?
รายงานชี้ว่า 99.50 และ 99.75 เป็นแนวถัดไปหลัง USDX ทะลุ 98.455 และหันขึ้น พฤติกรรมราคาบริเวณนี้ช่วยบอกได้ว่าการฟื้นตัวของดอลลาร์ยังไปต่อได้แค่ไหน
เหตุการณ์ใดอาจทำให้ตลาดผันผวนมากที่สุดในสัปดาห์นี้?
เหตุการณ์หลักคือ มติ Fed, CPI อังกฤษ, มติ BoE และการประชุม BoJ ซึ่งอาจทำให้คู่เงิน USD, GBP และ JPY ผันผวน และยังส่งผลต่อทองคำกับดัชนีหุ้นด้วย
เริ่มต้นเทรดเดี๋ยวนี้ — คลิกที่นี่เพื่อสร้างบัญชีจริงของคุณกับ VT Markets



