





Översikt
- USA:s tillväxt är fortfarande positiv, men svagare nyanställningar och högre inflation gör att Federal Reserve (Fed, USA:s centralbank) har begränsat utrymme att sänka räntan och lätta på penningpolitiken.
- Bolagsvinsterna ger fortfarande stöd åt aktier. Handlare bör väga in bolagens prognoser för vinster och försäljning (vinstguidning) tillsammans med finansieringskostnader (räntor och kreditkostnader) innan en börsnedgång ses som ett köpläge.
- Fed-beskedet, USA:s BNP och PCE-inflationen kan ge kraftiga rörelser i dollarn, guld och aktieindex under 26–30 oktober.
- Viktiga nivåer i diagrammen är 7 735 för SP500, 3 942,70 dollar för guld och 106,745 dollar för USA-olja. Bekräftelse i prisrörelserna kring nivåerna kan hjälpa till att skilja en studs uppåt från ett tydligt trendskifte.
Förra veckans ras testar förtroendet för rapportsäsongen
USA-börserna föll för andra veckan i rad. S&P 500 backade 0,5%, medan Nasdaq Composite sjönk 0,7%. Halvledaraktier föll 3,2%, vilket visar på ökat säljtryck i en sektor som ofta följer utvecklingen i teknikinvesteringar. Även statsobligationsräntor sjönk, men lägre lånekostnader räckte inte för att lyfta hela marknaden.
Investerare behöver nu att bolagsrapporterna fortsätter att stödja aktiekurserna, samtidigt som högre energikostnader hotar företagens vinstmarginaler (skillnaden mellan intäkter och kostnader) och hushållens köpkraft.
Kan USA-börsen fortsätta upp?
Aktiemarknaden vänder ofta före realekonomin. Kurser kan falla innan en lågkonjunktur börjar och återhämta sig innan statistiken förbättras. För att bedöma läget krävs därför en samlad bild av produktion, arbetsmarknad, konsumtion och inflation.
Det som syns i statistiken pekar mot en sen fas i USA:s uppgång med ökande risker, snarare än en tydlig lågkonjunktur. BNP (bruttonationalprodukt, värdet av all produktion) ökade i årstakt med 2,2% under andra kvartalet, medan arbetslösheten i september låg på 4,2%. Ekonomin växer fortfarande, men svagare nyanställningar tyder på att tempot håller på att mattas.
En sen fas i konjunkturuppgången betyder inte automatiskt att aktiemarknaden toppar. Fortsatt uppgång beror på om bolagen kan öka vinsterna trots press på efterfrågan och högre finansieringskostnader.
Inflationen begränsar Feds handlingsutrymme
Konsumentpriserna i september steg 0,6% jämfört med månaden före och 3,7% jämfört med samma månad året innan. Producentpriserna (priser tidigare i leverantörsledet, som ofta påverkar företagens kostnader) ökade 1,3% under månaden, vilket ökar kostnadspressen.
Marknaden räknar med att Fed lämnar styrräntan (centralbankens ränta som styr korta marknadsräntor) oförändrad på 3,75%–4,00% den här veckan. Men om inflationen biter sig fast kan fler räntehöjningar fortfarande vara möjliga. Handlare kommer att tolka hur Fed väger prispress mot en svagare arbetsmarknad.
Fed lämnar besked före BNP- och PCE-siffrorna den 29 oktober, vilket kan göra att marknaden snabbt omvärderar räntebanan efter mötet. PCE (Personal Consumption Expenditures, ett inflationsmått som Fed följer nära) är ett bredare mått på prisutvecklingen kopplat till hushållens konsumtion. Högre inflation än väntat kan stärka dollarn och tynga guld, eftersom marknaden prisar in högre räntor. Lägre inflation kan minska trycket, om tillväxten samtidigt håller i sig.
Vinster kan förlänga börsuppgången
Bolagsvinsterna är fortsatt ett stöd för aktier. Enligt FactSets rapport den 16 oktober väntades vinsterna i S&P 500 öka 29% jämfört med året innan under tredje kvartalet, och för helåret 2026 låg prognosen på 32,8%.
Indexets framåtblickande P/E-tal (pris i relation till väntad vinst, ett vanligt värderingsmått) låg på 19 gånger, något under 10-årssnittet på 19,1 gånger. Det antyder att värderingen kan vara rimlig i förhållande till väntade vinster, om bolagen lever upp till prognoserna.
Även styrkan i rapportutfallen är viktig. Även om 84% av bolagen slog prognoserna, låg de sammanlagda vinsterna bara 2,6% över förväntan, jämfört med femårssnittet på 7,5%. Små överraskningar uppåt ger mindre draghjälp, särskilt när investerare redan räknar med stark tillväxt.
Statsobligationer konkurrerar dessutom om kapitalet. Med en 10-årig amerikansk statsränta runt 5% kan investerare jämföra möjlig avkastning i aktier med en högre ränta i ränteplaceringar (tillgångar med fast eller förutbestämd ränta).
Aktier kan ändå fortsätta upp om vinsttillväxten väger upp för att värderingen pressas ned. Handlare bör följa om det stödet håller.
Tre scenarier kan styra marknadsriktningen
Fortsatt expansion: Avtagande inflation, stabila statsräntor och motståndskraftiga vinster kan stödja fortsatt börsuppgång, med nya rekordnivåer om bolagen levererar enligt förväntan.
Stagflationsliknande inbromsning: Svagare efterfrågan samtidigt som inflationen biter sig fast begränsar Feds möjlighet att sänka räntan. Företag kan få pressade marginaler, vilket kan göra aktier mer känsliga för kraftiga svängningar.
Lågkonjunktur: En bred nedgång i sysselsättning, konsumtion och vinster skulle stärka bilden av en tydlig inbromsning. Aktier kan börja prisa in den försämringen innan statistiken bekräftar den.
Den här veckan testar om marknaden kan hålla i den första reaktionen på Fed när BNP, PCE och rapporter kommer in. En uppgång som får stöd av både statistik och bolagens prognoser skulle tyda på förnyad köplust.
Viktiga instrument att bevaka
SP500 | XAUUSD | USOIL | USDX | EURUSD
Kommande händelser
| Datum | Valuta | Händelse | Prognos | Föregående | Analytikerns kommentar |
| 28 oktober | AUD | KPI (inflation) år/år | 4.20% | 4.00% | En högre siffra kan stärka bilden av att Australien kan behöva stramare politik, vilket i praktiken betyder högre räntor eller längre tid med höga räntor. |
| NZD | RBNZ styrränta (Official Cash Rate) | 3.00% | 2.75% | Signaler om fler höjningar kan påverka marknaden mer än själva räntebeskedet. | |
| CAD | Bank of Canada: dagslåneränta (overnight rate, centralbankens korta styrränta) | 2.50% | 2.25% | Jämför beskedet med uppdaterade prognoser för tillväxt och inflation. | |
| 29 oktober | USD | FOMC-uttalande (Feds räntebeskedstext) | NA | NA | Signaler om fler räntehöjningar kan flytta dollarn, guld och aktier. |
| USD | Kärn-PCE prisindex mån/mån (PCE exklusive energi och livsmedel, Feds favoritmått) | 0.30% | 0.20% | En högre siffra kan stärka förväntningar om en fortsatt stram politik, vilket betyder högre räntor under längre tid. | |
| EUR | ECB-besked och presskonferens | NA | NA | Följ hur ECB väger inflationsrisker mot svagare tillväxt. | |
| 30 oktober | JPY | BOJ: styrränta och presskonferens | <1.25% | <1.25% | Signaler om ytterligare en höjning kan ge stora rörelser i yenen. |
För en samlad bild av kommande makrohändelser, se VT Markets ekonomiska kalender.
Veckans viktigaste rörelser
SP500
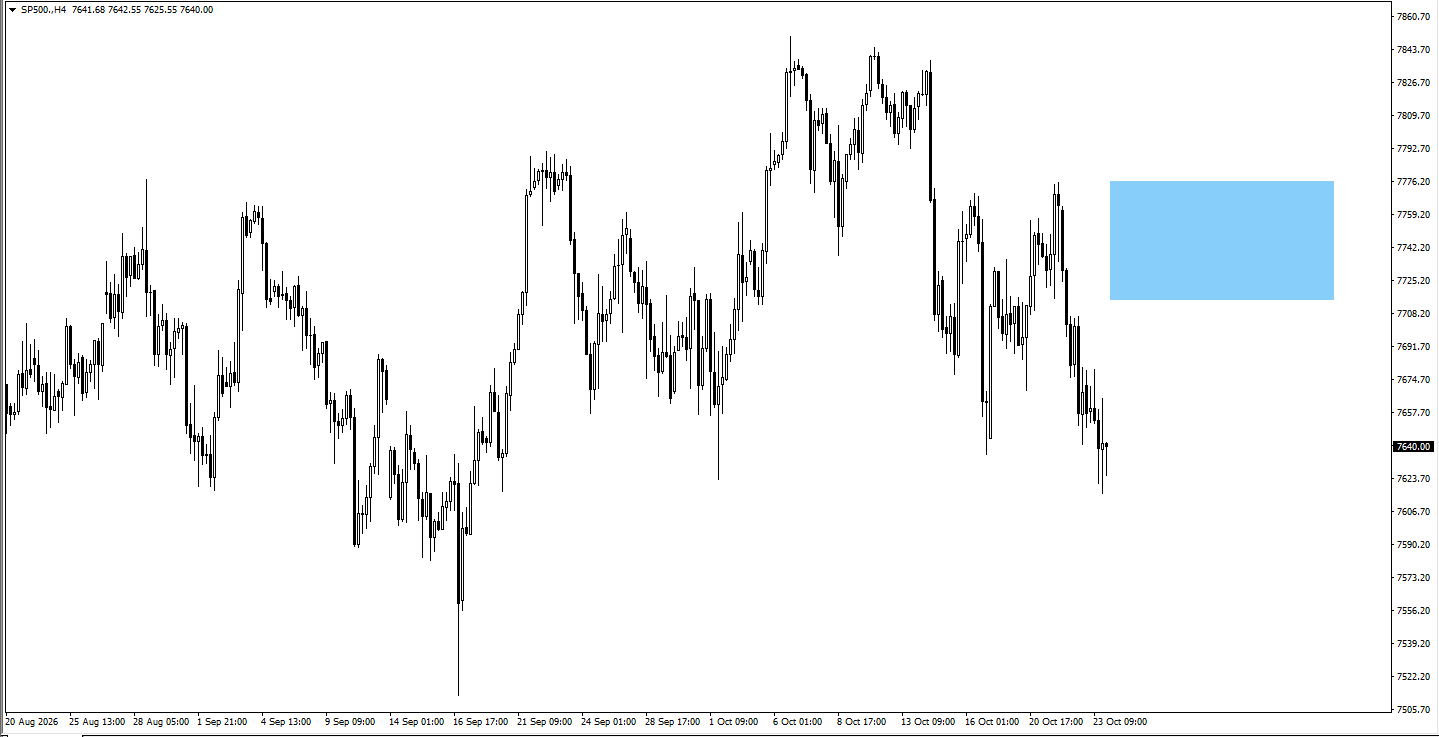
- Priset kan stiga från nuvarande område, men följ hur priset rör sig (prisbilden) för att bedöma om det är en tillfällig studs eller början på en ny trend.
- Om priset stiger, följ prisbilden vid 7 735.
XAUUSD
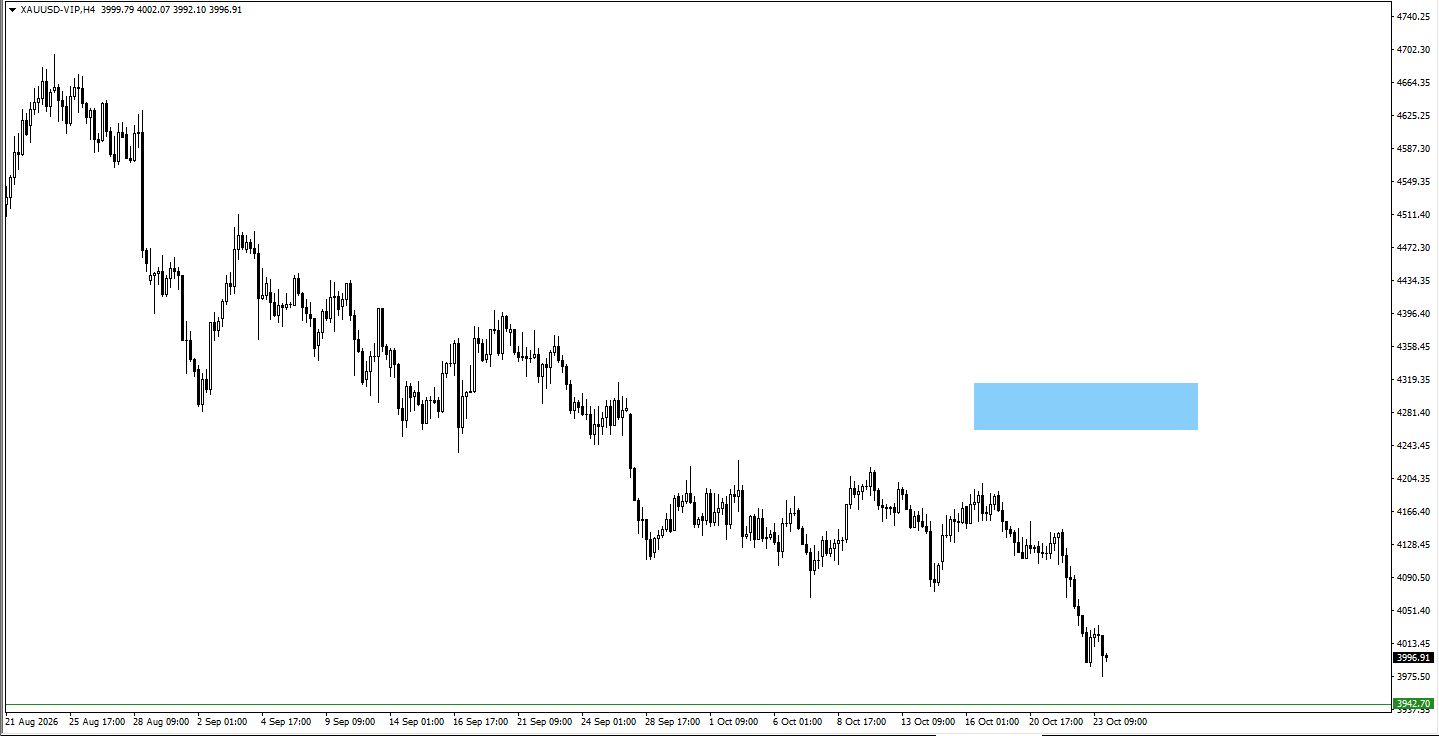
- Om priset faller, leta efter positiv prisbild (tecken på att köpare kliver in) när det går under 3942.70.
USOil
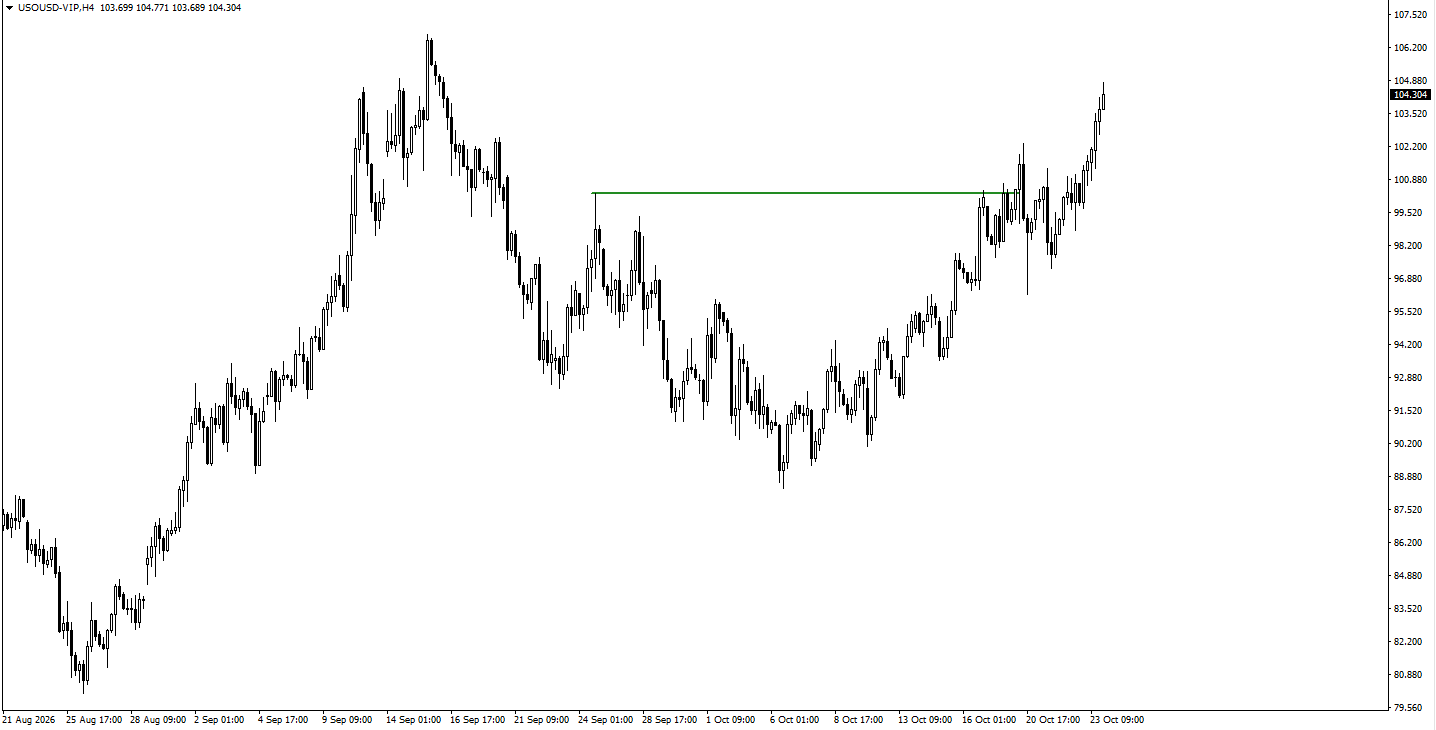
- USOil bröt över 102.546, vilket betyder att priset passerade nivån och stängde över den.
- Följ prisbilden när USOil bryter 106.745.
USDX
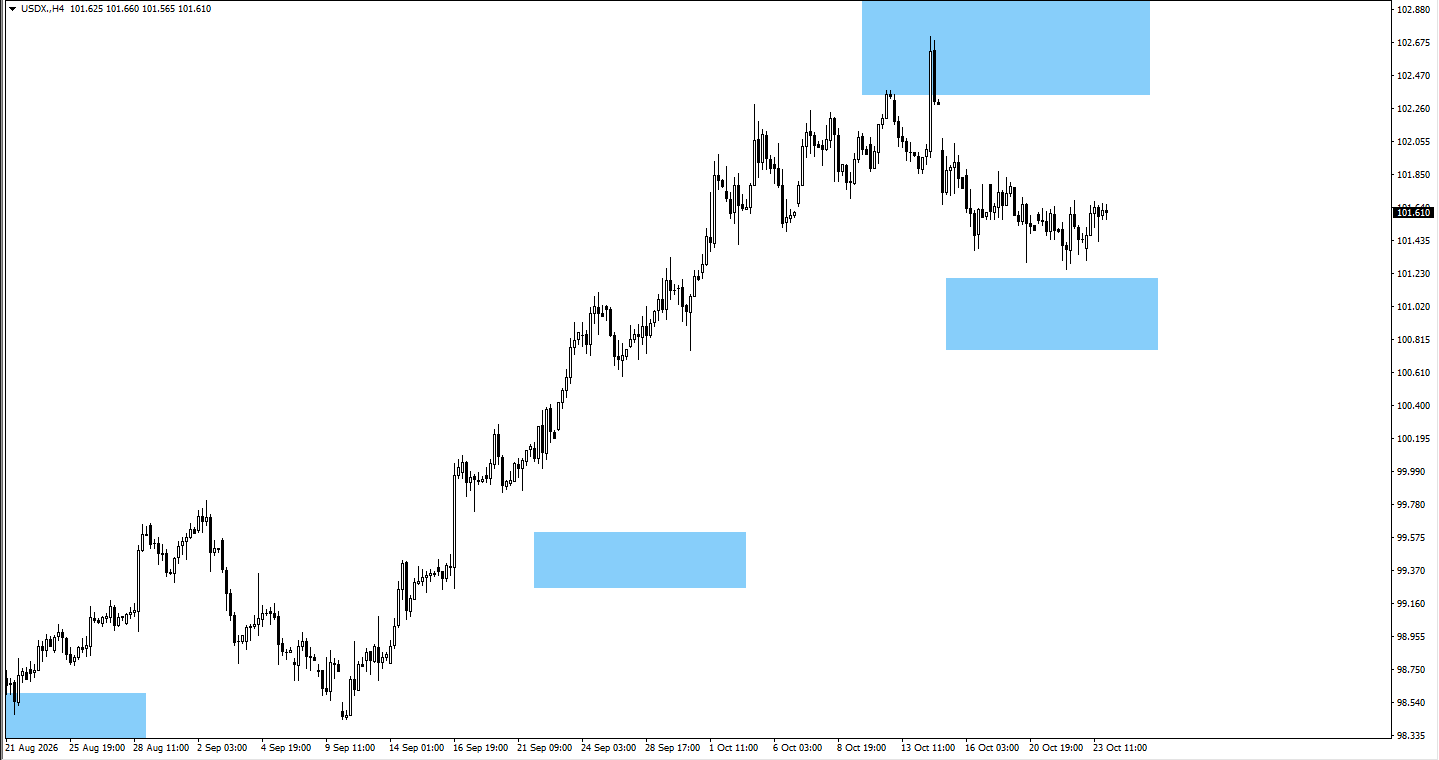
- USDX (dollarindex, ett mått på dollarns värde mot en korg av stora valutor) handlas nära det bevakade området runt 101.00.
- Om priset faller, leta efter positiv prisbild vid 101.00.
EURUSD
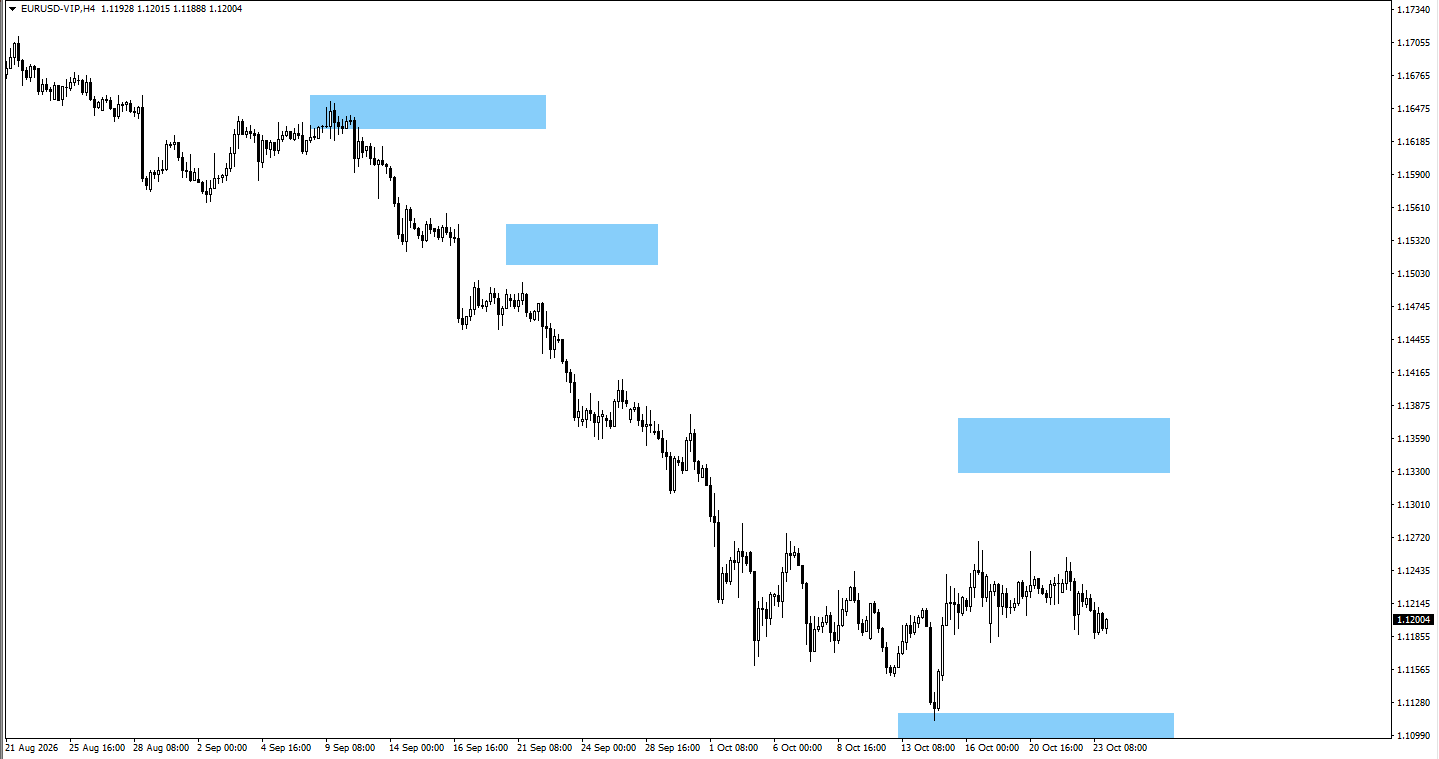
- Om priset först rör sig sidledes (konsoliderar), kan EURUSD därefter stiga.
- Om det sker, följ prisbilden vid 1.1350.
Slutsats
Per den 24 oktober ser USA-ekonomin ut att närma sig en sen fas av uppgången, men underlaget räcker inte för att slå fast en lågkonjunktur. Starka bolagsvinster fortsätter att stödja aktiemarknaden. Samtidigt gör kvarvarande inflation, höga statsräntor och stramare penningpolitik att en fortsatt uppgång i allt högre grad kräver faktisk vinsttillväxt, snarare än förhoppningar.
Handlare bedömer nu om bolagsvinsterna kan hålla uppe tjurmarknaden (en längre period av stigande kurser) innan konjunkturen försvagas mer. USA kan vara sent i konjunkturcykeln utan att aktiemarknaden nödvändigtvis står inför slutet på sin cykel.
Vanliga frågor
Vad kan röra marknaderna den här veckan?
Feds räntebesked, USA:s BNP och PCE-inflationen är de viktigaste punkterna. Bolagsrapporter kan också driva rörelser i S&P 500, medan centralbanksbesked i Europa, Japan, Kanada och Nya Zeeland kan påverka valutor.
Kan S&P 500 stiga om USA:s tillväxt bromsar in?
Ja. Aktier kan stiga om bolagen fortsätter att öka vinsterna även i en långsammare ekonomi. Men svagare vinstprognoser (guidning) eller högre lånekostnader kan begränsa uppgången.
Hur kan Fed-beskedet påverka guldpriset?
Signaler om högre räntor kan tynga guld, eftersom tillgångar som ger löpande ränta (räntepapper och sparkonton) blir mer attraktiva. En mjukare räntebana kan stödja guld, särskilt om dollarn samtidigt försvagas.
Varför följer handlare PCE-inflationen?
PCE mäter prisförändringar kopplat till hushållens konsumtion och är ett inflationsmått som Fed använder i sina beslut. Högre inflation än väntat kan minska utrymmet för räntesänkningar eller öka förväntningarna om ytterligare höjningar.
Börja handla nu — klicka här för att skapa ditt riktiga VT Markets-konto.





