





Översikt
- Fokus ligger på Federal Reserves nästa steg efter att inflationssiffrorna för augusti visade tydligt högre prisökningar från månad till månad.
- Totala KPI (konsumentprisindex, ett mått på konsumentpriser) steg 0,4% jämfört med föregående månad, upp från 0,1% i juli. KPI exklusive mat och energi (”kärn-KPI”, ett mått som rensar bort priser som ofta svänger kraftigt) ökade 0,3%, jämfört med 0,2% tidigare.
- Efter KPI-siffrorna prissatte marknaden ungefär 82–85% sannolikhet för en räntehöjning i september.
- President Trump har flera gånger tryckt på för lägre räntor, vilket skapar en konflikt med en Fed som nu överväger att strama åt politiken.
- Följ även amerikanska statsobligationsräntor (räntor på statens lån, ofta styrande för marknadsräntor) och oljepriser. Högre obligationsräntor kan stärka dollarn och pressa tillgångar som är känsliga för räntor, medan höga energipriser kan driva upp inflationen.
Fed-besked i fokus efter blandade inflationssignaler
Inflationen i augusti gav Federal Reserve två motstridiga signaler.
Totala KPI steg 0,4% jämfört med föregående månad, upp från 0,1% i juli. Kärn-KPI ökade 0,3%, jämfört med 0,2% tidigare. Samtidigt såg årstakten annorlunda ut. Totala KPI låg kvar på 3,4% medan kärn-KPI sjönk från 2,5% till 2,4%.
Månadssiffrorna talar för stramare penningpolitik, eftersom de pekar på högre prisökningstakt på kort sikt.
Samtidigt gör nedgången i kärn-KPI i årstakt att inflationsbilden inte blir entydig.
Fed går in i veckans möte med högre inflationstryck på kort sikt, men utan tydliga bevis för att den bredare trenden med avtagande inflation har vänt.
PCE ger utrymme för en mer försiktig tolkning
Fed saknar också PCE-prisindex (”Personal Consumption Expenditures”, ett inflationsmått som bygger på hushållens konsumtion och som Fed ofta prioriterar) för augusti. Senaste utfallet gäller juli: totala PCE steg 0,2% jämfört med föregående månad och 3,7% i årstakt, medan PCE exklusive mat och energi (kärn-PCE) ökade 0,2% i månadstakt och 3,3% i årstakt.
Kärn-PCE ligger tydligt över Feds mål på 2%, vilket stödjer argumentet för stramare penningpolitik. Samtidigt var ökningen i juli på 0,2% lägre än augustis 0,3% i kärn-KPI.
Det ger beslutsfattarna skäl att vara försiktiga. En stark KPI-siffra kan tala för en höjning, men Fed måste bedöma om uppgången är början på en mer varaktig inflation eller en kortare rörelse som delvis drivs av energi och andra komponenter som ofta svänger kraftigt.
Därför behöver Fed inför septemberbeskedet använda KPI, PPI (producentprisindex, ett mått på prisutvecklingen tidigare i kedjan hos producenter) och andra indikatorer för att uppskatta vart PCE-inflationen är på väg.
Marknaden går från diskussion till att räkna med en septemberhöjning
Efter KPI-utfallet prissatte marknaden ungefär 82–85% sannolikhet för en räntehöjning i september.
Förändrade ränteförväntningar (marknadens bild av framtida styrräntor) kan påverka valutor, obligationer, aktier och ädelmetaller både före och efter Feds besked.
En höjning med 25 punkter (0,25 procentenheter) följd av paus skulle signalera att Fed reagerar försiktigt på högre inflation på kort sikt. En höjning tillsammans med besked om fler höjningar framåt skulle tyda på att Fed ser den högre månadstakten som ett mer långvarigt inflationsproblem.
De finansiella villkoren är ytterligare ett skäl till försiktighet. Långräntorna i USA har redan stigit kraftigt, vilket höjer bolåneräntor och företagens lånekostnader. Marknaden har därmed redan levererat en del av den åtstramning som en ny räntehöjning annars skulle åstadkomma.
Den amerikanska 10-årsräntan (räntan på en 10-årig statsobligation) blir därför en nyckelindikator kring Fed-beskedet. Fortsatt uppgång kan strama åt villkoren ytterligare och ge stöd åt dollarn, medan fallande räntor kan signalera att marknaden räknar med mindre aggressiv politik.
Det finns också en politisk dimension. President Trump har flera gånger krävt lägre räntor, vilket ökar spänningarna kring penningpolitikens riktning.
Federal Reserve är dock formellt oberoende. De blandade inflationssiffrorna räcker i sig för att ge ett ekonomiskt underlag för att överväga en räntehöjning.
Samspelet mellan ränteförväntningar och dollarn är fortsatt viktigt. Dollarindex (DXY) (ett mått på dollarns värde mot en korg av stora valutor) kan stärkas när osäkerheten ökar och efterfrågan på dollartillgångar stiger. Utvecklingen beror i hög grad på vart statsobligationsräntor och Fed-förväntningar tar vägen härnäst.
Olja håller inflationsrisken förhöjd
Energi är en annan faktor att följa.
Ett oljepris som håller sig över 100 dollar kan öka kostnader för bränsle, transporter och produktion. Effekten syns inte alltid direkt i alla inflationsmått, men det gör det svårare att säga att inflationstrycket är under kontroll.
Oljepriset påverkas av utbud, efterfrågan och geopolitik. Den som vill se bortom rubrikerna kan följa faktorer som styr råoljepriset för att bedöma om de högre energikostnaderna kan bestå.
Kombinationen av högre månadsinflation, fortsatt höga producentpriser, stark arbetsmarknad och höga energikostnader pressar Fed mot en stramare linje. Samtidigt ger lägre kärninflation i årstakt och redan strama finansiella villkor utrymme för en mer avvaktande hållning.
Viktiga symboler att följa
USDX | EURUSD | GBPUSD | XAUUSD | SP500
Kommande händelser
| Datum | Valuta | Händelse | Prognos | Föregående | Analytikerkommentar |
| 14 sep | CAD | KPI m/m | -0,10% | 0,50% | En lägre KPI i månadstakt kan minska trycket på Bank of Canada (BoC) och tynga den kanadensiska dollarn. |
| 16 sep | GBP | KPI y/y | 3,10% | 2,90% | Högre inflation kan öka förväntningarna om en stramare Bank of England (BoE) och ge stöd åt pundet. |
| 17 sep | USD | Federal Funds Rate | 4,00% | 3,75% | Veckans viktigaste punkt. Marknaden fokuserar på räntebeskedet och kommunikationen om läget framåt. |
| 17 sep | GBP | Official Bank Rate | 3,75% | 3,75% | Om BoE lämnar räntan oförändrad kan pundet bli stabilt, men röstfördelningen kan påverka synen på kommande beslut. |
| 18 sep | JPY | BoJ Policy Rate | <1,25% | <1,00% | Ett steg mot en högre styrränta kan stärka yenen och öka nedsiderisken i USDJPY. |
För en komplett bild av kommande makrohändelser, se VT Markets ekonomiska kalender.
Veckans viktigaste rörelser
USDX
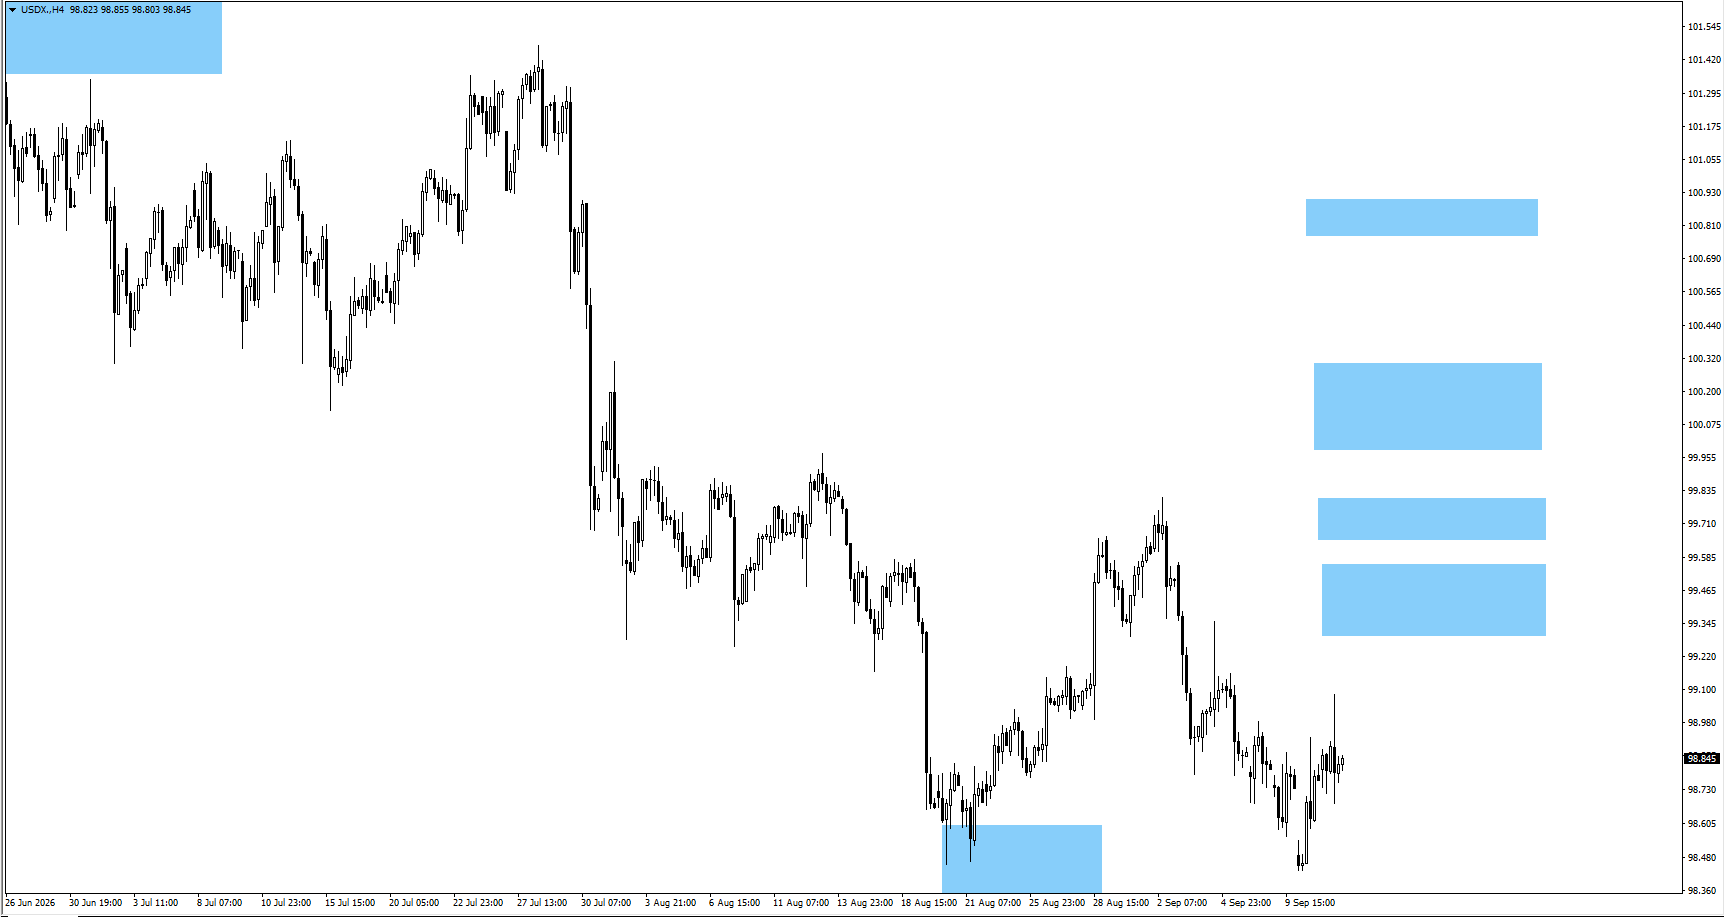
- USDX bröt över 98,455 och fortsatte upp när den tidigare prisbilden (mönstret i kursrörelserna) fullbordades.
- Dollarn kan fortsätta upp. 99,50 och 99,75 är nästa nivåer att bevaka.
- Även om USDX gör en ny botten bör man först se tecken på uppgång (positiv prisrörelse) innan man drar slutsatsen att den bredare upptrenden är bruten.
EURUSD
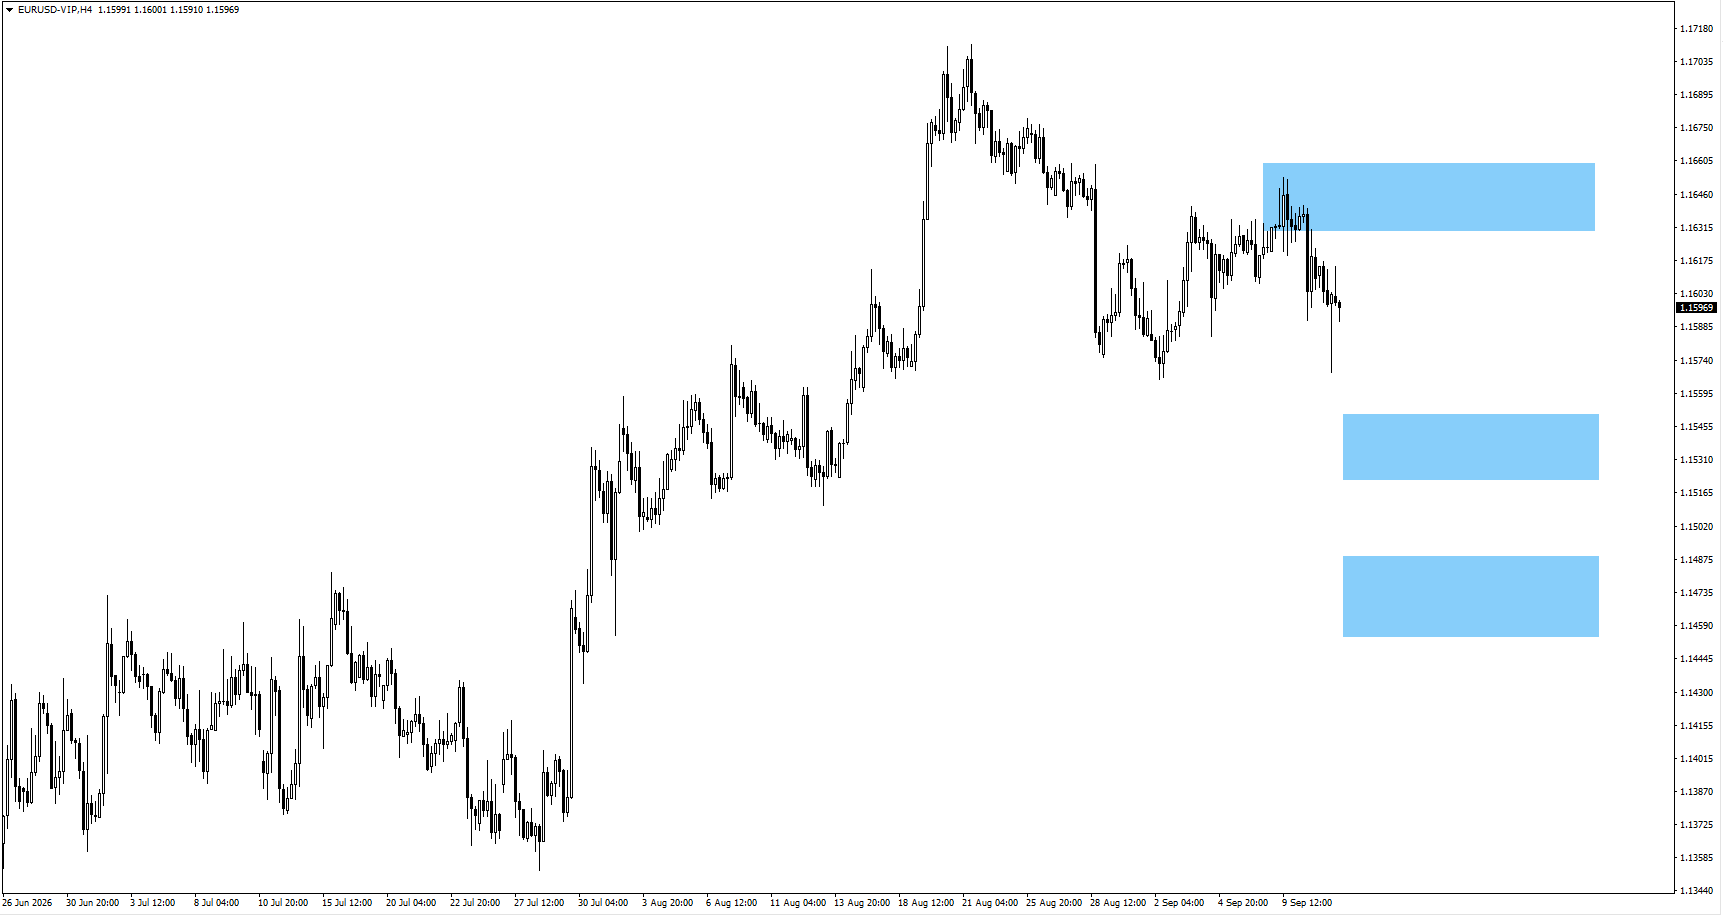
- EURUSD föll igen från området kring 1,1640 som bevakats.
- En sidledes rörelse nära nuvarande nivåer kan följas av en ny nedgång mot 1,1530, men 1,16588 kan testas uppåt först.
- Följ reaktionen runt 1,1635. Om kursen vänder ned där hålls fortsatt fokus på nedsidan.
XAUUSD (guld)
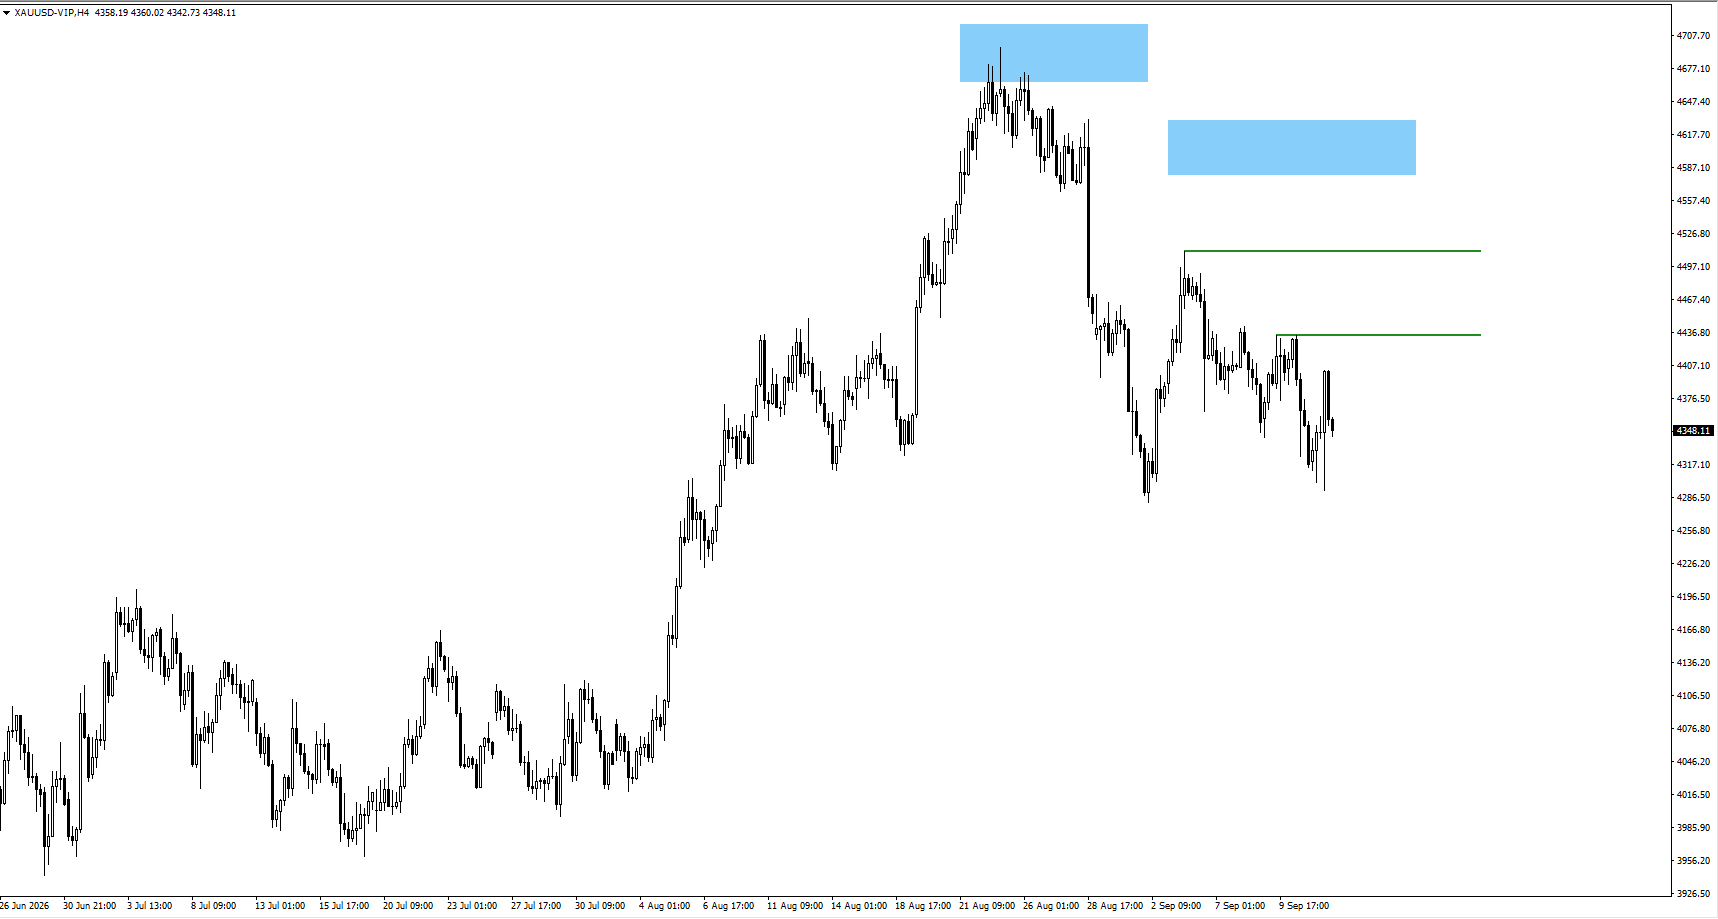
- Guld handlades fortsatt i en skakig sidledes fas nära de senaste topparna och bottnarna.
- Fed-beskedet blir troligen den viktigaste drivkraften. Ett brott upp över 4 510 kan flytta fokus mot 4 600.
SP500
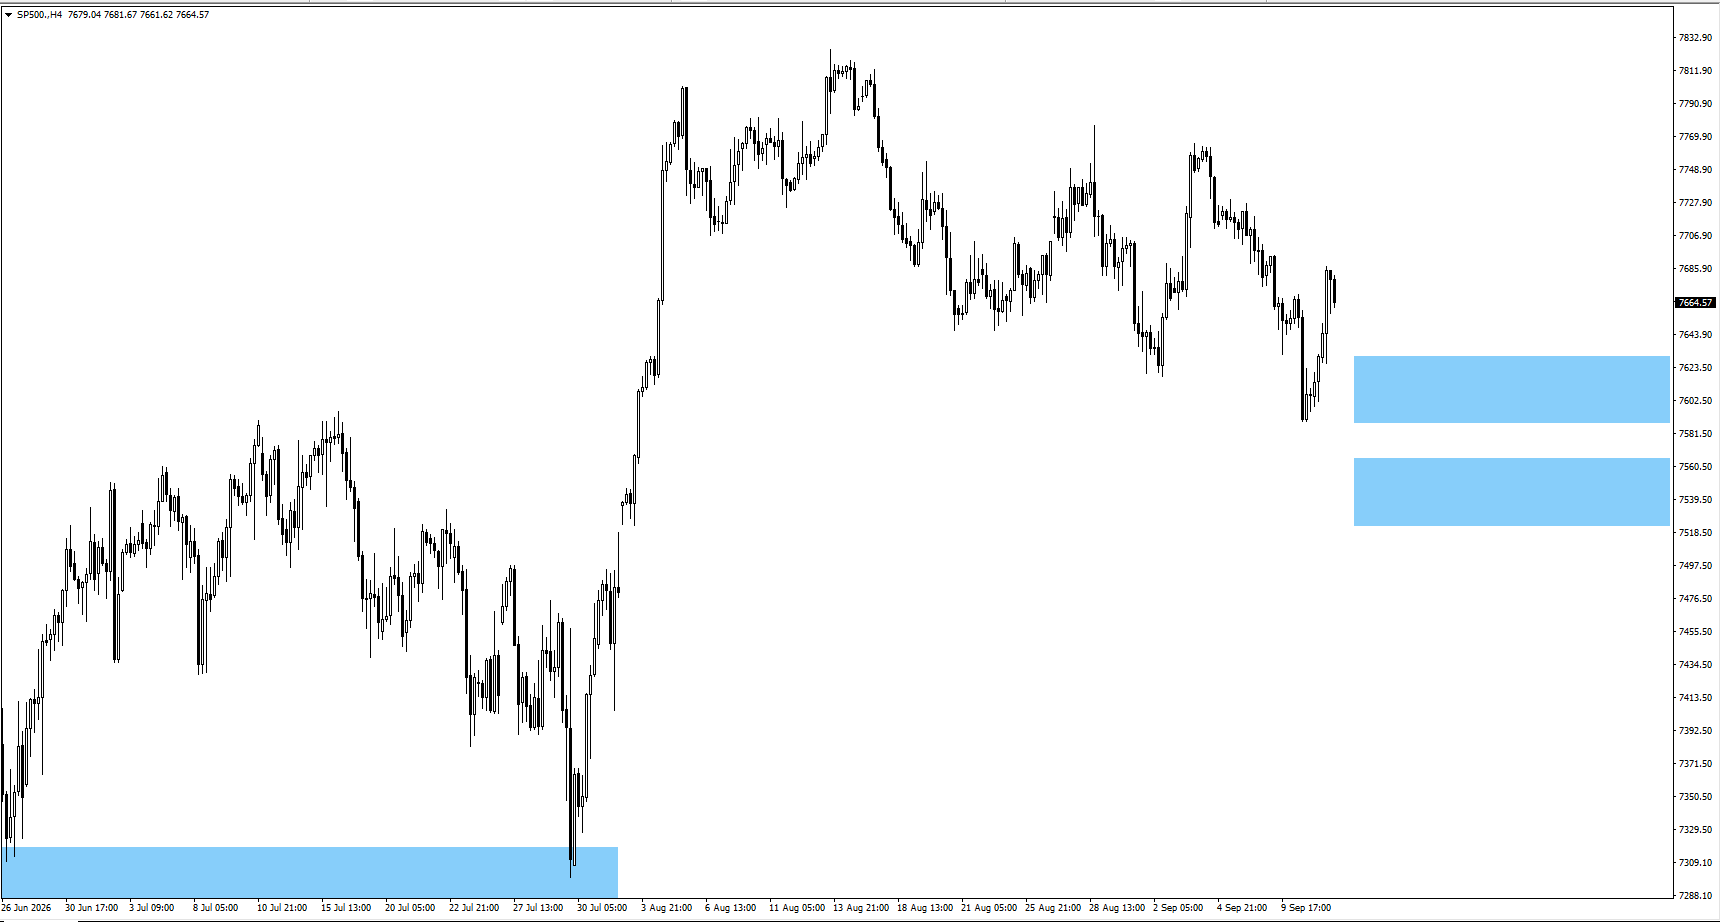
- SP500 föll som väntat och avslutade sin sidledes fas.
- Om en ny konsolidering (sidledes handel) tar form är positiv prisrörelse kring 7 610 första nivån att bevaka. En djupare nedgång kan sätta 7 535 i fokus.
BTCUSD
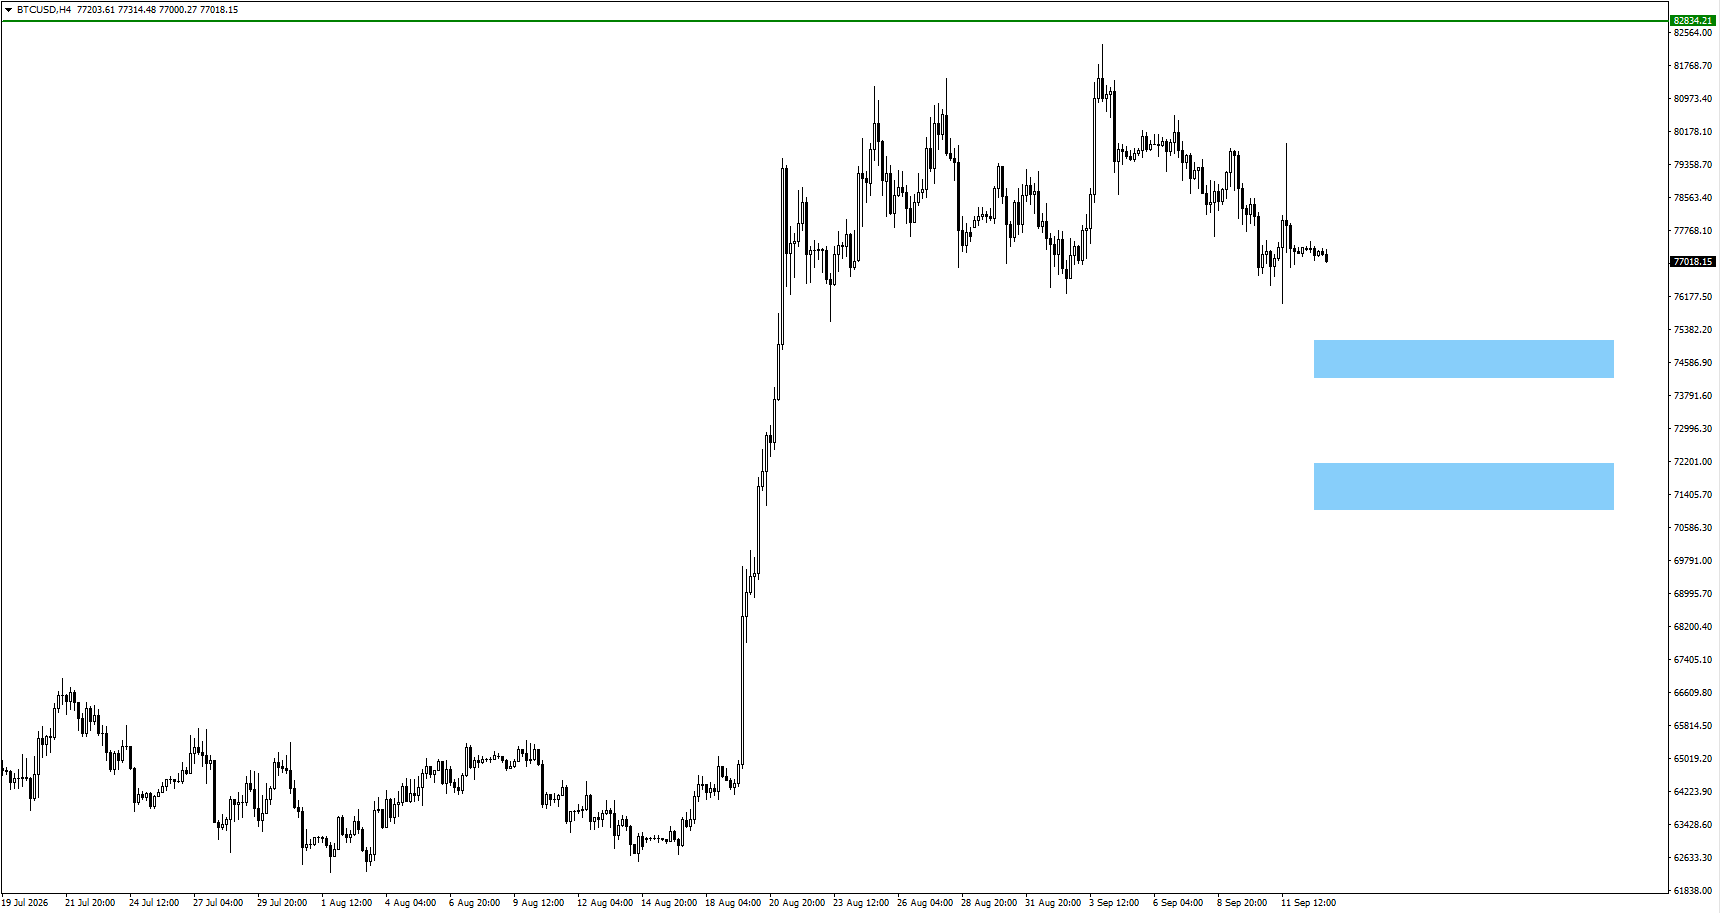
- Bitcoin var fortsatt pressad efter att den tidigare prisbilden pekat mot mer nedgång.
- Om BTC rör sig sidledes kan tecken på uppgång följas kring 75 100 eller 71 900. Ett brott under 82 834,21 stärker bilden av fortsatt nedgång.
Slutsats
Marknaden går in i veckan med penningpolitiken i centrum. USA-inflationen har ökat i månadstakt, medan kärninflationen i årstakt fortsätter att mattas, vilket gör Feds avvägning svår: svara på nytt prispress utan att strama åt i onödan. Feds besked den 17 september lär styra nästa större rörelse i dollar, guld och amerikanska aktier, medan brittisk KPI och Bank of Englands beslut kan sätta tonen för pundet.
Vanliga frågor
Kommer Federal Reserve att höja räntan i september 2026?
Marknaden lutar tydligt mot en räntehöjning med 25 punkter (0,25 procentenheter), vilket skulle ta federal funds rate (Feds styrränta, den ränta som styr mycket korta utlåningsräntor mellan banker) till 3,75–4,00%. Argumenten stärktes efter att kärn-KPI steg 0,3% i månadstakt och producentinflationen låg kvar på en hög nivå. Samtidigt sjönk kärn-KPI i årstakt till 2,4%, vilket gör helhetsbilden mer osäker.
Varför är Feds septemberbesked viktigt för marknaden?
Beskedet kan påverka dollarn, amerikanska statsobligationsräntor, guld och aktier samtidigt. En höjning med ”höksignal” (en stram ton som antyder mer åtstramning) kan stödja USDX och räntor men pressa guld och räntekänsliga aktier. En mer försiktig signal kan ge motsatt reaktion.
Hur kan Feds beslut påverka guldpriset?
Guld är känsligt för inflationsförväntningar och realräntor (ränta efter inflation). Högre räntor ökar alternativkostnaden (vad man går miste om) av att hålla guld, medan ihållande inflation kan stödja efterfrågan på guld som skydd. Rapporten lyfter 4 434 och 4 510 som viktiga nivåer på uppsidan, med 4 600 i fokus om priset stiger vidare.
Vilka USDX-nivåer är viktigast att följa i veckan?
Enligt rapporten är 99,50 och 99,75 nästa nivåer att bevaka efter att USDX brutit över 98,455 och vänt upp. Hur kursen rör sig kring dessa nivåer kan ge vägledning om uppgången har mer att ge.
Börja handla nu — klicka här för att skapa ditt riktiga VT Markets-konto.



