





Marknadsöversikt för oktober
Oktober präglades av konflikten i Mellanöstern, oljepriserna och USA:s penningpolitik (hur centralbanken styr ekonomin via räntan och sina värdepappersköp). Attacker mot saudisk energiinfrastruktur pressade upp Brentoljan över 115 dollar, vilket väckte ny oro för inflation och stärkte förväntningarna om att Federal Reserve (Fed, USA:s centralbank) kan höja räntan igen i december.
Fed lämnade räntan oförändrad på 3,75%–4,00% den 28 oktober, men två röstberättigade ledamöter ville se en omedelbar höjning. Med USA:s konsumentinflation i september på 3,7% och räntor på statsobligationer (statliga lån som handlas på marknaden) nära 5% fick dollarn stöd, medan ädelmetaller och krypto tyngdes.
Huvudteman:
- Olja satte inflationsriskerna i fokus igen. Brent steg från cirka 100 dollar till nästan 117 dollar innan priset föll tillbaka när USA uteslöt omedelbara militära åtgärder mot Iran. Trots rekylen låg priserna kvar på höga nivåer.
- Fed pausade men var fortsatt stram i tonen. Centralbanken beskrev ekonomin som stark samtidigt som inflationen var fortsatt hög, vilket höll möjligheten till ytterligare åtstramning (högre ränta och tuffare finansvillkor) levande.
- AI-resultat granskades hårdare. Bolagsrapporter gav stöd åt aktiemarknaden, men investerare ifrågasatte allt mer om satsningar på AI (artificiell intelligens) ger tillräcklig avkastning.
Dessa motverkande krafter lämnade marknaden splittrad. Dollarn och obligationsräntorna höll sig starka, guld och Bitcoin försvagades och S&P 500 rörde sig sidledes, samtidigt som teknikaktier blev mer svängiga.
För de senaste uppdateringarna om dessa tillgångar, följ vår dagliga marknadsanalys.
Stark dollar håller euron nära stöd
EURUSD inledde oktober nära 1,13 och avslutade runt 1,11, när högre amerikanska obligationsräntor och Feds penningpolitiska linje ökade efterfrågan på dollarn.
Europeiska centralbanken (ECB) lämnade sin styrränta på 2,50% den 29 oktober, efter höjningen i september. Trots det hade euron svårt att få fotfäste, då högre energikostnader ökade pressen på en ekonomi som är beroende av importerad energi. ECB meddelade också att Christine Lagarde kliver av som ordförande i februari 2027.
EURUSD handlades främst mellan stöd runt 1,11 och motstånd nära 1,125. Upprepade tester av den nedre nivån visade hur pressat valutaparet var. Paret låg även under sitt fallande 200-perioders enkla glidande medelvärde (ett vanligt trendmått som visar genomsnittspriset över de senaste 200 perioderna) nära 1,13 i fyratimmarsdiagrammet.
Marknaden bevakar om ny inflations- och tillväxtstatistik förändrar förväntningarna på Fed och ECB, och om EURUSD fortsätter att hålla sig vid den nedre delen av intervallet.
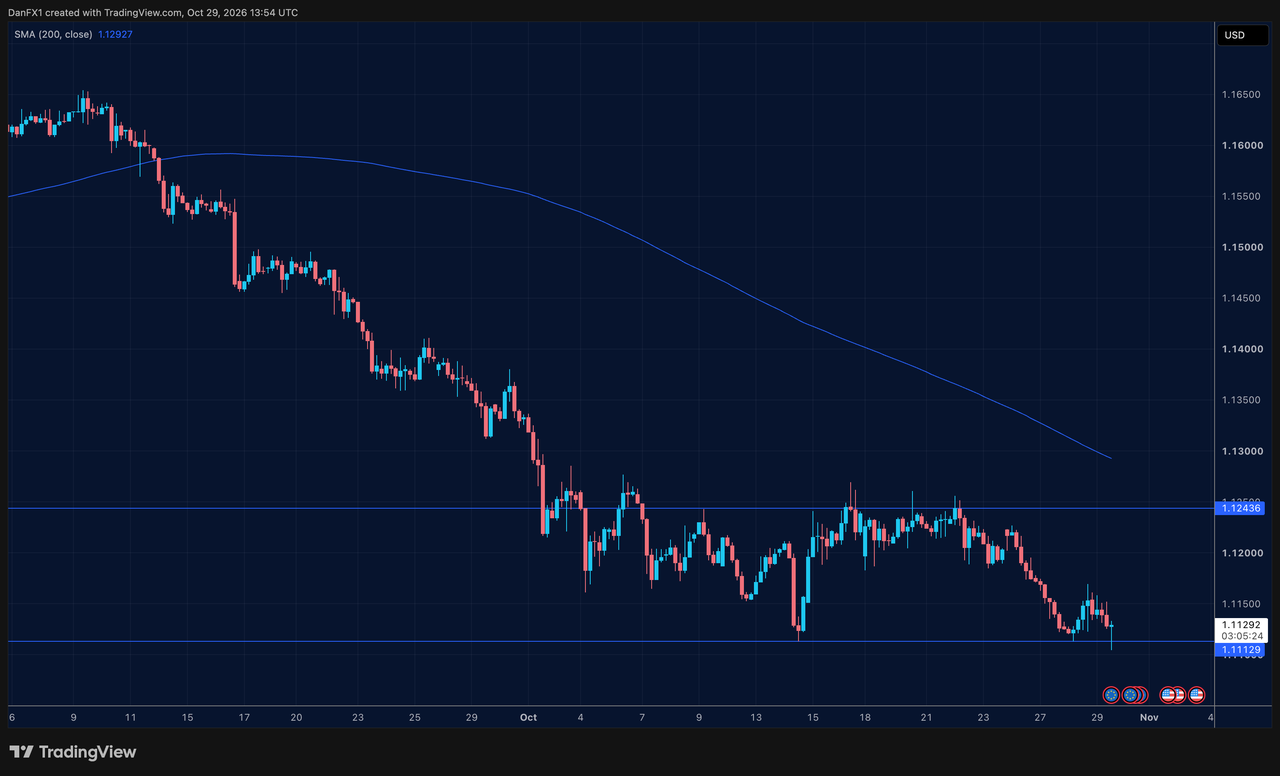
Fig. 1: Fyratimmarsdiagram för EURUSD som visar stöd nära 1,11 i en fallande trend.
Guld faller när högre räntor väger tyngre än trygghetssökande
Guld inledde oktober nära 4 200 dollar och föll till sin lägsta nivå på tre månader, med en kort stund under 4 000 dollar veckan före Fed-mötet. Den veckan blev den största nedgången på omkring fyra månader.
Efterfrågan på trygghet under konflikten räckte inte för att väga upp trycket från högre obligationsräntor och risken för fler räntehöjningar. Eftersom guld inte ger någon löpande avkastning (ingen ränta) blir det mindre attraktivt när statsobligationer ger högre ränta. Silver försvagades också, till sin lägsta nivå sedan november 2025 och mer än 50% under rekordet i januari.
Guld handlades mot slutet av månaden kring 4 000 dollar, under sitt 200-perioders glidande medelvärde och en fallande trendlinje som möttes nära 4 200 dollar i fyratimmarsdiagrammet. Stöd fanns strax under 4 000 dollar.
Nästa test blir om inflationsutfall och obligationsräntor sjunker tillräckligt för att minska pressen på metaller, samtidigt som geopolitiken fortsatt kan driva trygghetsefterfrågan.
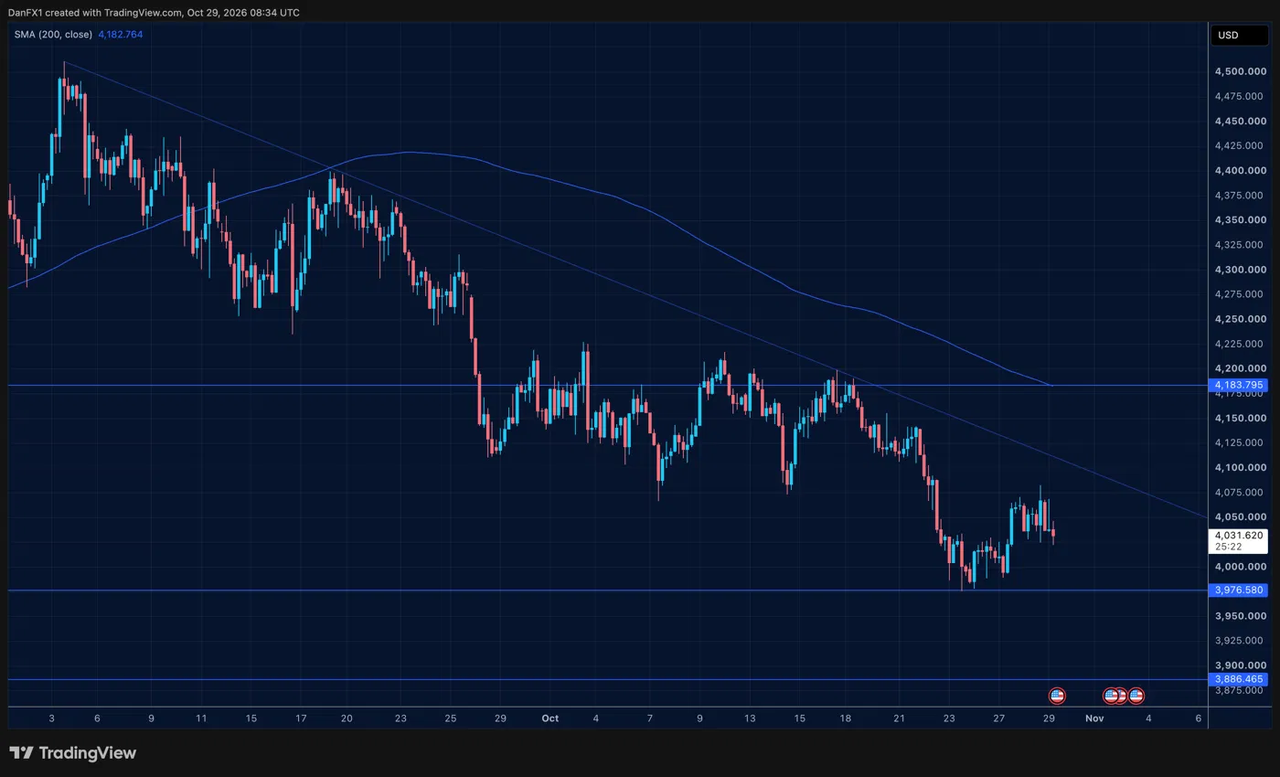
Fig. 2: Fyratimmarsdiagram för guld som visar nedtrenden och området kring 4 000 dollar.
Olja backar men utbudsrisken kvarstår
Brentoljan steg från cirka 100 dollar till nästan 117 dollar kring den 23 oktober, efter attacker mot saudiska energianläggningar, inklusive ett oljefält som drivs av Aramco. Oro för leveranser via viktiga fraktrutter i Mellanöstern ökade uppgången.
Därefter föll priset tillbaka mot 110 dollar efter att president Trump uteslöt omedelbar militär aktion mot Iran. Nedgången tog bort en del av månadens uppgång, men oljan låg fortfarande över utgångsnivån. Osäkerheten bestod. New York Times rapporterade att USA och Israel tagit fram planer för nya attacker mot Iran efter valet i USA i november, vilket höll relationen USA–Iran och energiförsörjningen instabil.
I fyratimmarsdiagrammet höll Brent sig över stöd nära 108 dollar, med sitt 200-perioders glidande medelvärde runt 105 dollar och motstånd nära 117 dollar. Marknaden fortsätter att följa diplomatiska signaler och eventuella störningar i energiinfrastruktur eller sjöfart.
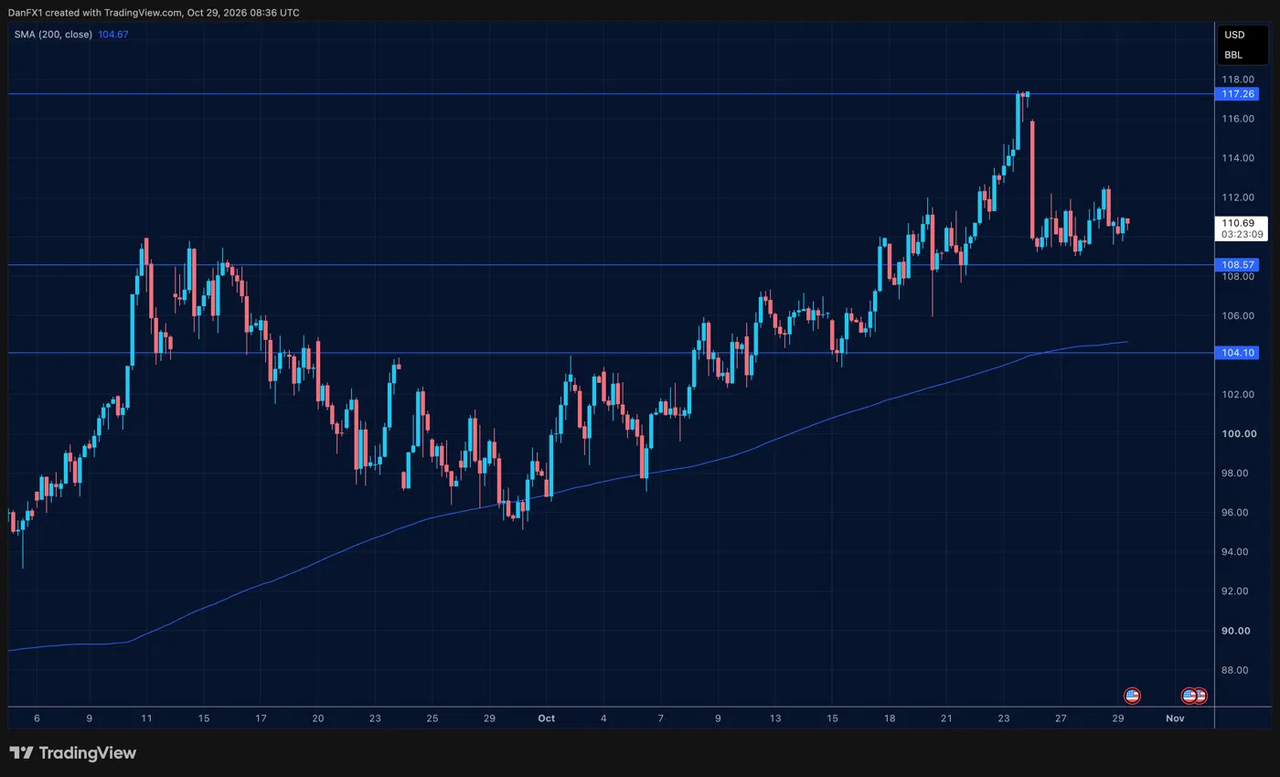
Fig. 3: Fyratimmarsdiagram för Brent som visar uppgången mot 117 dollar och den efterföljande rekylen.
AI-rapporter blottar spänningar kring investeringar
S&P 500 låg mellan ungefär 7 600 och 7 800, avslutade oktober nära mitten av intervallet och kring sitt 200-perioders glidande medelvärde i fyratimmarsdiagrammet. Nasdaq pressades mer under andra halvan när teknikaktier reagerade på stigande oljepris, högre obligationsräntor och delårsrapporter.
Rapporterna gav blandade börsreaktioner. SpaceX redovisade sitt första lönsamma kvartal, med intäkter som var mer än dubbelt så höga som året innan, och aktien steg nästan 8% dagen efter. Meta slog förväntningarna, men aktien föll när investerare fokuserade på hur stora AI-satsningarna var.
Tesla slog också förväntningarna för vinst och leveranser, men aktien backade efter att en lägre investeringsprognos väckte oro för tempot i bolagets satsningar på AI och robotik (automatiserade system och maskiner som kan utföra uppgifter själva). Elon Musk bekräftade att Tesla och SpaceX tillsatt oberoende kommittéer för att utreda en möjlig sammanslagning, ytterligare en faktor för investerare att värdera.
AI förblev ett viktigt stöd för aktier, även om starka resultat inte alltid gav en positiv börsreaktion. Investerare fortsätter att följa bolagens investeringsplaner, tecken på avkastning på investeringar (om satsat kapital ger högre vinster) och utvecklingen i en möjlig fusion mellan Tesla och SpaceX.
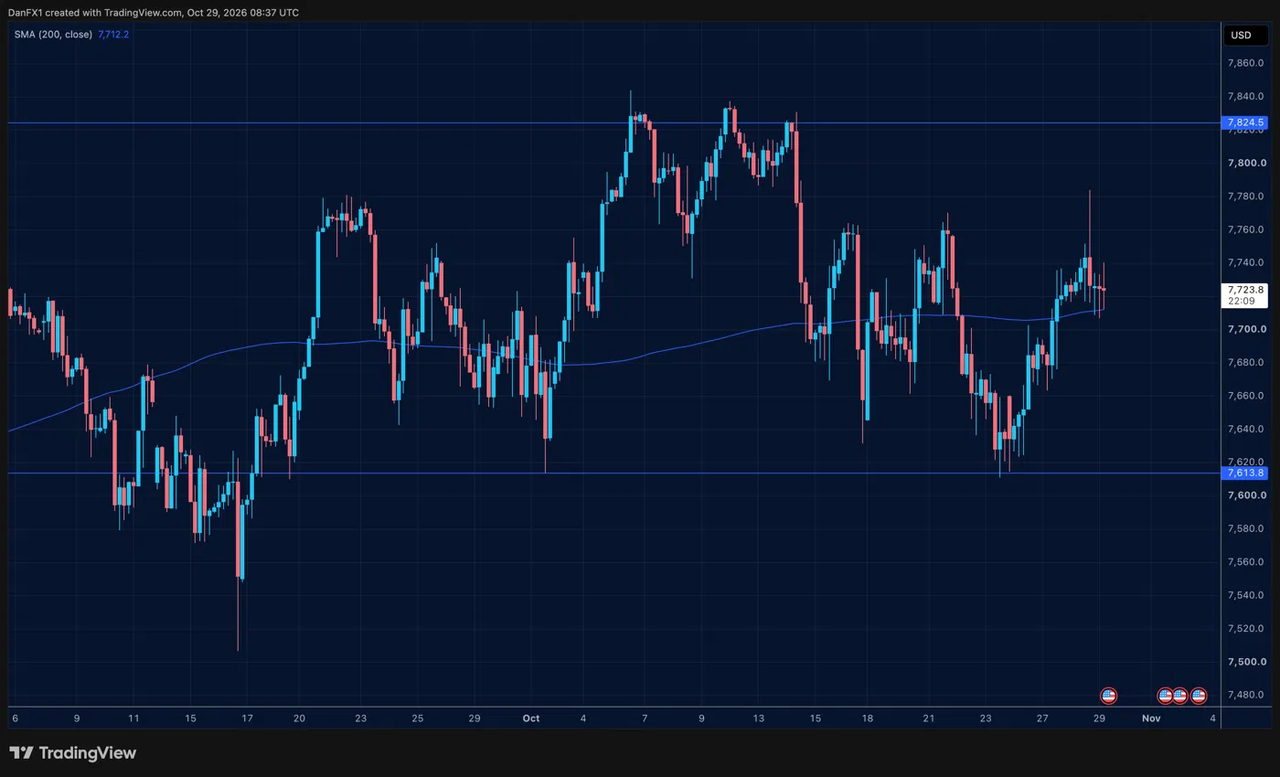
Fig. 4: Fyratimmarsdiagram för S&P 500 som visar intervallet mellan cirka 7 600 och 7 800.
Bitcoin backar trots ETF-efterfrågan
Bitcoin steg mot 87 000 dollar i början av oktober innan den föll tillbaka till omkring 80 000 dollar vid månadsskiftet. Spot-ETF:er för Bitcoin (börshandlade fonder som äger Bitcoin direkt, i stället för terminskontrakt) hade sitt största inflöde på en enskild dag på en månad i mitten av oktober, men efterfrågan räckte inte för att vända den bredare nedgången. Bitcoin följde teknikaktier som en riskfylld tillgång, samtidigt som högre räntor ökade pressen. Det tydde på att inflödena i Bitcoin-ETF:er inte räckte för att stoppa prisfallet.
I fyratimmarsdiagrammet låg Bitcoin under sitt 200-perioders glidande medelvärde nära 83 000 dollar. Nivån 80 000 dollar var i fokus, med stöd i diagrammet runt 79 000 dollar och motstånd nära 82 000 dollar, följt av 84 000–86 000 dollar.
Marknaden bevakar om ETF-efterfrågan stärks och om teknikaktier stabiliseras, där 79 000 dollar markerar den nedre gränsen i det senaste intervallet.
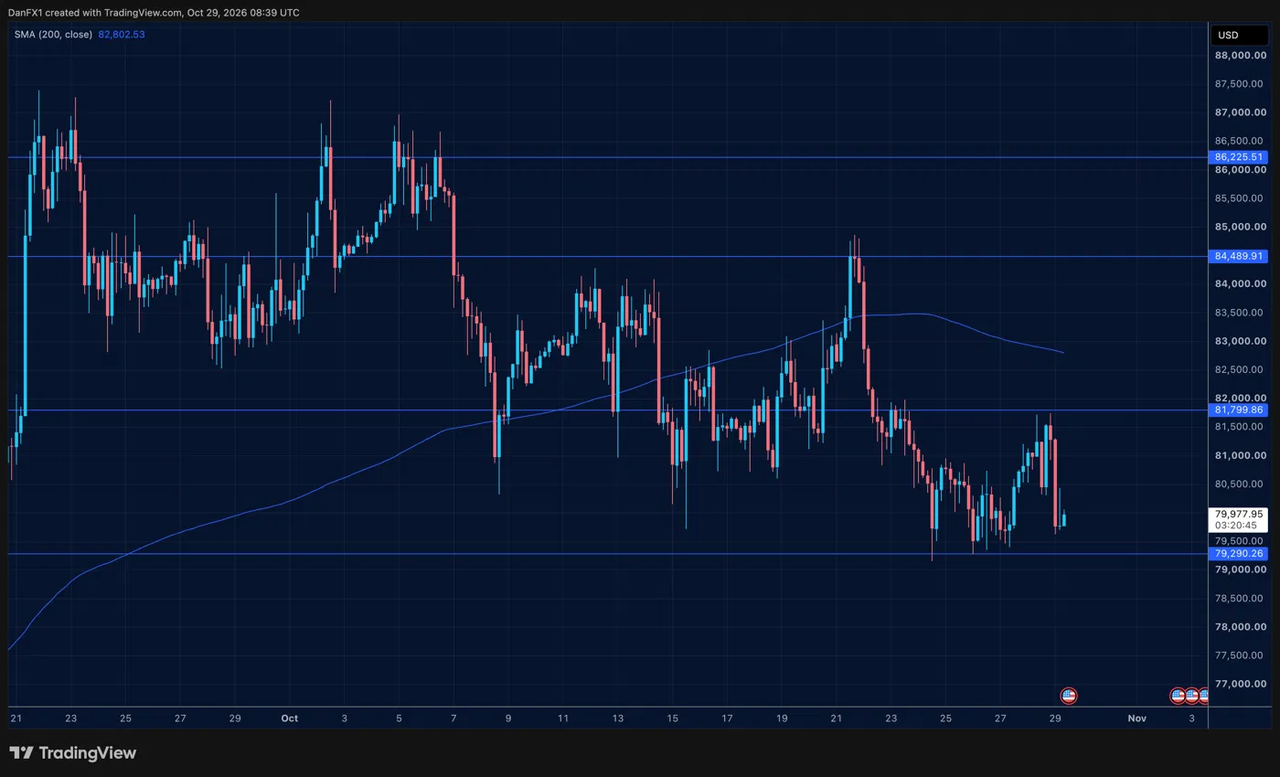
Fig. 5: Fyratimmarsdiagram för Bitcoin som visar nedgången från nära 87 000 dollar mot stöd runt 79 000 dollar.
Tidiga signaler för november
Energiförsörjning och valet i USA
Mellanårsvalet i USA den 3 november och utvecklingen i Mellanöstern följs noga. Marknaden bedömer om diplomatiska försök minskar spänningarna och om rapporterade planer på nya militära insatser leder till eskalering. Störningar i energileveranser eller sjöfart kan påverka oljepriset och inflationsförväntningar, med följder för valutor, obligationer och aktier.
Inflationsdata styr förväntningarna på decemberräntan
Amerikansk sysselsättnings- och inflationsstatistik blir viktig för om förväntningarna om en räntehöjning från Fed i december stärks eller avtar. En kärnfråga är om oktobers högre oljepris slår igenom i kommande inflationssiffror. Feds decembermöte och uppdaterade ränteprognoser (centralbankens egen signal om framtida räntor) är viktiga hållpunkter, liksom ECB:s beslut i december.
AI-satsningar får fortsatt hård granskning
Investerare fortsätter att bedöma om bolag kan omvandla AI-investeringar till vinsttillväxt. Prognoser för investeringar och marknadens reaktioner på rapporter förblir viktiga, och utvecklingen kring en möjlig sammanslagning mellan Tesla och SpaceX kan också påverka sentimentet (investerarnas riskvilja och stämningsläge).
November beror på om energikostnaderna faller, inflationstrycket dämpas och bolagsvinsterna fortsätter att stödja värderingarna (hur dyr en aktie är i relation till vinster och kassaflöden).
Börja handla nu — klicka här för att skapa ditt riktiga VT Markets-konto.



