






Visão geral
- A cúpula Trump-Xi reduziu o risco imediato de uma nova escalada comercial entre EUA e China, mas as divergências seguem sem solução antes do próximo prazo da trégua comercial, em 10 de janeiro de 2027.
- Preços do petróleo e rendimentos dos Treasuries (títulos do governo dos EUA) continuam comandando o mercado, enquanto investidores avaliam se a inflação puxada por energia pode obrigar o Federal Reserve (o banco central dos EUA) a subir os juros novamente.
- O Reserve Bank of Australia (RBA, banco central da Austrália) entra no radar na terça-feira, com projeções apontando alta da taxa básica (“cash rate”, a taxa de referência do país) de 4,35% para 4,60%.
- Core PCE (inflação “núcleo” medida pelo índice de gastos de consumo pessoal, que exclui itens muito voláteis como alimentos e energia), vagas JOLTS (pesquisa de vagas de emprego nos EUA) e o relatório de Non-Farm Payrolls (payroll, criação de vagas fora do setor agrícola) na sexta podem mudar as expectativas para os juros dos EUA e aumentar a volatilidade no dólar, no ouro e nas bolsas.
Mercados voltam a olhar para inflação, juros e petróleo
A cúpula EUA–China em Washington reduziu uma fonte de incerteza geopolítica. O presidente Donald Trump e o presidente chinês Xi Jinping mantiveram conversas entre as duas maiores economias do mundo. A trégua comercial existente foi estendida até 10 de janeiro de 2027.
O encontro também gerou alguns acordos econômicos. No âmbito do US-China Board of Trade (conselho de comércio bilateral), os dois países concordaram em reduzir tarifas (impostos de importação) sobre US$ 30 bilhões em produtos. A China também se comprometeu a importar ao menos 10 milhões de toneladas métricas de carvão dos EUA em 2027 e mais 10 milhões em 2028. A Casa Branca confirmou essas medidas após a visita.
No entanto, a cúpula não resolveu disputas mais profundas, como os termos de longo prazo da própria trégua, controles de exportação de terras raras (minerais críticos usados em eletrônicos e defesa) e tensões geopolíticas envolvendo Irã e Taiwan.
Para os mercados, o risco imediato de nova escalada tarifária diminuiu, mas a relação econômica de longo prazo segue instável.
Estabilidade EUA–China reduz uma fonte de risco
A agricultura continua sendo uma área em que acordos em vigor geram fluxo real de comércio. A China já havia se comprometido a comprar 25 milhões de toneladas métricas de soja dos EUA por ano até 2028. Em 10 de setembro, as compras chinesas de soja americana já somavam metade do volume prometido, o que indica esforço para manter laços diplomáticos e comerciais com os EUA em meio a uma oferta global mais apertada de oleaginosas (grãos usados para produzir óleo, como soja e canola).
O encontro também abriu diálogo sobre sistemas avançados de inteligência artificial (IA) e incidentes ligados à IA, embora sigam restrições a chips avançados (componentes eletrônicos de alto desempenho) e a investimentos em tecnologia. Isso pode reduzir parte do “prêmio de risco” (valor extra embutido nos preços por medo de eventos ruins) de um conflito comercial imediato. Ainda assim, empresas seguem com incerteza além do prazo de janeiro, e a diversificação de cadeias de suprimento tende a continuar, porque uma extensão curta não muda decisões estruturais.
Petróleo e rendimentos de títulos seguem como principais vetores
Os rendimentos dos Treasuries subiram para novas máximas na semana passada, com investidores reagindo ao custo elevado de energia, à atividade econômica forte e ao receio de que a inflação fique acima das metas dos bancos centrais. As taxas de longo prazo nos EUA atingiram na quinta-feira os níveis mais altos em mais de 20 anos.
O petróleo recuou na sexta-feira com expectativas de avanço nas negociações entre Estados Unidos e Irã, reduzindo temor de interrupção de oferta. As taxas dos Treasuries se estabilizaram com a queda do petróleo, embora o mercado ainda considere a chance de o Fed apertar mais a política monetária (subir juros e/ou manter juros altos).
Essa ligação entre petróleo, expectativas de inflação e rendimentos dos títulos segue central na semana. Uma nova alta sustentada do petróleo pode reforçar o receio inflacionário e elevar os rendimentos. Uma correção mais forte do petróleo pode fazer o contrário, sobretudo se os dados econômicos dos EUA também começarem a enfraquecer.
O Federal Reserve já elevou sua faixa de juros (intervalo-alvo) em 25 pontos-base (0,25 ponto percentual) para 3,75%–4,00% neste mês. Dezesseis de 18 dirigentes projetaram ao menos mais uma alta até o fim de 2026. Isso deixa o dólar sensível tanto à inflação quanto aos dados do mercado de trabalho.
Ouro encara teste com juros mais altos
O ouro à vista (spot, preço para liquidação rápida) era negociado em torno de US$ 4.282,98 por onça (aprox. 31,1g) na tarde de sexta-feira e acumulava queda de cerca de 2,1% na semana. Rendimentos mais altos dos Treasuries, dólar mais firme e a expectativa de mais aperto pelo Fed aumentaram o custo de oportunidade (o ganho que se deixa de ter) de manter ouro, que não paga juros.
O próximo movimento pode depender dos dados dos EUA. Um Core PCE mais fraco ou um relatório de emprego mais fraco pode derrubar os rendimentos e abrir espaço para recuperação do ouro. Já números fortes de inflação ou emprego tendem a reforçar a visão de mais aperto do Fed e manter pressão sobre o metal.
RBA pode entregar mais uma alta de juros
Relatórios de mercado indicam que o RBA deve elevar a cash rate de 4,35% para 4,60% na terça-feira. Isso bate com projeções dos quatro maiores bancos australianos, que agora esperam alta de 25 pontos-base em 29 de setembro. Pressão inflacionária recente, energia cara e comunicação mais dura (“hawkish”, isto é, com foco em combater inflação mesmo com impacto no crescimento) reforçaram o argumento por mais aperto.
Vale acompanhar a orientação do RBA (“guidance”, sinalização sobre os próximos passos). Se o banco indicar que outra alta ainda é possível, isso pode apoiar o dólar australiano. Um tom mais cauteloso sobre crescimento e emprego pode limitar a reação, mesmo com alta de juros.
Dados de emprego e inflação dos EUA podem definir o próximo passo do dólar
As vagas JOLTS são estimadas em 7,23 milhões, ante 7,27 milhões antes. O Core PCE deve subir 0,30% na comparação mensal, após 0,20%. O dado final do PIB (GDP) deve mostrar alta de 1,50% no trimestre, sem mudança em relação à estimativa anterior.
Na sexta, saem o Non-Farm Payrolls (payroll) e o desemprego. A projeção é de criação de 98 mil vagas, após 162 mil, com a taxa de desemprego em 4,10%. Esses dados podem definir se o mercado amplia a aposta em mais uma alta de juros pelo Fed.
Emprego forte combinado com inflação resistente sustenta a narrativa de juros altos por mais tempo (“higher for longer”, manter juros elevados por período prolongado). Isso tende a favorecer o dólar e manter pressão sobre ouro, títulos e ações mais sensíveis a juros (empresas cujo valor depende mais de juros baixos). Já dados fracos de trabalho com inflação mais comportada enfraquecem essa tese e podem estimular queda dos rendimentos.
Símbolos para acompanhar
USDX | XAUUSD | USOIL | USDJPY | AUDUSD
Próximos eventos
| Data | Moeda | Evento | Projeção | Anterior | Comentário |
| 29 Set | AUD | Taxa básica do RBA (cash rate) | 4,60% | 4,35% | O mercado espera alta de 25 pb. A sinalização sobre novas altas pode aumentar a volatilidade do AUD. |
| 29 Set | USD | Vagas de emprego JOLTS | 7,23M | 7,27M | Um número mais fraco pode indicar menor demanda por mão de obra e reduzir a pressão nos rendimentos dos EUA. |
| 30 Set | AUD | Inflação (CPI) a/a | 4,10% | 3,50% | Um resultado mais alto pode reforçar a expectativa de política apertada na Austrália por mais tempo. |
| 30 Set | USD | Índice de preços Core PCE m/m | 0,30% | 0,20% | Alta acima do esperado pode fortalecer a aposta em nova alta de juros pelo Fed. |
| 30 Set | USD | PIB final (GDP) t/t | 1,50% | 1,50% | Uma revisão pode mudar a leitura sobre a força do crescimento dos EUA e o cenário de juros. |
| 2 Out | JPY | Inflação núcleo de Tóquio (CPI) a/a | 2,40% | 1,80% | Um número mais forte pode reativar apostas de política mais dura do Banco do Japão. |
| 2 Out | USD | Variação do emprego (Non-Farm Payrolls) | 98K | 162K | Uma surpresa grande pode mexer com dólar, rendimentos, ouro e índices de ações. |
| 2 Out | USD | Taxa de desemprego | 4,10% | 4,10% | Alta sugere mercado de trabalho esfriando; queda reforça expectativa de aperto do Fed. |
Principais movimentos da semana
USDX
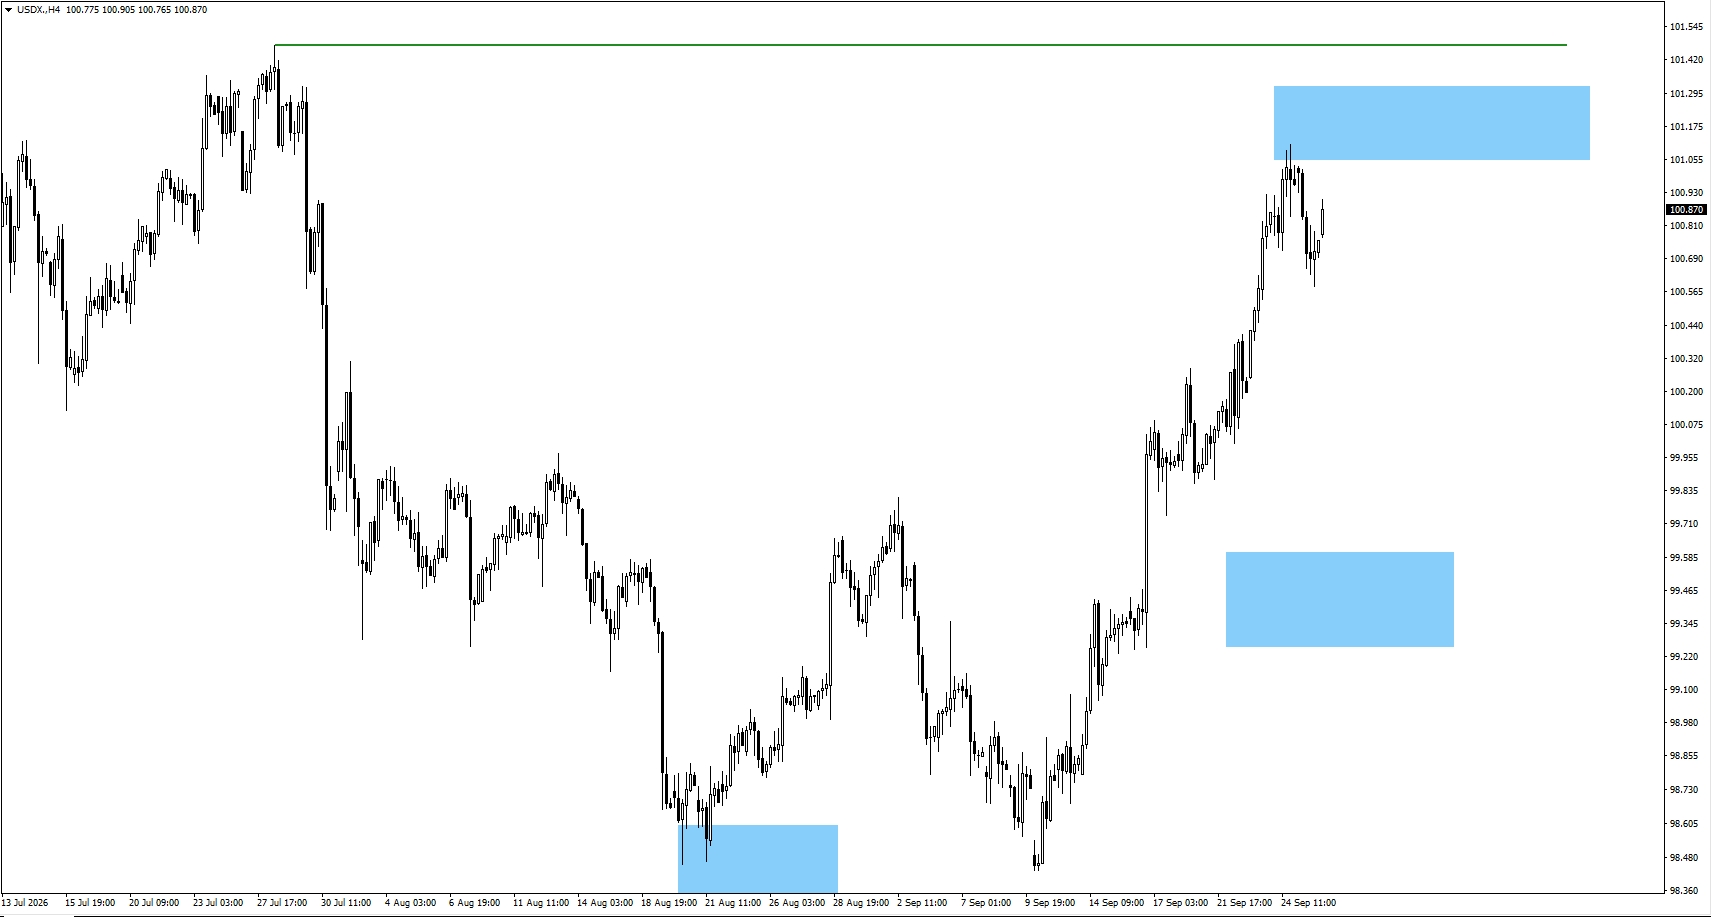
- O USDX recuou a partir da região monitorada de 101,25, mas ainda é cedo para concluir se o índice está pronto para cair mais.
- O preço pode andar de lado (consolidar) aqui, como no movimento do fim de agosto, antes de subir, romper 101,473 e depois recuar.
XAUUSD
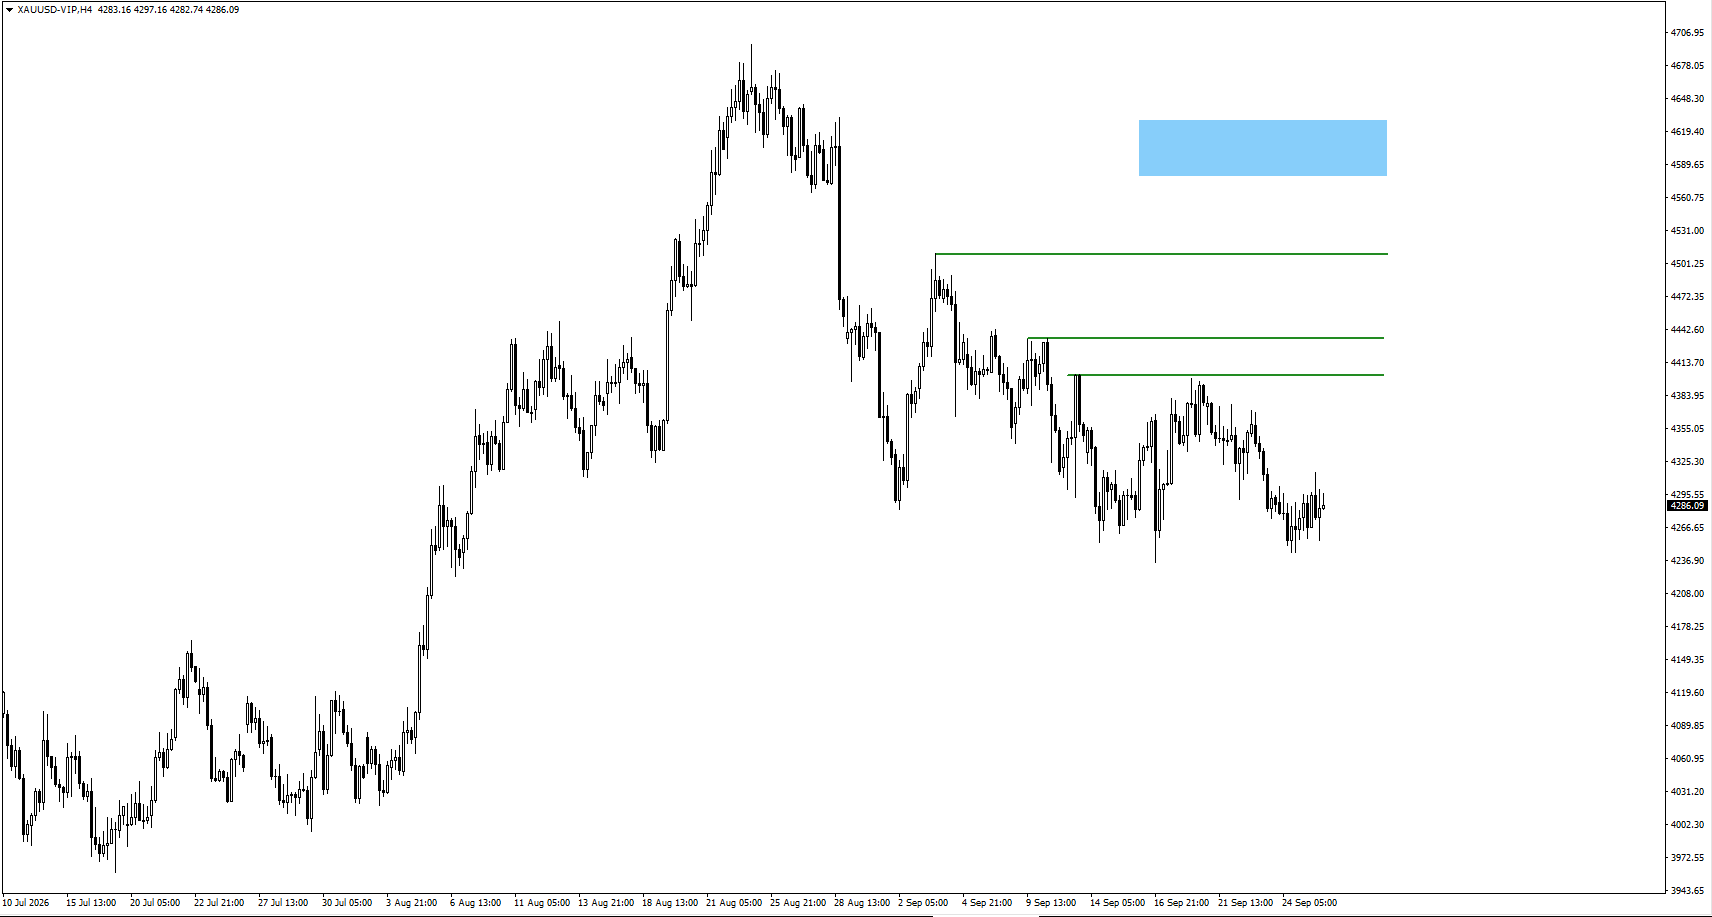
- Se o ouro negociar abaixo de 4235,14, acompanhe o comportamento do preço (price action, como o preço se move) a partir daí.
USOIL
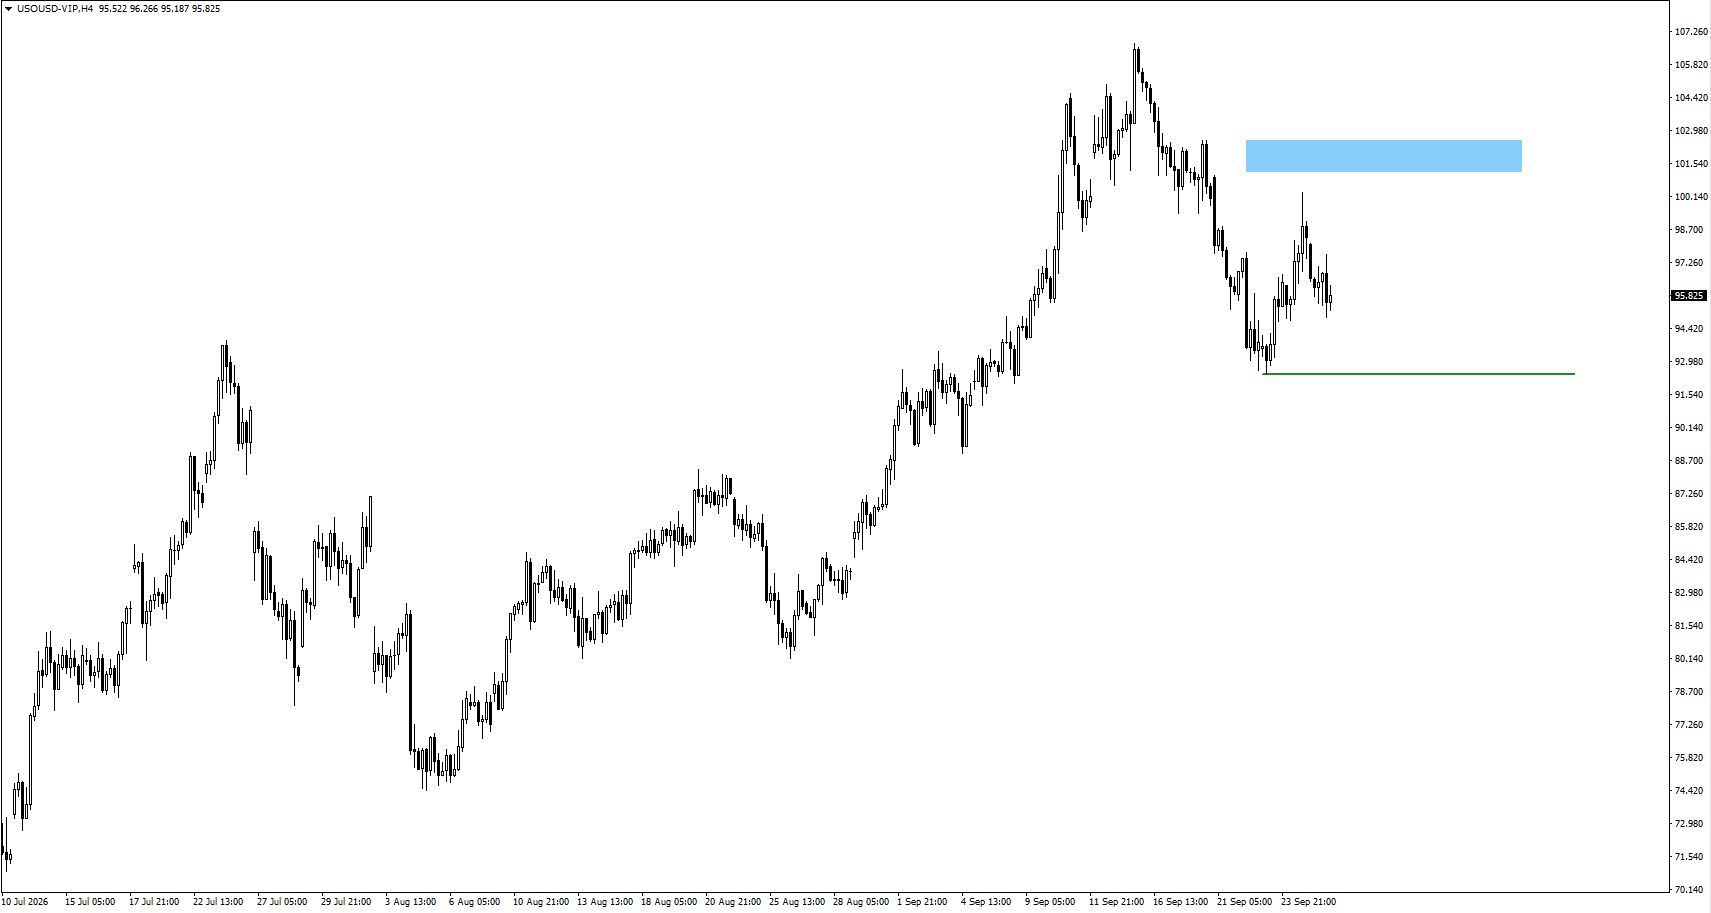
- O USOil negociou acima da região monitorada de 97,25.
- Por ora, acompanhe a região de 101,45 ou a mínima de 92,419.
USDJPY
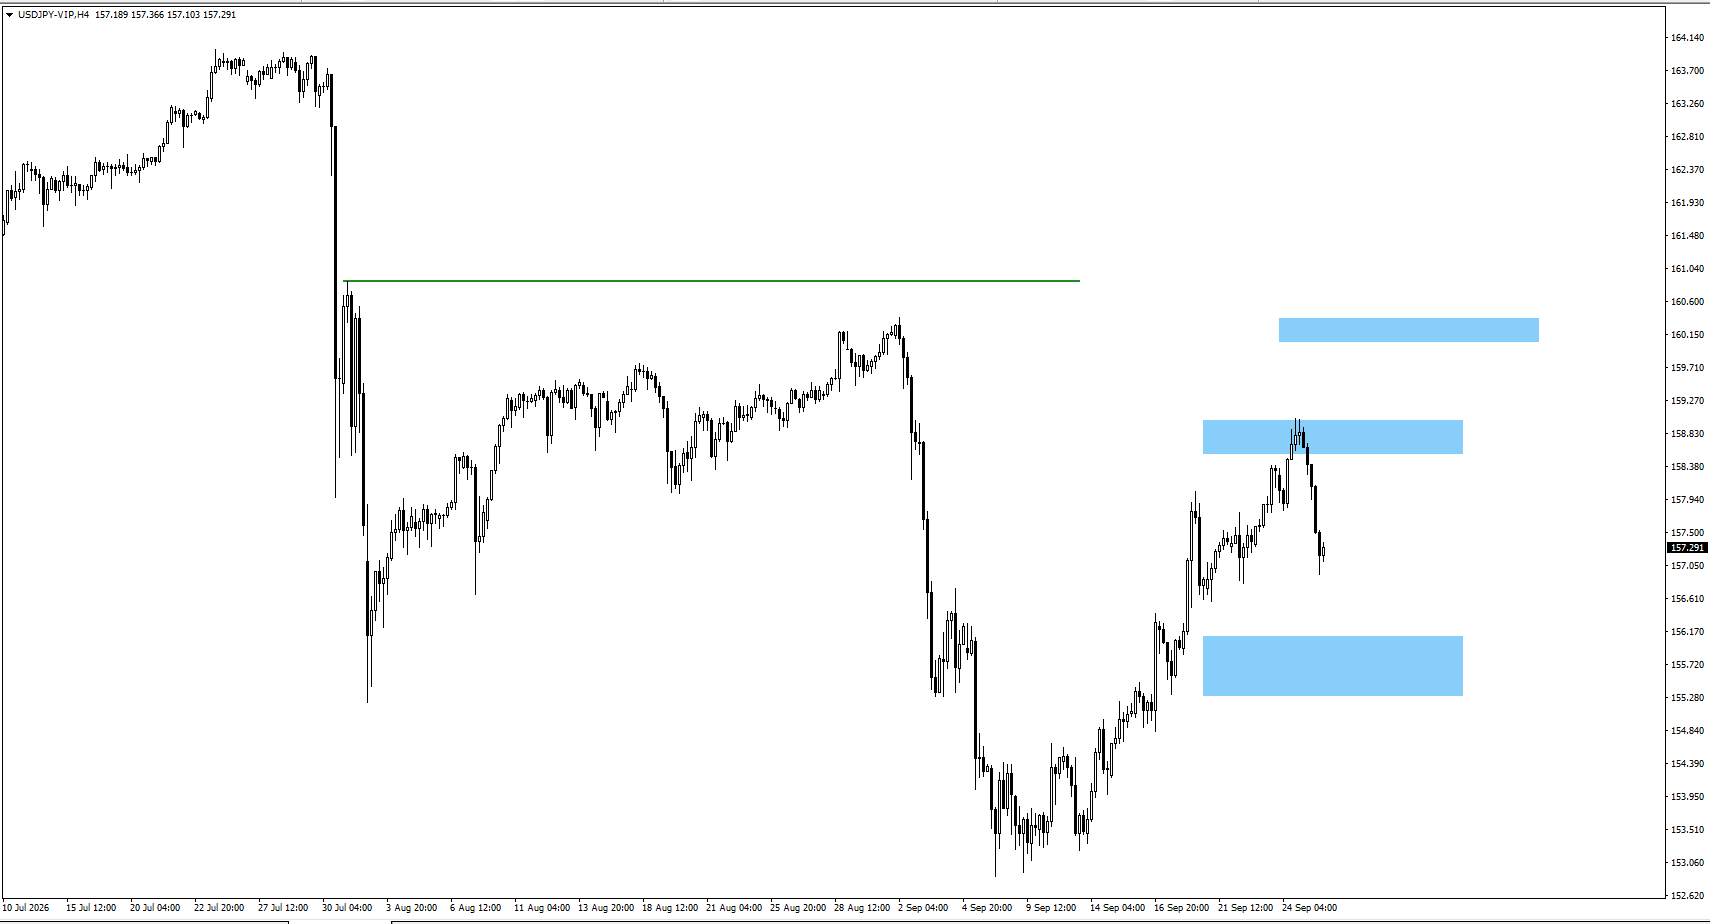
- O USDJPY recuou a partir da região monitorada de 158,75.
- Se o preço cair, acompanhe 156,57.
- Se o preço subir, procure sinais de queda (“bearish”, movimento de baixa) em 160,25. Essa região pode ser decisiva para o par.
AUDUSD
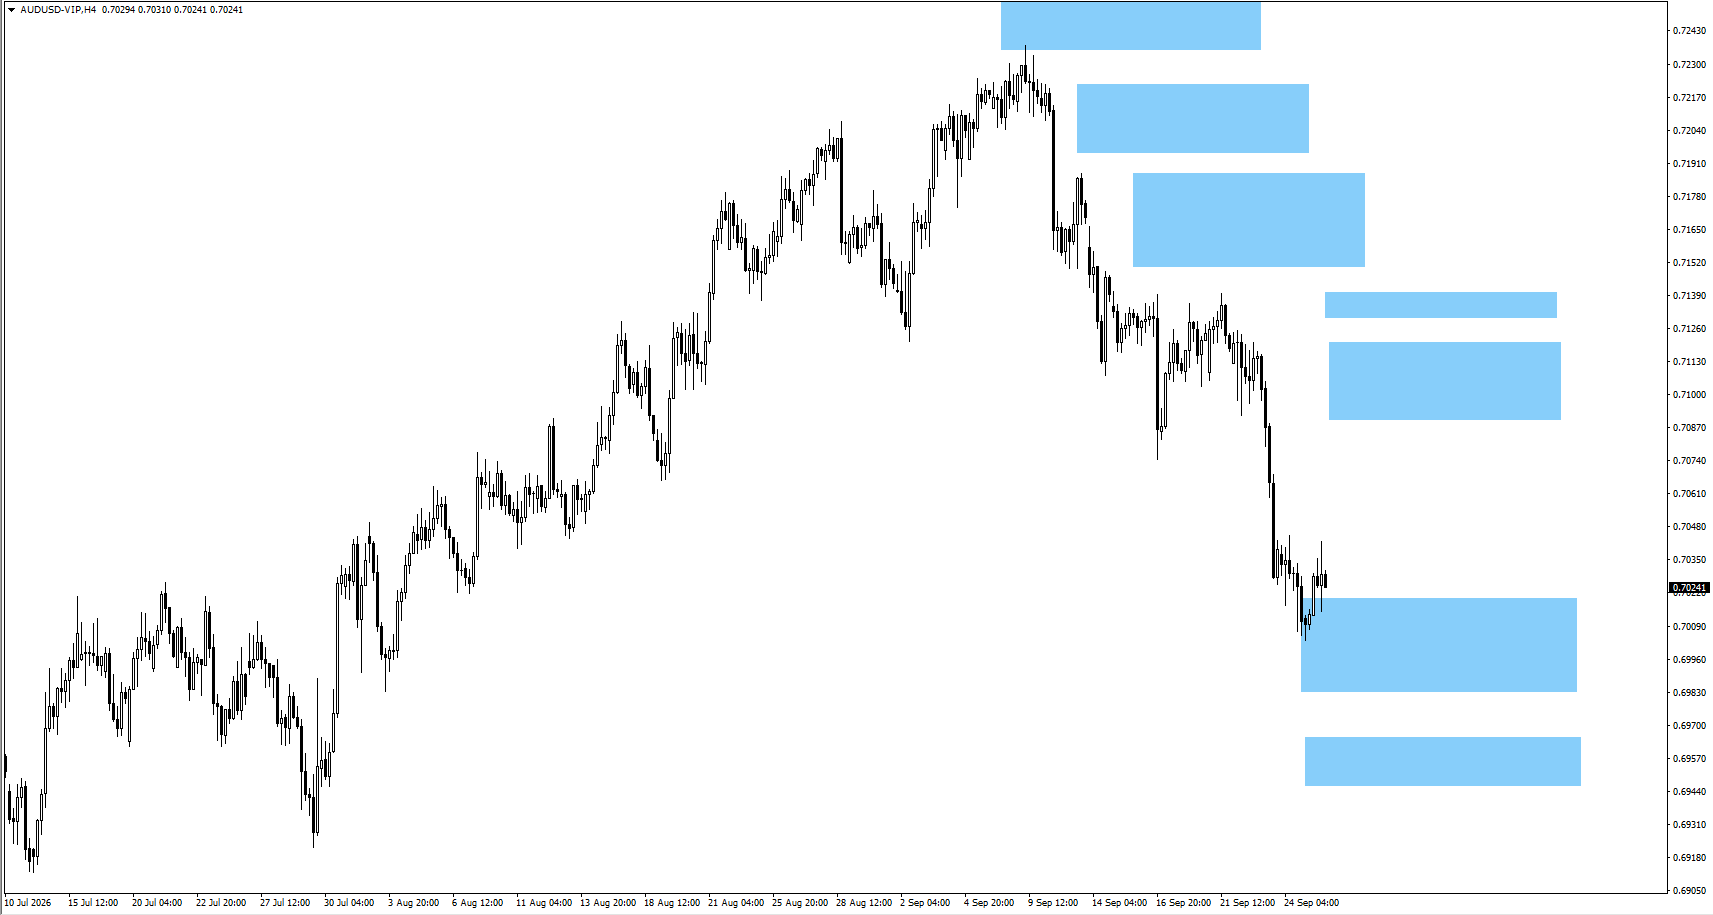
- O AUDUSD está na região monitorada de 0,7000.
- Se o AUDUSD cair, acompanhe o comportamento do preço em 0,6955.
- Se o preço andar de lado (consolidar), procure sinais de baixa a partir de 0,7110 ou 0,7130.
Resumo
A cúpula Trump-Xi reduziu o risco imediato de uma nova escalada comercial entre EUA e China, mas não eliminou as disputas de longo prazo sobre tarifas, tecnologia e minerais críticos (matérias-primas estratégicas para indústria e defesa). O próximo prazo da trégua, em 10 de janeiro de 2027, segue como um marco importante.
Na semana, política monetária (decisões de juros e comunicação dos bancos centrais) e inflação devem pesar mais no dia a dia. A decisão do RBA abre a sequência na terça, seguida por inflação australiana (CPI), Core PCE nos EUA, comentários do Fed e o relatório de emprego americano na sexta. O petróleo é uma variável extra porque uma alta por questões de oferta (risco de faltar produto) pode elevar expectativas de inflação e os rendimentos dos Treasuries.
Perguntas frequentes
- Quais são os principais eventos de mercado para acompanhar nesta semana?
O foco deve ficar na decisão de juros do RBA, na inflação da Austrália, na inflação Core PCE dos EUA, nas vagas JOLTS e no relatório de Non-Farm Payrolls (payroll) dos EUA na sexta. VT Mkt report 20260928 part 1
- Quando sai a decisão de juros do RBA?
O Reserve Bank of Australia deve anunciar a decisão em 29 de setembro. A projeção do relatório é de cash rate (taxa básica) em 4,60%, ante 4,35% antes. VT Mkt report 20260928 part 1
- Quando sai o relatório Non-Farm Payrolls dos EUA?
O relatório Non-Farm Payrolls está previsto para 2 de outubro. A projeção é de criação de 98 mil vagas, abaixo das 162 mil anteriores, com desemprego em 4,10%. VT Mkt report 20260928 part 1
- Como o payroll pode afetar o preço do ouro?
Um dado de emprego mais forte pode reforçar a expectativa de política monetária mais dura (juros mais altos) pelo Fed, o que tende a apoiar o dólar e elevar os rendimentos dos Treasuries, pressionando o ouro. Um dado mais fraco pode reduzir as apostas de alta de juros e dar algum suporte ao ouro.
- O que pode mexer com o dólar nesta semana?
O dólar pode reagir às vagas JOLTS, ao Core PCE, ao payroll e a falas de dirigentes do Fed. Esses fatores podem mudar as expectativas sobre o próximo passo dos juros nos EUA.
Comece a negociar agora — clique aqui para criar a sua conta real da VT Markets.



