






No início de novembro, o risco de uma paralisação do governo dos EUA (government shutdown, quando falta aprovação de orçamento e parte dos serviços públicos para) aumentou a incerteza nos mercados e atrapalhou a divulgação de dados econômicos. Sem indicadores confiáveis, o Federal Reserve (Fed, o banco central dos EUA) ficou com menos base para decidir sobre juros em um momento decisivo.
A solução — ainda que temporária — trouxe alívio para ativos de risco (investimentos mais sensíveis ao humor do mercado, como ações). A retomada das divulgações devolveu clareza para autoridades e investidores. Com mais visibilidade sobre crescimento, inflação e condições monetárias (o nível de juros e a oferta de crédito), os traders voltaram a tomar decisões com mais informação, ajudando o sentimento do mercado a se estabilizar e melhorar.
Também cresceram as discussões sobre o preço das big techs (empresas de tecnologia muito grandes, de maior peso nas bolsas) e se o mercado entrou em uma bolha de ativos ligada à IA (inteligência artificial, quando preços sobem demais por expectativa).
A Nvidia ajudou a reduzir essas dúvidas ao divulgar um balanço forte no 3º trimestre (Q3, período de julho a setembro), com projeções sólidas para o 4º trimestre (Q4, outubro a dezembro). O mercado leu o resultado como confirmação do ciclo de investimentos em IA (AI-CapEx: gastos de capital, como compra de servidores, chips e data centers).
Apesar da dificuldade dos índices por boa parte do mês, esse fator ajudou a impulsionar uma recuperação ampla — o S&P 500 (índice das 500 maiores ações dos EUA) recuperou as perdas e voltou a ficar pouco abaixo das máximas históricas, perto do nível de 7.000.
Ainda assim, o cenário segue difícil. Os salários passaram a crescer um pouco mais, mas sem grande força. E, embora a alta de preços esteja perdendo ritmo, o poder de compra das famílias (o quanto a renda paga bens e serviços) só agora começa a se estabilizar.
As projeções de lucro das mega caps (empresas gigantes) continuam altas, com pouco espaço para frustração. O tema da paralisação do governo volta no fim de janeiro, e o Fed segue em um equilíbrio delicado ao definir o rumo da política monetária (decisões de juros e condições de crédito) daqui para frente.
Um mergulho nos mercados
Forex
Em novembro, o mercado de Forex (câmbio, compra e venda de moedas) foi guiado por expectativas de juros, notícias sobre contas públicas e diferenças entre as políticas dos bancos centrais.
A inflação mais fraca e a queda dos rendimentos dos Treasuries (títulos do governo dos EUA) levaram o mercado a aumentar a aposta em corte de juros pelo Fed já em dezembro. Em alguns momentos, a busca por proteção (safe haven, quando investidores procuram segurança) sustentou o dólar, mas a visão mais ampla é que o ciclo de alta de juros nos EUA terminou, reduzindo o “carrego” (carry: ganho por manter moeda de juros mais altos) da moeda.
A libra (GBP) reagiu a notícias fiscais:
- O orçamento de outono do Reino Unido sinalizou incentivos ao crescimento + ajustes pontuais de impostos.
- Levemente positivo para a libra, mas o potencial de alta seguiu limitado por produtividade fraca e cautela do BoE (Banco da Inglaterra) em cortar juros.
O iene (JPY) ficou pressionado:
- O BoJ (Banco do Japão) manteve postura muito estimulativa (juros baixos e apoio à economia).
- O iene caiu com o aumento do diferencial de juros (diferença entre rendimentos de dois países).
- Houve especulação de intervenção (ação do governo/BC para mexer no câmbio), mas a queda dos juros nos EUA reduziu as perdas.
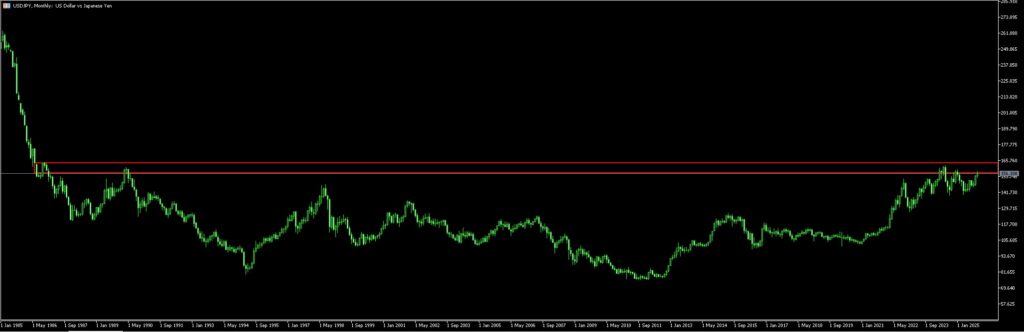
Fig. 1: Gráfico mensal de USD/JPY se aproximando de uma resistência de longo prazo (região onde o preço costuma “travar”) que vem desde os anos 1980
Ouro e prata
Ouro e prata subiram em novembro com mudanças no cenário macroeconômico levando investidores a metais preciosos. A queda dos rendimentos dos Treasuries e a expectativa maior de corte de juros pelo Fed deram suporte aos dois.
Com os juros reais (rendimento descontado da inflação) em queda e o dólar mais fraco, o ouro avançou de forma consistente, apoiado pelo seu papel tradicional de proteção (safe haven).
A prata também subiu, com oscilação maior. Embora beneficiada pelas mesmas forças macro, a prata é ao mesmo tempo metal precioso e metal industrial (usado na produção), ficando mais sensível a dados de atividade, como números de fábricas.
A melhora do sentimento sobre demanda industrial — sobretudo em energia solar e eletrônicos — ajudou a prata a fechar o mês bem, voltando a se aproximar das máximas históricas.
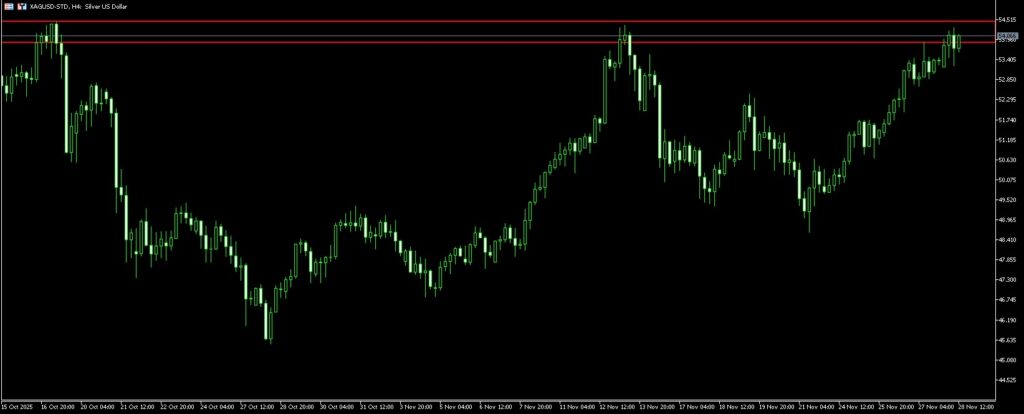
Fig. 2: Gráfico de 4 horas da prata mostrando um fechamento mensal forte perto de níveis recordes
Petróleo
Os preços do petróleo recuaram levemente em novembro, com oferta firme e demanda mais fraca pesando sobre o mercado.
Indicadores de crescimento global perderam força. PMIs industriais (pesquisas com gestores de compras, que sinalizam expansão ou contração das fábricas) nos EUA, Europa e partes da Ásia apontaram desaceleração na reta final do ano.
Do lado da oferta, alguns países da Opep+ (grupo de produtores liderado pela Opep e aliados) passaram discretamente das cotas de produção para aumentar receita, diante de pressão nos orçamentos domésticos. Isso adicionou oferta inesperada.
Já a produção de xisto (shale, petróleo extraído de rochas por técnicas como fraturamento hidráulico) nos EUA seguiu forte, apoiada por ganhos de eficiência e por hedge (proteção de preços via contratos), que manteve as perfurações ativas mesmo com preços menores.
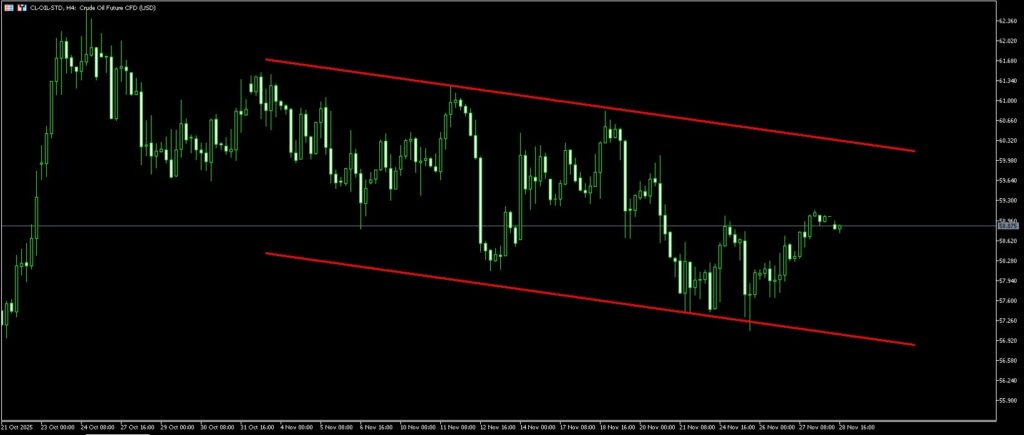
Fig. 3: Gráfico de 4 horas do petróleo mostrando pressão de baixa gradual ao longo de novembro
Índices
Novembro teve forte oscilação nas bolsas globais. O mês começou com queda acentuada, puxada pelo medo de que ações de tecnologia muito grandes nos EUA estivessem caras demais.
A incerteza sobre a paralisação do governo dos EUA também reduziu a visibilidade de dados e afetou a disposição ao risco (apetite por investimentos mais arriscados).
No meio do mês, o humor melhorou com dois fatores. Primeiro, o fim do shutdown, que aumentou a confiança e permitiu analisar novos dados econômicos.
Segundo, a Nvidia publicou um balanço muito forte, reforçando a ideia do ciclo de investimentos em IA (AI-CapEx) e revertendo boa parte da venda de ações de tecnologia do início do mês. Isso ajudou a estabilizar os índices e gerou um rali de alívio (alta rápida após forte queda).
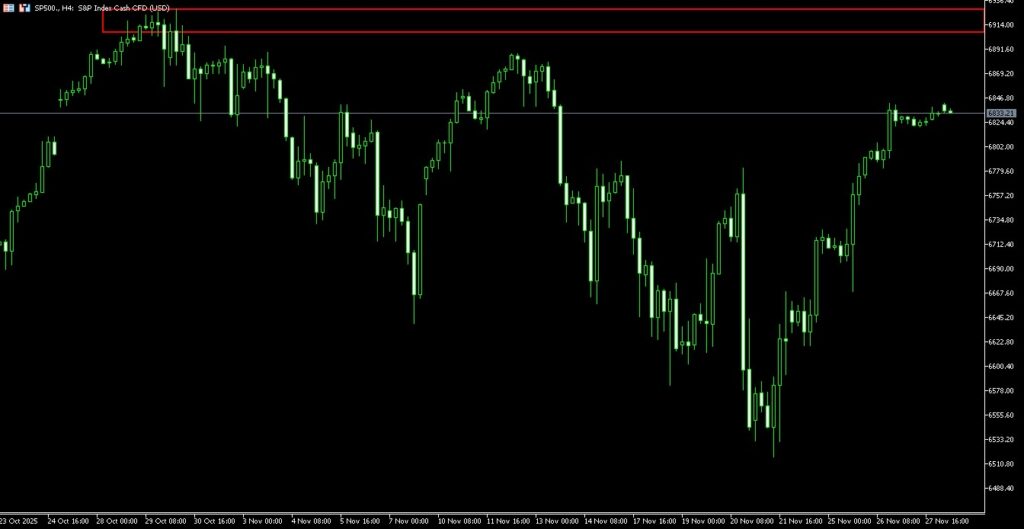
Fig. 4: Gráfico de 4 horas do SPX (S&P 500) mostrando pressão no começo do mês e recuperação no meio
Cripto
O Bitcoin caiu forte em novembro, com fatores macroeconômicos, regulatórios e de estrutura de mercado (como ocorre a negociação e a liquidez) pesando ao mesmo tempo. O mês começou com aversão ao risco (risk-off, quando o investidor reduz posições arriscadas) após a correção das ações de tecnologia mais esticadas, levando ativos mais especulativos para baixo. Novembro foi visto como um dos piores meses de 2025 para o BTC.
O aumento do medo de recessão e a menor liquidez (menos dinheiro circulando e menos facilidade para comprar e vender) levaram investidores a caixa e a títulos de curto prazo, reduzindo o interesse por ativos muito voláteis, como o Bitcoin.
A pressão regulatória aumentou quando grandes regiões sinalizaram regras mais duras para reservas de stablecoins (criptos atreladas a moedas, como dólar, que precisam ter ativos de garantia) e para corretoras offshore (plataformas fora do país do investidor).
Ao mesmo tempo, mineradores de Bitcoin aumentaram vendas para pagar custos maiores de energia e financiamento (captação de recursos), ampliando a pressão de baixa.





