






Resumo do mercado em outubro
Outubro foi marcado pelo conflito no Oriente Médio, pelos preços do petróleo e pela política monetária dos EUA (decisões do banco central sobre juros e liquidez). Ataques à infraestrutura de energia da Arábia Saudita levaram o Brent acima de US$ 115, reacendendo o temor de inflação e reforçando a expectativa de que o Federal Reserve (Fed, o banco central dos EUA) possa elevar os juros novamente em dezembro.
O Fed manteve os juros em 3,75%–4,00% em 28 de outubro, mas dois dirigentes com direito a voto preferiram um aumento imediato. Com a inflação ao consumidor dos EUA em setembro em 3,7% e os rendimentos (taxas) dos títulos do governo perto de 5%, o cenário de política econômica favoreceu o dólar e pressionou metais preciosos e criptoativos (ativos digitais, como o Bitcoin).
Temas-chave:
- O petróleo trouxe os riscos de inflação de volta ao centro da discussão. O Brent subiu de cerca de US$ 100 para quase US$ 117 antes de recuar, após os EUA descartarem ação militar imediata contra o Irã. Mesmo com a queda, os preços seguiram elevados.
- O Fed manteve os juros, mas seguiu com tom firme. O banco central descreveu a atividade econômica como forte, enquanto a inflação continuou alta, mantendo no radar a possibilidade de mais aperto monetário (aumento de juros para esfriar a economia).
- Resultados ligados à IA passaram a ser analisados com mais rigor. Os balanços corporativos deram algum suporte às ações, mas os investidores passaram a questionar se os gastos com IA (inteligência artificial) vão gerar retorno suficiente.
Essas forças em direções opostas deixaram os mercados divididos. O dólar e os rendimentos (yields, as taxas pagas pelos títulos) seguiram firmes, ouro e Bitcoin enfraqueceram, e o S&P 500 ficou de lado enquanto ações de tecnologia ficaram mais voláteis (com oscilações mais fortes de preço).
Para as últimas atualizações desses ativos em destaque, acompanhe nossa análise diária de mercado.
Força do dólar mantém o euro perto do suporte
O EURUSD começou outubro perto de 1,13 e terminou próximo de 1,11, já que os rendimentos mais altos nos EUA e a postura de política do Fed sustentaram a demanda por dólar.
O Banco Central Europeu manteve sua taxa básica de juros em 2,50% em 29 de outubro, após a alta de setembro. Ainda assim, o euro teve dificuldade para se sustentar, com custos de energia mais altos pressionando uma economia que depende de energia importada. O BCE também anunciou que Christine Lagarde deixará a presidência em fevereiro de 2027.
O EURUSD operou principalmente entre o suporte em torno de 1,11 e a resistência perto de 1,125. Testes repetidos da faixa inferior destacaram a pressão sobre o par, que ficou abaixo de sua média móvel simples de 200 períodos (indicador técnico que suaviza o preço para mostrar tendência) em queda, perto de 1,13 no gráfico de quatro horas.
O mercado vai observar se novos dados de inflação e crescimento mudam as expectativas para Fed e BCE, e se o EURUSD segue segurando a parte de baixo da faixa.
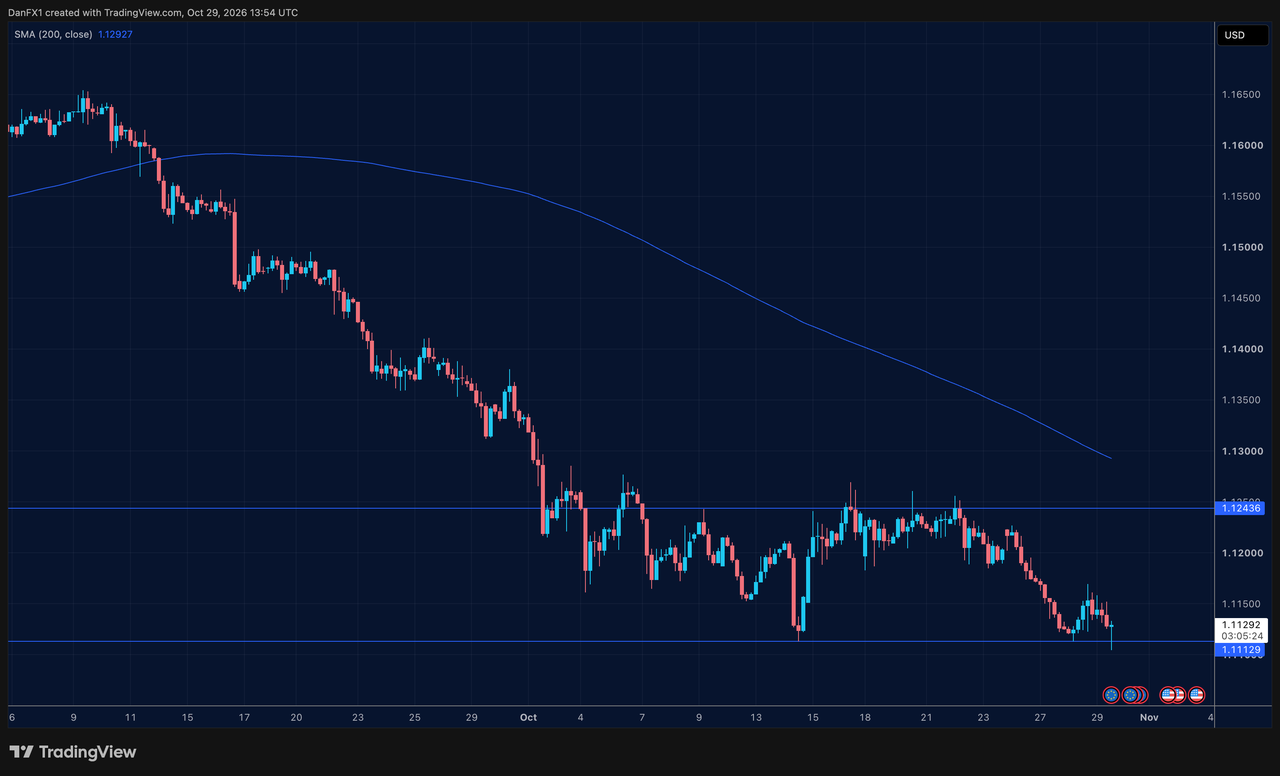
Fig. 1: Gráfico EURUSD de quatro horas mostrando suporte perto de 1,11 dentro de uma tendência de baixa.
Ouro cai com pressão dos rendimentos superando a busca por proteção
O ouro começou outubro perto de US$ 4.200 e caiu para a mínima de três meses, chegando a operar abaixo de US$ 4.000 na semana anterior à reunião do Fed. Foi a queda mais forte em cerca de quatro meses.
A procura por segurança durante o conflito não compensou a pressão dos rendimentos mais altos e a chance de mais altas de juros. Como o ouro não paga juros (não rende “cupom” como um título), retornos maiores na dívida pública aumentaram o custo de manter o metal. A prata também enfraqueceu, atingindo o menor nível desde novembro de 2025 e ficando mais de 50% abaixo do recorde de janeiro.
No fim do mês, o ouro se aproximou de US$ 4.000, abaixo de sua média móvel de 200 períodos e de uma linha de tendência de baixa, que convergia perto de US$ 4.200 no gráfico de quatro horas. O suporte ficou logo abaixo de US$ 4.000.
O próximo teste é saber se dados de inflação e os rendimentos dos títulos recuam o suficiente para reduzir a pressão sobre os metais, enquanto o cenário geopolítico segue como possível fonte de demanda por proteção.
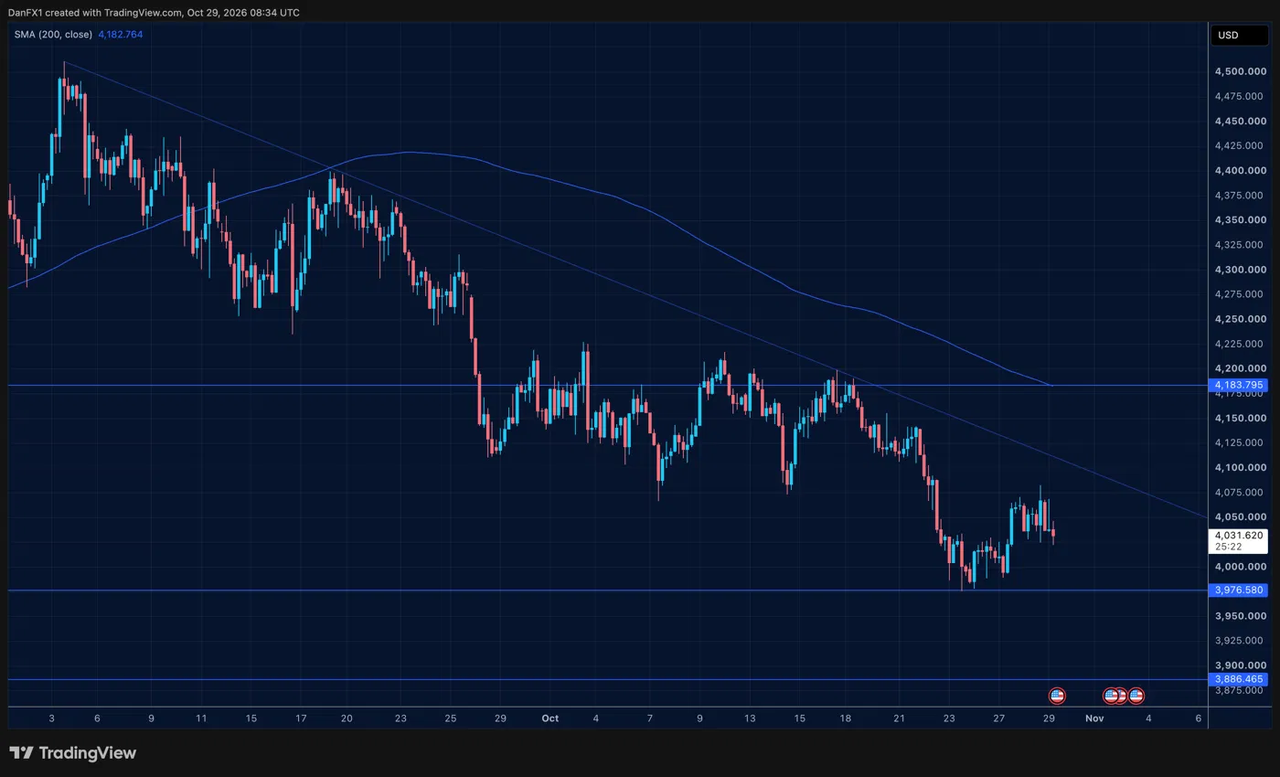
Fig. 2: Gráfico do ouro de quatro horas mostrando a tendência de baixa e a região de US$ 4.000.
Petróleo recua, mas riscos de oferta continuam
O Brent subiu de cerca de US$ 100 para quase US$ 117 por volta de 23 de outubro, após ataques a instalações de energia na Arábia Saudita, incluindo um campo de petróleo operado pela Aramco. Temores sobre a oferta em rotas de transporte marítimo importantes no Oriente Médio reforçaram o movimento.
Depois, os preços recuaram em direção a US$ 110 após o presidente Trump descartar ação militar imediata contra o Irã. A queda reduziu parte dos ganhos do mês, mas manteve o petróleo acima do nível de início de outubro. Ainda assim, a incerteza continuou. O New York Times informou que EUA e Israel teriam elaborado planos para novos ataques ao Irã após as eleições de novembro nos EUA, mantendo instáveis as relações EUA-Irã e a oferta de energia.
No gráfico de quatro horas, o Brent ficou acima do suporte perto de US$ 108, com a média móvel de 200 períodos em torno de US$ 105 e resistência perto de US$ 117. O mercado seguirá acompanhando a diplomacia e qualquer interrupção em infraestrutura de energia ou no transporte marítimo.
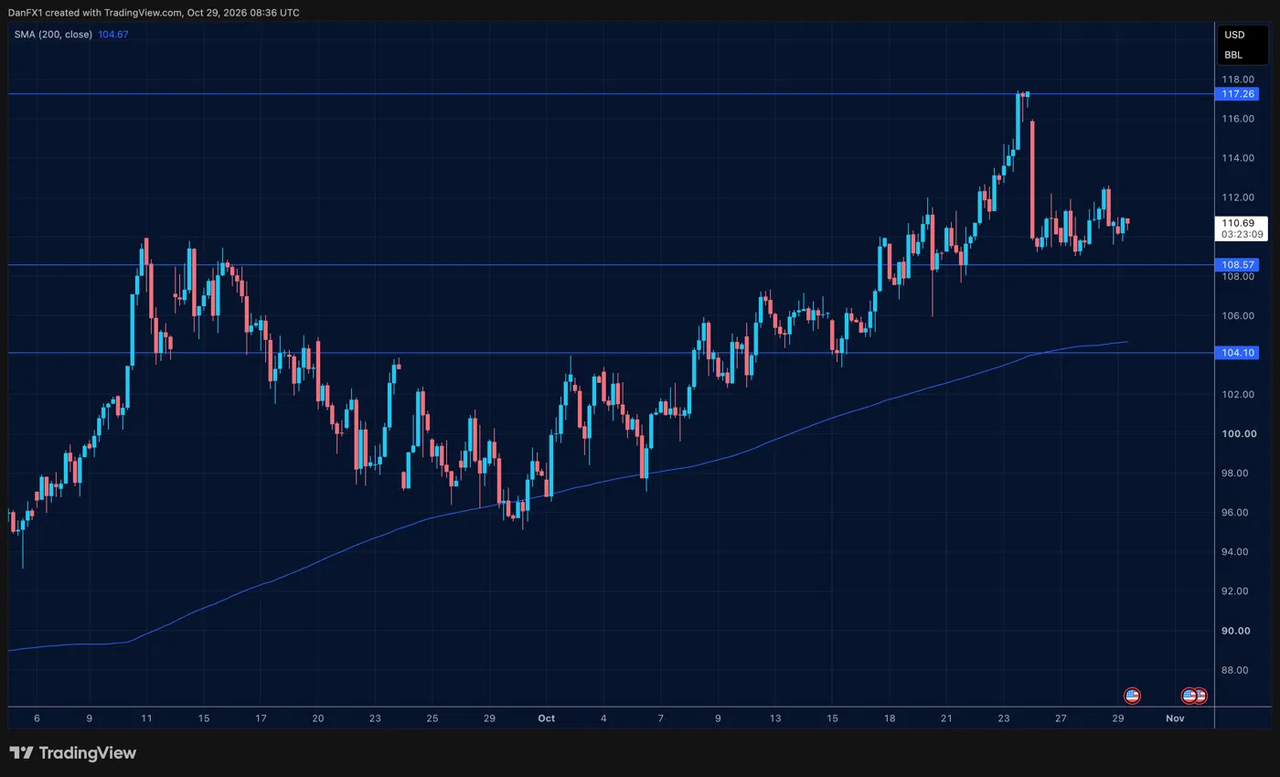
Fig. 3: Gráfico do Brent de quatro horas mostrando a alta até US$ 117 e o recuo em seguida.
Balanços ligados à IA expõem tensão com gastos
O S&P 500 oscilou entre cerca de 7.600 e 7.800, encerrando outubro perto do meio dessa faixa e ao redor da média móvel de 200 períodos no gráfico de quatro horas. O Nasdaq sofreu mais pressão na segunda metade do mês, à medida que ações de tecnologia reagiram à alta do petróleo, aos rendimentos mais elevados e à divulgação de resultados.
Os resultados das empresas provocaram reações diferentes. A SpaceX divulgou seu primeiro trimestre lucrativo, com receita mais que o dobro da do ano anterior, e suas ações subiram quase 8% no dia seguinte. A Meta superou as expectativas, mas caiu porque os investidores se concentraram no tamanho do gasto com IA.
A Tesla também superou as expectativas de lucro e entregas, mas suas ações recuaram após uma projeção de gastos menor levantar dúvidas sobre a velocidade de seus planos em IA e robótica (uso de máquinas e automação). Elon Musk confirmou que Tesla e SpaceX criaram comitês independentes para avaliar uma possível fusão, trazendo mais um ponto para o investidor acompanhar.
A IA seguiu como um fator importante de suporte para as ações, embora bons resultados não tenham garantido reação positiva. Investidores devem continuar atentos às projeções de gastos, a sinais de retorno sobre o investimento (se o dinheiro aplicado gera lucro) e a novidades sobre uma possível fusão Tesla–SpaceX.
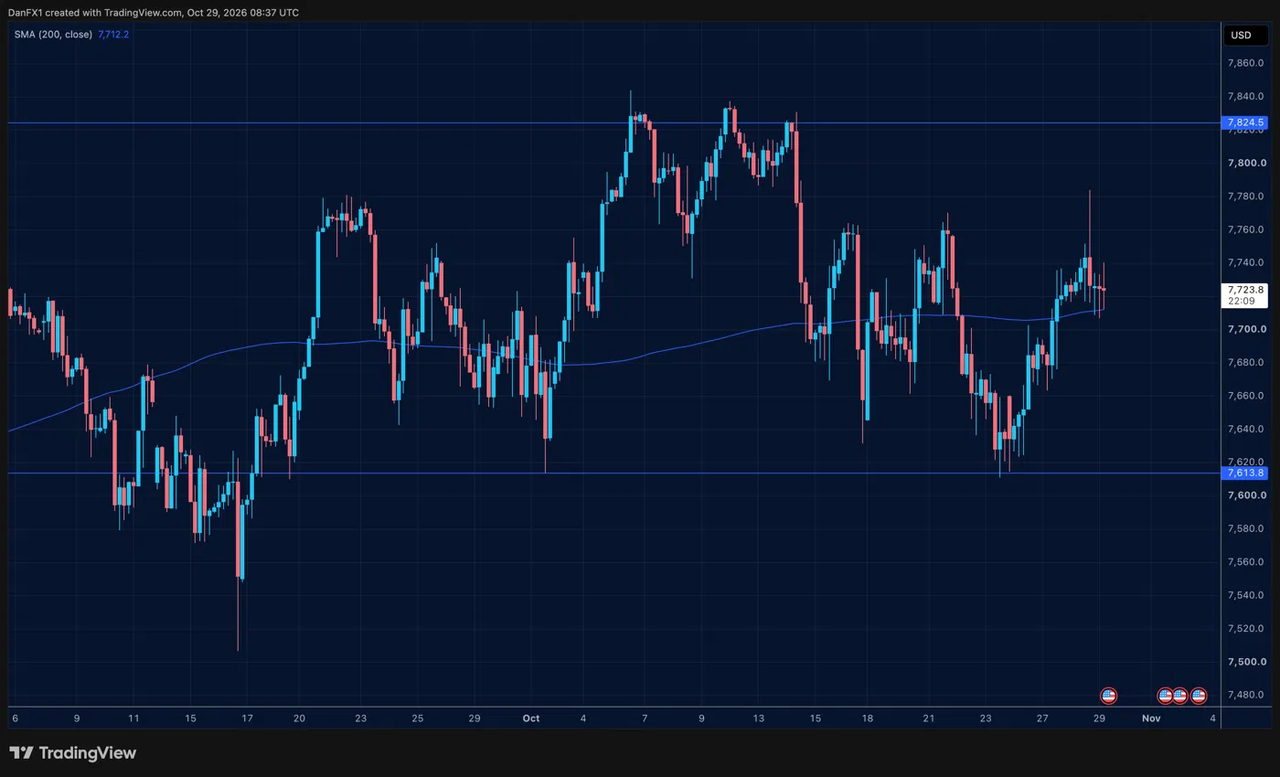
Fig. 4: Gráfico do S&P 500 de quatro horas mostrando a faixa entre cerca de 7.600 e 7.800.
Bitcoin recua apesar da demanda por ETFs
O Bitcoin subiu em direção a US$ 87.000 no início de outubro antes de recuar para perto de US$ 80.000 no fim do mês. Os ETFs de Bitcoin à vista (fundos negociados em bolsa que compram Bitcoin no mercado “spot”, ou seja, para entrega imediata) tiveram a maior entrada líquida (saldo de aportes) em um único dia em um mês em meados de outubro, mas isso não foi suficiente para reverter a queda mais ampla. O Bitcoin andou junto com ações de tecnologia como um ativo de risco (que tende a cair quando o mercado busca segurança), enquanto rendimentos mais altos aumentaram a pressão, indicando que as entradas nos ETFs não bastaram para segurar os preços.
No gráfico de quatro horas, o Bitcoin seguiu abaixo da média móvel de 200 períodos, perto de US$ 83.000. A região de US$ 80.000 permaneceu no foco, com suporte em torno de US$ 79.000 e resistência perto de US$ 82.000, seguida por US$ 84.000–86.000.
O mercado vai observar se a demanda por ETFs ganha força e se as ações de tecnologia se estabilizam, com US$ 79.000 marcando o limite inferior da faixa recente.
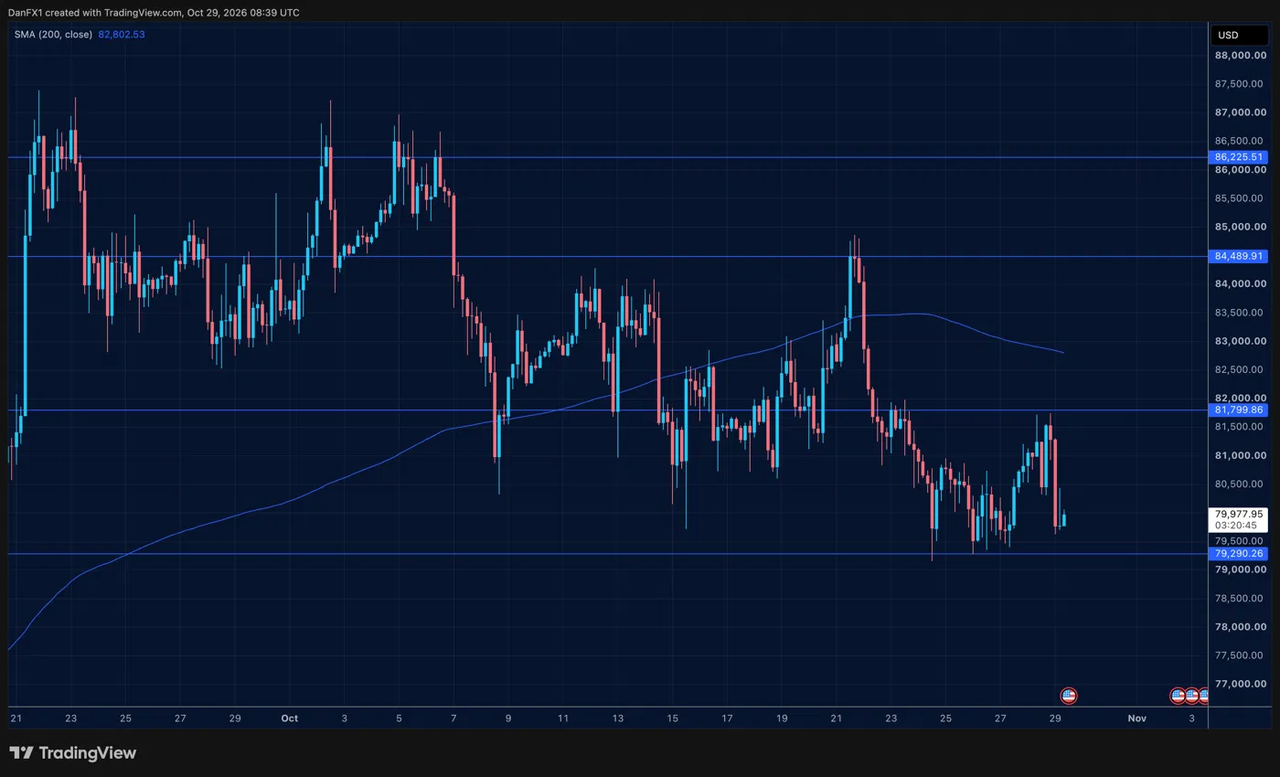
Fig. 5: Gráfico do Bitcoin de quatro horas mostrando o recuo de perto de US$ 87.000 em direção ao suporte em torno de US$ 79.000.
Sinais iniciais para novembro
Oferta de energia e as eleições nos EUA
As eleições de meio de mandato nos EUA em 3 de novembro e os desdobramentos no Oriente Médio estarão no centro das atenções. O mercado avaliará se esforços diplomáticos reduzem a tensão e se planos noticiados para uma nova ação militar aumentam a escalada. Qualquer interrupção na oferta de energia ou no transporte marítimo pode mexer com o petróleo e com as expectativas de inflação, com efeitos sobre moedas, títulos (renda fixa) e ações.
Dados de inflação moldam expectativas de juros em dezembro
Divulgações de emprego e inflação nos EUA vão ajudar a definir se as apostas em alta do Fed em dezembro ganham ou perdem força. A questão central é se o petróleo mais caro em outubro aparece nas leituras de inflação seguintes. A reunião de dezembro do Fed e as projeções atualizadas de juros (estimativas oficiais sobre o caminho da taxa) seguem como referências, ao lado da decisão do BCE em dezembro.
Gastos com IA passam por novo escrutínio
Investidores vão continuar avaliando se as empresas conseguem transformar investimento em IA em crescimento de lucros. As projeções de gastos e a reação do mercado aos resultados continuarão relevantes, enquanto qualquer avanço em uma possível fusão Tesla–SpaceX também pode influenciar o humor do mercado.



