






Nos últimos anos, o boom da IA cresceu em todas as camadas da cadeia. Fabricantes de chips entregaram mais silício do que nunca, provedores de nuvem correram para aumentar a capacidade, e data centers foram construídos no limite do que a rede elétrica permitia. Cada nova geração de modelos exigiu mais poder de processamento do que a anterior, e cada rodada de investimentos foi maior do que a anterior.
Em algum momento, esses gastos passaram a crescer mais rápido do que o dinheiro disponível para bancá-los. Nesta semana, o setor recorreu ao mercado de dívida para fechar essa conta.
Toque para ver o resumo para traders
- O gasto com chips de IA está deixando de ser pago com o caixa gerado pelas big techs (dinheiro do próprio negócio) e passando a ser financiado por crédito privado, veículos de propósito específico e leasing (aluguel de longo prazo).
- O papel da Broadcom está mudando: de fornecedora para uma empresa que também assume parte do risco, como “garantidora” em parte das operações, e o mercado de crédito já está precificando isso.
- A alta na demanda por chips pode continuar. Mas a dívida costuma vencer depois que os chips deixam de ser competitivos — e é aí que mora o risco.
Segundo o Wall Street Journal, a Broadcom quer mais de US$ 50 bilhões para financiar chips sob medida que está desenvolvendo com a OpenAI. A Oracle (ORCL) conversa com Apollo e Goldman Sachs sobre como pagar chips em um novo data center, e a SpaceX (SPCX), que agora abriga a xAI, discutiu tomar cerca de US$ 40 bilhões para comprar GPUs da Nvidia (processadores gráficos usados para treinar e rodar IA).
Uma parte crescente dos chips de IA está sendo comprada com crédito, e não com caixa. E esse crédito vem de financiadores que raramente apareciam como protagonistas em histórias de tecnologia.
| Acordo | Tamanho informado | Hardware | Financiadores em conversa | Status |
| Broadcom / OpenAI | US$ 50 bi+ | Aceleradores personalizados da Broadcom (chips feitos para tarefas de IA) | Apollo, Blackstone | Estágio inicial, meta de fechar até o fim do ano |
| SpaceX | ~US$ 40 bi (US$ 30 bi em títulos, US$ 10 bi em empréstimos) | GPUs da Nvidia | Apollo (líder), PIMCO | Em negociação |
| Oracle | Não divulgado | Chips para um data center de 1 GW (capacidade elétrica) | Apollo, Goldman Sachs | Em negociação, provavelmente via veículo de leasing |
Quando os gastos com IA ficaram maiores do que o caixa das big techs
Microsoft, Alphabet e Meta passaram os primeiros anos do boom de IA pagando servidores com o caixa gerado pelas operações (fluxo de caixa operacional). Elas quase não precisavam depender do mercado de títulos. Mas, com a aceleração do investimento em infraestrutura, ficou mais difícil cobrir tudo de imediato.
As cinco maiores “hiperescaladoras” (grandes empresas de nuvem que operam data centers em escala) emitiram cerca de US$ 121 bilhões em títulos corporativos nos EUA em 2025. Isso foi mais de quatro vezes a média dos cinco anos anteriores, e as emissões continuaram subindo em 2026. Hoje, tecnologia representa cerca de 10% do Bloomberg US Corporate Index (índice que acompanha títulos corporativos nos EUA).
A Oracle mostra o que acontece quando uma empresa sem a mesma folga de caixa tenta acompanhar o ritmo. Ela se endividou pesado e agora tem US$ 169,1 bilhões de dívida contra US$ 67,2 bilhões de patrimônio líquido (equity). Em relação às rivais maiores, a diferença é grande.
| Empresa | Dívida / capital | Títulos com rendimento acima de 7,5% |
| Oracle | 71,60% | Sim |
| Microsoft | 22,60% | Não |
| Alphabet | 15,50% | Não |
A SpaceX é a única outra grande compradora de infraestrutura de IA com títulos nessa faixa de “alto rendimento” (papéis com juros altos porque o risco percebido é maior).
Por isso, a Oracle tenta outro caminho. Em vez de comprar os chips diretamente, ela os alugaria (leasing) de um veículo de propósito específico (uma empresa separada criada só para comprar e possuir os chips). Os financiadores colocam dinheiro nesse veículo, os pagamentos de aluguel da Oracle devolvem esse dinheiro aos financiadores, e a dívida fica fora do balanço da Oracle (não aparece como dívida direta da empresa). O UBS descreveu esse modelo ao analisar o crédito ligado à IA, e ele está virando o padrão do setor.
A Broadcom não está mais apenas vendendo chips
Essas estruturas novas aumentam o limite do quanto o setor consegue comprar de chips. Mas também empurram risco para quem fabrica os chips e para quem financia as compras. Esse é o centro da história do financiamento da IA.
A Broadcom é onde isso fica mais claro. Cada acordo que ela ajuda a montar para clientes foi maior do que o anterior, e cada um a aproxima do lado de quem financia, e não só do lado de quem fornece.
- Junho: US$ 35 bilhões para a Anthropic, com a Broadcom como parceira da plataforma ao lado de Apollo e Blackstone.
- Agosto: mais de US$ 60 bilhões, podendo chegar a US$ 100 bilhões, com a Broadcom no centro do acordo
- Outubro: mais de US$ 50 bilhões para a OpenAI, com a própria Broadcom organizando o financiamento. Ainda não há informação sobre as condições de garantia.
Quando um fornecedor passa a organizar o empréstimo do cliente, ele deixa de ser só fornecedor. A Broadcom está, na prática, sustentando a demanda pelos próprios chips. Isso ajuda a travar pedidos (encomendas futuras). Mas também deixa a Broadcom exposta se os laboratórios de IA não gerarem receita suficiente para pagar as dívidas. O mercado de crédito percebeu: os rendimentos dos títulos (juros exigidos pelo investidor) e os CDS (credit default swaps, um “seguro” contra calote) subiram conforme as garantias cresceram.
Wall Street ainda vê espaço para expansão
Analistas de ações seguem, em geral, otimistas com fabricantes de chips, mesmo com o mercado de crédito mais cauteloso. O Goldman Sachs manteve recomendação de compra para a Broadcom em setembro, apostando que laboratórios de IA e hiperescaladoras continuarão elevando o gasto em infraestrutura.
O argumento começa por quem compra. Os clientes de IA que mais crescem são laboratórios, e eles gastam muito mais do que faturam. O financiamento permite que assinem compromissos de vários anos, algo que não conseguiriam pagar à vista. Para fornecedores, isso dá previsibilidade por anos, em vez de pedidos que mudam trimestre a trimestre. O plano de chips sob medida de 10 gigawatts (capacidade elétrica) da OpenAI com a Broadcom vai da segunda metade de 2026 até 2029. Compromissos desse tamanho tornam mais crível a projeção da Broadcom de mais de US$ 100 bilhões em vendas de chips de IA no ano que vem, apresentada pelo CEO em março.
A outra parte do argumento é a capacidade de endividamento. A Oracle é exceção, e a maioria dos maiores gastadores ainda tem dívida moderada. A J.P. Morgan Asset Management estima que as hiperescaladoras poderiam adicionar cerca de US$ 1,5 trilhão em dívida antes que a alavancagem ajustada por leasing (dívida considerando também contratos de aluguel de longo prazo) chegue à média das empresas industriais americanas com grau de investimento (consideradas de menor risco).
Esses acordos entram direto na carteira de pedidos de dois fabricantes de chips. Traders que acompanham essa demanda podem observar ambas via Broadcom (AVGO) e NVIDIA (NVIDIA) na VT Markets.
Quem, de fato, está financiando o boom da IA?
Por trás dos tomadores (empresas que pegam empréstimos), aparece um mesmo financiador. A Apollo conversa com a Broadcom junto com a Blackstone, com a Oracle junto com o Goldman Sachs, e deve liderar o pacote da SpaceX, com a PIMCO também envolvida. (BigGo Finance) Gestoras de crédito privado (empréstimos fora do sistema bancário tradicional) viraram parte central do motor que banca a expansão da IA, tanto quanto os próprios fabricantes de chips.
Ao seguir o dinheiro, a cadeia fica assim:
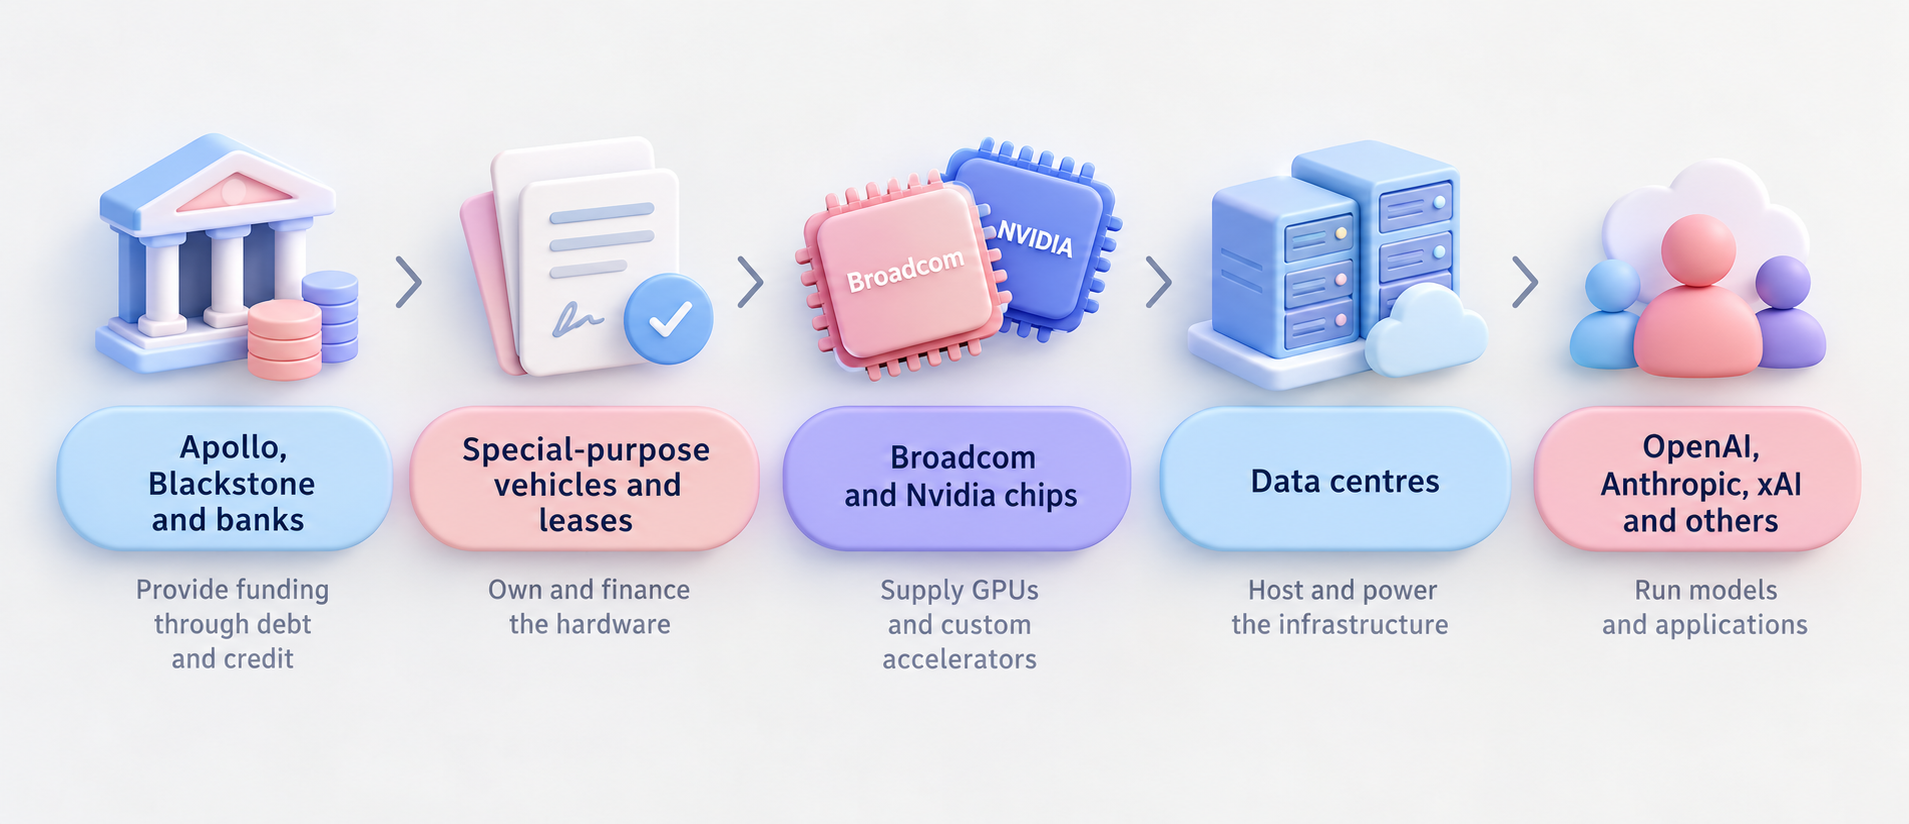
O capital desce pela cadeia, enquanto as obrigações de pagamento sobem por ela.
Os financiadores no topo muitas vezes administram dinheiro de investidores institucionais, como fundos de pensão e seguradoras. Se os projetos não gerarem caixa suficiente para cumprir pagamentos, as perdas podem atingir investidores bem além do setor de tecnologia.
A escala já aparece no mercado de títulos. O endividamento ligado à IA em crédito alavancado nos EUA (financiamento para empresas com mais risco, normalmente com juros maiores) subiu de cerca de US$ 20 bilhões no início de 2025 para US$ 88 bilhões em 2026. Mais oferta de dívida faz investidores exigirem juros mais altos, e juros mais altos encarecem o crédito até para empresas que não têm nada a ver com IA. Por isso, as notícias desta semana mexeram com mais do que ações de chips.
Em 8 de outubro, a Reuters disse que tensões no mercado de títulos soberanos (dívida de governos) pioraram com empresas de tecnologia competindo pelo mesmo dinheiro, e o “seguro” contra calote (CDS) da SpaceX saltou para máximas históricas.
Os chips precisam se pagar
Um chip comprado com dinheiro emprestado precisa gerar renda suficiente para cobrir mais do que o empréstimo. Há juros a pagar, energia para comprar e espaço de data center para manter. E o próprio hardware perde valor.
Isso importa porque a Nvidia lança uma nova geração de chips, em média, todos os anos. Hardware comprado em 2026 pode estar duas gerações atrás quando o financiamento vencer. Nesse cenário, GPUs mais antigas tendem a ser alugadas por um preço menor.
Os financiadores chamam isso de risco de valor residual.
É o risco de o hardware dado como garantia perder valor mais rápido do que o previsto enquanto ainda existem parcelas a pagar. Isso pode acontecer mesmo com demanda forte por IA. Para o financiador, o ponto não é só “quanta IA o mundo usa”, mas quanta renda um equipamento específico ainda consegue gerar.
Se isso acontecer, a Broadcom é uma das que podem acabar pagando a conta. Ao garantir parte dos empréstimos dos clientes, ela prometeu cobrir uma parte da dívida se eles não pagarem. Isso não custa nada enquanto os clientes seguem pagando. Mas, se um laboratório de IA tiver dificuldades, a Broadcom é atingida duas vezes: perde pedidos de chips e ainda precisa cobrir parte do empréstimo. Analistas alertaram que essas garantias podem ficar caras se o gasto com IA desacelerar.
E o custo pode não parar na Broadcom. A Nvidia tem uma participação relevante na SpaceX, e a SpaceX está tomando empréstimos para comprar chips da Nvidia. Como os mesmos poucos financiadores aparecem em vários acordos, um problema em uma empresa tem mais chance de se espalhar para outras.
Onde as primeiras rachaduras podem aparecer
Por um tempo, as maiores empresas conseguiam absorver boa parte desses gastos. O forte caixa das operações ajudou a financiar novos servidores e infraestrutura ligados à IA.
Mas a escala dessa expansão está mudando isso.
À medida que os projetos ficam maiores e mais caros, as empresas procuram cada vez mais financiamento fora do próprio balanço para bancá-los. Dívida, crédito privado e estruturas de leasing estão virando parte do mecanismo de expansão da IA.
No curto prazo, esse crédito mantém o boom financiado e sustenta a demanda por chips.
Nenhum dos acordos foi fechado ainda, e as conversas da Broadcom ainda estão em um estágio inicial, então o tamanho pode mudar. O que falta provar é se a capacidade de processamento (compute, ou poder de computação) “se paga” antes de ficar ultrapassada — e quanta dessa conta acaba ficando com os fornecedores. Cinco sinais ajudam a medir isso.
- Acordo Broadcom e OpenAI – se fecha até o fim do ano, em que tamanho, e quanto da dívida terá garantia, indica quanto risco a Broadcom aceita carregar.
- CDS (credit default swaps) de Broadcom, Oracle e SpaceX – CDS é um “seguro” contra calote. Ele se mexe mais rápido do que lucros, então é um termômetro rápido de risco para financiadores.
- Próximo resultado trimestral da Broadcom – normalmente em dezembro, é a primeira chance de a gestão explicar as garantias e o custo potencial.
- Spreads (prêmio de juros acima dos títulos públicos) dos papéis com grau de investimento e rendimentos dos títulos do Tesouro dos EUA. Se o endividamento para IA continuar “apertando” o mercado de títulos, isso aparece aqui como custo maior de financiamento para todo mundo.
- Preços de aluguel de GPUs antigas. Queda no aluguel é um sinal cedo de que os chips estão perdendo valor mais rápido do que as dívidas estão sendo pagas.
O boom da IA deixou de ser só uma história de chips, modelos e data centers. Cada vez mais, é uma história de crédito. Conforme a dívida cresce, a pergunta central deixa de ser quanto poder de computação dá para construir e passa a ser se esse poder de computação gera caixa suficiente para se sustentar.
Perguntas frequentes
Por que o boom da IA está recorrendo a financiamento via dívida?
Os custos de infraestrutura de IA estão subindo mais rápido do que muitas empresas conseguem pagar apenas com o caixa do próprio negócio. Por isso, aumenta o uso de títulos, crédito privado (empréstimos fora do sistema bancário tradicional) e leasing (aluguel de longo prazo).
O que um CDS em alta diz para quem opera ações?
CDS (credit default swap) é um “seguro” contra uma empresa dar calote na dívida. Quando o preço sobe, os financiadores enxergam mais risco. No caso da Broadcom, isso indica que o mercado começa a tratar a dívida dos clientes como parcialmente risco da própria Broadcom, por causa das garantias.
Como o papel da Broadcom difere do da Nvidia nesses acordos?
A Broadcom está organizando o financiamento e garantindo parte dele (assumindo parte do risco de não pagamento). No acordo da SpaceX, a SpaceX toma empréstimo por conta própria para comprar chips da Nvidia. O risco da Nvidia vem principalmente da participação acionária na SpaceX, e não de uma garantia direta.
Quando esses financiamentos de IA podem ser fechados?
O acordo Broadcom–OpenAI tem meta de ser fechado antes do fim de 2026. O pacote da SpaceX é esperado para 2027. Não há prazo informado para a Oracle.
Um volume alto de dívida para IA é sinal de bolha?
Não necessariamente. A maioria dos grandes gastadores ainda tem baixa alavancagem (nível de dívida em relação à capacidade de pagamento). A preocupação se concentra em tomadores mais frágeis, como a Oracle, e em chips que podem perder valor antes de a dívida ser quitada.
Comece a negociar agora — clique aqui para criar a sua conta real da VT Markets.



