Abril trouxe forte volatilidade (oscilações intensas de preços) com a entrada em vigor de tarifas e o avanço do risco de aumento das tensões entre EUA e China.
O dia 2 de abril foi chamado de “dia da libertação” por Donald Trump, ao anunciar tarifas globais amplas para, segundo ele, corrigir políticas comerciais consideradas injustas contra os EUA por parceiros comerciais.
O pacote incluiu uma tarifa base de 10% e alíquotas maiores para países com grande superávit comercial (quando exportam mais do que importam) com os EUA, como 20% para a União Europeia e mais 34% sobre os 20% já existentes para produtos chineses, levando a taxa total a 54%.
As medidas passaram a valer em 5 de abril e trouxeram turbulência: bolsas globais caíram e tiveram o pior desempenho desde a pandemia de Covid; o petróleo ficou pressionado por temor de menor demanda com desaceleração da economia mundial; o ouro seguiu em alta como “porto seguro” (ativo buscado em momentos de incerteza); e o mercado de câmbio teve oscilações fortes.
O governo Trump respondeu suspendendo por 90 dias todas as tarifas, exceto as aplicadas à China, para dar tempo a renegociações de acordos comerciais em termos mais favoráveis aos EUA.
A pausa ajudou o mercado a se acalmar, mas o risco de uma guerra comercial entre as duas maiores economias segue elevado. Houve retaliações de ambos os lados (“olho por olho”), e as tarifas chegaram a 125%, com os EUA elevando a tarifa sobre importações da China para 145%, o que, na prática, paralisa grande parte do comércio entre os dois países. A OMC (Organização Mundial do Comércio) projeta queda de 80% no comércio EUA–China no ano.
Neste relatório, analisamos o impacto das tensões geopolíticas em cinco moedas e cinco setores mais afetados pelas tarifas, além dos pontos que podem influenciar esses mercados adiante. O cenário muda rápido e pode alterar o humor do mercado (sentimento dos investidores) em pouco tempo.
Gold
O ouro segue renovando máximas históricas, com investidores buscando ativos de proteção (portos seguros) diante das incertezas geopolíticas. Após romper US$ 3.000 por onça (oz, abreviação de onça troy, medida padrão de metais preciosos) em meados de março, avançou para a região de US$ 3.500/oz.
Após comentários recentes do secretário do Tesouro dos EUA, houve correção (queda temporária), mas a estratégia segue sendo comprar nas quedas enquanto não houver mudança relevante nos fatores que sustentam a alta do ouro.
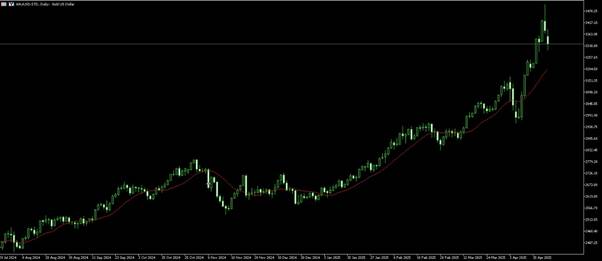
Fig. 1: Gráfico diário do ouro mostrando máximas em US$ 3.500/oz
Oil
O petróleo sofreu forte pressão nas últimas semanas, rompendo um suporte importante (faixa de preço onde costuma surgir demanda) perto de US$ 65 e atingindo mínima de quatro anos no início de abril. O dólar mais fraco ajudou pouco; o principal peso é o temor do efeito das tarifas sobre a economia global.
Com a economia mundial mais fraca, a demanda por petróleo tende a cair. Há ainda receio de que uma guerra comercial prolongada entre EUA e China prejudique a indústria e as exportações chinesas, reduzindo a necessidade de petróleo bruto e pressionando a demanda.
Uma redução das tensões ou das tarifas entre EUA e China aliviaria a pressão sobre o petróleo.
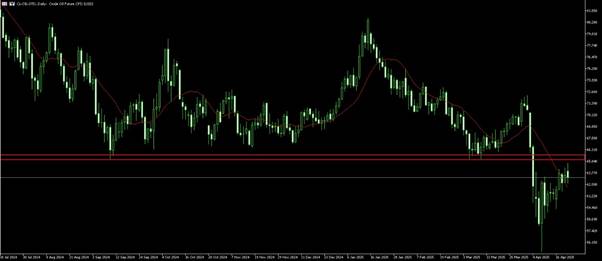
Fig. 2: Gráfico diário do petróleo mostrando o rompimento do suporte logo acima de US$ 65,00
Forex
USD
O dólar (USD) continuou fraco e a queda acelerou com o DXY (índice do dólar, que compara o USD com uma cesta de moedas) tocando mínimas de três anos após as tarifas no início de abril. Isso ocorreu depois de o FMI reduzir a projeção de crescimento dos EUA para 1,8% em 2025.
O USD também perdeu força porque investidores migraram para moedas vistas como mais seguras, como o iene japonês (JPY), diante da instabilidade gerada pelas tarifas.
A perspectiva do USD ficou mais complexa porque o Fed (banco central dos EUA) precisa equilibrar o risco de inflação (alta generalizada de preços) causada por tarifas com a chance de desaceleração da economia americana. Se as tensões persistirem e aparecerem mais sinais de economia fraca, o dólar pode seguir cedendo.
Se as tensões comerciais diminuírem e a economia mostrar melhora, o USD pode estabilizar e voltar a se fortalecer.
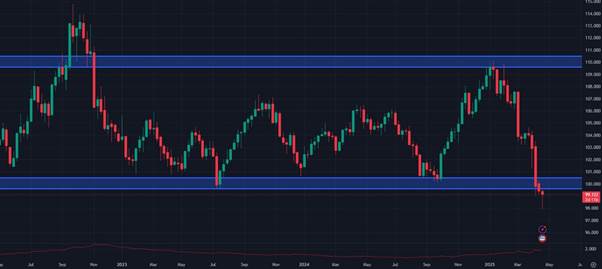
Fig.3: Gráfico semanal do DXY (cesta do USD) mostrando rompimento de suporte e novas mínimas em 3 anos
EUR
O euro (EUR) se beneficiou, com investidores vendo a moeda como alternativa mais estável ao dólar em meio às dúvidas sobre a política dos EUA. A União Europeia também adotou medidas fiscais (gastos e investimentos do governo) para reduzir o risco de desaceleração do PIB (tamanho da economia), além de ações do BCE (Banco Central Europeu) e investimentos da Alemanha para estimular sua economia.
O EUR subiu mais de 11% contra o USD desde o início de março e pode avançar um pouco mais se o dólar permanecer pressionado pelas políticas do governo americano.
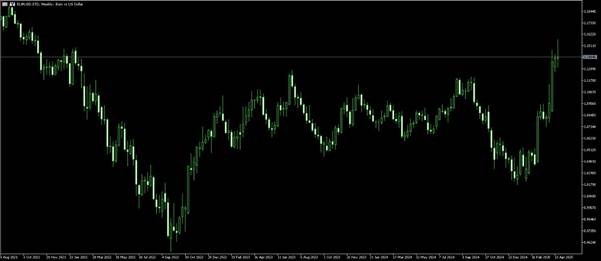
Fig.4: Gráfico semanal do EURUSD mostrando recuperação do euro após um período prolongado de fraqueza.
CAD
O dólar canadense (CAD) não foi muito afetado pelo anúncio de 2 de abril, mas já havia sofrido antes, com tarifas de 25% sobre a maioria dos produtos, o que derrubou o CAD para mínima de cinco anos.
O Banco do Canadá interrompeu cortes de juros (reduções da taxa básica), dando suporte ao CAD, junto com a recente fraqueza do USD, o que ajudou a estabilizar o câmbio contra o dólar americano.
A perspectiva do Canadá depende da disputa comercial com seu maior parceiro. Como a economia é voltada a exportações e 75% das vendas externas vão para os EUA, o país deve enfrentar dificuldades até um novo acordo.
AUD
O dólar australiano (AUD) foi atingido de forma indireta pelas tensões e tarifas globais. A Austrália não foi alvo central, mas sua forte ligação com a China e o aumento do atrito entre Washington e Pequim afetaram o AUD.
A China é o maior parceiro comercial da Austrália. Uma desaceleração chinesa reduz a demanda por exportações australianas, principalmente minério de ferro. Como a Austrália depende de commodities (matérias-primas), qualquer queda global na demanda por esses produtos tende a pesar no AUD.
Apesar da recuperação recente do AUD contra o USD, o movimento se explica mais pela fraqueza do dólar americano do que por melhora do próprio AUD. O cenário depende das tensões EUA–China e de sinais de crescimento na China.
JPY
O iene (JPY) é visto como moeda de proteção, e inicialmente ganhou força com a busca por segurança diante da volatilidade ligada à disputa comercial.
Ao mesmo tempo, o Japão foi alvo de tarifas pesadas, incluindo 25% sobre o setor automotivo. Com os EUA respondendo por 20% das exportações de carros do país, o impacto foi relevante numa economia dependente de exportações. O FMI reduziu a projeção de crescimento do Japão para 0,6%, levando o Banco do Japão a ser mais cauteloso na política monetária (decisões sobre juros e liquidez).
O Japão também foi um dos primeiros a enviar uma delegação aos EUA para discutir novos acordos comerciais, o que pode aliviar a pressão. No curto prazo, o JPY tende a seguir beneficiado pelo status de proteção enquanto persistirem as incertezas globais.
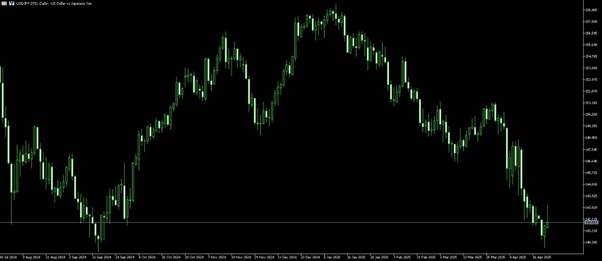
Fig.5: Gráfico diário do USDJPY mostrando o iene se fortalecendo contra o dólar desde o início do ano
Indices
Os índices de ações globais se acalmaram após a forte queda quando as tarifas entraram em vigor, no pior desempenho desde a pandemia. Os índices dos EUA chegaram a cair mais de 20% em relação às máximas de fevereiro, com tecnologia e Nasdaq entre os mais atingidos.
Houve leve recuperação, e nesta semana o secretário do Tesouro dos EUA, Scott Bessent, disse que um acordo com a China seria “inevitável”. Ainda assim, seguem as preocupações com risco de desaceleração global.
Declarações do governo Trump de que as tarifas “com o tempo cairão substancialmente” reforçaram a expectativa de algum tipo de negociação entre as duas maiores economias.
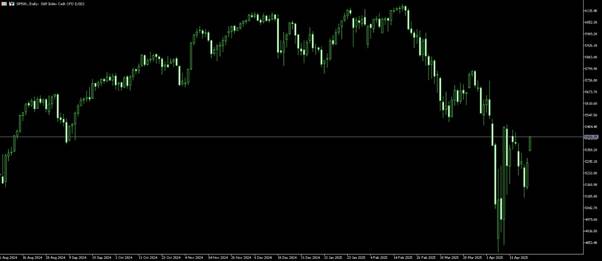
Fig.6: Gráfico diário do SPX mostrando queda forte de mais de 20% desde meados de fevereiro
Manufacturing
A indústria de manufatura foi uma das mais afetadas porque as tarifas atingiram cadeias globais de suprimento (rede de fornecedores e logística). O setor depende de peças importadas, elevando o custo de produção. O segmento automotivo foi um dos mais atingidos, já que o objetivo é reduzir importações para aumentar a demanda por carros feitos nos EUA. Elon Musk disse que a Tesla dobraria a produção doméstica para apoiar esse movimento.
Retail
Muitos produtos do varejo são importados da Ásia por terem custo menor. As margens (diferença entre custo e preço) são apertadas, então aumentos de custo tendem a ser repassados ao consumidor, com risco de mais inflação e queda nas vendas e no consumo.
Agriculture
A agricultura foi fortemente afetada por tarifas de retaliação e depende de exportações para mercados atingidos por alíquotas altas, como China, Canadá e União Europeia.
Se a demanda cair, mesmo por pouco tempo, pode haver desperdício de produção, reduzindo a renda no campo e aumentando a chance de subsídios (apoio financeiro do governo).
Pharmaceuticals
O setor farmacêutico também depende de mercados muito atingidos, como Índia e China. As tarifas podem atrapalhar a cadeia de suprimento e criar problemas regulatórios (regras e autorizações) para obter ingredientes essenciais, elevando custos e reduzindo a oferta de medicamentos importantes.
Como o setor tem peso na economia indiana e chinesa, mesmo uma interrupção pequena pode gerar efeitos relevantes no mundo.
Tech
Tecnologia foi um dos setores mais atingidos e tem forte componente geopolítico. EUA e China disputam liderança em inovação e IA (inteligência artificial, sistemas que aprendem com dados para executar tarefas). A produção é integrada globalmente, e tarifas sobre peças aumentam custos, que tendem a ser repassados ao consumidor, pressionando a inflação.
Interrupções também podem reduzir a cooperação entre países e desacelerar o desenvolvimento de áreas como IA e tecnologia verde (soluções para reduzir emissões e uso de energia).
Crypto
O bitcoin caiu no início, com a incerteza levando investidores a evitar risco (“modo defensivo”), saindo de ativos mais voláteis, como criptomoedas.
Depois, o bitcoin recuperou parte das perdas com o anúncio da pausa de 90 dias nas tarifas. No longo prazo, a visão ainda é relativamente construtiva, porque alguns investidores tratam o bitcoin como proteção contra a perda de força do dólar e riscos do sistema financeiro tradicional.