





Visão geral
- A cimeira Trump-Xi reduziu, para já, o risco de agravamento da guerra comercial EUA-China, mas os diferendos continuam por resolver antes do próximo prazo da trégua comercial, a 10 de janeiro de 2027.
- O preço do petróleo e as yields (taxas de rendibilidade) das obrigações do Tesouro dos EUA continuam a ditar o sentimento do mercado, à medida que os investidores avaliam se a inflação causada pela energia pode obrigar a Reserva Federal a subir as taxas de juro novamente.
- O Banco da Reserva da Austrália (RBA) ganha destaque na terça‑feira, com projeções a apontarem para uma subida da cash rate (taxa de juro de referência de curto prazo) de 4,35% para 4,60%.
- O Core PCE (inflação subjacente medida pelas despesas de consumo pessoal, exclui itens mais voláteis como energia e alimentos), as JOLTS job openings (vagas de emprego reportadas pelo inquérito JOLTS, indicador da procura de trabalho) e o relatório de sexta‑feira Non-Farm Payrolls (criação de emprego fora da agricultura) podem alterar as expectativas sobre as taxas de juro nos EUA e aumentar a volatilidade no dólar, ouro e ações.
Mercados voltam a centrar-se em inflação, taxas e petróleo
A cimeira EUA‑China em Washington reduziu uma fonte de incerteza geopolítica. O Presidente Donald Trump e o Presidente chinês Xi Jinping prosseguiram as conversações entre as duas maiores economias do mundo. Entretanto, a trégua comercial em vigor foi prolongada até 10 de janeiro de 2027.
O encontro também gerou alguns entendimentos económicos. No âmbito do US-China Board of Trade (mecanismo de diálogo comercial entre os dois países), foi acordada a redução de tarifas sobre 30 mil milhões de dólares em bens. A China comprometeu-se ainda a importar pelo menos 10 milhões de toneladas métricas de carvão dos EUA em 2027 e mais 10 milhões em 2028. A Casa Branca confirmou estas medidas após a visita.
No entanto, a cimeira não resolveu divergências mais profundas, como o futuro da trégua comercial, os controlos às exportações de terras raras (minerais críticos usados em tecnologia e defesa) e as tensões geopolíticas em torno do Irão e de Taiwan.
Nos mercados, o risco imediato de nova escalada tarifária diminuiu, mas a relação económica de longo prazo continua instável.
Mais estabilidade EUA‑China reduz um foco de risco
A agricultura continua a ser um dos poucos capítulos em que os acordos existentes geram fluxos comerciais visíveis. A China já se tinha comprometido a comprar 25 milhões de toneladas métricas de soja dos EUA por ano até 2028. Até 10 de setembro, as compras totais de soja norte‑americana por parte da China já atingiram metade desse compromisso, o que mostra esforço para preservar relações diplomáticas e comerciais num contexto de oferta global de oleaginosas mais apertada.
Houve também diálogo sobre sistemas avançados de inteligência artificial (IA) e incidentes relacionados com IA, embora as restrições a chips avançados e a investimento tecnológico se mantenham. Estes entendimentos podem reduzir o “prémio de risco” (custo adicional que o mercado exige por incerteza) associado a um conflito comercial imediato. Ainda assim, as empresas enfrentam incerteza para além do prazo de janeiro, e a diversificação de cadeias de abastecimento dificilmente será revertida apenas com uma extensão curta.
Petróleo e yields continuam a ser os principais motores
As yields do Tesouro dos EUA subiram para novos máximos na semana passada, com os investidores a reagirem a custos energéticos elevados, atividade económica robusta e receios de que a inflação fique acima das metas dos bancos centrais. As yields de longo prazo (obrigações com maturidades mais longas) atingiram na quinta‑feira os níveis mais altos em mais de 20 anos.
O petróleo recuou depois na sexta‑feira, com a expectativa de progresso entre EUA e Irão a aliviar receios sobre oferta. As yields do Tesouro estabilizaram com a queda do crude, embora o mercado continue a incorporar (a “fazer preço” de) a possibilidade de mais subidas de juros pela Reserva Federal.
Esta ligação entre crude, expectativas de inflação e yields mantém-se central na próxima semana. Uma nova subida sustentada do petróleo pode reforçar receios de inflação e empurrar as yields para cima. Uma correção mais profunda do petróleo pode ter o efeito inverso, sobretudo se os próximos dados económicos dos EUA também mostrarem abrandamento.
A Reserva Federal já subiu o intervalo da sua taxa diretora em 25 pontos base (0,25 pontos percentuais) para 3,75%–4,00% este mês. Dezasseis dos 18 decisores apontaram para pelo menos mais uma subida até ao fim de 2026. Isto deixa o dólar sensível tanto à inflação como aos dados do mercado de trabalho.
Ouro testa o impacto de juros mais altos
O ouro à vista (spot, preço para entrega imediata) negociava perto de 4.282,98 dólares por onça na tarde de sexta‑feira e acumulava uma queda de cerca de 2,1% na semana. Yields mais altas, um dólar mais forte e expectativas de mais subidas de juros elevaram o “custo de oportunidade” (o que se deixa de ganhar noutro ativo) de manter ouro, que não paga juros.
O próximo movimento poderá depender em grande medida dos dados dos EUA. Um Core PCE mais fraco ou um relatório de emprego mais débil pode fazer cair as yields e abrir espaço para recuperação do ouro. Leituras fortes de inflação ou emprego podem reforçar expectativas de mais aperto monetário (subida de juros e condições financeiras mais restritivas) e manter o ouro sob pressão.
RBA pode avançar com mais uma subida de juros
Os mercados esperam que o Banco da Reserva da Austrália suba a cash rate de 4,35% para 4,60% na terça‑feira. Isto está alinhado com as previsões dos quatro maiores bancos australianos, que apontam agora para uma subida de 25 pontos base a 29 de setembro. Pressões inflacionistas recentes, preços de energia elevados e comunicação “hawkish” (tom mais inclinado para subir juros para travar a inflação) reforçaram o argumento para maior aperto.
Os investidores devem acompanhar a orientação do RBA (sinais sobre a política futura). Se o banco indicar que outra subida continua em cima da mesa, o dólar australiano pode ganhar apoio. Uma leitura mais cautelosa sobre crescimento e emprego pode limitar a reação, mesmo com subida de juros.
Dados de emprego e inflação nos EUA podem orientar o próximo movimento do dólar
As vagas de emprego JOLTS são esperadas em 7,23 milhões, face a 7,27 milhões anteriormente. O Core PCE deverá subir 0,30% em termos mensais (m/m, mês contra mês), depois de 0,20%. O PIB final (estimativa final do crescimento) é apontado em 1,50% em termos trimestrais (q/q, trimestre contra trimestre), sem alteração face às estimativas anteriores.
Sexta‑feira traz o Non‑Farm Payrolls e a taxa de desemprego. A previsão aponta para criação de 98 mil empregos, após 162 mil, e desemprego estável em 4,10%. Estas publicações podem determinar se o mercado reforça as apostas numa nova subida de juros da Fed.
Emprego mais forte, a par de inflação persistente, sustenta a narrativa “higher for longer” (juros mais altos durante mais tempo). Esta combinação tende a favorecer o dólar e a manter pressão sobre ouro, obrigações e ações mais sensíveis a taxas de juro. Um mercado de trabalho mais fraco, com inflação a abrandar, contestaria essa leitura e poderia levar a um recuo das yields.
Símbolos-chave a acompanhar
USDX | XAUUSD | USOIL | USDJPY | AUDUSD
Próximos eventos
| Data | Moeda | Evento | Previsão | Anterior | Nota do analista |
| 29 Set | AUD | Cash Rate do RBA (taxa de juro de referência) | 4,60% | 4,35% | Espera-se uma subida de 25 pb. A orientação sobre novos aumentos pode aumentar a volatilidade do AUD. |
| 29 Set | USD | JOLTS Vagas de emprego (indicador da procura de trabalhadores) | 7,23M | 7,27M | Um valor mais baixo pode sinalizar menor procura de mão de obra e reduzir pressão sobre as yields dos EUA. |
| 30 Set | AUD | CPI (inflação) a/a | 4,10% | 3,50% | Uma leitura mais alta pode reforçar a expectativa de política monetária restritiva na Austrália. |
| 30 Set | USD | Índice de preços Core PCE m/m (inflação subjacente) | 0,30% | 0,20% | Uma subida acima do esperado pode reforçar a expectativa de novo aumento de juros pela Fed. |
| 30 Set | USD | PIB final q/q | 1,50% | 1,50% | Uma revisão pode alterar a perceção sobre a resiliência do crescimento nos EUA e o cenário de taxas. |
| 2 Out | JPY | Tokyo Core CPI a/a (inflação subjacente em Tóquio) | 2,40% | 1,80% | Um valor mais forte pode reavivar expectativas de política mais restritiva no Banco do Japão. |
| 2 Out | USD | Variação do emprego não agrícola (Non-Farm) | 98K | 162K | Um desvio significativo face à previsão pode mexer com dólar, yields, ouro e índices acionistas. |
| 2 Out | USD | Taxa de desemprego | 4,10% | 4,10% | Uma subida indicaria arrefecimento do mercado de trabalho; uma descida reforçaria expectativas de mais aperto da Fed. |
Principais movimentos da semana
USDX
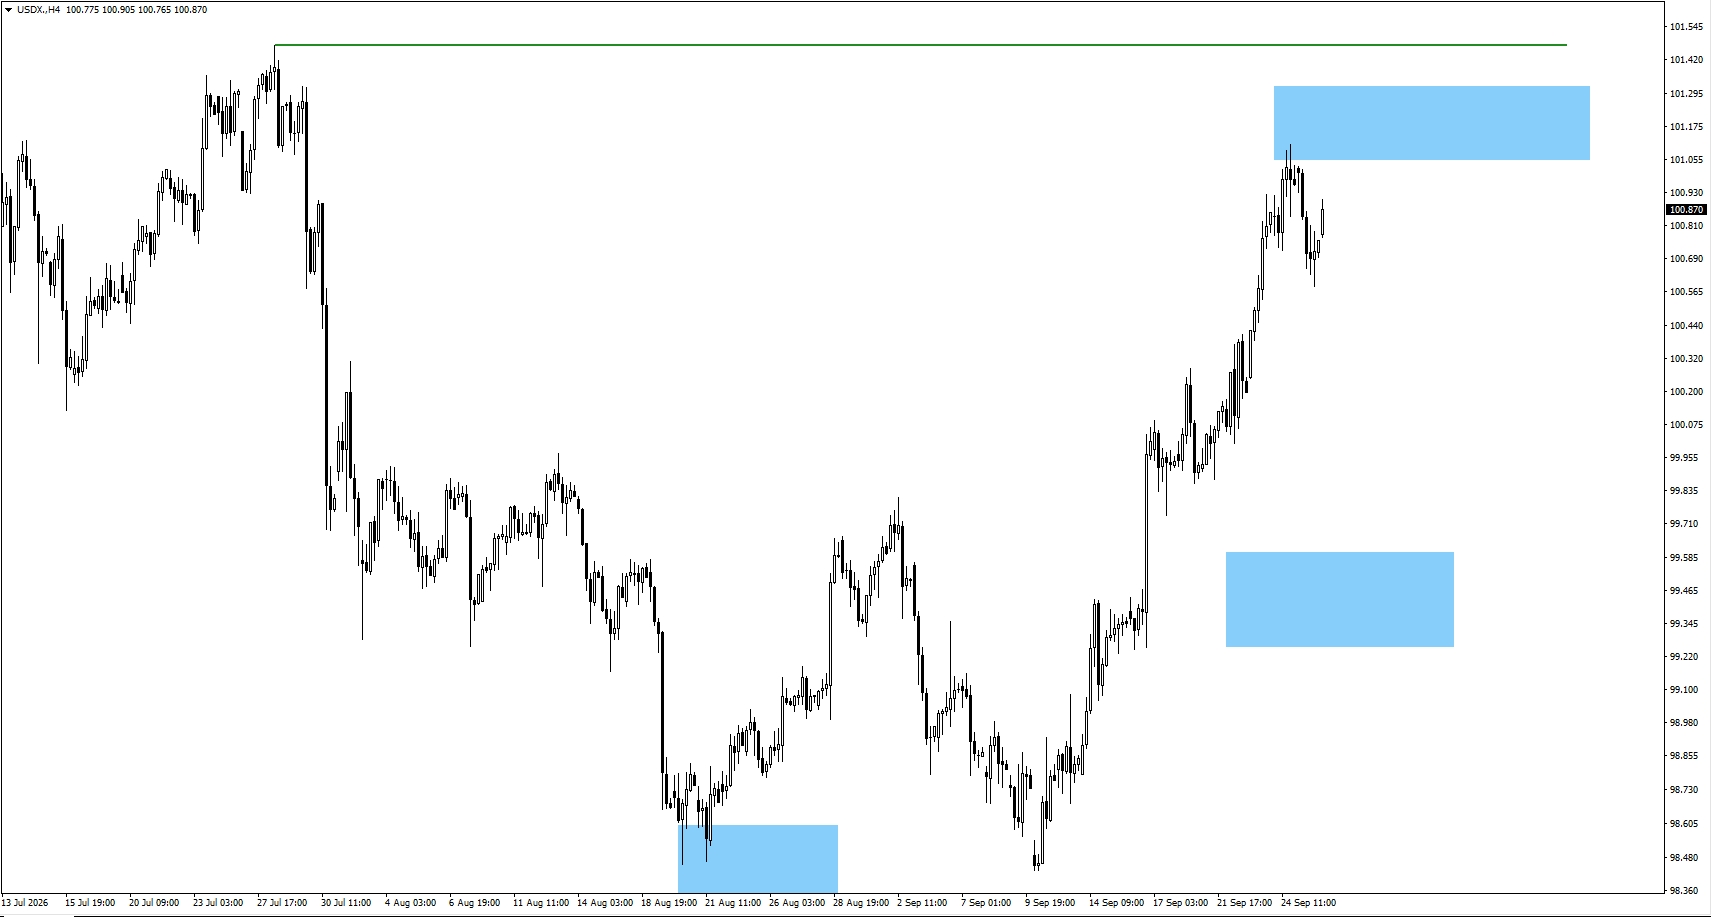
- O USDX (índice do dólar, mede o dólar face a várias moedas) recuou a partir da zona monitorizada de 101,25, mas é preciso mais ação do preço para perceber se está pronto para descer.
- O preço pode consolidar (andar de lado) como no movimento anterior no fim de agosto antes de subir, quebrar 101,473 e depois recuar.
XAUUSD
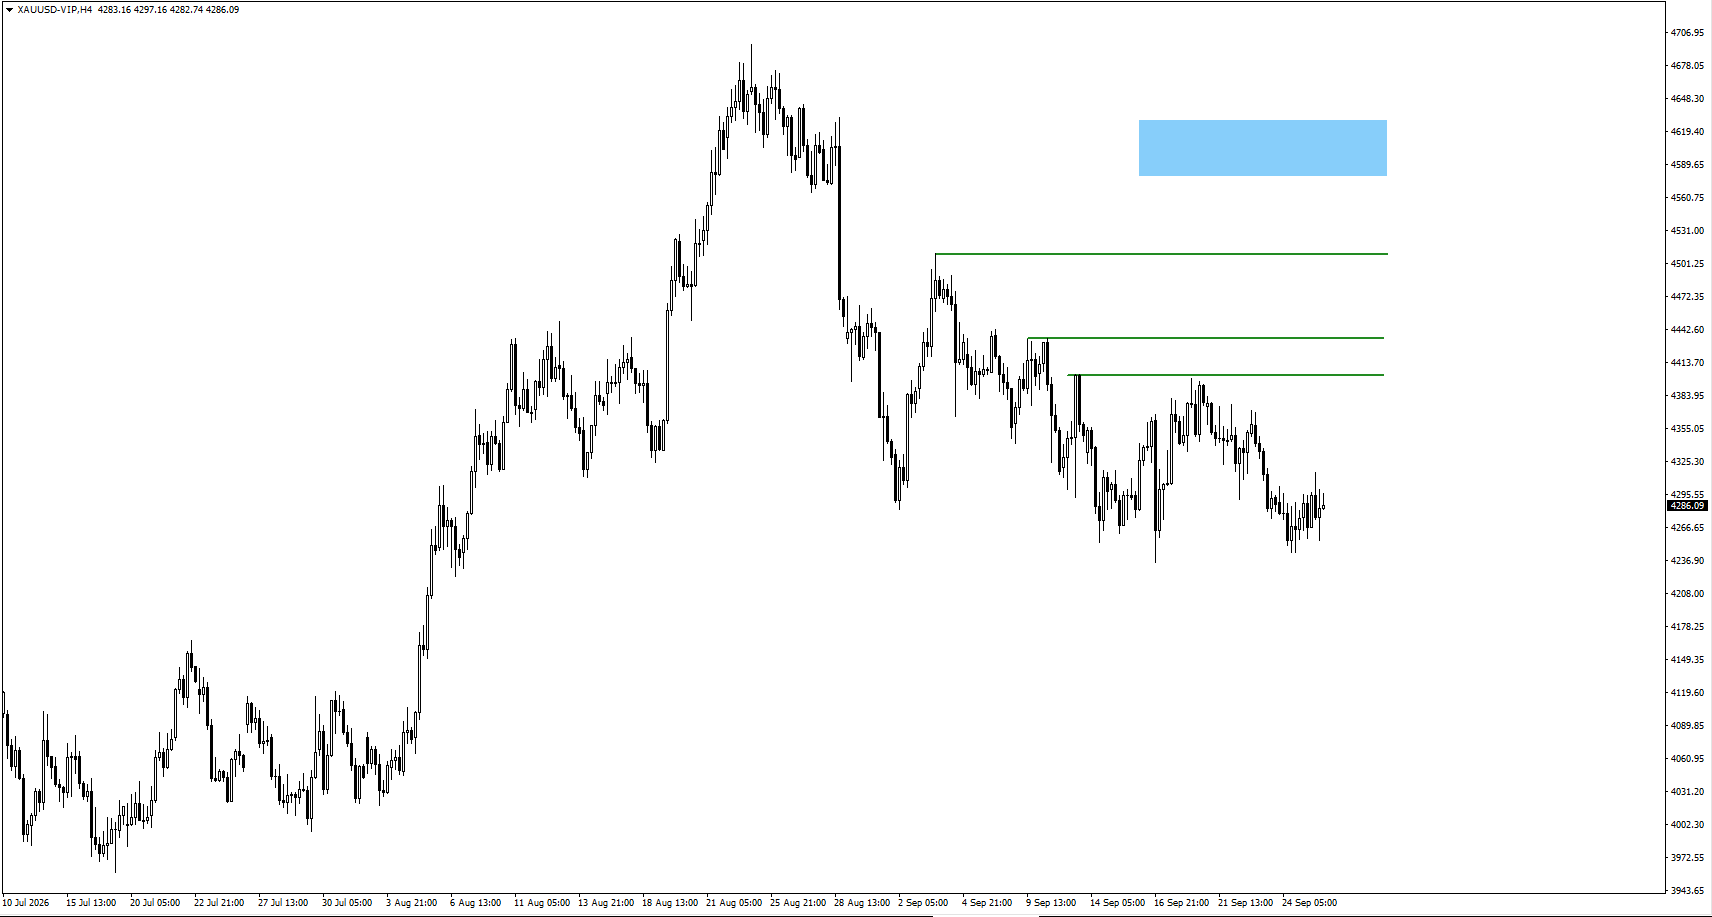
- Se o ouro (XAUUSD, ouro vs dólar) negociar abaixo de 4235,14, acompanhar o comportamento do preço a partir daí.
USOIL
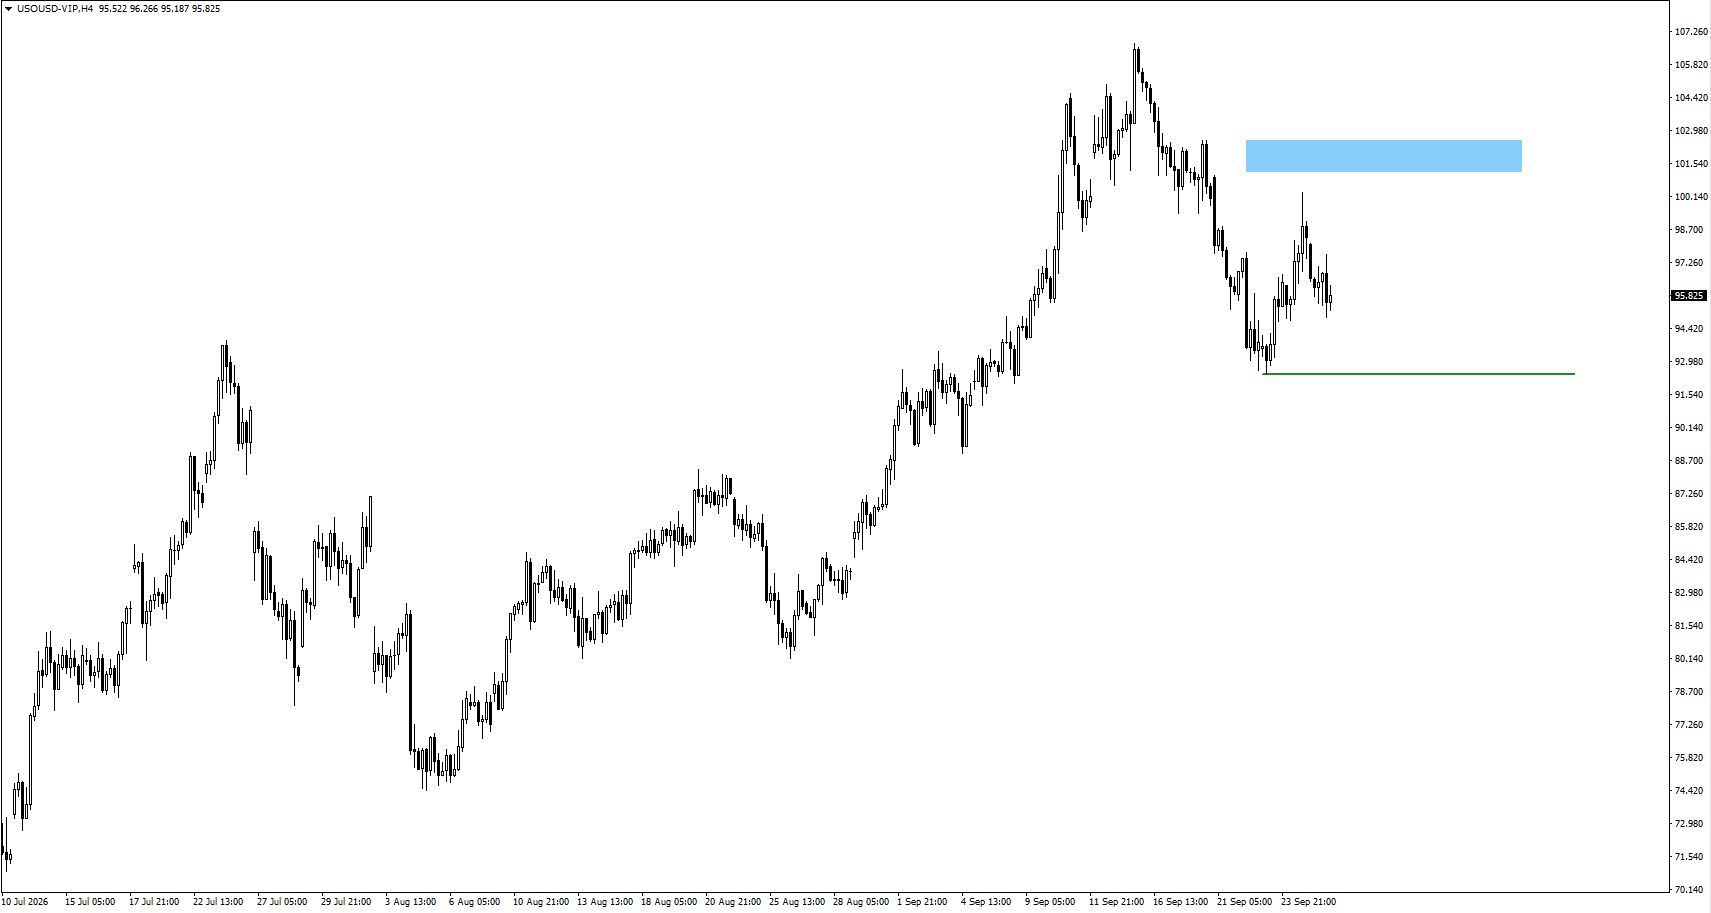
- O USOil (petróleo bruto de referência nos EUA) negociou acima da zona monitorizada de 97,25.
- Para já, acompanhar a zona de 101,45 ou o mínimo de 92,419.
USDJPY
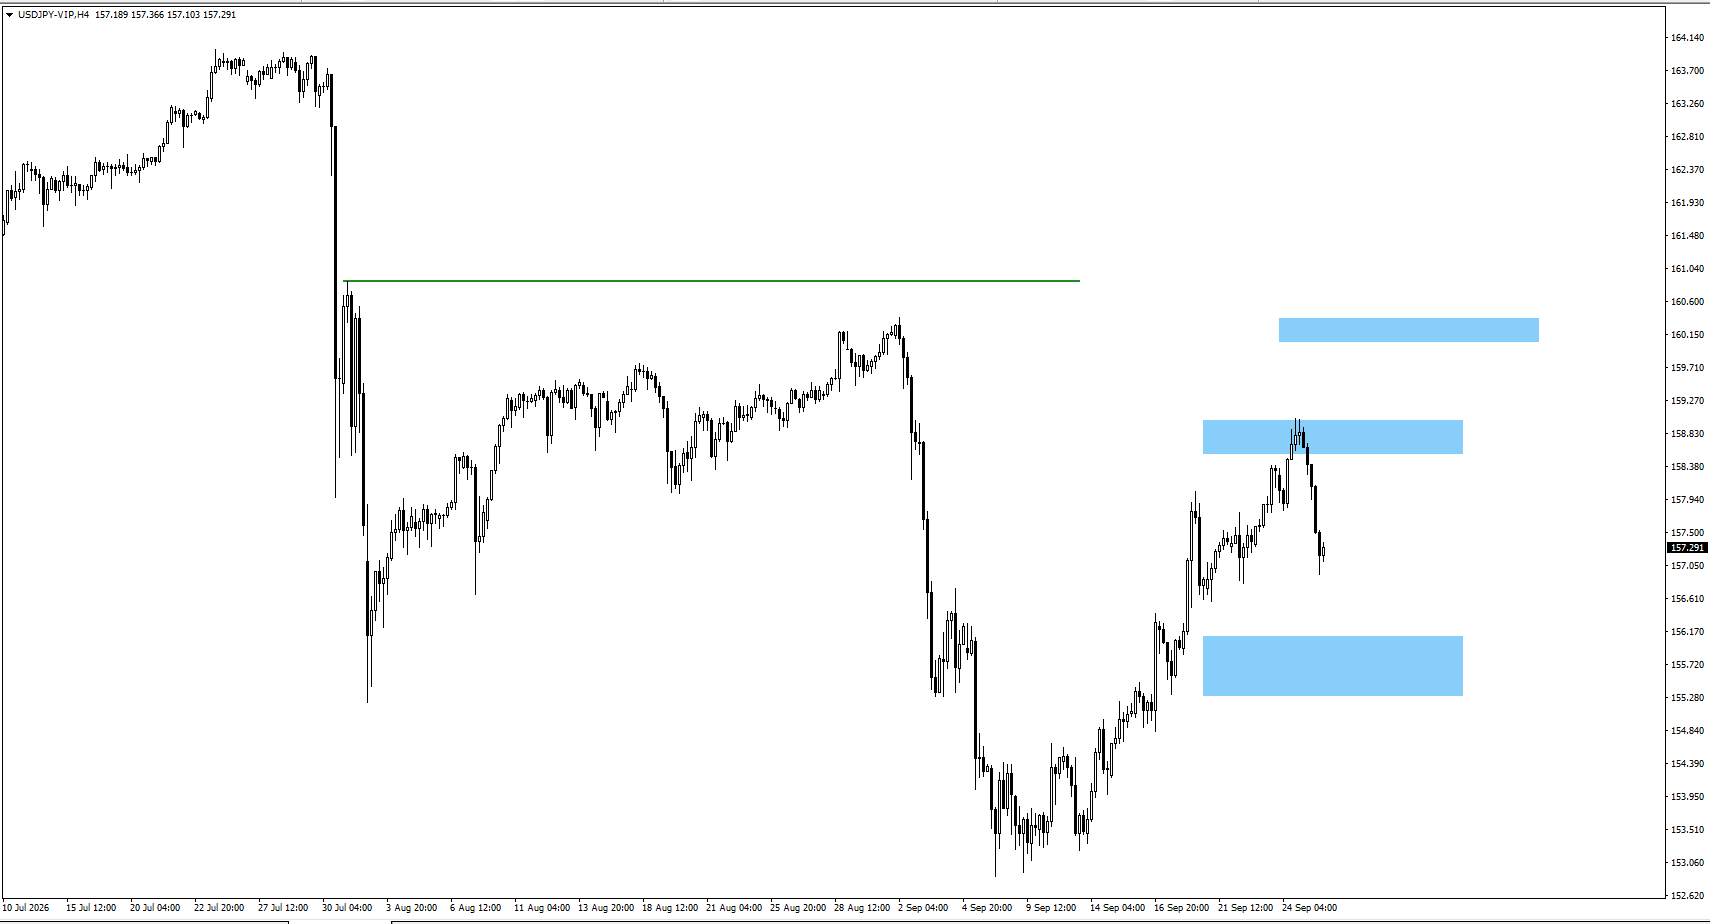
- O USDJPY recuou a partir da zona monitorizada de 158,75.
- Se o preço descer, acompanhar 156,57.
- Se subir, procurar sinais de inversão em baixa (pressão vendedora) junto de 160,25. Esta zona pode ser decisiva para o USDJPY.
AUDUSD
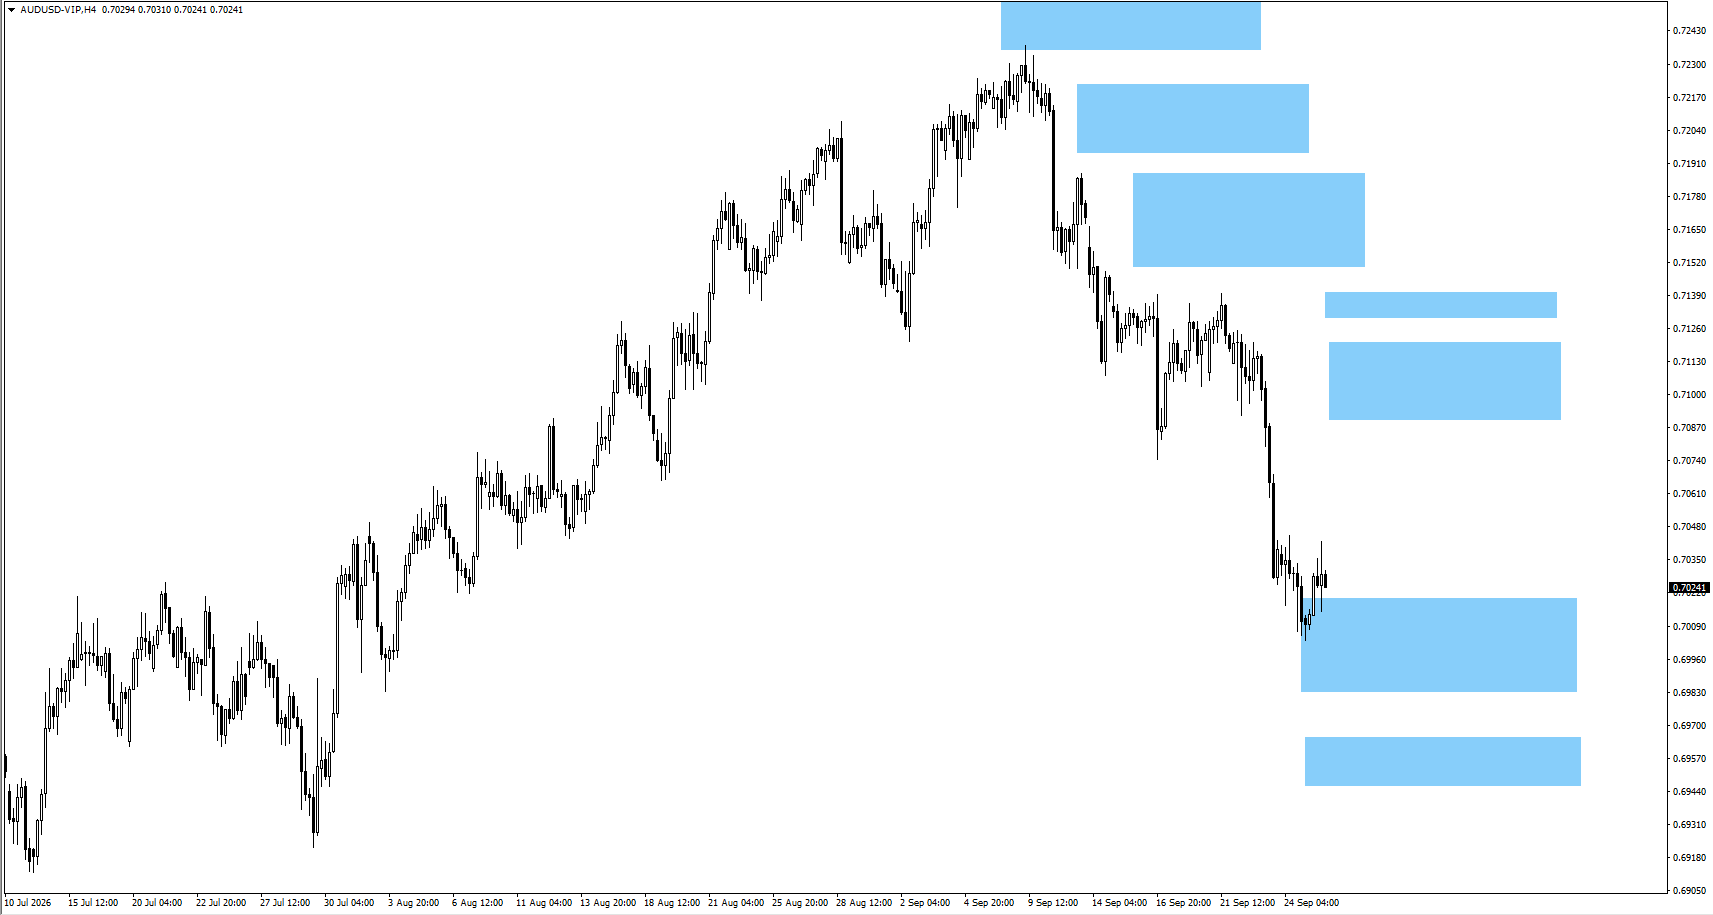
- O AUDUSD está a negociar na zona monitorizada de 0,7000.
- Se descer, acompanhar a ação do preço em 0,6955.
- Se o preço consolidar (andar de lado), procurar sinais de inversão em baixa a partir de 0,7110 ou 0,7130.
Conclusão
A cimeira Trump‑Xi reduziu o risco imediato de nova escalada comercial entre EUA e China, mas não eliminou divergências estruturais sobre tarifas, tecnologia e minerais críticos. O prazo da trégua comercial, a 10 de janeiro de 2027, continua a ser uma referência importante.
Na próxima semana, a política monetária e a inflação deverão pesar mais nas negociações diárias. A decisão do RBA abre a sequência na terça‑feira, seguida do CPI australiano (inflação), do Core PCE nos EUA, de comentários da Fed e do relatório de emprego norte‑americano de sexta‑feira. O petróleo é uma variável adicional: uma nova subida devido a constrangimentos de oferta pode elevar expectativas de inflação e as yields do Tesouro.
Perguntas frequentes
- Quais são os principais eventos de mercado a acompanhar esta semana?
O foco estará na decisão de taxas do RBA, na inflação na Austrália, na inflação Core PCE nos EUA, nas vagas de emprego JOLTS e no relatório de emprego Non‑Farm Payrolls de sexta‑feira. VT Mkt report 20260928 part 1
- Quando é a decisão de taxas do RBA?
O Banco da Reserva da Austrália deverá anunciar a sua decisão de taxas a 29 de setembro. O relatório aponta para uma cash rate de 4,60%, acima dos 4,35% anteriores. VT Mkt report 20260928 part 1
- Quando sai o relatório Non‑Farm Payrolls nos EUA?
O relatório Non‑Farm Payrolls está agendado para 2 de outubro. A previsão aponta para criação de 98 mil empregos, abaixo dos 162 mil anteriores, e uma taxa de desemprego estável em 4,10%. VT Mkt report 20260928 part 1
- Como é que os dados de emprego nos EUA podem afetar o preço do ouro?
Um emprego mais forte pode reforçar expectativas de juros mais altos por parte da Reserva Federal, o que tende a apoiar o dólar e as yields do Tesouro e a pressionar o ouro. Dados mais fracos podem reduzir expectativas de subida de juros e dar suporte ao ouro.
- O que pode mexer com o dólar esta semana?
O dólar pode reagir às vagas de emprego JOLTS, à inflação Core PCE, ao Non‑Farm Payrolls e a declarações de responsáveis da Reserva Federal. Estes dados podem influenciar as expectativas sobre o próximo movimento das taxas de juro nos EUA.
Comece a negociar agora — clique aqui para criar a sua conta real da VT Markets.



