





O início de novembro foi marcado pela ameaça de paralisação do Governo dos EUA (shutdown, quando o Estado fica sem autorização orçamental para funcionar), o que aumentou a incerteza nos mercados e interrompeu a divulgação de dados económicos. Sem indicadores fiáveis, a Reserva Federal (Fed, o banco central dos EUA) ficou com menos base para decidir a política monetária (decisões sobre taxas de juro e condições de financiamento) num momento crítico.
A resolução — embora temporária — trouxe algum alívio aos ativos de risco (investimentos que tendem a cair quando aumenta o medo, como ações). A retoma da divulgação de dados económicos devolveu visibilidade a decisores e investidores. Com um quadro mais claro do crescimento, da inflação e das condições monetárias, os traders (investidores de curto prazo) voltaram a decidir com mais confiança, ajudando o sentimento de mercado a estabilizar e a melhorar.
Intensificou-se também o debate sobre as valorizações das grandes tecnológicas (mega-caps, empresas de capitalização muito elevada), com dúvidas sobre uma possível bolha de ativos (subida excessiva de preços) ligada à inteligência artificial (IA).
A Nvidia ajudou a reduzir esses receios ao apresentar mais um forte relatório de resultados do 3.º trimestre (Q3, resultados trimestrais), com expectativas sólidas para o 4.º trimestre (Q4). O mercado leu estes números como confirmação do ciclo de investimento em IA (AI-CapEx: aumento da despesa em capital, ou investimento em equipamento, centros de dados e infraestruturas).
Apesar de os índices terem estado sob pressão durante grande parte do mês, este fator impulsionou uma recuperação alargada — o S&P 500 já recuperou terreno e volta a estar perto de máximos históricos, aproximando-se do nível dos 7.000 pontos.
Mesmo assim, o contexto continua exigente. O crescimento dos salários melhorou, mas pouco, e embora os preços estejam a desacelerar, o poder de compra dos consumidores ainda só agora começa a estabilizar.
As expectativas de resultados para as mega-caps continuam elevadas, com pouca margem para desilusões. O tema do shutdown regressa no fim de janeiro e a Fed enfrenta um equilíbrio delicado ao definir o rumo da política monetária a partir daqui.
Análise dos mercados
Forex
Em novembro, o mercado cambial (Forex, onde se transacionam moedas) foi moldado por mudanças nas expectativas de taxas de juro, por notícias orçamentais e por políticas diferentes entre bancos centrais.
A inflação mais baixa e a queda das yields (rendibilidades) das obrigações do Tesouro dos EUA levaram o mercado a atribuir maior probabilidade a um corte de juros pela Fed já em dezembro. Embora a procura por ativos de refúgio (safe haven, procurados em períodos de stress) tenha por vezes apoiado o dólar, a leitura dominante é que o ciclo de subidas de juros nos EUA terminou, reduzindo o atrativo de “carry” (ganho por manter uma moeda com juros mais altos do que outra).
A libra (GBP) mexeu-se com notícias orçamentais:
- O orçamento de outono do Reino Unido sinalizou incentivos ao crescimento + ajustes seletivos de impostos.
- Ligeiramente favorável à libra, mas com ganhos limitados pela fraca produtividade e pela hesitação do Banco de Inglaterra (BoE, banco central do Reino Unido) em cortar juros.
O iene (JPY) sob pressão:
- O Banco do Japão (BoJ) manteve uma política muito expansionista (ultra-accommodative, com juros muito baixos e apoio forte à economia).
- O iene foi vendido à medida que o diferencial de rendibilidades aumentou (diferença entre juros de países, que incentiva a trocar para moedas com juros mais altos).
- Surgiu especulação sobre intervenção (ação do banco central no mercado para travar a queda da moeda), mas a descida das yields nos EUA limitou as perdas.
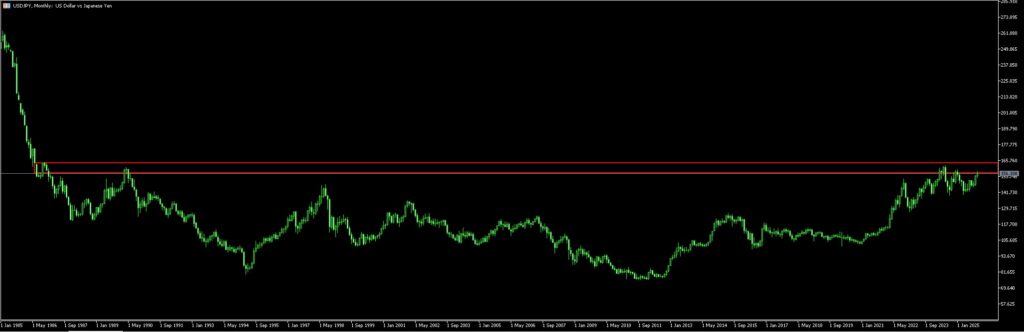
Fig. 1: Gráfico mensal do USDJPY a aproximar-se de uma resistência de longo prazo (nível onde o preço tende a travar) que vem dos anos 1980
Ouro e prata
O ouro e a prata mostraram força em novembro, com mudanças no contexto macroeconómico a levarem investidores para metais preciosos. A queda das yields das obrigações do Tesouro dos EUA e a subida das expectativas de cortes de juros pela Fed apoiaram ambos.
Com a compressão das yields reais (rendibilidade após descontar a inflação) e um dólar mais fraco, o ouro subiu de forma consistente, beneficiando do seu papel clássico de refúgio.
A prata também avançou, mas com mais volatilidade (oscilações mais fortes). Embora apoiada pelas mesmas tendências macro, a prata é ao mesmo tempo metal precioso e metal industrial, o que a torna mais sensível a indicadores da indústria transformadora (dados sobre produção e encomendas nas fábricas).
A melhoria do sentimento em torno da procura industrial — sobretudo em energia solar e eletrónica — ajudou a prata a terminar o mês forte, voltando a aproximar-se de máximos históricos.
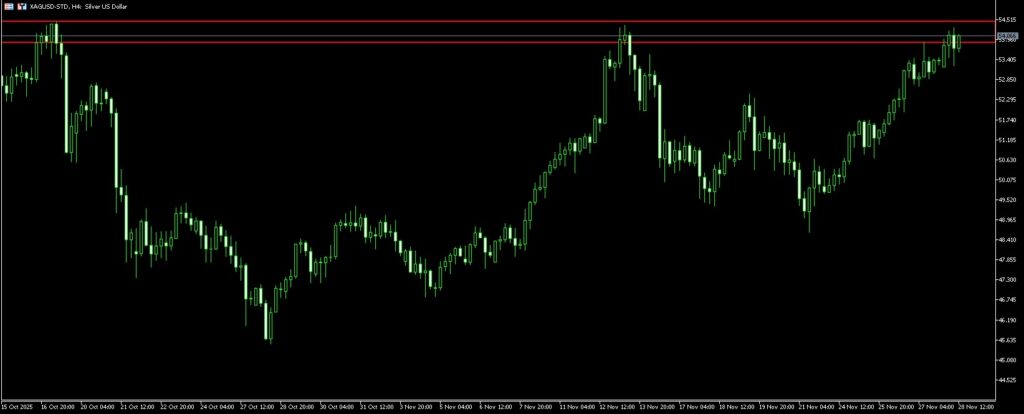
Fig. 2: Gráfico da prata a 4 horas, a mostrar um fecho mensal forte perto de zona de máximos
Petróleo
Os preços do crude desceram ligeiramente em novembro, pressionados por uma combinação de oferta resiliente e enfraquecimento da procura.
Os indicadores de crescimento global abrandaram, com os PMI da indústria (Purchasing Managers’ Index, inquérito que mede a atividade industrial) nos EUA, Europa e partes da Ásia a apontarem para desaceleração na reta final do ano.
Do lado da oferta, vários membros da OPEP+ (aliança de países produtores liderada pela OPEP e pela Rússia) excederam discretamente as quotas para gerar mais receita, devido à pressão nos orçamentos internos. Isto adicionou oferta inesperada ao mercado.
Entretanto, a produção de xisto (shale) nos EUA manteve-se forte, apoiada por ganhos de eficiência e por estratégias de cobertura (hedging, contratos para fixar preços e reduzir risco) que mantiveram as plataformas ativas mesmo com preços mais baixos.
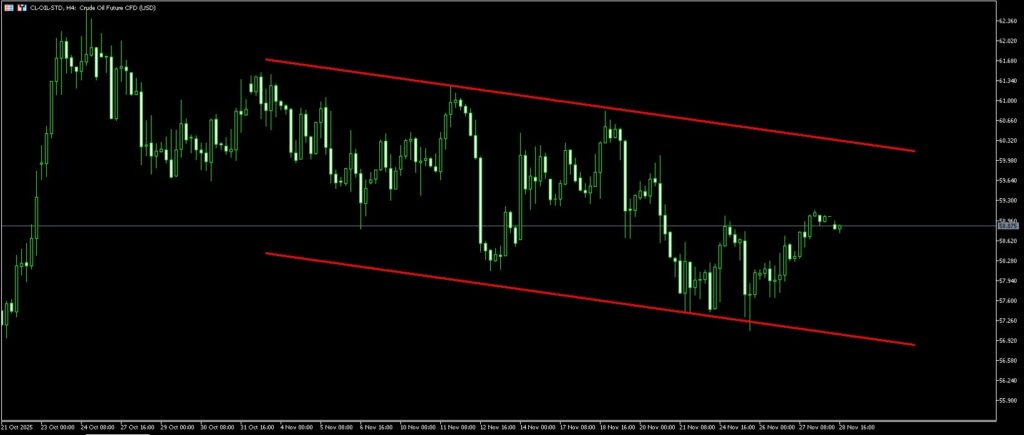
Fig. 3: Gráfico do petróleo a 4 horas, a mostrar pressão descendente gradual ao longo de novembro
Índices
Novembro trouxe volatilidade (variações rápidas de preço) aos mercados globais de ações. O mês começou com uma queda acentuada, alimentada pelo receio de que as grandes tecnológicas dos EUA estivessem esticadas (preços demasiado altos face aos fundamentos).
A incerteza em torno do shutdown nos EUA reduziu a visibilidade sobre os dados e pesou no apetite pelo risco (disposição para investir em ativos mais arriscados).
O sentimento melhorou a meio do mês com dois catalisadores (eventos que desbloqueiam movimentos no mercado). Primeiro, o shutdown terminou, devolvendo confiança e permitindo analisar novos dados económicos.
Segundo, a Nvidia apresentou resultados muito fortes, reforçando a confiança no ciclo de investimento em IA (AI-CapEx) e revertendo grande parte da venda anterior liderada pela tecnologia. Estes fatores ajudaram a estabilizar os índices globais e desencadearam uma subida de alívio (recuperação após pressão forte).
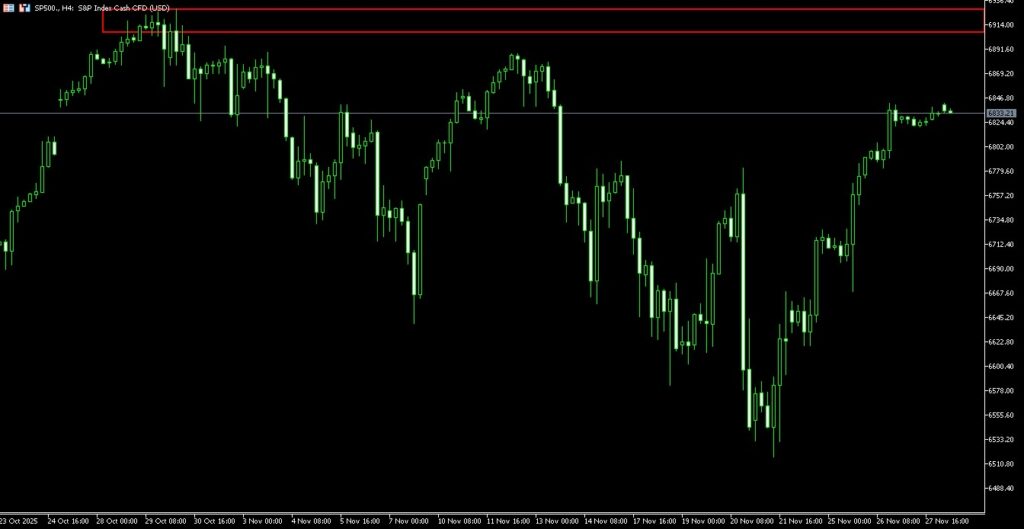
Fig. 4: Gráfico do SPX (S&P 500) a 4 horas, com pressão no início do mês e recuperação a meio do mês
Cripto
A Bitcoin registou uma forte queda em novembro, com fatores macroeconómicos, regulatórios e de estrutura de mercado a alinharem-se de forma negativa. O mês começou com um movimento de aversão ao risco (risk-off, preferência por ativos mais seguros) à medida que as valorizações tecnológicas corrigiram, arrastando para baixo ativos mais especulativos. Novembro foi um dos meses mais fracos de 2025 para a BTC (sigla de Bitcoin).
O aumento do receio de recessão e a menor liquidez (menos dinheiro disponível para investir) levaram investidores para caixa e obrigações de curto prazo (títulos com vencimento próximo), reduzindo a procura por ativos muito voláteis como a Bitcoin.
A pressão regulatória aumentou quando várias grandes jurisdições sinalizaram planos de supervisão mais apertada das reservas de stablecoins (criptomoedas desenhadas para manter valor estável, normalmente ligadas ao dólar) e de bolsas offshore (plataformas de negociação fora das principais jurisdições).
Ao mesmo tempo, os miners de Bitcoin (entidades que validam transações e recebem novas moedas) aumentaram as vendas para cobrir custos mais altos de energia e financiamento, agravando a pressão vendedora.
O sentimento nas redes sociais tornou-se claramente negativo, amplificando a queda e reforçando novembro como um dos piores meses do ano para a Bitcoin.
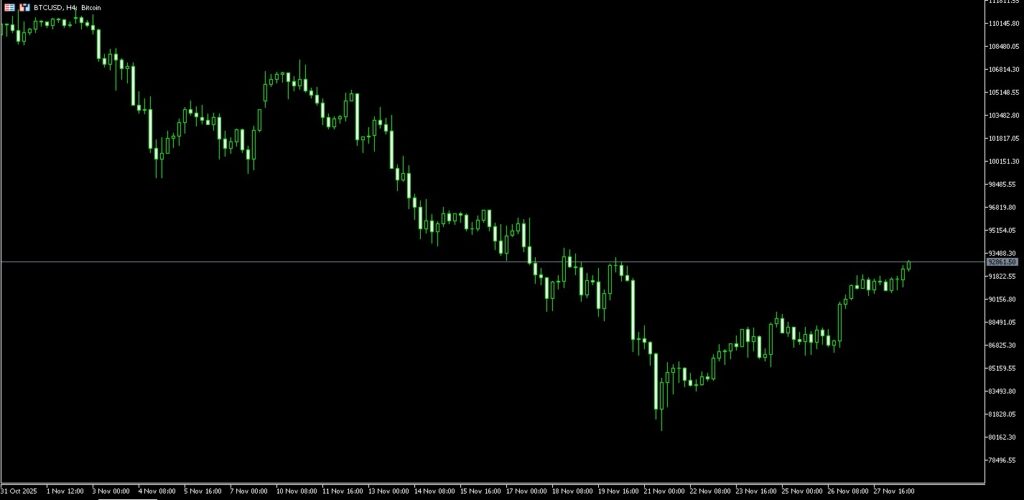
Fig. 5: Gráfico da Bitcoin a 4 horas, a mostrar a forte queda de novembro
Em direção a dezembro
À entrada de dezembro, o tom do mercado continuará dependente da relação entre os novos dados económicos e as expectativas para as taxas de juro. O regresso das publicações dá à Fed e aos investidores uma base mais clara, mas o contexto está longe de estar resolvido.
A possibilidade de cortes antecipados, a inflação mais estável e resultados fortes ligados à IA podem dar apoio. Ainda assim, os sinais de abrandamento do crescimento e um novo risco de shutdown em janeiro mantêm riscos relevantes.
Neste ambiente, os traders devem manter flexibilidade. Dezembro costuma ter menor liquidez (menos volume de negociação) e reações mais bruscas, e as condições podem mudar rapidamente à medida que decisores preparam 2026.
Comece a negociar agora — clique aqui para criar a sua conta real da VT Markets.





