





Os preços do ouro prolongaram a queda, numa altura em que os investidores se preparam para a divulgação das atas (registo detalhado) da reunião de outubro da Reserva Federal (Fed, o banco central dos EUA), depois de a inflação ao consumidor nos EUA ter surpreendido em alta e de os dados de preços no produtor terem sido mistos. Com o dólar norte-americano perto de máximos de 19 meses e com a expectativa de mais uma subida de juros a ganhar força, o metal precioso volta a estar sob pressão antes de um importante comunicado de política monetária (decisões sobre juros e condições de financiamento).
O ouro à vista (spot, para entrega imediata) caiu para cerca de 3.788 dólares por onça em 18 de novembro, o nível mais baixo em mais de um ano, numa fase em que a subida das rendibilidades (yields, juros implícitos) das obrigações do Tesouro e a expectativa de uma política monetária mais restritiva (juros mais altos e crédito mais caro) continuam a travar a procura. Em paralelo, os mercados atribuíam uma probabilidade de cerca de 96% a uma subida de 25 pontos base (0,25 pontos percentuais) dos juros da Fed em dezembro, deixando os investidores muito sensíveis a qualquer sinal de que os decisores possam manter condições restritivas até 2027.
A questão imediata para quem negoceia ouro é saber se as atas do FOMC (Comité Federal de Mercado Aberto, órgão da Fed que decide os juros) vão reforçar o cenário negativo (bearish, de queda) ou se vão dar sinais suficientes de uma postura menos agressiva para apoiar uma recuperação.
IPC e IPP nos EUA: porque a inflação continua a ser uma preocupação
Os mais recentes relatórios de inflação nos EUA traçam um quadro complexo, com os preços ao consumidor a manterem-se acima do esperado, apesar de alguns sinais de abrandamento nos preços no produtor.
De acordo com o relatório do Índice de Preços no Consumidor (IPC, CPI em inglês) de outubro, divulgado a 10 de novembro, a inflação total (headline, valor global) subiu 0,4% em cadeia (mês contra mês), acima dos 0,3% previstos. Embora tenha sido uma desaceleração face aos 0,6% de setembro, a leitura indica que a pressão inflacionista está a ser mais persistente do que o mercado esperava.
O IPC subjacente (core, que exclui os preços mais voláteis de alimentos e energia) aumentou 0,3%, acima dos 0,2% estimados. Este dado é relevante porque a inflação subjacente dá aos decisores uma visão mais clara sobre se a subida de preços se está a generalizar e a tornar “enraizada” na economia.
O relatório do Índice de Preços no Produtor (IPP, PPI em inglês), divulgado a 13 de novembro, trouxe um número global mais favorável. Os preços no produtor subiram 0,3% em cadeia, abaixo dos 0,4% previstos e bem abaixo do aumento revisto de 1,4% em setembro. Ainda assim, a inflação anual no produtor acelerou para 6,5%, o valor mais alto desde novembro de 2022, enquanto a medida que exclui alimentos, energia e serviços de comércio subiu 0,5% pelo segundo mês consecutivo.
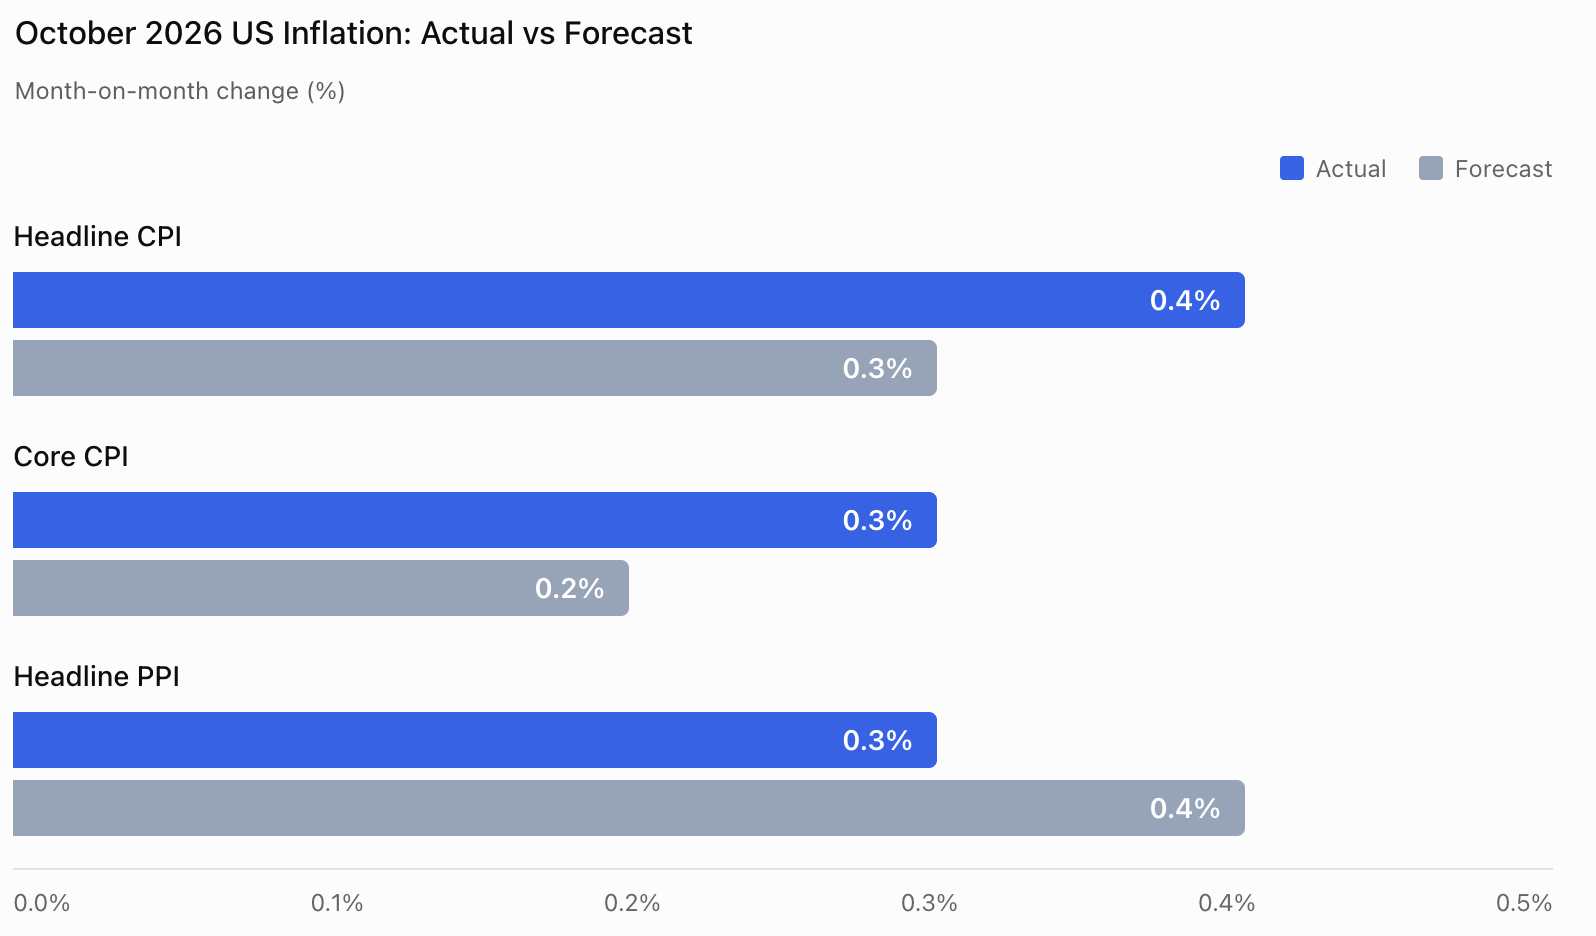
Resumo da inflação nos EUA em outubro
| Indicador | Real | Previsão |
| IPC total (m/m) | 0,40% | 0,30% |
| IPC subjacente (m/m) | 0,30% | 0,20% |
| IPP total (m/m) | 0,30% | 0,40% |
No conjunto, estes números sugerem que a inflação ainda não abrandou de forma consistente ao ponto de afastar o risco de mais aperto monetário (subidas de juros e condições financeiras mais apertadas). Apesar do alívio mensal no IPP, a pressão de custos subjacente pode acabar por chegar ao consumidor, sobretudo se as empresas continuarem a transferir custos mais altos para as famílias.
Para os mercados, a questão central é se a Fed considera que os juros atuais já são suficientemente restritivos ou se serão necessárias novas subidas para aproximar a inflação, de forma sustentada, da meta de 2%. Compreender a ligação entre a inflação do IPP e a inflação subjacente do PCE (despesa de consumo pessoal, indicador preferido da Fed) ajuda a avaliar como os preços no produtor podem influenciar as medidas de inflação acompanhadas pelo banco central.
Atas do FOMC hoje: o que vai revelar a Reserva Federal?
As atenções viram-se agora para as atas da reunião do FOMC, previstas para 18 de novembro às 14h00 (hora da Costa Leste dos EUA), o que corresponde às 03h00 na Malásia a 19 de novembro.
As atas vão detalhar a reunião de 27–28 de outubro, na qual os decisores mantiveram o intervalo da taxa diretora (federal funds, taxa de referência de curto prazo) em 3,75%–4,00%. A decisão não foi unânime: dois responsáveis defenderam uma subida imediata de 25 pontos base, evidenciando divergências sobre quão agressiva deve ser a resposta à inflação.
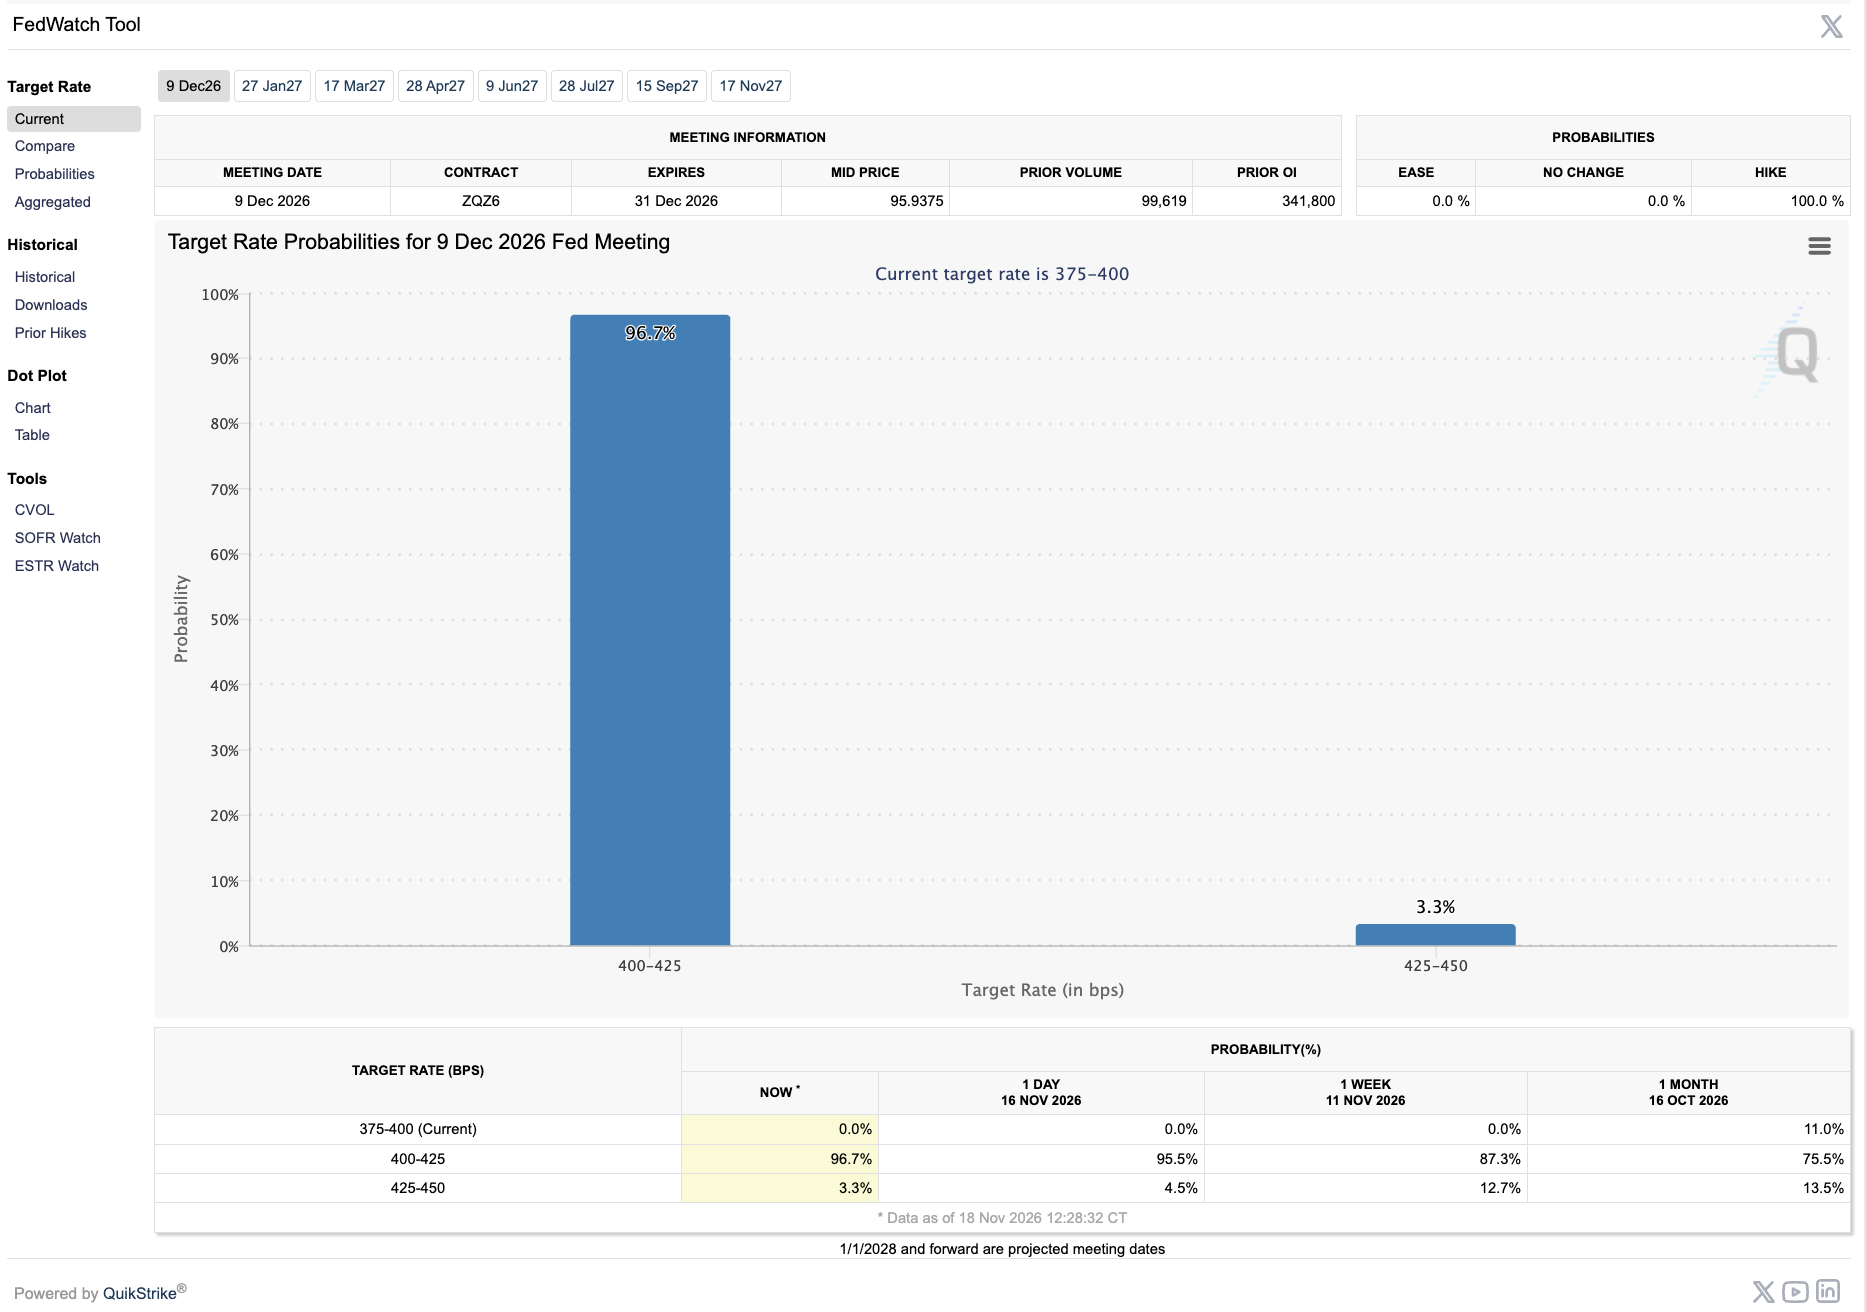
Estas atas refletem discussões anteriores aos últimos dados de IPC e IPP. Ainda assim, podem ajudar a perceber o grau de preocupação com a inflação antes de serem conhecidos os números mais recentes.
Três pontos serão especialmente relevantes. Primeiro, quantos decisores apoiavam mais aperto e se preferiam subidas graduais ou uma abordagem mais dura. Segundo, como avaliaram a robustez do mercado de trabalho e se a economia seria capaz de suportar custos de crédito mais altos. Por fim, que pistas dão sobre durante quanto tempo os juros poderão ter de permanecer em níveis restritivos.
A reunião de dezembro já concentra grande atenção, com o mercado a inclinar-se para uma subida de um quarto de ponto. Ainda assim, a trajetória do ouro pode depender menos de haver (ou não) mais uma subida e mais do que for sinalizado sobre o caminho dos juros a seguir.
Se as atas mostrarem apoio alargado a mais aperto até 2027, as rendibilidades das obrigações do Tesouro e o dólar poderão ganhar força. Em sentido contrário, sinais de maior preocupação com o crescimento ou com o impacto acumulado das subidas anteriores podem levar o mercado a rever a perspetiva de médio e longo prazo.
Para perceber como as decisões dos bancos centrais mexem com os mercados, o Comité Federal de Mercado Aberto (FOMC) tem um papel central na política monetária dos EUA e nas expectativas sobre juros.
Porque é que o ouro está a cair apesar de um IPP mais suave
A queda recente do ouro reflete uma combinação de expectativas de juros mais altos nos EUA, subida das rendibilidades das obrigações e um dólar que continua atrativo para investidores internacionais.
Ao contrário das obrigações do Estado ou de depósitos remunerados, o ouro não gera rendimento. Quando as rendibilidades do Tesouro sobem, os investidores conseguem retornos mais elevados em ativos em dólares com risco relativamente baixo, aumentando o custo de oportunidade (o que se perde por não investir noutra alternativa) de manter ouro.
Esta relação ganha peso quando o mercado espera que a Fed mantenha juros elevados por muito tempo. Rendibilidades reais mais altas (real yields, rendibilidades descontando a inflação esperada) tornam o ouro menos atrativo, mesmo com incerteza económica. Perceber a ligação entre rendibilidades do Tesouro dos EUA e o preço do ouro ajuda a explicar porque é que os metais preciosos podem cair mesmo com inflação alta.
O dólar agrava estas pressões. Em 18 de novembro, o Índice do Dólar (Dollar Index, medida do dólar face a um cabaz de moedas) negociava perto de 103,65, próximo do valor mais alto desde abril de 2025. Um dólar mais forte torna o ouro mais caro para quem compra noutras moedas, podendo enfraquecer a procura externa. Acompanhar o gráfico do Índice do Dólar ajuda a avaliar se a força do dólar confirma ou contraria os movimentos do ouro.
Este conjunto de fatores empurrou o ouro abaixo de níveis técnicos e psicológicos relevantes, prolongando uma correção que ganhou intensidade após o IPC.
Ainda assim, a relação entre ouro e juros não é automática. Risco geopolítico, instabilidade financeira ou receios sobre o crescimento podem sustentar a procura de refúgio (safe haven, ativo procurado em tempos de incerteza) mesmo com política monetária restritiva.
Por agora, a narrativa dominante continua centrada na inflação e na possibilidade de mais aperto por parte da Fed.
Previsão do preço do ouro: níveis-chave de XAUUSD a acompanhar
A queda recente do ouro até aos 3.788 dólares enfraqueceu o cenário técnico de curto prazo, aumentando a importância de saber se os compradores conseguem defender a zona psicológica dos 3.800 dólares ou recuperar acima de anteriores níveis de suporte (support, zona onde a queda costuma travar) entretanto quebrados.
Os 3.800 dólares são a referência imediata após a venda recente. Um regresso sustentado acima deste patamar pode indicar perda de força vendedora, mas uma confirmação mais sólida exigiria uma recuperação em direção à antiga zona de suporte 3.850–3.870 dólares.
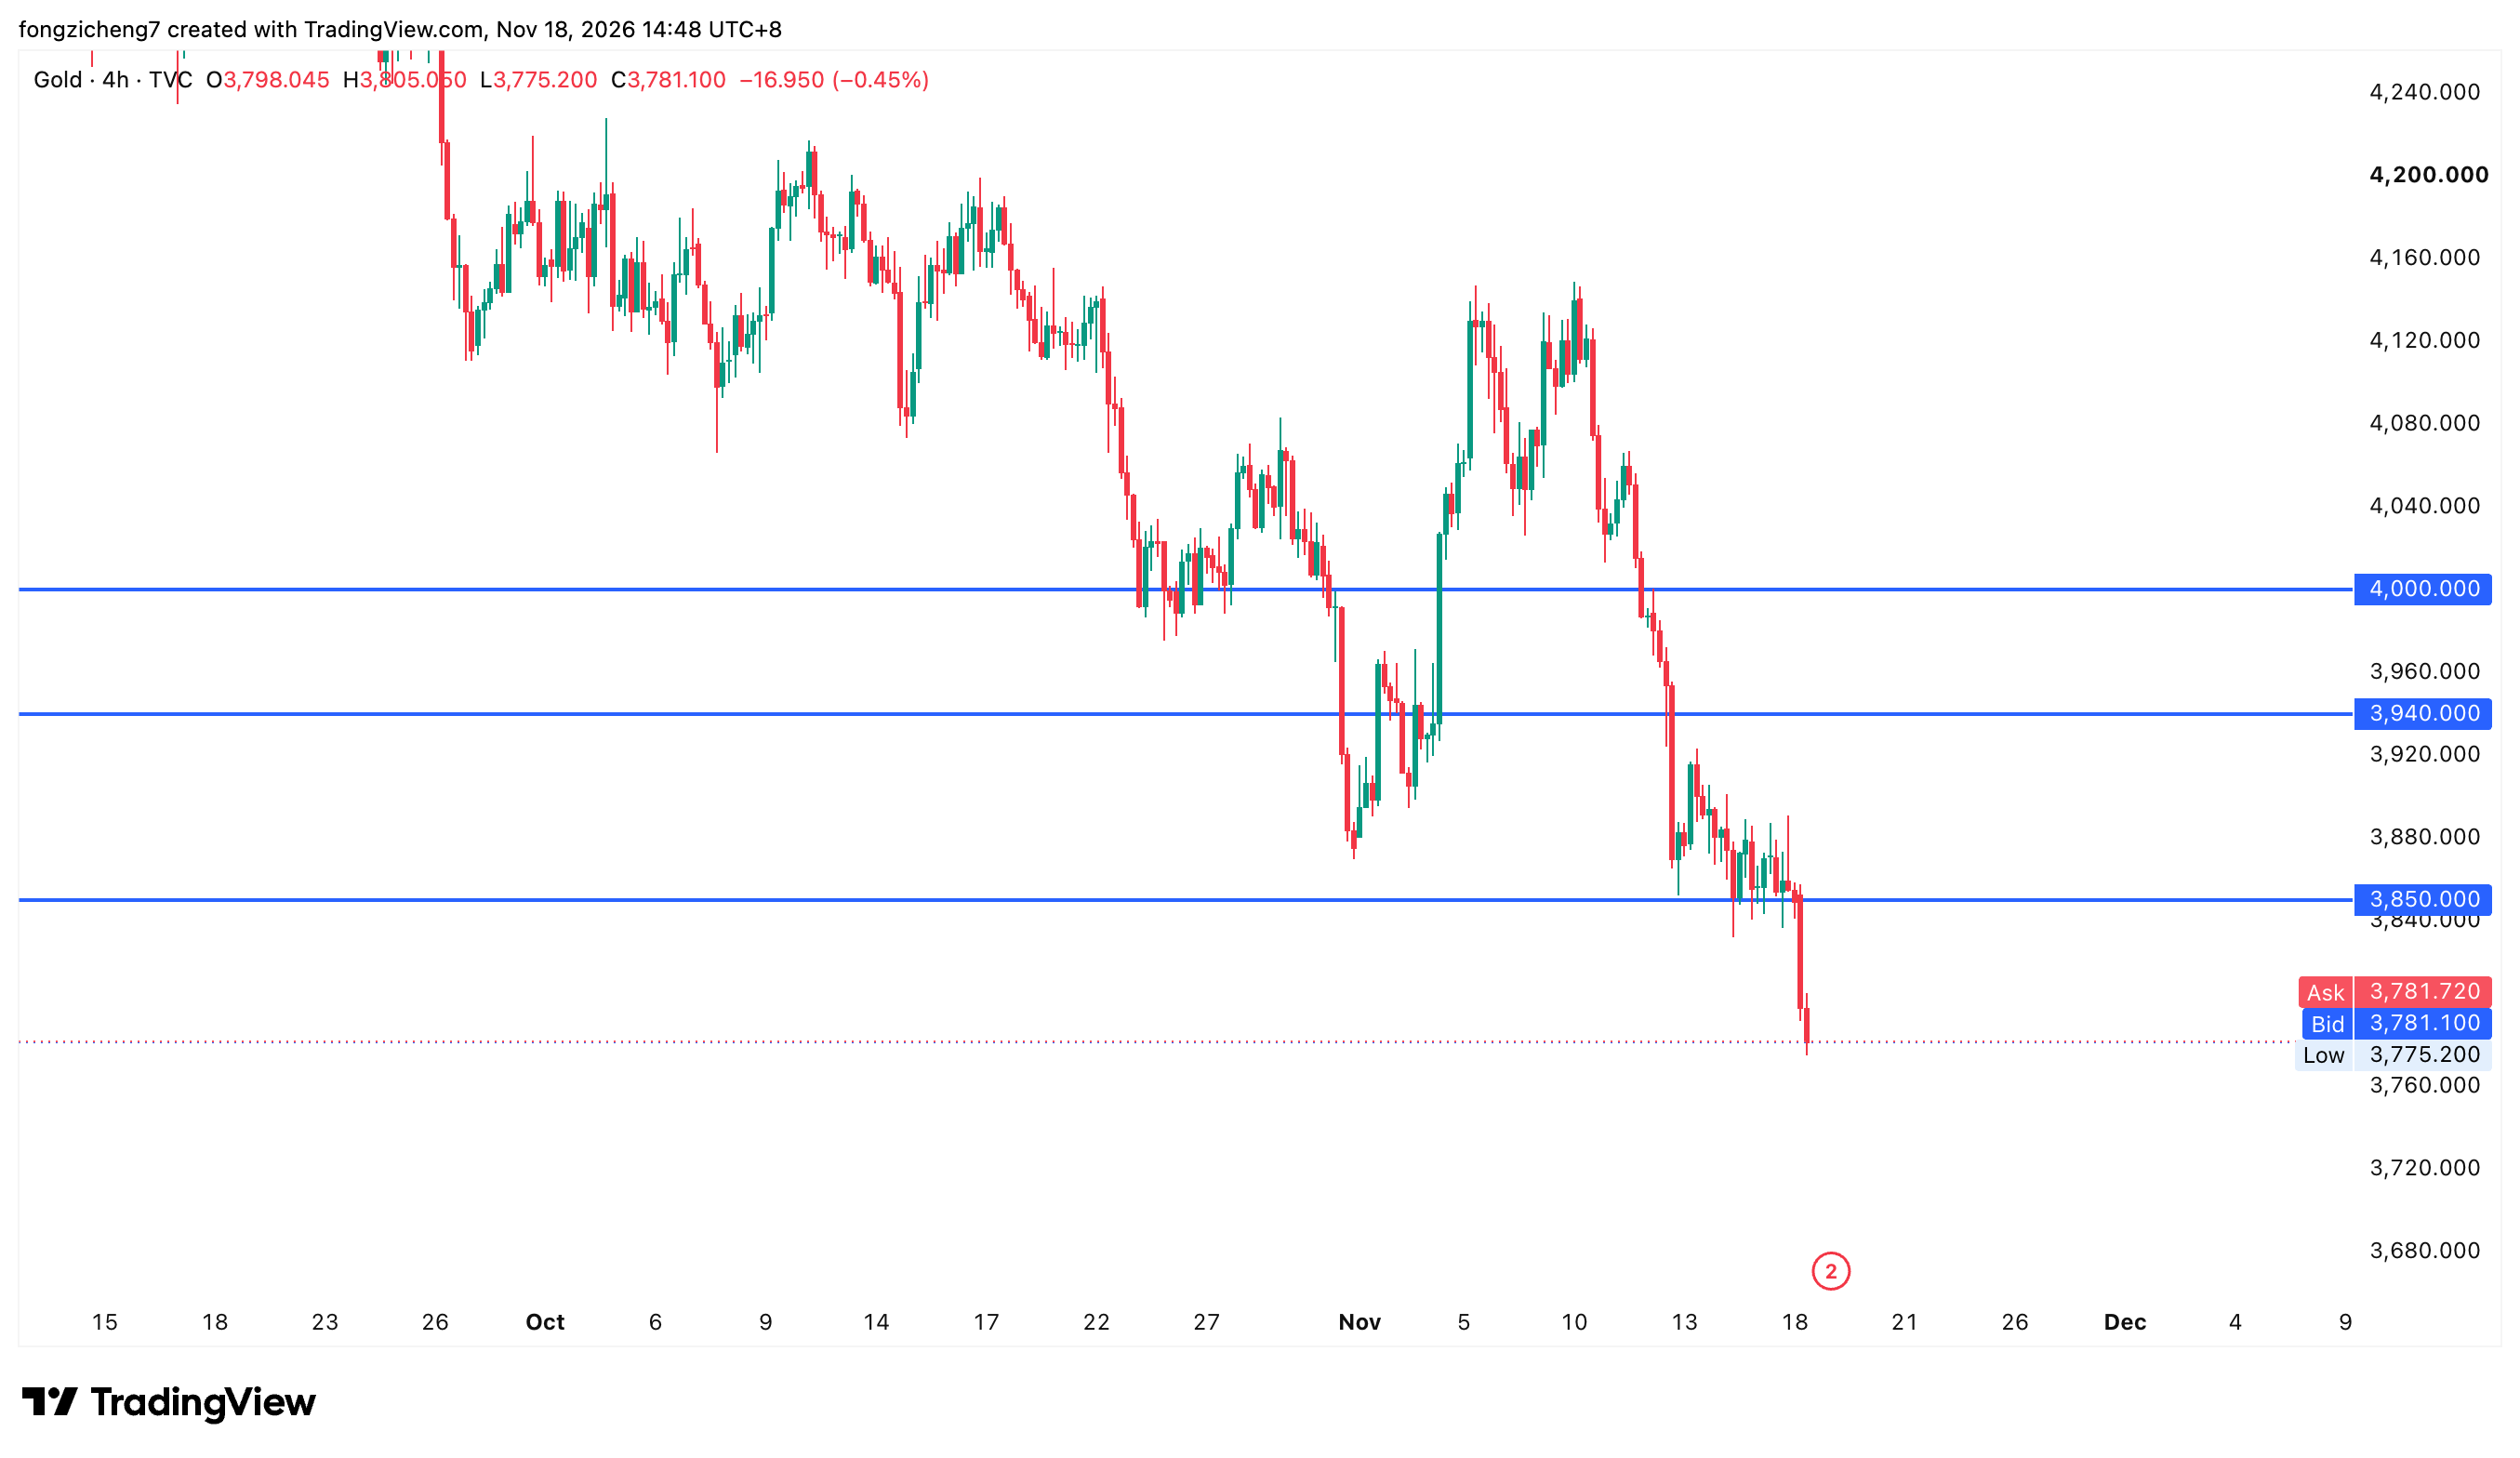
Do lado positivo, os 3.900 dólares são uma resistência (resistance, zona onde a subida tende a travar) importante, seguida pela área 3.940–4.000 dólares. Uma recuperação consistente acima destas zonas indicaria melhoria do impulso comprador e poderia pôr em causa a estrutura negativa.
No entanto, se o ouro ficar abaixo de 3.800 dólares e continuar a formar máximos descendentes, os vendedores podem manter o controlo. Uma quebra sustentada abaixo dos mínimos recentes pode abrir espaço a novas quedas, embora seja necessário identificar suportes adicionais com base na evolução mais recente dos preços.
Níveis-chave do preço do ouro
| Zona de preço | Importância técnica |
| 3.940–4.000 dólares | Zona de forte resistência |
| 3.900 dólares | Resistência inicial numa recuperação |
| 3.850–3.870 dólares | Antigo suporte, possível resistência |
| 3.800 dólares | Nível psicológico central |
| Abaixo de 3.788 dólares | Risco de continuação da queda |
Também é importante acompanhar o Índice do Dólar e as rendibilidades do Tesouro em conjunto com o XAUUSD (par ouro/dólar). Uma recuperação do ouro com dólar mais fraco e rendibilidades em queda seria um sinal mais credível do que um ressalto temporário motivado sobretudo por fecho de posições curtas (short covering, recompras de quem apostou na queda). Quem analisa o mercado de forma mais ampla pode explorar o que se move em conjunto com o ouro para perceber melhor a relação entre metais preciosos, moedas e outros ativos financeiros.
Três cenários possíveis para o ouro após as atas do FOMC
A divulgação das atas do FOMC pode gerar reações diferentes, consoante a leitura que os investidores fizerem das discussões face ao que já está incorporado nas expectativas.
Cenário 1: atas mais duras prolongam a queda do ouro
Se as atas indicarem apoio alargado a novas subidas de juros, o mercado pode reforçar a expectativa de política monetária restritiva até 2027.
Este resultado pode elevar rendibilidades e dólar, mantendo a pressão sobre o ouro. A incapacidade de recuperar 3.800 dólares, com novas vendas abaixo dos mínimos recentes, reforçaria o cenário negativo.
Cenário 2: sinais mais moderados apoiam uma recuperação do ouro
Uma leitura menos dura pode surgir se os decisores mostrarem maior preocupação com o abrandamento da atividade, as condições financeiras (facilidade de acesso a crédito e custo de financiamento) ou os riscos de apertar demasiado.
Se os investidores reduzirem a expectativa de novas subidas, a queda das rendibilidades e um dólar mais fraco podem apoiar a procura por ouro. Neste cenário, pode fazer sentido vigiar primeiro uma recuperação para 3.850–3.870 dólares e depois avaliar se há força para testar 3.900 dólares.
Cenário 3: sinais mistos levam a negociação volátil
As atas podem também revelar divergências entre decisores sem um sinal claro sobre o caminho futuro dos juros.
Com uma subida em dezembro já largamente refletida nos preços, um desfecho que confirme o consenso pode ter apenas um impacto breve. O ouro pode oscilar em ambas as direções antes de o foco regressar aos próximos dados económicos.
Em anúncios económicos relevantes, é importante contar com riscos de execução. Movimentos bruscos podem alargar o spread (diferença entre preço de compra e venda) e aumentar a derrapagem (slippage, execução a um preço pior do que o esperado), sobretudo quando a liquidez (facilidade de comprar/vender sem mexer muito no preço) baixa temporariamente.
O que esperar do ouro antes da reunião da Fed em dezembro?
Embora as atas do FOMC sejam um catalisador (factor que pode acelerar movimentos) de curto prazo, dificilmente vão encerrar o debate sobre a direção dos juros nos EUA.
O próximo grande indicador de inflação será o índice de preços das Despesas de Consumo Pessoal (PCE), de outubro, com divulgação marcada para 25 de novembro. Sendo a medida de inflação preferida da Fed, o PCE pode dar mais sinais sobre se a pressão subjacente está a aliviar ou se continua persistente.
No mesmo dia saem também os dados atualizados do PIB (Produto Interno Bruto) do terceiro trimestre, dando mais informação sobre a capacidade de resistência da economia norte-americana. Depois, os investidores estarão atentos à reunião de 8–9 de dezembro da Fed, quando será anunciada a decisão de juros e publicadas projeções económicas atualizadas.
Para quem negoceia ouro, a interação entre inflação, rendibilidades do Tesouro e dólar continuará a ser determinante. Inflação persistente com atividade económica robusta reforça o argumento para mais aperto; crescimento mais fraco e alívio na inflação podem criar condições mais favoráveis para o ouro.
Perguntas Frequentes
- Porque está o ouro a cair após os relatórios de IPC e IPP nos EUA?
O ouro caiu porque a inflação ao consumidor acima do esperado e a pressão de custos no produtor reforçaram a expectativa de mais aperto por parte da Fed. Rendibilidades mais altas do Tesouro e um dólar mais forte aumentam o custo de oportunidade de manter ouro.
- Quando serão divulgadas as atas do FOMC?
A Fed vai divulgar as atas da reunião de outubro em 18 de novembro de 2026, às 14h00 (hora da Costa Leste dos EUA).
- O ouro pode recuperar após as atas do FOMC?
O ouro pode recuperar se o mercado interpretar as atas como menos duras do que o esperado, sobretudo se as rendibilidades do Tesouro e o dólar recuarem. Para uma recuperação sustentada, seria necessário melhorar a dinâmica técnica e aumentar a procura.
- Quais são os níveis-chave do ouro a acompanhar?
A zona dos 3.800 dólares é a referência de curto prazo após a queda recente. As resistências incluem 3.850–3.870 e 3.900 dólares; uma quebra sustentada abaixo dos mínimos recentes aumenta o risco de novas vendas.
Comece a negociar agora — clique aqui para criar a sua conta real da VT Markets.



