





As vendas mais intensas costumam acontecer depois de os mercados já estarem a cair há algum tempo. Os investidores correm para sair, as posições com alavancagem (ou seja, financiadas com dinheiro emprestado para aumentar a exposição) são fechadas, a volatilidade (oscilações rápidas e fortes dos preços) aumenta e as perdas aceleram. Os comentadores podem descrever isto como capitulação (venda em massa motivada por medo e pressão, quando muitos desistem ao mesmo tempo) e começam a perguntar se o mercado está finalmente a aproximar-se de um fundo.
Depois, os preços recuperam.
Para os traders, isto cria uma questão difícil. A recuperação indica que os vendedores ficaram sem força e que está a desenvolver-se uma retoma? Ou é apenas uma subida temporária antes de o mercado cair para um novo mínimo?
A resposta não pode ser determinada apenas pela dimensão da recuperação. Os traders também têm de considerar o que causou a queda, o que intensificou as vendas, porque voltou a pressão compradora e se a estrutura geral dos preços está a começar a melhorar.
Compreender a relação entre vendas acentuadas (sell-offs), mercados em baixa (bear markets), capitulação e recuperações (rebounds) ajuda os traders a avaliar estes movimentos sem tratar cada queda brusca como oportunidade de compra ou cada subida como prova de retoma.
Como se pode desenvolver uma queda de mercado
Uma queda de mercado raramente segue um percurso suave ou previsível. Os preços podem cair de forma gradual, acelerar à medida que a pressão vendedora aumenta, recuperar de forma acentuada e depois retomar a descida.
O diagrama abaixo ilustra uma possível sequência. Os preços caem a partir de um pico e entram numa descida mais ampla. Depois, as vendas tornam-se cada vez mais urgentes, criando uma fase de capitulação. Segue-se uma recuperação temporária, mas o mercado cai depois para um novo mínimo. Uma possível retoma só começa a ganhar forma quando os preços fazem um mínimo mais alto e, a seguir, avançam para um máximo mais alto.
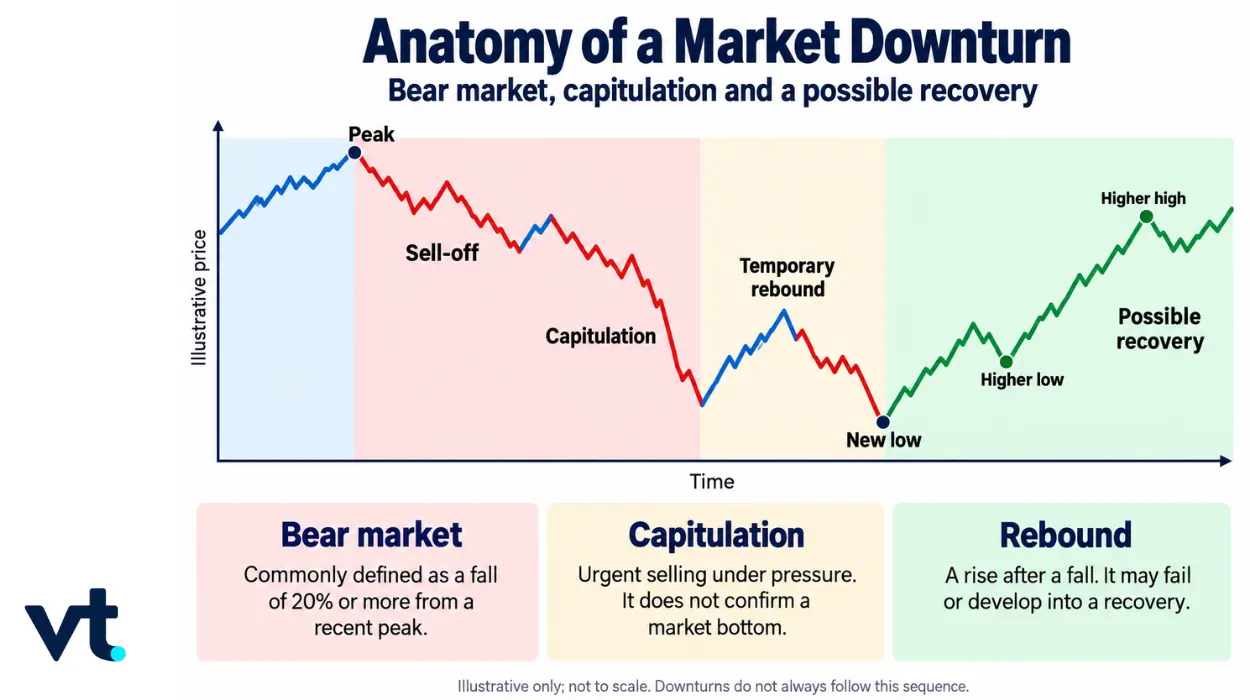
A queda mais ampla: de sell-off a mercado em baixa
Uma queda de mercado pode começar com aumento da pressão vendedora e evoluir para uma descida mais ampla e mais profunda. Embora sell-off (venda acentuada) e mercado em baixa (bear market) sejam por vezes usados como sinónimos, descrevem aspetos diferentes dessa queda.
Sell-off: quando a pressão vendedora aumenta
Um sell-off no mercado ocorre quando uma forte pressão de venda empurra os preços para baixo. Pode afetar uma ação, um setor específico ou o mercado no seu conjunto. Um sell-off descreve o que os preços e os participantes do mercado estão a fazer; não tem um limiar fixo em percentagem.
Mercado em baixa: quando a descida geral se torna significativa
Um mercado em baixa refere-se, em geral, a um índice amplo a cair 20% ou mais face a um pico recente. Por exemplo, um índice que baixa de 10.000 para 8.000 caiu 20%. Este limiar é uma convenção de mercado e não um sinal de quando a queda vai terminar. Os mercados em baixa também podem incluir subidas fortes. Os preços não precisam de cair todos os dias para a tendência geral continuar fraca. Por isso, uma subida repentina, mesmo grande, não representa automaticamente uma retoma.
Quando as vendas se tornam urgentes: compreender a capitulação
À medida que as perdas aumentam, as vendas podem tornar-se cada vez mais urgentes. Investidores que antes aguentavam a queda podem decidir que já não suportam novas perdas. Ao mesmo tempo, posições com alavancagem, resgates de investidores e controlos automáticos de risco podem aumentar a pressão.
Este comportamento é muitas vezes descrito como capitulação.
A capitulação acontece quando participantes de mercado abandonam posições com uma urgência invulgar, muitas vezes depois de já terem sofrido perdas grandes. Pode incluir:
- Vendas em pânico por investidores que tentam evitar perdas adicionais.
- Liquidação forçada de posições com alavancagem (fecho obrigatório de posições quando não há margem suficiente, ou seja, quando o capital de garantia é insuficiente).
- Fundos a vender ativos para responder a pedidos de resgate de investidores.
- Ordens stop a serem acionadas quando os preços cruzam níveis técnicos definidos (ordens automáticas para vender ou comprar ao atingir um preço).
- Uma subida acentuada da volatilidade, à medida que compradores e vendedores reavaliam preços rapidamente.
Ao contrário de um mercado em baixa, a capitulação não tem um nível universalmente aceite de queda em percentagem, um limiar de volume de negociação ou uma duração padrão. Um mercado em baixa descreve a dimensão da queda, enquanto a capitulação descreve o comportamento e a pressão por detrás das vendas.
A capitulação chama a atenção porque, por vezes, as vendas extremas acontecem perto do fim de uma fase de descida. Quando os vendedores mais urgentes já saíram, a menor pressão vendedora pode permitir uma recuperação dos preços.
No entanto, a capitulação não confirma que o mercado atingiu o mínimo final. Os preços podem recuperar temporariamente antes de as vendas recomeçarem.
Porque é que os preços podem recuperar enquanto as condições continuam fracas
Os preços podem começar a subir antes de a economia, os lucros das empresas ou outros fatores fundamentais (dados reais como crescimento, inflação, resultados e balanços) melhorarem de forma clara. Uma recuperação só exige que, por um período, a pressão compradora seja maior do que a pressão vendedora.
Várias forças podem provocar essa mudança.
Fecho de posições curtas (short covering)
Traders que antes estavam a vender a descoberto (apostar na queda, vendendo algo que não se tem para recomprar mais barato) podem recomprar para fechar essas posições. Isto cria pressão compradora que pode puxar os preços para cima, mesmo que esses traders não estejam confiantes no potencial de longo prazo do mercado.
Quando muitos vendedores a descoberto tentam sair ao mesmo tempo, as recompras podem contribuir para uma recuperação rápida ou para um short squeeze (subida forte que obriga quem está “curto” a recomprar, alimentando ainda mais a subida).
Redução da pressão vendedora
Liquidações forçadas e outras vendas urgentes podem abrandar depois de um período de atividade extrema. Os preços podem subir porque há menos participantes a vender, mesmo sem um aumento claro da procura.
Esta diferença é importante. Um mercado pode recuperar porque as vendas abrandaram temporariamente, e não porque os investidores ganharam confiança duradoura.
Mudança de expectativas
Os mercados respondem não só às condições atuais, mas também às expectativas sobre o futuro. Os preços podem subir quando os investidores antecipam apoio de política, descida de taxas de juro, melhor liquidez (facilidade de comprar e vender sem mexer muito no preço) ou condições financeiras menos restritivas.
Estas expectativas podem afetar os preços antes de qualquer melhoria aparecer nos dados económicos ou empresariais.
Notícias melhores do que o esperado (ainda que fracas)
Os resultados (lucros e receitas divulgados pelas empresas) ou dados económicos podem continuar fracos e, mesmo assim, ficar acima das expectativas mais pessimistas. Se os investidores se tinham posicionado para um cenário pior, uma informação apenas “menos negativa” pode gerar uma reação positiva forte.
Compras oportunistas
Alguns investidores podem considerar os preços mais baixos atrativos e começar a comprar ativos, apesar da incerteza continuar. Isto pode aumentar a pressão compradora sem provar que a descida mais ampla terminou.
Em conjunto, estas forças podem gerar uma subida forte enquanto as causas originais da queda continuam por resolver. Por isso, a existência de uma recuperação é menos importante do que o que acontece depois dela.
Recuperação temporária ou retoma em formação?
Uma recuperação (rebound) é uma subida após uma queda. O termo descreve a direção dos preços, mas não diz quanto tempo o movimento vai durar nem se a tendência principal mudou.
Se a subida perder força e os preços caírem depois para um novo mínimo, o movimento pode ser descrito como uma subida dentro de um mercado em baixa (bear-market rally) ou, de forma mais informal e normalmente em retrospetiva, como um dead cat bounce (recuperação curta que falha e dá lugar a nova queda).
Uma possível retoma torna-se mais credível quando vários tipos de evidência começam a melhorar em conjunto.
| O que verificar | Sinais de uma retoma em formação |
| Estrutura de preços | Um mínimo mais alto seguido de um máximo mais alto, em vez de uma subida temporária seguida de um novo mínimo. |
| Participação no mercado | Os ganhos alargam-se a mais empresas, setores ou classes de ativos, em vez de dependerem de um pequeno grupo de líderes. |
| Condições de fundo | As pressões económicas, de política, de crédito, de liquidez ou específicas das empresas que estiveram por trás da queda começam a aliviar. |
Uma recuperação apoiada por vários sinais de melhoria pode ser mais resistente do que uma subida motivada sobretudo por fecho de posições curtas ou por uma redução temporária das vendas. Ainda assim, estes sinais apontam para uma possível retoma, não para um fundo confirmado.
A crise financeira de 2008: quando uma recuperação forte falhou
O percurso do S&P 500 durante a crise financeira de 2008 mostra porque a primeira grande subida num mercado em baixa não implica, necessariamente, o início de uma retoma.
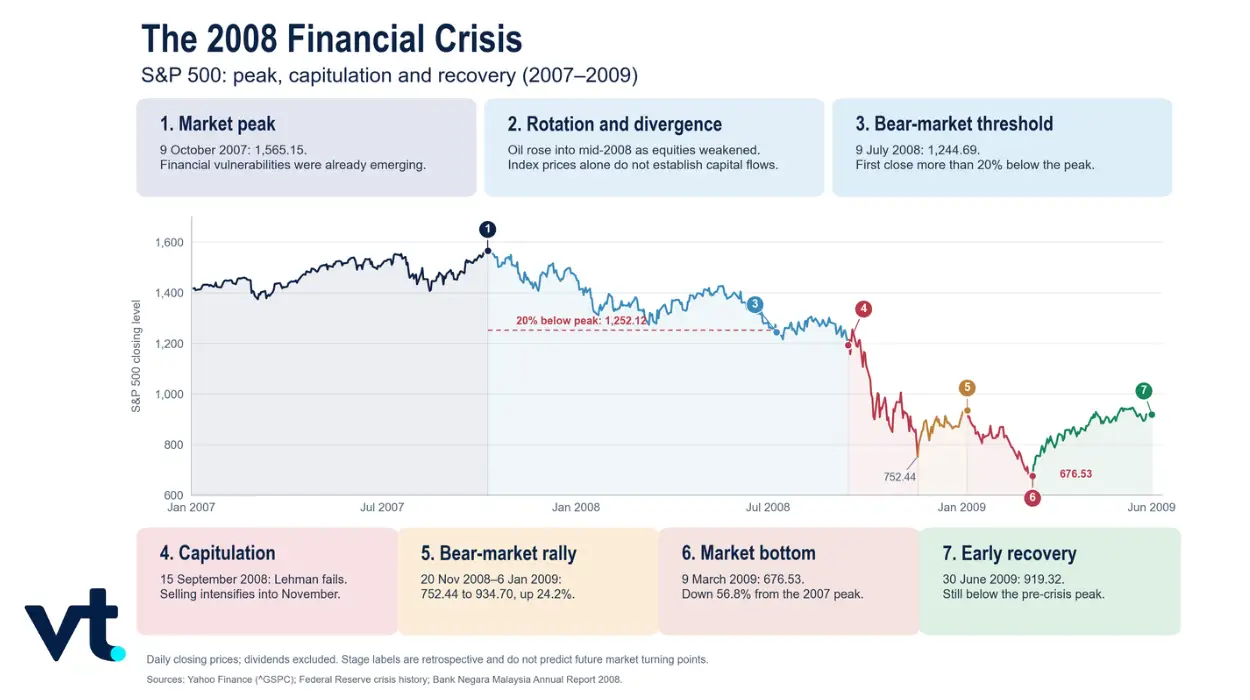
Do pico de mercado ao mercado em baixa
O S&P 500 atingiu um máximo histórico de fecho de cerca de 1.565 em 9 de outubro de 2007, mesmo quando se acumulavam fragilidades no mercado imobiliário e de crédito hipotecário dos EUA.
À medida que a tensão financeira aumentava, as ações enfraqueceram. Em 9 de julho de 2008, o índice fechou perto de 1.245, mais de 20% abaixo do pico de outubro. A queda cumpria, assim, a definição mais usada de mercado em baixa.
O limiar de 20% descrevia o tamanho da queda. Não indicava que a descida estivesse perto do fim. O período de vendas mais intenso ainda estava por vir.
A capitulação intensifica-se
A falência da Lehman Brothers em 15 de setembro de 2008 intensificou as preocupações com a estabilidade do sistema financeiro. Os investidores reduziram risco, a procura de liquidez aumentou e a volatilidade disparou.
O S&P 500 caiu para cerca de 752 em 20 de novembro de 2008. A velocidade e a urgência das vendas ilustraram várias características associadas à capitulação: medo, redução forçada de alavancagem (fecho de posições financiadas), pressão de liquidez e tentativas generalizadas de reduzir exposição.
No entanto, mesmo esta queda severa não definiu o mínimo final do mercado.
Uma recuperação de 24% falha
A partir do mínimo de fecho de novembro, o S&P 500 recuperou para cerca de 935 em 6 de janeiro de 2009, uma subida de aproximadamente 24%.
A dimensão do movimento podia parecer compatível com o início de uma retoma. No entanto, a subida não terminou o mercado em baixa. As vendas regressaram e o índice acabou por cair abaixo do mínimo de novembro.
O episódio mostra porque a percentagem de ganho, por si só, não distingue uma recuperação temporária de uma retoma duradoura. Quem comprou assumindo que o fundo já tinha ficado para trás enfrentou novas perdas. Quem estava vendido a descoberto e manteve a posição durante a recuperação também sofreu um movimento adverso relevante.
O fundo final e a retoma
O S&P 500 atingiu um mínimo de fecho de cerca de 677 em 9 de março de 2009, quase 57% abaixo do pico de outubro de 2007.
O índice avançou depois e chegou a cerca de 919 no final de junho. Em retrospetiva, o mínimo de março marcou o fundo do mercado em baixa. Na altura, porém, os participantes do mercado não tinham como saber com certeza que o mínimo final tinha sido atingido.
A estrutura de preços em formação deu sinais mais úteis do que o tamanho inicial da recuperação. Em vez de voltar de imediato a fazer um novo mínimo, o mercado começou a sustentar a subida e acabou por desenvolver uma retoma mais ampla.
A queda de mercado de 2020: um caminho mais rápido para a retoma
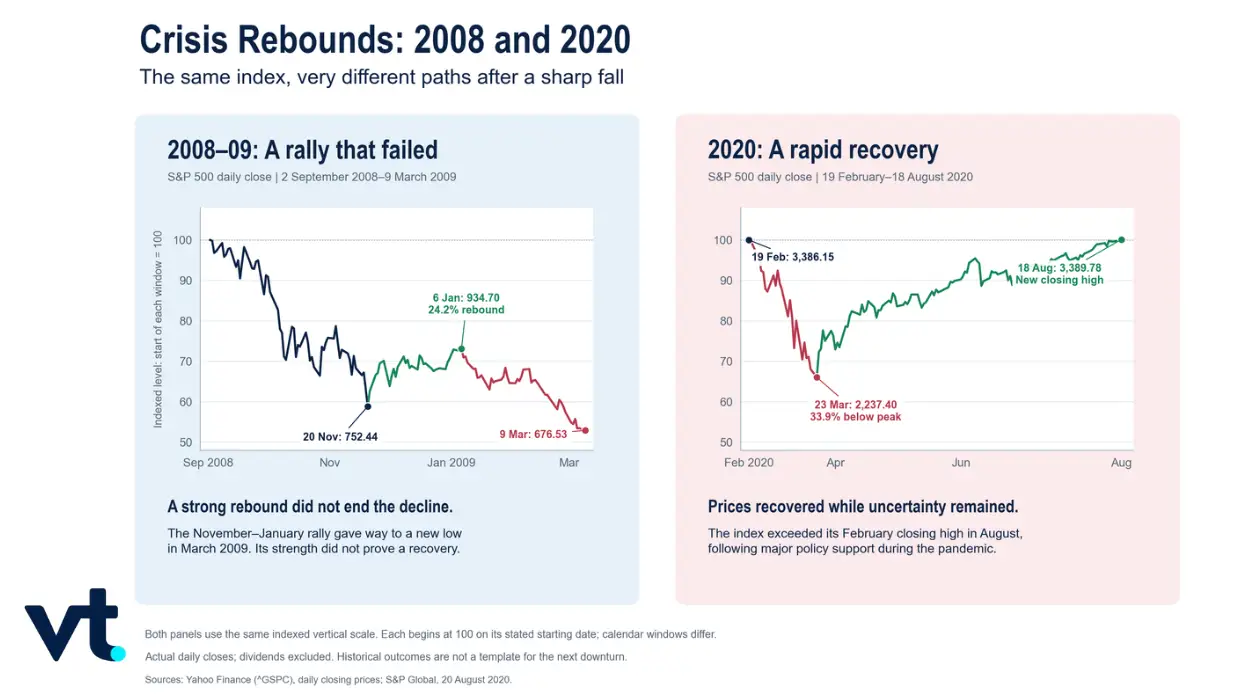
A crise de 2008 mostra que uma recuperação significativa pode falhar. A queda de 2020 mostra outro desfecho possível: uma descida rápida pode ser seguida de uma retoma relativamente rápida.
O S&P 500 caiu cerca de 34% nas fases iniciais da crise da COVID-19. Ainda assim, o índice recuperou o anterior máximo histórico em agosto de 2020, apoiado por forte estímulo orçamental e monetário.
O contraste entre 2008 e 2020 mostra porque os traders não podem aplicar um calendário fixo às quedas de mercado.
Em 2008, a crise financeira envolveu fragilidades profundas no sistema bancário e de crédito. O mercado passou por várias vagas de vendas antes de formar um mínimo duradouro.
Em 2020, a queda foi invulgarmente rápida, mas a dimensão e a velocidade da resposta de política alteraram expectativas. Os preços recuperaram mesmo com elevada incerteza económica.
Assim, um mercado em baixa pode incluir uma recuperação que falha, como em 2008, ou uma recuperação que evolui relativamente depressa para uma retoma, como em 2020. A diferença não se determina apenas por os preços terem subido durante algumas sessões.
Como os traders podem reagir a mercados em queda e em recuperação
As mesmas condições de mercado podem gerar considerações diferentes para investidores de longo prazo e para traders mais ativos.
Investidores com ações ou fundos podem enfrentar períodos prolongados de drawdown (queda acumulada do valor desde um pico) durante um mercado em baixa. Uns podem manter a posição com base num plano de investimento de longo prazo; outros podem reduzir exposição ou comprar gradualmente a preços mais baixos.
Traders ativos podem tentar negociar a própria queda ou a recuperação. Posições curtas (apostar na descida) podem beneficiar se os preços continuarem a cair, enquanto posições longas (apostar na subida) podem tentar capturar uma subida temporária ou uma retoma em formação.
Nenhuma das direções elimina a incerteza.
Um trader com uma posição curta pode sofrer perdas rápidas durante uma subida dentro de um mercado em baixa ou num short squeeze. Um trader que entra numa posição longa pode sofrer novas perdas se a recuperação falhar e o mercado cair para outro mínimo.
A resposta adequada depende de mais do que uma opinião sobre a direção do mercado. Os traders devem considerar também o horizonte temporal, a exposição, o tamanho da posição, a estrutura do produto e o que podem perder se o movimento esperado não acontecer.
Antes de reagir a um mercado em queda ou em recuperação
Um movimento forte pode criar pressão para agir depressa. Antes de mudar a exposição, os traders podem avaliar a situação com três perguntas: o que está a impulsionar o movimento, se a retoma está a ganhar apoio e o que pode acontecer se a avaliação estiver errada.
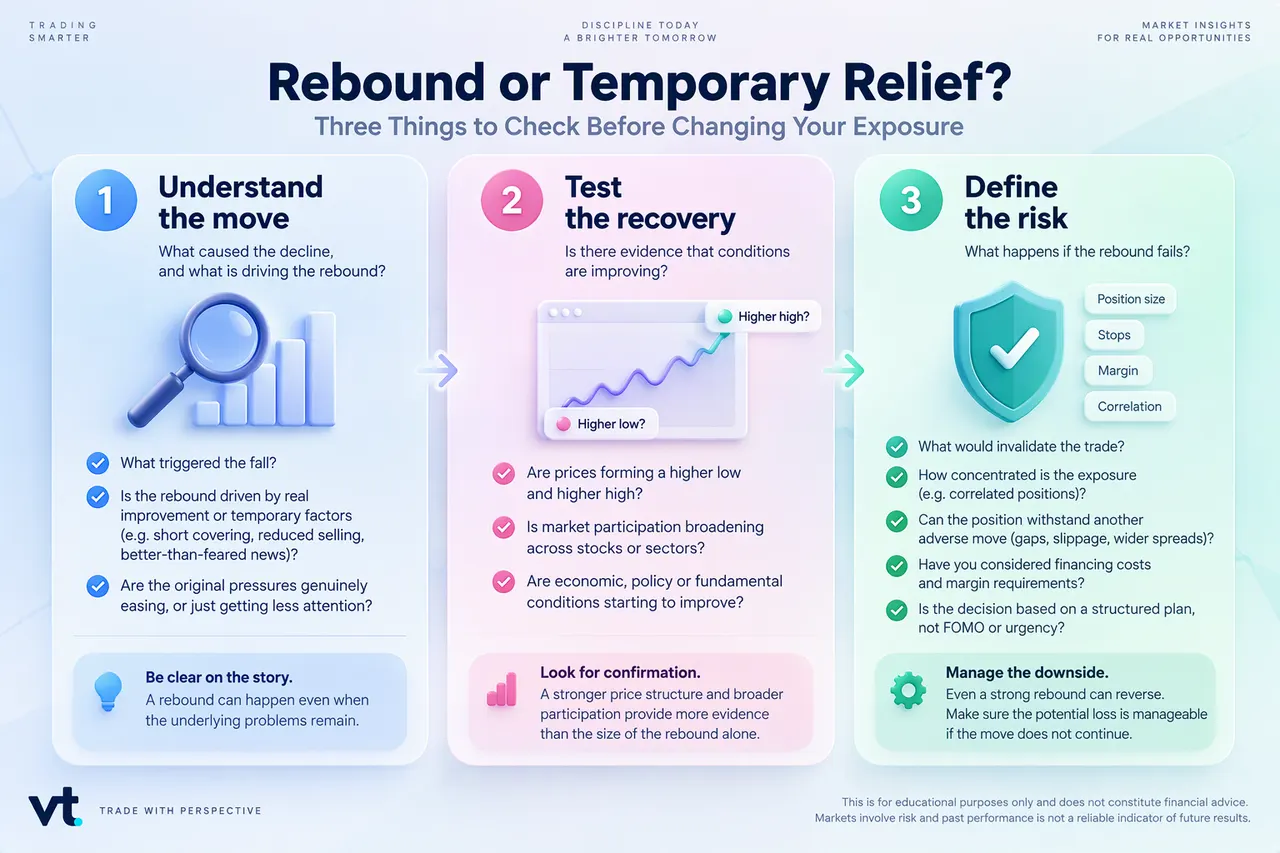
Estas verificações não servem para confirmar um fundo de mercado. Servem para distinguir entre uma recuperação causada por fatores temporários e uma recuperação apoiada por melhoria da estrutura de preços, participação mais alargada e alívio das pressões de fundo. A decisão final deve também ter em conta o tamanho da posição, a exposição correlacionada (posições que tendem a mexer-se na mesma direção) e os riscos adicionais das posições alavancadas em CFD.
Os contratos por diferença (CFDs) permitem especular sobre movimentos de preço sem comprar o ativo subjacente. É possível abrir posições tanto para beneficiar de subidas como de descidas. No entanto, os CFDs usam alavancagem e podem gerar perdas rápidas, sobretudo em condições de volatilidade, frequentes em mercados em baixa e em fases de capitulação.
Perguntas frequentes
- O que é uma recuperação de mercado, um dead cat bounce e uma subida dentro de um mercado em baixa?
Uma recuperação de mercado é uma subida de preços após uma queda. O termo descreve a direção do movimento, sem dizer se vai durar. Se um índice cair de 10.000 para 8.000 e depois subir para 8.400, recuperou 5% face ao mínimo, mas continua 16% abaixo do pico anterior.
Dead cat bounce é um termo informal para uma recuperação temporária e curta após uma queda forte, que depois falha. Os preços sobem por pouco tempo antes de a tendência de descida regressar.
Uma subida dentro de um mercado em baixa (bear market rally) é um avanço dentro de um mercado em baixa mais amplo. Pode ser significativo e durar semanas ou mais, mas continua inserido numa tendência descendente.
- A capitulação significa que o mercado fez fundo?
Não. A capitulação pode ocorrer antes de uma recuperação, mas novas vagas de vendas e novos mínimos continuam a ser possíveis. Alguns fundos também se formam de forma gradual, sem um episódio de pânico evidente.
- Como distinguir um dead cat bounce de uma retoma real?
Não é possível saber com certeza absoluta no início. Mínimos mais altos, participação mais alargada e estabilização das condições de fundo reforçam o cenário de retoma, mas estes sinais também podem falhar.
- Quanto tempo dura uma subida dentro de um mercado em baixa?
Não há uma duração fixa. Uma subida pode durar semanas ou meses, e o tamanho da subida, por si só, não prova que a queda estrutural terminou.
- Comprar na queda (“buy the dip”) é o mesmo que investir por média de custo (dollar-cost averaging)?
Não. Comprar na queda reage a uma descida de preços, enquanto investir por média de custo aplica montantes pré-definidos em intervalos regulares, independentemente do movimento recente dos preços. Nenhuma estratégia garante lucro.



