





Resumo do mercado em outubro
Outubro foi marcado pelo conflito no Médio Oriente, pelos preços do petróleo e pela política monetária dos EUA (as decisões do banco central sobre taxas de juro e liquidez). Ataques a infraestruturas energéticas sauditas fizeram o Brent ultrapassar os 115 dólares, reacendendo receios de inflação (subida generalizada de preços) e reforçando a expectativa de que a Reserva Federal (Fed, o banco central dos EUA) poderá voltar a subir as taxas de juro em dezembro.
A Fed manteve as taxas em 3,75%–4,00% a 28 de outubro, mas dois responsáveis com direito de voto preferiam uma subida imediata. Com a inflação do consumidor nos EUA em setembro em 3,7% e as rendibilidades das obrigações do Estado (juros exigidos pelos investidores para emprestar ao Governo) perto de 5%, o contexto apoiou o dólar e prejudicou os metais preciosos e as criptomoedas.
Temas-chave:
- O petróleo voltou a colocar os riscos de inflação no centro. O Brent subiu de cerca de 100 dólares para quase 117 dólares antes de aliviar, depois de os EUA afastarem uma ação militar imediata contra o Irão. Apesar da correção, os preços mantiveram-se elevados.
- A Fed manteve as taxas, mas com um tom firme. O banco central descreveu a atividade económica como forte, enquanto a inflação permaneceu elevada, mantendo em cima da mesa a possibilidade de mais aperto monetário (subidas de taxas e condições financeiras mais exigentes).
- Os resultados ligados à IA foram mais escrutinados. As contas das empresas apoiaram as ações, mas os investidores questionaram cada vez mais se a despesa em inteligência artificial (IA) se traduziria em retornos suficientes.
Estes fatores em competição deixaram os mercados divididos. O dólar e as rendibilidades mantiveram-se firmes, o ouro e a Bitcoin enfraqueceram, e o S&P 500 ficou num intervalo, enquanto as ações tecnológicas ficaram mais voláteis (com oscilações de preço mais fortes).
Para as últimas atualizações sobre estes ativos em destaque, acompanhe a nossa análise diária de mercado.
Força do dólar mantém o euro perto de um suporte
O EURUSD começou outubro perto de 1,13 e terminou perto de 1,11, com as rendibilidades mais altas nos EUA e a postura da Fed a sustentarem a procura por dólares.
O Banco Central Europeu manteve a sua taxa de juro principal em 2,50% a 29 de outubro, depois da subida em setembro. Ainda assim, o euro teve dificuldade em encontrar apoio, com custos de energia mais elevados a pressionarem uma economia dependente de energia importada. O BCE anunciou também que Christine Lagarde deixará o cargo de presidente em fevereiro de 2027.
O EURUSD negociou sobretudo entre um suporte em torno de 1,11 e uma resistência perto de 1,125. Os testes repetidos do limite inferior evidenciaram a pressão sobre o par, que permaneceu abaixo da sua média móvel simples de 200 períodos (um indicador técnico que mostra a média do preço nos últimos 200 intervalos, para identificar a tendência) em queda, perto de 1,13, no gráfico de quatro horas.
Os mercados vão acompanhar se os dados de inflação e de crescimento alteram as expectativas para a Fed e o BCE, e se o EURUSD continua a aguentar a parte baixa do seu intervalo de negociação.
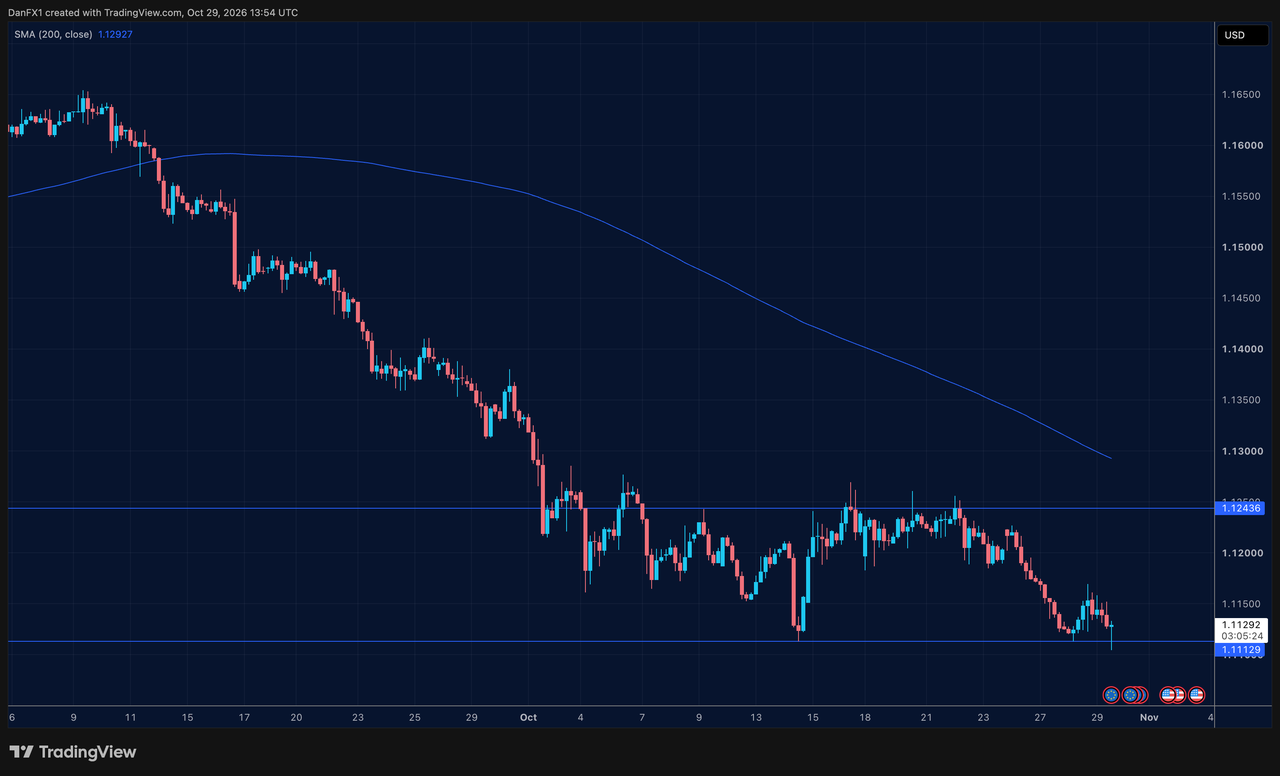
Fig. 1: Gráfico EURUSD de quatro horas a mostrar suporte perto de 1,11 numa tendência descendente.
Ouro cai: pressão das rendibilidades supera procura de refúgio
O ouro começou outubro perto de 4.200 dólares e caiu para um mínimo de três meses, chegando a negociar abaixo de 4.000 dólares na semana anterior à reunião da Fed. Essa semana marcou a queda mais acentuada em cerca de quatro meses.
A procura por segurança durante o conflito não foi suficiente para compensar a pressão de rendibilidades mais altas e a possibilidade de novas subidas de taxas. Como o ouro não paga juros, retornos mais elevados na dívida pública aumentaram o custo de oportunidade (o que se perde por não investir numa alternativa com juros) de o deter. A prata também enfraqueceu, caindo para o nível mais baixo desde novembro de 2025 e ficando mais de 50% abaixo do máximo de janeiro.
O ouro aproximou-se do fim do mês em torno de 4.000 dólares, abaixo da sua média móvel de 200 períodos e de uma linha de tendência descendente (linha num gráfico que liga máximos mais baixos e sugere queda) que convergia perto de 4.200 dólares no gráfico de quatro horas. O suporte manteve-se ligeiramente abaixo dos 4.000 dólares.
O próximo teste é perceber se os dados de inflação e as rendibilidades das obrigações aliviam o suficiente para reduzir a pressão sobre os metais, enquanto a geopolítica continua a poder gerar procura por ativos-refúgio (investimentos vistos como mais seguros em períodos de incerteza).
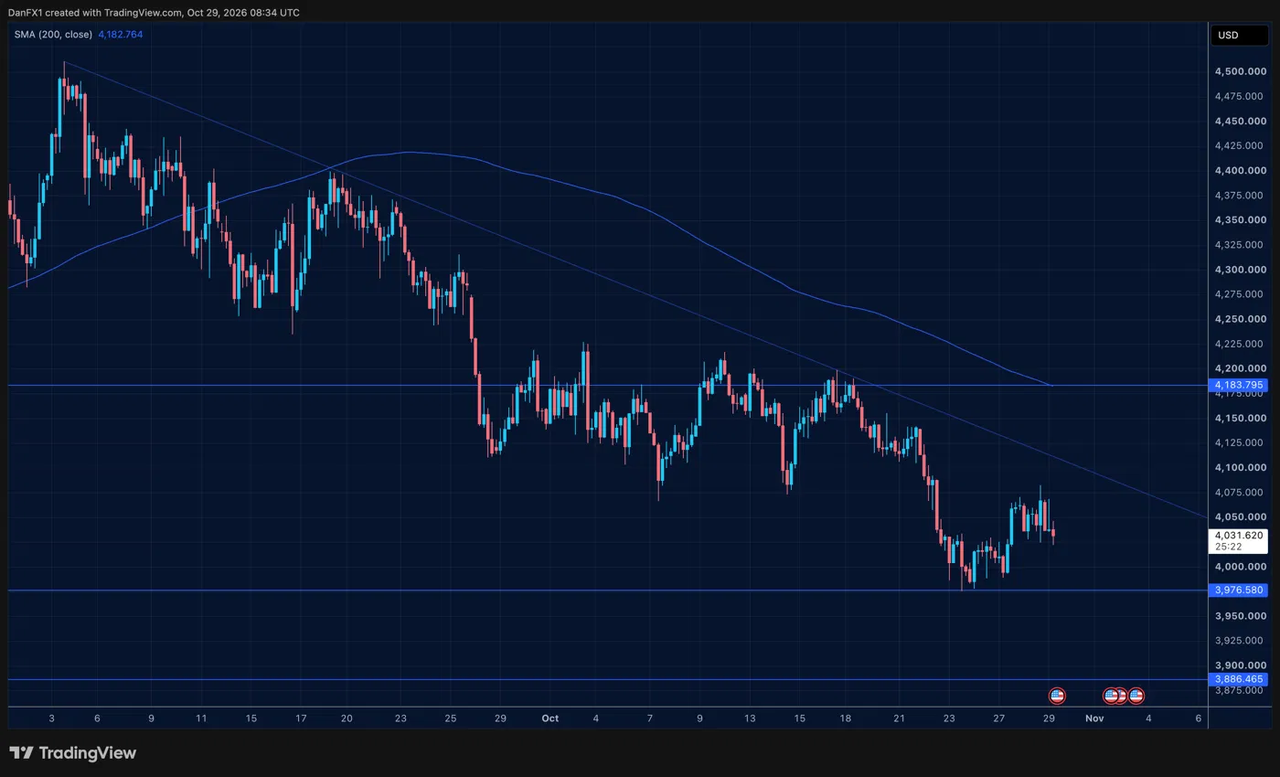
Fig. 2: Gráfico do ouro de quatro horas a mostrar a tendência de queda e a zona dos 4.000 dólares.
Petróleo recua, mas os riscos para a oferta mantêm-se
O Brent subiu de cerca de 100 dólares para quase 117 dólares perto de 23 de outubro, após ataques a instalações energéticas sauditas, incluindo um campo petrolífero operado pela Aramco. Os receios sobre a oferta através de rotas marítimas-chave no Médio Oriente reforçaram o movimento.
Depois, os preços recuaram para perto de 110 dólares após o Presidente Trump afastar uma ação militar imediata contra o Irão. A descida reduziu parte dos ganhos do mês, mas manteve o petróleo acima do nível inicial. Ainda assim, a incerteza continuou. O New York Times noticiou que os EUA e Israel tinham preparado planos para novos ataques ao Irão após as eleições de novembro nos EUA, deixando as relações EUA-Irão e o abastecimento de energia instáveis.
No gráfico de quatro horas, o Brent manteve-se acima do suporte perto de 108 dólares, com a média móvel de 200 períodos em torno de 105 dólares e resistência perto de 117 dólares. Os mercados vão continuar a acompanhar a evolução diplomática e qualquer perturbação em infraestruturas energéticas ou no transporte marítimo.
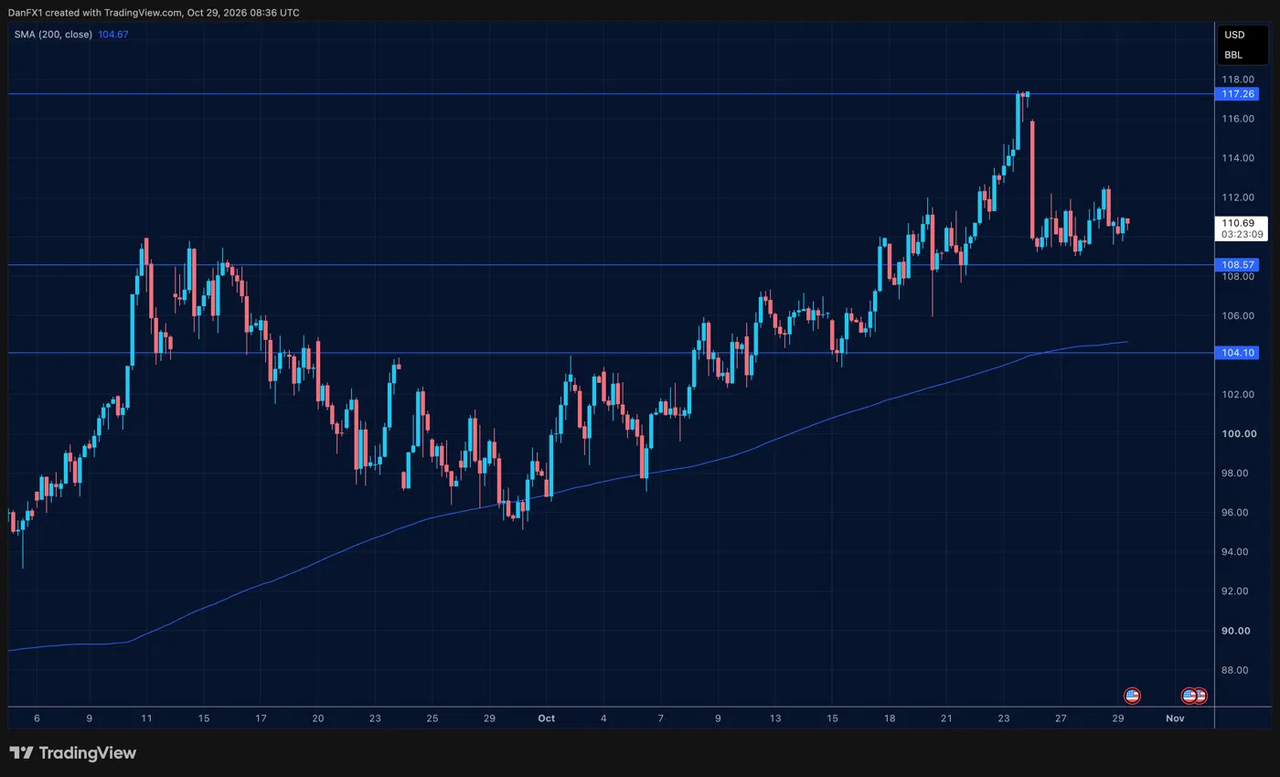
Fig. 3: Gráfico do Brent de quatro horas a mostrar a subida em direção aos 117 dólares e o recuo posterior.
Resultados ligados à IA expõem tensão na despesa
O S&P 500 negociou entre cerca de 7.600 e 7.800, terminando outubro perto do meio desse intervalo e perto da sua média móvel de 200 períodos no gráfico de quatro horas. O Nasdaq sofreu maior pressão na segunda metade do mês, à medida que ações tecnológicas reagiram à subida do petróleo, a rendibilidades mais altas e à época de resultados (divulgação de lucros e receitas trimestrais).
Os resultados das empresas geraram reações diferentes. A SpaceX registou o seu primeiro trimestre com lucro, com receitas mais do que a duplicar face ao ano anterior, e as suas ações subiram quase 8% no dia seguinte. A Meta superou as expectativas, mas as ações caíram, com os investidores focados na dimensão da despesa em IA.
A Tesla também superou as expectativas de lucro e de entregas, mas as suas ações recuaram após uma previsão de despesa mais baixa levantar preocupações sobre o ritmo das ambições em IA e robótica. Elon Musk confirmou que a Tesla e a SpaceX criaram comissões independentes para avaliar uma possível fusão, acrescentando mais um fator para os investidores analisarem.
A IA continuou a ser um suporte importante para as ações, embora a força dos resultados não tenha garantido uma reação positiva do mercado. Os investidores vão continuar a acompanhar a orientação de despesa (indicações das empresas sobre investimento futuro), sinais de retorno do investimento (ganhos resultantes do dinheiro aplicado) e a evolução de uma possível fusão Tesla–SpaceX.
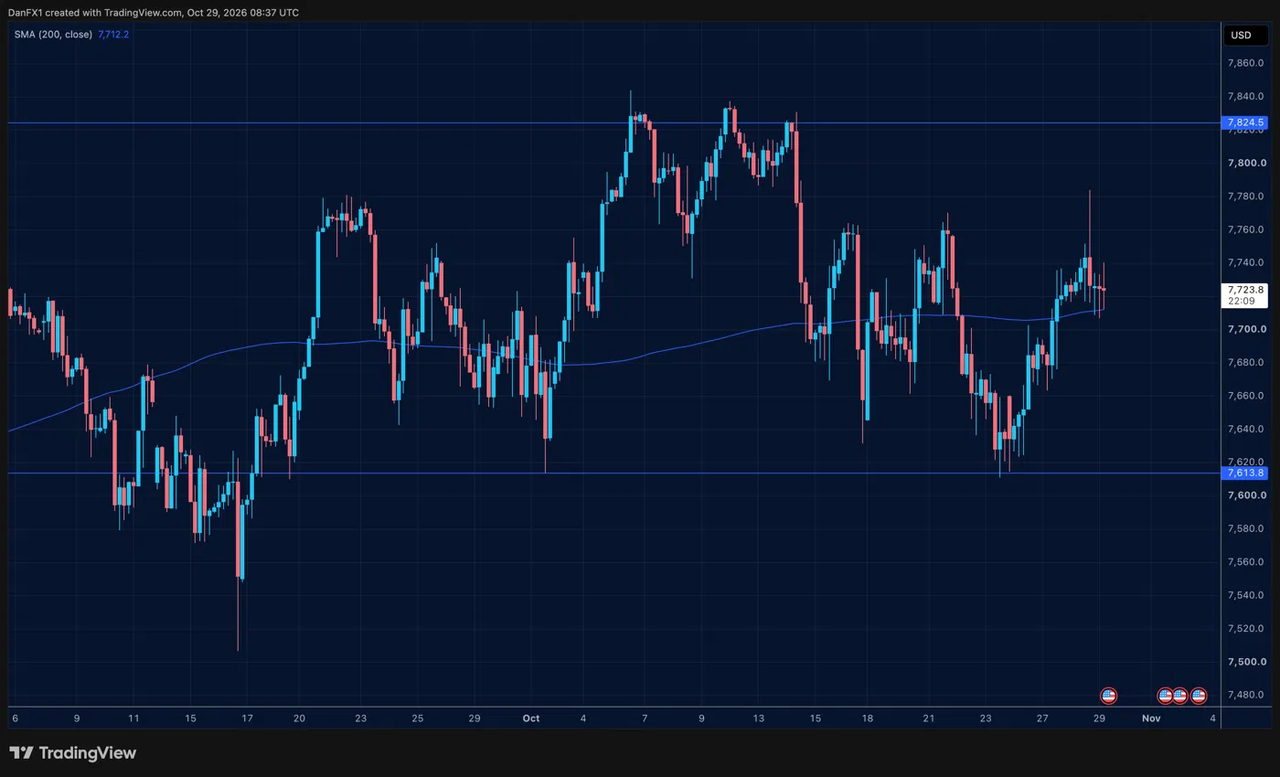
Fig. 4: Gráfico do S&P 500 de quatro horas a mostrar o intervalo entre cerca de 7.600 e 7.800.
Bitcoin recua apesar da procura por ETF
A Bitcoin subiu para perto de 87.000 dólares no início de outubro antes de recuar para cerca de 80.000 dólares no final do mês. Os ETFs à vista de Bitcoin (fundos cotados em bolsa que replicam o preço da Bitcoin e são negociados como uma ação) registaram a maior entrada diária do mês a meio de outubro, mas essa procura não conseguiu inverter a tendência de queda. A Bitcoin moveu-se em linha com ações tecnológicas por ser vista como um ativo de risco (mais sensível ao apetite por risco), enquanto rendibilidades mais altas aumentaram a pressão, sugerindo que as entradas nos ETFs de Bitcoin não foram suficientes para travar a descida.
No gráfico de quatro horas, a Bitcoin manteve-se abaixo da sua média móvel de 200 períodos perto de 83.000 dólares. A zona dos 80.000 dólares continuou em foco, com suporte no gráfico em torno de 79.000 dólares e resistência perto de 82.000 dólares, seguida de 84.000–86.000 dólares.
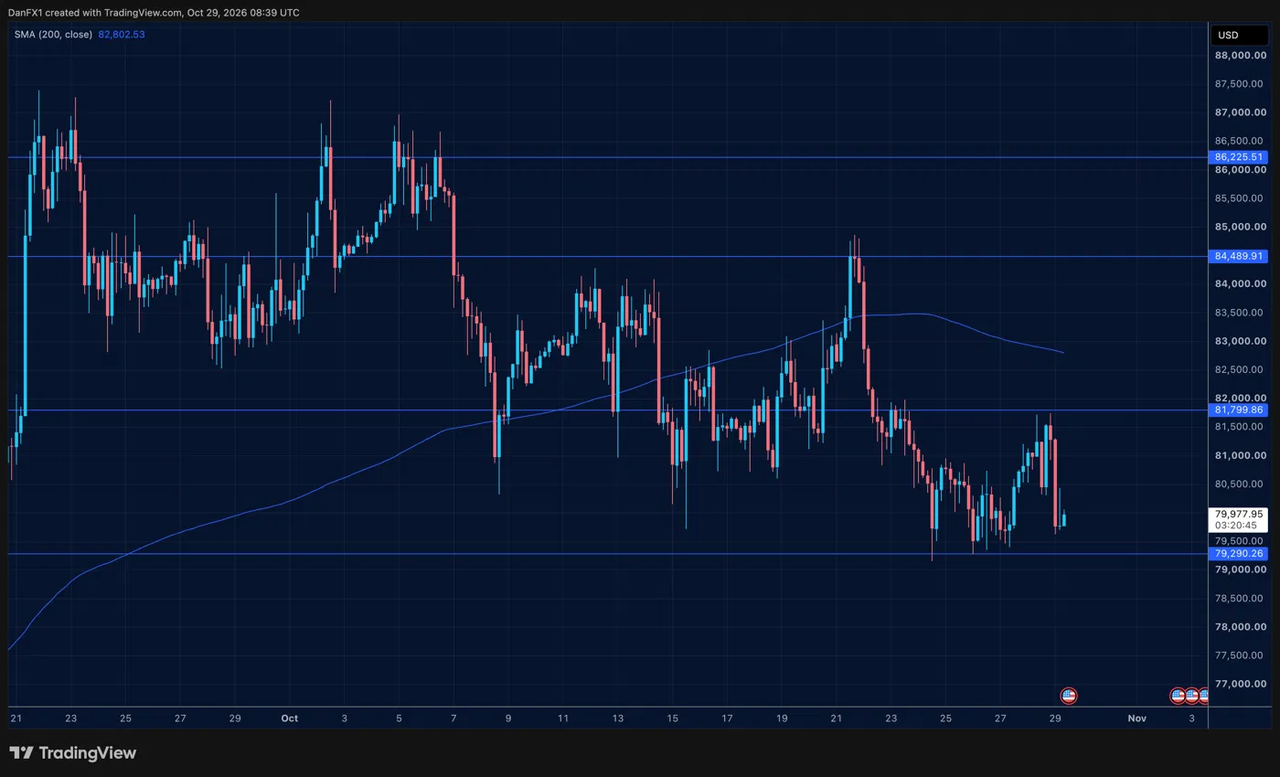
Fig. 5: Gráfico da Bitcoin de quatro horas a mostrar o recuo de perto de 87.000 dólares em direção ao suporte em torno de 79.000 dólares.
Sinais iniciais para novembro
Oferta de energia e eleições nos EUA
As eleições intercalares nos EUA a 3 de novembro e a evolução no Médio Oriente serão acompanhadas de perto. Os mercados vão avaliar se os esforços diplomáticos reduzem as tensões e se os planos noticiados para uma nova ação militar levam a uma escalada. Qualquer interrupção na oferta de energia ou no transporte marítimo pode afetar os preços do petróleo e as expectativas de inflação, com impacto em moedas, obrigações e ações.
Dados de inflação moldam expectativas para as taxas em dezembro
Os dados de emprego e de inflação nos EUA ajudarão a determinar se as expectativas de uma subida da Fed em dezembro ganham força ou perdem fôlego. A questão central é saber se os preços mais altos do petróleo em outubro se refletem em leituras seguintes de inflação. A reunião de dezembro da Fed e as projeções atualizadas para as taxas (estimativas do banco central sobre a trajetória futura das taxas) continuam a ser referências, a par da decisão do BCE em dezembro.
Despesa em IA sob maior escrutínio
Os investidores vão continuar a avaliar se as empresas conseguem transformar investimento em IA em crescimento de lucros. A orientação sobre despesa e as reações do mercado aos resultados continuarão relevantes, enquanto quaisquer desenvolvimentos numa possível fusão Tesla–SpaceX também podem influenciar o sentimento.
Comece a negociar agora — clique aqui para criar a sua conta real da VT Markets.



