





Nos últimos anos, o boom da inteligência artificial (IA) cresceu em toda a cadeia tecnológica. Os fabricantes de chips entregaram mais semicondutores do que nunca, os fornecedores de “cloud” (computação na nuvem, ou seja, servidores alugados via Internet) correram para aumentar a capacidade, e os centros de dados foram construídos ao ritmo que a rede elétrica permitiu. Cada nova geração de modelos precisou de mais capacidade de computação (poder de processamento) e cada novo ciclo de investimento foi maior do que o anterior.
A certa altura, o investimento passou a crescer mais depressa do que a caixa (dinheiro disponível) para o suportar. Esta semana, o setor virou-se para os mercados de dívida para tapar essa diferença.
Toque para a síntese para traders
- O gasto em chips para IA está a passar de ser pago com o fluxo de caixa (dinheiro gerado pelas operações) das grandes tecnológicas para ser financiado com crédito privado, veículos de finalidade específica e contratos de leasing (aluguer com pagamentos periódicos).
- O papel da Broadcom está a mudar: de simples fornecedora para fiadora parcial (assume parte do risco). Os mercados de crédito já estão a refletir isso nos preços.
- A procura por chips pode continuar forte. Mas a dívida costuma ter prazos mais longos do que o tempo em que os chips se mantêm competitivos. É aí que está o risco.
Segundo o Wall Street Journal, a Broadcom quer mais de 50 mil milhões de dólares para financiar chips personalizados que está a desenvolver com a OpenAI. A Oracle (ORCL) está a falar com a Apollo e a Goldman Sachs para pagar chips num novo centro de dados, e a SpaceX (SPCX), que agora integra a xAI, discutiu contrair cerca de 40 mil milhões de dólares para comprar GPUs (unidades de processamento gráfico, chips muito usados para IA) da Nvidia.
Uma parte crescente dos chips de IA está a ser comprada com crédito, em vez de dinheiro, e esse crédito vem de financiadores que raramente tinham protagonismo em histórias tecnológicas.
| Operação | Montante referido | Hardware | Financiadores em negociações | Estado |
| Broadcom / OpenAI | $50bn+ | Aceleradores (chips otimizados para IA) personalizados da Broadcom | Apollo, Blackstone | Fase inicial, objetivo de fechar até ao fim do ano |
| SpaceX | ~$40bn ($30bn em obrigações, $10bn em empréstimos) | GPUs Nvidia | Apollo (líder), PIMCO | Em negociações |
| Oracle | Não divulgado | Chips para um centro de dados de 1GW | Apollo, Goldman Sachs | Em negociações, provavelmente via um veículo de leasing |
Quando o investimento em IA ultrapassou a caixa das “big tech”
Microsoft, Alphabet e Meta passaram os primeiros anos do boom da IA a pagar servidores com fluxo de caixa operacional (dinheiro gerado pelo negócio). Tinham pouca necessidade de recorrer ao mercado de obrigações. Com a aceleração do investimento em infraestrutura, porém, ficou mais difícil cobrir estes montantes de imediato.
Os cinco maiores “hyperscalers” (grandes operadores de cloud com centros de dados de escala muito elevada) emitiram cerca de 121 mil milhões de dólares em obrigações corporativas nos EUA em 2025. Foi mais de quatro vezes a média dos cinco anos anteriores, e as emissões continuaram a subir em 2026. A tecnologia representa agora cerca de 10% do Bloomberg US Corporate Index (índice de referência de obrigações corporativas norte-americanas).
A Oracle mostra o que acontece quando uma empresa sem a mesma base de caixa tenta acompanhar. Endividou-se e tem agora 169,1 mil milhões de dólares de dívida para 67,2 mil milhões de dólares de capital próprio (valor contabilístico atribuível aos acionistas). Face a rivais maiores, a diferença é significativa.
| Empresa | Dívida sobre capital | Obrigações com yield acima de 7,5% |
| Oracle | 71,60% | Sim |
| Microsoft | 22,60% | Não |
| Alphabet | 15,50% | Não |
A SpaceX é a única outra grande investidora em IA com obrigações nesse grupo de “high yield” (obrigações de alto rendimento, normalmente associadas a risco de crédito mais elevado).
Por isso, a Oracle procura outra via. Em vez de comprar os chips, iria alugá-los a um veículo de finalidade específica (uma empresa separada criada apenas para deter um ativo). Os financiadores emprestam ao veículo, as rendas pagas pela Oracle reembolsam-nos, e a dívida fica fora do balanço da Oracle (não aparece diretamente como dívida da empresa). A UBS descreveu este modelo ao analisar o crédito ligado à IA, e está a tornar-se uma solução comum no setor.
A Broadcom já não está apenas a vender chips
Estas estruturas permitem comprar mais chips. Também transferem risco para quem fabrica os chips e para quem financia. Este equilíbrio está no centro do financiamento da IA.
A Broadcom é o caso mais claro. Cada operação que ajudou a montar para clientes foi maior do que a anterior, aproximando-a do papel de financiador.
- Junho: 35 mil milhões de dólares para a Anthropic, com a Broadcom como parceira de plataforma (participa na estrutura da operação) ao lado da Apollo e da Blackstone.
- Agosto: mais de 60 mil milhões de dólares, podendo chegar a 100 mil milhões, com a Broadcom no centro do acordo de financiamento.
- Outubro: mais de 50 mil milhões de dólares para a OpenAI, com a Broadcom a organizar o financiamento. Ainda não foram divulgados os termos de garantias (compromissos para pagar se o cliente falhar).
Quando um fornecedor organiza empréstimos para clientes, deixa de ser apenas fornecedor. A Broadcom está a “escriturar” (assumir compromisso financeiro) parte da procura pelos seus próprios chips. Isto prende encomendas, mas expõe a empresa se os laboratórios de IA não gerarem receita suficiente para pagar. Os mercados de crédito reagiram: as yields das obrigações e os CDS (credit default swaps, um seguro contra incumprimento) subiram à medida que as garantias aumentaram.
Wall Street ainda vê margem para crescer
Os analistas de ações mantêm-se maioritariamente positivos para os fabricantes de chips, mesmo com mais cautela no mercado de crédito. A Goldman Sachs manteve em setembro a recomendação de compra para a Broadcom, esperando que laboratórios de IA e “hyperscalers” continuem a aumentar o investimento.
O argumento começa por quem compra. Os clientes de IA com crescimento mais rápido são laboratórios, e estes gastam muito mais do que ganham. O financiamento permite-lhes assumir compromissos de vários anos que não conseguiriam pagar de imediato, dando aos fornecedores visibilidade de vários anos em vez de encomendas trimestrais. O plano de chips personalizados de 10 gigawatts da OpenAI com a Broadcom vai da segunda metade de 2026 até 2029. Compromissos assim tornam mais credível a previsão da Broadcom de mais de 100 mil milhões de dólares em vendas de chips de IA no próximo ano, indicada pelo CEO em março.
O outro pilar é capacidade para contrair dívida. A Oracle é a exceção e muitos dos maiores investidores mantêm dívida moderada. A J.P. Morgan Asset Management estima que os “hyperscalers” podem acrescentar cerca de 1,5 biliões (trillion) de dólares de dívida antes de a alavancagem ajustada por leasing (dívida incluindo compromissos de aluguer de longo prazo) atingir a média das empresas industriais “investment grade” (grau de investimento, ou seja, com risco de crédito considerado mais baixo) nos EUA.
Estas operações entram diretamente nas encomendas de dois fabricantes. Quem acompanha esta procura pode seguir ambos através da Broadcom (AVGO) e da NVIDIA (NVIDIA) na VT Markets.
Quem está, na prática, a financiar o boom da IA?
Do lado dos financiadores, repete-se o mesmo nome. A Apollo está em conversações com a Broadcom ao lado da Blackstone, com a Oracle ao lado da Goldman Sachs, e deverá liderar o pacote da SpaceX, com a PIMCO também envolvida. (BigGo Finance) As gestoras de crédito privado passaram a fazer parte da engrenagem por trás da expansão da IA, tanto quanto os próprios fabricantes de chips.
Se seguirmos o dinheiro, a cadeia é esta:
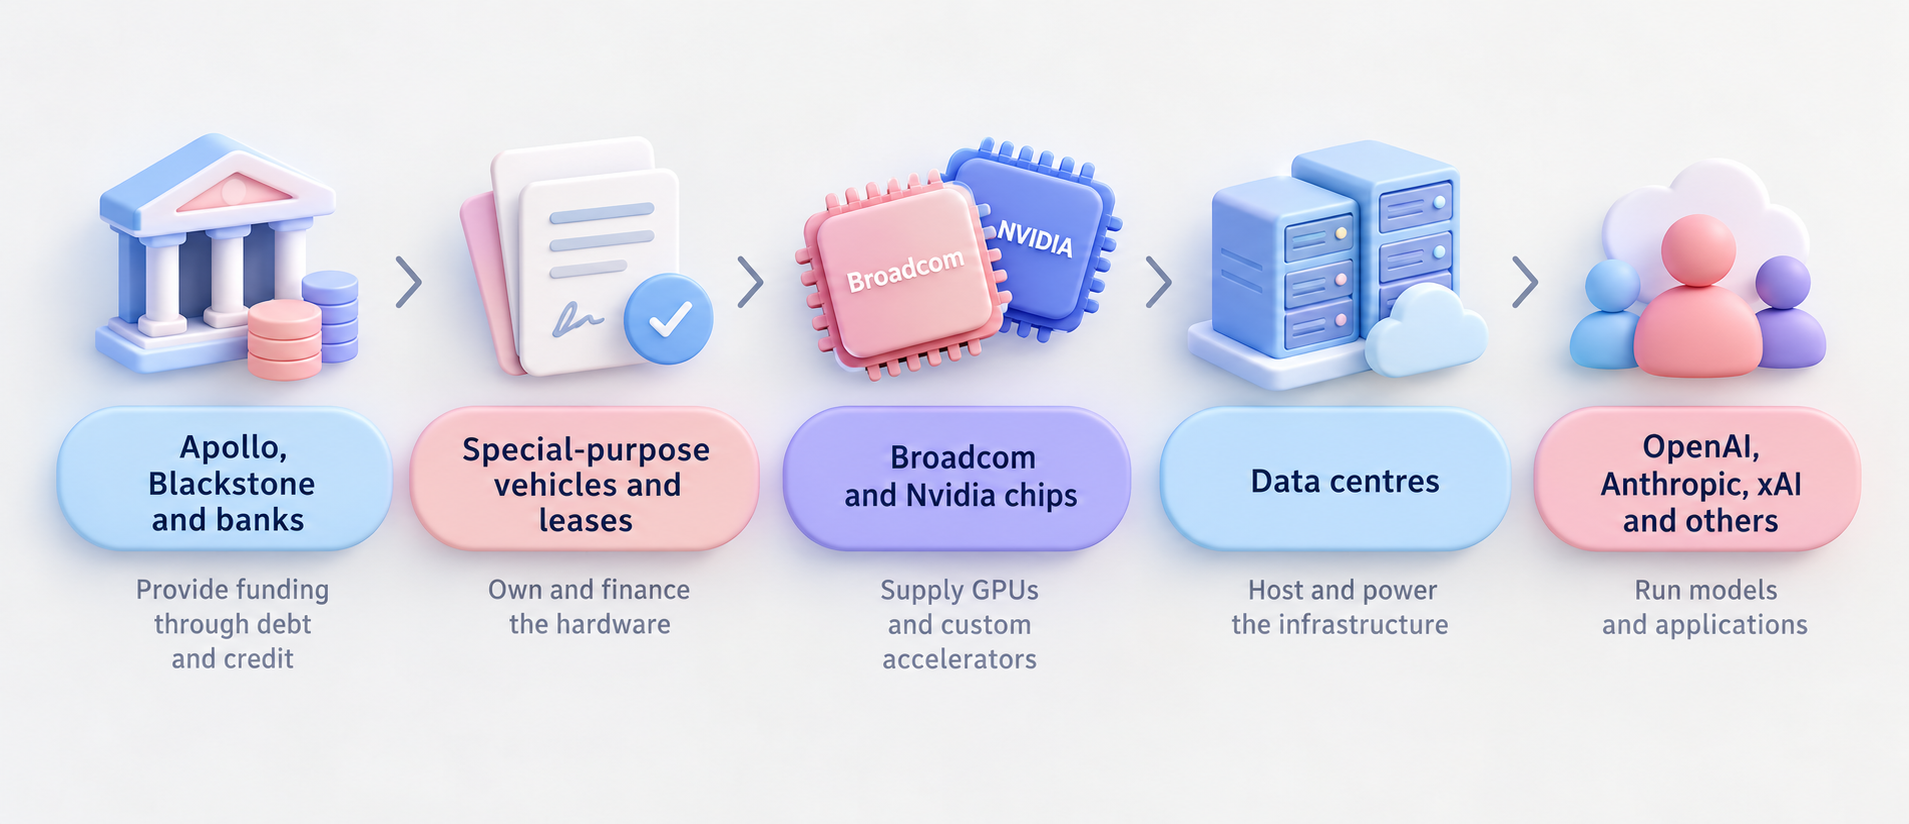
O capital desce a cadeia, enquanto as obrigações de pagamento (responsabilidade de reembolsar dívida e juros) sobem na cadeia.
Os financiadores no topo costumam gerir dinheiro de investidores institucionais, incluindo fundos de pensões e seguradoras. Se os projetos não gerarem caixa suficiente para cumprir obrigações, as perdas podem atingir investidores muito para lá do setor tecnológico.
A dimensão já se sente no mercado obrigacionista. O endividamento ligado à IA no financiamento alavancado (dívida de empresas com risco mais elevado, geralmente com juros mais altos) nos EUA subiu de cerca de 20 mil milhões de dólares no início de 2025 para 88 mil milhões em 2026. Mais oferta de dívida leva os investidores a exigir yields mais altas, e yields mais altas aumentam os custos de financiamento de empresas sem ligação à IA. Por isso, estas notícias afetam mais do que ações de chips.
A 8 de outubro, a Reuters noticiou que as tensões no mercado de dívida soberana agravaram-se porque empresas tecnológicas competem pela mesma liquidez (dinheiro disponível para financiar) e o custo do seguro de crédito (CDS) da SpaceX subiu para máximos históricos.
Os chips têm de se pagar a si próprios
Um chip comprado com dinheiro emprestado tem de gerar receita para pagar mais do que o empréstimo. Há juros, eletricidade e custos do centro de dados. O hardware também perde valor com o tempo.
Isto é relevante porque a Nvidia lança uma nova geração de chips aproximadamente todos os anos. Hardware comprado em 2026 pode estar duas gerações atrás quando o financiamento chegar ao fim. Nessa altura, GPUs antigas podem ser alugadas (rentabilizadas) por preços mais baixos.
Os financiadores chamam a isto risco de valor residual.
O hardware dado como garantia de um empréstimo pode desvalorizar mais depressa do que o esperado, enquanto ainda há pagamentos por fazer. Isto pode acontecer mesmo que a procura global por IA continue forte. Para o financiador, o essencial não é a IA em geral, mas quanto rendimento um equipamento específico ainda consegue gerar.
Se isso acontecer, a Broadcom é uma das empresas que pode ter de pagar. Ao garantir parte dos empréstimos dos seus clientes, prometeu suportar uma parte da dívida se eles falharem. Enquanto os clientes pagam, esse compromisso não tem custo direto. Se um laboratório de IA tiver dificuldades, a Broadcom sofre em duas frentes: perde encomendas e pode ter de cobrir parte do empréstimo. Analistas alertaram que estas garantias podem ficar caras se o investimento em IA abrandar.
O custo pode não ficar pela Broadcom. A Nvidia detém uma participação relevante na SpaceX, e a SpaceX está a pedir empréstimos para comprar chips da Nvidia. Além disso, com os mesmos financiadores repetidos em várias operações, um problema numa empresa tem maior probabilidade de se transmitir às restantes.
Onde podem surgir as primeiras falhas
Durante algum tempo, as maiores empresas conseguiram absorver grande parte do investimento. O fluxo de caixa ajudou a financiar servidores e infraestrutura.
Mas a escala desta expansão está a mudar isso.
À medida que os projetos ficam maiores e mais caros, as empresas procuram cada vez mais financiamento fora do próprio balanço. Dívida, crédito privado e leasing estão a tornar-se parte do mecanismo de crescimento da IA.
No curto prazo, isto mantém o boom financiado e sustenta a procura por chips.
Nenhuma das operações foi concluída e as conversações da Broadcom estão numa fase em que o montante ainda pode mudar. O que falta provar é se a capacidade de computação (compute) gera retorno antes de ficar obsoleta, e quanto desse risco acaba nos fornecedores. Cinco sinais ajudam a acompanhar.
- Operação Broadcom–OpenAI – Se fecha antes do fim do ano, por que montante e com que percentagem de dívida garantida. Isto indica quanto risco a Broadcom aceita assumir.
- CDS da Broadcom, Oracle e SpaceX – Os CDS (seguros contra incumprimento) movem-se mais depressa do que os resultados. São um termómetro rápido do risco percebido pelos financiadores.
- Próximos resultados trimestrais da Broadcom – Normalmente em dezembro, será a primeira oportunidade de a gestão explicar as garantias e o seu custo potencial.
- Spreads “investment grade” e yields dos Treasuries dos EUA – Os spreads (diferença de juros face a um ativo “sem risco”, como Treasuries) podem subir se o financiamento da IA “apertar” o mercado, encarecendo a dívida para todos.
- Preços de aluguer de GPUs antigas – Uma queda nas rendas é um sinal precoce de desvalorização mais rápida do que o ritmo de amortização dos empréstimos.
O boom da IA já não é apenas uma história de chips, modelos e centros de dados. É também uma história de crédito. À medida que a dívida aumenta, a questão central deixa de ser quanta capacidade as empresas conseguem construir e passa a ser se essa capacidade gera caixa suficiente para se pagar a si própria.
Perguntas frequentes
Porque é que o boom da IA está a recorrer a financiamento por dívida?
Os custos de infraestrutura de IA estão a subir mais depressa do que muitas empresas conseguem financiar apenas com fluxo de caixa, aumentando o recurso a obrigações, crédito privado e leasing.
O que é que a subida de um CDS diz aos investidores em ações?
Um CDS (credit default swap) é um seguro contra o incumprimento da dívida de uma empresa. Quando o preço sobe, os financiadores veem mais risco. No caso da Broadcom, pode indicar que o mercado está a considerar parte da dívida dos seus clientes como risco indireto da própria Broadcom.
Em que é que o papel da Broadcom difere do da Nvidia nestas operações?
A Broadcom está a organizar financiamento e a garantir parte do valor (assume responsabilidade se o cliente falhar). No caso da SpaceX, a SpaceX pede dívida em nome próprio para comprar chips da Nvidia. A exposição da Nvidia vem sobretudo da sua posição acionista na SpaceX, não de uma garantia direta.
Quando podem estas operações de financiamento da IA ser concluídas?
A operação Broadcom–OpenAI tem como objetivo fechar antes do fim de 2026. O pacote da SpaceX deverá fechar em 2027. Para a Oracle, não foi divulgado um calendário.
O forte endividamento para IA é sinal de bolha?
Por si só, não. Muitos dos maiores investidores ainda têm alavancagem baixa. A preocupação concentra-se em empresas mais frágeis, como a Oracle, e em chips que podem desvalorizar antes de os empréstimos serem pagos.
A dívida ligada à IA pode afetar mercados para lá das tecnológicas?
Sim. Mais dívida aumenta a competição por capital, influencia as yields das obrigações corporativas e pode espalhar risco de crédito por financiadores e investidores institucionais.
Comece a negociar agora — clique aqui para criar a sua conta real da VT Markets.



