





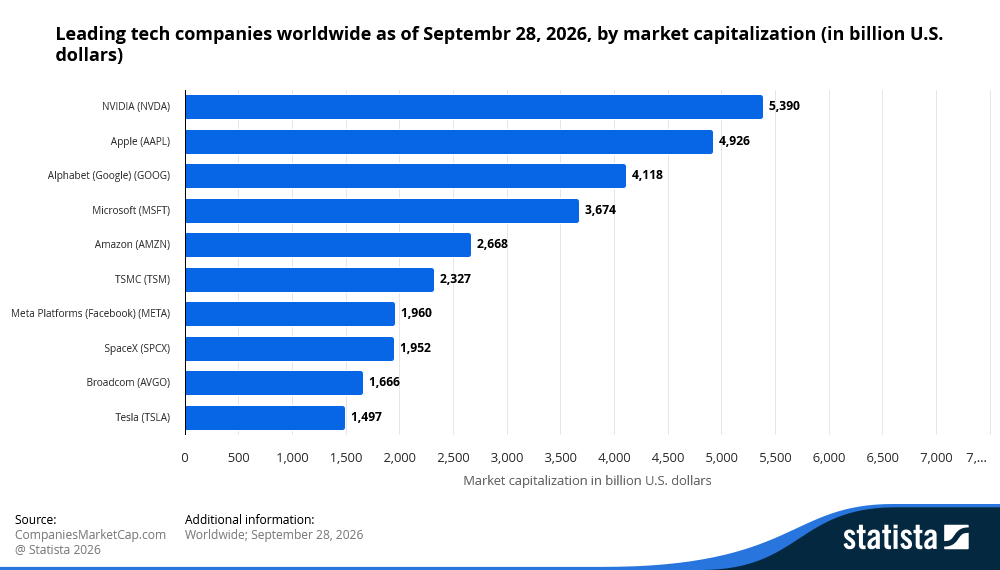
A Anthropic está a aproximar-se da bolsa com uma avaliação normalmente reservada às maiores tecnológicas do mundo. Uma avaliação acima de 2 biliões de dólares numa IPO colocaria a empresa de IA ao lado da Nvidia, Apple e Microsoft, apesar de só há pouco tempo ter começado a aumentar a sua atividade comercial.
Esta potencial mega-IPO surge numa altura em que o apetite dos investidores por inteligência artificial continua elevado. As receitas estão a crescer rapidamente, a procura por modelos avançados de IA mantém-se forte e a Anthropic posicionou o Claude como um dos sistemas mais relevantes na corrida para transformar a IA num negócio rentável.
Mas uma avaliação ao nível das “Magnificent 7” — as sete grandes tecnológicas norte-americanas mais valorizadas — exige mais do que crescimento rápido. Exige receitas sustentáveis, capacidade para manter preços elevados (poder de fixação de preços) e escala com lucros. A Anthropic tem de provar que a procura por IA cresce mais depressa do que os enormes custos de computação necessários para a disponibilizar.
O “prémio” da IA tem um preço muito alto
A Anthropic desenvolve a família de modelos Claude e vende acesso sobretudo a empresas e programadores. Ao contrário das cotadas, a sua avaliação tem sido definida em rondas de financiamento privado (captação de capital junto de investidores). A IPO — entrada em bolsa com venda inicial de ações ao público — dará aos investidores o primeiro retrato detalhado das contas, mas a avaliação depende muito da métrica de receita usada.
| Métrica | O que significa | Valor | Múltiplo com avaliação de 2 biliões de dólares |
| Run rate de julho de 2026 | Receita mensal atual extrapolada para um ano | Acima de 65 mil milhões de dólares | Cerca de 31x |
| Run rate no fim de 2026 | Receita mensal prevista extrapolada para um ano | Acima de 110 mil milhões de dólares | Cerca de 17x |
| Receita de 2028 | Projeção anual comunicada | 190–200 mil milhões de dólares | Cerca de 10x |
“Run rate” anualiza a receita do mês mais recente. Mostra o ritmo atual de vendas, mas não garante quanto a empresa vai faturar ao longo de um ano inteiro.
Este desfasamento é importante porque a avaliação de 2 biliões de dólares depende menos das receitas de hoje e mais de a Anthropic conseguir entregar o crescimento que os investidores já estão a pagar. Com essa avaliação, os investidores estão a pagar por receitas esperadas para daqui a alguns anos. Face ao run rate atual, a fasquia é muito exigente.
Porque é que os investidores estão interessados
O principal argumento da Anthropic é a velocidade do crescimento.
As receitas multiplicaram por 12 em 2025, para quase 4,6 mil milhões de dólares, enquanto as receitas do segundo trimestre de 2026 chegaram a 11,5 mil milhões. Um trimestre deste ano gerou mais do dobro das receitas de todo o ano de 2025.
A empresa defende ainda que a procura está acima da oferta disponível. Segundo o prospeto — o documento oficial de IPO com informação financeira e riscos — o crescimento é limitado sobretudo pelo acesso a capacidade de computação (chips, servidores e centros de dados), e não pela falta de clientes. O desafio não é encontrar utilizadores, é ter capacidade para os servir.
O interesse é reforçado pela escassez. A OpenAI deu entrada para uma IPO, mas terá adiado a entrada em bolsa para 2027, deixando a Anthropic como a única grande empresa “pura” de modelos de IA (focada sobretudo em modelos) com expectativa de avançar para o mercado este ano.
A Nvidia também estará a ponderar um investimento âncora até 10 mil milhões de dólares. Um “investidor âncora” é um investidor de referência que assume uma posição relevante na IPO, ajudando a dar confiança ao mercado. Isto sublinha a importância estratégica da Anthropic no ecossistema de IA.
O custo de escalar a IA
O maior ponto de pressão é a diferença entre custos fixos de infraestrutura e uma procura de clientes que pode variar.
A Anthropic terá assumido compromissos de pelo menos 518 mil milhões de dólares em capacidade de computação ao longo de cerca de uma década, com seis parceiros de infraestrutura. Cerca de 80% desses compromissos não podem ser cancelados ou têm de ser pagos mesmo que a capacidade não seja usada. A empresa tinha cerca de 20,28 mil milhões de dólares em caixa face a essas obrigações.
Os mercados já viram ciclos semelhantes. No fim dos anos 90, empresas de telecomunicações construíram grandes redes de fibra ótica à espera de uma forte aceleração da procura por internet. A procura acabou por chegar, mas demasiado devagar para muitas empresas com dívida elevada.
A Anthropic enfrenta uma versão diferente do mesmo risco. A empresa não é dona da maior parte da infraestrutura a que se está a comprometer. Se a procura abrandar, continua responsável pelos custos, sem ficar com os ativos (equipamentos e centros de dados).
Outra fonte de risco é a descida do custo de computação. Se chips mais novos tornarem o processamento de IA muito mais barato, os compromissos longos de hoje podem tornar-se caros face a alternativas futuras.
Concorrência e capacidade de manter preços
A infraestrutura é apenas uma parte. A outra é saber se os clientes continuam a pagar preços altos pelos modelos da Anthropic. A concentração de clientes aumenta a incerteza: quase um quarto das receitas de 2025 veio de dois clientes não identificados, e muitos clientes grandes não têm contratos de longo prazo.
Três forças podem pressionar os preços:
| Ponto de pressão | Porque é relevante |
| Mudança de fornecedor | As empresas usam cada vez mais sistemas que distribuem tarefas por diferentes modelos de IA conforme o custo e o desempenho. |
| Modelos com “pesos” abertos | Modelos “open-weight” (com os parâmetros do modelo disponíveis para reutilização e adaptação) da Meta, Alibaba, Moonshot AI e DeepSeek podem limitar a capacidade de cobrar preços elevados nos modelos premium. |
| Concorrência na “fronteira” | OpenAI, Google e xAI continuam a investir fortemente em sistemas concorrentes de IA. |
A diferença de qualidade entre modelos fechados (controlados por uma empresa, sem acesso aos parâmetros) e modelos com pesos abertos está a diminuir. O AI Index 2026 da Universidade de Stanford colocou, em março, o melhor modelo fechado apenas ligeiramente à frente do melhor modelo com pesos abertos.
Também já se nota pressão nos preços. A OpenAI baixou preços da API em novos escalões do GPT-6 — API é uma “porta” de software que permite a empresas integrarem um modelo nas suas aplicações — e a Anthropic lançou o Claude Opus 5.5 com um custo mais baixo por token do que a versão anterior. “Token” é a unidade de texto (partes de palavras/palavras/sinais) usada para medir o volume processado e cobrar o serviço. O mercado é grande, mas a concorrência pode dificultar que uma só empresa mantenha preços premium.
Parceiros, lucros e pontos de pressão
As parcerias da Anthropic trazem vantagens, mas também complexidade.
Amazon, Google e Microsoft são ao mesmo tempo инвестidores, fornecedores de “cloud” (computação na nuvem: servidores e armazenamento alugados via internet), distribuidores e concorrentes em IA. Isso dá à Anthropic acesso a capital e infraestrutura, mas cria interesses que se sobrepõem.
A empresa depende muito destas relações. Cerca de 47% das vendas de 2025 terão passado pelas plataformas de cloud da Amazon e da Google.
A rendibilidade é outro obstáculo.
As perdas líquidas de 42 mil milhões de dólares incluem cerca de 34 mil milhões ligados a instrumentos de financiamento que podem converter-se em ações (por exemplo, dívida ou outros títulos com opção de conversão). Ainda assim, as perdas operacionais — perdas do negócio antes de efeitos financeiros e contabilísticos — continuam elevadas. Com cerca de 4,59 mil milhões de dólares de receitas em 2025, a Anthropic registou uma perda operacional de cerca de 8,06 mil milhões de dólares.
Avaliar o mercado antes da IPO
A Anthropic não precisa de provar que existe procura por IA. Precisa de provar que a procura consegue crescer mais depressa do que os custos.
Três sinais deverão moldar as expectativas dos investidores antes da entrada em bolsa:
- Resultados do terceiro trimestre: se as receitas continuam a aproximar-se do run rate estimado para o fim do ano.
- Preço final da IPO e dimensão do “free float”: o “free float” é a parte de ações que fica disponível para negociação no mercado. Se for reduzido, pode aumentar a volatilidade (oscilações de preço).
- Compromissos dos clientes: se os principais clientes avançam para contratos mais longos.
Se o crescimento continuar, os múltiplos de receita podem cair rapidamente, tornando a avaliação mais fácil de justificar.
Se o crescimento abrandar, a Anthropic pode ficar com centenas de milhares de milhões em compromissos de infraestrutura sem uma base de clientes igualmente estável.
Negociar o tema da IPO da Anthropic com a VT Markets
Espera-se que a Anthropic entre em bolsa em novembro, mas o debate sobre a avaliação já está a influenciar o sentimento do mercado em IA.
A VT Markets disponibiliza um CFD sobre a Anthropic, ANTHUSD. Um CFD (Contrato por Diferença) é um instrumento financeiro que permite especular sobre a variação do preço sem comprar a ação. Estes produtos usam alavancagem (capital emprestado para aumentar a exposição), o que pode ampliar ganhos e perdas.
Cada empresa representa uma parte diferente da cadeia de investimento em IA. A Amazon e a Google beneficiam da procura por infraestrutura de IA, enquanto lidam com concorrência direta. A Nvidia está mais ligada ao gasto em hardware (chips e sistemas) para IA. A Microsoft combina exposição como investidora com relações de cloud e distribuição.
Os desenvolvimentos de IPO muitas vezes surgem fora do horário de negociação nos EUA. Os CFDs de ações 24 horas da VT Markets permitem reagir a notícias com impacto no mercado à medida que surgem.
Toque para ver o resumo do trader
Porque é que a IPO da Anthropic é considerada “mega-IPO”?
Uma avaliação acima de 2 biliões de dólares colocaria a Anthropic entre as tecnológicas mais valiosas do mundo e faria desta uma das maiores IPOs de sempre.
Quando é esperada a IPO da Anthropic?
As notícias apontam para novembro, após as eleições intercalares nos EUA, mas a data e as condições finais ainda não foram definidas.
A Anthropic consegue justificar uma avaliação ao nível das “Magnificent 7”?
A empresa beneficia de forte procura por IA e de rápido crescimento das receitas, mas tem de provar que consegue manter preços, controlar os custos de infraestrutura e atingir escala com lucros.
É possível ganhar exposição à Anthropic antes de entrar em bolsa?
As ações não podem ser compradas antes da IPO, mas CFDs como o ANTHUSD na VT Markets permitem especular sobre o preço sem deter ações. Parceiros cotados como Amazon, Alphabet, Nvidia e Microsoft oferecem exposição indireta, embora as suas ações dependam de muitos fatores além da Anthropic.
Como se compara a IPO da Anthropic com a da SpaceX?
Com 2 biliões de dólares de avaliação e até 100 mil milhões captados, superaria a SpaceX tanto na avaliação como no tamanho da operação.
Quais são os maiores riscos para a Anthropic após a IPO?
Comece a negociar agora — clique aqui para criar a sua conta real da VT Markets.



