





Przegląd
- Szczyt Trump–Xi obniżył krótkoterminowe ryzyko zaostrzenia wojny handlowej USA–Chiny, ale spory pozostają nierozwiązane przed kolejną datą końca rozejmu handlowego: 10 stycznia 2027 r.
- Ceny ropy i rentowności amerykańskich obligacji skarbowych (czyli oprocentowanie długu USA) nadal nadają ton rynkom. Inwestorzy oceniają, czy inflacja napędzana droższą energią może zmusić Rezerwę Federalną (Fed, bank centralny USA) do kolejnej podwyżki stóp.
- We wtorek w centrum uwagi znajdzie się Bank Rezerw Australii (RBA). Według doniesień rynek zakłada wzrost głównej stopy RBA (tzw. cash rate, podstawowa stopa dla rynku pieniężnego) z 4,35% do 4,60%.
- Dane z USA: Core PCE (bazowy wskaźnik inflacji PCE, czyli inflacja po wyłączeniu cen żywności i energii), JOLTS job openings (liczba wakatów według badania JOLTS, miernik popytu na pracę) oraz piątkowy raport Non-Farm Payrolls (zmiana zatrudnienia poza rolnictwem) mogą zmienić oczekiwania co do stóp w USA i podnieść zmienność na dolarze, złocie i giełdach.
Rynek znów skupia się na inflacji, stopach i ropie
Szczyt USA–Chiny w Waszyngtonie zmniejszył jedną z ważnych niewiadomych geopolitycznych. Prezydent USA Donald Trump i przywódca Chin Xi Jinping kontynuowali rozmowy między dwiema największymi gospodarkami świata. Jednocześnie obowiązujący rozejm handlowy przedłużono do 10 stycznia 2027 r.
Spotkanie przyniosło też porozumienia gospodarcze. W ramach US-China Board of Trade (w praktyce: wspólne forum ds. handlu) oba kraje zgodziły się obniżyć cła na towary o wartości 30 mld USD. Chiny zadeklarowały także import co najmniej 10 mln ton metrycznych węgla z USA w 2027 r. i kolejnych 10 mln ton w 2028 r. Biały Dom potwierdził te ustalenia po wizycie.
Jednak szczyt nie rozwiązał trudniejszych kwestii: zasad długotrwałego rozejmu handlowego, ograniczeń eksportu metali ziem rzadkich (kluczowych surowców m.in. do elektroniki) oraz napięć wokół Iranu i Tajwanu.
Dla rynków oznacza to mniejsze ryzyko natychmiastowego podbicia ceł, ale relacje gospodarcze w dłuższym horyzoncie pozostają niestabilne.
Stabilizacja relacji USA–Chiny zmniejsza jedno źródło ryzyka
Rolnictwo to obszar, w którym wcześniejsze ustalenia wciąż przekładają się na realny handel. Chiny wcześniej zobowiązały się kupować 25 mln ton metrycznych amerykańskiej soi rocznie do 2028 r. Według danych na 10 września łączny zakup soi z USA sięgnął połowy zobowiązania, co pokazuje chęć utrzymania relacji dyplomatycznych i handlowych w warunkach ograniczonej podaży roślin oleistych na świecie.
Na szczycie poruszono też temat zaawansowanych systemów sztucznej inteligencji oraz incydentów związanych z AI. Jednocześnie utrzymano ograniczenia dotyczące zaawansowanych chipów (wysokiej klasy układów scalonych) oraz inwestycji technologicznych. To może zmniejszać „premię za ryzyko” (dodatkową wycenę ryzyka) przy scenariuszu szybkiego konfliktu handlowego, ale firmy nadal nie mają pewności po styczniowym terminie, a dywersyfikacja łańcuchów dostaw raczej nie cofnie się tylko dzięki krótkiej prolongacie.
Ropa i rentowności obligacji pozostają ważniejszymi czynnikami
Rentowności amerykańskich obligacji skarbowych wzrosły w ubiegłym tygodniu do nowych szczytów. Inwestorzy reagowali na wysokie koszty energii, mocną aktywność gospodarczą i obawy, że inflacja może utrzymać się powyżej celów banków centralnych. Długoterminowe rentowności (dla papierów o dłuższym terminie wykupu) osiągnęły w czwartek najwyższe poziomy od ponad 20 lat.
W piątek ropa spadła, gdy nadzieje na postęp w rozmowach USA–Iran zmniejszyły obawy o podaż. Rentowności ustabilizowały się wraz z cofnięciem ropy, choć rynek nadal wyceniał możliwość dalszych podwyżek stóp przez Fed.
Zależność między ropą, oczekiwaniami inflacyjnymi (czyli tym, jakiej inflacji spodziewają się uczestnicy rynku) a rentownościami obligacji będzie ważna w nadchodzącym tygodniu. Kolejny trwały wzrost ropy może podbić obawy o inflację i podnieść rentowności. Głębsza korekta na ropie mogłaby zadziałać odwrotnie, zwłaszcza jeśli napływające dane z USA zaczną słabnąć.
Fed podniósł w tym miesiącu przedział stóp o 25 punktów bazowych (pb; 1 pb = 0,01 pkt proc.) do 3,75%–4,00%. Szesnastu z 18 decydentów wskazało w prognozach co najmniej jedną dodatkową podwyżkę do końca 2026 r. To sprawia, że dolar jest wrażliwy zarówno na dane o inflacji, jak i z rynku pracy.
Złoto testuje wpływ wyższych rentowności
Złoto spot (cena natychmiastowa, bez kontraktu terminowego) było w piątek po południu notowane w okolicach 4 282,98 USD za uncję i spadło o ok. 2,1% w skali tygodnia. Wyższe rentowności obligacji, mocniejszy dolar i oczekiwania dalszego zaostrzenia polityki Fed zwiększyły koszt „utraconych odsetek” z posiadania złota, które nie płaci odsetek.
Kolejny ruch może zależeć od danych z USA. Słabszy odczyt Core PCE lub gorsze dane o zatrudnieniu mogłyby obniżyć rentowności i dać złotu przestrzeń do odbicia. Mocna inflacja lub mocny rynek pracy mogą utrwalić oczekiwania dalszych podwyżek Fed i utrzymywać presję na złoto.
RBA może dołożyć kolejną podwyżkę
Według rynkowych doniesień RBA może we wtorek podnieść stopę cash rate z 4,35% do 4,60%. To spójne z prognozami czterech największych banków w Australii, które zakładają podwyżkę o 25 pb 29 września. Presja inflacyjna, wysokie ceny energii oraz „jastrzębia” komunikacja RBA (czyli sygnały sugerujące gotowość do podwyżek) wzmacniają argument za dalszym zacieśnianiem polityki pieniężnej.
Warto śledzić wskazówki RBA dotyczące kolejnych decyzji. Sygnał, że następna podwyżka jest możliwa, mógłby wspierać dolara australijskiego. Ostrożniejsza ocena wzrostu i rynku pracy mogłaby ograniczyć reakcję rynku, nawet jeśli stopy pójdą w górę.
Dane z USA o pracy i inflacji mogą przesądzić o kolejnym ruchu dolara
Liczba wakatów JOLTS jest prognozowana na 7,23 mln wobec 7,27 mln poprzednio. Core PCE ma wzrosnąć o 0,30% m/m (miesiąc do miesiąca) po 0,20%, a finalny odczyt wzrostu PKB ma wynieść 1,50% (bez zmian względem wcześniejszych szacunków).
W piątek poznamy Non-Farm Payrolls oraz stopę bezrobocia. Prognoza zakłada wzrost zatrudnienia o 98 tys. po 162 tys. wcześniej, przy bezrobociu na poziomie 4,10%. Te publikacje mogą zdecydować, czy rynek podtrzyma oczekiwania kolejnej podwyżki stóp Fed.
Silne dane z rynku pracy przy jednocześnie wysokiej inflacji wspierałyby scenariusz „wyżej na dłużej” (stopy wysokie przez dłuższy czas). Taki miks zwykle sprzyja dolarowi, a jednocześnie ciąży złotu, obligacjom i akcjom wrażliwym na stopy (np. spółkom wzrostowym). Słabszy rynek pracy i niższa inflacja podważyłyby takie nastawienie i mogłyby skłonić rynek do spadku rentowności.
Kluczowe symbole do obserwacji
USDX | XAUUSD | USOIL | USDJPY | AUDUSD
Nadchodzące wydarzenia
| Data | Waluta | Wydarzenie | Prognoza | Poprzednio | Komentarz |
| 29 Sep | AUD | RBA Cash Rate (główna stopa RBA) | 4.60% | 4.35% | Rynek oczekuje podwyżki o 25 pb. Wskazówki co do kolejnych ruchów mogą zwiększyć zmienność AUD. |
| 29 Sep | USD | JOLTS Job Openings (liczba wakatów) | 7.23M | 7.27M | Słabszy odczyt może sygnalizować mniejszy popyt na pracę i zmniejszyć presję na rentowności w USA. |
| 30 Sep | AUD | CPI y/y (inflacja konsumencka r/r) | 4.10% | 3.50% | Wyższy odczyt może wzmocnić oczekiwania, że polityka RBA pozostanie restrykcyjna (czyli „twarda”). |
| 30 Sep | USD | Core PCE Price Index m/m (bazowa inflacja PCE m/m) | 0.30% | 0.20% | Wyższy odczyt może wzmocnić oczekiwania kolejnej podwyżki stóp Fed. |
| 30 Sep | USD | Final GDP q/q (finalny PKB k/k) | 1.50% | 1.50% | Rewizja może zmienić ocenę odporności wzrostu w USA i oczekiwania dotyczące stóp. |
| 2 Oct | JPY | Tokyo Core CPI y/y (bazowa inflacja w Tokio r/r) | 2.40% | 1.80% | Wyższy odczyt może odświeżyć oczekiwania bardziej restrykcyjnej polityki Banku Japonii. |
| 2 Oct | USD | Non-Farm Employment Change (zmiana zatrudnienia poza rolnictwem) | 98K | 162K | Silne odchylenie od prognoz może poruszyć dolarem, rentownościami, złotem i indeksami giełdowymi. |
| 2 Oct | USD | Unemployment Rate (stopa bezrobocia) | 4.10% | 4.10% | Wzrost sugerowałby chłodzenie rynku pracy, spadek mógłby wzmocnić oczekiwania dalszego zacieśniania przez Fed. |
Kluczowe ruchy tygodnia
USDX
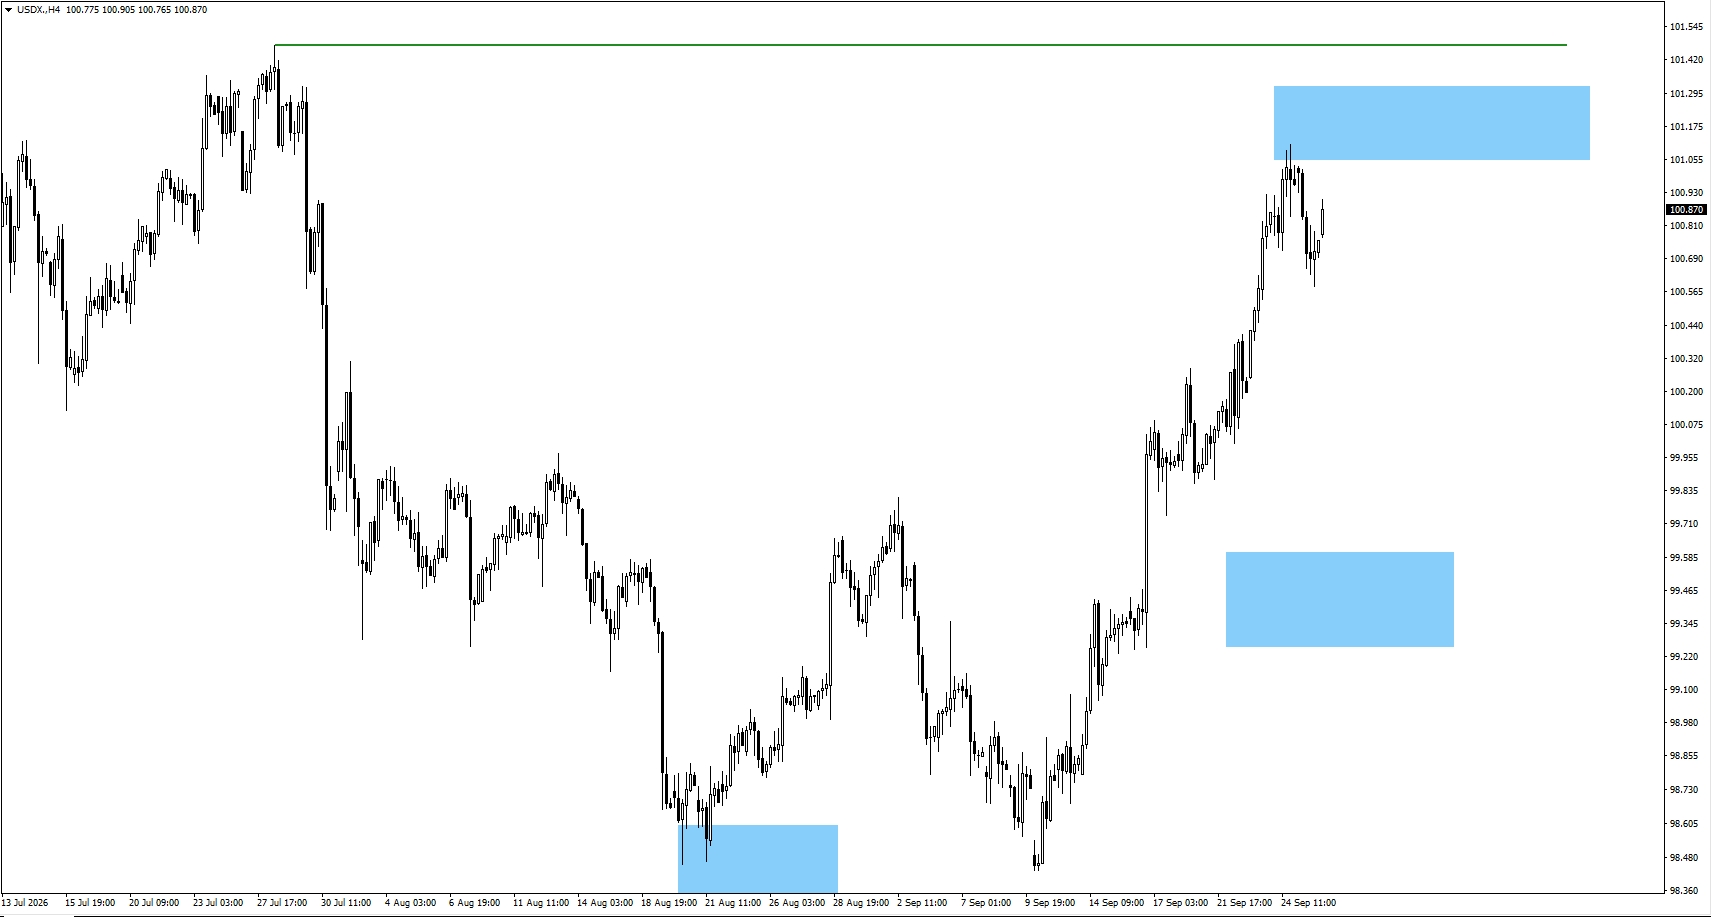
- USDX spadł z obserwowanej strefy 101,25, ale potrzebne są kolejne ruchy ceny, by ocenić, czy indeks jest gotowy na dalsze spadki.
- Kurs może przejść w konsolidację (ruch boczny) jak pod koniec sierpnia, a potem wybić w górę powyżej 101,473, zanim ponownie spadnie.
XAUUSD
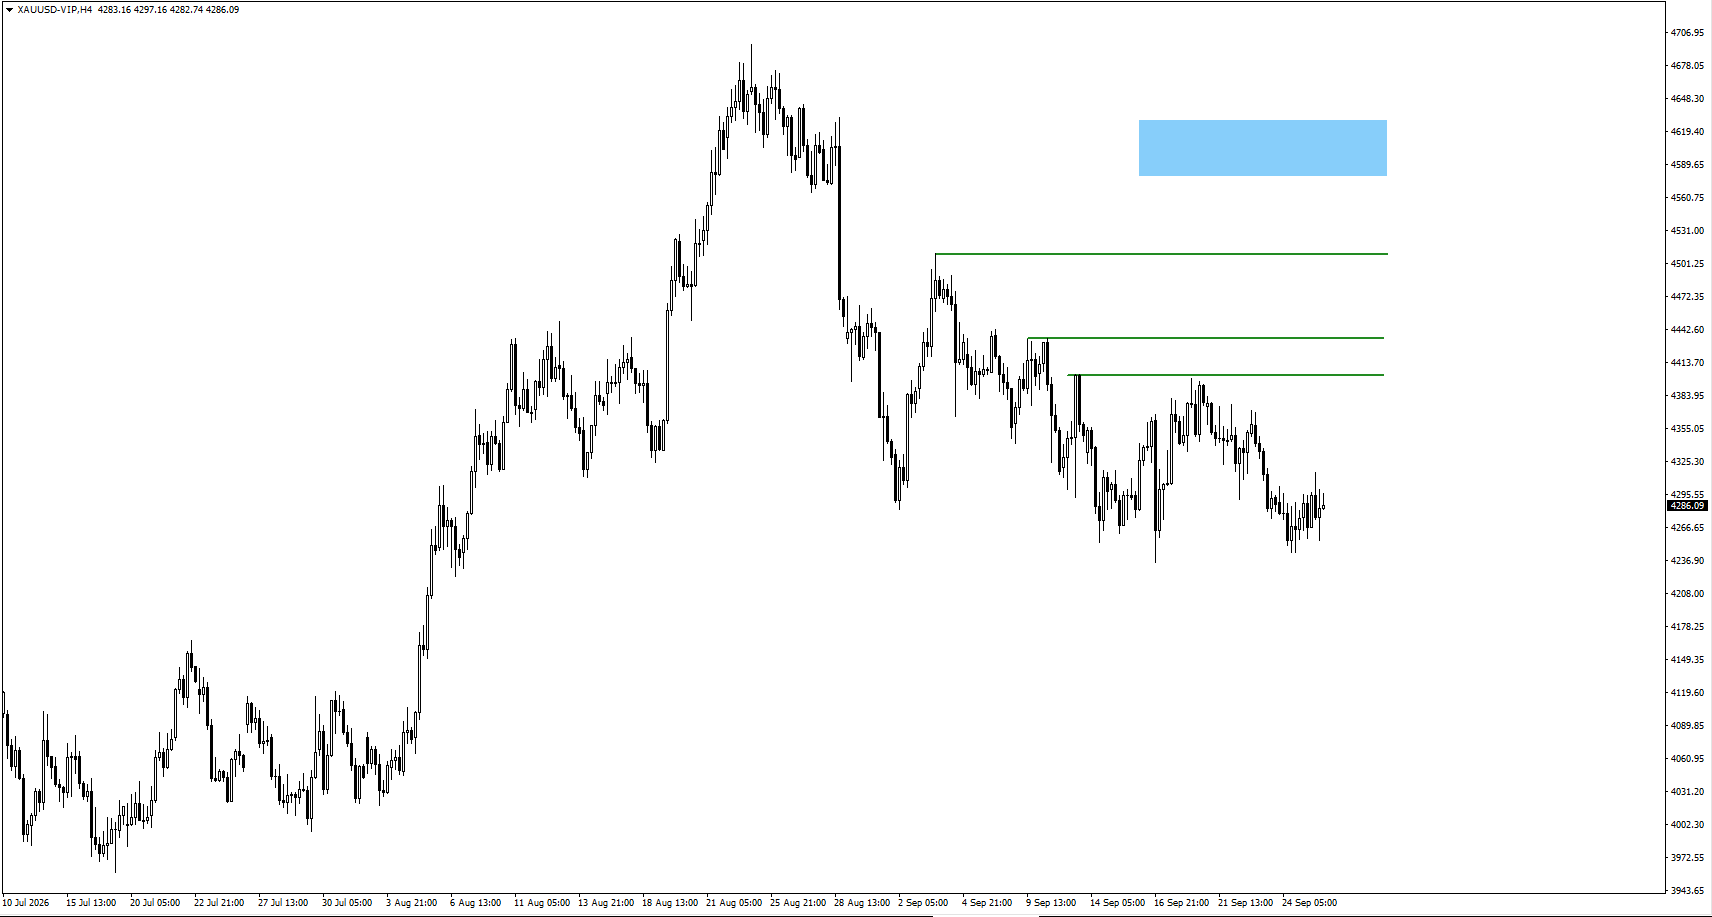
- Jeśli złoto spadnie poniżej 4235,14, warto obserwować dalsze zachowanie ceny.
USOIL
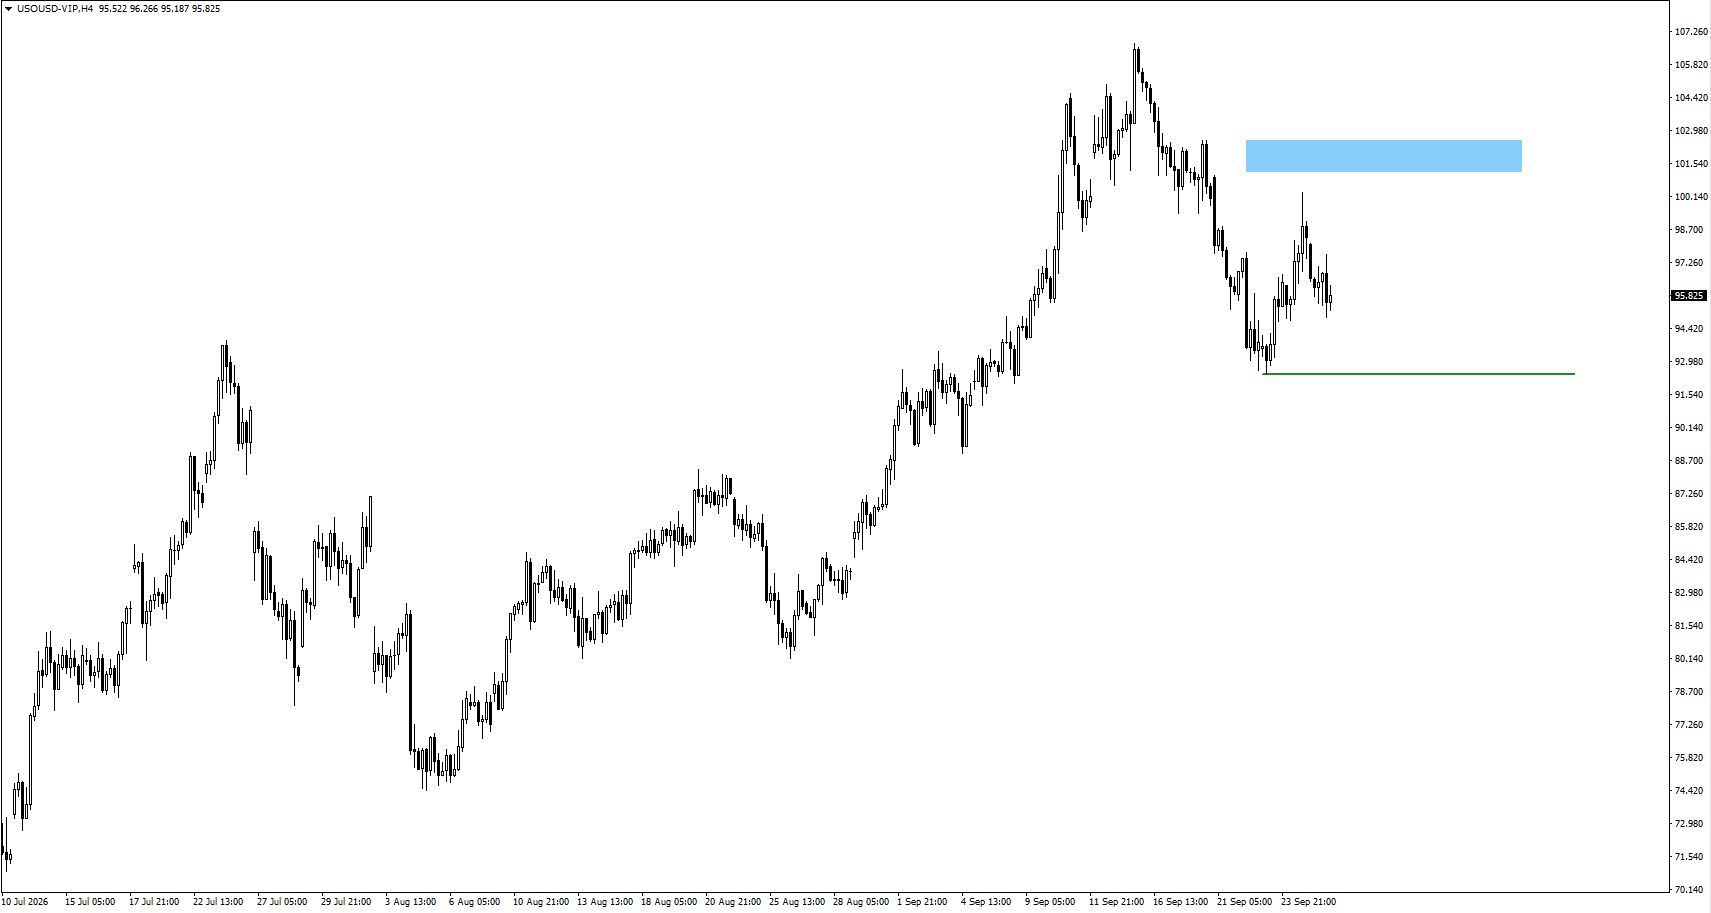
- USOil wzrósł powyżej obserwowanej strefy 97,25.
- Na razie warto obserwować strefę 101,45 lub dołek 92,419.
USDJPY
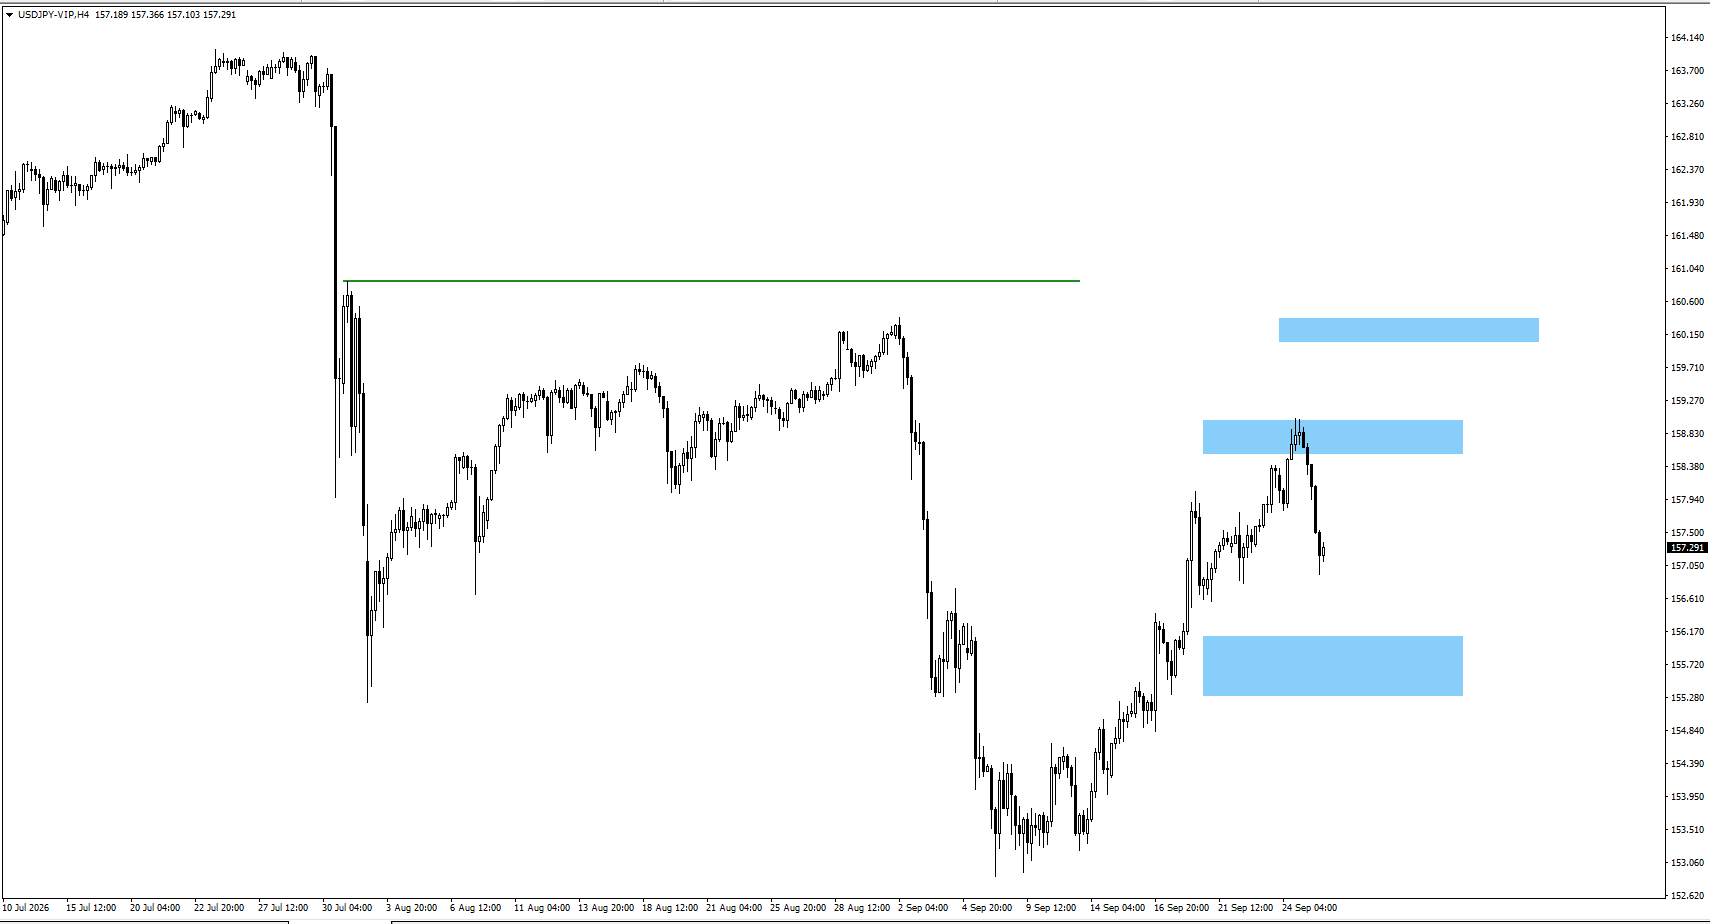
- USDJPY spadł z obserwowanej strefy 158,75.
- W razie dalszych spadków warto obserwować poziom 156,57.
- Jeśli kurs jednak wzrośnie, kluczowa może być strefa 160,25, gdzie warto szukać sygnałów spadkowych (tzw. „niedźwiedzich”).
AUDUSD
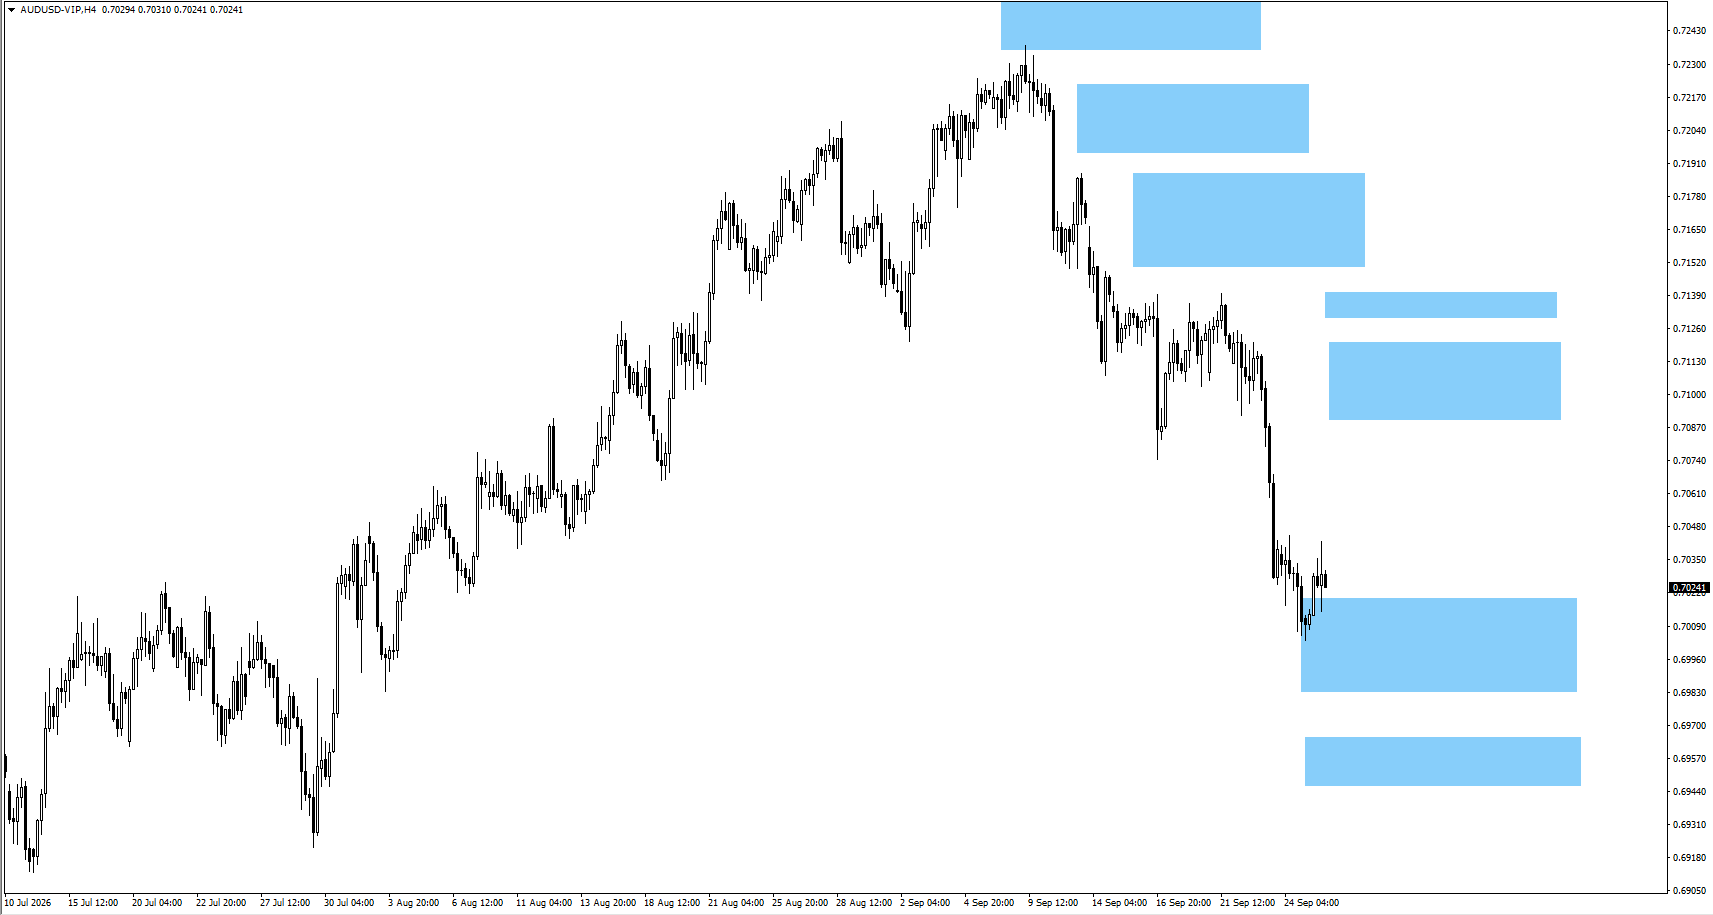
- AUDUSD jest przy obserwowanej strefie 0,7000.
- Jeśli para spadnie, warto obserwować zachowanie ceny w okolicy 0,6955.
- Jeżeli kurs przejdzie w konsolidację, warto wypatrywać sygnałów spadkowych z rejonu 0,7110 lub 0,7130.
Najczęściej zadawane pytania
- Jakie kluczowe wydarzenia rynkowe warto śledzić w tym tygodniu?
Rynek będzie koncentrował się na decyzji RBA o stopach procentowych, inflacji w Australii, bazowej inflacji Core PCE w USA, danych JOLTS o liczbie wakatów oraz piątkowym raporcie USA Non-Farm Payrolls (zmiana zatrudnienia poza rolnictwem). VT Mkt report 20260928 part 1
- Kiedy poznamy decyzję RBA w sprawie stóp procentowych?
RBA ma ogłosić decyzję o stopach 29 września. Raport zakłada cash rate na poziomie 4,60%, wobec 4,35% wcześniej. VT Mkt report 20260928 part 1
- Kiedy zostanie opublikowany raport USA Non-Farm Payrolls?
Raport USA Non-Farm Payrolls zaplanowano na 2 października. Prognoza mówi o wzroście zatrudnienia o 98 tys. wobec 162 tys. wcześniej, a stopa bezrobocia ma pozostać na 4,10%. VT Mkt report 20260928 part 1
- Jak dane o zatrudnieniu w USA mogą wpłynąć na ceny złota?
Mocniejsze dane z rynku pracy mogą wzmocnić oczekiwania na bardziej „twardą” politykę Fed, co zwykle wspiera dolara i rentowności obligacji, a jednocześnie ciąży złotu. Słabsze dane mogą obniżyć oczekiwania co do stóp i wesprzeć złoto.
- Co może poruszać dolarem USA w tym tygodniu?
Dolar może reagować na JOLTS (wakatów), inflację Core PCE, Non-Farm Payrolls oraz wypowiedzi przedstawicieli Fed. Te publikacje wpływają na oczekiwania dotyczące kolejnego ruchu stóp w USA.
Zacznij handlować teraz — kliknij tutaj, aby założyć swoje prawdziwe konto VT Markets.



