





Przegląd
- Wzrost gospodarczy w USA wciąż jest dodatni, ale słabsze zatrudnienie (mniej nowych miejsc pracy) i rosnąca inflacja (wzrost cen) ograniczają Rezerwie Federalnej, czyli bankowi centralnemu USA (Fed), pole manewru do łagodzenia polityki pieniężnej (np. obniżek stóp procentowych).
- Wyniki spółek nadal wspierają rynek akcji. Inwestorzy powinni oceniać prognozy zysków (guidance, czyli zapowiedzi zarządów na kolejne kwartały) razem z kosztami finansowania długiem (odsetki od kredytów i obligacji), zanim uznają spadki za okazję do zakupów.
- Decyzja Fed, amerykański PKB (GDP, czyli wartość produkcji w gospodarce) oraz inflacja PCE (miara inflacji oparta na wydatkach konsumentów, preferowana przez Fed) mogą wywołać gwałtowne ruchy na dolarze, złocie i indeksach giełdowych w dniach 26–30 października.
- Kluczowe poziomy na wykresach to: 7 735 dla SP500, 3 942,70 USD dla złota i 106,745 USD dla ropy USA. Potwierdzenie ruchu ceny w tych rejonach pomoże odróżnić krótkie odbicia od zmiany trendu.
Wyprzedaż z ostatniego tygodnia wystawia na próbę wiarę w wyniki spółek
Amerykańskie akcje spadły drugi tydzień z rzędu. Indeks S&P 500 stracił 0,5%, a Nasdaq Composite spadł o 0,7%. Akcje spółek półprzewodnikowych zniżkowały o 3,2%, co pokazuje większą presję na sektor mocno powiązany z wydatkami na technologie. Rentowności obligacji skarbowych USA (Treasuries, czyli obligacje rządu USA) również spadły, ale niższy koszt finansowania nie przełożył się na poprawę nastrojów na szerokim rynku.
Inwestorzy potrzebują teraz, aby wyniki firm utrzymały wyceny akcji, bo wyższe koszty energii mogą obniżać marże (czyli zysk na sprzedaży) i ograniczać wydatki gospodarstw domowych.
Czy amerykański rynek akcji może jeszcze rosnąć?
Rynki akcji często zawracają wcześniej niż gospodarka. Kursy mogą spadać jeszcze przed rozpoczęciem recesji i odbijać, zanim dane makroekonomiczne się poprawią. Dlatego, aby ocenić obecny etap cyklu, trzeba łącznie spojrzeć na produkcję, rynek pracy, wydatki i inflację.
Dostępne dane wskazują raczej na dojrzałą fazę wzrostu w USA z rosnącymi ryzykami, a nie na recesję. PKB wzrósł w ujęciu rocznym (annualised, czyli przeliczenie tempa kwartalnego na roczne) o 2,2% w II kwartale, a stopa bezrobocia we wrześniu wyniosła 4,2%. Gospodarka nadal rośnie, choć słabsze zatrudnienie sugeruje, że tempo może słabnąć.
Późna faza wzrostu nie musi automatycznie oznaczać szczytu na giełdzie. Dalsze zwyżki zależą od tego, czy firmy zdołają zwiększać zyski mimo presji na popyt i rosnących kosztów finansowania.
Inflacja ogranicza pole manewru Fed
We wrześniu ceny konsumenckie wzrosły o 0,6% miesiąc do miesiąca (m/m) i o 3,7% rok do roku (r/r). Ceny producentów (PPI, wskaźnik pokazujący zmiany cen u wytwórców) zwiększyły się o 1,3% w skali miesiąca, co podbija koszty firm.
Rynek oczekuje, że Fed utrzyma przedział docelowy stóp na poziomie 3,75%–4,00% w tym tygodniu. Jednak uporczywa inflacja może sprawić, że dalsze zacieśnianie polityki (podwyżki stóp, ograniczanie płynności) pozostanie realne. Inwestorzy będą oceniać, jak decydenci równoważą presję cenową ze słabszym zatrudnieniem.
Fed ogłosi decyzję przed publikacjami PKB i inflacji PCE 29 października, co zwiększa ryzyko szybkiej zmiany oczekiwań co do polityki pieniężnej tuż po posiedzeniu. Wyższa inflacja mogłaby wzmocnić dolara i ciążyć złotu poprzez wzrost oczekiwanych stóp procentowych. Niższa inflacja mogłaby tę presję zmniejszyć, o ile wzrost gospodarczy się utrzyma.
Zyski spółek mogą wydłużyć cykl na rynku akcji
Zyski firm nadal wspierają rynek akcji. Według raportu FactSet z 16 października oczekiwano, że zyski spółek z S&P 500 wzrosną o 29% r/r w III kwartale, a prognoza wzrostu w całym 2026 roku wynosi 32,8%.
Wskaźnik forward P/E (cena do zysku „na przyszłość”, czyli relacja ceny akcji do prognozowanego zysku) dla indeksu wynosił 19 razy, nieco poniżej średniej z 10 lat: 19,1. To sugeruje, że ceny akcji mogą być uzasadnione względem oczekiwanych zysków, pod warunkiem że spółki dowiozą prognozy.
Warto też patrzeć na jakość „pobić” prognozy. Choć 84% raportujących spółek przebiło oczekiwania, łącznie zyski były tylko o 2,6% wyższe od prognoz, wobec średniej z pięciu lat: 7,5%. Tak niewielka przewaga nad oczekiwaniami może słabiej wspierać dalsze wzrosty, zwłaszcza gdy inwestorzy i tak liczą na bardzo mocną dynamikę.
Obligacje rządowe konkurują o kapitał. Przy rentowności 10-letnich obligacji USA w okolicach 5% inwestorzy mogą porównywać potencjalne zyski z akcji z atrakcyjniejszym, bardziej przewidywalnym dochodem z instrumentów o stałym oprocentowaniu (fixed income, czyli np. obligacje).
Rynek akcji może rosnąć dalej, jeśli wzrost zysków zrekompensuje spadek wskaźników wyceny (multiples, np. P/E). Inwestorzy powinni sprawdzać, czy to wsparcie ma szansę się utrzymać.
Trzy scenariusze, które mogą wyznaczyć kierunek rynków
Kontynuacja wzrostu: Spadająca inflacja, stabilne rentowności obligacji USA i solidne zyski mogą wspierać dalsze wzrosty cen akcji, a nowe rekordy będą możliwe, jeśli spółki spełnią oczekiwania.
Spowolnienie ze „stagflacyjnym” tłem: Słabszy popyt przy utrzymującej się inflacji ograniczy Fed możliwość łagodzenia polityki. Firmy mogą mieć niższe marże, a rynek akcji będzie podatny na większą zmienność (nagłe wahania cen).
Recesja: Szeroki spadek zatrudnienia, konsumpcji i zysków wzmocniłby ryzyko kurczenia się gospodarki. Kursy akcji mogą uwzględnić takie pogorszenie wcześniej, zanim potwierdzą je oficjalne dane.
Ten tydzień pokaże, czy rynek utrzyma pierwszą reakcję po decyzji Fed, gdy napłyną dane o PKB, inflacji PCE oraz wyniki spółek. Odbicie wsparte zarówno danymi makro, jak i prognozami spółek byłoby sygnałem powrotu popytu.
Kluczowe instrumenty do obserwacji
SP500 | XAUUSD | USOIL | USDX | EURUSD
Nadchodzące wydarzenia
| Data | Waluta | Wydarzenie | Prognoza | Poprzednio | Komentarz analityczny |
| 28 października | AUD | CPI r/r (inflacja konsumencka) | 4.20% | 4.00% | Wyższy odczyt może wzmocnić oczekiwania na bardziej restrykcyjną politykę w Australii (wyższe stopy procentowe na dłużej). |
| NZD | Oficjalna stopa RBNZ (Official Cash Rate, główna stopa banku centralnego Nowej Zelandii) | 3.00% | 2.75% | Wskazówki (guidance) dotyczące kolejnych podwyżek mogą być ważniejsze niż sama decyzja. | |
| CAD | Nocna stopa Banku Kanady (overnight rate, główna stopa procentowa) | 2.50% | 2.25% | Warto porównać decyzję z nowymi prognozami wzrostu i inflacji. | |
| 29 października | USD | Komunikat FOMC (komitetu Fed ds. polityki pieniężnej) | NA | NA | Sygnały dalszych podwyżek stóp mogą poruszyć dolara, złoto i rynek akcji. |
| USD | Bazowy indeks cen PCE m/m (inflacja PCE bez najbardziej zmiennych cen, np. żywności i energii) | 0.30% | 0.20% | Mocniejszy wynik może wzmocnić oczekiwania na restrykcyjną politykę. | |
| EUR | Decyzja EBC i konferencja prasowa | NA | NA | Kluczowa będzie równowaga między ryzykiem inflacji a słabszym wzrostem. | |
| 30 października | JPY | Stopa procentowa BOJ i konferencja prasowa | <1.25% | <1.25% | Wskazówki o kolejnej podwyżce mogą zwiększyć zmienność jena. |
Kluczowe ruchy tygodnia
SP500
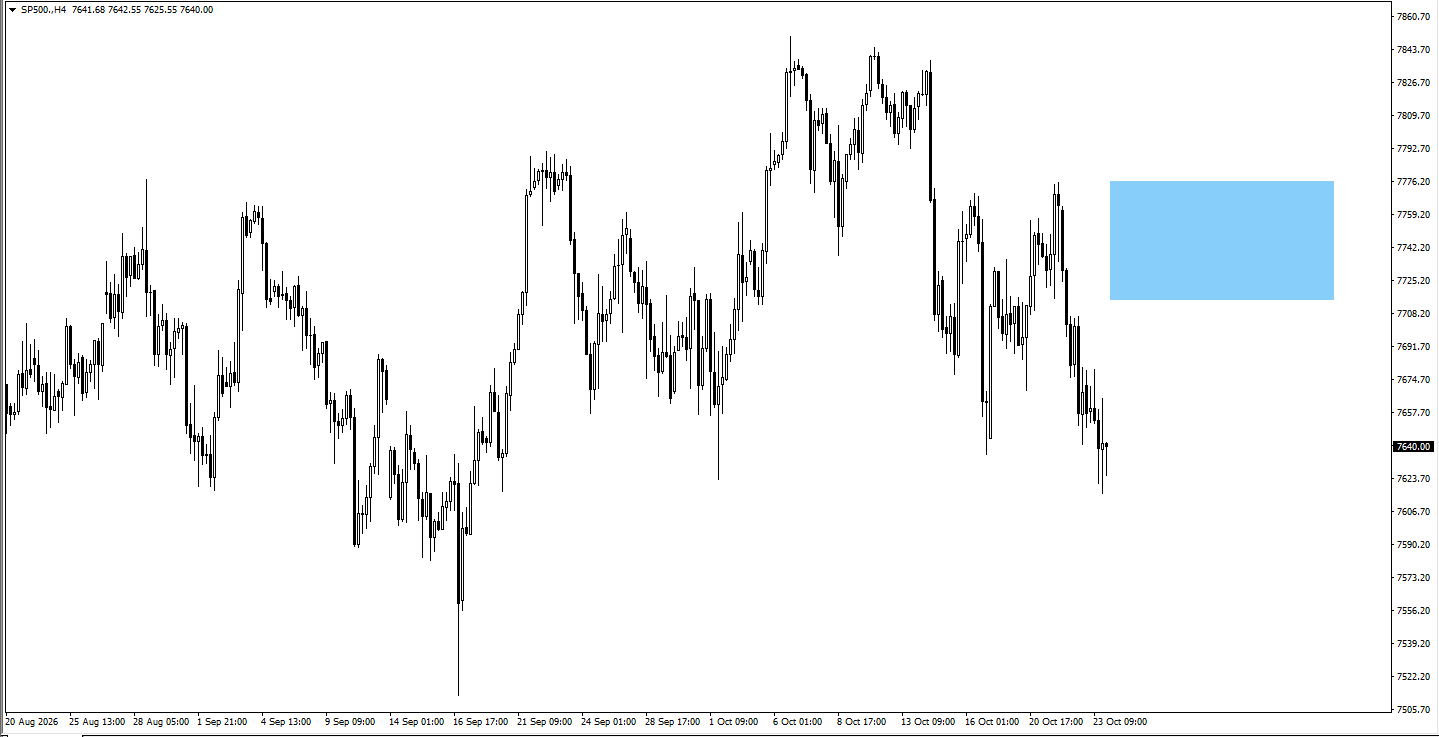
- Cena może odbić z obecnego rejonu, ale warto obserwować zachowanie kursu (price action, czyli sposób, w jaki cena porusza się na wykresie), aby ocenić strukturę ruchu.
- Jeśli cena będzie rosnąć, obserwuj zachowanie kursu przy poziomie 7 735.
XAUUSD
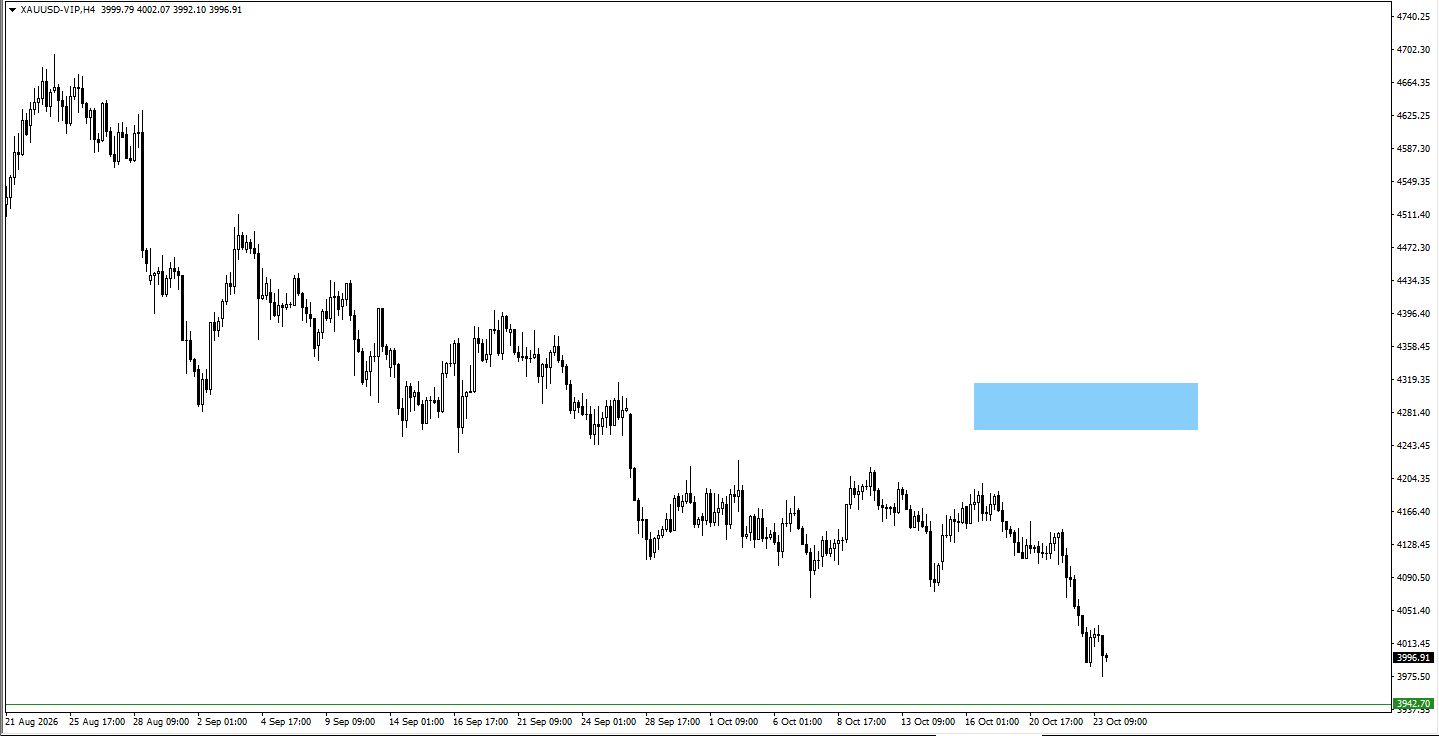
- Jeśli cena będzie spadać, szukaj sygnałów popytu (bullish price action, czyli oznak kupujących) po zejściu poniżej 3942,70.
USOil
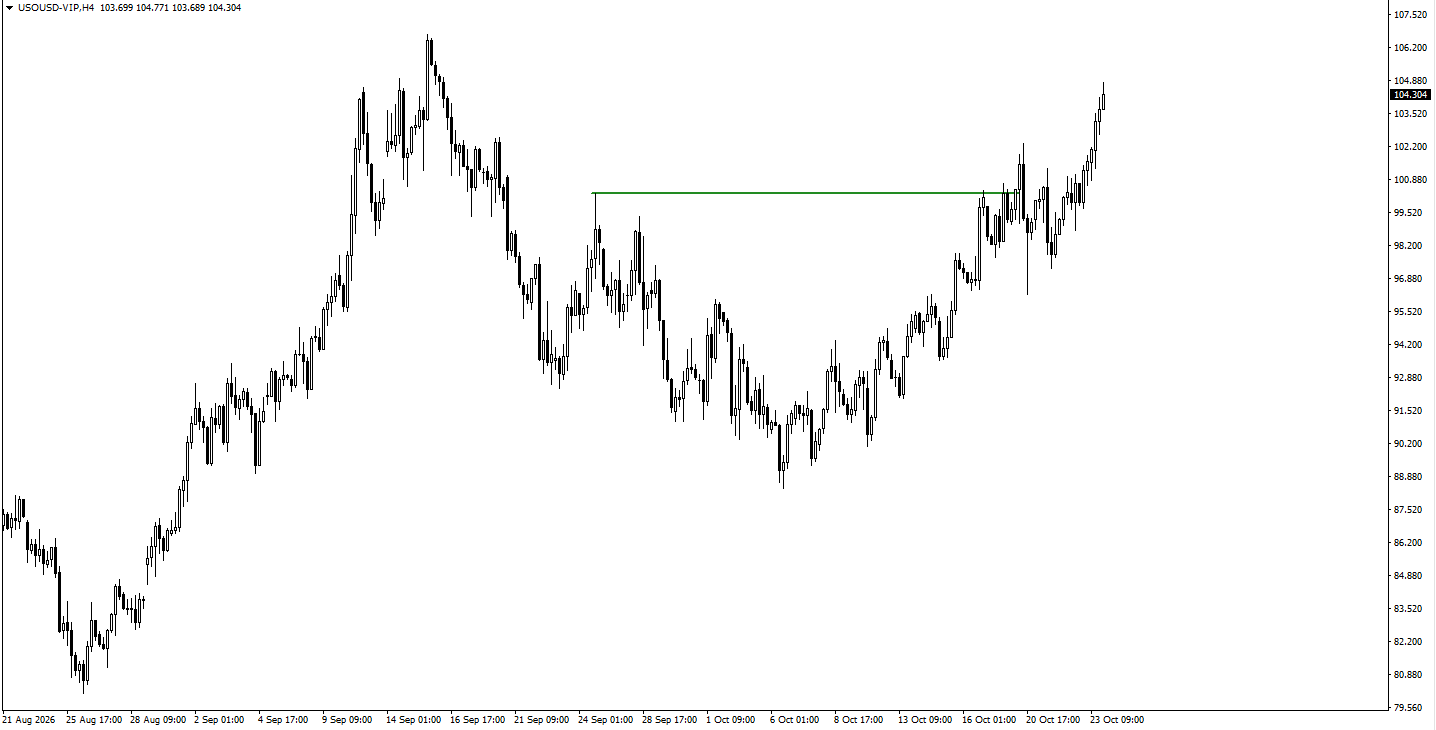
- USOil przebił 102,546.
- Obserwuj zachowanie kursu, gdy USOil przebije 106,745.
USDX
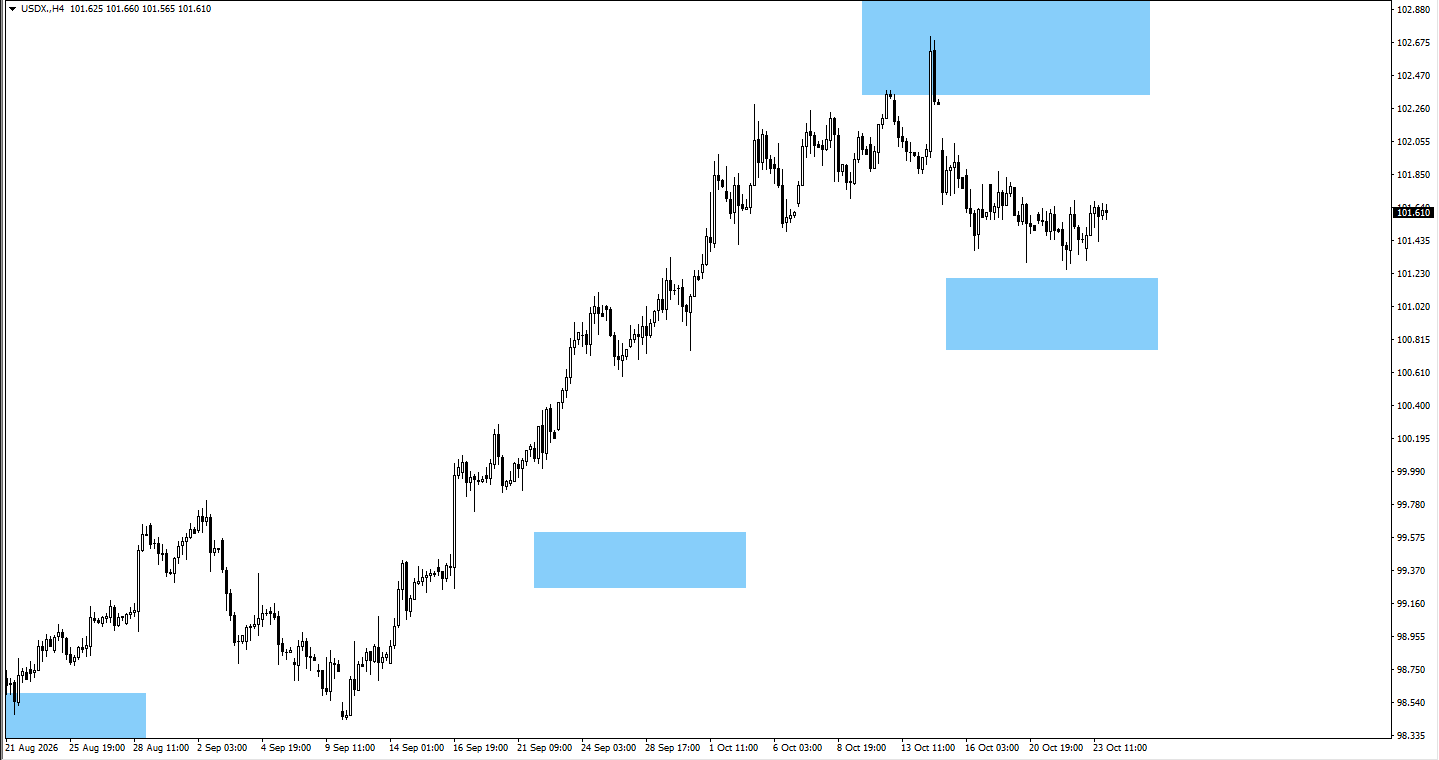
- USDX (indeks dolara, mierzący siłę USD wobec koszyka walut) jest notowany blisko obserwowanej strefy 101,00.
- Jeśli cena będzie spadać, szukaj sygnałów popytu przy 101,00.
EURUSD
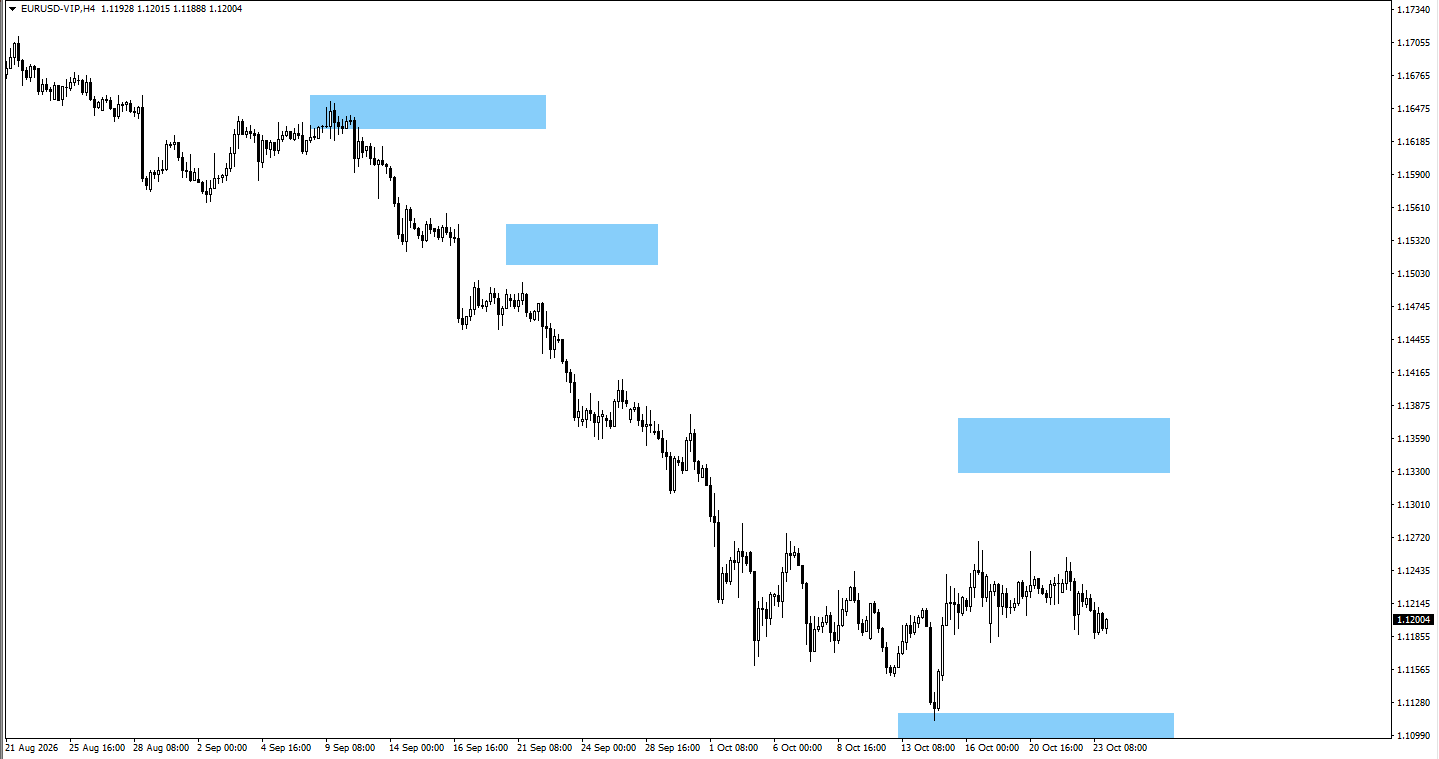
- Jeśli kurs przejdzie w konsolidację (ruch boczny, bez wyraźnego trendu), EURUSD może zacząć rosnąć.
- Jeśli tak się stanie, obserwuj zachowanie kursu przy 1,1350.
Wnioski
Na 24 października amerykańska gospodarka wygląda na będącą w późnej fazie wzrostu, ale danych wciąż nie wystarcza, aby przesądzić o recesji. Mocne wyniki spółek nadal wspierają rynek akcji. Jednocześnie uporczywa inflacja, wysokie rentowności obligacji USA i bardziej restrykcyjna polityka pieniężna sprawiają, że dalsze wzrosty coraz bardziej zależą od realnego wzrostu zysków, a nie od samego optymizmu inwestorów.
Inwestorzy oceniają, czy wyniki spółek utrzymają hossę, zanim warunki gospodarcze się pogorszą. USA mogą być późno w cyklu gospodarczym, ale to nie musi oznaczać końca cyklu giełdowego.
Najczęściej zadawane pytania
Co może poruszyć rynki w tym tygodniu?
Najważniejsze są: decyzja Fed o stopach procentowych, amerykański PKB oraz inflacja PCE. Ruchy na S&P 500 mogą też wynikać z wyników spółek. Dodatkowo decyzje banków centralnych w Europie, Japonii, Kanadzie i Nowej Zelandii mogą wpływać na kursy walut.
Czy S&P 500 może rosnąć, jeśli tempo wzrostu gospodarczego w USA spowolni?
Tak. Akcje mogą rosnąć, jeśli spółki utrzymają wzrost zysków mimo wolniejszej gospodarki. Jednak słabsze prognozy zysków (guidance) lub wyższe koszty finansowania (odsetki) mogą ograniczać wzrosty.
Jak decyzja Fed może wpłynąć na ceny złota?
Sygnały wyższych stóp procentowych mogą ciążyć złotu, bo rośnie wtedy atrakcyjność aktywów oprocentowanych (np. obligacji, lokat). Łagodniejszy przekaz mógłby wesprzeć złoto, zwłaszcza jeśli dolar osłabnie.
Dlaczego inwestorzy obserwują inflację PCE?
PCE pokazuje zmiany cen płaconych przez konsumentów i jest ważnym wskaźnikiem dla decyzji Fed. Inflacja wyższa od prognoz może zmniejszyć przestrzeń do obniżek stóp albo wzmocnić oczekiwania na dalsze podwyżki.
Zacznij handlować teraz — kliknij tutaj, aby założyć swoje prawdziwe konto VT Markets.





