





W ostatnich latach boom na sztuczną inteligencję (AI) objął każdy element „łańcucha technologicznego”, czyli pełną drogę od sprzętu po usługi. Producenci układów wysyłali rekordowe ilości krzemu (czyli fizycznych chipów), dostawcy chmury (wynajmowanej mocy obliczeniowej i pamięci) rozbudowywali zasoby, a centra danych powstawały tak szybko, jak pozwalały na to przyłącza energetyczne. Każda kolejna generacja modeli potrzebowała więcej mocy obliczeniowej (liczby operacji, jakie serwery mogą wykonać), a każda kolejna fala inwestycji była większa od poprzedniej.
W pewnym momencie tempo wydatków zaczęło wyprzedzać ilość gotówki, którą firmy miały „na miejscu”. W tym tygodniu branża sięgnęła po rynek długu, aby domknąć tę lukę.
Tap for Trader’s Takeaway
- Wydatki na układy AI coraz częściej są finansowane nie z bieżących wpływów gotówkowych Big Techu, lecz z prywatnego kredytu (pożyczek udzielanych poza bankami), spółek celowych i leasingu (wynajmu sprzętu w zamian za raty).
- Rola Broadcom zmienia się z dostawcy na podmiot, który częściowo poręcza finansowanie (gwarantuje spłatę w razie problemów). Rynek długu już to wycenia.
- Popyt na chipy może dalej rosnąć. Problem w tym, że dług zwykle ma dłuższy termin niż okres, w którym chip pozostaje konkurencyjny. To w tej „luce czasu” pojawia się ryzyko.
Jak podał Wall Street Journal, Broadcom chce pozyskać ponad 50 mld USD na sfinansowanie chipów projektowanych na zamówienie wspólnie z OpenAI. Oracle (ORCL) rozmawia z Apollo i Goldman Sachs o finansowaniu chipów dla nowego centrum danych, a SpaceX (SPCX), gdzie działa obecnie xAI, omawiał możliwość pożyczenia ok. 40 mld USD na procesory graficzne Nvidia (GPU).
Coraz większa część chipów AI jest dziś kupowana na kredyt, a nie za gotówkę. Co ważne, pieniądze dostarczają instytucje, które rzadko pojawiały się dotąd w technologicnych historiach.
| Transakcja | Szacowana wartość | Sprzęt | Finansujący (rozmowy) | Status |
| Broadcom / OpenAI | 50 mld USD+ | Akceleratory Broadcom projektowane na zamówienie (układy przyspieszające obliczenia AI) | Apollo, Blackstone | Wczesny etap, cel: domknięcie do końca roku |
| SpaceX | ~40 mld USD (30 mld USD obligacje, 10 mld USD kredyty) | GPU Nvidii (procesory graficzne wykorzystywane do trenowania i uruchamiania AI) | Apollo (lider), PIMCO | W rozmowach |
| Oracle | Nie ujawniono | Chipy dla centrum danych o mocy 1 GW | Apollo, Goldman Sachs | W rozmowach, prawdopodobnie przez pojazd leasingowy |
Gdy wydatki na AI przerosły możliwości gotówkowe big techów
Microsoft, Alphabet i Meta w pierwszych latach boomu AI finansowały serwery z operacyjnych przepływów pieniężnych (gotówki generowanej przez podstawową działalność). Nie musiały mocno opierać się na emisjach obligacji. Jednak gdy inwestycje w infrastrukturę przyspieszyły, coraz trudniej było pokrywać te kwoty od razu.
Pięciu największych „hiperskalerów” (gigantów chmury, takich jak Microsoft czy Alphabet) wyemitowało w 2025 r. ok. 121 mld USD obligacji korporacyjnych w USA. To ponad cztery razy więcej niż ich średnia z poprzednich pięciu lat, a w 2026 r. emisje dalej rosną. Technologia stanowi dziś ok. 10% indeksu Bloomberg US Corporate Index (szerokiego koszyka amerykańskich obligacji firm).
Oracle pokazuje, co dzieje się, gdy firma bez podobnej „poduszki gotówkowej” próbuje dotrzymać kroku. Spółka mocno się zadłużyła i ma dziś 169,1 mld USD długu przy 67,2 mld USD kapitału własnego. W porównaniu z większymi rywalami ta różnica jest duża.
| Spółka | Dług do kapitału | Obligacje z rentownością powyżej 7,5% |
| Oracle | 71,60% | Tak |
| Microsoft | 22,60% | Nie |
| Alphabet | 15,50% | Nie |
SpaceX to jedyny inny duży wydający na AI podmiot, którego obligacje trafiają do tej „wysokodochodowej” grupy (czyli z wysoką rentownością, bo inwestorzy wymagają wyższej premii za ryzyko).
Oracle szuka więc innej ścieżki. Zamiast kupować chipy samodzielnie, mógłby je leasingować od spółki celowej, czyli odrębnego podmiotu utworzonego tylko po to, by posiadać chipy. Kredytodawcy finansują tę spółkę, raty leasingowe od Oracle spłacają finansujących, a sam dług nie pojawia się bezpośrednio w bilansie Oracle (czyli w zestawieniu aktywów i zobowiązań). UBS opisywał ten model w analizach rynku finansowania AI i szybko staje się on rynkowym standardem.
Broadcom nie tylko sprzedaje chipy
Nowe konstrukcje finansowania podnoszą limit tego, ile sprzętu branża może kupić. Jednocześnie przesuwają część ryzyka na producentów chipów i na instytucje, które to finansują. To sedno historii o finansowaniu AI.
Najlepiej widać to na przykładzie Broadcom. Każda kolejna transakcja, w której firma pomagała swoim klientom, była większa od poprzedniej i coraz bardziej zbliżała ją do roli finansującego.
- Czerwiec: 35 mld USD dla Anthropic, z Broadcom jako partnerem „platformowym” obok Apollo i Blackstone (czyli współorganizatorem projektu).
- Sierpień: ponad 60 mld USD, rosnące nawet do 100 mld USD, z Broadcom w centrum porozumienia finansowania
- Październik: ponad 50 mld USD dla OpenAI, przy czym Broadcom sam aranżuje finansowanie. Warunków gwarancji jeszcze nie podano.
Dostawca, który organizuje klientom kredyty, przestaje być wyłącznie dostawcą. Broadcom w praktyce „podpisuje się” pod popytem na własne chipy. To stabilizuje zamówienia, ale oznacza też ryzyko, jeśli laboratoria AI nie będą w stanie zarobić na spłatę zobowiązań. Rynek długu to zauważył: rentowności obligacji Broadcom oraz notowania swapów ryzyka kredytowego (CDS, czyli ubezpieczenia od niewypłacalności) rosną wraz ze wzrostem skali gwarancji.
Wall Street wciąż widzi przestrzeń do wzrostu
Analitycy rynku akcji pozostają w dużej mierze nastawieni pozytywnie do producentów chipów, mimo że rynek długu jest ostrożniejszy. Goldman Sachs utrzymał we wrześniu rekomendację „Kupuj” dla Broadcom, zakładając, że laboratoria AI i hiperskalerzy będą dalej zwiększać wydatki na infrastrukturę.
Argument zaczyna się od tego, kto kupuje. Najszybciej rosnący klienci AI to laboratoria, które wydają znacznie więcej, niż zarabiają. Finansowanie pozwala im zawierać wieloletnie umowy, na które nie byłoby ich stać przy płatności z góry. Dla dostawców oznacza to widoczność popytu na lata, a nie zamówienia „kwartał do kwartału”. Plan OpenAI dotyczący chipów projektowanych z Broadcom o mocy 10 gigawatów obejmuje drugą połowę 2026 r. do 2029 r. Tak duża skala ułatwia uwierzenie w prognozę Broadcom mówiącą o ponad 100 mld USD sprzedaży chipów AI w przyszłym roku, przedstawioną przez prezesa w marcu.
Druga część argumentu to „przestrzeń do zadłużania”. Oracle jest wyjątkiem, a większość największych wydających wciąż ma umiarkowany poziom długu. J.P. Morgan Asset Management szacuje, że hiperskalerzy mogliby zwiększyć zadłużenie o ok. 1,5 bln USD, zanim ich zadłużenie (po uwzględnieniu leasingu jako zobowiązania) doszłoby do średniej dla amerykańskich firm przemysłowych z ratingiem inwestycyjnym (czyli uznawanych za relatywnie bezpiecznych dłużników).
Te transakcje przekładają się bezpośrednio na portfele zamówień dwóch producentów chipów. Uczestnicy rynku śledzący ten popyt mogą obserwować sytuację poprzez Broadcom (AVGO) i NVIDIA (NVIDIA) na VT Markets.
Kto faktycznie finansuje boom na AI?
W tle powtarza się ten sam finansujący. Apollo rozmawia z Broadcom obok Blackstone, z Oracle obok Goldman Sachs i ma kierować pakietem dla SpaceX, z udziałem PIMCO. (BigGo Finance) Fundusze prywatnego kredytu (instytucje udzielające pożyczek poza tradycyjnymi bankami) stały się elementem „napędu” rozbudowy AI, podobnie jak sami producenci chipów.
Gdy prześledzić przepływ pieniędzy, łańcuch wygląda tak:
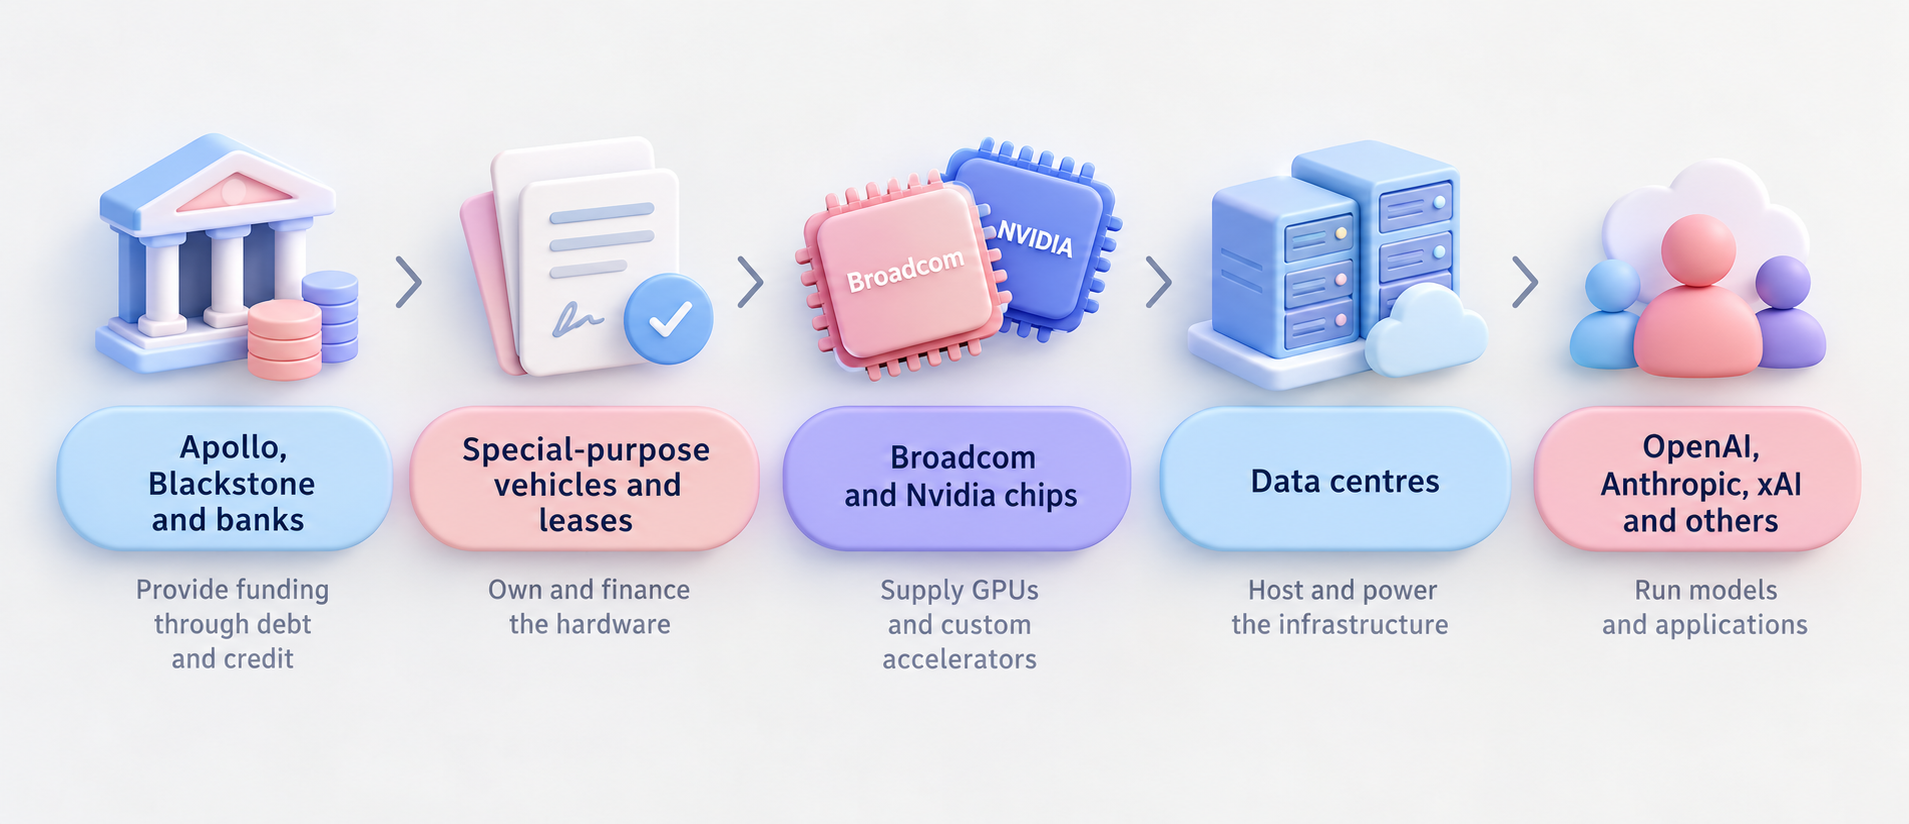
Kapitał płynie w dół łańcucha, a obowiązek spłaty (raty, odsetki, wykup obligacji) wraca w górę.
Finansujący na „górze” często zarządzają pieniędzmi inwestorów instytucjonalnych, w tym funduszy emerytalnych i ubezpieczycieli. Jeśli projekty nie wygenerują wystarczającej gotówki na obsługę zobowiązań, straty mogą dotknąć inwestorów daleko poza sektorem technologicznym.
Skala zaczyna być widoczna na rynku obligacji. Zadłużenie związane z AI w amerykańskich finansach lewarowanych (czyli finansowaniu firm bardziej ryzykownych, często o wyższym długu) wzrosło z ok. 20 mld USD na początku 2025 r. do 88 mld USD w 2026 r. Większa podaż długu oznacza, że inwestorzy chcą wyższej rentowności, a to podnosi koszty finansowania także dla firm niezwiązanych z AI. Dlatego te informacje odbiły się nie tylko na akcjach spółek chipowych.
8 października Reuters informował, że napięcia na rynkach obligacji skarbowych nasilają się m.in. dlatego, że spółki technologiczne konkurują o ograniczoną pulę kapitału, a koszt ubezpieczenia długu SpaceX przed niewypłacalnością (CDS) skoczył do rekordów.
Chipy muszą same na siebie zarobić
Chip kupiony za pożyczone pieniądze musi wygenerować przychody nie tylko na spłatę kapitału, ale też na odsetki, energię elektryczną i utrzymanie miejsca w centrum danych. Sam sprzęt również szybko traci na wartości.
To ważne, bo Nvidia wprowadza nową generację układów mniej więcej co rok. Sprzęt kupiony w 2026 r. może być o dwie generacje w tyle, zanim finansowanie dobiegnie końca. Starsze GPU mogą wtedy przynosić niższe stawki wynajmu.
Finansujący nazywają to ryzykiem wartości rezydualnej (ryzykiem „wartości końcowej”).
Zabezpieczenie kredytu w postaci sprzętu może tracić wartość szybciej, niż zakładano, gdy raty wciąż pozostają do spłaty. Może to się zdarzyć nawet wtedy, gdy popyt na AI ogólnie pozostaje wysoki. Dla kredytodawcy kluczowe jest nie to, ile AI będzie używane na świecie, lecz ile przychodu potrafi jeszcze wygenerować konkretny egzemplarz sprzętu.
Jeśli tak się stanie, Broadcom może ponieść koszty. Poręczając część kredytów swoich klientów, firma obiecuje pokryć część zadłużenia, jeśli klienci przestaną spłacać. Dopóki spłaty idą zgodnie z planem, nie generuje to wydatków. Jeśli jednak laboratorium AI wpadnie w kłopoty, Broadcom uderza to podwójnie: traci zamówienia na chipy i musi pokryć część długu. Analitycy zwracali uwagę, że te gwarancje mogą okazać się kosztowne, jeśli wydatki na AI wyhamują.
Koszty mogą nie zatrzymać się na Broadcom. Nvidia ma duży pakiet udziałów w SpaceX, a SpaceX pożycza pieniądze, aby kupować chipy Nvidii. Skoro w dodatku za większością transakcji stoją ci sami finansujący, problem w jednej firmie łatwiej przeniesie się na kolejne.
Gdzie mogą pojawić się pierwsze pęknięcia
Przez pewien czas największe spółki mogły wchłaniać znaczną część tych wydatków samodzielnie. Silne przepływy gotówkowe finansowały nowe serwery i infrastrukturę pod AI.
Jednak skala rozbudowy to zmienia.
W miarę jak projekty rosną i drożeją, firmy coraz częściej szukają finansowania poza własnym bilansem. Dług, prywatny kredyt i leasing stają się elementem „silnika” ekspansji AI.
Dostęp do kredytu podtrzymuje boom i w krótkim terminie wspiera popyt na chipy.
Żadna z tych transakcji nie została jeszcze sfinalizowana, a rozmowy Broadcom są na tyle wczesne, że kwota może się jeszcze zmienić. Do potwierdzenia pozostaje, czy moc obliczeniowa „zarobi na siebie” zanim sprzęt się zestarzeje, oraz ile ryzyka ostatecznie wezmą na siebie dostawcy. Odpowiedzi zaczną przynosić następujące sygnały:
- Transakcja Broadcom–OpenAI – czy zostanie domknięta przed końcem roku, na jaką kwotę i jaki odsetek długu będzie poręczony (czyli objęty gwarancją spłaty) pokaże, ile ryzyka Broadcom akceptuje.
- CDS na Broadcom, Oracle i SpaceX – CDS (ubezpieczenie długu przed niewypłacalnością) reaguje szybciej niż wyniki finansowe, więc jest szybkim miernikiem tego, czy finansujący widzą rosnące ryzyko.
- Kolejne wyniki kwartalne Broadcom – zwykle publikowane w grudniu, to pierwsza okazja, by zarząd wyjaśnił skalę gwarancji i możliwe koszty.
- Spready obligacji inwestycyjnych i rentowności obligacji skarbowych USA. Jeśli finansowanie AI będzie dalej „wypychać” inne emisje z rynku, zobaczymy to jako wyższe koszty długu dla wszystkich.
- Stawki wynajmu starszych GPU. Spadek stawek byłby wczesnym sygnałem, że sprzęt traci wartość szybciej, niż spłacane są związane z nim zobowiązania.
Finansowanie AI przestaje być wyłącznie opowieścią o chipach, modelach i centrach danych. Coraz bardziej to historia o długu. Wraz ze wzrostem zadłużenia kluczowe pytanie przesuwa się z „ile mocy obliczeniowej da się zbudować” na „czy ta moc wygeneruje wystarczającą gotówkę, by sama się spłacić”.
Frequently Asked Questions
Dlaczego boom na AI przechodzi na finansowanie długiem?
Koszty infrastruktury AI rosną szybciej, niż wiele firm chce finansować je z bieżącej gotówki. Dlatego rośnie udział obligacji, prywatnego kredytu (pożyczek spoza banków) i leasingu (wynajmu sprzętu za raty).
Co oznacza wzrost CDS dla inwestorów giełdowych?
CDS (credit default swap) to ubezpieczenie przed niewypłacalnością firmy. Gdy jego koszt rośnie, finansujący widzą większe ryzyko. W przypadku Broadcom rynek zaczyna traktować dług klientów częściowo jak ryzyko samego Broadcom.
Czym rola Broadcom różni się od roli Nvidii w tych transakcjach?
Broadcom organizuje finansowanie i poręcza jego część (gwarantuje spłatę). W przypadku SpaceX to SpaceX pożycza pieniądze we własnym imieniu, aby kupić chipy Nvidii. Ekspozycja Nvidii wynika głównie z posiadanych udziałów w SpaceX, a nie z bezpośredniej gwarancji.
Kiedy te transakcje finansowania AI mogą zostać domknięte?
Transakcja Broadcom–OpenAI ma zostać domknięta przed końcem 2026 r. Pakiet dla SpaceX jest oczekiwany w 2027 r. Dla Oracle nie podano harmonogramu.
Czy duże zadłużanie się pod AI oznacza bańkę?
Samo w sobie nie. Większość największych wydających ma nadal umiarkowany poziom zadłużenia. Obawy skupiają się na słabszych dłużnikach, takich jak Oracle, oraz na ryzyku, że chipy zestarzeją się szybciej, niż zostaną spłacone powiązane zobowiązania.
Zacznij handlować teraz — kliknij tutaj, aby założyć swoje prawdziwe konto VT Markets.



